Frankreichs Factur-X-Pflicht 2026:
Was Finanzteams vor September wissen müssen
Frankreichs B2B-E-Rechnungspflicht tritt am 1. September 2026 in Kraft — die erste europaweite Pflicht im großen Maßstab, die auf einem Hybridformat basiert, das strukturiertes XML in ein menschenlesbares PDF einbettet. Das Hybriddesign namens Factur-X sollte den Übergang für Unternehmen jeder Größe reibungsloser gestalten. In der Praxis entsteht daraus eine zweischichtige Compliance-Herausforderung: Ihre Empfangssysteme müssen sowohl die visuelle PDF-Ebene als auch die strukturierte XML-Ebene verarbeiten, oft aus derselben Rechnung — und die Datentiefe in jeder Ebene kann unterschiedlich sein.
Die wichtigsten Erkenntnisse
- E-Rechnungspflichten sollen die manuelle Datenextraktion überflüssig machen, doch die französische Factur-X-Pflicht bewirkt mindestens drei Jahre lang das Gegenteil — kleine Lieferanten senden Rechnungen mit MINIMUM-Profil, deren XML nur Kopfdaten enthält, während Positionen ausschließlich in der visuellen PDF-Ebene vorliegen.
- Das Format, das strukturierte und unstrukturierte Welten verbinden soll — Factur-X mit hybridem PDF/A-3 + XML — erzeugt einen zweischichtigen Verarbeitungsaufwand, den reine XML-Regime vermeiden: Ihr Kreditorenbuchhaltungsteam betreibt eine Pipeline für vollständige XML-Rechnungen und eine weitere für PDFs, die visuelle Extraktion erfordern, oft vom selben Lieferanten an verschiedenen Tagen.
- Ein einziges Extraktionstool, das sowohl die XML-Ebene als auch die visuelle PDF-Ebene mit denselben Spaltendefinitionen liest, macht die Rechnungsprofilstufe irrelevant — MINIMUM, EN 16931 oder reines PDF: Jede Rechnung fließt in denselben Kreditorenworkflow ein.
Was das französische Factur-X-Mandat verlangt
Die französische E-Invoicing-Reform, formell eingeführt durch Artikel 26 des Änderungsgesetzes Nr. 2022-1157 vom 16. August 2022 und ausgeführt in der Verordnung Nr. 2021-1190, ändert die Artikel 289 bis und 290 des Code Général des Impôts (CGI) und verpflichtet dazu, alle inländischen B2B-Rechnungen zwischen umsatzsteuerlich registrierten Unternehmen als strukturierte elektronische Dokumente auszutauschen. Das Mandat wurde später durch Artikel 91 des Finanzgesetzes Nr. 2023-1322 und zuletzt durch Artikel 123 des Finanzgesetzes für 2026 (Gesetz Nr. 2026-103 vom 19. Februar 2026) präzisiert, das den Durchsetzungszeitplan, die Strafstruktur und die Plattformarchitektur finalisierte.
Drei strukturierte Formate sind zulässig: Factur-X (ein hybrides PDF/A-3 mit eingebettetem XML), UBL 2.1 und UN/CEFACT CII (Cross Industry Invoice). Alle müssen dem europäischen semantischen Standard EN 16931 entsprechen. Papierrechnungen und einfache PDF-Anhänge per E-Mail sind für inländische B2B-Transaktionen nicht mehr rechtsgültig, sobald das Mandat für das ausstellende Unternehmen gilt.
Das Mandat führt zwei parallele Pflichten ein. E-Invoicing umfasst den Austausch strukturierter Rechnungen für inländische B2B-Transaktionen. E-Reporting ist eine separate Pflicht zur Übermittlung von Transaktionsdaten für B2C-Verkäufe und grenzüberschreitende B2B-Lieferungen an die Steuerbehörde (DGFiP) — auch wenn diese Transaktionen nicht in einer strukturierten Rechnung resultieren. Beide Pflichten folgen demselben stufenweisen Zeitplan.
Rechtsgrundlage: Gesetz Nr. 2022-1157 (Artikel 26), Verordnung Nr. 2021-1190, Dekret Nr. 2022-1299 und Artikel 123 des Gesetzes Nr. 2026-103. Diese Texte begründen die Befugnis der DGFiP, strukturiertes E-Invoicing vorzuschreiben, legen den Strafrahmen fest (€15 pro nicht konformer Rechnung, begrenzt auf €15.000/Jahr) und definieren die Rolle zugelassener Drittanbieterplattformen.
Wer betroffen ist
Jedes in Frankreich ansässige umsatzsteuerpflichtige Unternehmen fällt in den Anwendungsbereich. Die Pflichten gelten sowohl für die ausstellende als auch für die empfangende Seite, doch die Fristen unterscheiden sich je nach Unternehmensgröße. Die DGFiP verwendet vier Kategorien auf Basis von Mitarbeiterzahl, Jahresumsatz und Bilanzsumme und folgt dabei dem KMU-Definitionsrahmen der Europäischen Kommission:
| Kategorie | Mitarbeiterzahl | Jahresumsatz (ohne MwSt.) | Bilanzsumme |
|---|---|---|---|
| GE (Grande Entreprise) | >5.000 | >€1,5 Milliarden | >€2 Milliarden |
| ETI (Entreprise de Taille Intermédiaire) | 250–4.999 | ≤€1,5 Milliarden | ≤€2 Milliarden |
| PME (Petite ou Moyenne Entreprise) | <250 | ≤€50 Millionen | ≤€43 Millionen |
| TPE (Très Petite Entreprise / Micro) | <10 | ≤€2 Millionen | ≤€2 Millionen |
Ausländische Unternehmen, die in Frankreich umsatzsteuerpflichtig sind, fallen ebenfalls unter die Regelung. Wenn Ihr Unternehmen nicht in Frankreich ansässig ist, aber eine französische Umsatzsteuer-Identifikationsnummer besitzt — etwa weil Sie Waren verkaufen, die in einem französischen Lager gelagert werden — müssen Sie sowohl die E-Invoicing-Pflicht (für B2B) als auch die E-Reporting-Pflicht (für B2C und grenzüberschreitende Geschäfte) nach demselben Zeitplan wie inländische Unternehmen erfüllen.
Zeitplan in Phasen: Was wann passiert
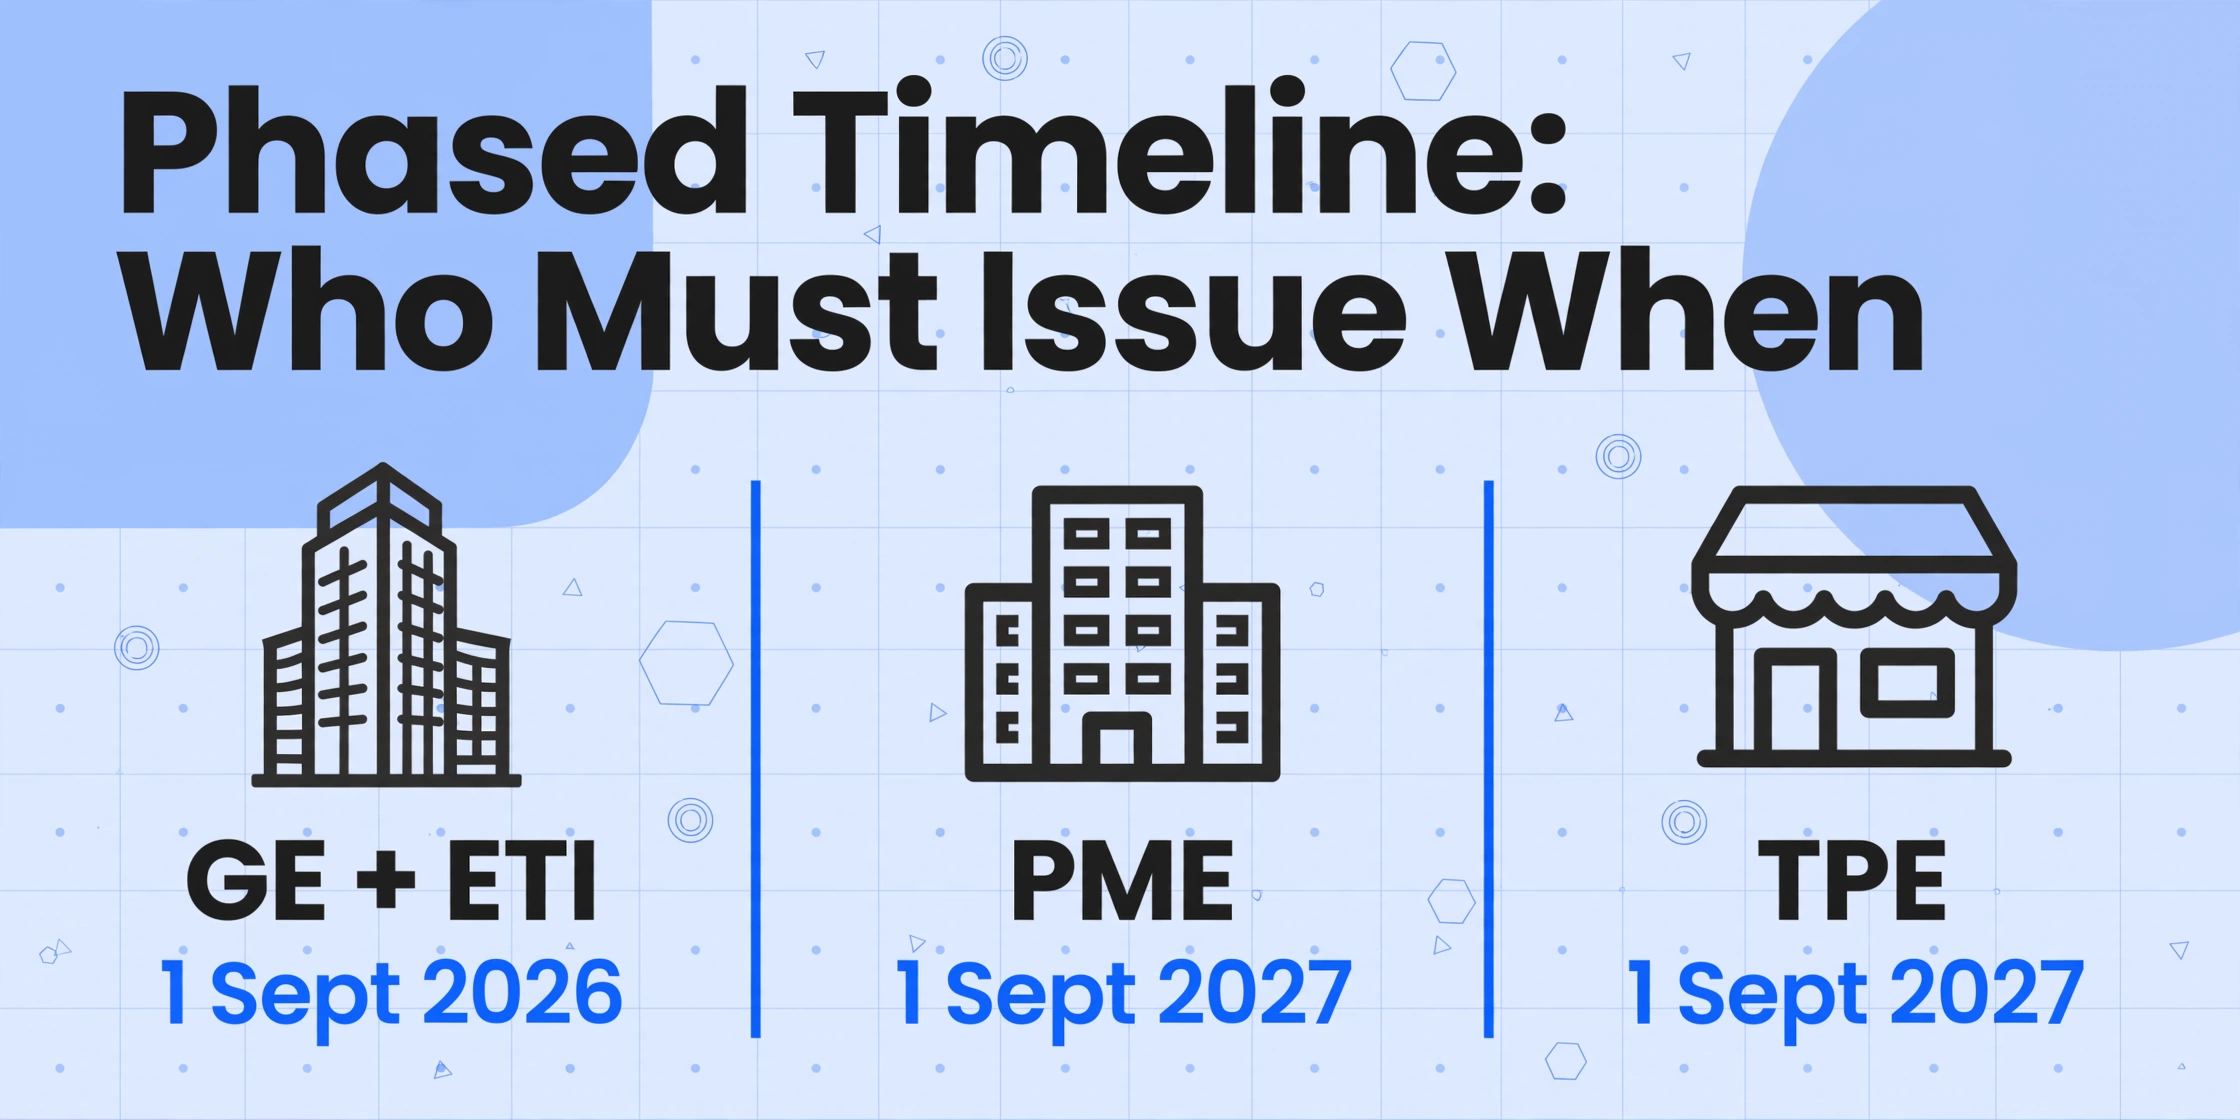
Die Einführung folgt einer Zwei-Wellen-Struktur. Alle Unternehmen müssen ab dem ersten Tag E-Rechnungen empfangen können. Die Pflicht, E-Rechnungen auszustellen (und E-Reporting einzuhalten), wird schrittweise nach Unternehmensgröße eingeführt. Die Pilotphase zum Testen des B2B-Austauschs mit Produktionsdaten begann am 23. Februar 2026, und die DGFiP veröffentlichte ihr erstes offizielles Register zugelassener Plattformen am 17. Januar 2026.
| Datum | Betroffene Einheiten | Empfangspflicht | Ausstellungspflicht | E-Reporting |
|---|---|---|---|---|
| 1. Sept. 2026 | Alle umsatzsteuerlich registrierten Unternehmen | Verpflichtend | — | — |
| 1. Sept. 2026 | Großunternehmen (GE) + mittelgroße Unternehmen (ETI) | Verpflichtend | Verpflichtend | Verpflichtend |
| 1. Sept. 2027 | KMU (PME) + Kleinstunternehmen (TPE) | Verpflichtend | Verpflichtend | Verpflichtend |
Die französische Regierung hat angedeutet, dass sowohl die Fristen im September 2026 als auch im September 2027 um ein Quartal (auf Dezember des jeweiligen Jahres) verschoben werden könnten, falls das Plattform-Ökosystem nicht vollständig bereit ist. Unternehmen sollten für September planen, aber einen Puffer einbauen, der eine mögliche Verschiebung abdeckt.
Wenn Ihr Unternehmen ein Großunternehmen oder ETI ist, liegt die Ausstellungsfrist etwa 60 Tage ab heute entfernt. Die Empfangsfrist ist für alle dasselbe Datum — und „Empfangsfähigkeit“ bedeutet, vor dem 1. September eine registrierte Plattform, ein konfiguriertes ERP- oder Buchhaltungssystem und bestätigte Interoperabilität mit Ihren Handelspartnern zu haben.
Was ist Factur-X und warum es wichtig ist
Factur-X ist ein deutsch-französisches hybrides E-Rechnungsformat, das gemeinsam vom französischen Forum National de la Facture Électronique (FNFE-MPE) und dem deutschen Forum elektronische Rechnung Deutschland (FeRD) entwickelt wurde. Seit Version 2.0 ist es technisch identisch mit ZUGFeRD 2.x — dasselbe XML-Schema, dieselben fünf Profile, dieselbe PDF/A-3-Containerstruktur. Der einzige Unterschied ist der Dateiname der eingebetteten XML: factur-x.xml in Frankreich, zugferd-invoice.xml in Deutschland.
Das Format kombiniert zwei Darstellungen derselben Rechnung in einer einzigen Datei. Die PDF/A-3-Ebene liefert ein menschenlesbares, druckbares Dokument, das wie jede herkömmliche Rechnungs-PDF aussieht. Die eingebettete XML-Ebene (nach UN/CEFACT CII-Syntax) enthält dieselben Daten in strukturierter Form und ermöglicht eine automatisierte Verarbeitung ohne OCR oder manuelle Nacherfassung. Da PDF/A-3 Anhänge jeglichen Dateityps erlaubt, wird die XML als eingebettete Datei gespeichert, deren Metadaten sie als strukturierte Rechnungsdaten des hybriden Dokuments kennzeichnen.
Die fünf Factur-X-Profile
Nicht jede Factur-X-Rechnung enthält dieselbe Tiefe strukturierter Daten. Der Standard definiert fünf Konformitätsprofile, die jeweils mehr Felder hinzufügen. Die Profilebene bestimmt, wie viele maschinenlesbare Daten das empfangende System direkt aus der XML extrahieren kann.
| Profil | Inhalt | EN 16931-konform? | Pflichtkonform? |
|---|---|---|---|
| MINIMUM | Rechnungsnummer, Datum, Namen & Kennungen von Verkäufer/Käufer (SIRET, USt-IdNr.), Gesamtbetrag, USt-Gesamtbetrag | Nein | Nein |
| BASIC WL (Without Lines) | MINIMUM + erweiterte Kopfdaten, keine Positionsdetails | Nein | Nein |
| BASIC | BASIC WL + Rechnungspositionen mit Mengen und Preisen | Nein | Nein |
| EN 16931 (auch COMFORT) | Alle Pflichtfelder nach EN 16931: Positionen, USt-Aufschlüsselung, Zahlungsbedingungen, Bankdaten, vollständige Verkäufer-/Käuferinformationen, Lieferdetails | Ja | Ja |
| EXTENDED | EN 16931 + Lieferdetails, Mehrparteienrollen, Vertragsreferenzen, branchenspezifische Felder | Ja | Ja |
Wichtige Unterscheidung: Nur das Profil EN 16931 (Comfort) und das Profil EXTENDED erfüllen den europäischen Standard. Wenn Ihr Lieferant eine Factur-X-Rechnung im Profil MINIMUM oder BASIC sendet, enthält die eingebettete XML allein nicht genügend strukturierte Daten für eine vollständig automatisierte Verarbeitung — auch wenn die Rechnung rechtlich gültig sein mag. Ihr Kreditorenbuchhaltungsteam muss die fehlenden Daten entweder aus der visuellen PDF-Ebene extrahieren oder eine Rechnung mit höherem Profil anfordern.
Für das B2B-Mandat verlangt die DGFiP mindestens das EN 16931-Profil für Factur-X-Rechnungen, die über anerkannte Plattformen ausgetauscht werden. In der Praxis können die meisten unternehmensgeeigneten Buchhaltungsprogramme in Frankreich (wie Cegid, Sage France, EBP oder Pennylane) das EN 16931-Profil erzeugen. Die Herausforderung liegt auf der Empfängerseite, insbesondere wenn Ihr Unternehmen ein anderes ERP verwendet, das CII XML nicht nativ verarbeiten kann.
Das Y-Modell: PPF und Plateformes Agréées
Frankreich betreibt für die Übermittlung von E-Rechnungen eine „Y-Modell"-Architektur. Anders als beim Clearance-Modell in Polen oder Italien (bei dem jede Rechnung vor ihrer Gültigkeit über eine einzige staatliche Plattform zur Validierung läuft), setzt das französische Modell auf private anerkannte Plattformen als Vermittler, während die öffentliche Plattform als zentrale Drehscheibe und Verzeichnis fungiert.
Zwei Arten von Plattformen nehmen am System teil:
- PPF (Portail Public de Facturation) — Die öffentliche Plattform, eine Weiterentwicklung des bestehenden Chorus Pro-Portals, das seit 2017 die B2G-Rechnungsstellung abwickelt. Der PPF fungiert als nationales Rechnungsverzeichnis, als Meldeweg an die DGFiP und als kostenlose Ausweichlösung für Aussteller mit geringem Volumen. Unternehmen können Rechnungen direkt über den PPF übermitteln, ohne eine private Plattform einzubinden.
- PA (Plateforme Agréée, früher PDP genannt) — Staatlich anerkannte private Plattformen, die E-Rechnungen zwischen Unternehmen versenden, empfangen und weiterleiten. PAs übernehmen die Formatkonvertierung, die Schematron-Validierung und leiten die erforderlichen Daten an die Steuerverwaltung weiter. Unternehmen können jede registrierte PA wählen, und PAs tauschen Rechnungen untereinander über den PPF-Hub aus.
Der direkte Rechnungsaustausch zwischen Unternehmen (Versand einer PDF per E-Mail oder einer Papierrechnung) wird für betroffene Transaktionen nicht mehr zulässig sein, sobald das Mandat greift. Jede Rechnung muss entweder über den PPF oder eine PA laufen. Die DGFiP veröffentlichte die erste offizielle Liste der anerkannten PAs am 17. Januar 2026, mit über 40 registrierten Plattformen Stand Juni 2026, darunter Dienste von Avalara, SEEBURGER, EDICOM und spezialisierten französischen Anbietern.
E-Reporting: Die Pflicht, die leicht übersehen wird
Die meisten Compliance-Diskussionen drehen sich um die E-Invoicing, doch die französische Vorgabe umfasst eine separate E-Reporting-Pflicht, die für eine breitere Palette von Transaktionen gilt. E-Reporting verlangt von Unternehmen, Transaktionsdaten an die DGFiP zu übermitteln, und zwar für:
- B2C-Transaktionen — Verkäufe an nicht umsatzsteuerlich registrierte Privatpersonen müssen mit Daten auf Transaktionsebene gemeldet werden, auch wenn keine strukturierte Rechnung erforderlich ist.
- Grenzüberschreitende B2B-Transaktionen — Lieferungen an oder von umsatzsteuerlich registrierten Einheiten außerhalb Frankreichs müssen gemeldet werden, einschließlich der USt-IdNr. des Geschäftspartners, des Transaktionswerts und der anwendbaren Umsatzsteuerbehandlung.
- Zahlungsdaten — Bei bestimmten Transaktionen, bei denen die Umsatzsteuer bei Zahlungseingang statt bei Ausstellung fällig wird, müssen Zahlungsinformationen an die DGFiP übermittelt werden.
E-Reporting folgt demselben gestaffelten Zeitplan wie E-Invoicing: GE/ETI-Einheiten müssen ab September 2026 konform sein, alle anderen Unternehmen ab September 2027. Das Bußgeld für nicht konformes E-Reporting beträgt €250 pro Übermittlung, begrenzt auf €15,000 pro Kalenderjahr.
Für Organisationen, die in Frankreich B2C-Geschäfte betreiben (E-Commerce, Einzelhandel, Gastgewerbe) oder grenzüberschreitende Transaktionen mit französischen Einheiten haben, kann E-Reporting die operativ anspruchsvollere Pflicht sein. Anders als beim E-Invoicing — wo das strukturierte Format den Datenfluss automatisch abwickelt — erfordert E-Reporting oft die Aggregation von Transaktionsdaten aus Systemen, die nie dafür ausgelegt waren, strukturierte Steuerberichte auszugeben.
Praktische Compliance-Checkliste
Die folgenden Schritte gelten unabhängig davon, ob Ihre Organisation E-Rechnungen ausstellen, empfangen oder beides muss. Die Checkliste ist nach Abhängigkeiten geordnet: Jeder Schritt setzt voraus, dass der vorherige abgeschlossen ist.
Was mit der visuellen Ebene geschieht: Wenn XML nicht ausreicht
Eine verbreitete Annahme zu E-Invoicing-Pflichten ist, dass strukturiertes XML die Notwendigkeit von Dokumentenextraktionstools überflüssig macht. Wenn jede Rechnung als sauberes XML mit allen erforderlichen Feldern eingeht, so das Argument, gibt es nichts zu „extrahieren". In der Realität wird der Übergang zur vollständig strukturierten E-Invoicing-Pflicht Jahre dauern, und selbst nachdem die Pflicht vollständig in Kraft ist, wird ein erheblicher Teil der eingehenden Rechnungen mit unvollständigen oder fehlenden strukturierten Daten eintreffen.
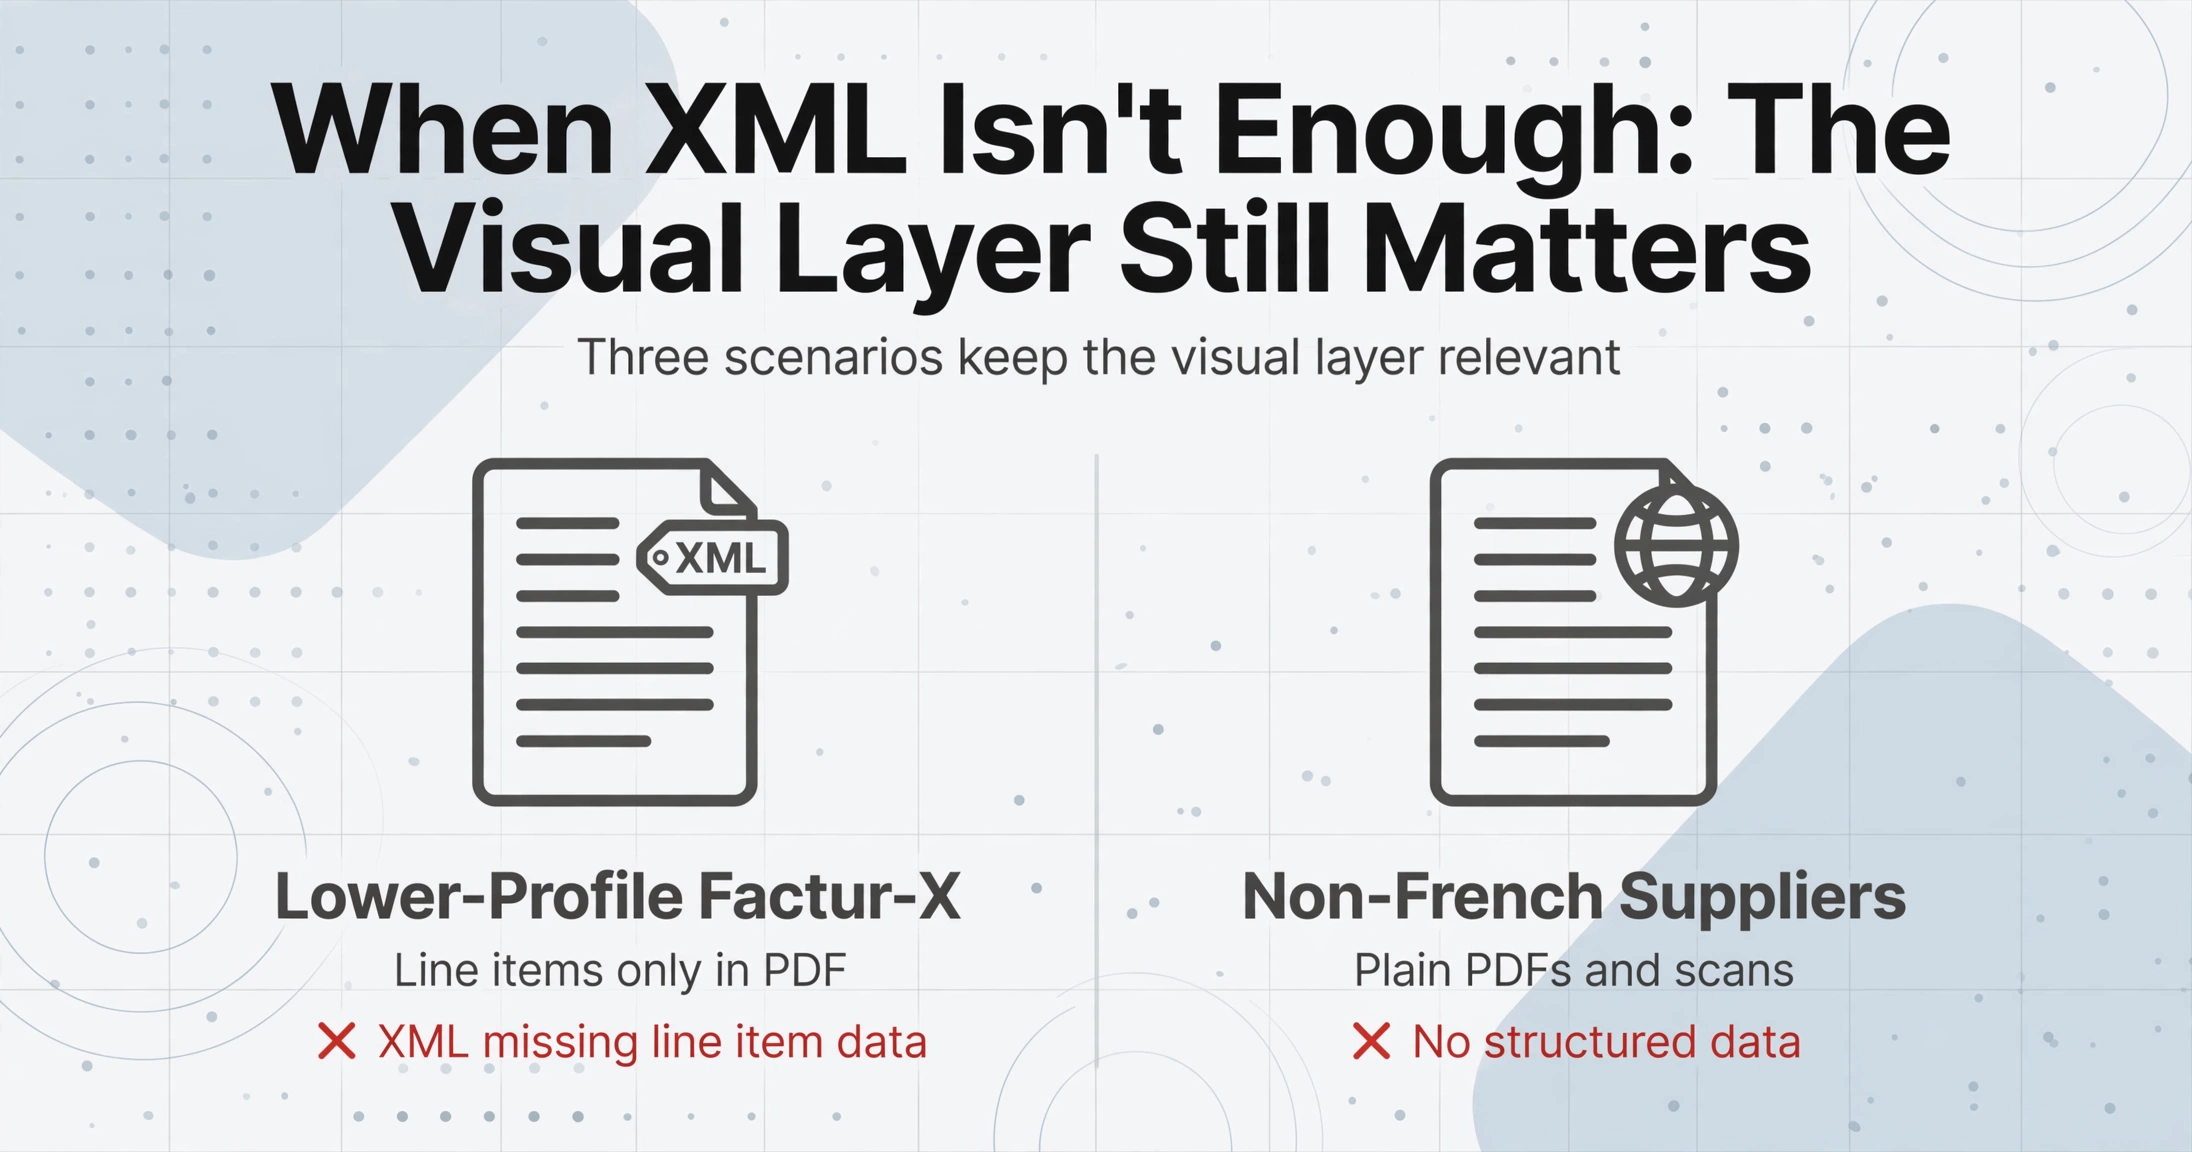
Drei Szenarien halten die visuelle Ebene relevant:
1. Factur-X-Rechnungen mit niedrigerem Profil von kleinen Lieferanten. Ein Kleinstunternehmen, das den kostenlosen Konvertierungsdienst der PPF nutzt, kann Factur-X-Rechnungen im Profil MINIMUM oder BASIC WL senden. Das XML enthält dann den Rechnungsbetrag und den MwSt.-Betrag, aber die Positionsdetails liegen nur in der visuellen PDF-Ebene. Um diese Daten zu extrahieren, muss das PDF-Bild gelesen werden — hier wird ein KI-Extraktionstool erforderlich.
2. Rechnungen von nicht-französischen Lieferanten, die keine strukturierten Formate verwenden. Die Pflicht gilt nur für inländische B2B-Transaktionen zwischen in Frankreich umsatzsteuerlich registrierten Unternehmen. Rechnungen von EU- oder internationalen Lieferanten werden weiterhin als einfache PDFs, gescannte Bilder oder E-Mails eintreffen. Diese Rechnungen müssen dennoch verarbeitet werden — und sie müssen denselben AP-Workflow speisen wie die strukturierten.
3. Historische und prüfungsrelevante PDFs. Archivierte Rechnungen und Lieferantenunterlagen, die vor der Pflicht entstanden sind, liegen als PDFs oder Papier vor. AP-Teams müssen Daten aus diesen Dokumenten für Prüfungen, Abstimmungen oder die Migration in neue Systeme extrahieren.
Die praktische Konsequenz: Die meisten AP-Teams werden mindestens drei bis fünf Jahre nach der Pflicht zwei parallele Rechnungsverarbeitungsströme betreiben — einen für strukturierte XML-Rechnungen (automatisch über das ERP verarbeitet) und einen für PDF-basierte Rechnungen, die eine Extraktion erfordern. Das Team, das diese beiden Ströme mit einem einzigen Tool-Set vereinheitlichen kann, spart Monate an Abstimmungsarbeit.
Hier unterscheidet sich die semantikbasierte Extraktion vom positionsbasierten OCR-Ansatz, den viele AP-Automatisierungsanbieter anbieten. Custom Column Extraction — bei der Sie die gewünschten Datenfelder definieren und die KI sie findet, indem sie versteht, was jedes Feld bedeutet, und nicht, wo es auf der Seite steht — funktioniert mit jeder visuellen Eingabe, sei es ein gescanntes PDF, ein Handyfoto einer Papierrechnung oder die visuelle Ebene eines Factur-X-Hybriddokuments. Dieselben Spaltendefinitionen, die bei strukturierten XML-Rechnungen auf Ihre ERP-Felder abgebildet werden, können auf PDF-Rechnungen angewendet werden und erzeugen Ausgaben im selben Schema.
ImageToTable.ai beispielsweise ist genau für diese Lücke konzipiert. Es akzeptiert PDF-, JPG- und PNG-Eingaben — einschließlich der PDF-Ebene eines Factur-X-Dokuments — und extrahiert die von Ihnen angegebenen Daten in strukturierte Tabellen, die zu Ihrem bestehenden AP-Workflow passen. Statt einer separaten OCR-Pipeline für den PDF-Stream und eines XML-Parsers für den strukturierten Stream bewältigt ein einziger Batch-First-Verarbeitung-Workflow beides, und die Ergebnisse werden zu einer einheitlichen Ausgabe zusammengeführt.
Einen breiteren Überblick darüber, wie sich das französische Mandat in die globale E-Invoicing-Landschaft einfügt, finden Sie unter Global E-Invoicing Compliance 2026: What Finance Teams Need to Know. Für einen Schritt-für-Schritt-Bereitschaftsplan, der mehrere Jurisdiktionen abdeckt, bietet 90 Days to E-Invoicing Compliance: An AP Readiness Checklist einen phasierten Kalender über den Mandatszyklus 2026–2027.
Häufig gestellte Fragen
Ist Factur-X dasselbe wie ZUGFeRD?
Ja, seit ZUGFeRD 2.0 (2019) sind Factur-X und ZUGFeRD technisch identische Standards. Sie verwenden dasselbe UN/CEFACT CII XML-Schema, dieselben fünf Profile und denselben PDF/A-3-Container. Der einzige Unterschied sind das Branding und der Dateiname der eingebetteten XML. Eine Factur-X EN 16931 Rechnung ist mit einer ZUGFeRD 2.x COMFORT Rechnung austauschbar.
Was passiert, wenn wir eine Basic WL Factur-X Rechnung von einem Lieferanten erhalten?
Die Rechnung ist rechtlich gültig (das französische Recht erklärt Rechnungen mit niedrigeren Profilen nicht für ungültig), aber die eingebettete XML enthält keine Positionsdaten. Sie müssen entweder (a) den Lieferanten bitten, Rechnungen im EN 16931 Profil oder höher zu senden, oder (b) die Positionsdetails mithilfe von Extraktionssoftware aus der visuellen PDF-Ebene extrahieren. Ihre zugelassene Plattform bietet möglicherweise auch einen Dienst zur Formatanreicherung an, der jedoch zusätzliche Gebühren verursachen kann.
Gilt die Pflicht für uns, wenn wir ein ausländisches Unternehmen mit französischer Umsatzsteuer-Identifikationsnummer sind?
Ja. Jedes Unternehmen mit einer französischen Umsatzsteuer-Identifikationsnummer muss alle E-Invoicing- und E-Reporting-Pflichten nach demselben Zeitplan erfüllen wie inländische französische Unternehmen. Dies betrifft häufig Nicht-EU-Unternehmen, die Waren in französischen Lagern (Fulfilment-Centern) lagern, sowie EU-Unternehmen, die oberhalb der Fernverkaufsschwelle nach Frankreich verkaufen.
Wie hoch ist die Strafe bei Nichteinhaltung?
Die Verordnung Nr. 2021-1190 legt eine Strafe von €15 pro nicht konformer E-Rechnung fest, begrenzt auf €15.000 pro Kalenderjahr. Bei Verstößen gegen das E-Reporting beträgt die Strafe €250 pro nicht konformer Übermittlung, ebenfalls begrenzt auf €15.000 pro Jahr. Die Strafe kann bei erstmaligen Verstößen erlassen werden, wenn diese innerhalb von 30 Tagen behoben werden. Mit dem Finanzgesetz 2026 hat die DGFiP zusätzliche Befugnisse, förmliche Mitteilungen zu erlassen und bei wiederholter Nichteinhaltung eskalierende Bußgelder zu verhängen.
Können wir eine in einem anderen EU-Land registrierte zugelassene Plattform nutzen?
Nein. Nur bei der DGFiP registrierte und im offiziellen Register veröffentlichte PAs dürfen französische B2B-E-Rechnungen verarbeiten. Allerdings haben mehrere internationale E-Invoicing-Anbieter (darunter Avalara, SEEBURGER und EDICOM) den PA-Status in Frankreich erhalten. Wenn Ihr bestehender E-Invoicing-Partner bereits registriert ist, können Sie weiterhin mit ihm zusammenarbeiten. Die DGFiP hat das erste Register im Januar 2026 veröffentlicht, mit regelmäßigen Aktualisierungen.
Was, wenn mein Lieferant zu klein ist, um strukturierte Factur-X Rechnungen zu erstellen?
Der PPF bietet einen kostenlosen Dienst an, bei dem kleine Lieferanten eine einfache PDF-Rechnung hochladen können und die Plattform sie mithilfe von OCR in Factur-X umwandelt. Die resultierende Rechnung verwendet in der Regel das MINIMUM-Profil, was bedeutet, dass die XML nur grundlegende Kopfdaten enthält. Für eine vollständige Datenextraktion müssen Sie möglicherweise dennoch die visuelle PDF-Ebene verarbeiten. Die Pflicht sieht eine Übergangstoleranz für Kleinstunternehmen vor, aber bis September 2027 müssen alle Lieferanten strukturierte Rechnungen senden.
Das Fazit
Frankreichs Factur-X-Pflicht ist nicht nur eine weitere Compliance-Frist für die E-Rechnungsstellung. Sie ist die erste große europäische Pflicht, die auf einem hybriden Format basiert, das bewusst die strukturierte und die unstrukturierte Welt verbindet — und genau diese Hybridnatur bedeutet, dass die Übergangsphase chaotischer verlaufen wird als in reinen XML-Regimen. Ihr AP-Team wird einige Rechnungen als vollständige strukturierte Daten erhalten und andere als PDFs mit teilweiser oder fehlender XML — oft vom selben Lieferanten an verschiedenen Tagen.
Die Teams, die diesen Übergang am reibungslosesten bewältigen, werden jene sein, die aufhören, strukturierte und unstrukturierte Rechnungen als getrennte Workflows zu behandeln. Wenn Ihr Extraktionstool die visuelle Ebene einer Factur-X-PDF mit denselben Felddefinitionen lesen kann, die Ihr ERP für UBL- oder CII-XML verwendet, spielt die Profilebene einer eingehenden Rechnung keine Rolle mehr — jede Rechnung speist denselben Prozess.
Testen Sie Ihre Empfangsinfrastruktur vor September. Bestätigen Sie Ihre PA-Registrierung. Kartieren Sie Ihre E-Reporting-Datenquellen. Und für die Rechnungen, die ohne vollständige XML eintreffen — und das werden viele sein, länger als irgendjemand erwartet — halten Sie einen visuellen Extraktionsweg bereit. Die Pflicht beginnt mit einer Frist, doch der Formatübergang dauert Jahre.