O que é um CFDI?
Um guia para iniciantes sobre o sistema de fatura eletrônica do México
Na primeira vez que um fornecedor mexicano enviar uma fatura, serão recebidos dois arquivos: um PDF que se parece com qualquer outra fatura e um arquivo XML cujo conteúdo parece código de computador. Pode haver a tentação de ignorar o XML, processar o PDF e seguir em frente. Mas no México, o XML é a fatura real — o PDF é apenas uma impressão. Tudo sobre como lidar com este documento decorre desse único fato.
Principais Conclusões
- Um CFDI não é um PDF com campos extras — o XML é o documento legalmente válido, assinado digitalmente e validado por um PAC certificado pelo governo antes de chegar à sua caixa de entrada.
- Um único código de Método de Pago — PPD em vez de PUE — significa que a única fatura recebida gerará um CFDI de Pago separado para cada parcela de pagamento, triplicando os documentos que devem ser acompanhados ao longo de meses.
- O ImageToTable.ai extrai todos os campos do CFDI de XML e PDF sem necessidade de criação de modelo, de modo que uma única configuração de colunas funciona em todos os formatos de fornecedores, pois lê o conteúdo em vez de coordenadas de página.
Você Acabou de Receber um CFDI. O Que Está Vendo?
O termo CFDI significa Comprobante Fiscal Digital por Internet — Comprovante Fiscal Digital pela Internet. É o formato obrigatório de fatura eletrônica do México, usado em toda transação comercial no país desde 2014, quando o governo tornou a emissão de notas fiscais eletrônicas obrigatória para todos os contribuintes. Mas chamá-lo apenas de "fatura eletrônica" não faz jus ao que realmente acontece. Na maioria dos países, uma fatura eletrônica é um PDF gerado por um software de contabilidade e enviado por e-mail ao cliente. No México, um CFDI é um documento XML que passa por um ponto de validação do governo antes de se tornar legalmente válido — e o governo recebe uma cópia de cada fatura validada em tempo real.
Aqui está a maneira mais simples de entender a diferença. Nos Estados Unidos ou na Europa, a sequência de faturamento é: emitir → enviar → reportar depois (no fechamento do mês ou na declaração de impostos). No México, a sequência é: gerar → validar → carimbar → reportar agora (em tempo real). O governo mexicano vê a transação antes da sua empresa. A fatura não existe legalmente até que o sistema do governo a aprove.
Os dois arquivos anexados ao e-mail do seu fornecedor representam duas visões da mesma transação. O arquivo XML (eXtensible Markup Language) é o documento legalmente definitivo — ele contém os dados estruturados, as assinaturas digitais do emissor e da autoridade certificadora do governo, e o identificador único que vincula permanentemente esta transação à infraestrutura fiscal do México. O PDF é uma representação visual legível por humanos, regulamentada pelo SAT para incluir um QR Code que remete ao portal de verificação do governo, mas sem peso legal independente. Quando os dois entram em conflito, o XML vence. Quando você precisa comprovar uma transação para o SAT, você apresenta o XML. Quando arquiva registros pelo período de retenção obrigatório de cinco anos, o XML é o que você guarda.
O conceito essencial para levar: No México, a fatura legal não é o pedaço de papel — ou o PDF — que você pode ler com os olhos. É o arquivo de dados estruturados que uma máquina pode ler, com prova criptográfica de que o governo o validou. Todo o resto do sistema deriva deste princípio.
Por que o México criou este sistema — Do papel à liberação em tempo real
O México foi um dos primeiros países do mundo a tornar a fatura eletrônica obrigatória, e o fez para resolver um conjunto específico de problemas que as faturas em papel geravam. Antes do CFDI, as empresas emitiam recibos fiscais físicos — formulários impressos em múltiplas vias — e o SAT (Serviço de Administração Tributária, autoridade fiscal federal do México) não tinha visibilidade em tempo real sobre quem vendia o quê para quem. As empresas podiam emitir faturas com valores diferentes da transação real. Podiam emitir faturas para transações que nunca ocorreram — prática conhecida como facturación falsa (faturamento falso) que custava bilhões de pesos anuais aos cofres mexicanos. A capacidade de auditoria era limitada a amostragens. A diferença entre o declarado e o que realmente ocorria era grande o suficiente para ser um problema estrutural na arrecadação de impostos.
O sistema CFDI foi introduzido em fases. Em 2004, a fatura eletrônica tornou-se uma alternativa opcional ao papel. Em 2010, o governo a tornou obrigatória para grandes empresas. Em 2014, a obrigatoriedade foi estendida a todos os contribuintes do México — de multinacionais a profissionais autônomos e pequenos empresários. Em 2022, o sistema foi atualizado para sua versão atual, CFDI 4.0, que adicionou requisitos mais rigorosos de validação do receptor e formalizou o sistema de códigos de motivo de cancelamento.
O design do sistema resolve um problema de fiscalização tributária ao inverter a sequência tradicional de fatura, remessa e declaração. No modelo antigo, as autoridades fiscais viam as transações semanas ou meses depois de ocorrerem — tempo suficiente para que discrepâncias fossem ocultadas. No modelo CFDI, cada fatura é validada e registrada em um banco de dados central no momento da criação. O SAT pode consultar esse banco de dados em tempo real. Pode cruzar faturas de diferentes contribuintes para detectar inconsistências. Pode sinalizar padrões de cancelamento que sugerem que uma empresa está emitindo e cancelando faturas para manipular a receita declarada. O sistema foi criado para visibilidade — e essa visibilidade se estende à sua empresa como compradora. Cada CFDI que seus fornecedores emitem para você é registrado contra seu RFC no banco de dados do SAT, criando um rastro permanente e auditável de cada transação B2B que sua empresa realiza no México.
Os Três Participantes: SAT, PAC e o Contribuinte
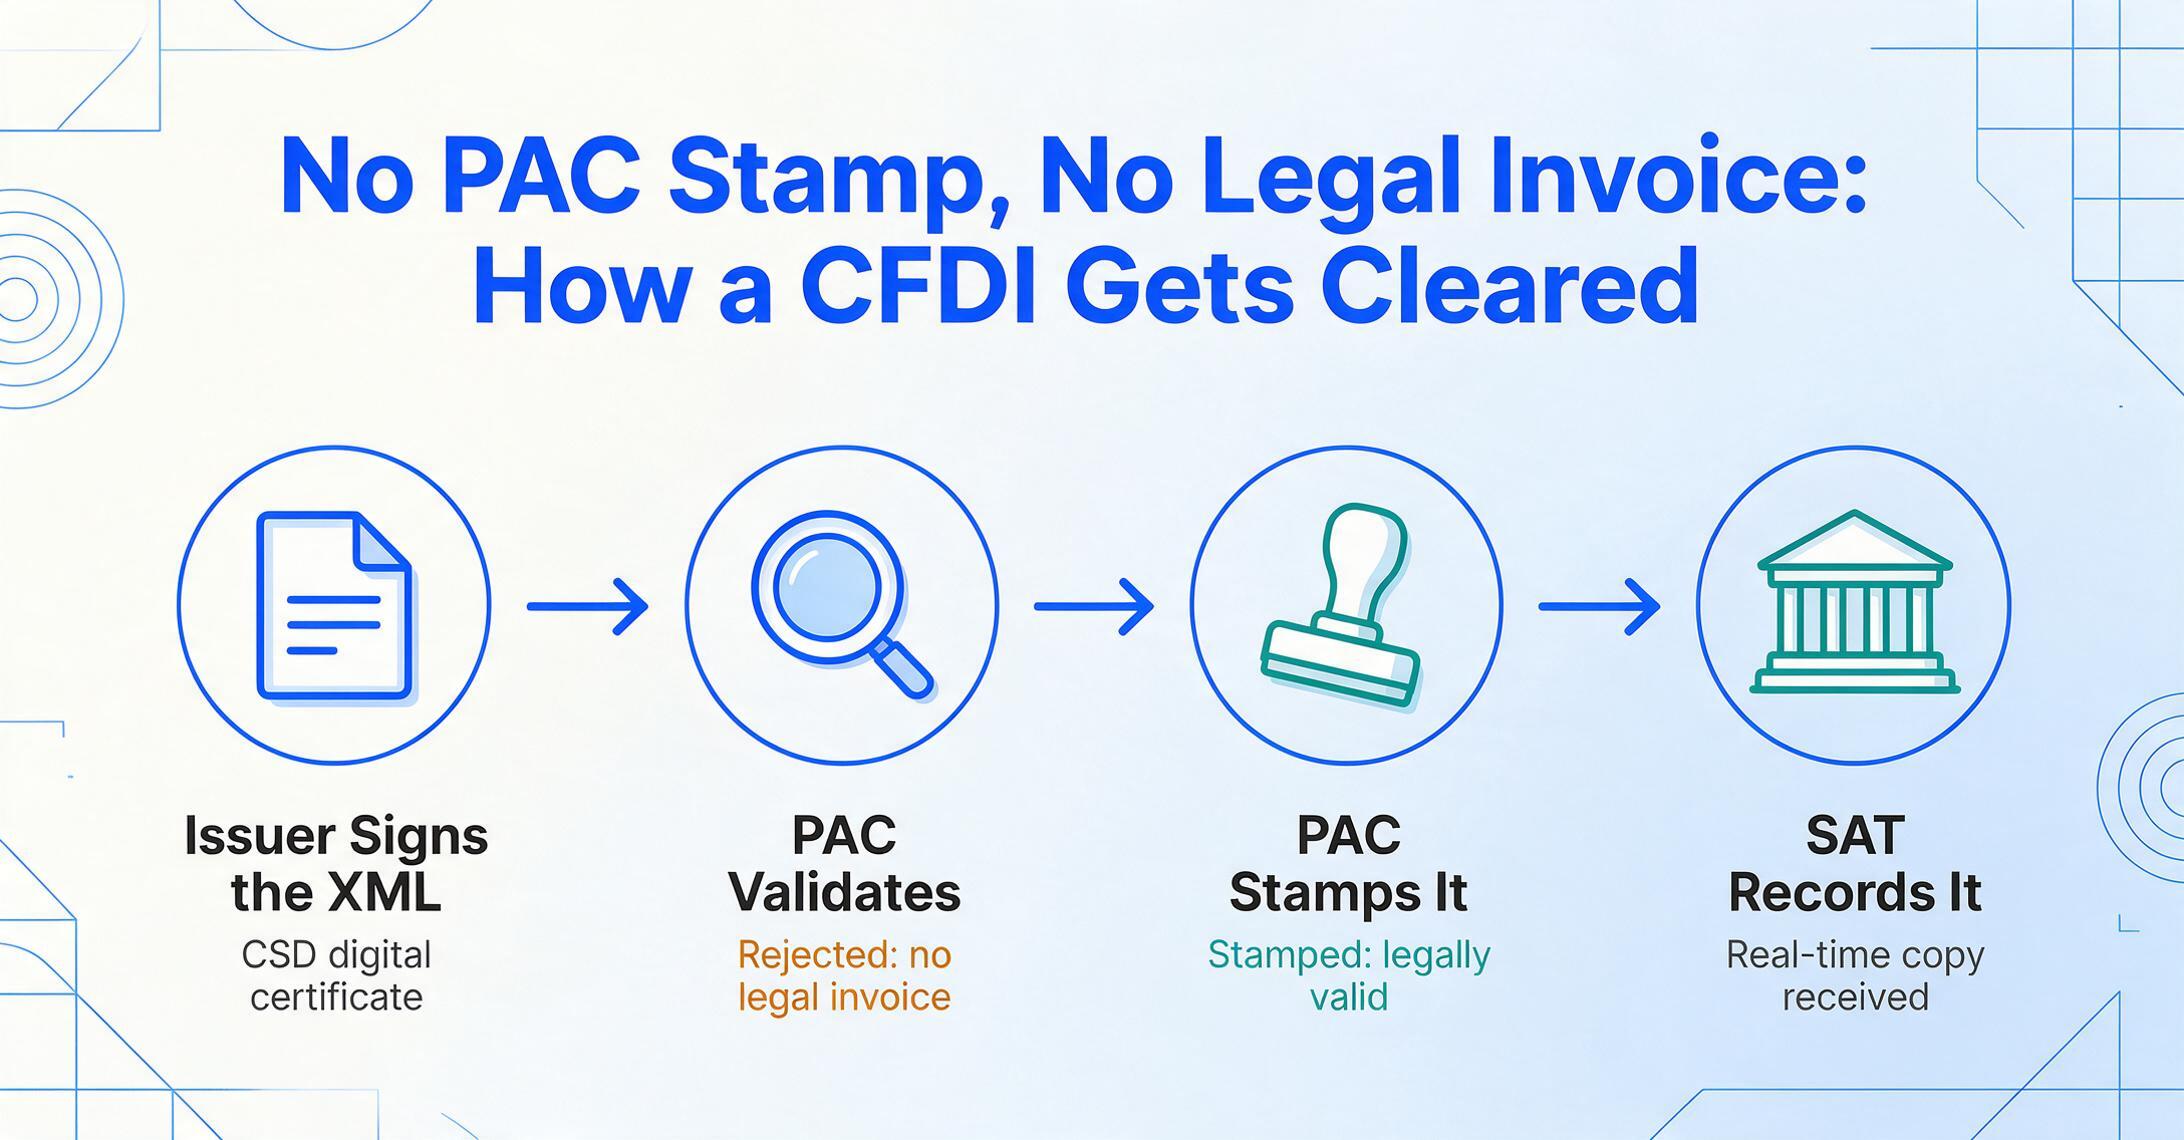
Um CFDI não vai diretamente do fornecedor ao comprador. Ele passa por um intermediário que a maioria dos sistemas de faturamento de outros países não possui. Compreender os papéis dos três participantes — e a sequência em que eles interagem — é a base para entender todo o resto do sistema.
O Contribuinte (Contribuyente) — O Emitente
O fornecedor mexicano. Ele gera o XML do CFDI a partir do seu ERP ou sistema de faturamento, assina digitalmente com seu CSD (Certificado de Sello Digital — um certificado criptográfico emitido pelo SAT que comprova sua identidade) e o transmite ao PAC escolhido para validação. O contribuinte é legalmente responsável pela precisão dos dados no CFDI.
O PAC (Proveedor Autorizado de Certificación) — O Validador
Uma empresa privada certificada pelo SAT que atua como intermediária entre os contribuintes e a autoridade fiscal. O PAC valida a estrutura do XML conforme o padrão técnico do Anexo 20, verifica se os RFCs do emitente e do receptor existem e estão ativos no registro do SAT, confere a assinatura digital e — se tudo estiver correto — aplica o timbre fiscal digital (selo fiscal digital). Esse processo é chamado de timbrado (selagem). Em seguida, o PAC transmite o CFDI selado ao SAT e o devolve ao emitente. Sem a selagem do PAC, o CFDI não tem validade legal. Os PACs cobram taxas por fatura, geralmente alguns pesos mexicanos por documento.
O SAT (Servicio de Administración Tributaria) — A Autoridade Fiscal
A autoridade fiscal federal do México, equivalente ao IRS nos Estados Unidos ou ao HMRC no Reino Unido. O SAT recebe cada CFDI validado em tempo real pela rede de PACs e o armazena em um banco de dados central. Ele atribui a cada CFDI um UUID (um identificador universal exclusivo de 36 caracteres, também chamado de Folio Fiscal) que se torna a referência permanente para aquela transação. O SAT disponibiliza cada CFDI ao emitente e ao receptor por meio de seus respectivos portais fiscais (Buzón Tributario) e oferece um portal público de verificação onde qualquer pessoa pode validar a autenticidade de um CFDI inserindo seu UUID e o RFC do emitente.
A sequência — o contribuinte gera → o PAC valida → o SAT recebe — ocorre em segundos para um CFDI bem formado. O resultado é que, quando o fornecedor envia a fatura por e-mail, o documento já passou por um processo de aprobación governamental. Se o PAC a tivesse rejeitado — por RFC inválido, erro estrutural ou certificado CSD revogado — o fornecedor não teria conseguido enviá-la como um CFDI válido.
A Anatomía de um CFDI: O Que Há Dentro Desse XML
Quando se abre um arquivo XML de CFDI, se observa uma hierarquía de elementos etiquetados — algo que parece um cruzamento entre uma exportação de dados e um formulário fiscal. É essencialmente isso. O esquema CFDI 4.0, definido pelo Anexo 20 da Resolución Miscelánea Fiscal, especifica exatamente quais elementos devem estar presentes, em que ordem e com quais valores permitidos. Estes são os campos mais importantes ao processar faturas CFDI do lado do receptor:
| Campo | O que é | Por que é necessário |
|---|---|---|
| RFC Emisor | RFC de 12 ou 13 caracteres do fornecedor (Registro Federal de Contribuyentes) | Identifica o fornecedor no seu cadastro e na base de dados do SAT |
| RFC Receptor | RFC da sua empresa (ou o genérico XEXX010101000 se não tiver registro fiscal mexicano) | Direciona a fatura para a entidade correta; vincula o CFDI a você nos registros do SAT |
| Nombre / Razón Social | Nome legal do emissor e do receptor, exatamente como registrado no SAT | Deve coincidir exatamente com o registro do SAT — um único caractere diferente causa rejeição pelo PAC |
| Régimen Fiscal | Código do regime fiscal do emissor (ex.: 601 para corporações, 612 para pessoas físicas com atividades empresariais) | Determina o tratamento tributário da transação; incompatibilidade com as atividades reais gera alertas de auditoria |
| UUID (Folio Fiscal) | Identificador único universal de 36 caracteres atribuído pelo SAT via PAC durante o timbrado | Chave permanente que vincula este CFDI a complementos de pagamento, solicitações de cancelamento e ao portal de verificação do SAT |
| Fecha y Hora | Data e hora de emissão e certificação pelo PAC | Determina o período fiscal da transação e a janela de elegibilidade para cancelamento |
| Conceptos | Detalhamento dos itens: descrição, quantidade, unidade de medida, preço unitário, código de classificação do produto/serviço (ClaveProdServ) | Os bens ou serviços faturados — classificados usando os códigos do catálogo do SAT para referência cruzada |
| Impuestos | Detalhamento dos impostos: IVA transferido a 16%, possível retenção de IVA, retenção de ISR, IEPS (imposto especial sobre produção e serviços) | Valores de impostos por tipo e alíquota — necessários para créditos fiscais e cálculos de dedutibilidade de despesas |
| Forma de Pago | Forma de pagamento: ex.: 01 para dinheiro, 02 para cheque, 03 para transferência eletrônica, 04 para cartão de crédito/débito | Exigido para classificação fiscal do SAT; verifica o canal de pagamento em relação aos seus registros |
| Método de Pago | PUE (pagamento único) ou PPD (pagamento parcelado/diferido) | PPD exige um CFDI de pagamento separado para cada parcela — este único código triplica os documentos que você precisa gerenciar |
| Uso CFDI | Código que declara como o destinatário usará a nota fiscal: G01 para aquisição de bens, G03 para despesas gerais, P01 para definição pendente | Deve corresponder ao uso real da compra — o SAT cruza essas informações com suas declarações fiscais |
Alguns destes campos — Uso CFDI, Régimen Fiscal, Método de Pago — não têm equivalente em uma fatura padrão dos EUA ou da Europa. Eles existem porque o CFDI funciona também como documento de declaração fiscal. O emissor não está apenas informando o que vendeu. Está informando ao SAT o tratamento fiscal exato da transação, o uso pretendido da compra e a estrutura de pagamento que se seguirá. Os campos que se ignoram porque não se ajustam ao formulário padrão de fatura do ERP são os campos que o SAT usa para verificar que a posição fiscal está em conformidade com a atividade econômica.
Os Seis Tipos de CFDI — E Por Que Não Existe Apenas Um
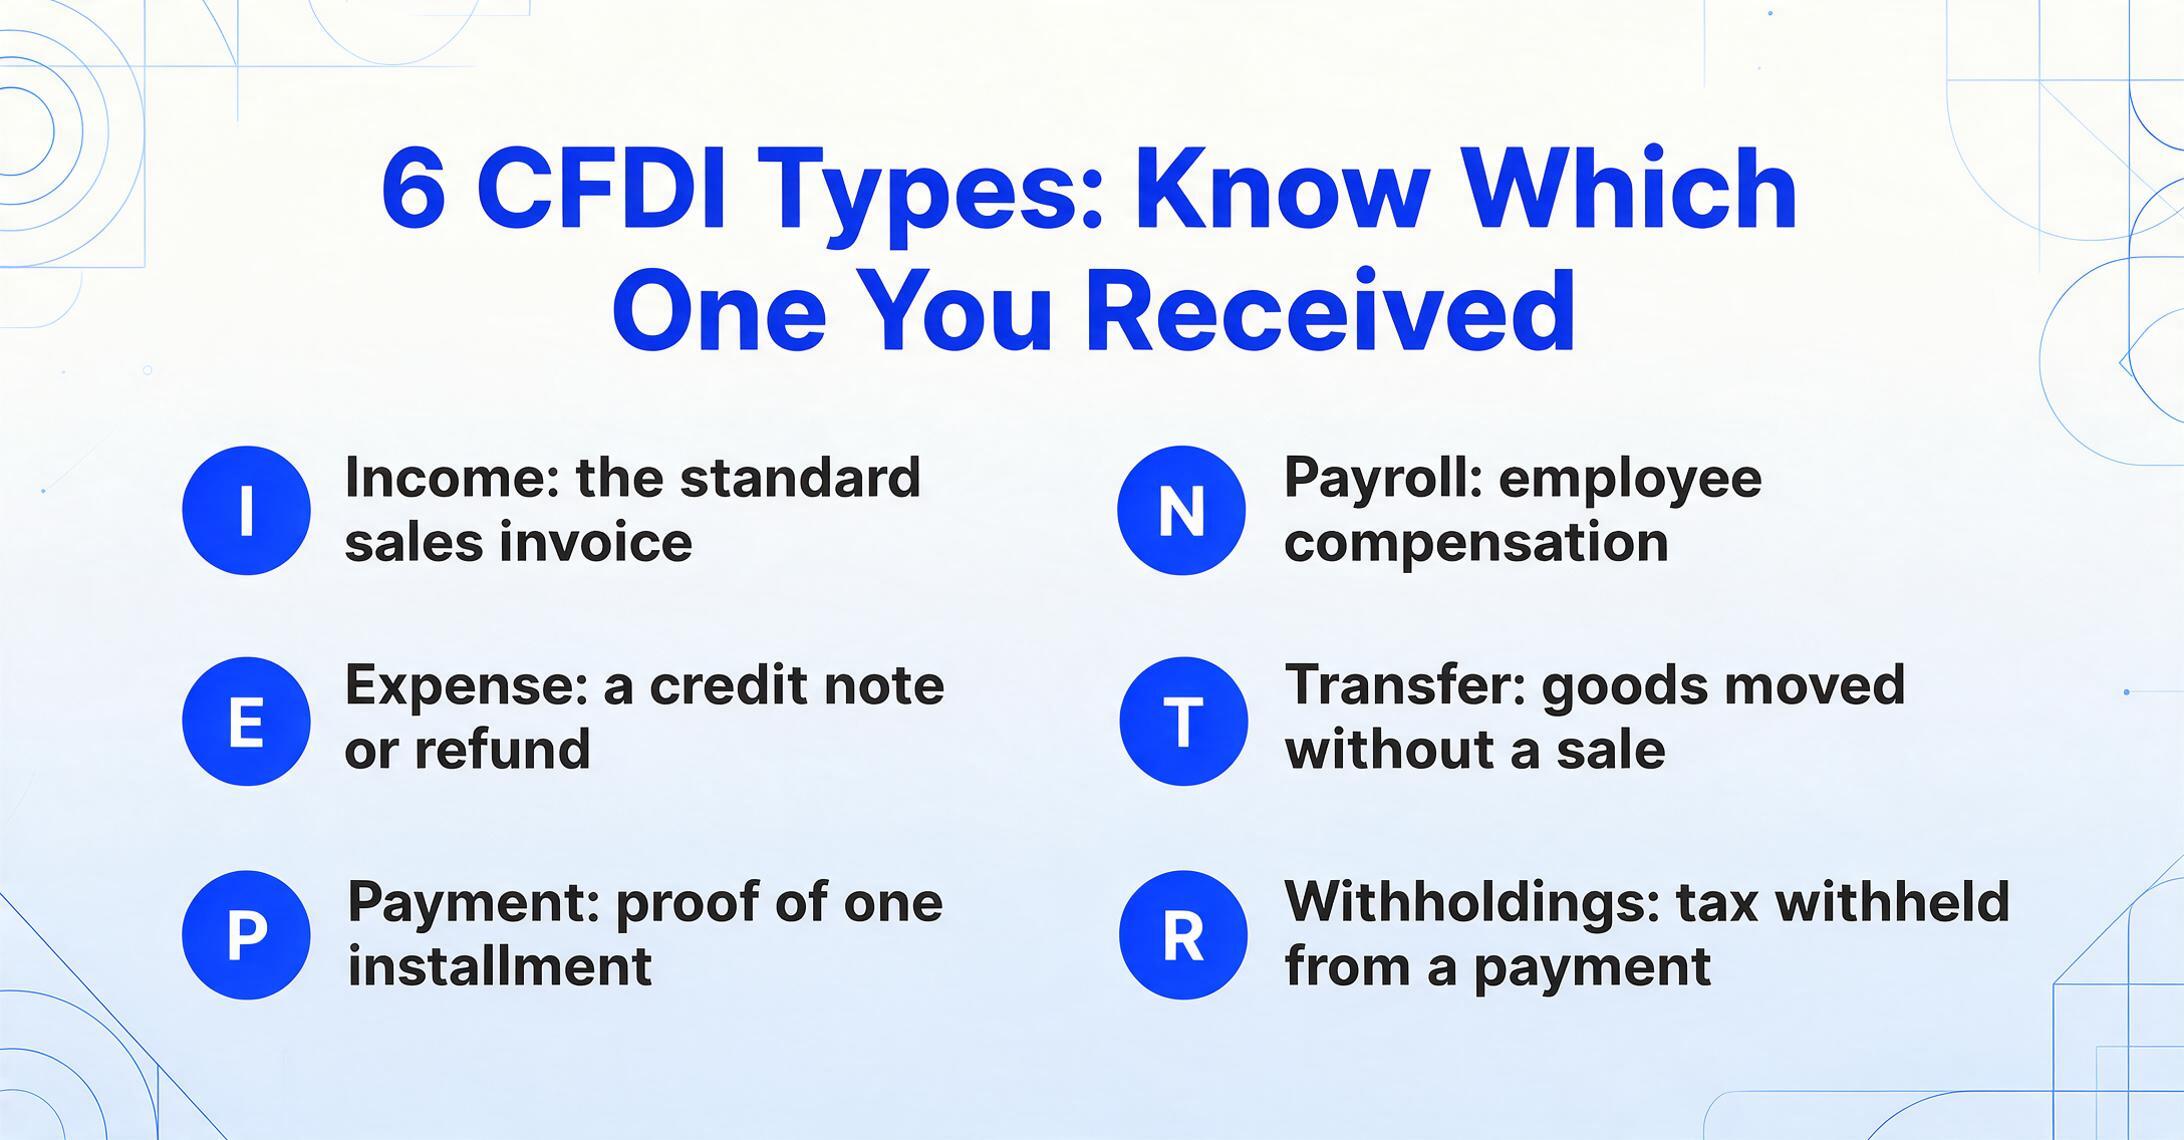
Um CFDI não é um único tipo de documento com variações. O campo Tipo de Comprobante (campo de tipo de comprovante) designa seis categorias distintas de documentos, cada uma com sua própria finalidade, efeito legal e implicações de processamento:
| Código | Nome | O que registra | Quando você verá |
|---|---|---|---|
| I | Ingreso (Receita) | Venda de mercadorias, prestação de serviços, receita de aluguel, taxas — registra a receita do emissor | Toda compra que você faz de um fornecedor mexicano — esta é a fatura padrão que você recebe |
| E | Egreso (Despesa/Saída) | Devoluções, descontos, abatimentos ou cancelamentos de faturas emitidas anteriormente — essencialmente uma nota de crédito | Quando um fornecedor corrige uma cobrança a maior ou aceita uma devolução; quando uma fatura anterior é cancelada |
| P | Pago (Pagamento) | Um pagamento recebido contra um Ingreso PPD — contém o Complemento de Pago referenciando o UUID da fatura original | Toda vez que você paga uma fatura PPD — você recebe um Pago CFDI separado para cada parcela de pagamento |
| N | Nómina (Folha de Pagamento) | Remuneração de funcionários — salários, ordenados, benefícios, deduções, retenções | Se sua empresa emprega pessoal no México — este é o recibo de folha de pagamento, não uma fatura de fornecedor |
| T | Traslado (Transferência) | Transporte de mercadorias sem venda comercial — transferências internas, movimentações logísticas | Quando mercadorias são movidas entre armazéns ou para o local do cliente acompanhadas por um complemento Carta Porte |
| — | Retenciones (Retenções) | Retenções e pagamentos de impostos efetuados — ISR e IVA retidos em pagamentos a terceiros, incluindo fornecedores estrangeiros | Quando sua entidade mexicana retém imposto sobre um pagamento a uma parte estrangeira ou declara dividendos, juros ou pagamentos de arrendamento |
Para a maioria das equipes de AP que lidam com fornecedores mexicanos, os tipos que importam no dia a dia são Ingreso (a fatura que você paga) e Pago (o recibo que comprova o pagamento). A principal percepção operacional: um Ingreso marcado como PPD e um Pago para a mesma transação são dois arquivos XML separados, com dois UUIDs distintos, mas descrevem um único evento de negócio — e o seu sistema contábil precisa conectá-los. Para um guia prático sobre como lidar com isso, consulte nosso guia de extração de CFDI.
XML vs PDF: O Documento Que Você Vê Não É a Fatura Real
Este conceito merece uma seção própria porque é o equívoco mais comum entre equipes novas em faturas mexicanas — e o que tem o maior custo de conformidade quando feito errado.
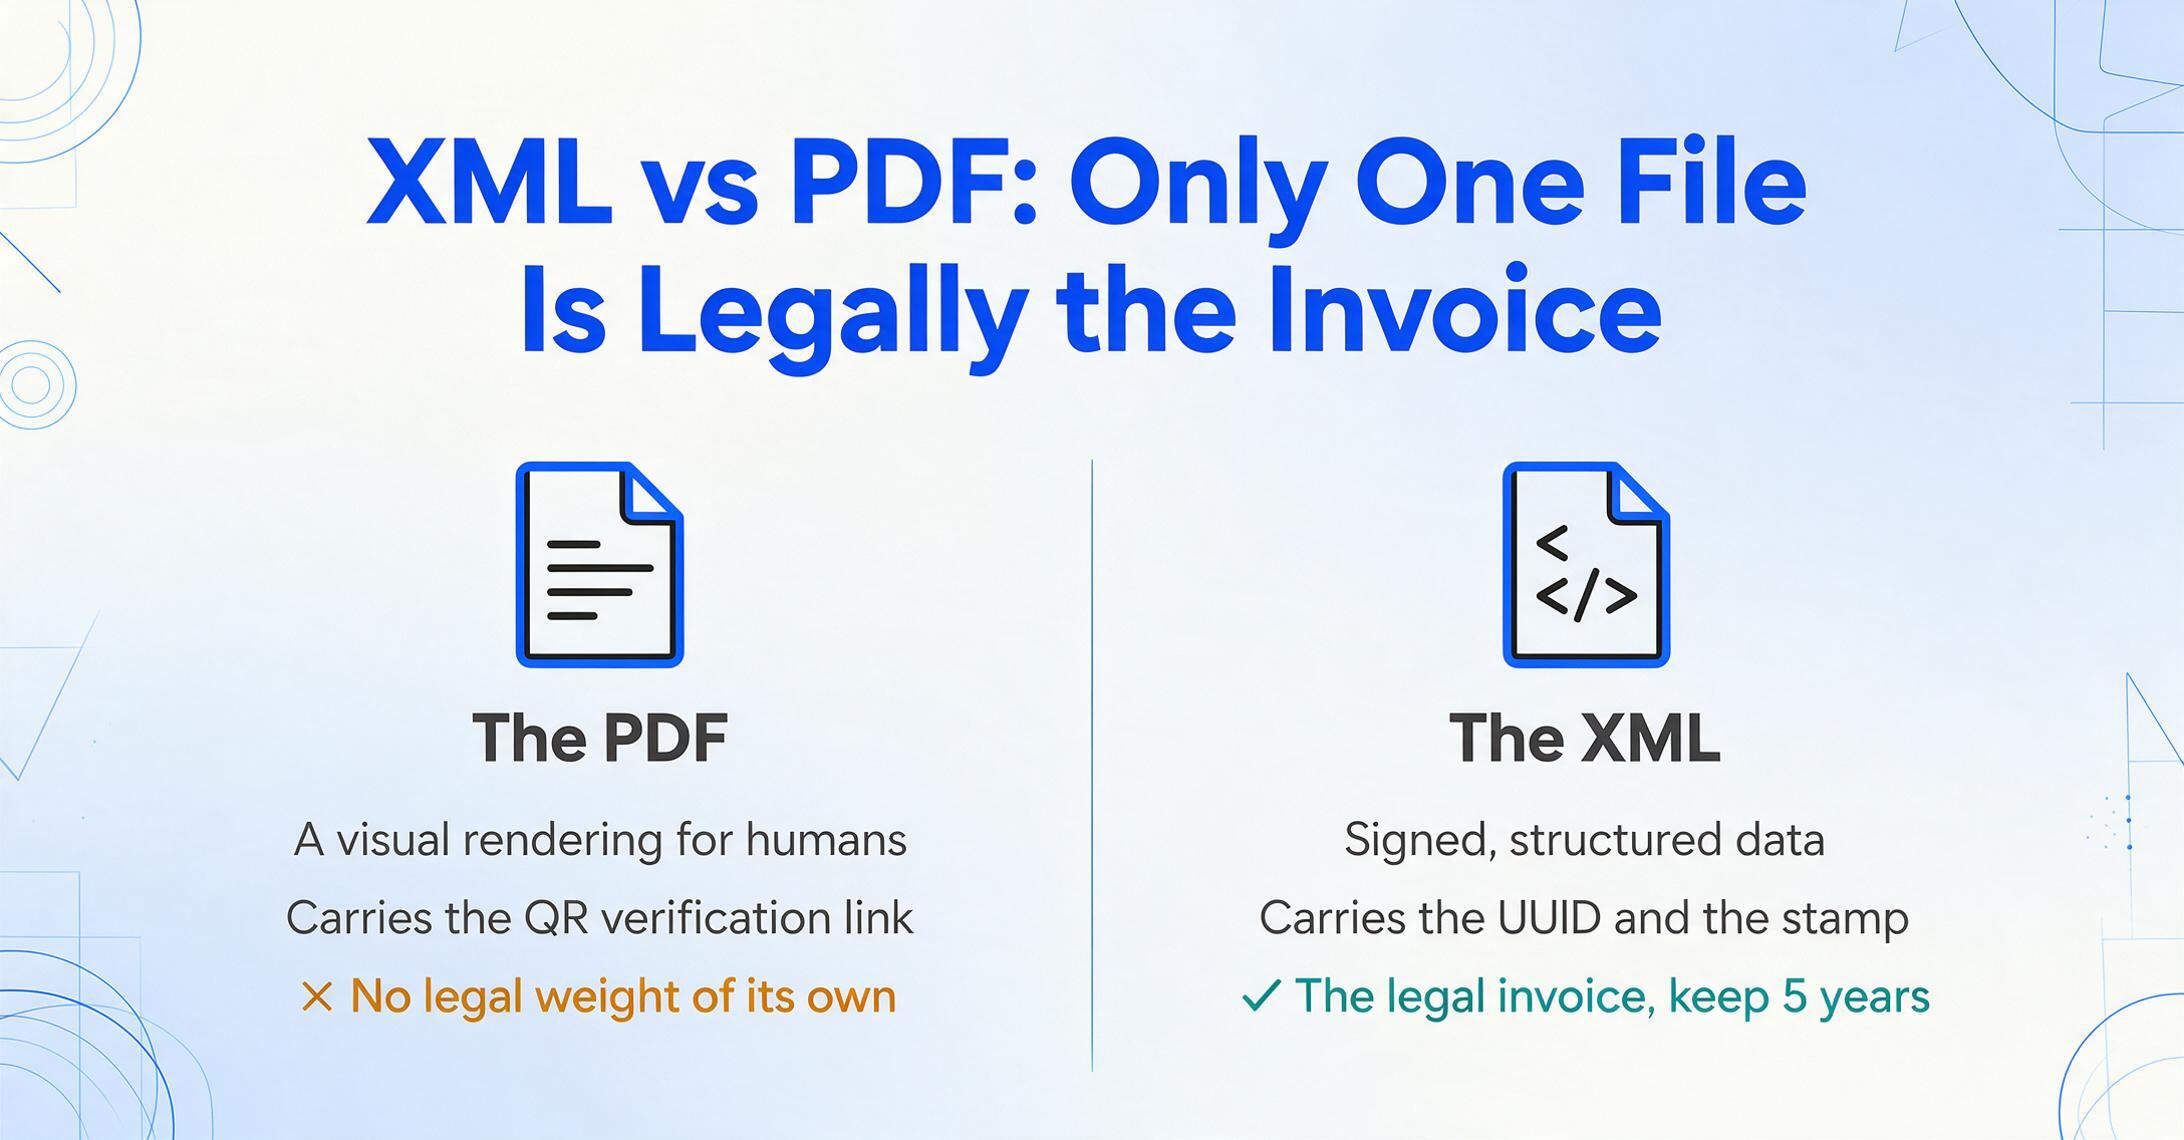
Quando seu fornecedor emite um CFDI, duas representações da transação são criadas. O arquivo XML é gerado pelo sistema do fornecedor, assinado digitalmente pelo certificado CSD do fornecedor, validado e selado pelo PAC, e transmitido ao SAT. Ele contém os dados estruturados completos: todos os campos listados na tabela acima, em uma hierarquia que os sistemas do SAT podem processar automaticamente. Este arquivo tem força legal. De acordo com o Artigo 30 do CFF, tanto o emissor quanto o receptor devem mantê-lo por pelo menos cinco anos.
O PDF é gerado pelo sistema do fornecedor como uma renderização visual de um subconjunto dos dados do XML. Ele é regulamentado — deve incluir um código QR bidimensional que codifica um link para a página de verificação de CFDI do SAT, e deve exibir no mínimo os campos especificados na Resolución Miscelánea Fiscal do SAT — mas não é o documento que a lei mexicana reconhece como fatura. O propósito do PDF é dar aos humanos algo legível para visualizar e fornecer um documento físico que acompanha as mercadorias durante o transporte. Ele nunca foi projetado para ser a fonte de dados do seu sistema contábil.
Consequência prática: Se sua equipe de AP insere dados do PDF no seu ERP — digitando o nome do fornecedor, itens de linha, totais e valores de impostos manualmente — eles estão re-digitando um subconjunto de informações que já existe em formato estruturado e legível por máquina no XML. E estão perdendo os campos — UUID, Método de Pago, Régimen Fiscal, Uso CFDI — que importam para conciliação, conformidade e auditoria. O PDF é um visualizador. O XML é o dado. Processe o XML, use o PDF para verificação visual.
Você pode verificar a autenticidade de qualquer CFDI por conta própria. Visite o portal de verificação do SAT (verificacfdi.facturaelectronica.sat.gob.mx), insira o UUID do XML, o RFC do emissor e o RFC do receptor. O SAT retorna o status atual do CFDI — válido, cancelado ou não encontrado — junto com a data de certificação. Isso permite confirmar que um CFDI recebido é genuíno e não foi cancelado, sem depender da palavra do fornecedor ou da aparência do PDF.
Como Empresas Estrangeiras Enfrentam o CFDI
Se sua empresa não possui uma entidade legal no México, você encontra o sistema CFDI em um cenário principal: sua empresa compra bens ou serviços de um fornecedor mexicano, e o fornecedor deve emitir um CFDI para documentar a transação. Isso é obrigatório independentemente de onde o comprador está localizado — um fornecedor mexicano vendendo para uma empresa dos EUA ainda deve emitir um CFDI, tê-lo carimbado pelo PAC e transmiti-lo ao SAT.
Nesse cenário, sua empresa provavelmente não possui um RFC — o número de identificação fiscal mexicano de 12 ou 13 caracteres. Seu fornecedor usará o RFC genérico para destinatários estrangeiros: XEXX010101000. Esse RFC informa ao SAT que o destinatário é uma entidade estrangeira sem registro fiscal mexicano. Funciona, mas tem limitações: como milhares de empresas estrangeiras não relacionadas compartilham esse mesmo RFC, não há como o SAT ou seus sistemas internos rotearem faturas para a entidade correta com base apenas no RFC. Se sua organização tem várias subsidiárias ou departamentos recebendo faturas CFDI de fornecedores mexicanos, você precisa de um mecanismo de roteamento interno — baseado no nome do fornecedor, na referência do pedido de compra ou no e-mail do destinatário — para direcionar cada fatura para a fila de processamento correta.
Se sua empresa possui uma entidade legal no México, essa entidade tem seu próprio RFC e deve receber faturas CFDI sob esse RFC, em vez do genérico. Isso é essencial para solicitar créditos fiscais de IVA (ICMS) e deduzir despesas comerciais nas declarações fiscais mexicanas — usar XEXX010101000 quando você tem um RFC válido anula esses benefícios fiscais.
A versão CFDI 4.0 introduziu uma mudança que afeta diretamente compradores estrangeiros: o RFC do destinatário, o nome legal (razão social) e o código postal do domicílio fiscal devem corresponder exatamente ao registro de contribuintes do SAT. Para o RFC estrangeiro genérico XEXX010101000, essa validação é automaticamente satisfeita porque o próprio RFC declara "este é um destinatário estrangeiro". Mas se sua empresa obteve um RFC mexicano, seu nome registrado no SAT — até a capitalização exata, espaçamento e acentos — é o que o fornecedor deve inserir. Uma incompatibilidade de um único caractere faz o PAC rejeitar o CFDI. É por isso que, desde 2022, fornecedores mexicanos se tornaram mais insistentes em solicitar sua Constancia de Situación Fiscal (Certidão de Situação Fiscal) antes de emitir uma fatura: eles precisam inserir seus dados exatamente como o SAT os registra, ou o PAC não carimbará o documento.
O Que Realmente Precisa Fazer com Faturas CFDI
Agora que entende o sistema, aqui está a lista prática para lidar com faturas CFDI que sua empresa recebe de fornecedores mexicanos:
1. Guarde o XML, não apenas o PDF. Quando um fornecedor envia ambos os arquivos por e-mail, archive o XML em seu sistema de gestão documental. O PDF é útil para revisão visual, mas o XML é o que o SAT considera a fatura. Ambos devem ser retenidos por cinco anos. Se guardar apenas o PDF, está perdendo o documento legalmente autoritativo.
2. Extraiga o UUID e os campos principais do XML. O UUID é a referência permanente para esta transação — é como conciliará pagamentos, verificará o status do CFDI e responderá a solicitudes de auditoría. RFC (tanto do emitente como do receptor), montante total, desglose de IVA, Método de Pago (PUE ou PPD) e fecha são os campos mínimos que precisa em seu sistema de AP. Para orientação detalhada sobre extração, consulte nosso guía de extração de dados CFDI. Para um passo a passo completo de cada método de extração — análise XML, OCR de modelo e extração por IA — consulte nosso guía completo de extração de dados CFDI.
2b. Espere que o processamento seja mais lento que uma fatura padrão. Se sua equipe é nova no CFDI, planeje a curva de aprendizado: a estrutura dual de documentos PPD, a janela de cancelación e as regras de correspondência RFC adicionam trabalho que uma fatura dos EUA ou europea não tem. Para um desglose detalhado de por qué isso acontece e como construir um fluxo de trabalho em torno disso, consulte nosso guía sobre por qué o processamento de faturas CFDI mexicanas é mais difícil do que a maioria das equipes espera.
3. Verifique o Método de Pago imediatamente. Se o valor é PPD, marque esta fatura para rastreo de pagos. Receberá um ou mais CFDI de Pago quando o fornecedor registre seus pagos — cada um com seu próprio UUID e um nó Complemento de Pago que referencia o UUID de Ingreso original. Cree um mecanismo de rastreo (una planilla simples ou o vínculo fatura-pago de seu ERP) para corresponder cada Pago com seu Ingreso à medida que chegan.
4. Verifique o CFDI no portal do SAT. Introduzca o UUID, RFC do emitente e RFC do receptor em la página de verificación del SAT. Confirme que o CFDI está marcado como "Vigente" (ativo/válido). Faça isso pelo menos uma vez ao receber uma fatura de um novo fornecedor e periodicamente para faturas de alto valor.
5. Monitoree solicitudes de cancelación. Se sua empresa tem RFC mexicano e acesso ao Buzón Tributario do SAT, verifique periodicamente solicitudes de cancelación pendientes. Se um fornecedor cancela um CFDI que já registrou, tem 72 horas para aceitar ou rejeitar. Se não fizer nada, a cancelación é aprovada e seu registro contable está respaldado por um documento anulado.
6. Use o UUID para conciliación de pagos. Quando pague ao fornecedor, inclua o UUID do CFDI na referência de pagamento. Quando o fornecedor emita o CFDI de Pago correspondente, corresponda-o ao Ingreso original pelo UUID. Esta disciplina simples — UUID em cada pagamento, UUID em cada conciliación — elimina a fonte mais comum de erros de conciliación AP mexicana.
Para equipes de AP que lidam com mais de um punhado de faturas mexicanas por mês, o processamento manual a este nível de detalhe se torna insostenible — especialmente o rastreo de PPD em múltiples complementos de Pago. Para uma visão baseada em dados de onde a entrada manual deixa de ser viável, consulte nossa comparação de entrada manual de dados CFDI vs extração por IA. Para uma visão geral de enfoques de processamento em lote, consulte nossos guías sobre processamento CFDI em lote e extração CFDI acessible para pequenas empresas.
Para um contexto mais amplo sobre como a extração de documentos funciona nos mercados de língua espanhola, consulte nossa visão geral dos mercados de língua espanhola. Para contexto de preços ao avaliar ferramentas de extração, consulte nossa comparação de preços de extração de documentos com IA em 2026.
Perguntas Frequentes
Preciso de um RFC mexicano para receber um CFDI?
Não. Se a sua empresa não tem presença fiscal no México, o fornecedor pode usar o RFC genérico de receptor estrangeiro XEXX010101000. No entanto, esse RFC não permite créditos de IVA nem deduções de despesas no México, e não oferece rastreabilidade em nível de entidade (milhares de empresas o compartilham). Se a sua empresa tem uma subsidiária mexicana com RFC próprio, use esse RFC para preservar benefícios fiscais e criar trilhas de auditoria limpas.
O PDF é válido para fins fiscais ou preciso do XML?
O XML é o documento legalmente válido. O PDF é uma representação visual sem valor legal independente. Tanto o emissor quanto o receptor devem reter o XML por pelo menos cinco anos, conforme o Artigo 30 do CFF. Em uma auditoria do SAT, será solicitada a apresentação do XML, não do PDF.
Qual é a diferença entre um CFDI e uma fatura eletrônica comum?
Uma fatura eletrônica comum (como entendida na maioria dos países) é um PDF gerado pelo sistema do vendedor e enviado ao comprador — sem envolvimento do governo. Um CFDI é um documento XML estruturado que passa por um PAC certificado pelo governo para validação e recebe um timbre fiscal digital antes de se tornar legalmente válido. O governo recebe uma cópia de cada CFDI em tempo real. A diferença é a pré-validação governamental versus a comunicação posterior.
Por que meu fornecedor insiste em pedir minha Constancia de Situación Fiscal?
Porque o CFDI 4.0 exige que os dados do receptor (RFC, razão social, código postal do domicílio fiscal e regime fiscal) correspondam exatamente ao cadastro de contribuintes do SAT. Uma única divergência de caractere causa rejeição pelo PAC. A Constancia de Situación Fiscal é o documento oficial do SAT que mostra seus dados cadastrais exatos. Observe que, a partir da reforma de 2026, condicionar a emissão do CFDI à apresentação de identificação pessoal (Cédula) ou Constancia de Situación Fiscal é classificado como infração nos termos do Artigo 83 do CFF — mas, na prática, os fornecedores ainda podem solicitá-la para garantir a precisão dos dados.
O que acontece se eu receber um CFDI com erro nos dados da minha empresa?
O fornecedor deve cancelar o CFDI com erro (usando o código de motivo 01 para erro com documento relacionado ou 02 para erro sem relação) e emitir um corrigido com um novo UUID. O cancelamento exige sua aceitação em até 72 horas se o CFDI for superior a MXN 1.000 e não estiver dentro do período inicial de carência de 72 horas. O fornecedor não pode simplesmente editar e reenviar o mesmo CFDI — o UUID original se torna permanentemente inválido.
Posso converter CFDI XML diretamente para Excel?
Sim. Os arquivos CFDI XML são dados estruturados — cada campo é marcado e analisável. No entanto, o esquema é hierárquico (o nó Complemento de Pago fica aninhado dentro da estrutura principal do CFDI, por exemplo), e extrair dados em linhas planas exige compreender o aninhamento do esquema. Para uma abordagem passo a passo da extração de CFDI para Excel, consulte nosso guia de extração de CFDI.
O sistema de CFDI do México não é um fardo burocrático imposto a fornecedores e compradores. É uma infraestrutura projetada para visibilidade fiscal em tempo real — e, uma vez compreendida a lógica dele, os campos que pareciam ruído (Uso CFDI, Método de Pago, Régimen Fiscal) tornam-se os sinais que indicam exatamente como esta transação se encaixa no cenário fiscal mexicano da sua empresa. A curva de aprendizado é real. Mas o sistema é consistente, e os dados que ele fornece são mais confiáveis do que qualquer formato de fatura que a maioria das equipes de AP encontrará.