Qu'est-ce qu'un CFDI ?
Guide du débutant sur le système de facturation électronique du Mexique
La première fois qu'un fournisseur mexicain vous envoie une facture, vous recevez deux fichiers : un PDF qui ressemble à n'importe quelle autre facture, et un fichier XML dont le contenu ressemble à du code informatique. Vous pourriez être tenté d'ignorer le XML, de traiter le PDF et de passer à autre chose. Mais au Mexique, le XML est la véritable facture — le PDF n'est qu'une impression. Tout ce qui concerne la gestion de ce document découle de ce seul fait.
Points clés à retenir
- Un CFDI n'est pas un PDF avec des champs supplémentaires — le XML est le document juridiquement valide, signé numériquement et validé par un PAC certifié par le gouvernement avant même d'atteindre votre boîte de réception.
- Un seul code Método de Pago — PPD au lieu de PUE — signifie que l'unique facture reçue générera un CFDI Pago distinct pour chaque échéance de paiement, triplant ainsi les documents à suivre sur plusieurs mois.
- ImageToTable.ai extrait chaque champ du CFDI, qu'il provienne du XML ou du PDF, sans modèle, de sorte qu'une seule configuration de colonnes fonctionne avec tous les formats de fournisseurs, car il lit le contenu plutôt que les coordonnées de la page.
Vous venez de recevoir un CFDI. De quoi s'agit-il ?
Le terme CFDI signifie Comprobante Fiscal Digital por Internet — Reçu fiscal numérique par Internet. Il s'agit du format de facture électronique obligatoire au Mexique, utilisé pour chaque transaction commerciale dans le pays depuis 2014, lorsque le gouvernement a rendu la facturation électronique obligatoire pour tous les contribuables. Mais le qualifier de « facture électronique » ne rend pas compte de ce qui se passe réellement. Dans la plupart des pays, une facture électronique est un PDF généré par un logiciel de comptabilité et envoyé par courriel au client. Au Mexique, un CFDI est un document XML qui passe par un point de contrôle gouvernemental avant de devenir juridiquement valide — et le gouvernement reçoit une copie de chaque facture validée en temps réel.
Voici la façon la plus simple de comprendre la différence. Aux États-Unis ou en Europe, la séquence de facturation est : émettre → envoyer → déclarer plus tard (en fin de mois ou lors de la déclaration fiscale). Au Mexique, la séquence est : générer → valider → timbrer → déclarer maintenant (en temps réel). Le gouvernement mexicain voit la transaction avant votre entreprise. La facture n'existe légalement qu'après approbation par le système gouvernemental.
Les deux fichiers joints au courriel de votre fournisseur représentent deux vues de la même transaction. Le fichier XML (eXtensible Markup Language) est le document juridiquement définitif — il contient les données structurées, les signatures numériques de l'émetteur et de l'autorité de certification gouvernementale, ainsi que l'identifiant unique qui lie définitivement cette transaction à l'infrastructure fiscale mexicaine. Le PDF est une représentation visuelle lisible par l'homme, réglementée par le SAT pour inclure un code QR renvoyant au portail de vérification du gouvernement, mais sans valeur juridique indépendante. En cas de conflit, le XML prévaut. Lorsque vous devez prouver une transaction au SAT, vous présentez le XML. Lorsque vous archivez les documents pour la période de conservation obligatoire de cinq ans, c'est le XML que vous conservez.
Le concept à retenir : Au Mexique, la facture légale n'est pas le morceau de papier — ni le PDF — que vous pouvez lire de vos yeux. C'est le fichier de données structurées qu'une machine peut lire, portant la preuve cryptographique que le gouvernement l'a validée. Tout le reste du système découle de ce principe.
Pourquoi le Mexique a construit ce système — Du papier à la validation en temps réel
Le Mexique a été l'un des premiers pays au monde à rendre la facturation électronique obligatoire, et ce, pour résoudre des problèmes spécifiques liés aux factures papier. Avant la CFDI, les entreprises émettaient des reçus fiscaux physiques — des formulaires imprimés en plusieurs exemplaires — et le SAT (Servicio de Administración Tributaria, l'autorité fiscale fédérale mexicaine) n'avait aucune visibilité en temps réel sur qui vendait quoi à qui. Les entreprises pouvaient émettre des factures pour des montants différents de la transaction réelle. Elles pouvaient émettre des factures pour des transactions qui n'avaient jamais eu lieu — une pratique connue sous le nom de facturación falsa (fausse facturation) qui coûtait des milliards de pesos par an au Trésor mexicain. La capacité d'audit se limitait à des échantillonnages. L'écart entre ce qui était déclaré et ce qui se passait réellement était suffisamment important pour constituer un problème structurel pour le recouvrement de l'impôt.
Le système CFDI a été introduit par phases. En 2004, la facturation électronique est devenue une alternative facultative au papier. En 2010, le gouvernement l'a rendue obligatoire pour les grandes entreprises. En 2014, l'obligation a été étendue à tous les contribuables mexicains — des multinationales aux professionnels indépendants et aux propriétaires de petites entreprises. En 2022, le système a été mis à niveau vers sa version actuelle, CFDI 4.0, qui a ajouté des exigences de validation plus strictes pour les destinataires et formalisé le système de codes de motif d'annulation.
La conception du système résout un problème de contrôle fiscal en inversant la séquence traditionnelle de facturation, d'expédition et de déclaration. Dans l'ancien modèle, les autorités fiscales voyaient les transactions des semaines ou des mois après qu'elles aient eu lieu — assez longtemps pour que les écarts soient dissimulés. Dans le modèle CFDI, chaque facture est validée et enregistrée dans une base de données centrale au moment de sa création. Le SAT peut interroger cette base de données en temps réel. Il peut recouper les factures de différents contribuables pour détecter des incohérences. Il peut identifier des schémas d'annulation suggérant qu'une entreprise émet et annule des factures pour manipuler ses revenus déclarés. Le système a été conçu pour la visibilité — et cette visibilité s'étend à votre entreprise en tant qu'acheteur. Chaque CFDI que vos fournisseurs vous émettent est enregistré sous votre RFC dans la base de données du SAT, créant ainsi une piste d'audit permanente et vérifiable de chaque transaction B2B que votre entreprise effectue au Mexique.
Les trois acteurs : SAT, PAC et le contribuable
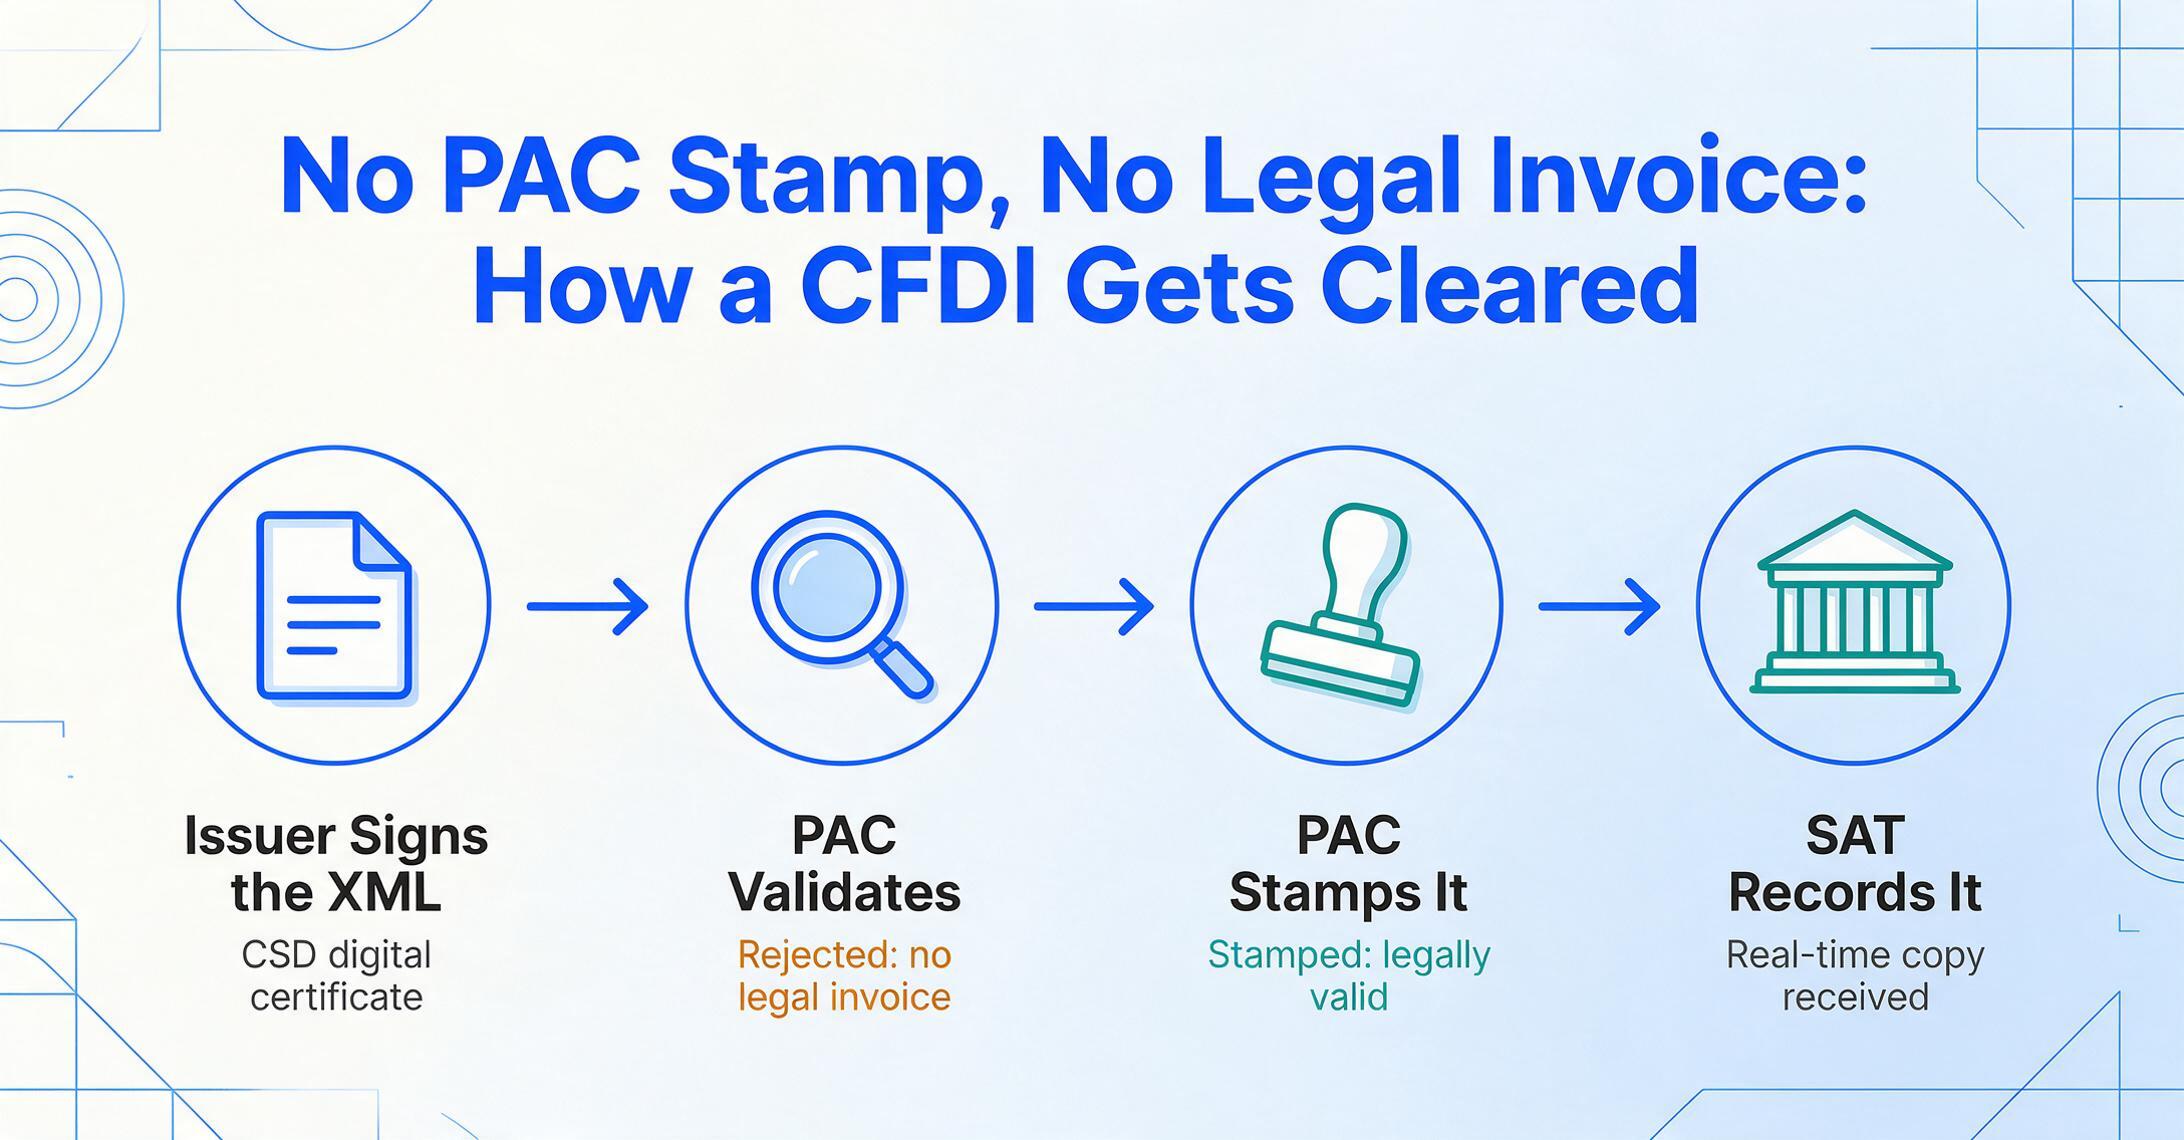
Un CFDI ne circule pas directement du fournisseur à l'acheteur. Il passe par un intermédiaire que la plupart des systèmes de facturation d'autres pays ne possèdent pas. Comprendre les rôles des trois participants — et l'ordre dans lequel ils interagissent — est la base pour comprendre tout le reste du système.
Le contribuable (Contribuyente) — l'émetteur
Votre fournisseur mexicain. Il génère le XML du CFDI depuis son ERP ou son système de facturation, le signe numériquement avec son CSD (Certificado de Sello Digital — un certificat cryptographique délivré par le SAT qui prouve son identité), puis le transmet à son PAC choisi pour validation. Le contribuable est légalement responsable de l'exactitude des données du CFDI.
Le PAC (Proveedor Autorizado de Certificación) — le validateur
Une entreprise privée certifiée par le SAT qui agit comme intermédiaire entre les contribuables et l'administration fiscale. Le PAC valide la structure du XML par rapport à la norme technique de l'Anexo 20, vérifie que les RFC de l'émetteur et du destinataire existent et sont actifs dans le registre du SAT, contrôle la signature numérique et — si tout est conforme — appose le timbre fiscal digital (timbre fiscal numérique). Ce processus est appelé timbrado (apposition du timbre). Le PAC transmet ensuite le CFDI timbré au SAT et le renvoie à l'émetteur. Sans le timbre d'un PAC, le CFDI n'a aucune validité légale. Les PAC facturent des frais par facture, généralement quelques pesos mexicains par document.
Le SAT (Servicio de Administración Tributaria) — l'administration fiscale
L'administration fiscale fédérale du Mexique, équivalente à l'IRS aux États-Unis ou au HMRC au Royaume-Uni. Le SAT reçoit chaque CFDI validé en temps réel via le réseau des PAC et le stocke dans une base de données centrale. Il attribue à chaque CFDI un UUID (un identifiant universel unique de 36 caractères, également appelé Folio Fiscal) qui devient la référence permanente de cette transaction. Le SAT met chaque CFDI à la disposition de l'émetteur et du destinataire via leurs portails fiscaux respectifs (Buzón Tributario), et fournit un portail public de vérification où chacun peut valider l'authenticité d'un CFDI en saisissant son UUID et le RFC de l'émetteur.
La séquence — le contribuable génère → le PAC valide → le SAT reçoit — se déroule en quelques secondes pour un CFDI bien formé. Le résultat est que lorsque votre fournisseur vous envoie la facture par courriel, le document a déjà passé un processus d'approbation gouvernementale. Si le PAC l'avait rejetée — en raison d'un RFC invalide, d'une erreur structurelle, d'un certificat CSD révoqué — le fournisseur n'aurait pas pu vous l'envoyer comme CFDI valide.
L'anatomie d'un CFDI : ce qui se cache dans ce XML
Lorsque vous ouvrez un fichier XML de CFDI, vous voyez une hiérarchie d'éléments balisés — quelque chose qui ressemble à un croisement entre une exportation de données et un formulaire fiscal. C'est essentiellement ce que c'est. Le schéma CFDI 4.0, défini par l'Anexo 20 de la Resolución Miscelánea Fiscal, précise exactement quels éléments doivent être présents, dans quel ordre, avec quelles valeurs autorisées. Voici les champs qui comptent le plus lorsque vous traitez des factures CFDI du côté réception :
| Champ | Ce que c'est | Pourquoi vous en avez besoin |
|---|---|---|
| RFC Émetteur | Le numéro d'identification fiscale du fournisseur à 12 ou 13 caractères | Identifie le fournisseur dans votre base et dans les registres du SAT |
| RFC Récepteur | Le RFC de votre entreprise (ou XEXX010101000 si vous n'avez pas d'immatriculation fiscale mexicaine) | Achemine la facture vers la bonne entité ; lie le CFDI à vous dans les registres du SAT |
| Nom / Raison Sociale | Le nom légal de l'émetteur et du récepteur, exactement tel qu'enregistré auprès du SAT | Doit correspondre exactement au registre du SAT — une seule différence de caractère entraîne un rejet par le PAC |
| Régime Fiscal | Le code du régime fiscal de l'émetteur (ex. 601 pour les sociétés, 612 pour les particuliers avec activités commerciales) | Détermine le traitement fiscal de la transaction ; une divergence avec les activités réelles déclenche des alertes de contrôle |
| UUID (Folio Fiscal) | L'identifiant unique universel de 36 caractères attribué par le SAT via le PAC lors du timbrage | La clé permanente qui lie ce CFDI aux compléments de paiement, aux demandes d'annulation et au portail de vérification du SAT |
| Date et Heure | La date et l'heure d'émission et de certification par le PAC | Détermine la période fiscale de la transaction et la fenêtre d'éligibilité à l'annulation |
| Concepts | Détail des lignes : description, quantité, unité de mesure, prix unitaire, code de classification produit/service (ClaveProdServ) | Les biens ou services facturés — classés selon les codes du catalogue SAT pour le recoupement |
| Taxes | Ventilation des taxes : TVA transférée à 16 %, éventuellement TVA retenue, ISR retenu, IEPS (taxe spéciale sur la production et les services) | Montants des taxes par type et taux — nécessaires pour les demandes de crédit de taxe et les calculs de déductibilité des dépenses |
| Mode de Paiement | Le mode de paiement : ex. 01 pour espèces, 02 pour chèque, 03 pour virement électronique, 04 pour carte de crédit/débit | Requis pour la classification fiscale du SAT ; vérifie le canal de paiement par rapport à vos registres |
| Método de Pago | PUE (paiement unique) ou PPD (paiements différés/échelonnés) | PPD signifie que vous devez suivre un CFDI de paiement distinct pour chaque échéance — ce code triple le nombre de documents à gérer |
| Uso CFDI | Code indiquant l'usage de la facture par le destinataire : G01 pour acquisition de biens, G03 pour dépenses générales, P01 pour usage à définir | Doit correspondre à l'usage réel de l'achat — le SAT recoupe cette information avec vos déclarations fiscales |
Certains de ces champs — Uso CFDI, Régimen Fiscal, Método de Pago — n'ont pas d'équivalent dans une facture standard américaine ou européenne. Ils existent parce que le CFDI sert aussi de document de déclaration fiscale. L'émetteur ne se contente pas de vous dire ce qu'il a vendu. Il indique au SAT le traitement fiscal exact de la transaction, l'usage prévu de l'achat et la structure de paiement qui suivra. Les champs que vous ignorez parce qu'ils ne correspondent pas au formulaire de facture standard de votre ERP sont ceux que le SAT utilise pour vérifier que votre position fiscale est cohérente avec votre activité économique.
Les six types de CFDI — et pourquoi il n'en existe pas qu'un seul
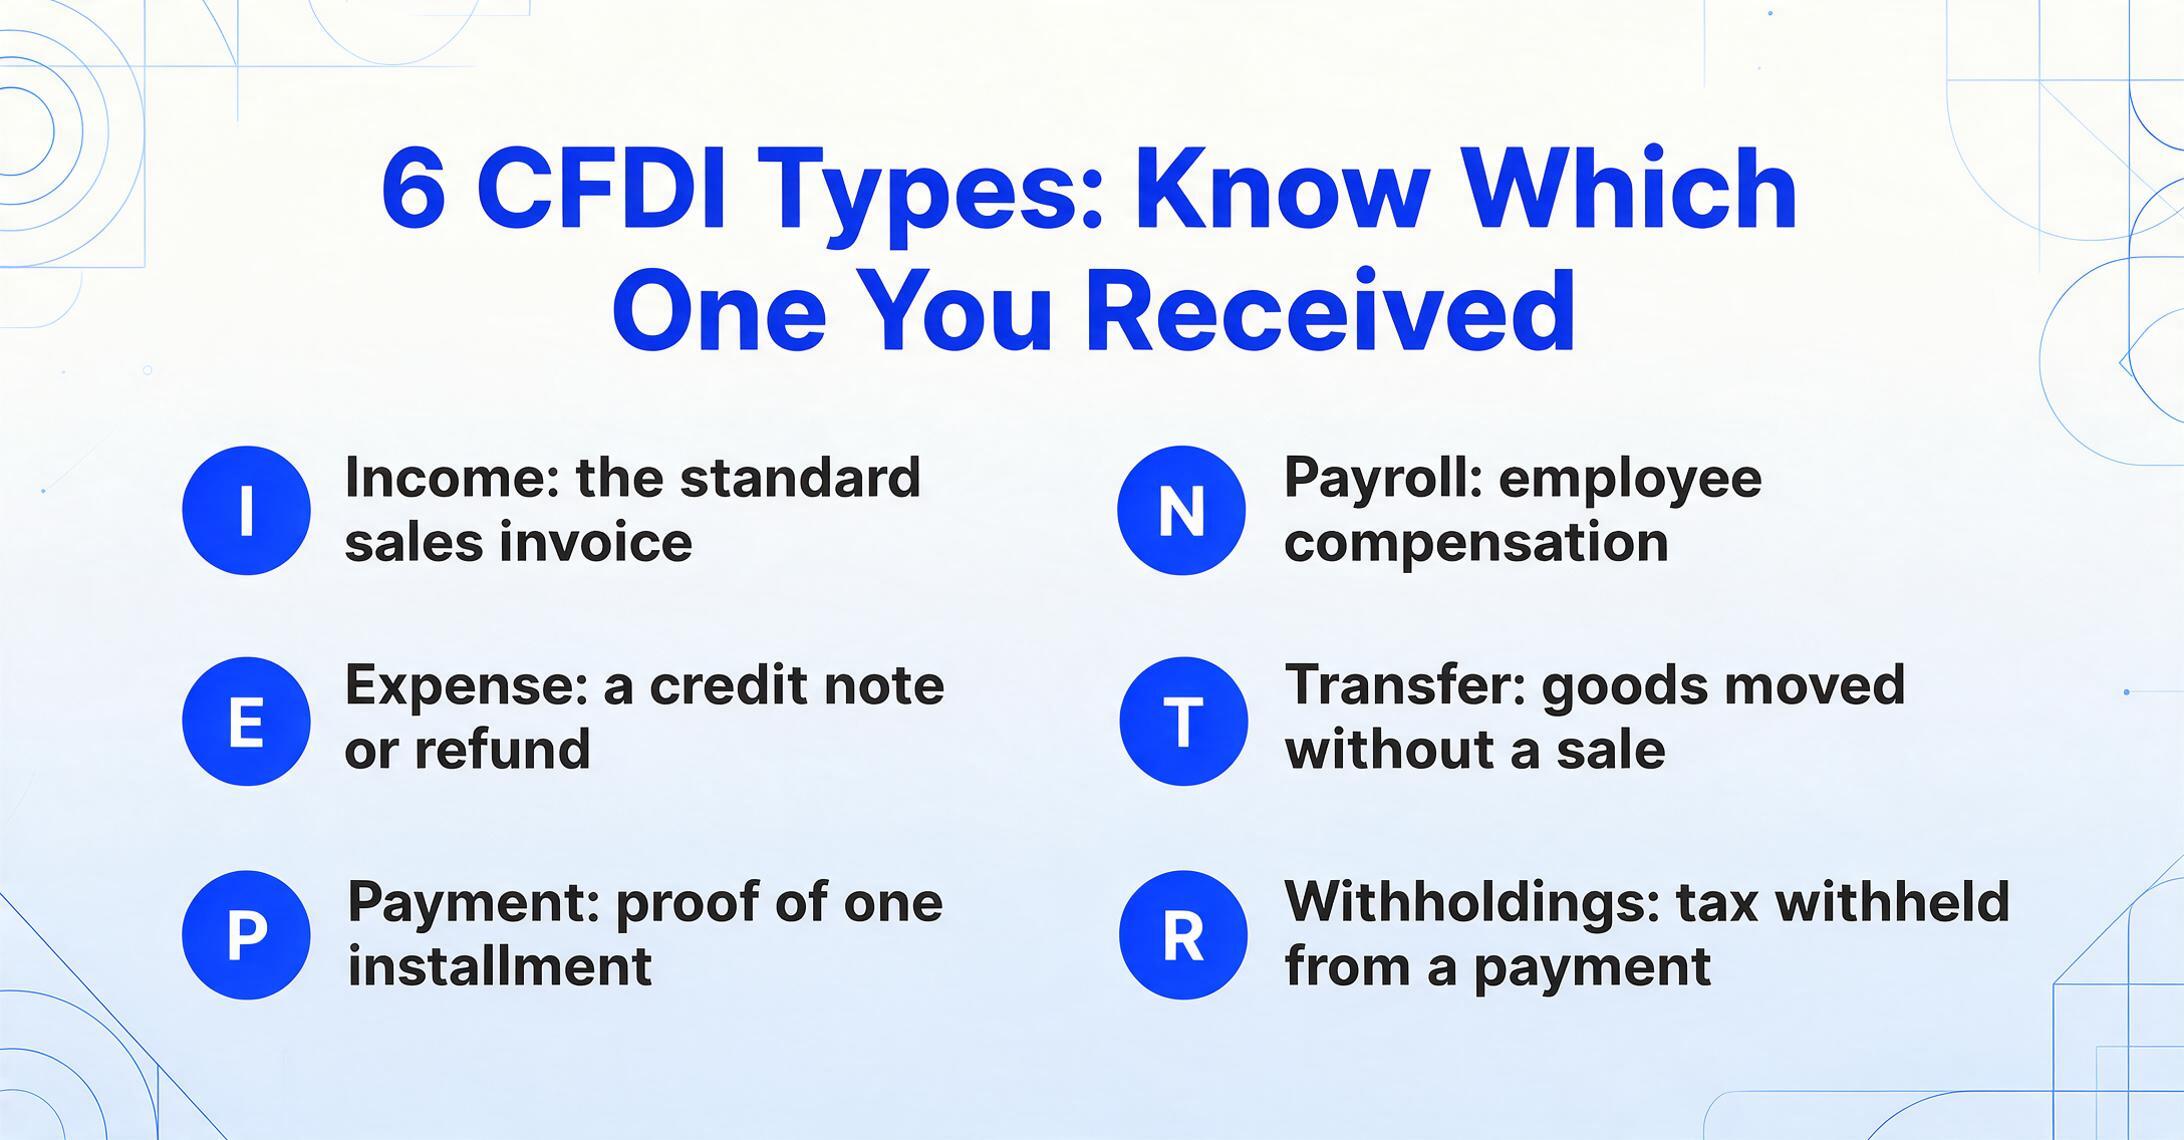
Un CFDI n'est pas un type de document unique avec des variantes. Le campo Tipo de Comprobante (champ type de justificatif) désigne six catégories de documents distinctes, chacune ayant son propre objectif, son effet juridique et ses implications de traitement :
| Code | Nom | Ce qu'il enregistre | Quand vous le verrez |
|---|---|---|---|
| I | Ingreso (Revenu) | Ventes de biens, prestations de services, loyers, honoraires — enregistre le chiffre d'affaires de l'émetteur | Chaque achat chez un fournisseur mexicain — c'est la facture standard que vous recevez |
| E | Egreso (Dépense/Sortie) | Retours, remises, rabais ou annulations de factures émises — essentiellement un avoir | Lorsqu'un fournisseur corrige un trop-perçu ou accepte un retour ; lorsqu'une facture antérieure est annulée |
| P | Pago (Paiement) | Un paiement reçu sur un Ingreso PPD — contient le Complemento de Pago faisant référence à l'UUID de la facture d'origine | Chaque fois que vous payez une facture PPD — vous recevez un Pago CFDI distinct pour chaque échéance |
| N | Nómina (Paie) | Rémunération des employés — salaires, traitements, avantages, déductions, retenues | Si votre entreprise emploie du personnel au Mexique — c'est le bulletin de paie, pas une facture fournisseur |
| T | Traslado (Transfert) | Transport de marchandises sans vente commerciale — transferts internes, mouvements logistiques | Lorsque des marchandises sont déplacées entre entrepôts ou vers un site client, accompagnées d'un complément Carta Porte (lettre de voiture) |
| — | Retenciones (Retenues) | Retenues et versements fiscaux — ISR et IVA retenus sur les paiements à des tiers, y compris les fournisseurs étrangers | Lorsque votre entité mexicaine retient l'impôt sur un paiement à une partie étrangère ou déclare des dividendes, intérêts ou loyers |
Pour la plupart des équipes AP qui travaillent avec des fournisseurs mexicains, les types qui comptent au quotidien sont Ingreso (la facture que vous payez) et Pago (le reçu prouvant que vous l'avez payée). Le point opérationnel clé : un Ingreso marqué PPD et un Pago pour la même transaction sont deux fichiers XML distincts avec deux UUID distincts, mais ils décrivent un seul événement commercial — et votre système comptable doit les relier. Pour un guide pratique sur ce sujet, consultez notre guide pratique d'extraction CFDI.
XML vs PDF : le document que vous voyez n'est pas la véritable facture
Ce concept mérite sa propre section, car c'est l'incompréhension la plus courante parmi les équipes novices en matière de factures mexicaines — et celle qui entraîne les coûts de conformité les plus élevés lorsqu'elle est mal gérée.
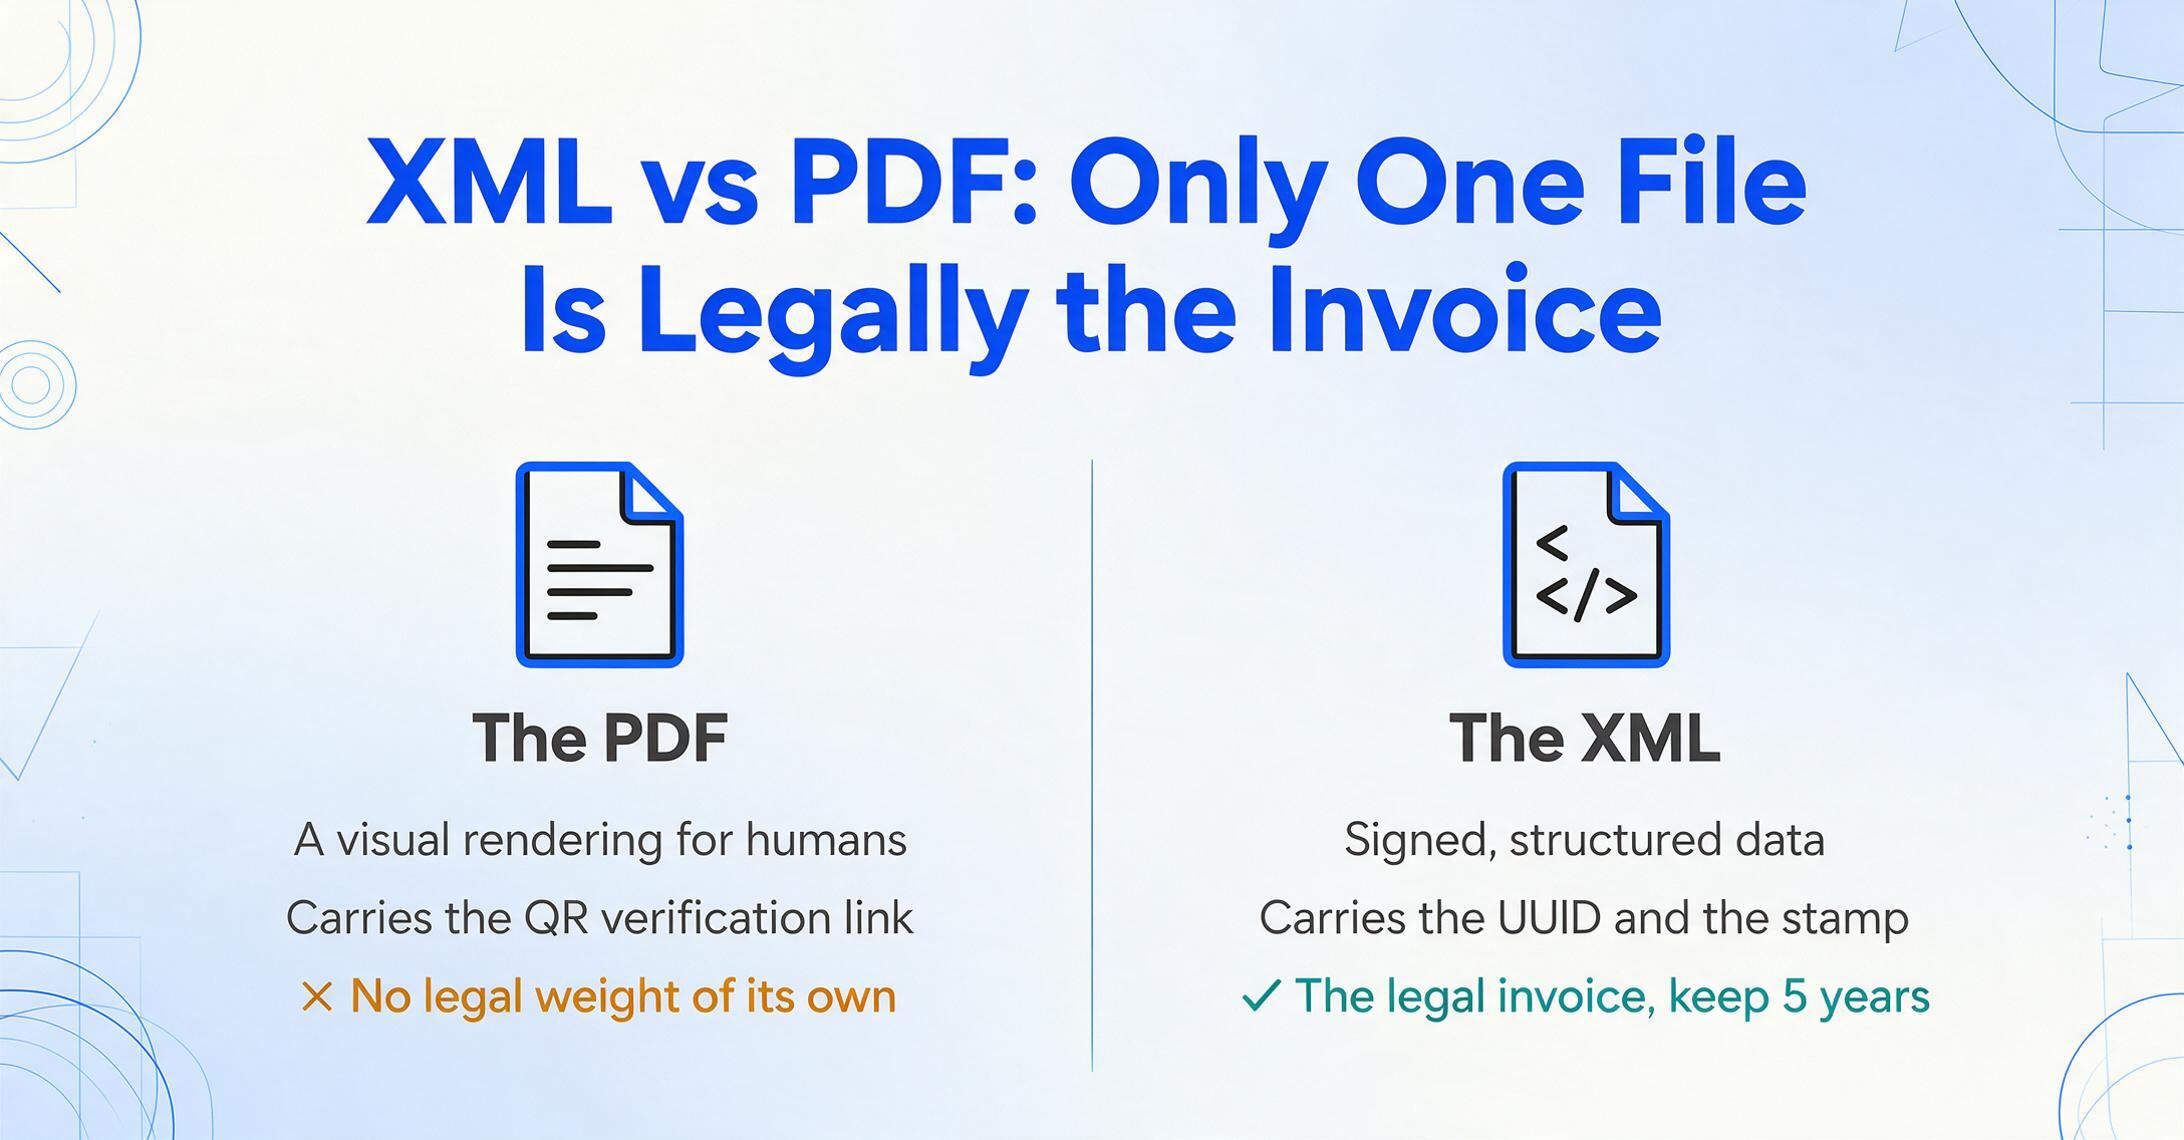
Lorsque votre fournisseur émet un CFDI, deux représentations de la transaction sont créées. Le fichier XML est généré par le système du fournisseur, signé numériquement avec le certificat CSD du fournisseur, validé et timbré par le PAC, puis transmis au SAT. Il contient les données structurées complètes : chaque champ listé dans le tableau ci-dessus, dans une hiérarchie que les systèmes du SAT peuvent analyser automatiquement. Ce fichier a force de loi. En vertu de l'article 30 du CFF, l'émetteur et le destinataire doivent le conserver pendant au moins cinq ans.
Le PDF est généré par le système du fournisseur comme un rendu visuel d'un sous-ensemble des données XML. Il est réglementé — il doit inclure un code-barres QR bidimensionnel qui encode un lien vers la page de vérification CFDI du SAT, et il doit afficher au minimum les champs spécifiés dans la Resolución Miscelánea Fiscal du SAT — mais ce n'est pas le document que la loi mexicaine reconnaît comme facture. Le PDF a pour but de donner aux humains quelque chose de lisible à regarder et de fournir un document physique qui accompagne les marchandises pendant le transport. Il n'a jamais été conçu pour être la source de données de votre système comptable.
Conséquence pratique : Si votre équipe AP saisit les données du PDF dans votre ERP — en tapant manuellement le nom du fournisseur, les lignes de détail, les totaux et les montants de taxes — elle ressaisit un sous-ensemble d'informations qui existent déjà sous forme structurée et lisible par machine dans le XML. Et elle manque les champs — UUID, Método de Pago, Régimen Fiscal, Uso CFDI — qui comptent pour le rapprochement, la conformité et l'audit. Le PDF est un visualiseur. Le XML est la donnée. Traitez le XML, utilisez le PDF pour la vérification visuelle.
Vous pouvez vérifier vous-même l'authenticité de tout CFDI. Rendez-vous sur le portail de vérification du SAT (verificacfdi.facturaelectronica.sat.gob.mx), saisissez l'UUID du XML, le RFC de l'émetteur et le RFC du destinataire. Le SAT renvoie le statut actuel du CFDI — valide, annulé ou introuvable — ainsi que la date de certification. Cela vous permet de confirmer qu'un CFDI reçu est authentique et n'a pas été annulé, sans vous fier à la parole du fournisseur ni à l'apparence du PDF.
Comment les entreprises étrangères rencontrent le CFDI
Si votre entreprise n'a pas de personne morale au Mexique, vous rencontrez le système CFDI dans un scénario principal : votre entreprise achète des biens ou services auprès d'un fournisseur mexicain, et ce fournisseur doit émettre un CFDI pour documenter la transaction. C'est obligatoire, peu importe où se trouve l'acheteur — un fournisseur mexicain vendant à une entreprise américaine doit toujours émettre un CFDI, le faire tamponner par un PAC et le transmettre au SAT.
Dans ce scénario, votre entreprise n'a probablement pas de RFC — le numéro d'identification fiscale mexicain à 12 ou 13 caractères. Votre fournisseur utilisera le RFC générique pour destinataire étranger : XEXX010101000. Ce RFC indique au SAT que le destinataire est une entité étrangère sans inscription fiscale mexicaine. Cela fonctionne, mais avec des limites : comme des milliers d'entreprises étrangères non liées partagent ce même RFC, ni le SAT ni vos systèmes internes ne peuvent acheminer les factures vers la bonne entité sur la base du seul RFC. Si votre organisation a plusieurs filiales ou services recevant des factures CFDI de fournisseurs mexicains, vous avez besoin d'un mécanisme d'acheminement interne — basé sur le nom du fournisseur, la référence de bon de commande ou l'adresse e-mail du destinataire — pour diriger chaque facture vers la bonne file de traitement.
Si votre entreprise a une personne morale au Mexique, cette entité possède son propre RFC et doit recevoir les factures CFDI sous ce RFC plutôt que sous le générique. C'est essentiel pour réclamer les crédits de TVA (IVA) en amont et déduire les dépenses professionnelles dans les déclarations fiscales mexicaines — utiliser XEXX010101000 alors que vous avez un RFC valide vous fait perdre ces avantages fiscaux.
La version CFDI 4.0 a introduit un changement qui affecte directement les acheteurs étrangers : le RFC du destinataire, sa raison sociale et le code postal de son domicile fiscal doivent correspondre exactement au registre des contribuables du SAT. Pour le RFC générique étranger XEXX010101000, cette validation est automatiquement satisfaite car le RFC déclare lui-même « ceci est un destinataire étranger ». Mais si votre entreprise a obtenu un RFC mexicain, votre nom tel qu'enregistré auprès du SAT — jusqu'à la casse, les espaces et les accents exacts — est ce que le fournisseur doit saisir. Une divergence d'un seul caractère entraîne le rejet du CFDI par le PAC. C'est pourquoi, depuis 2022, les fournisseurs mexicains insistent davantage pour demander votre Constancia de Situación Fiscal (Certificat de situation fiscale) avant d'émettre une facture : ils doivent saisir vos données exactement comme le SAT les enregistre, sinon le PAC ne tamponnera pas le document.
Ce que vous devez réellement faire avec les factures CFDI
Maintenant que vous comprenez le système, voici la liste de contrôle pratique pour gérer les factures CFDI que votre entreprise reçoit de fournisseurs mexicains :
1. Enregistrez le XML, pas seulement le PDF. Lorsqu'un fournisseur vous envoie les deux fichiers par e-mail, archivez le XML dans votre système de gestion documentaire. Le PDF est utile pour un examen visuel, mais le XML est ce que le SAT considère comme la facture. Les deux doivent être conservés pendant cinq ans. Si vous ne conservez que le PDF, il vous manque le document juridiquement faisant autorité.
2. Extrayez l'UUID et les champs clés du XML. L'UUID est la référence permanente de cette transaction — c'est ainsi que vous rapprocherez les paiements, vérifierez le statut du CFDI et répondrez aux demandes d'audit. Le RFC (émetteur et destinataire), le montant total, la ventilation de l'IVA, le Método de Pago (PUE ou PPD) et la fecha sont les champs dont vous avez besoin au minimum dans votre système de comptabilité fournisseurs. Pour des conseils d'extraction détaillés, consultez notre guide d'extraction de données CFDI. Pour une procédure complète de chaque méthode d'extraction — analyse XML, OCR basé sur modèle et extraction IA — consultez notre guide complet de l'extraction de données CFDI.
2b. Prévoyez un traitement plus lent qu'une facture standard. Si votre équipe découvre le CFDI, planifiez la courbe d'apprentissage : la structure double document PPD, la fenêtre d'annulation et les règles de correspondance RFC ajoutent toutes un travail qu'une facture américaine ou européenne n'exige pas. Pour une analyse détaillée des raisons de cette situation et de la façon de construire un flux de travail adapté, consultez notre guide sur pourquoi le traitement des factures CFDI mexicaines est plus difficile que la plupart des équipes ne le pensent.
3. Vérifiez le Método de Pago immédiatement. Si la valeur est PPD, signalez cette facture pour le suivi des paiements. Vous recevrez un ou plusieurs CFDI Pago lorsque le fournisseur enregistrera vos paiements — chacun avec son propre UUID et un nœud Complemento de Pago référençant l'UUID Ingreso d'origine. Créez un mécanisme de suivi (une simple feuille de calcul ou le lien facture-paiement de votre ERP) pour faire correspondre chaque Pago à son Ingreso à mesure qu'ils arrivent.
4. Vérifiez le CFDI sur le portail du SAT. Saisissez l'UUID, le RFC de l'émetteur et le RFC du destinataire sur la page de vérification du SAT. Confirmez que le CFDI est marqué « Vigente » (actif/valide). Faites-le au moins une fois lors de la première réception d'une facture d'un nouveau fournisseur, et périodiquement pour les factures de valeur élevée.
5. Surveillez les demandes d'annulation. Si votre entreprise possède un RFC mexicain et un accès à la messagerie fiscale du SAT (Buzón Tributario), vérifiez périodiquement les demandes d'annulation en attente. Si un fournisseur annule un CFDI que vous avez déjà comptabilisé, vous disposez de 72 heures pour accepter ou rejeter. Si vous ne faites rien, l'annulation est approuvée et votre écriture comptable s'appuie sur un document annulé.
6. Utilisez l'UUID pour le rapprochement des paiements. Lorsque vous payez le fournisseur, incluez l'UUID du CFDI dans la référence de paiement. Lorsque le fournisseur émet le CFDI Pago correspondant, faites-le correspondre à l'Ingreso d'origine par UUID. Cette discipline simple — UUID sur chaque paiement, UUID sur chaque rapprochement — élimine la source la plus courante d'erreurs de rapprochement de la comptabilité fournisseurs mexicaine.
Pour les équipes de comptabilité fournisseurs traitant plus de quelques factures mexicaines par mois, le traitement manuel à ce niveau de détail devient insoutenable — en particulier le suivi PPD sur plusieurs compléments Pago. Pour une analyse basée sur les données du moment où la saisie manuelle cesse d'être viable, consultez notre comparaison de la saisie manuelle de données CFDI vs l'extraction IA. Pour un aperçu des approches de traitement par lots, consultez nos guides sur le traitement CFDI par lots et l'extraction CFDI abordable pour les petites entreprises.
Pour un contexte plus large sur le fonctionnement de l'extraction de documents sur les marchés hispanophones, consultez notre aperçu des marchés hispanophones. Pour le contexte tarifaire lors de l'évaluation des outils d'extraction, consultez notre comparatif 2026 des tarifs d'extraction de documents par IA.
Questions fréquentes
Ai-je besoin d'un RFC mexicain pour recevoir un CFDI ?
Non. Si votre entreprise n'a pas de présence fiscale au Mexique, votre fournisseur peut utiliser le RFC générique pour destinataire étranger XEXX010101000. Toutefois, ce RFC ne permet pas de réclamer des crédits d'IVA ni des déductions de dépenses au Mexique, et il n'offre aucune traçabilité au niveau de l'entité (des milliers d'entreprises le partagent). Si votre entreprise possède une filiale mexicaine avec son propre RFC, vous devriez utiliser ce RFC pour préserver les avantages fiscaux et créer des pistes d'audit claires.
Le PDF est-il valable fiscalement, ou ai-je besoin du XML ?
Le XML est le document légalement valide. Le PDF est une représentation visuelle sans valeur légale indépendante. L'émetteur et le destinataire doivent tous deux conserver le XML pendant au moins cinq ans conformément à l'article 30 du CFF. Lors d'un contrôle du SAT, il vous sera demandé de produire le XML, et non le PDF.
Quelle est la différence entre un CFDI et une facture électronique classique ?
Une facture électronique classique (telle qu'elle est comprise dans la plupart des pays) est un PDF généré par le système du vendeur et envoyé à l'acheteur — sans intervention gouvernementale. Un CFDI est un document XML structuré qui passe par un PAC certifié par le gouvernement pour validation et reçoit un timbre fiscal numérique avant de devenir légalement valide. Le gouvernement reçoit une copie de chaque CFDI en temps réel. La différence réside dans une pré-autorisation gouvernementale par rapport à une déclaration a posteriori.
Pourquoi mon fournisseur me demande-t-il toujours ma Constancia de Situación Fiscal ?
Parce que le CFDI 4.0 exige que les données du destinataire (RFC, raison sociale, code postal du domicile fiscal et régime fiscal) correspondent exactement au registre des contribuables du SAT. Une seule divergence de caractère entraîne le rejet par le PAC. La Constancia de Situación Fiscal est le document officiel du SAT qui indique vos données exactes enregistrées. Notez que, depuis la réforme de 2026, conditionner l'émission d'un CFDI à la présentation d'une pièce d'identité (Cédula) ou d'une Constancia de Situación Fiscal est classé comme une infraction en vertu de l'article 83 du CFF — mais en pratique, les fournisseurs peuvent toujours la demander pour garantir l'exactitude des données.
Que se passe-t-il si je reçois un CFDI contenant une erreur dans les données de mon entreprise ?
Le fournisseur doit annuler le CFDI erroné (en utilisant le code motif 01 pour une erreur liée au document ou 02 pour une erreur sans lien) et émettre un CFDI corrigé avec un nouveau UUID. L'annulation requiert votre acceptation sous 72 heures si le CFDI dépasse 1 000 MXN et ne se trouve pas dans le délai de grâce initial de 72 heures. Le fournisseur ne peut pas simplement modifier et renvoyer le même CFDI — l'UUID d'origine devient définitivement invalide.
Puis-je convertir directement un XML CFDI en Excel ?
Oui. Les fichiers XML CFDI sont des données structurées — chaque champ est balisé et analysable. Cependant, le schéma est hiérarchique (le nœud Complemento de Pago s'imbrique dans la structure principale du CFDI, par exemple), et l'extraction des données en lignes plates nécessite de comprendre l'imbrication du schéma. Pour une approche étape par étape de l'extraction CFDI vers Excel, consultez notre guide d'extraction CFDI.
Le système CFDI du Mexique n'est pas un fardeau bureaucratique imposé aux fournisseurs et aux acheteurs. C'est une infrastructure conçue pour une visibilité fiscale en temps réel — et une fois que vous comprenez sa logique, les champs qui semblaient être du bruit (Uso CFDI, Método de Pago, Régimen Fiscal) deviennent les signaux qui vous indiquent exactement comment cette transaction s'intègre dans le panorama fiscal mexicain de votre entreprise. La courbe d'apprentissage est réelle. Mais le système est cohérent, et les données qu'il fournit sont plus fiables que tout format de facture que la plupart des équipes AP rencontreront.