ドイツの電子請求書2026–2027:
2027年1月までに経理チームが準備すべきこと
ドイツのB2B電子請求書義務化で最も誤解されているのは、XRechnungのフォーマット仕様でも、€800,000の売上基準でもありません。「受け取り義務」と「発行義務」の間に3年間のギャップがあることです。2025年1月1日以降、ドイツで事業を営むすべての企業(3人規模のGmbHからDAXまで)は、構造化された電子請求書(E-レヒヌング)を受け取ることが法的に義務付けられています。しかし、それらの企業の大半はまだ自ら送信する義務はなく、2027年または2028年までその義務は発生しません。このギャップにより、どのタイムラインの概要も扱っていない特定の運用上の問題が生じます:自社の会計スタックがまだPDFで動いているのに、XML請求書をどう処理するのか?
重要ポイント
- 2025年1月1日以降、すべてのドイツ企業は構造化された電子請求書を受け取ることが法的に義務付けられていますが、世間の議論は2027年の発行期限に固執しており、ほとんどのミッテルシュタントの買掛金チームは今でもXRechnungのXMLファイルを開くことができません。
- 法的に必要なXRechnungの代わりにPDFを送るサプライヤーは、軽微な違反ではありません。2025年6月のBMF裁定により、その請求書に対する仕入税額控除(Vorsteuerabzug)が完全に拒否される可能性があり、フォーマットのギャップが直接的な現金損失に変わります。
- DATEVやLexwareを置き換える必要はありません。ImageToTable.aiがXRechnung XML、ZUGFeRD PDF、紙の請求書を、会計システムがインポートできる1つのスプレッドシートに正規化し、サプライヤーが予告なく切り替えても受領ギャップを解消します。
法的根拠:成長機会法(Wachstumschancengesetz)と§14 UStG
ドイツの電子インボイス義務化は、ガイドラインや業界推奨事項ではありません。これは、2024年3月22日に連邦参議院(Bundesrat)が承認し、2024年3月27日に法律として成立した(官報BGBl. I 2024 Nr. 108に掲載)成長機会法(Wachstumschancengesetz)により制定された、ドイツの付加価値税法(Umsatzsteuergesetz, UStG)の改正です。電子インボイスに関する規定は、この法律の第23条に含まれています。
中核となる変更は§14 UStG(gesetze-im-internet.de)であり、国内B2B取引における有効なインボイスの定義を再定義しています。§14 Absatz 1 Satz 3 UStGに基づき、電子インボイス(elektronische Rechnung、E-Rechnung)とは、電子的な処理を可能にする構造化された電子形式で発行、送信、受信される文書を意味します。会計ソフトで生成された場合でも、電子メールで送信されたPDFはこの定義を満たしません。構造化データ層や機械可読なセマンティックマークアップがなく、受信側のERPでコンテンツを再抽出することなく自動解析することはできません。
実際に電子インボイスを発行する義務は§14 Absatz 2 Satz 2 Nr. 1 UStG n.F.に規定されています。ドイツに拠点を置く事業者間の国内B2B取引において、インボイスは構造化された電子インボイスとして発行されなければなりません。行政上の実施細目は、2024年10月15日および2025年10月15日付の2つの連邦財務省(BMF)通達(BMF-Schreiben)で詳述されており、BMFのE-Rechnungに関するFAQは2026年3月に最新更新されています。
ドイツは、2023年7月25日付のEU理事会実施決定を通じてこの義務化に対するEUの適用除外を確保しており、これによりViDA(VAT in the Digital Age)フレームワークの完全適用に先立って国内B2B電子インボイスを進めることが認められています。この義務化は、欧州規格EN 16931および指令2014/55/EUに基づく構文リストに明示的に準拠しています。
正確性が重要です。ドイツの税務調査(Betriebsprüfung)において、「規則により電子インボイスが必要」というだけでは指摘事項に対する防御になりません。「成長機会法(BGBl. I 2024 Nr. 108)により改正された§14 Absatz 2 Satz 2 Nr. 1 UStGは、国内B2B取引においてEN 16931準拠の構造化電子インボイスを要求している」と述べることが必要です。規程の引用こそがコンプライアンスの姿勢なのです。
3段階のタイムライン — 各段階が実際に意味すること
この義務は一度に全面適用されるわけではありません。4暦年にわたって3段階で段階的に導入され、主な違いは前年度の総売上高(Gesamtumsatz)で測る企業規模です。以下の表は、各段階とそれによって生じる具体的な義務を対応させたものです。
| 段階 | 発効日 | 受領義務のある事業者 | 発行義務のある事業者 | 経過措置 |
|---|---|---|---|---|
| 段階1 | 2025年1月1日 | 国内の全B2B事業者 — 規模による免除なし、クラインウンターネーマー(小規模事業者)の例外もなし | 発行義務はまだなし | 受領者の同意があれば、2026年12月31日まで紙およびPDFでの送付が可能 |
| 段階2 | 2027年1月1日 | 継続 — 全事業者 | 前年度売上高が80万ユーロ超の事業者 | 売上高80万ユーロ以下の中堅・中小企業は2027年12月31日まで紙/PDFでの送付を継続可能。既存のEDI接続は2027年12月31日まで経過措置の対象 |
| 段階3 | 2028年1月1日 | 継続 — 全事業者 | 規模に関わらずすべての国内B2B事業者 | これ以上の経過措置なし。EDI接続はEN 16931準拠である必要あり |
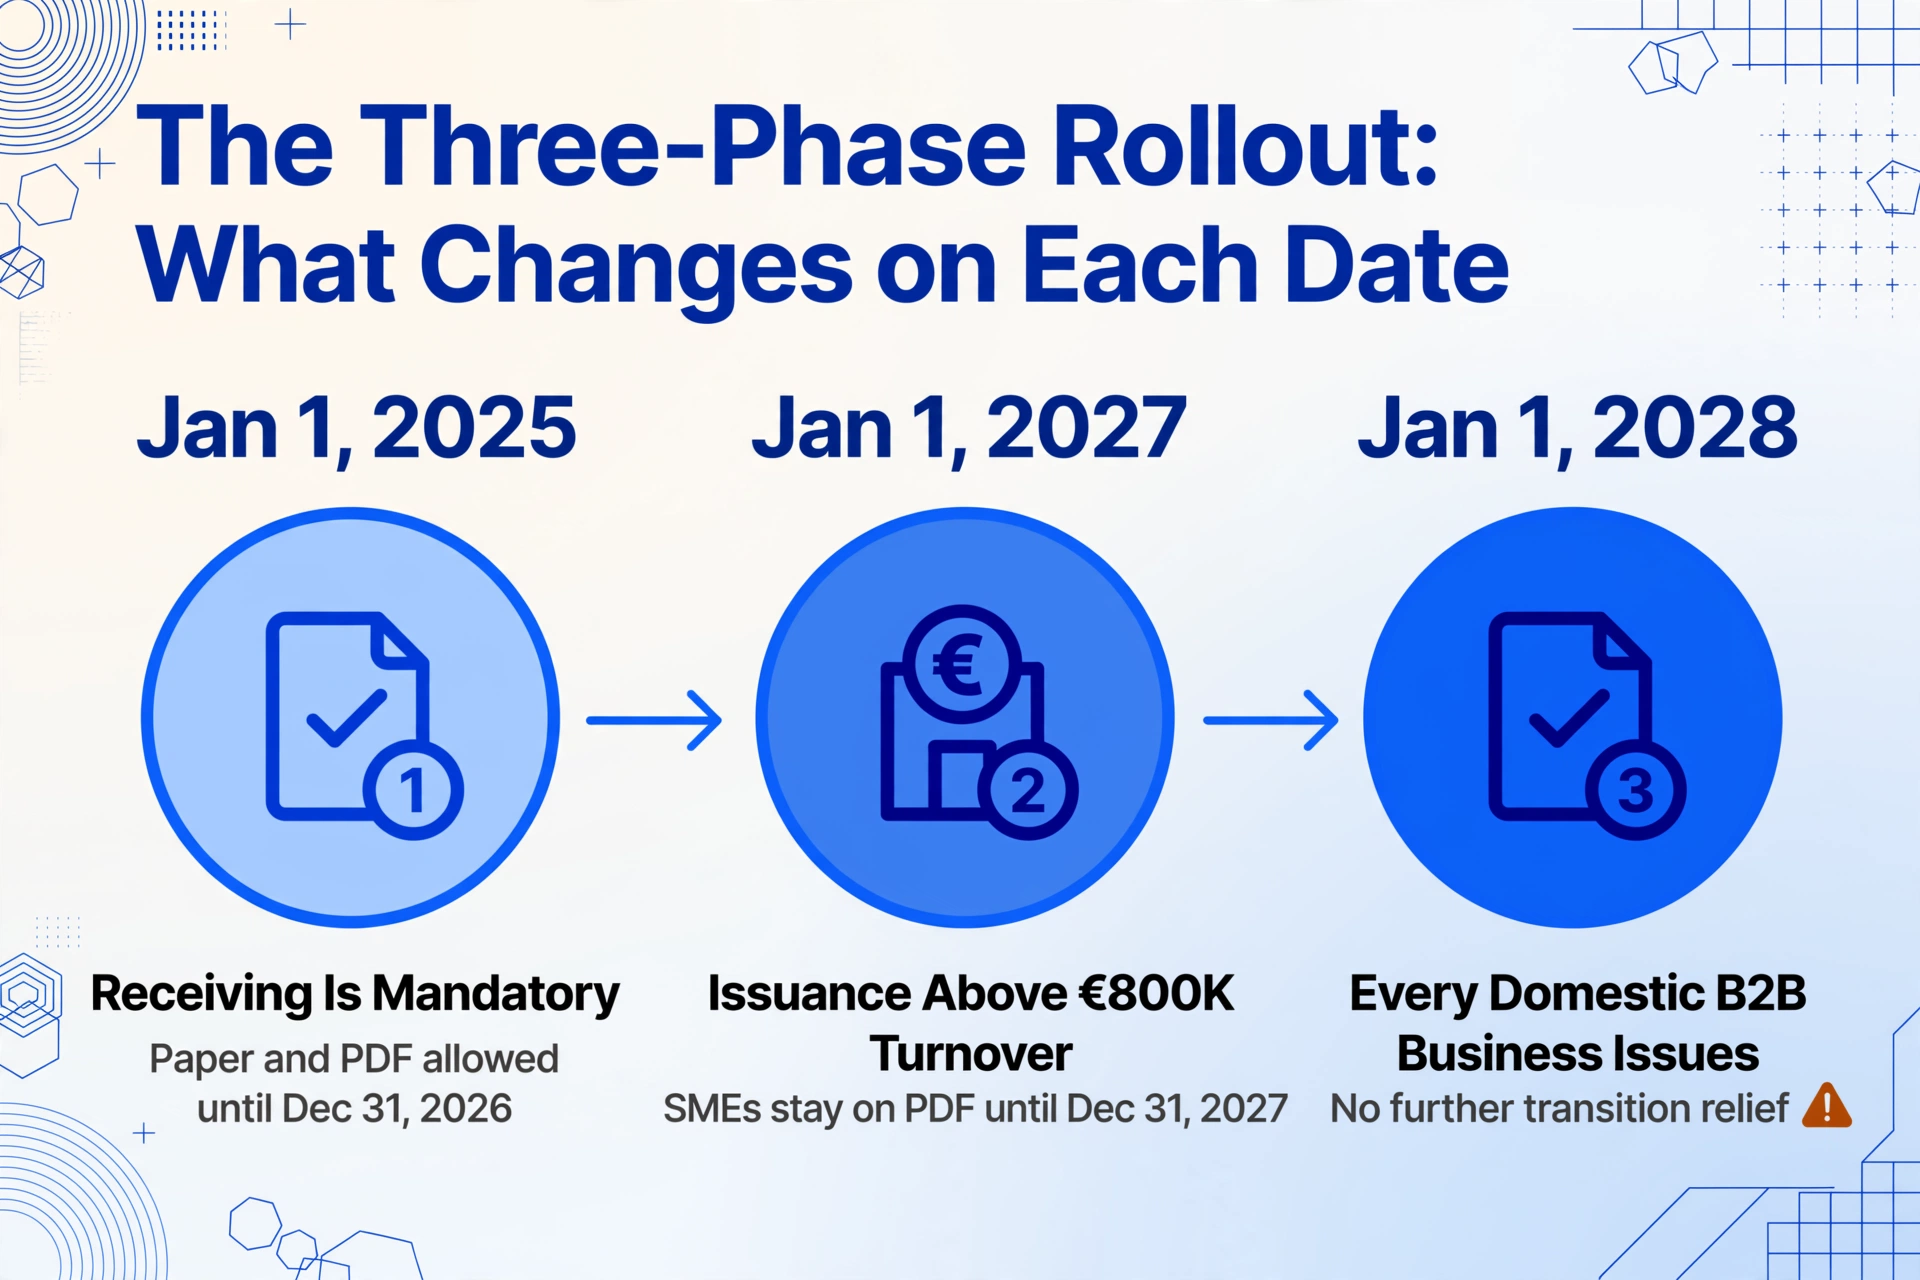
出典: §14 UStG; BMF E-レヒヌング FAQ(2026年3月); EU電子請求書カントリーシート — ドイツ.
多くの概要で省略されている、重要な3つの明確化事項:
80万ユーロの基準は、前暦年の総売上高に基づきます。2026年の売上高が80万ユーロを超えた場合、2027年1月から電子請求書を発行する必要があります。超えなかった場合、発行期限は2028年1月です — ただし、2027年の売上高が基準を超えた場合は、翌年から義務が発生します。
受領はすでに義務化されており、例外はありません。 §19 UStGに基づくクラインウンターネーマー(小規模事業者)であっても、構造化された電子請求書を受領できる必要があります。「小規模事業者免税」は発行にのみ適用されます。2025年1月1日以降、XMLファイルの添付を受信できるメールアドレスを提供すれば、技術的には法律の文言を満たしますが、受領者は読めないファイルと、サプライヤーが電子化するたびに手作業で対応する例外処理を抱えることになります。
少額請求書(<€250)と交通チケットは対象外です。 §33および§34 UStDV(付加価値税施行令)に基づき、€250未満の請求書および輸送サービスに関する請求書として機能するチケットは、構造化フォーマット要件が免除されます。§4 Nr. 8-29 UStGに基づく非課税サービス(特定の金融・保険サービスなど)も対象外です。
ドイツの段階的導入は、国内電子請求書に関するViDAのスケジュール(2025年1月1日時点で2035年1月1日のコンプライアンス期限)よりも先行しています。ただし、ViDAに基づく越境デジタル報告要件(DRR)は2030年7月1日から発効します。つまり、国内目的で電子請求書対応を今完了したドイツ企業は、越境義務が到来する前に、より困難な技術的課題をすでに解決していることになります。全加盟国にわたる欧州全体のスケジュールについては、欧州電子請求書2026–2027年概要をご覧ください。
XRechnung vs ZUGFeRD:二者択一ではない
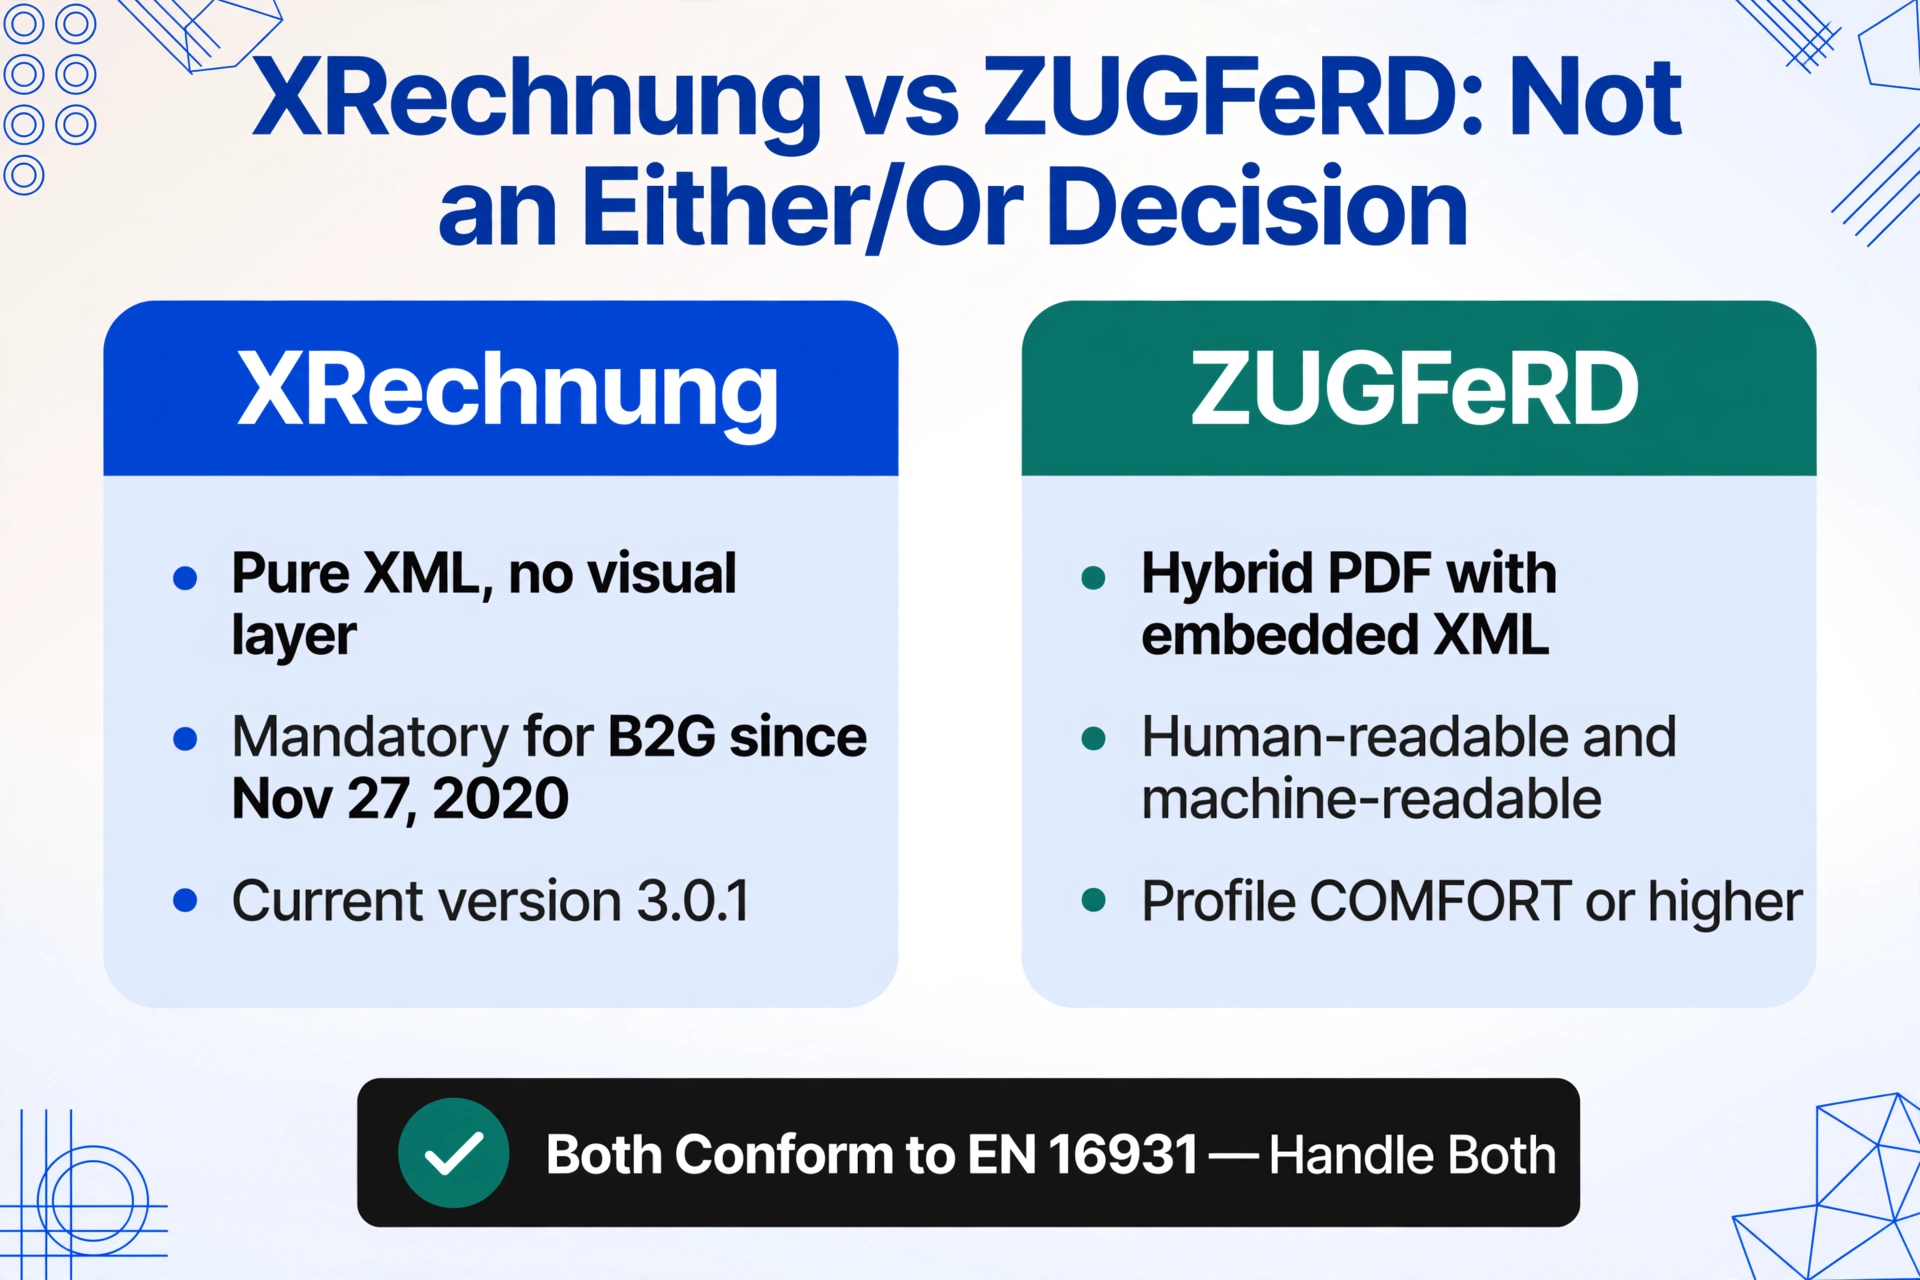
ドイツの義務化における2つの準拠フォーマットはXRechnungとZUGFeRDです。両方ともEN 16931に準拠していますが、請求書データの提供方法は根本的に異なり、どちらかを選んで他方を無視するという選択ではありません。ほとんどの企業は両方に対応する必要があります。サプライヤーによって使用するフォーマットが異なるためです。
XRechnung: 純粋なXML、視覚レイヤーなし
XRechnungは、KoSIT(Koordinierungsstelle für IT-Standards)が管理する、EN 16931のドイツ国内向けCore Invoice Usage Specification(CIUS)です。これは純粋なXML形式であり、PDFも視覚的レンダリングもなく、厳格なスキーマに従って整理された構造化データフィールドのみで構成されています。現在の必須バージョンはXRechnung 3.0.1(2024年2月1日施行)で、以前のバージョンにはなかった3つの必須フィールド(BT-23(ビジネスプロセスタイプ)、BT-34(売り手の電子アドレス)、BT-49(買い手の電子アドレス))が導入されました。予備版のXRechnung 4.0は、UBL 2.5およびCII D25A構文に基づき2026年にテスト用としてリリースされましたが、必須採用日は設定されていません。
XRechnungは、2020年11月27日以降、B2G(企業対政府)請求書発行の必須形式となっています。B2Bについては、承認された2つの形式のうちの1つです。実際的な意味合いとしては、すでにドイツの公的機関に請求書を発行している場合、すでにXRechnungを生成しており、B2B義務化によって発行側に新しい形式の負担が生じることはありません。
ZUGFeRD: 埋め込みXMLを備えたハイブリッドPDF
ZUGFeRD(Zentraler User Guide des Forums elektronische Rechnung Deutschland)は、FeRD(Forum elektronische Rechnung Deutschland)が管理するハイブリッド形式です。人間が読めるPDF/A-3文書と、埋め込まれた構造化XMLレイヤーを組み合わせたもので、同じファイルを人が読むことも、ERPシステムが解析することもできます。現在のバージョンはZUGFeRD 2.2で、フランスのFactur-X標準と技術的に同一です(この形式に関する仏独協力により、ZUGFeRDとFactur-Xは同じ仕様であり、名称がローカライズされているだけです)。
重要な詳細: すべてのZUGFeRDファイルが準拠した電子請求書であるとは限りません。ZUGFeRDは、MINIMUM、BASIC、COMFORT(EN16931)、EXTENDED、XRECHNUNGの5つの適合プロファイルを定義しています。ドイツのB2B電子請求書要件を満たすのは、COMFORT/EN16931プロファイル以上のみです。BASICプロファイルでZUGFeRD請求書を送信したサプライヤーは、電子請求書のように見えるもの(埋め込みXMLを備えたハイブリッドPDF)を送信したことになりますが、§14 UStGに基づく法的定義を満たしていません。これが、ほとんどの中小企業が最初に直面するコンプライアンスの落とし穴です。
並べて比較
| 比較項目 | XRechnung | ZUGFeRD (COMFORT/EN16931+) |
|---|---|---|
| データ形式 | 純粋なXML (UBL 2.1 または UN/CEFACT CII) | ハイブリッド: PDF/A-3 + 埋め込みXML (CII) |
| 人間が読める形式 | 不可 — ビューアまたはパーサーが必要 | 可 — PDFレイヤーはどのリーダーでも表示可能 |
| 主な用途 | B2G(政府向け)、B2Bでも受け入れ可能 | B2B(商用)、ミッテルシュタントで主流 |
| Leitweg-ID | B2Gで必須 (BT-10) | 任意; B2Bでは不要 |
| ファイルサイズ | 非常に小さい (XMLのみ) | 大きい (PDF + XML) |
| アーカイブ | XMLを原本のまま保存する必要あり (8年間) | PDF/A-3はアーカイブ対応; XMLも保存が必要 |
| 管轄機関 | KoSIT (xeinkauf.de) | FeRD (ferd-net.de) |
2025年6月のBMF書簡により、ZUGFeRDハイブリッド請求書に関する重要な解釈ルールが導入されました。構造化されたXML部分が、人間が読めるPDFレイヤーよりも優先されるというものです。2つの表現の間に矛盾がある場合、付加価値税の目的においてはXMLデータが優先されます。これは、PDFが正本とみなされていた従来のルールを覆すものです。また、§15 UStGに基づく仕入税控除(Vorsteuerabzug)は、機械可読データにのみ基づいて行うことができることも意味します。XMLが不完全または非準拠の場合、PDFレイヤーが正しく見えても、受領者は仕入税控除を請求できません。
義務が求めていないこと(多くの人が誤解している点)
他の欧州諸国の電子請求制度に見られる三つの特徴が、ドイツの義務にもあると誤って解釈されることがよくあります。これらを明確にすることは、新たな技術仕様を追加するよりも有益です。なぜなら、これらの誤解こそが、中小企業の経理チームに不要なコンプライアンス不安を生み出しているからです。
B2BにLeitweg-IDは不要
Leitweg-ID(買い手参照ルーティングID)は、ドイツの連邦、州、自治体の行政機関内で、請求書を正しい公的機関にルーティングするための構造化識別子です。ハイフンで区切られた三つのセグメント(最大12文字の固定プレフィックス、最大30文字の一意のサブ識別子、2桁のチェックデジット)で構成されます。これは、連邦のZREまたは州のOZG-RE提出ポータルを介して送信されるB2G請求書にのみ必須です。
B2B取引では、Leitweg-IDは不要です。BMFのFAQでも明確に確認されています。B2B請求書テンプレートに買い手参照用のフォーマットフィールドがある場合は、プレースホルダー値で十分です。企業は、商業上の取引先と電子請求書を交換するために、ルーティング識別子を登録したり取得したりする必要はありません。
政府のクリアランスプラットフォームは存在しない
イタリア(Sistema di Interscambio、SdI)、フランス(PPF/PAネットワーク)、ベルギー(Peppolベースのクリアランス)とは異なり、ドイツはB2B電子請求書に対して分散型運用モデルを採用しています。請求書をルーティングまたは検証するための中央の政府プラットフォームは存在しません。請求書は、取引先間で合意された任意のチャネル(電子メール、Peppol、EDI、直接API)を通じて直接交換され、構造化フォーマットがEN 16931要件を満たしていれば問題ありません。
これは、中堅企業にとって重要な違いです。フランスでは、すべての企業が承認されたプラットフォーム(Plateforme Agréée)に登録する必要があり、政府のディレクトリがすべての受信者を追跡します。ドイツでは、政府はB2Bの送信経路に関与しません。その代償として、請求書が取引先に届く前にフォーマットエラーを検出する公式の検証レイヤーはありません。コンプライアンスを確保する責任は、送信者(送信者のみ)にあります。
Peppolは任意であり、義務ではありません
ドイツは配信ネットワークとしてPeppol(汎欧州公共調達オンライン)をサポートしており、Peppol BIS 3.0形式はEN 16931準拠として認められています。しかし、Peppolが必須の交換プロトコルであるベルギーとは異なり、ドイツでは企業がPeppolネットワークに接続することを義務付けていません。B2B電子請求書は、メール添付、安全なファイル転送、その他合意されたチャネルで配信できます。自動ルーティングを希望する企業向けにPeppolアクセスポイントも利用可能ですが、これは利便性の選択肢であり、コンプライアンス要件ではありません。
ミッテルシュタントの現実:DATEV、Lexware、そしてハイブリッド移行
ドイツの360万社の大半は中小企業(ミッテルシュタント)であり、その圧倒的多数がDATEVまたはLexwareという2つのソフトウェアスタックのいずれかで会計処理を行っています。これは市場の好みではなく、ドイツ会計の構造的特徴です。Steuerberater(税理士)との関係は、ほとんどのミッテルシュタントの財務業務の要であり、その業界で支配的なプラットフォームはDATEVです。DATEVにきれいにエクスポートできるツールは実用的です。できないツールは、業務上存在しないも同然です。
これにより、電子請求書義務化に特有の緊張が生じています。法律は構造化XMLを要求しています。Steuerberaterは依然としてPDFをDATEVで処理しています。財務チームはその間に位置し、サプライヤーからXRechnungとZUGFeRDを受け取る必要がある一方、自社の送金請求書 — 80万ユーロ未満の場合は — 2028年までPDFのままで構いません。
| ソフトウェア | E-レヒヌング受信 | E-レヒヌング発行 | DATEV連携 | 主な利用者 |
|---|---|---|---|---|
| DATEV | DATEV Unternehmen onlineで対応 | DATEV Rechnungswesenで対応 | ネイティブ(DATEVエコシステム) | 税理士、外部経理を利用する中堅企業 |
| Lexware Office | XRechnungおよびZUGFeRD 2.xに対応 | XRechnungおよびZUGFeRD 2.xの生成に対応 | DATEVエクスポートファイル形式 | 小規模企業、個人事業主、社内経理担当者 |
| SAP | EN 16931完全準拠にはアドオンが必要 | アドオンが必要。標準のSAP PDF出力は非準拠 | ミドルウェアまたはネイティブコネクタ経由 | DAX、大企業、国際子会社 |
| sevDesk | XRechnungおよびZUGFeRD 2.xの受信に対応 | XRechnungおよびZUGFeRD 2.xの生成に対応 | DATEVエクスポートインターフェース | フリーランサー、零細企業、サービス企業 |
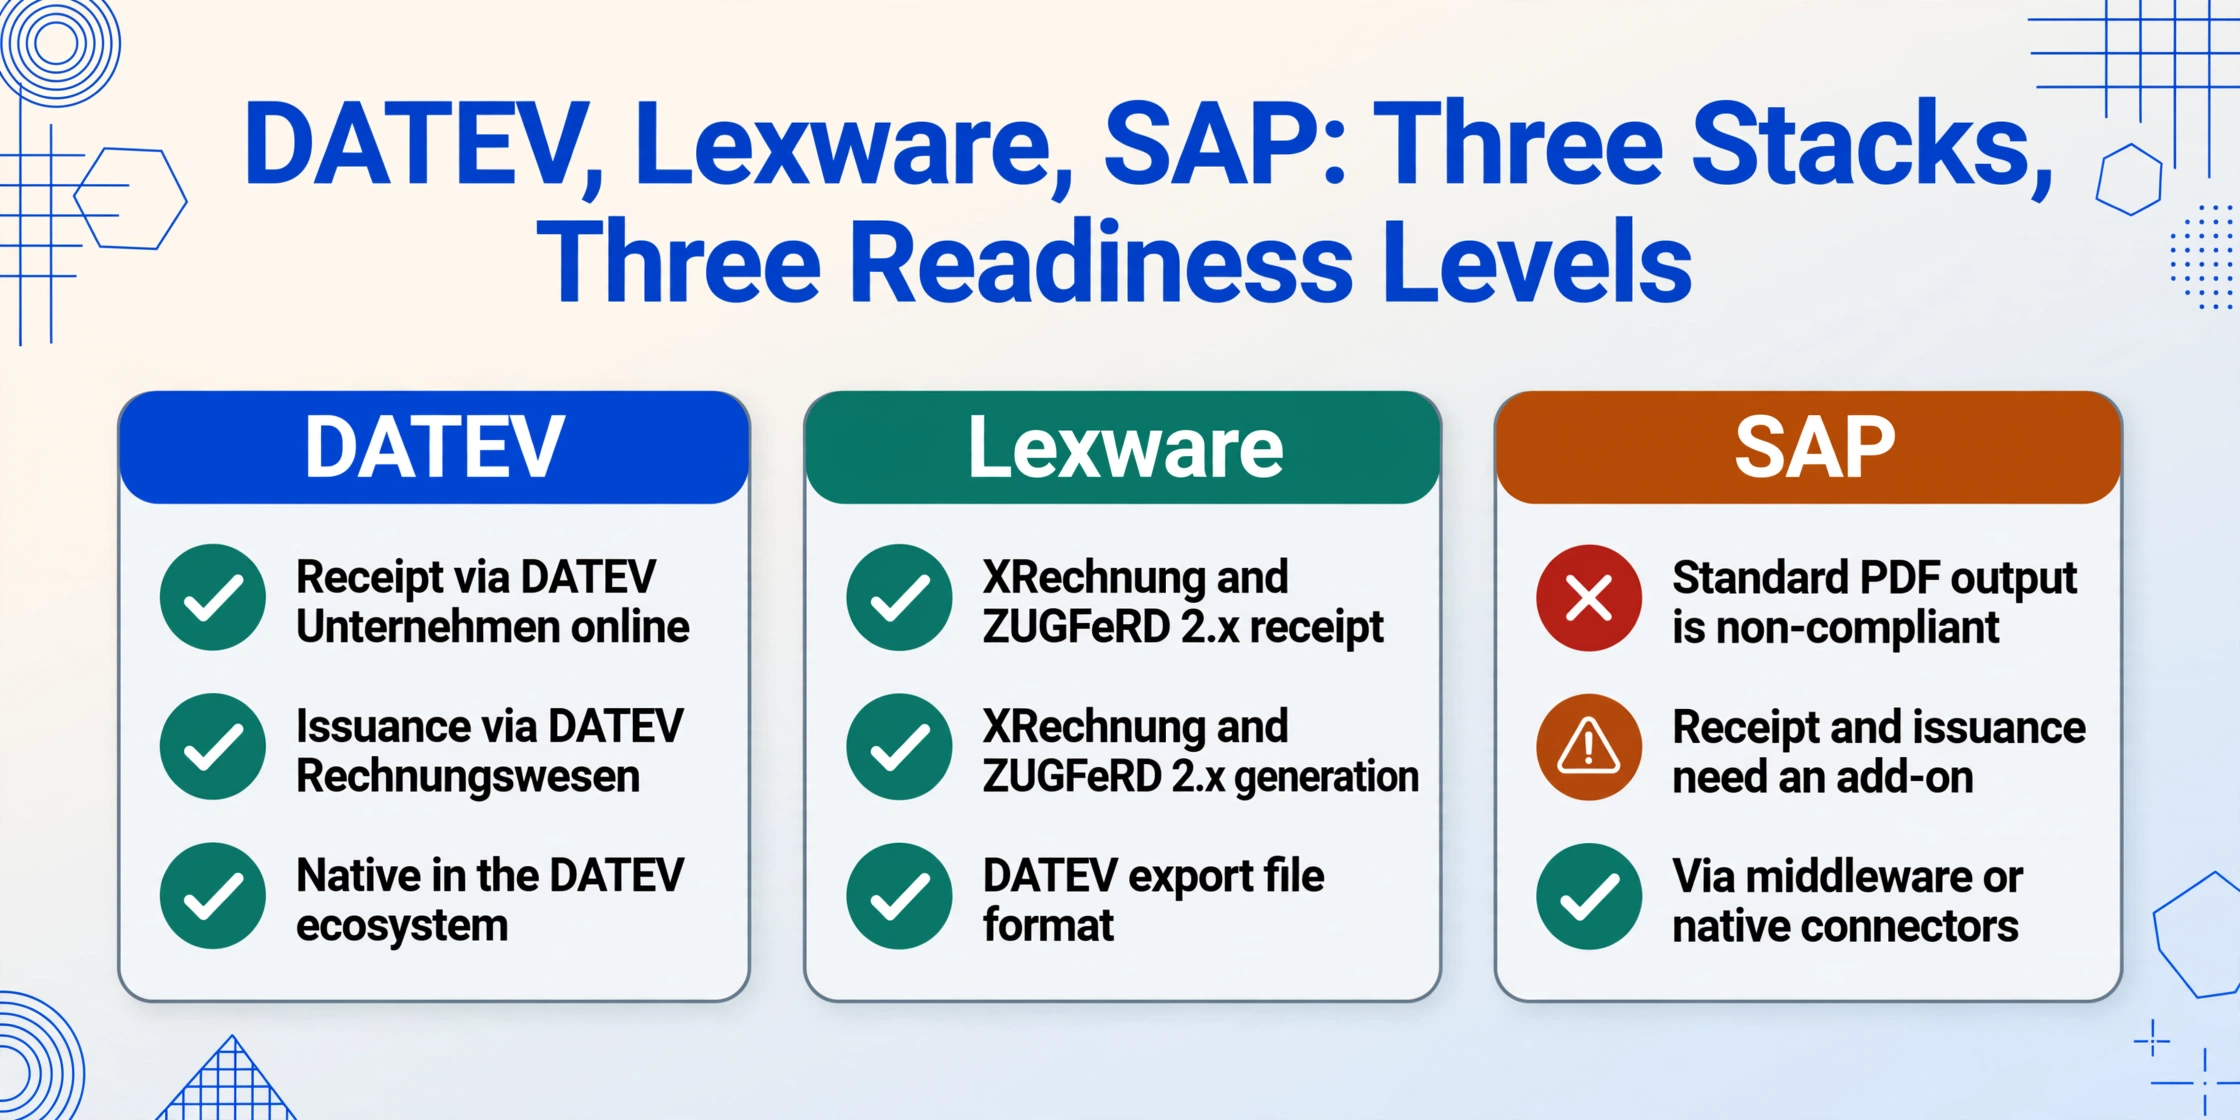
ほとんどのミッテルシュタント企業にとっての適応課題は、「どの形式を選ぶか」ではありません。重要なのは、彼らのAPプロセスがPDFの読み取りを中心に構築されていることです。経理担当者は添付ファイルを開き、金額と支払期日を読み取り、LexwareやDATEVに入力し、PDFをファイルに保存します。サプライヤーがXRechnung(開くと生のコードとして表示されるXMLファイル)の送信を開始すると、このワークフローは機能しなくなります。 データは実際にはPDFよりも構造化され、より完全ですが、パーサーなしではアクセスできません。
2026年初頭時点で、Eインボイスを送信していたドイツ企業は推定20〜25%に過ぎず、受信可能と回答した企業は約3分の1でした。25%と100%の間のギャップが、2027年から2028年にかけて展開される運用上の移行です。そして、サプライヤーが切り替える前に、XMLとPDFの両方の入力に対応するワークフローを準備した経理チームは、主要なサプライヤーが予告なく電子化された場合に発生する混乱を回避できるでしょう。
ドイツの請求書処理エコシステムは、すでに多大な手動入力コストを抱えています。ドイツの請求書手動入力問題の分析で詳しく検討したように、非構造化形式で届く紙またはPDFの請求書は、1件あたり3〜5分の再入力が必要であり、請求書の量が増えるとこのコストは急速に増大します。Eインボイス義務化は、これを構造レベルで排除することを目的としていますが、それは受信側が構造化データを到着時に処理する能力を持っている場合に限られます。
財務チームが今すぐ行うべきこと — 5ステップのロードマップ
これは、専任のコンプライアンスチームと6桁のERP予算を持つDAX企業向けに設計されたチェックリストではありません。従業員50〜500人のミッテルシュタント企業、既存のLexwareまたはDATEVインストール、そして月次決算を中断しないよう指示するGeschäftsführerを持つ企業の財務マネージャー向けに書かれています。
今すぐ受信体制を確認しましょう。
2025年1月以降、貴社はXRechnungおよびZUGFeRD形式の請求書を受信できる体制が必須です。最低限、メールシステムでXMLファイルの添付をフィルタリングやブロックせずに受信できる必要があります。実務的には、経理チームの誰かがそれらのファイルから構造化データを抽出し、会計システムに入力できなければなりません。受信箱で未読のまま放置されたファイルは、法律の条文は満たすものの、買掛金の例外処理を毎回発生させることになります。
管轄区域ごとに仕入先をマッピングします。
現在の仕入先のうち、ドイツに登記されているものを特定します。これらの企業は、2027年1月1日(売上高80万ユーロ超の場合)または2028年1月1日(その他の場合)に、請求書をXRechnungまたはZUGFeRDに移行します。他のEU加盟国からの越境仕入先は、現時点ではドイツの義務化の対象外であり、自国のルールに従います。B2C取引も完全に除外されます。このマッピングにより、貴社の影響を受ける期間が明らかになります。
送信形式の方針を確定します。
前年度の売上高が80万ユーロを超える場合、2027年1月までに準拠した電子請求書を生成するための確実な計画(ベンダーの約束だけではない)が必要です。基準を下回っており、2028年までに超える見込みがない場合でも、2027年12月31日までは移行猶予がありますが、コンプライアンス達成への道筋を文書化する必要があります。最もよくある失敗は、ERPベンダーのアップデートが遅れたり、EN 16931マッピングが不完全な状態でリリースされるのを待つことです。
複数形式に対応した買掛金ワークフローを構築します。
今後2~3年は、入ってくる請求書はXRechnung XML、ZUGFeRDハイブリッドPDF、そして中小仕入先や越境ベンダーからの従来の紙/PDFなど、形式が混在します。エンタープライズ向け買掛金自動化プラットフォームを導入できない経理チームにとって最も実用的なアプローチは、PDF、紙のスキャン、スクリーンショット、ZUGFeRDハイブリッドPDFの視覚レイヤーなど、すべての受信請求書形式を単一のスプレッドシートまたはERP対応形式に正規化するツールを使用することです。これにより、「XRechnungは専用XMLパーサー、ZUGFeRDは別の抽出パス、紙PDFは手入力」という3つのワークフローを1つに統合し、業務の分断を回避できます。
最初の請求書が届く前に、アーカイブ計画を立てましょう。
§14b Absatz 1 UStGに基づき、受領および発行したすべての電子請求書の構造化部分は、元の変更されていない形式で8年間保存する必要があります。PDFレンダリングはXMLデータの代わりにはなりません。現在のアーカイブプロセスがフォルダ構造にPDFを保存するだけの場合、電子請求書の構造化データ層に対する保存義務を満たしていません。GoBD(適正な簿記の原則と帳簿の保管に関する基本原則)では、フィールドレベルの来歴、バージョン管理、不変性が求められます。アーカイブ方法を決定する前に、ソフトウェアベンダーに監査ログのサンプルを依頼してください。
よくある質問
メールで送信されたPDFはドイツで有効な電子請求書ですか?
いいえ。Wachstumschancengesetzによって改正されたUStG第14条第1項第3文に基づき、有効な電子請求書は電子処理を可能にする構造化電子形式で発行、送信、受信されなければなりません。PDFは、デジタル生成されメール送信された場合でも、構造化データを含みません。これは視覚的表現であり、機械可読なデータ構造ではありません。移行期間中(全事業者については2026年12月31日まで、中小企業(売上高≤€800,000)については2027年12月31日まで)、PDFは受信者の同意があれば送信できますが、「その他の請求書」(sonstige Rechnungen)として分類され、電子請求書ではありません。
どの形式を使用すべきか — XRechnungまたはZUGFeRD?
ドイツの公的機関に請求書を発行する場合、B2GではXRechnungが必須です。国内の他の企業に請求書を発行する場合、ZUGFeRD(COMFORT/EN16931プロファイル以上)は、構造化データとともに人間が読めるPDFを生成するため、ほとんどの企業にとってより実用的な選択肢です — 受信者はパーサーなしでも請求書を通常どおり読むことができます。ただし、この決定は主にソフトウェアの選択によって決まります:お使いの会計パッケージがZUGFeRD 2.xを生成する場合はそれを使用してください。XRechnungを生成する場合はそれを使用してください。重要な決定は形式ではなく、形式の適合プロファイルがEN 16931要件を満たしていることを確認することです。
私はクラインウンターネーマー(小規模事業者)です。何か対応が必要ですか?
はい — ドイツの仕入先から送られる構造化電子請求書を受領できる体制が必要です。§19 UStGに基づくクラインウンターネーマー免税は、§14 UStGの受領義務を免除するものではありません。現時点では2028年まで電子請求書の発行は義務付けられていません(売上高が€800,000を超える場合を除く)が、ドイツの仕入先からXRechnungまたはZUGFeRD形式の請求書が送られてきた場合、それを処理できる必要があります。
2027年以降、PDF請求書から付加価値税の控除を受けられますか?
仕入先がまだ移行期間内にある場合に限ります。2027年1月1日以降、€800,000の基準額を超える事業者は電子請求書の発行が義務付けられます。そのような仕入先からPDFが送られた場合、その請求書は§14 UStGの法的要件を満たしておらず、§15 UStGに基づく仕入税額控除(Vorsteuerabzug)が拒否される可能性があります。2025年6月のBMF書簡により、付加価値税の控除は機械可読な構造化データに基づく場合のみ認められることがさらに明確化されました。これは不遵守による最も金銭的に重大なリスクです。形式上のエラーが、請求書の付加価値税額に等しい直接コストに変わります。2028年1月1日以降は、仕入先の規模に関係なく同じルールが適用されます。
XRechnungを読み取れるERPシステムを持っていない場合はどうすればよいですか?
あなただけではありません — ミッテルシュタント企業のかなりの割合が、企業向けAP自動化レイヤーなしでLexwareやDATEVで会計処理を行っています。ERPパーサーなしで電子請求書を受領するための最小限の実現方法は、PDF形式の文書 — ZUGFeRDハイブリッドPDFの視覚レイヤー、ビューアで表示したXRechnung請求書のスクリーンショット、従来の紙またはPDF請求書 — からデータを抽出できる文書抽出ツールを使用し、その結果を会計ソフトがインポートできる単一のスプレッドシートまたはCSVに出力することです。これにより、「XMLを受領しなければならない」と「PDFしか処理できない」のギャップを、既存のソフトウェアスタックを置き換えることなく埋められます。同様の軌道をたどるフランスの義務化も同じ課題に直面しています — Factur-XとPPF/PAネットワークに関する同等の経験については、フランスの電子請求書2026をご覧ください。
ZUGFeRDインボイスでXMLデータとPDFレイヤーが一致しない場合はどうなりますか?
XMLが優先されます。2025年6月のBMF書簡により、ハイブリッドインボイスでは構造化データ層が視覚的なPDF表示よりも法的に優先されることが確立されました。2つの表現が異なる場合(例えば、PDFが19%のVAT税率を示しているが、XMLが7%の税率をエンコードしている場合)、受取人はXML値を処理する必要があります。このルールは受取人の仕入税額控除(Vorsteuerabzug)の申請にも適用されます。控除は表示されたPDFではなくXMLデータに基づく必要があります。
電子インボイスはどのくらいの期間、どの形式で保管する必要がありますか?
UStG第14b条第1項に基づき、仕入・売上の両インボイスを8年間(商法(Handelsrecht)では10年間)保管する必要があります。電子インボイスの場合、構造化されたXML部分は元の変更されていない形式で保存する必要があります。PDFレンダリングのみでは保管義務を満たしません。アーカイブシステムはGoBDの原則に準拠する必要があります:フィールドレベルの監査証跡、不変性、バージョン管理、税務監査アクセスのための機械可読性です。
本当の期限は2027年1月ではない
義務化の公式日程は見出しを飾りますが、貴社の買掛金チームにとって重要な日付は、最初の主要サプライヤーが電子インボイスに切り替える日です。そしてその日は、今から2028年までの間のどの日になる可能性もあります。なぜなら、€800,000の閾値を超えるサプライヤーは早期に移行することが自由にできるからです。準備とは、単一の規制上の期限を守ることではありません。予告なく切り替えが発生したときに、支払いの時計が刻々と進む中でインボイスが財務受信箱で読まれずに放置されないようにすることです。
ほとんどのミッテルシュタント財務チームにとって良い知らせは、ドイツの義務化がフランスやイタリアのものよりも構造的に単純であることです:クリアランスプラットフォームなし、必須ネットワークなし、緩和された移行期間、そしてソフトウェアベンダーが2020年から更新してきた同じEN 16931標準に基づいて構築されたフォーマットです。適応は増分的であり、アーキテクチャの変更ではありません。リスクは規制自体ではなく、「2028年」や「€800,000」がそれまで何もする必要がないことを意味すると想定することです。受領はすでに必須です。サプライヤーはすでに移行しています。フォーマットの混乱はすでに買掛金の例外を生み出しています。構造化インボイスの受領ワークフローを構築する時期は、最初のインボイスが届く前です。