Facturation électronique en Allemagne 2026–2027 :
Ce que les équipes financières doivent savoir avant janvier 2027
La dimension la plus mal comprise de l'obligation de facturation électronique B2B en Allemagne n'est ni la spécification du format XRechnung, ni le seuil de chiffre d'affaires de 800 000 €. C'est l'écart de trois ans entre « devoir recevoir » et « devoir émettre ». Depuis le 1er janvier 2025, toute entreprise opérant en Allemagne — d'une GmbH de trois personnes au DAX — est légalement tenue d'accepter les factures électroniques structurées (e-factures, E-Rechnungen). Mais la plupart de ces entreprises ne sont pas encore tenues d'en émettre elles-mêmes, et ne le seront pas avant 2027 ou 2028. Cet écart crée un problème opérationnel précis qu'aucun aperçu chronologique n'aborde : comment traiter des factures XML quand votre propre système comptable fonctionne encore avec des PDF ?
Points clés à retenir
- Toute entreprise allemande est légalement tenue de recevoir des e-factures structurées depuis le 1er janvier 2025, mais le débat public reste tellement focalisé sur l'échéance d'émission de 2027 que la plupart des équipes comptabilité fournisseurs du Mittelstand ne savent toujours pas ouvrir un fichier XML XRechnung.
- Un fournisseur qui envoie un PDF au lieu du XRechnung légalement requis n'est pas une simple non-conformité mineure — selon une décision du BMF de juin 2025, votre déduction de TVA en amont sur cette facture peut être entièrement refusée, transformant un écart de format en perte de trésorerie directe.
- Vous n'avez pas besoin de remplacer DATEV ni Lexware — ImageToTable.ai normalise les XML XRechnung, les PDF ZUGFeRD et les factures papier en une seule feuille de calcul que votre système comptable peut importer, comblant ainsi l'écart de réception avant qu'un fournisseur ne bascule sans prévenir.
Le fondement juridique : la loi sur les opportunités de croissance et l'article 14 de la loi sur la TVA
L'obligation de facturation électronique en Allemagne n'est ni une recommandation ni une directive sectorielle. Il s'agit d'une modification de la loi allemande sur la TVA (Umsatzsteuergesetz, UStG) introduite par la Wachstumschancengesetz (loi sur les opportunités de croissance), approuvée par le Bundesrat le 22 mars 2024 et promulguée le 27 mars 2024 (publiée au Bundesgesetzblatt BGBl. I 2024 n° 108). Les dispositions relatives à la facturation électronique figurent à l'article 23 de cette loi.
La modification centrale concerne l'article 14 de la loi sur la TVA (gesetze-im-internet.de), qui redéfinit ce qui constitue une facture valide pour les transactions B2B nationales. Selon l'article 14, paragraphe 1, phrase 3 de la loi sur la TVA, une facture électronique (elektronische Rechnung ou E-Rechnung) désigne désormais : un document émis, transmis et reçu dans un format électronique structuré permettant un traitement électronique. Un PDF envoyé par e-mail — même généré par un logiciel de comptabilité — ne répond pas à cette définition. Il ne comporte ni couche de données structurées, ni balisage sémantique lisible par machine, et ne peut être analysé automatiquement par l'ERP du destinataire sans réextraction du contenu.
L'obligation d'émettre effectivement des factures électroniques figure à l'article 14, paragraphe 2, phrase 2, n° 1 de la loi sur la TVA (nouvelle version) — pour les transactions B2B nationales entre entreprises établies en Allemagne, la facture doit être émise sous forme de facture électronique structurée. La mise en œuvre administrative a été détaillée dans deux lettres du BMF (BMF-Schreiben) des 15 octobre 2024 et 15 octobre 2025, avec la FAQ du BMF sur la facture électronique mise à jour pour la dernière fois en mars 2026.
L'Allemagne a obtenu une dérogation de l'UE pour cette obligation par une décision d'exécution du Conseil du 25 juillet 2023, qui autorise le pays à mettre en œuvre la facturation électronique B2B nationale avant l'application complète du cadre ViDA (TVA à l'ère numérique). L'obligation est explicitement alignée sur la norme européenne EN 16931 et la liste des syntaxes de la directive 2014/55/UE.
La précision est essentielle. Lors d'un contrôle fiscal allemand (Betriebsprüfung), « la réglementation exige la facturation électronique » ne suffit pas à contester une constatation. « L'article 14, paragraphe 2, phrase 2, n° 1 de la loi sur la TVA, tel que modifié par la loi sur les opportunités de croissance (BGBl. I 2024 n° 108), exige des factures électroniques structurées conformes à la norme EN 16931 pour les transactions B2B nationales » est la réponse appropriée. La référence à la réglementation est la position de conformité.
Le calendrier en trois phases — et ce que chaque phase signifie concrètement
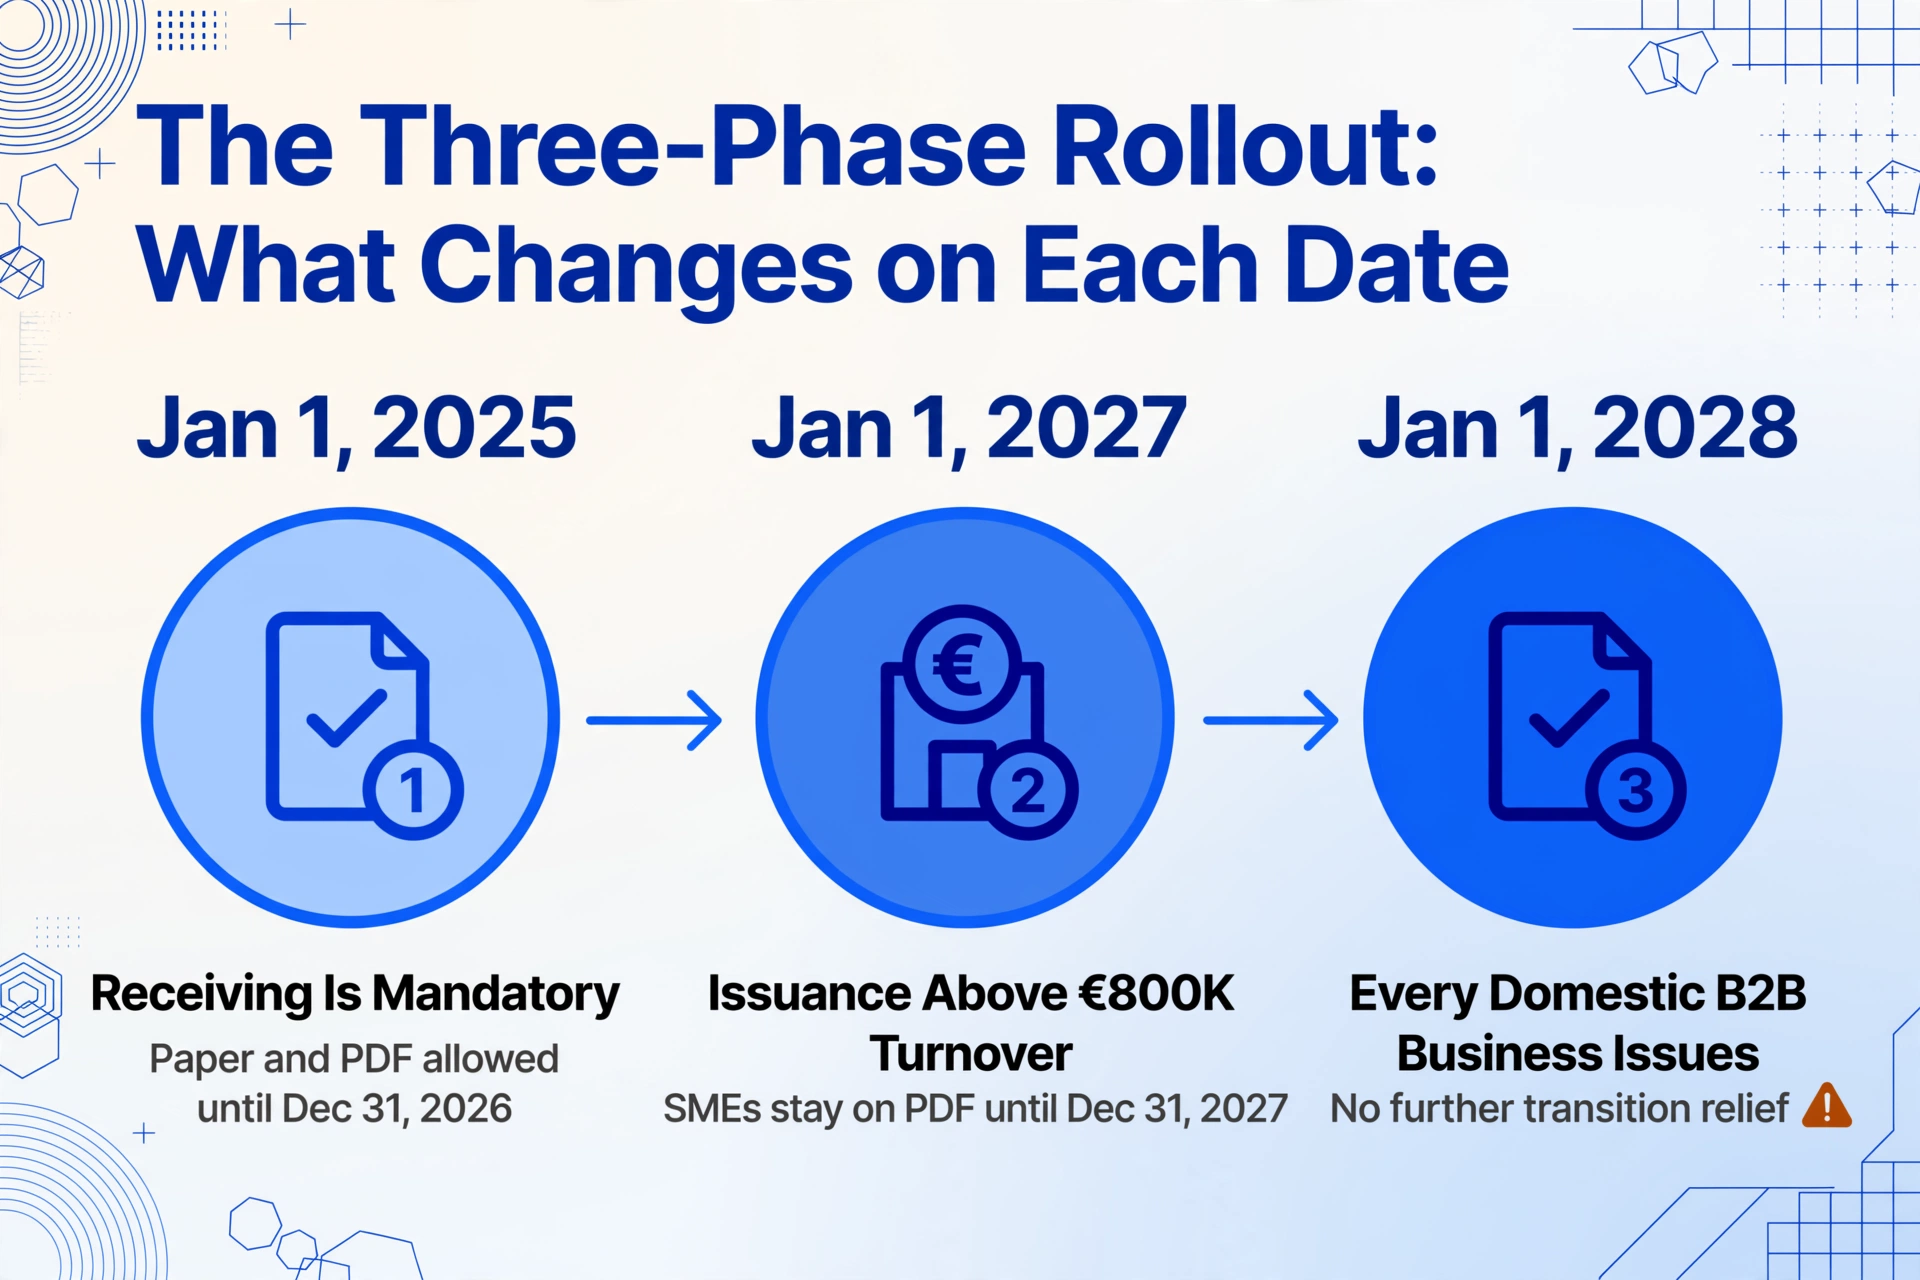
L'obligation ne s'applique pas d'un coup. Elle se déploie en trois phases sur quatre années civiles, le principal critère étant la taille de l'entreprise, mesurée par le chiffre d'affaires total de l'année précédente (Gesamtumsatz). Le tableau suivant associe chaque phase à l'obligation spécifique qu'elle crée.
| Phase | Date d'entrée en vigueur | Qui doit recevoir | Qui doit émettre | Allègement transitoire |
|---|---|---|---|---|
| Phase 1 | 1er janvier 2025 | Toutes les entreprises B2B nationales — aucune exemption de taille, aucune exception Kleinunternehmer | Aucune obligation d'émission pour l'instant | Le papier et le PDF peuvent encore être envoyés jusqu'au 31 décembre 2026 avec l'accord du destinataire |
| Phase 2 | 1er janvier 2027 | En continu — toutes les entreprises | Entreprises dont le chiffre d'affaires de l'année précédente dépasse €800 000 | Les PME ≤€800K peuvent continuer à envoyer du papier/PDF jusqu'au 31 décembre 2027 ; les connexions EDI existantes sont maintenues jusqu'au 31 décembre 2027 |
| Phase 3 | 1er janvier 2028 | En continu — toutes les entreprises | Toutes les entreprises B2B nationales, quelle que soit leur taille | Plus aucun allègement transitoire. Les connexions EDI doivent être conformes à la norme EN 16931 |
Sources : §14 UStG ; FAQ BMF sur la facturation électronique (mars 2026) ; Fiche pays de l'UE sur la facturation électronique — Allemagne.
Trois précisions importantes que de nombreux aperçus omettent :
Le seuil de €800 000 est basé sur le chiffre d'affaires total de l'année civile précédente. Si votre chiffre d'affaires 2026 a dépassé €800 000, vous devez émettre des factures électroniques à partir de janvier 2027. Si ce n'est pas le cas, votre échéance d'émission est janvier 2028 — à moins que votre chiffre d'affaires 2027 ne franchisse le seuil, auquel cas votre obligation commence l'année suivante.
La réception est déjà obligatoire, sans exception. Même un Kleinunternehmer (petit entrepreneur) au sens du §19 UStG doit être en mesure de recevoir des factures électroniques structurées. L'exonération pour « petite entreprise » ne s'applique qu'à l'émission. Depuis le 1er janvier 2025, fournir une adresse e-mail capable d'accepter des pièces jointes XML satisfait techniquement à la lettre de la loi — mais cela laisse le destinataire avec un fichier illisible et une exception gérée manuellement à chaque fois qu'un fournisseur passe à l'électronique.
Les factures de faible montant (<250 €) et les titres de transport sont exclus. Conformément aux §33 et §34 UStDV (Umsatzsteuer-Durchführungsverordnung), les factures inférieures à 250 € et les titres de transport faisant office de factures pour des services de transport sont exemptés de l'obligation de format structuré. Les services exonérés d'impôt au sens du §4 n° 8-29 UStG (par exemple, certains services financiers et d'assurance) sont également exclus.
Le déploiement progressif de l'Allemagne la place en avance sur le calendrier ViDA pour la facturation électronique nationale, qui fixe une échéance de conformité au 1er janvier 2035. Mais l'exigence transfrontalière de déclaration numérique (DRR) au titre de ViDA prend effet le 1er juillet 2030 — ce qui signifie que les entreprises allemandes qui deviennent capables de facturer électroniquement à des fins nationales dès maintenant auront déjà résolu le problème technique le plus difficile avant l'arrivée de l'obligation transfrontalière. Pour le calendrier européen complet dans tous les États membres, consultez notre aperçu de la facturation électronique en Europe 2026-2027.
XRechnung vs ZUGFeRD : pas un choix binaire
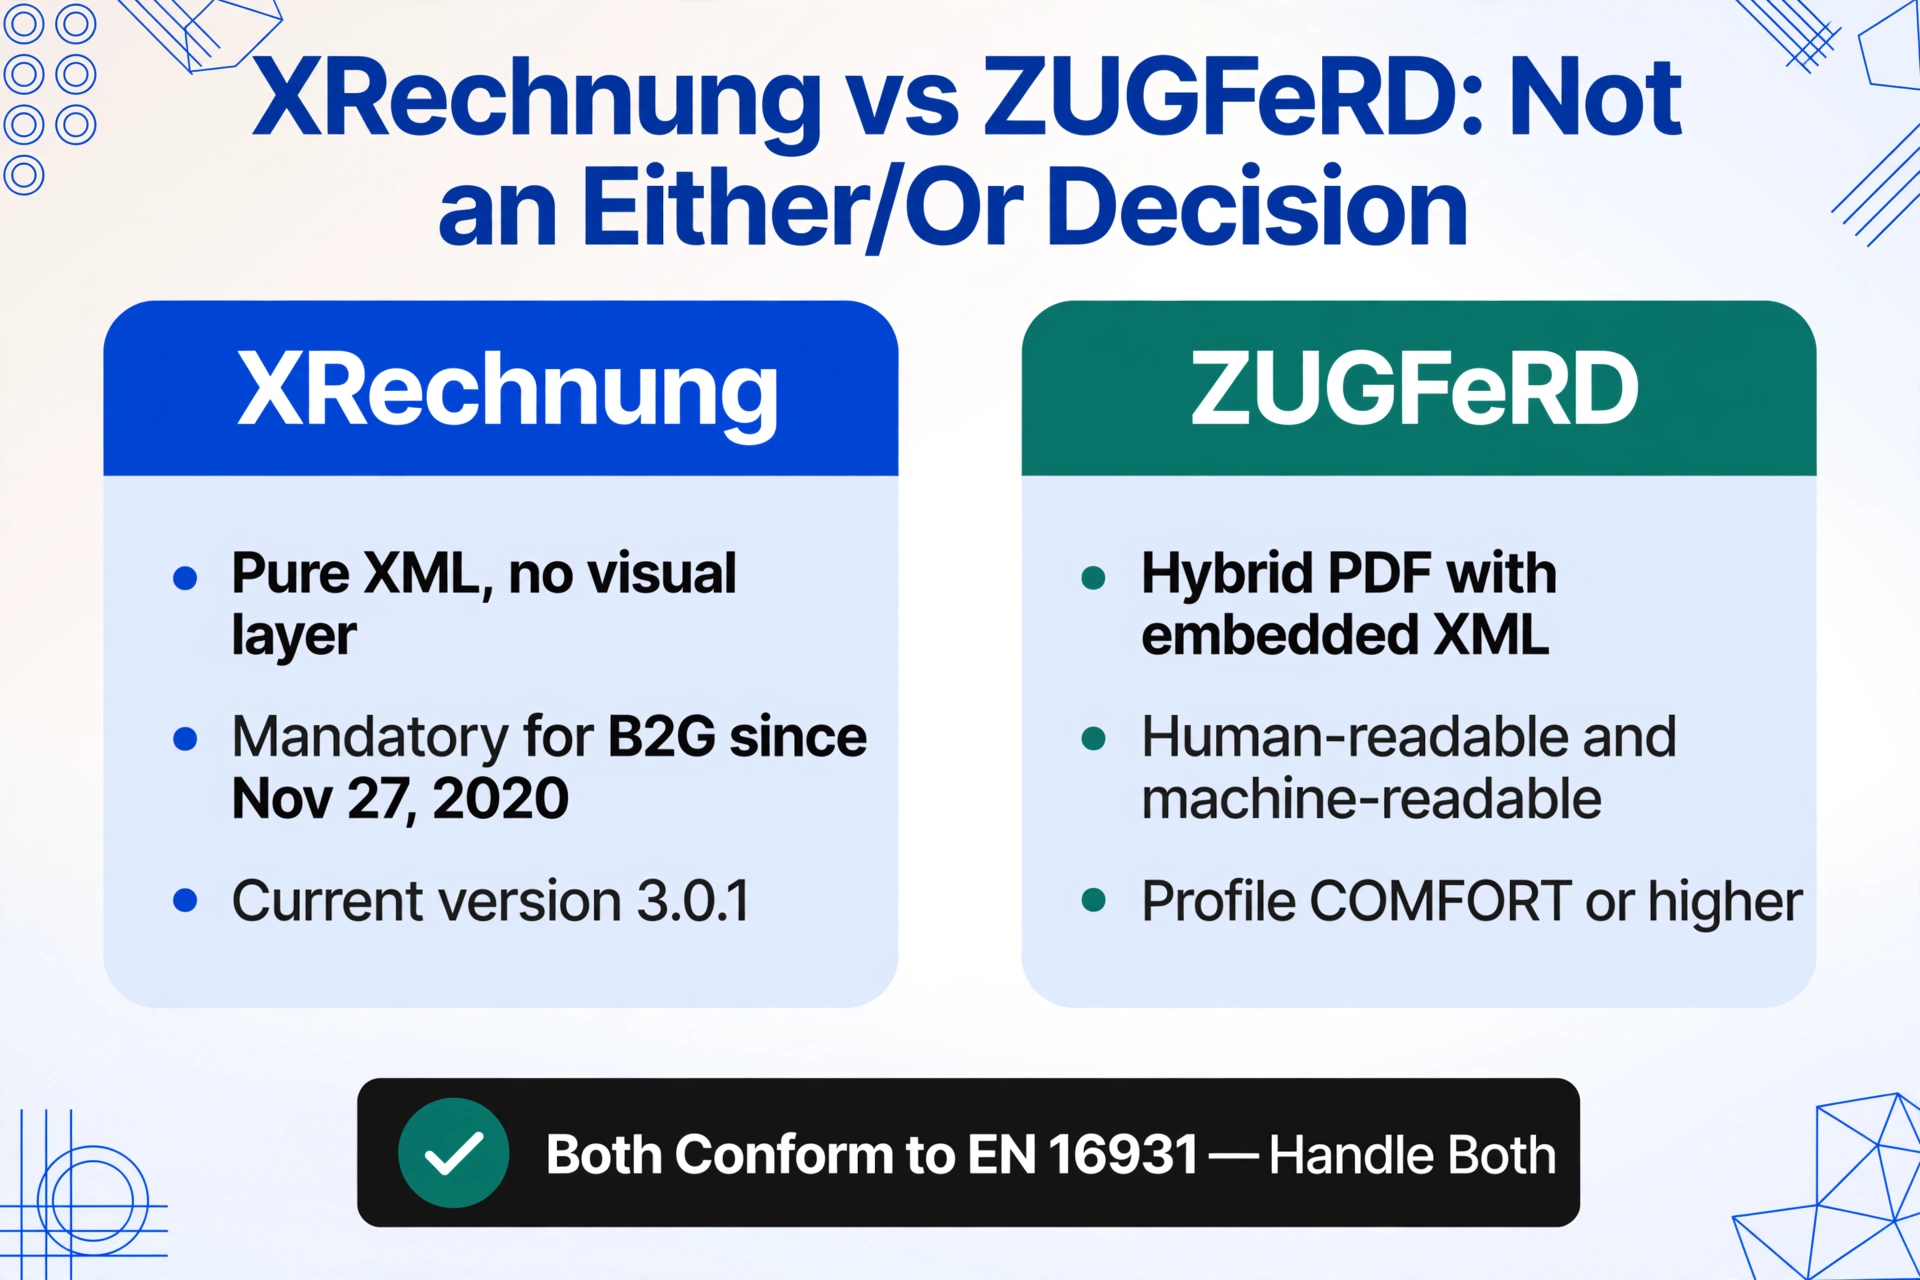
Les deux formats conformes à l'obligation allemande sont XRechnung et ZUGFeRD. Les deux sont conformes à EN 16931 — mais ils fournissent les données de facturation de manières fondamentalement différentes, et choisir entre eux ne consiste pas à en sélectionner un et à ignorer l'autre. La plupart des entreprises devront gérer les deux, car différents fournisseurs utiliseront différents formats.
XRechnung : XML pur, sans couche visuelle
XRechnung est la spécification nationale allemande d'utilisation de base (CIUS) de la norme EN 16931, maintenue par KoSIT (Koordinierungsstelle für IT-Standards). Il s'agit d'un format XML pur — pas de PDF, pas de rendu visuel, uniquement des champs de données structurés organisés selon un schéma strict. La version obligatoire actuelle est XRechnung 3.0.1 (en vigueur depuis le 1er février 2024), qui a introduit trois champs obligatoires absents des versions antérieures : BT-23 (type de processus métier), BT-34 (adresse électronique du vendeur) et BT-49 (adresse électronique de l'acheteur). Une version préliminaire de XRechnung 4.0 a été publiée pour test en 2026, basée sur les syntaxes UBL 2.5 et CII D25A, mais aucune date d'adoption obligatoire n'a été fixée.
XRechnung est le format obligatoire pour la facturation B2G (business-to-government) depuis le 27 novembre 2020. Pour le B2B, c'est l'un des deux formats approuvés. Conséquence pratique : si vous facturez déjà les autorités publiques en Allemagne, vous générez déjà des XRechnung et le mandat B2B n'introduit aucune nouvelle charge de format côté émetteur.
ZUGFeRD : PDF hybride avec XML intégré
ZUGFeRD (Zentraler User Guide des Forums elektronische Rechnung Deutschland) est un format hybride maintenu par FeRD (Forum elektronische Rechnung Deutschland). Il combine un document PDF/A-3 lisible par l'humain avec une couche XML structurée intégrée — le même fichier peut ainsi être lu par une personne et analysé par un système ERP. La version actuelle est ZUGFeRD 2.2, et elle est techniquement identique à la norme française Factur-X (la coopération franco-allemande sur ce format signifie que ZUGFeRD et Factur-X sont la même spécification, avec simplement une dénomination localisée).
Détail critique : tous les fichiers ZUGFeRD ne sont pas des e-factures conformes. ZUGFeRD définit cinq profils de conformité — MINIMUM, BASIC, COMFORT (EN16931), EXTENDED et XRECHNUNG. Seuls le profil COMFORT/EN16931 et les profils supérieurs satisfont aux exigences allemandes de facturation électronique B2B. Un fournisseur qui envoie une facture ZUGFeRD au profil BASIC a envoyé ce qui ressemble à une e-facture — un PDF hybride avec XML intégré — mais cela ne répond pas à la définition légale au sens du §14 UStG. C'est le piège de conformité auquel la plupart des petites entreprises seront confrontées en premier.
Comparaison côte à côte
| Critère | XRechnung | ZUGFeRD (COMFORT/EN16931+) |
|---|---|---|
| Format des données | XML pur (UBL 2.1 ou UN/CEFACT CII) | Hybride : PDF/A-3 + XML intégré (CII) |
| Lisible par l'humain | Non — nécessite un visualiseur ou un analyseur | Oui — couche PDF visible dans tout lecteur |
| Usage principal | B2G (administration), également accepté pour le B2B | B2B (commercial), dominant dans le Mittelstand |
| Leitweg-ID | Obligatoire pour le B2G (BT-10) | Facultatif ; non requis pour le B2B |
| Taille du fichier | Très petite (XML uniquement) | Plus grande (PDF + XML) |
| Archivage | Le XML doit être archivé sous sa forme originale (8 ans) | Le PDF/A-3 est prêt pour l'archivage ; le XML doit également être conservé |
| Organisme de tutelle | KoSIT (xeinkauf.de) | FeRD (ferd-net.de) |
Une lettre du BMF de juin 2025 a introduit une règle d'interprétation importante pour les factures hybrides ZUGFeRD : la partie XML structurée prévaut sur la couche PDF lisible par l'humain. En cas de divergence entre les deux représentations, les données XML font foi à des fins de TVA. Cela inverse la règle précédente selon laquelle le PDF était considéré comme la version faisant autorité. Cela signifie également que la déduction de la taxe en amont (Vorsteuerabzug) conformément au §15 UStG ne peut être fondée que sur les données lisibles par machine — si le XML est incomplet ou non conforme, le destinataire ne peut pas demander la déduction de la TVA, même si la couche PDF semble correcte.
Ce que le mandat n'exige PAS (contrairement aux idées reçues)
Trois caractéristiques d'autres régimes européens de facturation électronique sont fréquemment — et à tort — attribuées au mandat allemand. Les clarifier est plus utile que d'ajouter une couche de spécifications techniques, car ces idées reçues génèrent une anxiété de conformité inutile dans les petites et moyennes équipes financières.
Pas de Leitweg-ID pour le B2B
Le Leitweg-ID (identifiant de routage du destinataire) est un identifiant structuré utilisé pour acheminer les factures vers l'autorité publique compétente au sein de l'administration fédérale, régionale et municipale allemande. Il se compose de trois segments séparés par des traits d'union — un préfixe fixe (jusqu'à 12 caractères), un sous-identifiant unique (jusqu'à 30) et un chiffre de contrôle (2). Il est uniquement requis pour les factures B2G envoyées via les portails de soumission fédéraux ZRE ou régionaux OZG-RE.
Pour les transactions B2B, aucun Leitweg-ID n'est requis. La FAQ du BMF le confirme explicitement. Si un champ de format pour une référence acheteur existe dans votre modèle de facture B2B, une valeur fictive suffit. Les entreprises n'ont pas besoin de s'enregistrer ni d'obtenir un identifiant de routage pour échanger des factures électroniques avec des partenaires commerciaux.
Pas de plateforme de contrôle gouvernementale
Contrairement à l'Italie (Sistema di Interscambio, SdI), à la France (réseau PPF/PA) ou à la Belgique (clearance basée sur Peppol), l'Allemagne a adopté un modèle opérationnel décentralisé pour la facturation électronique B2B. Il n'existe pas de plateforme gouvernementale centrale par laquelle les factures doivent transiter ou être validées avant livraison. Les factures sont échangées directement entre partenaires commerciaux via tout canal mutuellement convenu — email, Peppol, EDI, API directe — à condition que le format structuré réponde aux exigences de la norme EN 16931.
C'est une différence significative pour les entreprises du Mittelstand. En France, chaque entreprise doit s'enregistrer auprès d'une plateforme agréée (Plateforme Agréée) et l'annuaire gouvernemental suit chaque destinataire. En Allemagne, le gouvernement reste en dehors du circuit de transmission B2B. La contrepartie : il n'existe pas de couche de validation officielle pour détecter les erreurs de format avant qu'une facture n'atteigne votre contrepartie. L'émetteur — et lui seul — est responsable de la conformité.
Peppol est facultatif, pas obligatoire
L'Allemagne prend en charge Peppol (Pan-European Public Procurement Online) en tant que réseau de livraison, et le format Peppol BIS 3.0 est reconnu comme conforme à la norme EN 16931. Mais contrairement à la Belgique — où Peppol est le protocole d'échange obligatoire — l'Allemagne n'exige pas des entreprises qu'elles se connectent au réseau Peppol. Les factures électroniques B2B peuvent être livrées par pièce jointe à un e-mail, par transfert sécurisé de fichiers ou par tout autre canal convenu. Les points d'accès Peppol sont disponibles pour les entreprises qui souhaitent un acheminement automatisé, mais ils constituent un choix de commodité, pas une exigence de conformité.
La réalité du Mittelstand : DATEV, Lexware et la transition hybride
La majorité des 3,6 millions d'entreprises allemandes sont des petites et moyennes entreprises (Mittelstand) — et la grande majorité d'entre elles gèrent leur comptabilité avec l'un des deux logiciels suivants : DATEV ou Lexware. Ce n'est pas une préférence du marché ; c'est une caractéristique structurelle de la comptabilité allemande. La relation avec le Steuerberater (conseiller fiscal) est l'ancrage de la plupart des opérations financières du Mittelstand, et la plateforme dominante dans cette profession est DATEV. Un outil qui exporte proprement vers DATEV est utilisable. Un outil qui ne le fait pas est invisible sur le plan opérationnel.
Cela crée une tension spécifique pour le mandat de facturation électronique. La loi exige du XML structuré. Le Steuerberater traite toujours les PDF via DATEV. L'équipe financière se trouve entre les deux, devant recevoir les XRechnung et ZUGFeRD des fournisseurs tandis que leur propre facturation sortante — s'ils sont en dessous du seuil de 800 000 € — peut rester au format PDF jusqu'en 2028.
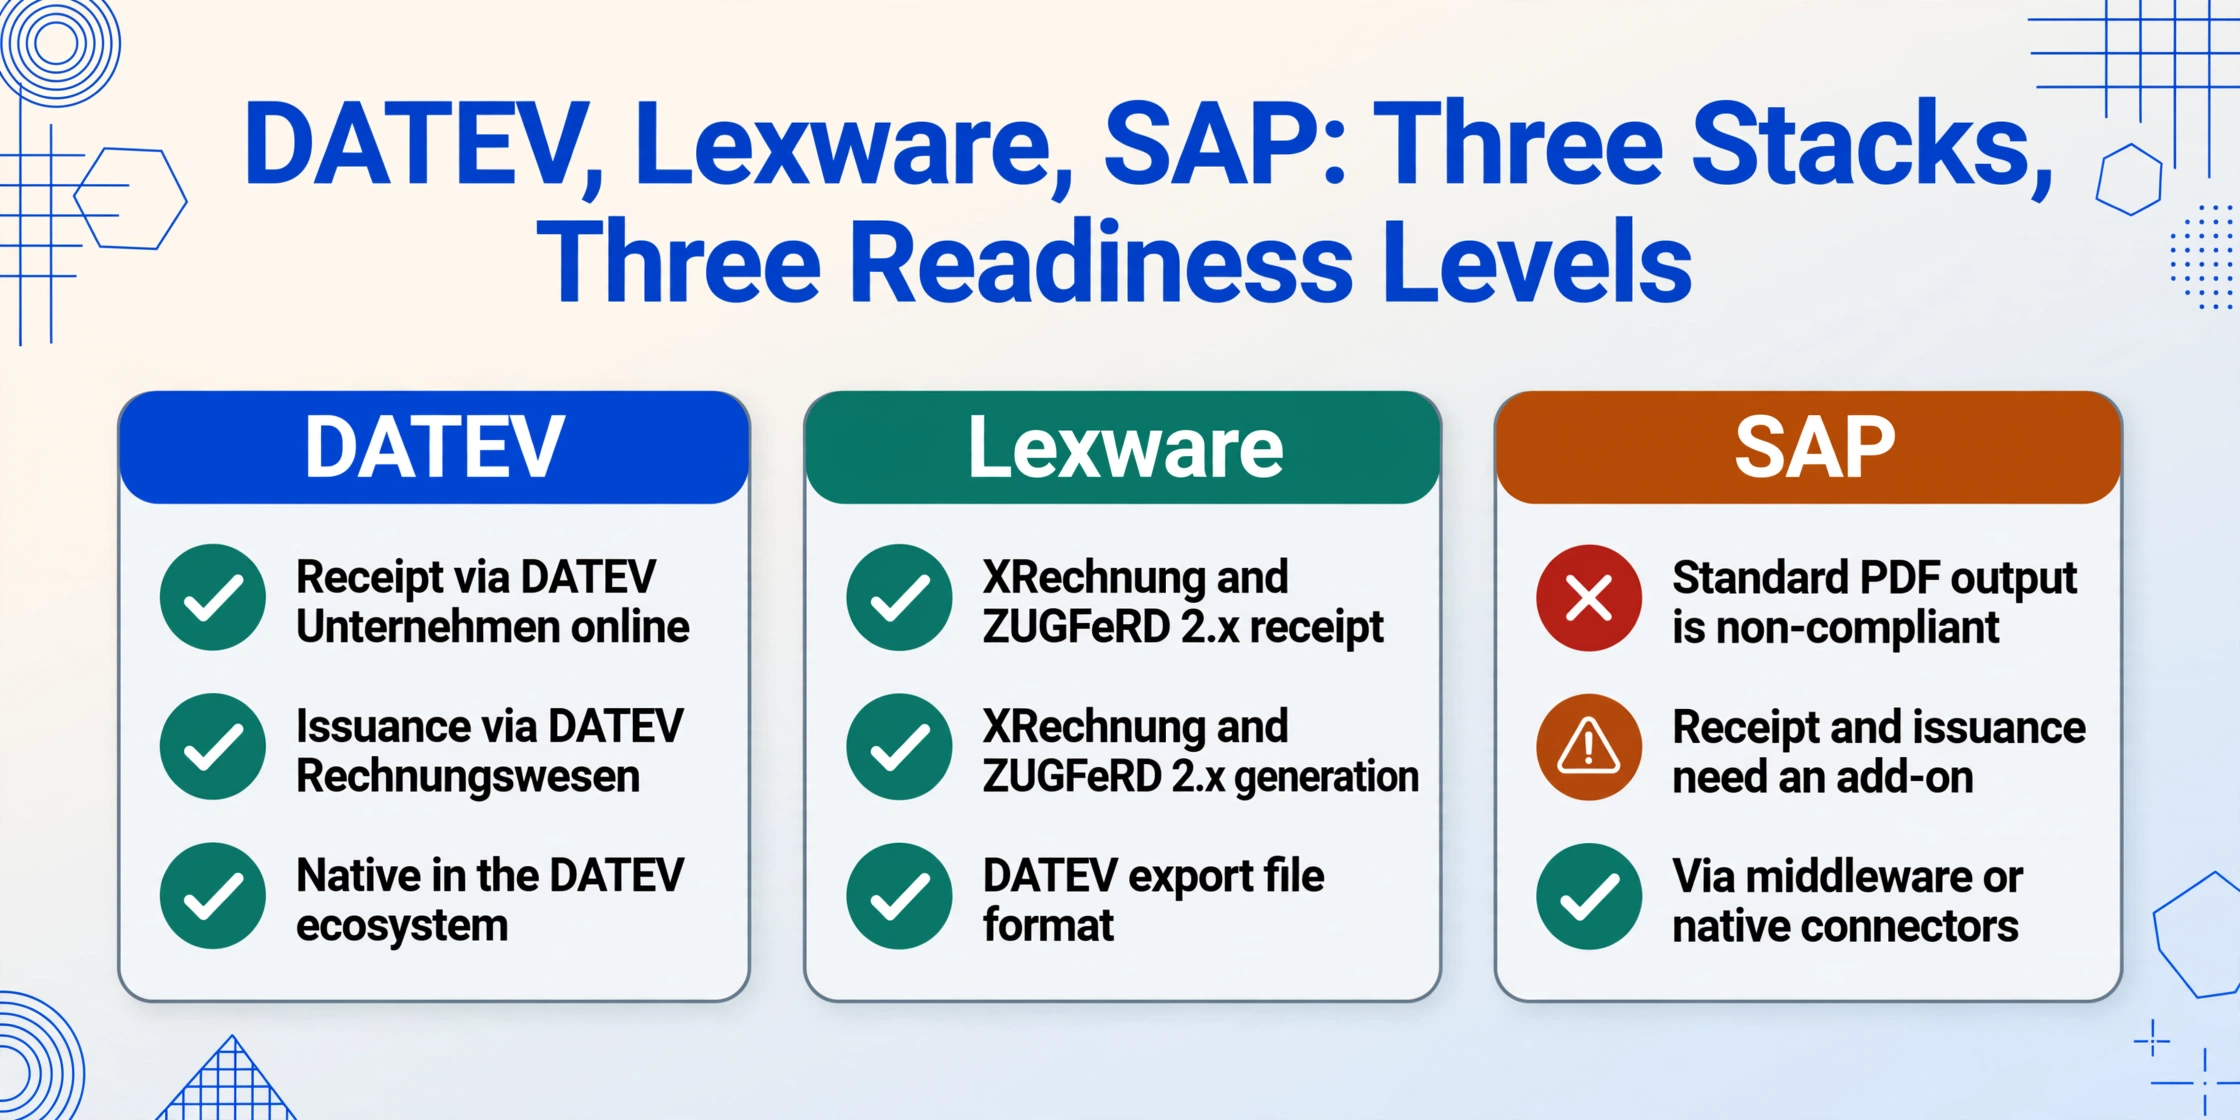
| Logiciel | Réception d'e-rechnung | Émission d'e-rechnung | Intégration DATEV | Utilisateur type |
|---|---|---|---|---|
| DATEV | Pris en charge via DATEV Unternehmen online | Pris en charge via DATEV Rechnungswesen | Native (écosystème DATEV) | Steuerberater, entreprises de taille moyenne avec comptabilité externe |
| Lexware Office | XRechnung et ZUGFeRD 2.x pris en charge | Génération XRechnung et ZUGFeRD 2.x | Format de fichier d'export DATEV | Petites entreprises, indépendants, comptables internes |
| SAP | Nécessite un add-on pour une conformité EN 16931 complète | Nécessite un add-on ; la sortie PDF standard de SAP n'est pas conforme | Via middleware ou connecteurs natifs | DAX, grandes entreprises, filiales internationales |
| sevDesk | XRechnung et ZUGFeRD 2.x entrants | Génération XRechnung et ZUGFeRD 2.x | Interface d'export DATEV | Freelances, micro-entreprises, cabinets de services |
Le défi d'adaptation pour la plupart des entreprises Mittelstand n'est pas de « choisir le format ». C'est que leur processus AP est conçu autour de la lecture de PDF : l'employé des finances ouvre la pièce jointe, lit le montant et la date d'échéance, les saisit dans Lexware ou DATEV, puis classe le PDF. Lorsqu'un fournisseur commence à envoyer des XRechnung — un fichier XML qui s'affiche comme du code brut lorsqu'on l'ouvre — ce flux de travail se brise. Les données sont en réalité plus structurées et plus complètes que le PDF ne l'a jamais été, mais elles sont inaccessibles sans analyseur.
Seulement 20 à 25 % des entreprises allemandes estimées envoyaient des factures électroniques début 2026, et environ un tiers déclarait pouvoir en recevoir. L'écart entre 25 % et 100 % représente la transition opérationnelle qui se déroulera entre 2027 et 2028 — et les équipes financières qui préparent un flux de travail pour traiter à la fois les entrées XML et PDF avant que leurs fournisseurs ne basculent éviteront la précipitation qui survient lorsqu'un fournisseur clé passe à l'électronique sans avertissement.
L'écosystème allemand de traitement des factures supporte déjà des coûts de saisie manuelle importants. Comme nous l'avons exploré en détail dans notre analyse du problème de saisie manuelle des factures en Allemagne, chaque facture papier ou PDF arrivant dans un format non structuré nécessite 3 à 5 minutes de ressaisie — un coût qui se multiplie rapidement lorsque les volumes de factures augmentent. Le mandat de facturation électronique est conçu pour éliminer cela au niveau structurel, mais seulement si le côté récepteur a la capacité de traiter les données structurées à leur arrivée.
Ce que les équipes financières doivent faire maintenant — une feuille de route en 5 étapes
Ceci n'est pas une liste de contrôle conçue pour une entreprise du DAX avec une équipe de conformité dédiée et un budget ERP à six chiffres. C'est un guide destiné au responsable financier d'une entreprise Mittelstand de 50 à 500 employés, avec une installation existante de Lexware ou DATEV, et des instructions du Geschäftsführer pour ne pas perturber la clôture mensuelle.
Vérifiez dès maintenant votre capacité de réception.
Depuis janvier 2025, votre organisation doit pouvoir recevoir les factures XRechnung et ZUGFeRD. Au minimum technique, votre système de messagerie doit accepter les pièces jointes XML sans les filtrer ni les bloquer. En pratique, une personne de votre équipe financière doit pouvoir extraire les données structurées de ces fichiers et les saisir dans votre système comptable. Un fichier non lu dans une boîte de réception satisfait à la lettre de la loi, mais génère une exception de comptabilité fournisseurs à chaque fois.
Cartographiez votre base fournisseurs par juridiction.
Identifiez vos fournisseurs actuels immatriculés en Allemagne. Ce sont eux qui basculeront vers XRechnung ou ZUGFeRD le 1er janvier 2027 (si chiffre d'affaires > 800 000 €) ou le 1er janvier 2028 (tous les autres). Les fournisseurs transfrontaliers d'autres États membres de l'UE ne sont pas soumis à l'obligation allemande — ils restent sous les règles de leur pays — et les transactions B2C sont totalement exclues. Cette cartographie vous indique votre fenêtre d'exposition.
Confirmez votre format de facturation sortante.
Si votre chiffre d'affaires de l'année précédente dépasse 800 000 €, vous devez avoir un plan confirmé pour générer des factures électroniques conformes d'ici janvier 2027 — pas seulement une promesse de fournisseur. Si vous êtes en dessous du seuil et ne prévoyez pas de le dépasser avant 2028, vous bénéficiez d'un allègement transitoire jusqu'au 31 décembre 2027, mais vous devez documenter votre chemin vers la conformité. L'échec le plus courant est d'attendre une mise à jour de votre ERP qui arrive en retard ou avec un mapping EN 16931 incomplet.
Construisez un workflow AP multi-format.
Pendant les deux à trois prochaines années, vos factures entrantes seront un mélange de formats : XML XRechnung, PDF hybrides ZUGFeRD, et papier/PDF traditionnels de petits fournisseurs et fournisseurs transfrontaliers. L'approche la plus pratique pour une équipe financière qui ne peut pas s'offrir une plateforme d'automatisation AP d'entreprise est un outil qui normalise tous les formats de factures entrantes — PDF, scans papier, captures d'écran et la couche visuelle des PDF hybrides ZUGFeRD — en un seul tableur ou format compatible ERP. Cela évite la scission opérationnelle où « XRechnung passe par un analyseur XML dédié, ZUGFeRD par un chemin d'extraction, et les PDF papier par une saisie manuelle », remplaçant trois flux de travail par un seul.
Planifiez l'archivage avant la première facture.
Selon l'article §14b alinéa 1 UStG, la partie structurée de chaque e-facture reçue et émise doit être conservée dans son format original et inchangé pendant 8 ans. Un rendu PDF ne remplace pas les données XML. Si votre processus d'archivage actuel consiste à sauvegarder des PDF dans une arborescence, il ne satisfait pas à l'obligation de conservation pour la couche de données structurées des factures électroniques. Les principes GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern) exigent une traçabilité au niveau des champs, un versionnage et une immutabilité — demandez à votre éditeur de logiciel un exemple de journal d'audit avant de choisir une solution d'archivage.
Questions fréquemment posées
Un PDF envoyé par e-mail est-il une facture électronique valide en Allemagne ?
Non. En vertu du §14 alinéa 1 phrase 3 UStG, tel que modifié par le Wachstumschancengesetz, une facture électronique valide doit être émise, transmise et reçue dans un format électronique structuré qui permet un traitement électronique. Un PDF — même généré numériquement et envoyé par e-mail — ne contient pas de données structurées. C'est une représentation visuelle, pas une structure de données lisible par machine. Pendant les périodes de transition (jusqu'au 31 décembre 2026 pour toutes les entreprises, et jusqu'au 31 décembre 2027 pour les PME ≤ 800 000 €), les PDF peuvent encore être envoyés avec le consentement du destinataire — mais ils sont classés comme « autres factures » (sonstige Rechnungen), et non comme des factures électroniques.
Quel format dois-je utiliser — XRechnung ou ZUGFeRD ?
Si vous facturez des autorités publiques en Allemagne, XRechnung est obligatoire pour le B2G. Si vous facturez d'autres entreprises sur le territoire national, ZUGFeRD (dans son profil COMFORT/EN16931 ou supérieur) est le choix le plus pratique pour la plupart des entreprises, car il produit un PDF lisible par l'humain accompagné des données structurées — votre destinataire peut lire la facture normalement même sans analyseur. Cependant, votre choix de logiciel déterminera en grande partie cette décision : si votre logiciel de comptabilité génère du ZUGFeRD 2.x, utilisez-le. S'il génère du XRechnung, utilisez-le. La décision importante n'est pas le format — c'est de garantir que le profil de conformité du format respecte l'exigence EN 16931.
Je suis Kleinunternehmer (petit entrepreneur). Dois-je faire quelque chose ?
Oui — vous devez être en mesure de recevoir des factures électroniques structurées de vos fournisseurs allemands. L'exemption Kleinunternehmer prévue au §19 UStG ne vous dispense pas de l'obligation de réception du §14 UStG. Vous n'êtes actuellement pas tenu d'émettre de factures électroniques avant 2028 (sauf si votre chiffre d'affaires dépasse €800 000), mais si un fournisseur allemand vous envoie une facture XRechnung ou ZUGFeRD, vous devez être en mesure de la traiter.
Puis-je déduire la TVA d'une facture PDF après 2027 ?
Uniquement si le fournisseur est encore dans sa période transitoire. Après le 1er janvier 2027, les entreprises dépassant le seuil de €800 000 doivent émettre des factures électroniques. Si un tel fournisseur vous envoie un PDF, la facture ne répond pas aux exigences légales du §14 UStG — et votre déduction de TVA en amont (Vorsteuerabzug) au titre du §15 UStG peut être refusée. Une lettre du BMF de juin 2025 a en outre précisé que la déduction de TVA ne peut être fondée que sur des données structurées lisibles par machine. C'est le risque de non-conformité le plus significatif sur le plan financier : il transforme une erreur de format en coût direct égal au montant de TVA de la facture. Après le 1er janvier 2028, la même règle s'applique quelle que soit la taille du fournisseur.
Que faire si je ne dispose pas d'un système ERP capable de lire XRechnung ?
Vous n'êtes pas seul — une part importante des entreprises Mittelstand tient sa comptabilité avec Lexware ou DATEV, sans couche d'automatisation AP d'entreprise. L'approche minimale viable pour recevoir des factures électroniques sans parseur ERP consiste à utiliser un outil d'extraction de documents capable d'extraire les données de documents au format PDF — y compris la couche visuelle des PDF hybrides ZUGFeRD, des captures d'écran de factures XRechnung rendues dans un visualiseur, et des factures papier ou PDF traditionnelles — puis de regrouper les résultats dans un tableur ou un CSV unique que votre logiciel comptable peut importer. Cela comble l'écart entre « devoir recevoir du XML » et « ne pouvoir traiter que des PDF » sans remplacer votre pile logicielle existante. Le mandat français, qui suit une trajectoire similaire, est confronté au même défi — voir France E-Invoicing 2026 pour l'expérience comparable avec Factur-X et le réseau PPF/PA.
Que se passe-t-il si les données XML et la couche PDF d'une facture ZUGFeRD divergent ?
Le XML fait foi. Une lettre du BMF de juin 2025 a établi que la couche de données structurées prévaut juridiquement sur le rendu visuel PDF dans les factures hybrides. Si les deux représentations diffèrent — par exemple, le PDF affiche un taux de TVA de 19 % mais le XML encode un taux de 7 % — le destinataire doit traiter la valeur XML. Cette règle s'applique également à la déduction de la taxe en amont du destinataire : la déduction doit être basée sur les données XML, et non sur le PDF visible.
Combien de temps dois-je conserver les e-factures et sous quel format ?
Conformément au §14b Absatz 1 UStG, les factures émises et reçues doivent être conservées pendant 8 ans (10 ans en droit commercial, Handelsrecht). Pour les e-factures, la partie XML structurée doit être préservée dans sa forme originale et non modifiée. Un simple rendu PDF ne satisfait pas à l'obligation de conservation. Le système d'archivage doit respecter les principes GoBD : piste d'audit au niveau des champs, immuabilité, versionnage et lisibilité machine pour les contrôles fiscaux.
La vraie échéance n'est pas janvier 2027
Les dates officielles de l'obligation font les gros titres, mais la date qui compte pour votre équipe AP est le jour où votre premier fournisseur clé passe à la e-facturation — et cette date peut tomber n'importe quand entre aujourd'hui et 2028, car les fournisseurs dépassant le seuil de 800 000 € sont libres de transitionner plus tôt. La préparation ne consiste pas à respecter une seule échéance réglementaire. Il s'agit de s'assurer que lorsque le basculement arrive sans préavis, la facture ne reste pas non lue dans une boîte de réception financière pendant que le délai de paiement s'écoule.
La bonne nouvelle pour la plupart des équipes financières du Mittelstand est que l'obligation allemande est structurellement plus simple que ses homologues françaises ou italiennes : pas de plateforme de validation, pas de réseau obligatoire, des périodes de transition assouplies et des formats fondés sur la même norme EN 16931 que vos éditeurs de logiciels mettent à jour depuis 2020. L'adaptation est incrémentale, pas architecturale. Le risque ne vient pas de la réglementation elle-même — il vient de supposer que « 2028 » ou « 800 000 € » signifie que vous n'avez rien à faire d'ici là. La réception est déjà obligatoire. Les fournisseurs transitionnent déjà. La confusion des formats génère déjà des exceptions AP. Le moment de construire un flux de réception pour les factures structurées, c'est avant que la première n'arrive.