Pologne KSeF 2026–2027 : Comment la facturation
électronique obligatoire modifie votre flux de travail AP
Le 1er février 2026, la Pologne a basculé. KSeF (Krajowy System e-Faktur) — la plateforme nationale de facturation électronique du pays — est passé de volontaire à obligatoire pour les grands contribuables. Dès le 1er avril, il couvrait pratiquement toutes les entreprises assujetties à la TVA du pays. Si votre entreprise achète ou vend en Pologne, la manière dont les factures circulent entre vous et vos contreparties vient de changer — et pas dans le sens du « PDF en pièce jointe » auquel vous êtes habitué.
Points clés à retenir
- L'obligation KSeF en Pologne est traitée comme un projet de conformité par presque toutes les équipes AP — connectez l'API, obtenez le XML et continuez à traiter les factures exactement comme avant février 2026.
- Ce XML contient déjà plus de 300 champs structurés avec chaque ligne d'article, taux de TVA et numéro NIP — le télécharger pour le ressaisir dans votre ERP, c'est recevoir des données structurées et les transformer à nouveau en travail manuel.
- Laissez votre système AP consommer directement le XML KSeF et la saisie des données de facture disparaît — les derniers points de contact manuels ne sont plus la facture, ce sont les bons de livraison et les feuilles de temps qu'ImageToTable.ai a été conçu pour traiter.
Ce qui distingue l'approche polonaise du reste de l'Europe
La plupart des obligations de facturation électronique dans l'UE suivent un schéma : les gouvernements désignent un ensemble de plateformes agréées, les entreprises en choisissent une, et les factures circulent via un réseau de prestataires interopérables. La France construit son modèle PDP (Plateforme de Dématérialisation Partenaire) avec plusieurs plateformes certifiées. L'obligation à venir en Allemagne est également décentralisée. Le Sistema di Interscambio (SdI) italien a servi de modèle à de nombreux autres pays.
La Pologne a choisi une voie totalement différente.
KSeF est une plateforme centralisée unique, détenue par l'État. Il n'existe pas de marché de prestataires certifiés. Chaque facture B2B polonaise transite par un seul système, géré par le ministère des Finances, utilisant un seul schéma XML — la structure logique FA(3). Une facture n'existe légalement qu'après validation par KSeF et attribution d'un numéro d'identification KSeF unique. Il s'agit d'un modèle de contrôle : le gouvernement voit chaque facture avant que l'une ou l'autre des parties ne la considère comme finalisée.
Pourquoi cela importe-t-il pour votre workflow de comptes fournisseurs ? Dans les modèles multi-plateformes à venir en France ou en Allemagne, vous avez des options — vous pouvez choisir un prestataire compatible avec vos outils existants. Avec KSeF, il n'y a qu'un seul système avec lequel s'intégrer. L'avantage : un standard unique signifie une structure de données prévisible. L'inconvénient : si votre ERP ne peut pas communiquer avec l'API de KSeF, il n'y a pas d'alternative.
La Pologne a également agi plus vite que l'UE elle-même. KSeF a été conçu en 2021, a reçu l'approbation de dérogation de l'UE (Décision du Conseil (UE) 2022/1003), et est entré en vigueur volontairement en 2022 — des années avant que le cadre ViDA (TVA à l'ère numérique) de l'UE ne fixe des échéances de facturation électronique transfrontalière pour 2030–2035. Cela signifie que l'obligation polonaise précède et dépasse partiellement ce qu'exige ViDA. Les entreprises opérant en Pologne fonctionnent en réalité selon un modèle de conformité pré-ViDA qui devra être aligné sur les normes européennes ultérieurement — ajoutant une couche de travail de pérennisation rarement évoquée dans la plupart des guides KSeF.
Le calendrier : trois phases, une réalité incontournable
Le déploiement est progressif, en fonction de la taille. Le détail que la plupart des résumés omettent : le 1er février n'était pas seulement « les grandes entreprises doivent émettre ». À partir de cette date, chaque entreprise polonaise assujettie à la TVA — quelle que soit sa taille — devait être techniquement capable de recevoir les factures d'achat via KSeF. Si vous êtes une petite entreprise polonaise qui achète auprès d'un grand fournisseur, vous deviez disposer d'un moyen de récupérer vos factures entrantes depuis KSeF des mois avant que votre propre obligation d'émission n'entre en vigueur.
| Phase | Date | Qui | Ce qui change |
|---|---|---|---|
| Phase 1 | 1er février 2026 | Grandes entreprises : chiffre d'affaires 2024 supérieur à 200 millions PLN (~46 M€) | Doivent émettre toutes les factures B2B via KSeF. Chaque entreprise, quelle que soit sa taille, doit être capable de recevoir les factures d'achat KSeF à partir de cette date. |
| Phase 2 | 1er avril 2026 | Toutes les autres entreprises assujetties à la TVA (hors micro-entrepreneurs) | Obligation d'émission complète pour toutes les transactions B2B nationales. Les factures PDF et papier cessent d'être légalement valables pour les transactions concernées. |
| Phase 3 | 1er janvier 2027 | Micro-entrepreneurs dont les ventes mensuelles facturées sont ≤ 10 000 PLN (~2 300 €) | Dernier groupe intégré au périmètre. Aussi : début de l'application des sanctions, et numéro KSeF requis dans les références de paiement bancaire. |
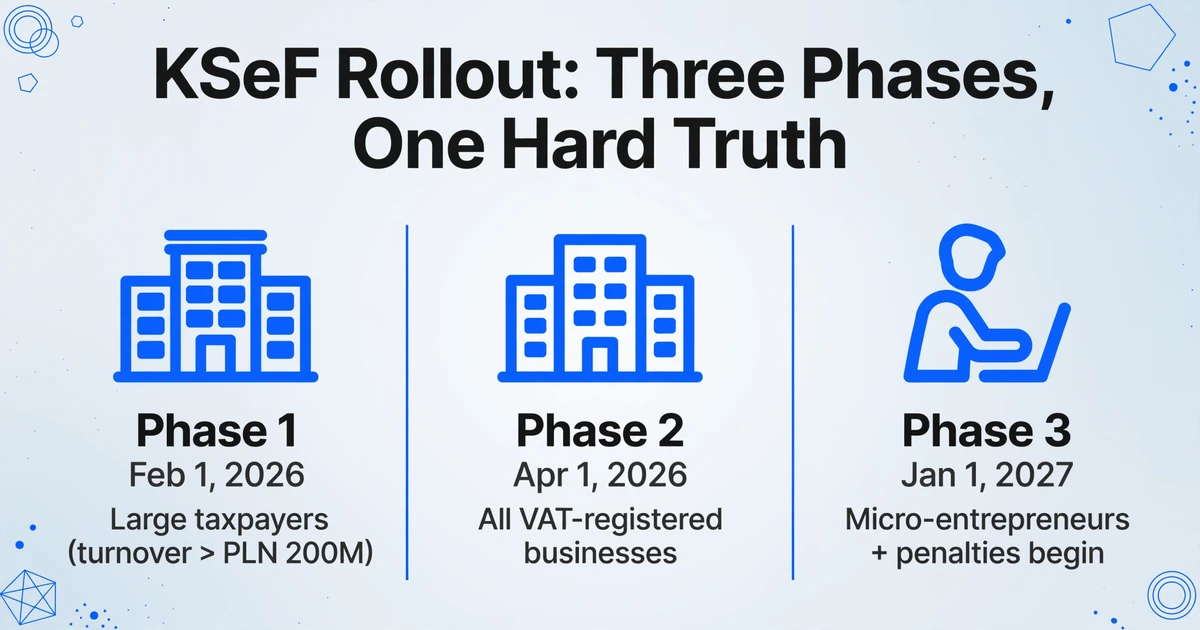
Toute l'année civile 2026 fonctionne comme une période de transition : aucune sanction financière, et les autorités mettent l'accent sur la pédagogie et l'adaptation. Les factures émises hors KSeF alors qu'elles auraient dû y être peuvent toujours être considérées comme non émises légalement — la sanction ne comprend simplement pas d'amende. Cela change le 1er janvier 2027, lorsque des sanctions allant jusqu'à 100 % du montant de la TVA par facture non conforme deviennent applicables en vertu de l'article 106ni de la loi polonaise sur la TVA.
Comment KSeF transforme votre flux de travail AP, jour après jour
Avant KSeF, un flux de travail AP polonais typique ressemblait à ceci : le fournisseur envoie une facture PDF par e-mail → le comptable AP télécharge la pièce jointe → saisit manuellement les données dans l'ERP → l'achemine pour approbation → planifie le paiement.
Avec KSeF, le premier maillon de cette chaîne se brise. Le fournisseur soumet un fichier XML structuré à KSeF. La plateforme le valide — en vérifiant la conformité au schéma XML et l'autorisation de l'émetteur — et attribue un numéro KSeF. L'acheteur ne reçoit pas la facture du fournisseur. L'acheteur la récupère auprès de KSeF, soit via l'application fiscale KSeF (Aplikacja Podatnika KSeF), soit via l'intégration KSeF de son ERP, soit via un service intermédiaire.
Il s'agit d'un recâblage fondamental du fonctionnement de la comptabilité fournisseurs. Voici ce qui change concrètement :
Les factures arrivent sous forme de données structurées, pas de PDF
Le schéma XML FA(3) contient plus de 300 champs définis : NIP (numéro d'identification fiscale), numéro de facture, date d'émission, lignes d'articles avec montants nets et taux de TVA, conditions de paiement et identifiant KSeF unique. Il s'agit de données lisibles par machine — pas d'une image de document. Pour les équipes AP, cela signifie que les données d'en-tête et de lignes de facture peuvent être transférées directement dans votre ERP sans saisie manuelle — à condition que votre système AP puisse consommer du XML, et pas seulement analyser des PDF.
L'acceptation de l'acheteur (zgoda odbiorcy) n'est plus requise
Dans le cadre de KSeF 1.0 (phase volontaire), l'acheteur devait consentir à recevoir des factures au format structuré — un concept connu sous le nom de zgoda odbiorcy (consentement de l'acheteur). Si le consentement n'était pas donné, l'émetteur soumettait quand même à KSeF mais devait également fournir une copie PDF ou papier. Dans le cadre du régime obligatoire KSeF 2.0, le consentement préalable de l'acheteur n'est plus nécessaire. Dès qu'une facture reçoit un numéro KSeF, elle est légalement réputée délivrée à l'acheteur — à condition que le NIP de l'acheteur soit correctement indiqué. Plus de litiges « je n'ai pas reçu ». La facture existe dans KSeF, et c'est à vous de la récupérer.
Le numéro KSeF devient la référence pour tout ce qui suit
Le numéro d'identification KSeF unique attribué à chaque facture n'est pas une métadonnée facultative — c'est l'identité légale de la facture. À partir de janvier 2027, ce numéro doit figurer dans les références de paiement bancaire. Si votre système de paiement ne l'inclut pas, le virement peut être rejeté dans le cadre du mécanisme de paiement fractionné (podzielona płatność) en Pologne. Pour les équipes AP : chaque enregistrement de facture dans votre ERP doit désormais suivre à la fois le numéro de facture interne du fournisseur et le numéro KSeF. Ce sont des identifiants différents servant à des fins différentes, et ils n'ont pas toujours une relation un-à-un.
Le mode hors ligne ajoute une variable de délai
KSeF 2.0 inclut un mode hors ligne permanent (Offline24) : si KSeF est indisponible, les entreprises peuvent émettre des factures structurées en dehors de la plateforme, à condition de les soumettre le jour ouvrable suivant avec le code QR correct. Mais la date légale d'émission de la facture reste la date du champ P_1 — pas la date de soumission à KSeF. Une facture datée du vendredi que KSeF reçoit le lundi est légalement datée du vendredi. Les équipes AP doivent gérer cet écart de délai dans leur suivi de date de réception, en particulier pour les clôtures de fin de mois où un délai d'un jour peut déplacer une facture vers une période comptable différente.
L'opportunité cachée : le XML KSeF est déjà une donnée structurée. Avant KSeF, une équipe AP recevant une facture polonaise devait extraire les données d'un PDF — manuellement ou avec des outils d'extraction. Avec KSeF, les données de facture arrivent dans une structure de champs définie. Cependant, la plupart des ERP ne mappent pas automatiquement les champs XML KSeF vers leurs modules AP sans configuration. Et lorsqu'un fournisseur polonais envoie également des documents justificatifs — bons de livraison, feuilles de temps, contrats — ceux-ci arrivent toujours sous forme de PDF ou d'images scannées accompagnant la facture structurée. Le défi passe de « tout extraire des PDF » à « réconcilier les données XML structurées avec les documents justificatifs non structurés ».
Complications transfrontalières : quand un fournisseur polonais facture un acheteur étranger
C'est là que KSeF crée une charge opérationnelle réelle que la plupart des guides d'introduction passent sous silence.
Fournisseur polonais → acheteur étranger (sans NIP polonais) : Le fournisseur polonais doit toujours émettre la facture via KSeF — y compris pour les livraisons intra-UE et les exportations. La facture reçoit un numéro KSeF et est archivée dans le système KSeF pendant 10 ans. Mais l'acheteur étranger n'a pas accès à KSeF. Les entités non polonaises sans NIP polonais ne peuvent pas se connecter à la plateforme. Le fournisseur doit donc également remettre la facture à l'acheteur par une méthode alternative convenue : généralement un PDF avec un code QR qui renvoie à l'entrée KSeF pour vérification.
Pour l'équipe AP de l'acheteur étranger, le résultat est un PDF qui ressemble superficiellement à une facture normale — mais qui porte un numéro KSeF pour lequel l'ERP n'a aucun champ, et qui référence une plateforme inaccessible. Si l'acheteur doit vérifier l'authenticité de la facture ou contrôler les corrections, il dépend entièrement du fournisseur pour obtenir ces informations. Il n'existe aucune consultation en libre-service pour les destinataires étrangers.
Fournisseur étranger → acheteur polonais : Les fournisseurs étrangers sans établissement stable en Pologne ne sont pas tenus d'utiliser KSeF. L'acheteur polonais traite ces factures via la comptabilité standard en autoliquidation et les déclare dans sa déclaration JPK_VAT (SAF-T) avec un code spécial indiquant une facture étrangère. Aucun numéro KSeF n'est généré pour ces factures étrangères entrantes. Le flux de travail de l'équipe AP pour les fournisseurs non polonais reste largement inchangé — du moins jusqu'à ce que les exigences de déclaration numérique transfrontalière de ViDA entrent en vigueur en 2030.
Le paysage logiciel : ce que les entreprises polonaises utilisent réellement
Contrairement à certains pays de l'UE où la facturation électronique se résume à choisir parmi une liste de prestataires certifiés, KSeF s'intègre directement aux logiciels de comptabilité et d'ERP que les entreprises utilisent déjà. La plupart des plateformes ont développé des modules KSeF durant la phase volontaire 2022-2025. Voici à quoi ressemble le paysage pour les équipes AP qui évaluent leurs options :
| Logiciel | Position sur le marché | Compatibilité KSeF | Idéal pour |
|---|---|---|---|
| Comarch ERP Optima | ERP dominant en Pologne depuis plus de 20 ans | Implémentation KSeF la plus aboutie — génération native FA(3), soumission API en temps réel, mode hors ligne avec récupération automatique, lien vers factures rectificatives | PME et ETI recherchant une comptabilité complète + KSeF |
| Sage Symfonia | Forte présence auprès des PME, axé comptabilité | Génération FA(3), intégration API, support multi-entités limité | PME utilisant l'écosystème Sage |
| enova365 | ERP polonais pour ETI avec conception modulaire | Génération FA(3), support Peppol pour l'UE transfrontalier, gestion multi-entités des jetons KSeF | ETI ayant besoin d'ERP + KSeF + Peppol |
| SaldeoSMART | Leader des flux documentaires cloud | Intégration la plus rapide — agit comme intermédiaire convertissant les factures au format KSeF et recevant les statuts | Cabinets comptables et services financiers souhaitant une intégration rapide sans développement API |
| wFirma / inFakt | Auto-entrepreneurs et micro-entreprises | Émission KSeF basique via interface web | JDG (entreprises individuelles), micro-entrepreneurs |
| InsERT nexo | Plateforme cloud-native pour PME en croissance | Génération FA(3), excellente UX, prix compétitifs | PME souhaitant une interface cloud moderne |
Pour les utilisateurs enterprise, SAP (via SAP Document and Reporting Compliance) et Microsoft Dynamics 365 proposent tous deux des modules KSeF. Les grandes multinationales acheminent généralement KSeF via une plateforme de conformité intermédiaire (Vertex, Sovos, EDICOM) plutôt que de construire des intégrations API directes.
Si votre volume de factures couvre plusieurs marchés, recherchez des plateformes gérant à la fois le schéma FA(3) de KSeF et Peppol BIS pour l'UE transfrontalier. enova365 et les plateformes de conformité enterprise offrent ce double support nativement. Le PEF (Plateforme de Facturation Électronique) gère les transactions B2G polonaises via Peppol — un pipeline distinct du KSeF B2B.
Que se passe-t-il en cas de non-conformité
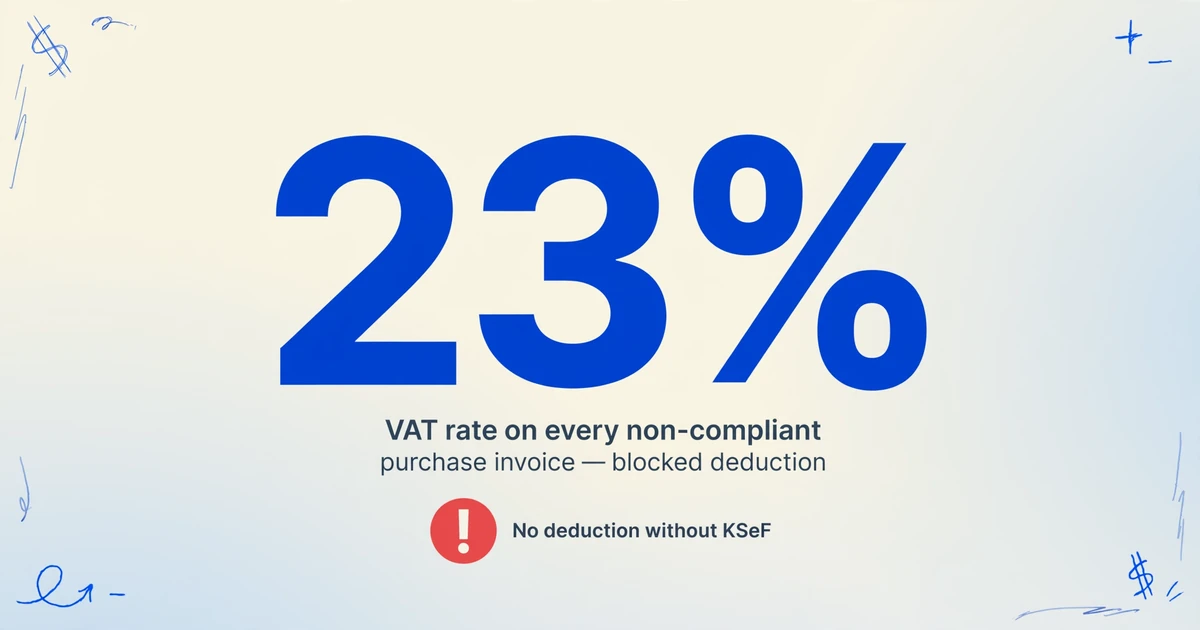
Le ministère polonais des Finances a mis en place un modèle de contrôle délibérément en deux étapes. Tout au long de 2026, aucune sanction financière ne s'applique. Cette période de grâce laisse aux entreprises le temps de s'enregistrer auprès de KSeF, d'autoriser les utilisateurs, de connecter leur logiciel et de stabiliser leur flux de travail. Toutefois, les factures émises hors KSeF alors que l'obligation s'applique peuvent toujours être considérées comme non légalement émises — ce qui signifie que le destinataire ne peut pas déduire la TVA d'amont sur celles-ci. Cela représente une augmentation de coût de 23 % sur chaque facture d'achat non conforme, avec ou sans amende.
À compter du 1er janvier 2027, la structure des sanctions prévue par la loi KSeF entre en vigueur :
- Jusqu'à 100 % du montant de la TVA sur chaque facture émise hors KSeF lorsque l'obligation l'exige. Une seule facture de 50 000 PLN à 23 % de TVA représente 11 500 PLN de taxe — et une sanction équivalente.
- Jusqu'à 18,7 % de la valeur brute de la facture pour les factures exonérées de TVA émises hors du système.
- Sanctions pour soumission hors ligne tardive en cas de non-transmission des factures en mode hors ligne dans le délai du jour ouvré suivant.
Le ministère a déclaré que les sanctions seraient appliquées de manière proportionnelle et évaluées au cas par cas — les montants maximaux sont des plafonds, et non des amendes automatiques. Mais le risque de blocage des déductions de TVA rend à lui seul la non-conformité commercialement intenable pour toute entreprise émettant plus de quelques factures B2B par mois.
Questions fréquentes
À partir de quand exactement KSeF devient-il obligatoire pour mon entreprise ?
Si votre chiffre d'affaires 2024 a dépassé 200 millions PLN (~46 M€), votre obligation d'émission a débuté le 1er février 2026. Toutes les autres entreprises assujetties à la TVA (à l'exception des micro-entrepreneurs) doivent émettre via KSeF à partir du 1er avril 2026. Les micro-entrepreneurs dont les ventes facturées mensuelles sont inférieures à 10 000 PLN ont jusqu'au 1er janvier 2027. Cependant — chaque entreprise polonaise assujettie à la TVA, quelle que soit sa taille, doit être en mesure de recevoir des factures via KSeF à compter du 1er février 2026.
Dois-je encore accepter les factures PDF de mes fournisseurs polonais ?
Non — dès lors que KSeF s'applique à votre fournisseur, la facture légalement valable est le XML structuré dans KSeF, et non le PDF. Cependant, les acheteurs étrangers qui ne peuvent pas accéder à KSeF continueront de recevoir des PDF avec des codes QR comme méthode de livraison pratique. Le PDF est une copie de commodité — l'entrée KSeF est l'original légal. Pour les acheteurs nationaux polonais, la facture est réputée délivrée au moment où KSeF lui attribue son numéro, à condition que votre NIP y figure correctement.
KSeF peut-il rejeter une facture ?
Oui. KSeF rejette les factures qui échouent à la validation du schéma XML ou qui sont soumises par des personnes non autorisées. Cependant, il ne vérifie pas si les montants des factures, les descriptions de services ou les calculs fiscaux sont corrects — ceux-ci restent de la responsabilité des parties. KSeF valide la structure et l'autorisation, pas l'exactitude comptable.
Que faire si une facture comporte un mauvais NIP d'acheteur ?
C'est l'erreur la plus courante sous KSeF. La correction nécessite une procédure en deux étapes : d'abord, émettre une facture corrective « à zéro » qui neutralise l'originale, puis émettre une nouvelle facture avec le bon NIP d'acheteur. Vous ne pouvez pas simplement mettre à jour le NIP sur la facture originale. Ce processus de correction en deux étapes est plus rigide que les pratiques antérieures à KSeF et nécessite un suivi minutieux dans votre système de comptabilité fournisseurs.
Combien de temps les factures sont-elles conservées dans KSeF ?
KSeF archive automatiquement toutes les factures soumises pendant 10 ans. Les entreprises peuvent récupérer leurs factures historiques à tout moment via la plateforme. Cependant, le ministère des Finances recommande aux entreprises de conserver également leurs propres archives — l'archivage de KSeF est un service de conformité, pas une sauvegarde pour vos propres dossiers.
KSeF prend-il en charge les pièces jointes comme les bons de livraison ou les contrats ?
FA(3) inclut un élément de pièce jointe optionnel (Załącznik), mais avec des restrictions strictes : il ne peut contenir que des données fiscales structurées, pas des PDF libres, des JPG ou des contrats. L'utilisation de l'élément de pièce jointe pour des supports marketing, des contrats ou des listes de prix peut entraîner la révocation des droits de pièce jointe. Les documents justificatifs comme les bons de livraison et les feuilles de temps transitent toujours par des canaux séparés, ce qui signifie que les équipes AP continuent de gérer un mélange de XML KSeF structuré et de documents justificatifs non structurés.
Quel est le lien entre KSeF et Peppol et les normes de facturation électronique de l'UE ?
Le schéma FA(3) de KSeF n'est pas basé sur la norme européenne EN 16931. Il dérive plutôt de la structure SAF-T (JPK) de la Pologne. Cela signifie que les factures KSeF ne sont pas compatibles Peppol par défaut. Les entreprises polonaises qui commercent également avec des partenaires de l'UE via Peppol doivent gérer deux formats et pipelines de soumission distincts. Le PEF (Platforma Elektronicznego Fakturowania) gère les transactions B2G polonaises en utilisant Peppol BIS — entièrement séparé du B2B KSeF. Certains outils (enova365, plateformes de conformité d'entreprise) font le pont entre les deux, mais il n'existe pas de pipeline unifié unique.
Quelles mesures pratiques mon équipe AP doit-elle prendre maintenant ?
Trois étapes non négociables : (1) Enregistrez votre entreprise dans KSeF et autorisez les bonnes personnes — sans cela, vous ne pouvez pas recevoir de factures. (2) Connectez un logiciel capable de consommer le XML KSeF — que ce soit le module KSeF de votre ERP ou un intermédiaire comme SaldeoSMART. (3) Ajoutez le suivi du numéro KSeF à votre flux de travail AP — de la réception de la facture à la référence de paiement, le numéro KSeF nécessite un champ dédié et une étape de rapprochement. Tout le reste — routage des approbations, codage, planification des paiements — repose sur ces trois fondations.
Vue d'ensemble : la facturation électronique structurée comme levier d'efficacité pour la comptabilité fournisseurs
On a tendance à considérer KSeF comme une contrainte de conformité — un système gouvernemental de plus à intégrer. Cette vision passe à côté d'un point important.
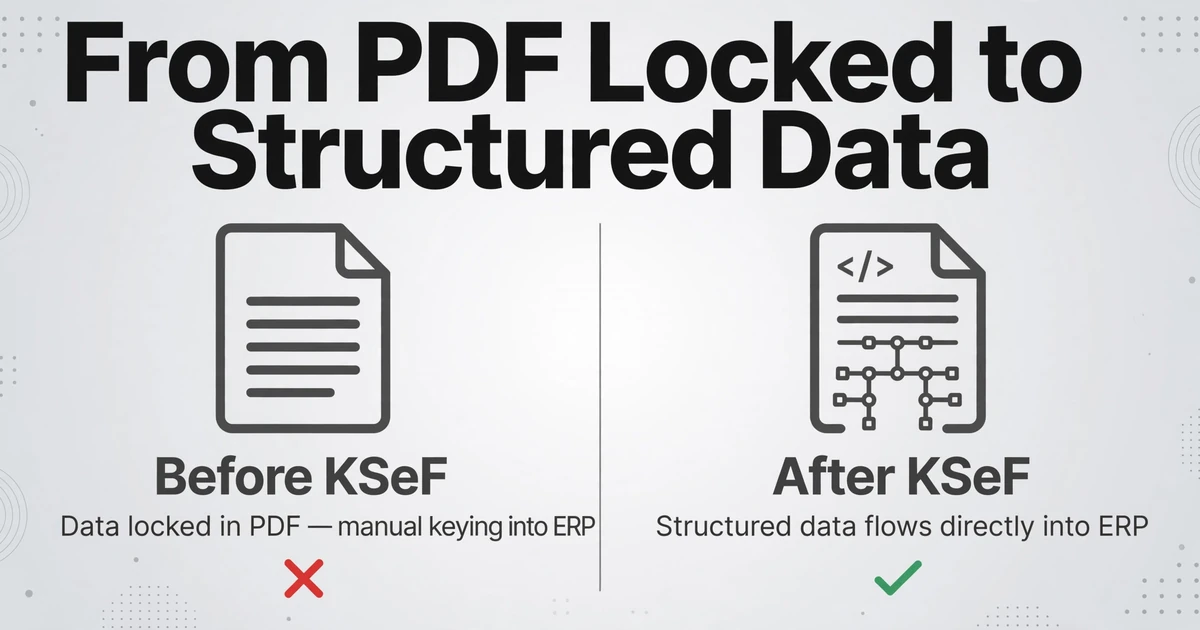
Avant KSeF, lorsque votre équipe comptabilité fournisseurs recevait une facture polonaise, les données étaient enfermées dans un PDF. Quelqu'un devait extraire manuellement le nom du fournisseur, le NIP, le numéro de facture, les lignes, la ventilation de la TVA et le total — en saisissant chaque champ dans l'ERP. Des outils existent pour automatiser ce processus, en utilisant l'IA pour extraire les données des factures PDF, mais il y a toujours une étape d'analyse entre le document et votre système.
Avec KSeF, les données de facturation arrivent déjà structurées. L'étape d'extraction — pour la facture elle-même — disparaît. Là où les outils d'extraction restent précieux, c'est pour combler le fossé : traiter les documents justificatifs que KSeF ne gère pas (bons de livraison, contrats, feuilles de temps), recouper les données XML de KSeF avec les copies PDF pour détecter les doublons, et automatiser la capture des remises à partir des conditions de paiement intégrées dans les données structurées.
Les équipes comptabilité fournisseurs qui considèrent KSeF uniquement comme un projet de conformité obtiendront la case conformité. Les équipes qui le considèrent comme une amélioration de la qualité des données — en reconnaissant que les données de facturation structurées permettent l'acheminement des approbations basé sur des règles, une clôture mensuelle plus rapide et un traitement direct des factures propres — obtiendront un gain d'efficacité mesurable en plus de la case conformité.
La question n'est pas de savoir si vous devez vous connecter à KSeF. Ce navire a déjà quitté le port en février. La question est de savoir si votre flux de travail comptabilité fournisseurs est conçu pour consommer des données structurées, ou si vous traitez le XML de KSeF comme un PDF que vous devez télécharger et ressaisir.