Facturation électronique en France 2026 :
Ce que chaque entreprise doit savoir avant septembre
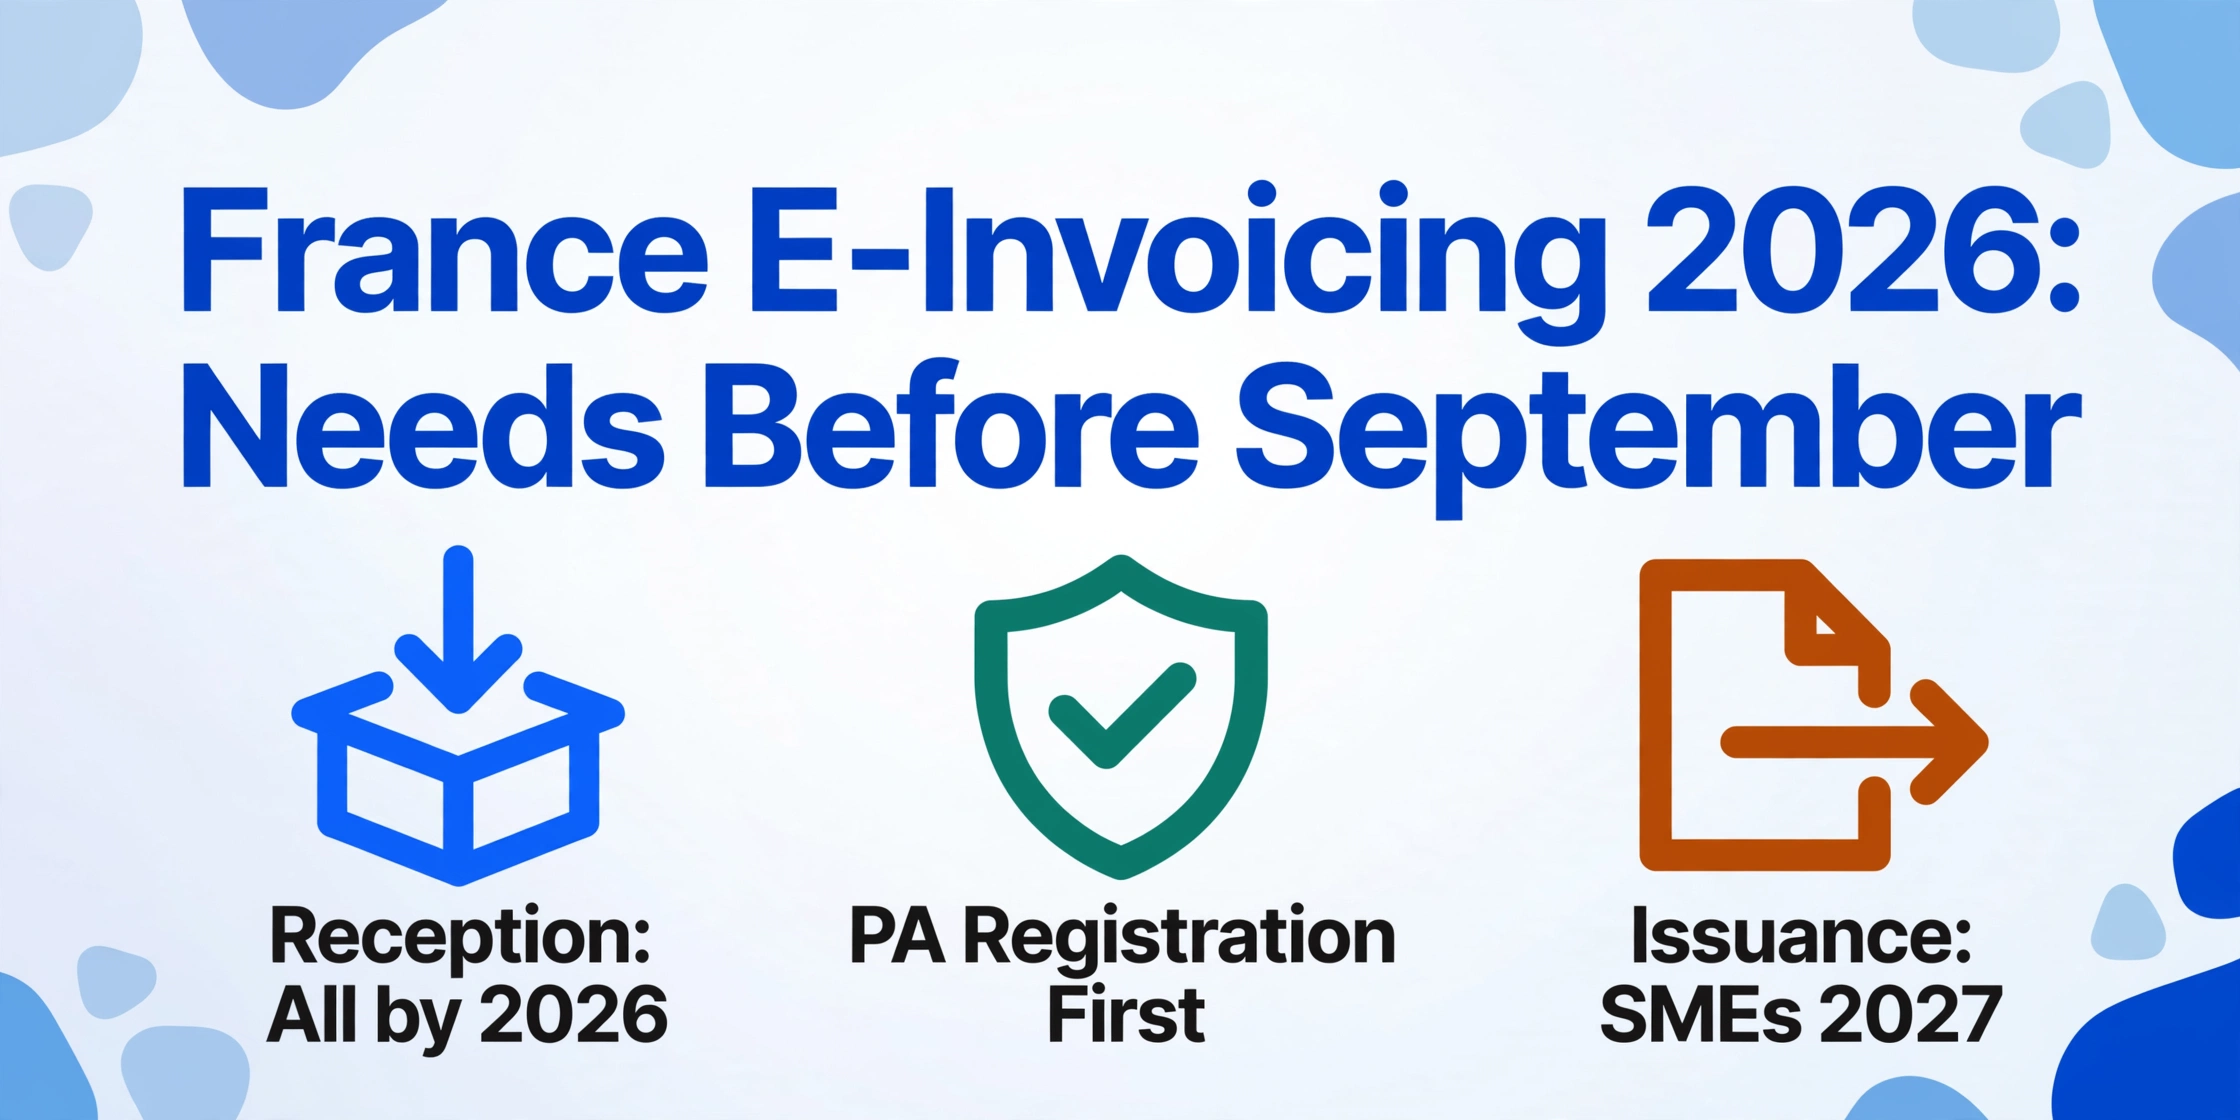
L'Article 91 de la Loi de finances 2024 active l'obligation de facturation électronique B2B en France en deux tranches — le 1er septembre 2026 pour la réception par les ~4 millions d'entreprises assujetties à la TVA, et le 1er septembre 2027 pour l'émission par les petites et micro-entreprises. Fin février 2026, la DGFiP avait certifié 106 Plateformes Agréées et lancé un pilote en conditions réelles avec 60 000 entreprises échangeant de vraies factures via le réseau d'interopérabilité de ces plateformes. Ce n'est pas un horizon réglementaire lointain. C'est une infrastructure opérationnelle qui transporte des transactions réelles, et la première obligation universelle — la réception de factures électroniques — est à moins de 80 jours.
Points clés à retenir
- « J'ai jusqu'en 2027 » n'est qu'à moitié vrai — toutes les ~4 millions d'entreprises françaises assujetties à la TVA doivent être capables de recevoir des factures électroniques dès le 1er septembre 2026, soit dans moins de 80 jours. La date de 2027 ne reporte que l'émission pour les petites et micro-entreprises, pas la réception.
- La voie gratuite du gouvernement a été supprimée — en octobre 2024, la DGFiP a réduit le rôle du PPF à un simple annuaire, ce qui signifie que chaque entreprise, y compris une micro-entreprise, doit s'inscrire auprès d'une Plateforme Agréée tierce. Votre logiciel de comptabilité n'active pas automatiquement la conformité à votre place.
- Le régime de sanctions détourne l'attention du vrai risque — l'amende de 15 € par facture non conforme est plafonnée et une première infraction peut être remise, mais l'incapacité à recevoir les factures fournisseurs parce que vous avez sauté l'inscription PA crée une rupture dans la chaîne d'approvisionnement, pas une simple erreur administrative. ImageToTable.ai extrait les 13 champs obligatoires des factures papier et PDF pendant la transition, afin que les factures non électroniques ne deviennent pas un goulot d'étranglement de ressaisie manuelle.
Le fondement juridique : l'article 91 et la loi de finances 2024
L'obligation française de facturation électronique B2B repose sur une chaîne législative précise. Comprendre la hiérarchie est essentiel : chaque maillon a un poids juridique différent et définit un aspect distinct de l'obligation.
Le texte fondateur est l'article 91 de la loi n°2023-1322, loi de finances pour 2024, publiée au Journal Officiel de la République Française le 30 décembre 2023 (Légifrance). Cet article a modifié le calendrier d'application dans le Code général des impôts (CGI), remplaçant l'échéance de juillet 2024 — déjà reportée depuis janvier 2023 — par la structure actuelle en deux phases.
En dessous se trouvent les textes d'application :
- Article 289 du CGI (Légifrance) — établit l'obligation de facturation pour les assujettis à la TVA, et l'article 290 du CGI active l'obligation de facturation électronique pour les transactions B2B domestiques.
- Article 242 nonies A de l'Annexe II au CGI (Légifrance) — définit les mentions obligatoires que toute facture doit comporter. Cet article a été modifié par le Décret n°2022-1299 du 7 octobre 2022, pour ajouter quatre nouvelles mentions spécifiques à la facturation électronique.
- Décret n°2024-266 du 25 mars 2024 (Légifrance) — définit le cadre juridique des plateformes agréées (PA), anciennement « plateformes de dématérialisation partenaires » (PDP).
- Arrêté du 18 mars 2024 — précise que Factur-X est l'un des trois formats de réception obligatoires, avec UBL 2.1 et UN/CEFACT CII, tous conformes à la norme européenne EN 16931 (issue de la directive européenne 2014/55/UE).
Le commentaire officiel de l'administration fiscale figure dans le BOFiP BOI-TVA-DECLA-30-20-20-10 (impots.gouv.fr), qui fournit des précisions détaillées sur chaque mention obligatoire. Pour toute mise en conformité, le commentaire BOFiP est la référence opérationnelle — il répond aux questions que le texte de loi laisse en suspens.
Pourquoi citer des numéros d'articles et des URL exacts ? Parce que lors d'un contrôle fiscal, « la réglementation impose la facture électronique » ne suffit pas à justifier une absence de mise en conformité. « L'article 91 de la loi n°2023-1322, publiée au JORF du 30 décembre 2023, et l'article 242 nonies A de l'Annexe II au CGI » le font. La précision est la posture de conformité.
Le calendrier en deux phases — et pourquoi 2026 compte pour chaque entreprise
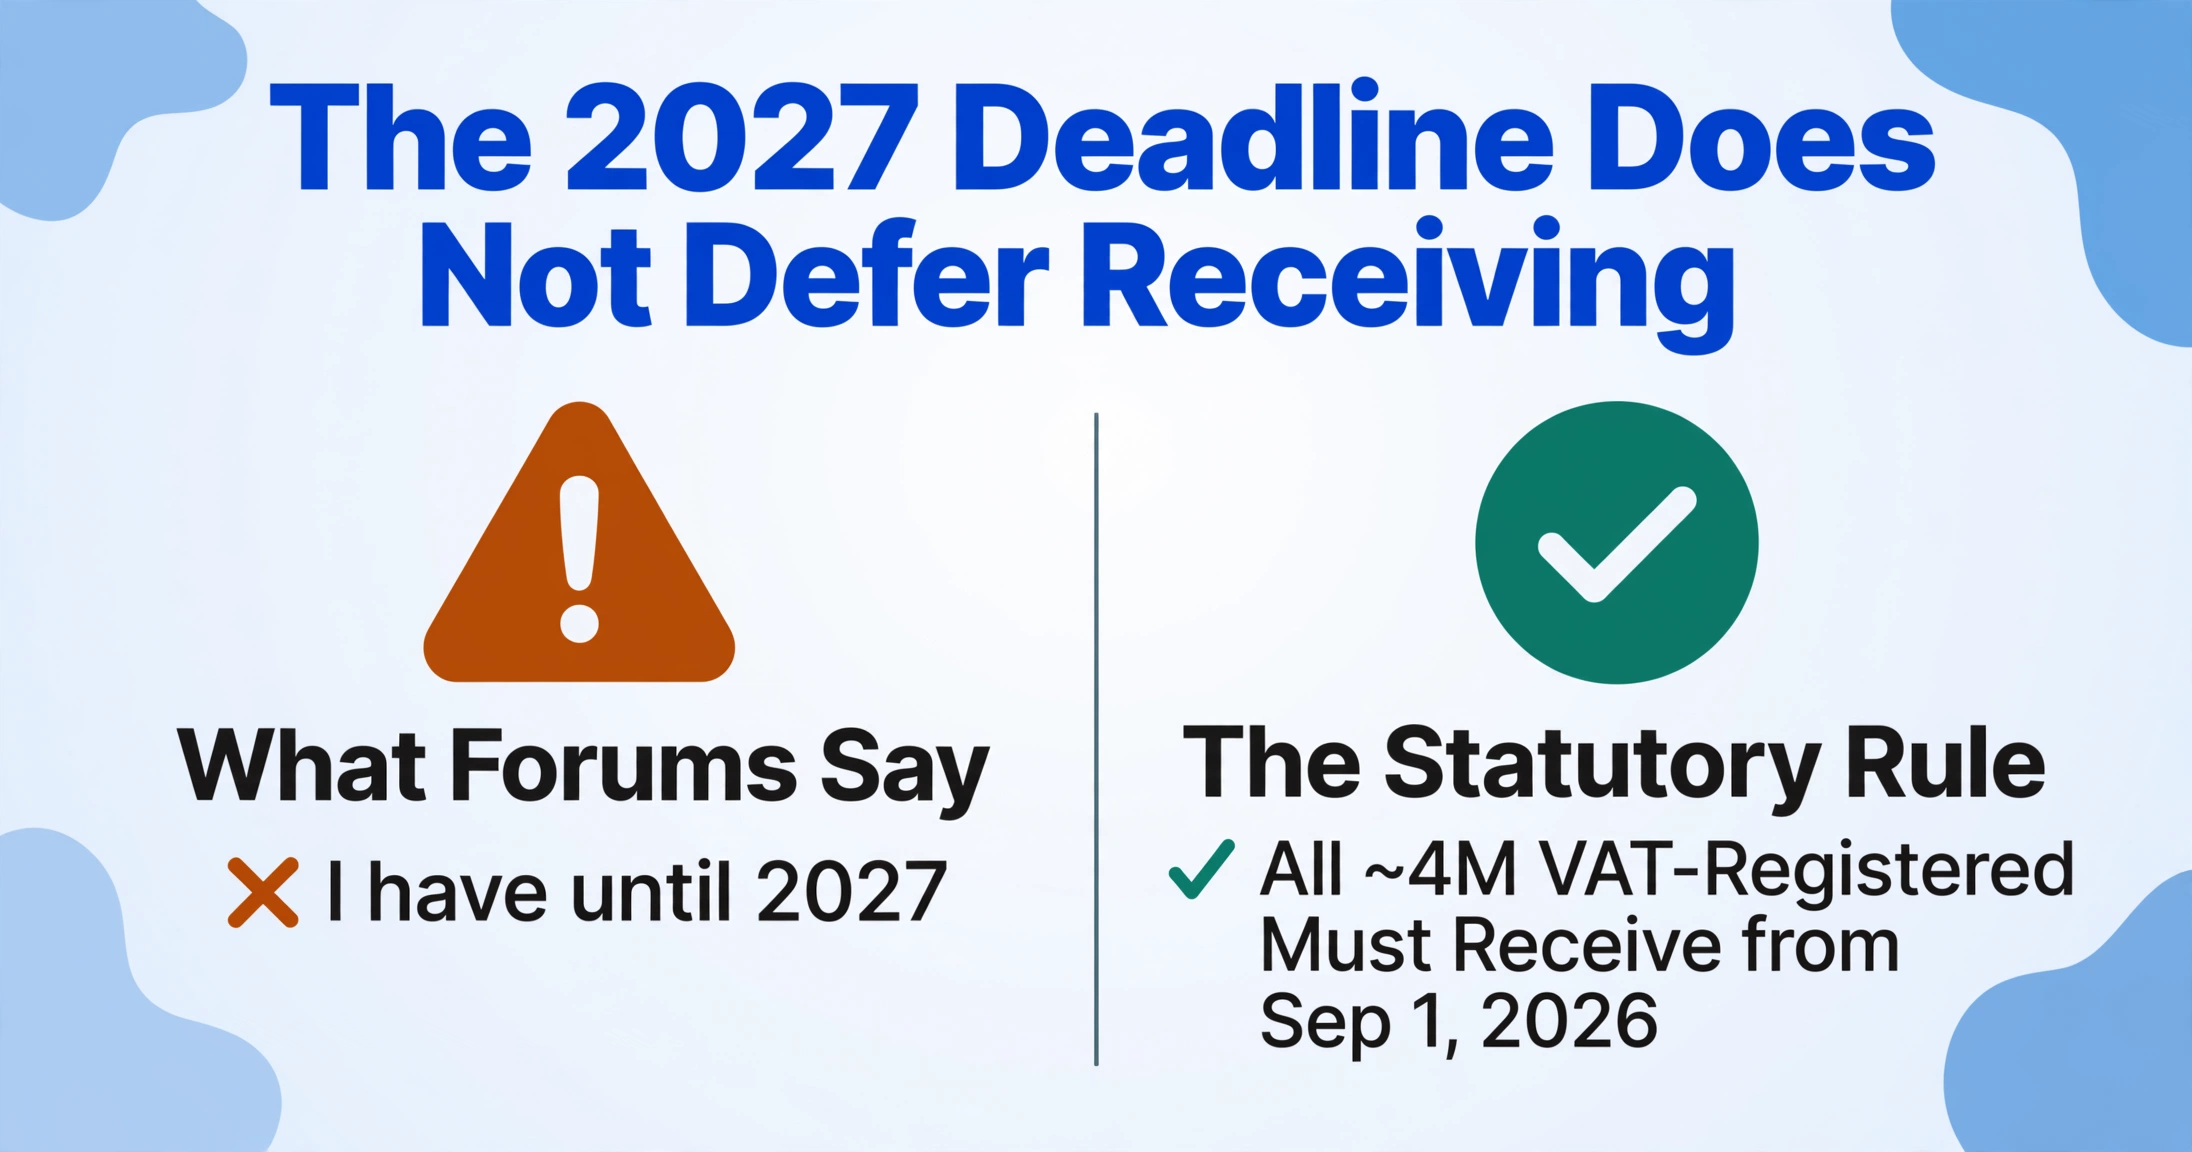
L'idée fausse la plus répandue sur les forums des petites entreprises françaises est : « J'ai jusqu'en 2027. » Ce n'est qu'à moitié vrai. Septembre 2026 impose une obligation à toute entité assujettie à la TVA en France, quelle que soit sa taille, son chiffre d'affaires ou son statut d'exonération de TVA. La date de 2027 ne reporte que l'obligation d'émission pour les plus petites entreprises — elle ne reporte pas l'obligation de réception.
| Date | Qui doit recevoir | Qui doit émettre | Obligation d'e-reporting |
|---|---|---|---|
| 1er sept. 2026 | Toutes les entreprises assujetties à la TVA (~4 millions) | Grandes entreprises (>5 000 salariés ou CA >1,5 Md€ ou total bilan >2 Md€) + entreprises de taille intermédiaire (ETI : 250–5 000 salariés, CA 50 M€–1,5 Md€) | Grandes + ETI : données de transactions B2C et transfrontalières |
| 1er sept. 2027 | Toutes (en continu) | PME (<250 salariés, CA <50 M€) + micro-entreprises (TPE : <10 salariés, CA <2 M€) | Toutes les entreprises restantes : données B2C et transfrontalières |
Taille de l'entreprise appréciée au 1er janvier 2025, sur la base du dernier exercice clos avant cette date. Les échéances de conformité peuvent être reportées par décret au 1er décembre de l'année respective, mais aucun décret de ce type n'a été publié. Sources : Article 91, Loi n°2023-1322 ; Fiche pays e-facturation UE — France 2024 ; Présentation DGFiP (PDF).
Ce que cela signifie pour une micro-entreprise (auto-entrepreneur) ou une petite SARL de trois salariés : vous n'avez pas besoin de générer des factures Factur-X en septembre 2026. Mais vous devez être immatriculé auprès d'une Plateforme Agréée capable de recevoir des factures électroniques de vos grands fournisseurs — télécoms, fournisseurs d'énergie, grossistes — car ces fournisseurs émettront par voie électronique à partir de cette date.
L'annuaire central de la DGFiP a été mis en service en février 2026 avec environ 600 000 entreprises immatriculées, sur les 4 millions qui devront à terme y figurer. L'écart entre 600 000 et 4 000 000 constitue le retard d'immatriculation qui s'intensifiera à l'approche de septembre.
Trois voies vers la conformité : PA, PPF et ERP intégré
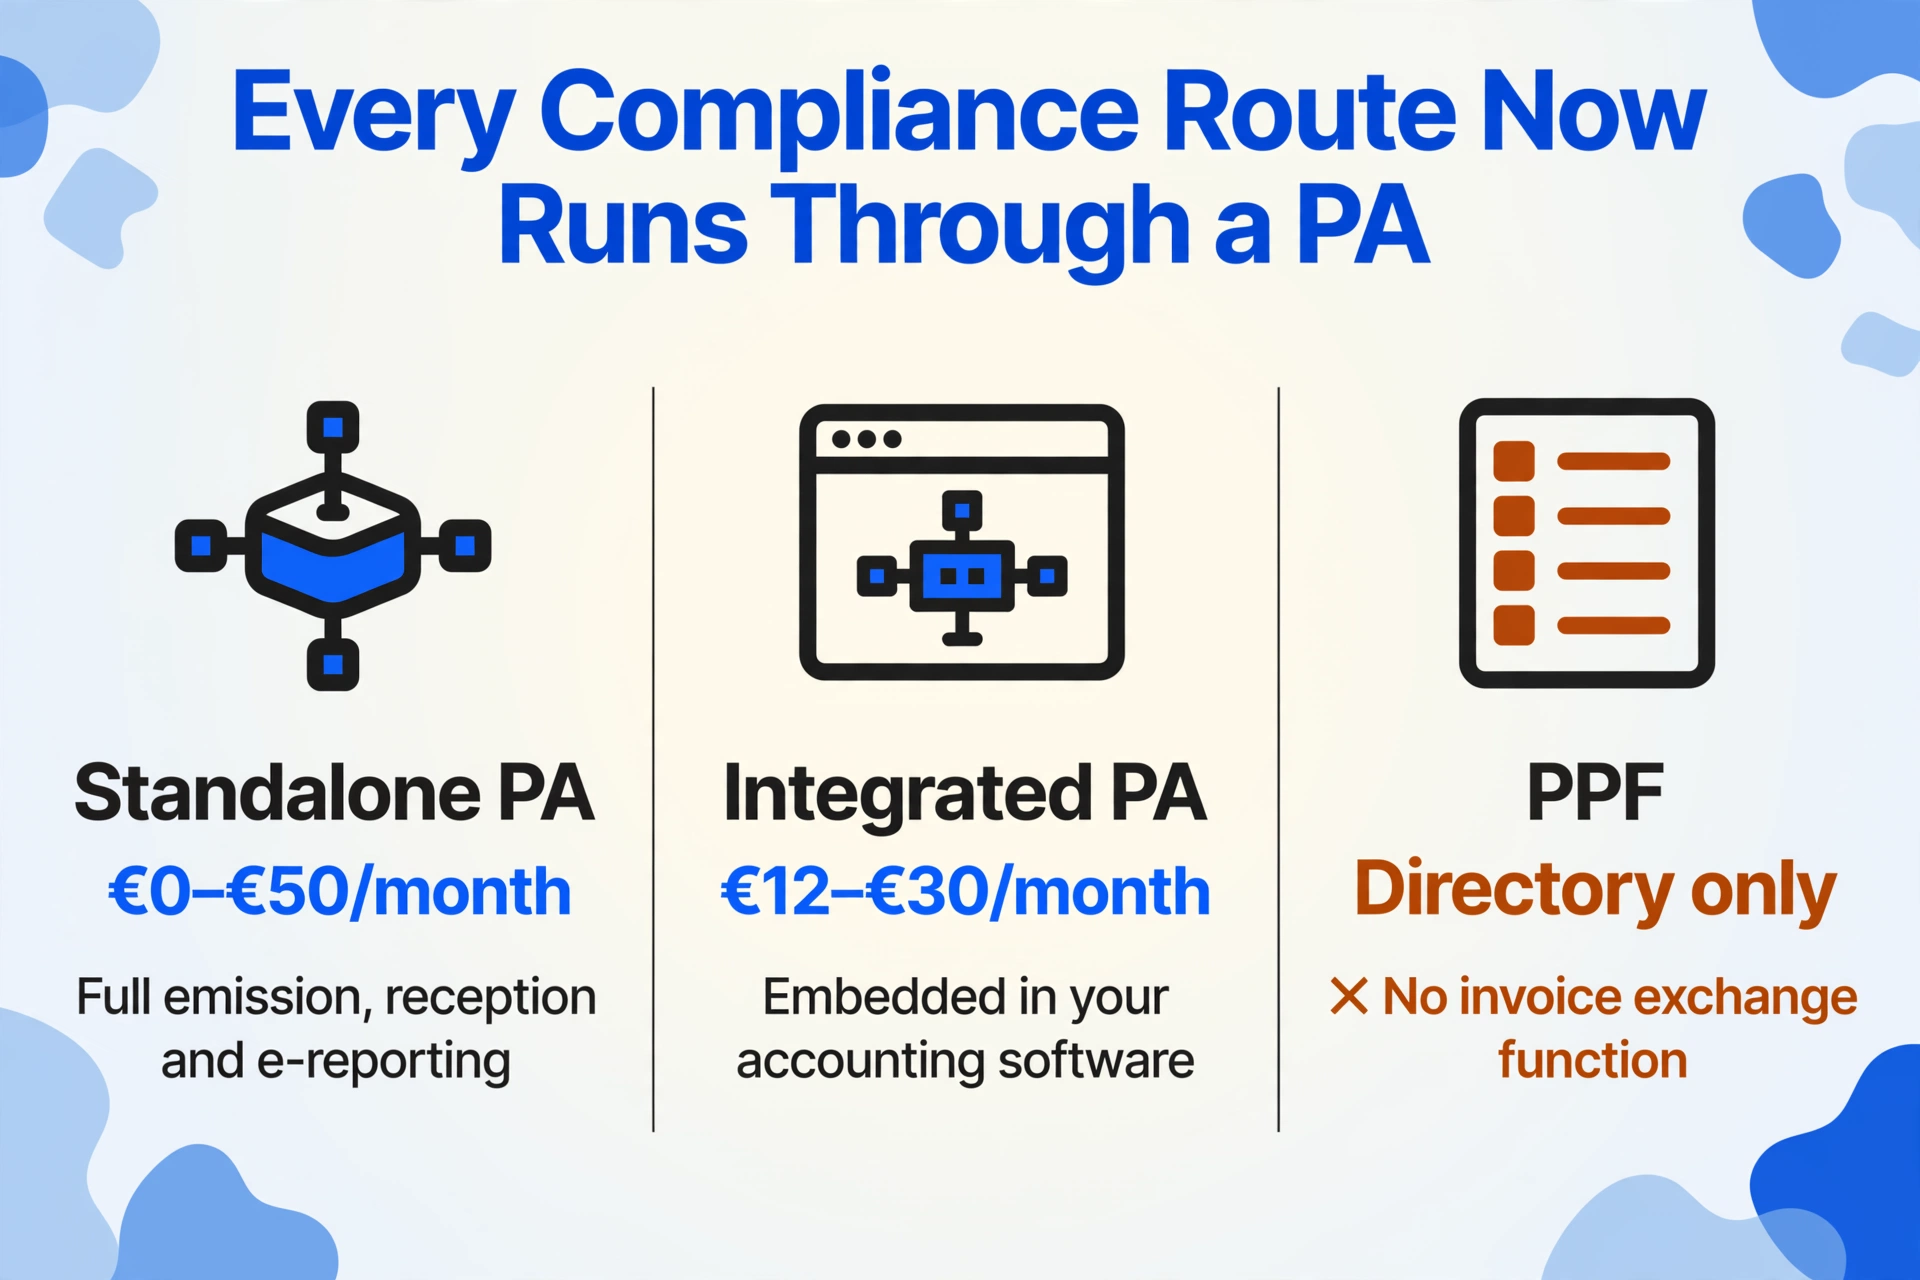
Un changement structurel majeur est survenu le 15 octobre 2024, redessinant le paysage de la conformité. La DGFiP a annoncé que le Portail Public de Facturation ne servirait plus de hub central d'échange acheminant les factures entre entreprises. Son rôle a été réduit à deux fonctions : maintenir l'annuaire national des destinataires et agréger les données d'e-reporting transmises par les plateformes agréées. La fonction initiale d'« échange gratuit de factures » du PPF a été déprioritisée.
Conséquence pratique : chaque entreprise doit sélectionner une plateforme agréée (Plateforme Agréée). Il n'existe aucune alternative publique gratuite pour l'échange de factures. Les trois voies pratiques se présentent désormais ainsi :
| Voie | Ce que c'est | Idéal pour | Coût mensuel (HT) |
|---|---|---|---|
| PA autonome (plateforme agréée) | Un service tiers certifié DGFiP qui gère l'émission, la réception, l'e-reporting, la gestion du cycle de vie et l'archivage probant sur 10 ans. En avril 2026, 146 PA sont enregistrées. | Les entreprises qui souhaitent conserver leur logiciel de facturation/ERP existant et ajouter une couche de conformité | 0–50 €/mois (fourchette TPE/PME) ; plus élevé pour les volumes industriels |
| PA intégrée au logiciel comptable | Les éditeurs de logiciels ayant obtenu leur propre certification PA — la plateforme est intégrée à votre outil comptable/facturation. Exemples : Pennylane, Cegid, Sage. | Les entreprises utilisant déjà (ou prêtes à adopter) une plateforme comptable certifiée PA | 12–30 €/mois (inclus dans l'abonnement logiciel) |
| PPF (annuaire uniquement) + PA pour l'échange | Le PPF reste l'annuaire obligatoire et le concentrateur d'e-reporting, mais une PA reste nécessaire pour la transmission effective des factures. Le PPF n'est pas une voie de conformité autonome. | Pas une option autonome — chaque entreprise associe l'inscription à l'annuaire PPF avec une PA | L'inscription au PPF est gratuite ; le coût de la PA s'applique séparément |
La distinction entre « mon logiciel comptable » et « ma plateforme agréée » est une source récurrente de confusion. Disposer de Sage, EBP ou Cegid ne vous rend pas automatiquement conforme. Le statut PA de chaque éditeur varie : Pennylane, Cegid et Sage détiennent leurs propres certifications PA et proposent une conformité intégrée. EBP s'associe à des PA tierces via des connecteurs — vous devez activer le connecteur et sélectionner une PA. Indy et Tiime ont déposé des demandes d'enregistrement (en cours d'examen en avril 2026). QuickBooks France passe par un partenaire PA tiers. Aucun éditeur n'active la conformité automatiquement à votre place — cela requiert votre sélection explicite, votre configuration et des tests.
Que contient une facture électronique : les 13 mentions obligatoires
L'article 242 nonies A de l'annexe II au CGI définit les mentions obligatoires que toute facture — papier ou électronique — doit comporter. La réforme de la facturation électronique ajoute quatre nouvelles mentions via le Décret n°2022-1299 et exige que toutes les mentions soient présentes dans la couche de données XML structurées, et non seulement dans le PDF lisible par l'homme.
| # | Mention | Terme français | Référence légale | Ce que cela signifie en pratique |
|---|---|---|---|---|
| 1 | Identité et adresse du vendeur | Nom/raison sociale et adresse du vendeur | Art. 242 nonies A, I-1° | Raison sociale complète, adresse du siège social, SIREN/SIRET, forme juridique, numéro RCS |
| 2 | Identité et adresse du client | Nom/raison sociale et adresse du client | Art. 242 nonies A, I-1° | Nom et adresse du client. La réforme de la facturation électronique ajoute le SIREN du client comme champ structuré pour l'acheminement dans l'annuaire |
| 3 | Numéro d'identification TVA | Numéro individuel d'identification à la TVA | Art. 242 nonies A, I-2° | Numéro de TVA intracommunautaire — format : FR + clé à 2 chiffres + SIREN |
| 4 | Désignation précise des biens/services | Dénomination précise du bien ou du service | Art. 242 nonies A, I-8° | Doit permettre d'identifier ce qui a été vendu. Les termes génériques sans référence sont insuffisants selon le commentaire BOFiP |
| 5 | Quantité | Quantité | Art. 242 nonies A, I-8° | Quantité de biens livrés ou étendue de la prestation fournie |
| 6 | Prix unitaire HT | Prix unitaire hors taxe | Art. 242 nonies A, I-8° | Prix unitaire hors TVA, pour chaque ligne |
| 7 | Taux de TVA | Taux de TVA applicable | Art. 242 nonies A, I-11° | Taux de TVA applicable par ligne (20 %, 10 %, 5,5 %, 2,1 % ou 0 % pour les opérations exonérées) |
| 8 | Total HT | Total hors taxe | Art. 242 nonies A, I-11° | Montant total hors TVA, présenté par taux de TVA et en total général |
| 9 | Montant de TVA | Montant de TVA | Art. 242 nonies A, I-11° | Montant de TVA par taux et total. Selon l'article 283-3 du CGI, toute personne qui mentionne la TVA sur une facture en devient redevable — un risque de conformité non négligeable |
| 10 | Total TTC | Montant TTC | Art. 242 nonies A, I-11° | Total général toutes taxes comprises. L'omission constitue une irrégularité formelle passible de pénalité |
| 11 | Date d'émission | Date d'émission | Art. 242 nonies A, I-3° | Date d'émission de la facture. Ne peut être postérieure au 15 du mois suivant le fait générateur (livraison/prestation) |
| 12 | Numéro de facture unique | Numéro unique basé sur une séquence chronologique et continue | Art. 242 nonies A, I-7° | Séquentiel, chronologique, sans trou. Plusieurs séries autorisées si justifiées par l'activité (ex. séquences distinctes pour les services vs. biens, ou par établissement) |
| 13 | Date de livraison / fin d'exécution | Date de livraison ou de fin d'exécution | Art. 242 nonies A, I-3° | Date à laquelle les biens ont été livrés ou le service exécuté — distincte de la date de facture |
Sources : Article 242 nonies A, Annexe II CGI (Légifrance) ; BOFiP BOI-TVA-DECLA-30-20-20-10 (DGFiP) ; Fiducial — Mentions obligatoires.
Les quatre nouvelles mentions ajoutées par le Décret n°2022-1299 pour les factures électroniques : (a) le numéro SIREN du client comme identifiant de routage structuré ; (b) l'adresse de livraison si elle diffère de l'adresse de facturation ; (c) la nature de l'opération — livraison de biens, prestation de services, ou mixte ; et (d) l'option pour le paiement de la TVA d'après les débits, si elle est retenue. Ces mentions doivent être présentes dans la couche XML structurée, et non seulement visibles dans le rendu PDF.
Factur-X : le format hybride conçu pour la lecture humaine et le traitement machine
Parmi les trois formats de facturation obligatoires — UBL 2.1, UN/CEFACT CII et Factur-X — le plus pertinent pour les PME françaises est Factur-X. Il s'agit d'une norme franco-allemande développée conjointement par le FNFE-MPE (Forum National de la Facture Électronique et des Marchés Publics Électroniques) et son homologue allemand FeRD. Le format intègre des données de facture structurées en XML (syntaxe CII, conforme EN 16931) dans un fichier PDF/A-3 — ce qui signifie que le même document est lisible par un humain en tant que PDF et par une machine en tant que données structurées.
Cette conception hybride résout un problème pratique d'adoption. Une petite entreprise recevant une facture Factur-X voit un PDF d'apparence normale. Son logiciel comptable, s'il en est capable, lit le XML intégré et alimente automatiquement la comptabilité. Si le logiciel n'en est pas encore capable, le PDF reste lisible — rien n'est perdu. Le format est disponible en plusieurs profils, de Minimum (données de base au niveau de l'en-tête) à Extended (détail complet des lignes), offrant aux entreprises une montée en charge progressive.
La norme est régie par la norme AFNOR XP Z12-012 (mise à jour du 26 février 2026), avec des lignes directrices de mise en œuvre dans la XP Z12-014 (44 cas d'usage B2B documentés). En juin 2026, le FNFE-MPE et FeRD avaient publié Factur-X 1.09 / ZUGFeRD 2.5 — une version entièrement harmonisée et conforme EN 16931, déployée sur plus de 130 plateformes agréées et une large gamme de logiciels comptables français.
Un PDF joint à un e-mail n'est pas une facture Factur-X, même si le PDF semble identique. Ce qui distingue une e-facture conforme, c'est le XML structuré intégré à l'intérieur — et sa transmission via une plateforme agréée (Plateforme Agréée) qui valide, horodate et achemine le document au destinataire via l'annuaire national. Le format et le canal de transmission sont tous deux obligatoires ; ni l'un ni l'autre ne suffit à lui seul.
Le paysage logiciel : qui est prêt et à quel coût
Votre parcours de conformité dépend de votre position dans l'écosystème des logiciels comptables français. Le tableau ci-dessous reflète l'état de l'enregistrement des PA, du support des formats et des tarifs à la mi-2026, sur la base du registre des PA publié par la DGFiP et de comparaisons indépendantes de logiciels.
| Logiciel | Statut PA | Factur-X | UBL / CII | Idéal pour | Prix d'entrée (HT)/mois |
|---|---|---|---|---|---|
| Pennylane | PA propre (enregistrée) | EN 16931 (Confort) | Oui | Startups, PME, flux de travail collaboratifs avec expert-comptable | 29 € |
| Cegid | PA propre (enregistrée) | EN 16931 (Confort) | Oui | Entreprises de taille intermédiaire, multi-entités, processus de type ERP | 30 € |
| Sage | PA propre (enregistrée) | Oui | Oui | PME établies, installations Sage existantes | 30 € |
| EBP | PA via partenaires (demande déposée) | Oui | Oui (UBL) | TPE, artisans, secteurs du BTP et de l'automobile | 16 € |
| Yooz | PA (enregistrée) | Oui | Oui | Automatisation des comptes fournisseurs — PME et grands comptes | Devis personnalisé |
| Indy | PA (demande déposée) | Oui | Non | Indépendants, professions libérales non commerciales | 12 € |
| Tiime | PA (demande déposée) | Oui | Oui | TPE/PME, comptabilité intégrée + facturation | Dès 0 € |
Statut d'enregistrement PA au 30 avril 2026. Sources : Comparatif-Pro 2026 ; Infos PA ; registre officiel des PA de la DGFiP.
Si votre entreprise travaille avec un cabinet comptable (expert-comptable), la première question à poser n'est pas « dois-je changer de logiciel » mais « quelle PA utilisez-vous, et mon logiciel actuel s'y connecte-t-il ? » La plupart des cabinets comptables français utilisent EBP, Cegid ou Sage — et beaucoup migrent activement leurs clients vers Pennylane pour son accès collaboratif en temps réel. Le choix de PA de votre expert-comptable peut contraindre ou simplifier le vôtre.
Préparation pratique : une checklist de conformité par taille d'entreprise
Les étapes de préparation diffèrent selon la taille de l'entreprise. Voici une checklist par palier. Le point commun : chaque entreprise doit s'immatriculer sur une PDP avant le 1er septembre 2026, même si l'obligation d'émission est différée.
Micro-entreprise / TPE (<10 salariés, <2 M€ de CA)
- Immatriculez-vous immédiatement sur une PDP. C'est la seule action non reportable pour 2026. Sans immatriculation, vous ne pourrez pas recevoir légalement de factures électroniques de vos gros fournisseurs (Orange, EDF, Metro, Transgourmet, etc.) à compter du 1er septembre. Des PDP gratuites existent — Tiime propose un plan d'entrée gratuit ; certaines PDP offrent des paliers sans frais pour les micro-entreprises. Le coût de l'inaction (15 € d'amende par facture non conforme reçue) dépasse le coût de l'immatriculation.
- Vérifiez que votre numéro de TVA intracommunautaire est actif et correct sur la base VIES de l'UE. Une discordance dans votre numéro de TVA fera échouer la recherche dans l'annuaire pour chaque facture électronique entrante.
- Demandez à votre expert-comptable : est-il prêt à recevoir du Factur-X ? S'il utilise EBP/Cegid/Pennylane, c'est probablement le cas. Mais confirmez — ne présumez pas.
- Pour l'émission en 2027 : si vous facturez actuellement depuis Excel ou Word, planifiez la migration dès maintenant. Options : passez à un outil intégré à une PDP (Pennylane, Indy, Tiime), ou utilisez une PDP autonome avec un service de conversion PDF vers Factur-X. La réforme tolère le dépôt de PDF avec conversion côté PDP jusqu'au 31 décembre 2027 — mais cette tolérance expire.
PME (10–249 salariés, 2 M€–50 M€ de CA)
- Auditez la compatibilité PDP de votre logiciel de facturation actuel. Vérifiez si votre ERP/logiciel comptable dispose d'une PDP native ou nécessite un connecteur PDP tiers. Testez le cycle complet — émission, réception, retour de statut — pas seulement la génération du format.
- Validez la sortie Factur-X à l'aide du validateur agréé par la DGFiP. La validation du schéma XSD ne suffit pas — vous avez besoin d'une validation Schematron selon les règles métier BR-FR-CTC publiées par la FNFE-MPE (version 1.3.1 en avril 2026).
- Cartographiez votre base fournisseurs. Identifiez les fournisseurs qui sont des grandes entreprises/ETI (émetteurs obligatoires dès septembre 2026) et ceux qui sont des TPE/PME (émetteurs obligatoires à partir de septembre 2027). Votre workflow de comptes fournisseurs sera en double voie jusqu'à l'adoption complète.
- Mettez en place l'e-reporting pour les transactions B2C et transfrontalières — l'obligation commence en septembre 2026 pour les PME. Cela nécessite de transmettre les données de transaction à la DGFiP via votre PDP, et pas seulement d'émettre correctement les factures.
ETI / Grandes entreprises (>250 salariés ou >50 M€ de chiffre d'affaires)
- Émission complète + réception + e-reporting à partir de septembre 2026. Aucun report. Si votre ERP ne génère pas encore de sortie conforme Factur-X / UBL / CII avec transmission PA, vous êtes en retard.
- Tests d'interopérabilité. Le pilote en conditions réelles de la DGFiP (lancé le 27 février 2026) a démontré que 61 des 106 PA certifiées ont échangé avec succès des factures réelles. Si votre PA choisie ne faisait pas partie de ce groupe, vérifiez directement leur statut d'interopérabilité.
- Archivage probant de 10 ans. La loi française exige que les factures électroniques soient archivées dans leur format structuré d'origine pendant 10 ans. Votre PA peut ou non inclure cela — vérifiez la portée de l'archivage dans votre contrat PA.
Sanctions et non-conformité : ce qui est réellement en jeu
Le régime de sanctions du mandat français est spécifique et plafonné. Le récit selon lequel « vous serez amendé jusqu'à la faillite » est inexact — mais les sanctions sont conçues pour rendre la non-conformité plus coûteuse que la conformité, ce qui est précisément l'incitation économique voulue par le législateur.
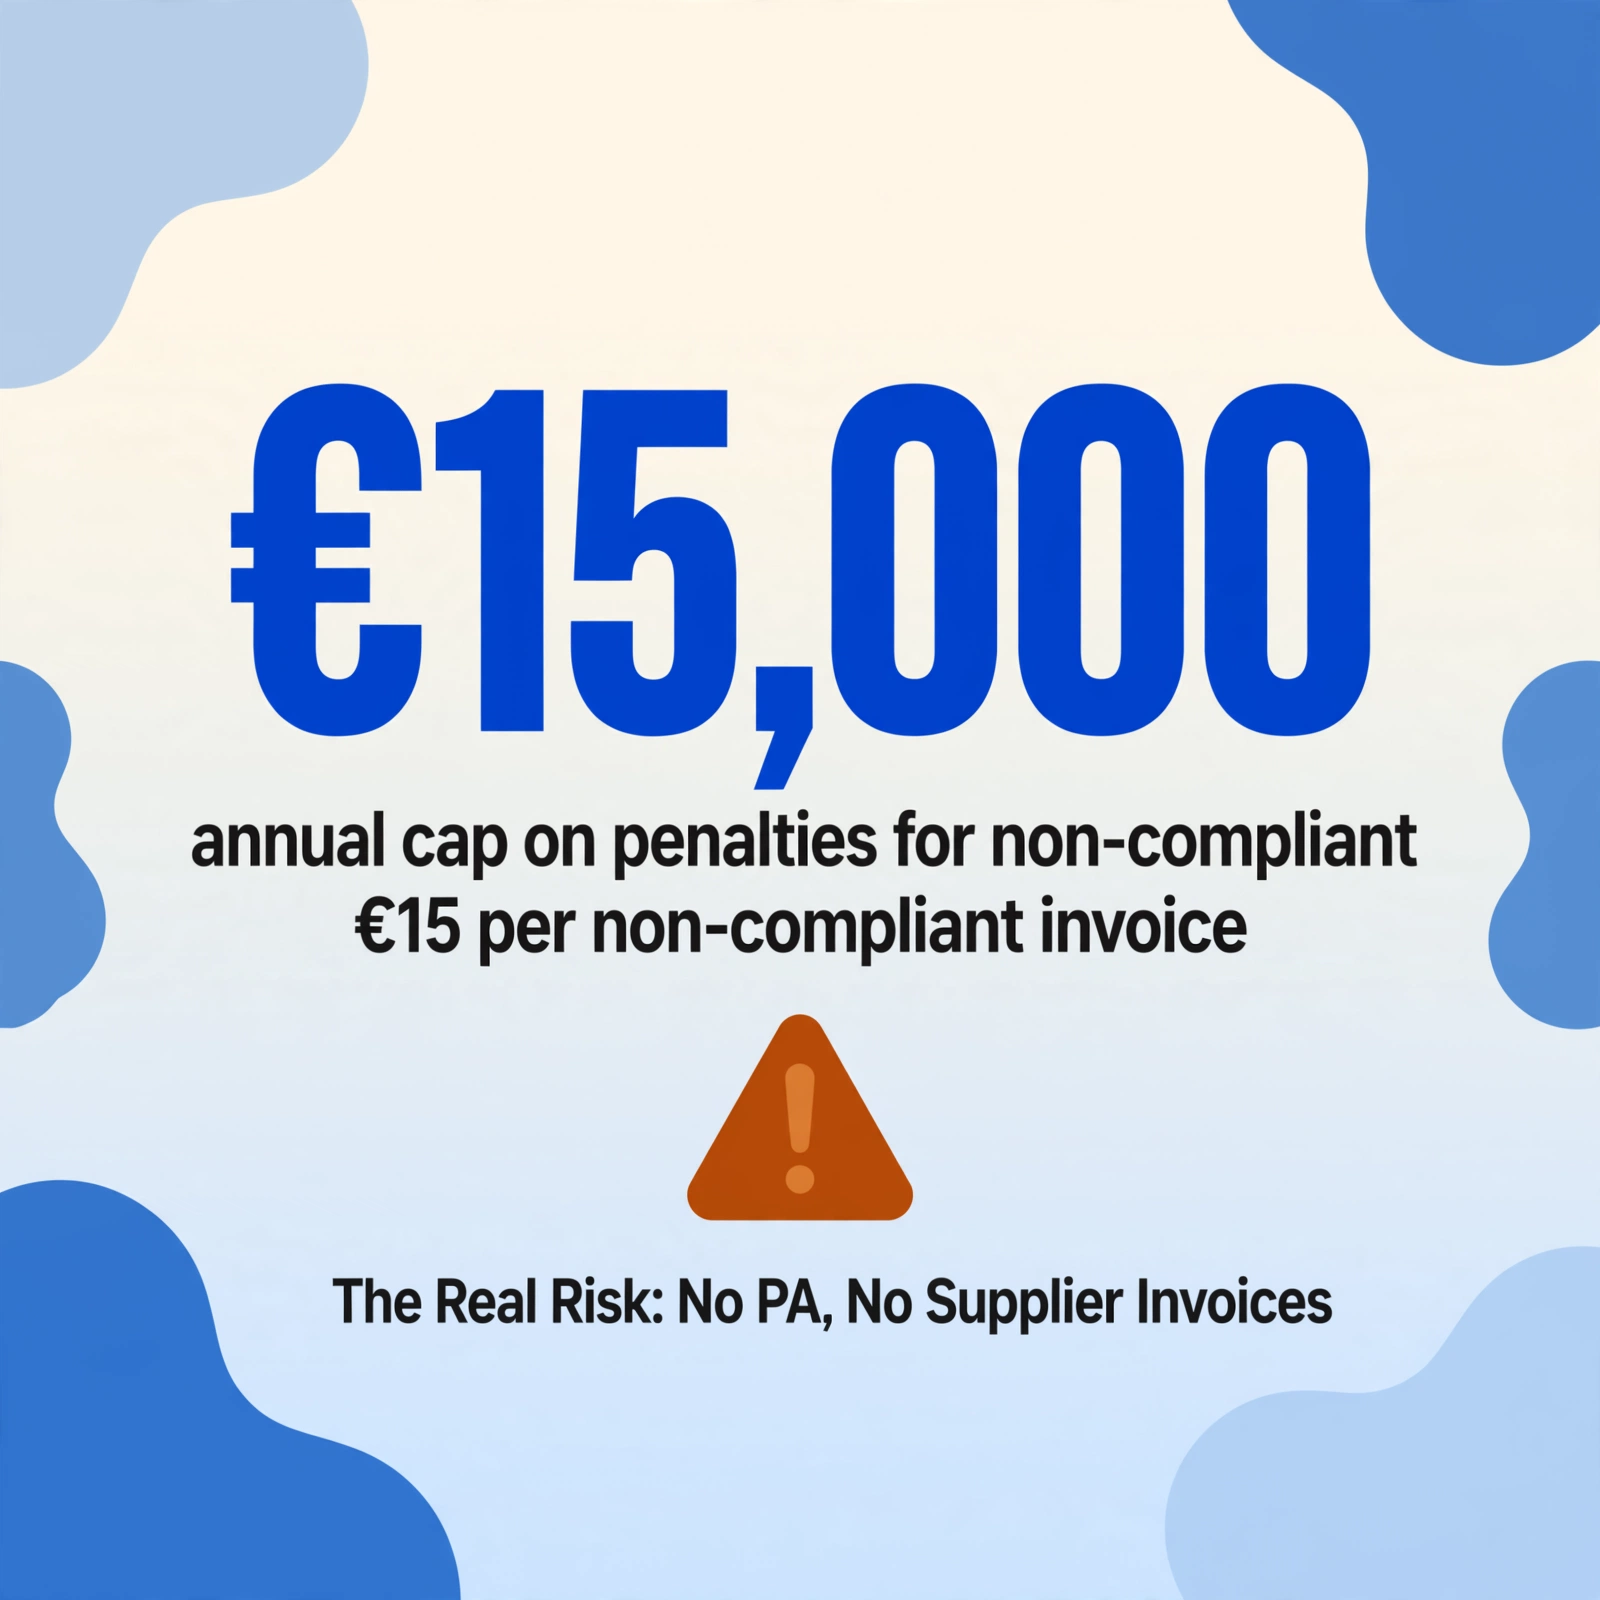
- Émission d'une facture non conforme : 15 € par facture, plafonnés à 15 000 € par année civile. Une première infraction peut être exonérée si elle est corrigée rapidement.
- Défaut de transmission via une PA (manquement à l'e-reporting) : 250 € par transmission manquée, plafonnés à 45 000 € par année civile pour les opérateurs de PA. Pour les contribuables standard, il n'y a pas de plafond légal — le plafond de 45 000 € s'applique à la plateforme, pas à l'entreprise.
- Champs obligatoires manquants : 15 € par mention omise ou incorrecte, plafonnés à 25 % du montant facturé.
Le risque financier pour une TPE est limité : recevoir quelques factures fournisseurs non conformes ne déclenchera pas d'amendes catastrophiques. Le risque opérationnel — être incapable de recevoir les factures fournisseurs parce que vous n'avez pas réussi à vous enregistrer sur une PA — est la menace réelle. Un restaurant qui ne peut pas recevoir les factures électroniques de Metro ou Transgourmet après le 1er septembre 2026 a une lacune documentaire dans sa chaîne d'approvisionnement, pas seulement une amende.
Questions fréquentes
Je suis auto-entrepreneur avec franchise en base de TVA. Cela me concerne-t-il ?
Oui. La franchise en base de TVA ne signifie pas que vous n'êtes pas un assujetti. Vous restez un assujetti — vous n'êtes simplement pas un redevable. La réforme s'applique à tous les assujettis. Vous devez pouvoir recevoir des e-factures dès septembre 2026 et émettre des e-factures aux clients B2B à partir de septembre 2027.
Puis-je continuer à envoyer des factures PDF par email jusqu'en 2027 ?
Pour les transactions B2B avec des clients français : non, après votre date limite d'émission. Pour les TPE/micro, cette date est le 1er septembre 2027. Jusque-là, le PDF par email reste toléré. Cependant, vos gros fournisseurs cesseront d'envoyer des PDF dès septembre 2026 — vous devez pouvoir recevoir des factures structurées via un PDP à partir de cette date.
Que se passe-t-il si mon fournisseur n'est pas prêt et continue d'envoyer des PDF ?
L'obligation incombe à l'émetteur, pas au destinataire. Si votre fournisseur n'émet pas de e-facture quand requis, l'exposition aux pénalités est la sienne. Mais s'il envoie un PDF et que vous ne pouvez pas le recevoir faute de PDP, vous êtes en non-conformité. La réponse pragmatique : inscrivez-vous sur un PDP et — pour la période transitoire — acceptez que certains fournisseurs soient en retard. La tolérance de la réforme pour le dépôt PDF avec conversion côté PDP court jusqu'au 31 décembre 2027, ce qui offre une marge.
L'obligation s'applique-t-elle aux factures de fournisseurs européens non français ?
Non. L'obligation couvre les transactions B2B domestiques entre entités établies en France. Les acquisitions intracommunautaires auprès de fournisseurs européens et les importations hors UE relèvent des obligations de e-reporting mais n'exigent pas que le fournisseur étranger émette une facture Factur-X via un PDP français. Vous déclarez ces transactions via le e-reporting sur votre propre PDP.
Quelle est la différence entre l'annuaire PPF et Chorus Pro ?
Chorus Pro est le portail B2G (business-to-government) existant pour la facturation électronique, opérationnel depuis 2017 et obligatoire pour toute facturation publique depuis 2020. Le PPF est la nouvelle infrastructure B2B — sa fonction d'annuaire achemine les factures entre entités privées. Ce sont des systèmes distincts. Une entreprise inscrite sur Chorus Pro pour la facturation publique n'est pas automatiquement inscrite sur le PPF pour la facturation électronique B2B.
Comment vérifier qu'un PA est bien certifié ?
La DGFiP publie et tient à jour le registre officiel des PA certifiés sur impots.gouv.fr. Seules les plateformes figurant sur cette liste sont autorisées à échanger des factures sous mandat. Avant de signer un contrat avec un PA, vérifiez son numéro d'immatriculation auprès du registre de la DGFiP — et non pas sur la base des affirmations marketing du prestataire.