Frankreich E-Rechnung 2026:
Was jedes Unternehmen vor September wissen muss
Artikel 91 des Finanzgesetzes 2024 aktiviert das B2B-E-Rechnungsmandat des Landes in zwei Tranchen – ab dem 1. September 2026 für den Empfang durch alle rund 4 Millionen mehrwertsteuerpflichtigen Unternehmen und ab dem 1. September 2027 für die Ausstellung durch kleine und Kleinstunternehmen. Bis Ende Februar 2026 hatte die DGFiP 106 zugelassene Plattformen (Plateformes Agréées) zertifiziert und einen Live-Pilot mit 60.000 Unternehmen gestartet, die echte Rechnungen über das Interoperabilitätsnetzwerk dieser Plattformen austauschen. Dies ist kein ferner regulatorischer Horizont. Es ist eine operative Infrastruktur, die Live-Transaktionen abwickelt, und die erste universelle Verpflichtung – der Empfang von E-Rechnungen – ist weniger als 80 Tage entfernt.
Wichtigste Erkenntnisse
- „Ich habe bis 2027 Zeit" ist nur die halbe Wahrheit – alle rund 4 Millionen französischen mehrwertsteuerpflichtigen Unternehmen müssen ab dem 1. September 2026, also in weniger als 80 Tagen, in der Lage sein, elektronische Rechnungen zu empfangen. Das Datum 2027 verschiebt nur die Ausstellung für kleine und Kleinstunternehmen, nicht den Empfang.
- Der kostenlose staatliche Weg wurde abgeschafft – im Oktober 2024 hat die DGFiP die PPF auf eine reine Verzeichnisrolle reduziert, was bedeutet, dass sich jedes Unternehmen, einschließlich Kleinstunternehmen, bei einer zugelassenen Drittanbieterplattform registrieren muss. Ihre Buchhaltungssoftware aktiviert die Compliance nicht automatisch in Ihrem Namen.
- Das Sanktionsregime lenkt vom eigentlichen Risiko ab – 15 € pro nicht konformer Rechnung sind gedeckelt und ein erstes Vergehen kann erlassen werden, aber die Unfähigkeit, überhaupt Lieferantenrechnungen zu empfangen, weil Sie die PA-Registrierung übersprungen haben, schafft eine Lücke in der Lieferkette, keinen Papierkramfehler. ImageToTable.ai extrahiert die 13 Pflichtfelder aus Papier- und PDF-Rechnungen während der Übergangsphase, sodass nicht-elektronische Rechnungen nicht zu einem manuellen Neuabtipp-Engpass werden.
Die rechtliche Grundlage: Artikel 91 und das Finanzgesetz 2024
Die französische B2B-E-Rechnungspflicht beruht auf einer präzisen Gesetzeskette. Das Verständnis der Hierarchie ist entscheidend: Jedes Glied hat ein anderes rechtliches Gewicht und definiert einen anderen Teil der Verpflichtung.
Die Ermächtigungsgrundlage ist Artikel 91 des Gesetzes Nr. 2023-1322, dem Finanzgesetz für 2024, veröffentlicht im Journal Officiel de la République Française am 30. Dezember 2023 (Légifrance). Dieser Artikel änderte den Umsetzungszeitplan im Allgemeinen Steuergesetzbuch (Code général des impôts, CGI) und ersetzte das frühere Ziel Juli 2024 – selbst bereits vom Januar 2023 verschoben – durch die aktuelle zweiphasige Struktur.
Darunter liegen die operativen Texte:
- Artikel 289 CGI (Légifrance) – begründet die Pflicht für Mehrwertsteuerpflichtige zur Ausstellung von Rechnungen, und Artikel 290 CGI aktiviert die E-Rechnungspflicht für inländische B2B-Transaktionen.
- Artikel 242 nonies A des Anhangs II zum CGI (Légifrance) – definiert die Pflichtfelder, die jede Rechnung enthalten muss. Dieser Artikel wurde durch das Dekret Nr. 2022-1299 vom 7. Oktober 2022 geändert, um vier neue Felder speziell für die E-Rechnung hinzuzufügen.
- Dekret Nr. 2024-266 vom 25. März 2024 (Légifrance) – definiert den rechtlichen Rahmen für zugelassene Plattformen (Plateformes Agréées, PA), die ehemaligen „Partner-Dematerialisierungsplattformen" (Plateformes de Dématérialisation Partenaires, PDP).
- Erlass vom 18. März 2024 – legt Factur-X als eines von drei verbindlichen Empfangsformaten fest, neben UBL 2.1 und UN/CEFACT CII, alle konform mit der europäischen Norm EN 16931 (abgeleitet von der EU-Richtlinie 2014/55/EU).
Der offizielle Kommentar der Steuerverwaltung findet sich im BOFiP BOI-TVA-DECLA-30-20-20-10 (impots.gouv.fr), der detaillierte Anleitungen zu jedem Pflichtfeld bietet. Für jeden, der Compliance umsetzt, ist der BOFiP-Kommentar die operative Referenz – er beantwortet die Fragen, die der Gesetzestext offenlässt.
Warum genaue Artikelnummern und URLs auflisten? Denn bei einer französischen Steuerprüfung (contrôle fiscal) reicht „die Verordnung schreibt E-Rechnung vor" nicht aus, um einen Verstoß zu entkräften. „Artikel 91 des Gesetzes Nr. 2023-1322, veröffentlicht im JORF am 30. Dezember 2023, und Artikel 242 nonies A des Anhangs II zum CGI" schon. Die Präzision ist die Compliance-Haltung.
Der Zeitplan in zwei Phasen – und warum 2026 für jedes Unternehmen zählt
Das häufigste Missverständnis in französischen Kleinunternehmer-Foren ist: „Ich habe Zeit bis 2027." Das ist nur die halbe Wahrheit. Der September 2026 verpflichtet jedes mehrwertsteuerpflichtige Unternehmen in Frankreich – unabhängig von Größe, Umsatz oder Mehrwertsteuerbefreiung. Das Datum 2027 verschiebt lediglich die Ausstellungspflicht für die kleinsten Unternehmen – nicht jedoch die Pflicht zum Empfang.
| Datum | Wer muss empfangen | Wer muss ausstellen | E-Reporting-Pflicht |
|---|---|---|---|
| 1. Sep 2026 | Alle mehrwertsteuerpflichtigen Unternehmen (~4 Millionen) | Großunternehmen (>5.000 Mitarbeiter oder €1,5 Mrd. Umsatz oder €2 Mrd. Bilanzsumme) + mittelgroße Unternehmen (ETI: 250–5.000 Mitarbeiter, €50 Mio.–€1,5 Mrd. Umsatz) | Groß + mittelgroß: B2C- und grenzüberschreitende Transaktionsdaten |
| 1. Sep 2027 | Alle (fortlaufend) | KMU (<250 Mitarbeiter, <€50 Mio. Umsatz) + Kleinstunternehmen (TPE: <10 Mitarbeiter, <€2 Mio. Umsatz) | Alle übrigen Unternehmen: B2C- und grenzüberschreitende Daten |
Die Unternehmensgröße wird zum 1. Januar 2025 anhand des letzten vor diesem Datum abgeschlossenen Geschäftsjahres bewertet. Die Fristen können per Verordnung auf den 1. Dezember des jeweiligen Jahres verschoben werden, eine solche Verordnung wurde jedoch nicht erlassen. Quellen: Artikel 91, Gesetz Nr. 2023-1322; EU-Länderblatt zur E-Rechnung – Frankreich 2024; DGFiP-Präsentation (PDF).
Was das für ein Kleinstunternehmen (Auto-Entrepreneur) oder eine kleine SARL mit drei Mitarbeitern bedeutet: Sie müssen im September 2026 keine Factur-X-Rechnungen erstellen. Sie müssen sich jedoch bei einer zugelassenen Plattform (Plateforme Agréée) registrieren, die in der Lage ist, elektronische Rechnungen von Ihren großen Lieferanten – Telekommunikationsanbieter, Energieversorger, Großhändler – zu empfangen, denn diese Lieferanten werden ab diesem Datum elektronisch ausstellen.
Das zentrale Verzeichnis der DGFiP (annuaire) ging im Februar 2026 mit etwa 600.000 registrierten Unternehmen live, von den 4 Millionen, die letztendlich erscheinen müssen. Die Lücke zwischen 600.000 und 4.000.000 ist der Registrierungsrückstand, der sich mit nahendem September verschärfen wird.
Drei Wege zur Konformität: PA, PPF und integriertes ERP
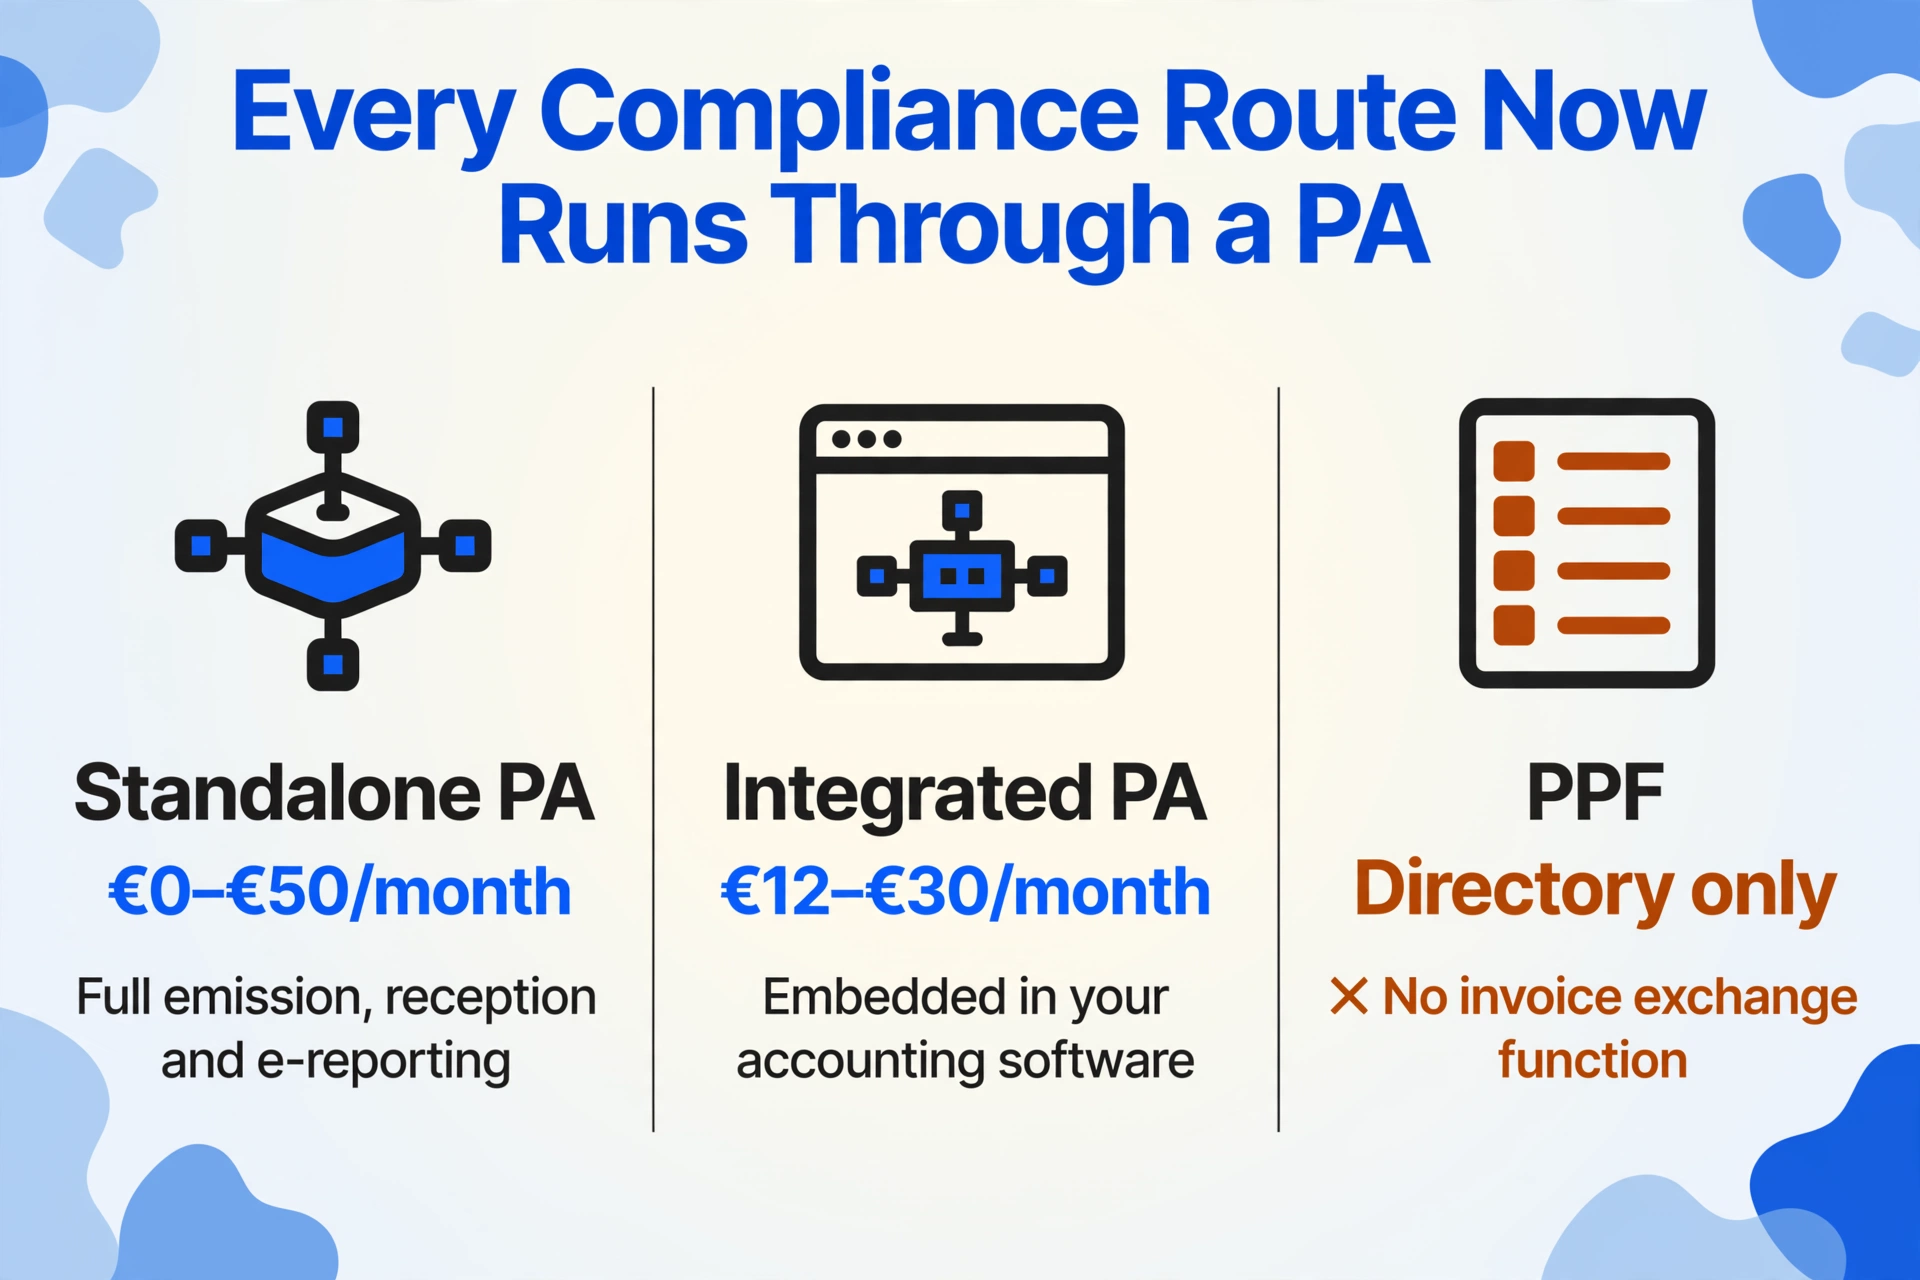
Am 15. Oktober 2024 kam es zu einer entscheidenden strukturellen Änderung, die die Konformitätslandschaft neu gestaltete. Die DGFiP gab bekannt, dass das öffentliche Rechnungsportal (Portail Public de Facturation, PPF) nicht länger als zentrale Austauschplattform für den Rechnungsversand zwischen Unternehmen dienen würde. Seine Rolle wurde auf zwei Funktionen eingeschränkt: die Pflege des nationalen Empfängerverzeichnisses (annuaire) und die Aggregation der von zugelassenen Plattformen übermittelten E-Reporting-Daten. Die ursprüngliche Funktion des PPF als „kostenloser Rechnungsaustausch“ wurde zurückgestuft.
Die praktische Konsequenz: Jedes Unternehmen muss eine zugelassene Plattform (Plateforme Agréée) auswählen. Es gibt keine kostenlose staatliche Alternative für den Rechnungsaustausch. Die drei praktischen Wege sehen nun wie folgt aus:
| Weg | Was es ist | Am besten geeignet für | Monatliche Kosten (zzgl. MwSt.) |
|---|---|---|---|
| Eigenständige PA (zugelassene Plattform) | Ein von der DGFiP zertifizierter Drittanbieterdienst, der Ausstellung, Empfang, E-Reporting, Lebenszyklusverwaltung und 10-jährige beweiskräftige Archivierung übernimmt. Stand April 2026 sind 146 PAs registriert. | Unternehmen, die ihre bestehende Rechnungs-/ERP-Software behalten und eine Konformitätsebene hinzufügen möchten | 0–50 €/Monat (TPE/PME-Bereich); höher für industrielle Volumina |
| Integrierte PA in Buchhaltungssoftware | Softwareanbieter, die eine eigene PA-Zertifizierung erhalten haben – die Plattform ist in Ihr Buchhaltungs-/Rechnungstool integriert. Beispiele: Pennylane, Cegid, Sage. | Unternehmen, die bereits eine PA-zertifizierte Buchhaltungsplattform nutzen (oder zu einer solchen wechseln möchten) | 12–30 €/Monat (Teil des Software-Abonnements) |
| PPF (nur Verzeichnis) + PA für den Austausch | Der PPF bleibt das verbindliche Verzeichnis und der E-Reporting-Sammelpunkt, aber Sie benötigen weiterhin eine PA für die tatsächliche Rechnungsübermittlung. Der PPF ist kein eigenständiger Konformitätsweg. | Keine eigenständige Option – jedes Unternehmen kombiniert die PPF-Verzeichnisregistrierung mit einer PA | Die PPF-Registrierung ist kostenlos; die PA-Kosten fallen separat an |
Die Unterscheidung zwischen „meiner Buchhaltungssoftware“ und „meiner zugelassenen Plattform“ ist ein wiederkehrender Punkt der Verwirrung. Sage, EBP oder Cegid zu haben, macht Sie nicht automatisch konform. Der PA-Status jedes Softwareanbieters variiert: Pennylane, Cegid und Sage besitzen eigene PA-Zertifizierungen und bieten integrierte Konformität. EBP arbeitet über Konnektoren mit Drittanbieter-PAs zusammen – Sie müssen den Konnektor aktivieren und eine PA auswählen. Indy und Tiime haben Registrierungsanträge eingereicht (Stand April 2026 in Prüfung). QuickBooks France arbeitet über einen Drittanbieter-PA-Partner. Kein Anbieter aktiviert die Konformität automatisch in Ihrem Namen – es erfordert Ihre ausdrückliche Auswahl, Konfiguration und Tests.
Was gehört in eine E-Rechnung: Die 13 Pflichtfelder
Artikel 242 nonies A des Anhangs II des CGI definiert die Pflichtfelder (mentions obligatoires), die jede Rechnung — ob Papier oder elektronisch — enthalten muss. Die Reform der elektronischen Rechnungsstellung ergänzt vier neue Felder über das Décret n°2022-1299 und verlangt, dass alle Felder in der strukturierten XML-Datenebene vorhanden sind, nicht nur im menschenlesbaren PDF.
| # | Feld | Französischer Begriff | Rechtsgrundlage | Bedeutung in der Praxis |
|---|---|---|---|---|
| 1 | Name und Anschrift des Verkäufers | Nom/raison sociale et adresse du vendeur | Art. 242 nonies A, I-1° | Vollständiger Firmenname, Sitzanschrift, SIREN/SIRET, Rechtsform, RCS-Nummer |
| 2 | Name und Anschrift des Käufers | Nom/raison sociale et adresse du client | Art. 242 nonies A, I-1° | Name und Anschrift des Kunden. Die E-Rechnungsreform fügt die SIREN des Kunden als strukturiertes Feld für die Verzeichnisweiterleitung hinzu |
| 3 | Umsatzsteuer-Identifikationsnummer | Numéro individuel d'identification à la TVA | Art. 242 nonies A, I-2° | Umsatzsteuer-Identifikationsnummer (numéro de TVA intracommunautaire) — Format: FR + 2-stelliger Schlüssel + SIREN |
| 4 | Genaue Bezeichnung der Ware/Dienstleistung | Dénomination précise du bien ou du service | Art. 242 nonies A, I-8° | Muss die Identifizierung des Verkauften ermöglichen. Allgemeine Begriffe ohne Verweise sind laut BOFiP-Kommentar unzureichend |
| 5 | Menge | Quantité | Art. 242 nonies A, I-8° | Menge der gelieferten Waren oder Umfang der erbrachten Dienstleistung |
| 6 | Einzelpreis ohne Steuer | Prix unitaire hors taxe | Art. 242 nonies A, I-8° | Preis pro Einheit vor MwSt., für jede Position |
| 7 | Mehrwertsteuersatz | Taux de TVA applicable | Art. 242 nonies A, I-11° | Anwendbarer MwSt.-Satz pro Zeile (20 %, 10 %, 5,5 %, 2,1 % oder 0 % bei steuerfreien Umsätzen) |
| 8 | Gesamtbetrag ohne Steuer | Total hors taxe | Art. 242 nonies A, I-11° | Gesamtbetrag ohne MwSt., ausgewiesen nach Steuersatz und als Gesamtsumme |
| 9 | Mehrwertsteuerbetrag | Montant de TVA | Art. 242 nonies A, I-11° | MwSt.-Betrag pro Steuersatz und insgesamt. Gemäß Artikel 283-3 CGI wird jeder, der MwSt. auf einer Rechnung aufführt, dafür haftbar – ein nicht triviales Compliance-Risiko |
| 10 | Gesamtbetrag inklusive Steuer | Montant TTC | Art. 242 nonies A, I-11° | Gesamtsumme inkl. aller MwSt. Das Fehlen ist ein formeller Mangel, der mit einer Strafe belegt werden kann |
| 11 | Rechnungsdatum | Date d'émission | Art. 242 nonies A, I-3° | Datum der Rechnungsausstellung. Muss spätestens der 15. des auf das steuerbare Ereignis (Lieferung/Leistung) folgenden Monats sein |
| 12 | Eindeutige Rechnungsnummer | Numéro unique basé sur une séquence chronologique et continue | Art. 242 nonies A, I-7° | Fortlaufend, chronologisch, ohne Lücken. Mehrere Serien sind zulässig, wenn sie durch die Geschäftstätigkeit gerechtfertigt sind (z. B. getrennte Sequenzen für Dienstleistungen vs. Waren oder pro Niederlassung) |
| 13 | Lieferdatum / Leistungsdatum | Date de livraison ou de fin d'exécution | Art. 242 nonies A, I-3° | Datum der Warenlieferung oder Leistungserbringung – abweichend vom Rechnungsdatum |
Quellen: Artikel 242 nonies A, Anhang II CGI (Légifrance); BOFiP BOI-TVA-DECLA-30-20-20-10 (DGFiP); Fiducial — Mentions Obligatoires.
Die vier neuen Felder gemäß Décret n°2022-1299 für elektronische Rechnungen: (a) die SIREN-Nummer des Kunden als strukturierte Routing-Kennung; (b) die Lieferadresse, falls sie von der Rechnungsadresse abweicht; (c) die Art der Transaktion — Warenlieferung (livraison), Dienstleistung (prestation) oder gemischt; und (d) die Option zur Versteuerung nach vereinnahmten Entgelten (option pour le paiement de la TVA d'après les débits), falls gewählt. Diese müssen in der strukturierten XML-Ebene vorhanden sein, nicht nur in der PDF-Darstellung sichtbar.
Factur-X: Das Hybridformat für menschliche Leser und maschinelle Verarbeitung
Von den drei verpflichtenden Rechnungsformaten — UBL 2.1, UN/CEFACT CII und Factur-X — ist Factur-X für französische KMU am relevantesten. Es ist ein französisch-deutscher Standard, der gemeinsam vom FNFE-MPE (Forum National de la Facture Électronique et des Marchés Publics Électroniques) und seinem deutschen Pendant FeRD entwickelt wurde. Das Format bettet strukturierte XML-Rechnungsdaten (CII-Syntax, EN 16931-konform) in eine PDF/A-3-Datei ein — dasselbe Dokument ist also als PDF für Menschen lesbar und als strukturierte Daten maschinenlesbar.
Dieses hybride Design löst ein praktisches Einführungsproblem. Ein kleines Unternehmen, das eine Factur-X-Rechnung erhält, sieht eine normal aussehende PDF. Seine Buchhaltungssoftware kann, sofern sie dazu in der Lage ist, das eingebettete XML lesen und das Hauptbuch automatisch befüllen. Ist die Software noch nicht dazu in der Lage, bleibt die PDF weiterhin lesbar — es geht nichts verloren. Das Format ist in mehreren Profilen verfügbar, von Minimum (grundlegende Kopfdaten) bis Extended (vollständige Positionsdetails), und bietet Unternehmen einen abgestuften Einstieg.
Der Standard wird durch die AFNOR-Norm XP Z12-012 (aktualisiert am 26. Februar 2026) geregelt, mit Umsetzungsleitfäden in XP Z12-014 (44 dokumentierte B2B-Anwendungsfälle). Stand Juni 2026 hatten FNFE-MPE und FeRD Factur-X 1.09 / ZUGFeRD 2.5 veröffentlicht — eine vollständig harmonisierte, EN 16931-konforme Version, die auf über 130 zugelassenen Plattformen und in einer breiten Palette französischer Buchhaltungssoftware eingesetzt wird.
Eine PDF, die an eine E-Mail angehängt ist, ist keine Factur-X-Rechnung, selbst wenn die PDF identisch aussieht. Was eine konforme E-Rechnung ausmacht, ist das darin eingebettete strukturierte XML — sowie ihre Übermittlung über eine zugelassene Plattform (Zugelassene Plattform), die sie validiert, mit Zeitstempel versieht und über das nationale Verzeichnis an den Empfänger weiterleitet. Format und Übertragungskanal sind beide verpflichtend; keines allein ist ausreichend.
Die Softwarelandschaft: Wer ist bereit und was kostet es
Ihr Compliance-Weg hängt davon ab, wo Sie im Ökosystem der französischen Buchhaltungssoftware stehen. Die folgende Tabelle spiegelt den Stand der PA-Registrierung, der Formatauswahl und der Preise Mitte 2026 wider, basierend auf dem von der DGFiP veröffentlichten PA-Register und unabhängigen Softwarevergleichen.
| Software | PA-Status | Factur-X | UBL / CII | Am besten geeignet für | Einstiegspreis (ohne MwSt.)/Monat |
|---|---|---|---|---|---|
| Pennylane | Eigene PA (registriert) | EN 16931 (Comfort) | Ja | Startups, KMU, kollaborative Buchhalter-Workflows | €29 |
| Cegid | Eigene PA (registriert) | EN 16931 (Comfort) | Ja | Mittelstand, Multi-Entity, ERP-ähnliche Prozesse | €30 |
| Sage | Eigene PA (registriert) | Ja | Ja | Etablierte KMU, bestehende Sage-Installationen | €30 |
| EBP | PA über Partner (Antrag gestellt) | Ja | Ja (UBL) | Kleinstunternehmen, Handwerker, Bau- & Automobilbranche | €16 |
| Yooz | PA (registriert) | Ja | Ja | AP-Automatisierung – Mittelstand und Großunternehmen | Individuelles Angebot |
| Indy | PA (Antrag gestellt) | Ja | Nein | Selbstständige, Freiberufler ohne Handelsgewerbe | €12 |
| Tiime | PA (Antrag gestellt) | Ja | Ja | Kleinstunternehmen/KMU, integrierte Buchhaltung + Rechnungsstellung | Ab €0 |
PA-Registrierungsstatus Stand 30. April 2026. Quellen: Comparatif-Pro 2026; Infos PA; offizielles PA-Register der DGFiP.
Wenn Ihr Unternehmen mit einer Buchhaltungsfirma (Expert-Comptable) arbeitet, lautet die erste Frage nicht „Sollte ich die Software wechseln?“, sondern „Welche PA nutzen Sie, und kann meine aktuelle Software sich damit verbinden?“ Die meisten französischen Buchhaltungsfirmen arbeiten mit EBP, Cegid oder Sage – und viele migrieren ihre Kunden aktiv zu Pennylane wegen des kollaborativen Echtzeitzugriffs. Die PA-Wahl Ihres Buchhalters kann Ihre Möglichkeiten einschränken oder vereinfachen.
Praktische Vorbereitung: Eine Compliance-Checkliste nach Unternehmensgröße
Die Vorbereitungsschritte unterscheiden sich je nach Unternehmensgröße. Nachfolgend eine gestaffelte Checkliste. Der gemeinsame Nenner: Jedes Unternehmen benötigt bis zum 1. September 2026 eine PA-Registrierung, selbst wenn die Ausstellungspflichten aufgeschoben sind.
Kleinstunternehmen / TPE (<10 Mitarbeiter, <2 Mio. € Umsatz)
- Sofort bei einer PA registrieren. Dies ist die einzige nicht verschiebbare Maßnahme für 2026. Ohne PA-Registrierung können Sie ab dem 1. September keine elektronischen Rechnungen von großen Lieferanten (Orange, EDF, Metro, Transgourmet usw.) legal empfangen. Kostenlose PA-Stufen existieren – Tiime bietet einen kostenlosen Einstiegsplan; einige PAs bieten Nullkosten-Stufen für Kleinstunternehmen. Die Kosten des Nichtstuns (15 € Strafe pro nicht konformer Eingangsrechnung) übersteigen die Kosten der Registrierung.
- Bestätigen Sie, dass Ihre Umsatzsteuer-Identifikationsnummer aktiv und korrekt in der EU-VIES-Datenbank ist. Eine Abweichung Ihrer TVA-Intracommunautaire-Nummer führt dazu, dass jede eingehende E-Rechnung bei der Verzeichnissuche fehlschlägt.
- Fragen Sie Ihren Steuerberater: Ist er für den Factur-X-Empfang bereit? Wenn Ihr Steuerberater EBP/Cegid/Pennylane verwendet, ist er es wahrscheinlich. Aber bestätigen Sie es – gehen Sie nicht davon aus.
- Für die Ausstellung ab 2027: Wenn Sie derzeit mit Excel oder Word fakturieren, planen Sie die Migration jetzt. Optionen: Wechsel zu einem PA-integrierten Tool (Pennylane, Indy, Tiime) oder Nutzung einer eigenständigen PA mit einem PDF-zu-Factur-X-Konvertierungsdienst. Die Reform toleriert den PDF-Einreichung mit PA-seitiger Konvertierung bis zum 31. Dezember 2027 – aber diese Toleranz läuft aus.
KMU (10–249 Mitarbeiter, 2 Mio. €–50 Mio. € Umsatz)
- Prüfen Sie die PA-Kompatibilität Ihrer aktuellen Fakturierungssoftware. Überprüfen Sie, ob Ihr ERP/Buchhaltungssoftware eine native PA hat oder einen Drittanbieter-PA-Connector benötigt. Testen Sie den gesamten Zyklus – Ausstellung, Empfang, Statusrückmeldung – nicht nur die Formatgenerierung.
- Validieren Sie die Factur-X-Ausgabe mit dem von der DGFiP anerkannten Validator. Die XSD-Schemavalidierung reicht nicht aus – Sie benötigen eine Schematron-Validierung gegen die von FNFE-MPE veröffentlichten BR-FR-CTC-Geschäftsregeln (Version 1.3.1, Stand April 2026).
- Kartieren Sie Ihren Lieferantenstamm. Identifizieren Sie, welche Lieferanten Großunternehmen/ETI (Ausstellungspflicht ab September 2026) und welche TPE/KMU (Ausstellungspflicht ab September 2027) sind. Ihr Kreditoren-Workflow wird bis zur vollständigen Einführung zweigleisig sein.
- Richten Sie die E-Reporting für B2C- und grenzüberschreitende Transaktionen ein – die Verpflichtung beginnt für KMU im September 2026. Dies erfordert die Übermittlung von Transaktionsdaten an die DGFiP über Ihre PA, nicht nur die korrekte Rechnungsausstellung.
ETI / Großunternehmen (>250 Mitarbeiter oder >50 Mio. € Umsatz)
- Volle Ausstellung + Empfang + E-Reporting ab September 2026. Keine Aufschiebung. Wenn Ihr ERP noch keine konformen Factur-X / UBL / CII-Ausgaben mit PA-Übertragung erzeugt, liegen Sie hinter dem Zeitplan zurück.
- Interoperabilitätstests. Der DGFiP-Live-Pilot (gestartet am 27. Februar 2026) zeigte, dass 61 von 106 zertifizierten PAs erfolgreich echte Rechnungen austauschten. Wenn Ihre gewählte PA nicht in dieser Kohorte war, überprüfen Sie deren Interoperabilitätsstatus direkt.
- 10-jährige beweiskräftige Archivierung. Das französische Gesetz verlangt, dass elektronische Rechnungen 10 Jahre lang in ihrem ursprünglichen strukturierten Format archiviert werden. Ihre PA kann dies enthalten oder auch nicht – überprüfen Sie den Archivierungsumfang in Ihrem PA-Vertrag.
Strafen und Nichteinhaltung: Was tatsächlich auf dem Spiel steht
Das Strafsystem im Rahmen des französischen Mandats ist spezifisch und gedeckelt. Die Erzählung, dass „man in den Bankrott gestraft wird“, ist ungenau – aber die Strafen sind so konzipiert, dass Nichteinhaltung teurer ist als Einhaltung, was genau der wirtschaftliche Anreiz ist, den der Gesetzgeber beabsichtigt hat.
- Ausstellung einer nicht konformen Rechnung: 15 € pro Rechnung, gedeckelt auf 15.000 € pro Kalenderjahr. Ein erstes Vergehen kann bei schneller Korrektur erlassen werden.
- Keine Übermittlung über eine PA (E-Reporting-Verstoß): 250 € pro versäumter Übermittlung, gedeckelt auf 45.000 € pro Kalenderjahr für PA-Betreiber. Für normale Steuerzahler gibt es keine gesetzliche Obergrenze – die 45.000-€-Obergrenze gilt für die Plattform, nicht für das Unternehmen.
- Fehlende Pflichtfelder: 15 € pro ausgelassener oder falscher Angabe, gedeckelt auf 25 % des Rechnungsbetrags.
Das finanzielle Risiko für ein Kleinstunternehmen ist begrenzt: Der Erhalt einiger nicht konformer Lieferantenrechnungen löst keine katastrophalen Geldstrafen aus. Das operative Risiko – keine Lieferantenrechnungen empfangen zu können, weil Sie sich nicht bei einer PA registriert haben – ist die eigentliche Bedrohung. Ein Restaurant, das nach dem 1. September 2026 keine elektronischen Rechnungen von Metro oder Transgourmet empfangen kann, hat eine Dokumentationslücke in der Lieferkette, nicht nur eine Geldstrafe.
Häufig gestellte Fragen
Ich bin Autoentrepreneur mit Umsatzsteuerbefreiung (Franchise en base de TVA). Bin ich betroffen?
Ja. Die Umsatzsteuerbefreiung bedeutet nicht, dass Sie kein Umsatzsteuerpflichtiger (assujetti) sind. Sie bleiben ein assujetti – Sie sind lediglich nicht zur Erhebung der Umsatzsteuer verpflichtet (redevable). Die Reform gilt für alle assujettis. Sie müssen ab September 2026 in der Lage sein, elektronische Rechnungen zu empfangen und ab September 2027 elektronische Rechnungen an B2B-Kunden auszustellen.
Kann ich bis 2027 weiterhin PDF-Rechnungen per E-Mail versenden?
Für B2B-Transaktionen mit französischen Kunden: Nein, nicht nach Ihrem Ausstellungsstichtag. Für Kleinstunternehmen ist dieser Stichtag der 1. September 2027. Bis dahin bleibt der PDF-Versand per E-Mail geduldet. Allerdings werden Ihre großen Lieferanten ab September 2026 keine PDFs mehr versenden – Sie müssen ab diesem Datum in der Lage sein, strukturierte Rechnungen über eine PD zu empfangen.
Was passiert, wenn mein Lieferant nicht bereit ist und weiterhin PDFs versendet?
Die Verpflichtung liegt beim Aussteller, nicht beim Empfänger. Wenn Ihr Lieferant keine elektronische Rechnung ausstellt, obwohl dies erforderlich ist, trägt er das Sanktionsrisiko. Wenn er jedoch eine PDF sendet und Sie diese nicht empfangen können, weil Sie keine PD haben, liegt ein separater Verstoß bei Ihnen vor. Die pragmatische Antwort: Registrieren Sie sich bei einer PD und akzeptieren Sie in der Übergangsphase, dass einige Lieferanten hinterherhinken. Die Toleranz der Reform für den PDF-Einreichung mit PD-seitiger Konvertierung gilt bis zum 31. Dezember 2027 und bietet einen Puffer.
Gilt die Verpflichtung auch für Rechnungen von nicht-französischen EU-Lieferanten?
Nein. Die Verpflichtung gilt für inländische B2B-Transaktionen zwischen in Frankreich ansässigen Unternehmen. Innergemeinschaftliche Erwerbe von EU-Lieferanten und Importe aus Drittstaaten unterliegen den E-Reporting-Pflichten, erfordern jedoch nicht, dass der ausländische Lieferant eine Factur-X-Rechnung über eine französische PD ausstellt. Sie melden diese Transaktionen über das E-Reporting auf Ihrer eigenen PD.
Was ist der Unterschied zwischen dem PPF-Verzeichnis und Chorus Pro?
Chorus Pro ist das bestehende B2G-Portal (Business-to-Government) für elektronische Rechnungen, das seit 2017 in Betrieb und seit 2020 für alle Rechnungen an die öffentliche Hand verpflichtend ist. Das PPF ist die neue B2B-Infrastruktur – seine Verzeichnisfunktion (annuaire) leitet Rechnungen zwischen privaten Unternehmen weiter. Es handelt sich um separate Systeme. Ein Unternehmen, das für die Rechnungsstellung an die öffentliche Hand bei Chorus Pro registriert ist, ist nicht automatisch für die B2B-E-Rechnung im PPF registriert.
Wie überprüfe ich, ob ein PA tatsächlich zertifiziert ist?
Die DGFiP veröffentlicht und führt das offizielle Verzeichnis der zertifizierten PA auf impots.gouv.fr. Nur Plattformen, die in dieser Liste erscheinen, sind berechtigt, Rechnungen im Rahmen des Mandats auszutauschen. Prüfen Sie vor Vertragsunterzeichnung die Immatrikulationsnummer des Anbieters im DGFiP-Register – nicht anhand der eigenen Marketingaussagen des Anbieters.