日本の年末調整:
なぜデータ入力は今も手作業なのか
日本の給与計算ソフト市場には、アジアでも最も洗練されたHRプラットフォームがいくつか存在します。SmartHR(約6万社の法人顧客を抱える日本最大のクラウドHRプラットフォーム)は、従業員の申告書をデジタル化し、源泉徴収票を生成し、電子申告を行います。freee人事労務は約38万の事業所で利用されています。弥生給与は数十年にわたり給与計算を支えてきました。これらのプラットフォームは、年末調整の計算を1円単位まで正確に処理できます。国税庁が毎年更新する源泉徴収税額表の適用、二つの並行する保険制度にわたる社会保険料の計算、12か月分の源泉徴収と各従業員の実際の税額との照合まで可能です。しかし、従業員が生命保険会社からの紙のハガキを人事に渡した瞬間、給与計算ソフトができることと、プロセスが求めることの間にある構造的なギャップが無視できなくなります。
重要ポイント
- 67時間——これは従業員200人の企業が毎年12月に、紙のハガキに書かれた保険料を給与計算の入力欄に打ち込むのに費やす時間です。計算が難しいからではありません(日本の給与計算ソフトは1円単位まで正確に計算します)。ソフトウェアが、自分が生成していない書類を読むようには設計されていないからです。
- 日本のマイナポータル(国のデジタルIDゲートウェイ)は電子的な保険料控除証明書を受け取るように設計されています。しかし、ポータルの出力形式が何にも接続されていないという壁にぶつかり、従業員がデジタルデータをダウンロードしても、人事はそれをSmartHRやfreeeに手入力し直さなければなりません。
- ImageToTable.aiは、位置ではなく意味で保険料控除証明書を読み取ります。1回のバッチアップロードで、形式の異なる400枚すべての書類を1つのスプレッドシートに処理し、67時間の手入力を検証作業に置き換えます。
給与計算ソフトが解決できなかった課題
日本の給与計算プラットフォームは、計算そのものには非常に優れています。国税庁の段階的源泉徴収税額表(課税所得195万円までは5%、4000万円超は45%)を適用し、給与所得控除を段階的な法定計算式に従って計算し、現在の都道府県別保険料率で社会保険料を算出し、年間の源泉徴収済み税額と最終的な年税額を調整します。12月になれば、システムは各従業員の年収、賞与、残業代、源泉徴収税額、社会保険料を1円単位で把握しています。
問題は出力ではありません。生データが発生する場所と、給与計算システムがそれを期待する場所との間にあるギャップです。
所得税法第190条に基づく年末調整には、3つの独立した情報源からのデータが必要であり、そのうち給与計算プラットフォーム内にあるのは1つだけです。
情報源1 — 給与記録。月額給与、賞与、手当、残業代、源泉徴収税額、社会保険料控除額。このデータはすでにデジタル化されており、給与計算システムが管理しています。
情報源2 — 従業員の申告。扶養控除等(異動)申告書には、配偶者の収入見込額、子の年齢と学生区分、老親の同居状況など、すべての扶養親族が記載されます。保険料控除申告書には、支払った生命保険料、地震保険料、および勤務先以外で支払った社会保険料が申告されます。基礎控除申告書では、従業員の年間総収入見込額を申告します。これらの情報は、従業員が提供するまで給与計算システムには存在しません。
情報源3 — 第三者発行の控除証明書。保険会社は保険料控除証明書を発行します。銀行は住宅ローン控除のための住宅借入金等特別控除証明書を発行します。各証明書には、具体的な金額、証券番号、契約日、およびどの控除計算式を適用するかを決定する保険種目区分コードが記載されています。これらの書類は外部機関が発行するものです。給与計算システムはこれらを生成できず、予測できず、そして決定的なことに読み取ることができません。
給与計算ソフトは情報源1を完全に自動化しています。情報源2については、SmartHRやfreee人事・給与などのプラットフォームが従業員セルフサービスポータルを構築し、スタッフがデジタル質問票に記入すると計算エンジンに直接データが送られます。これは真の進歩であり、これらのプラットフォームを利用する企業の従業員にとって、紙の申告書を不要にします。
しかし、情報源3は依然として閉じたループの外側にあります。保険証明書は、給与計算ソフトベンダーではなく、保険会社が発行します。そして、それらの証明書が紙のハガキや従業員が印刷したPDFで届いた場合、誰かが数字を読み取って入力しなければなりません。市場で最も高度な給与計算プラットフォームでも、自社が生成していない書類からデータを抽出することはできません。
構造的な洞察:年末調整は、1つのソフトウェアで解決できるデータ処理の問題ではない。社内1つ、社外2つ、それぞれ異なる組織が管理し、給与ソフト向けの出力標準化のインセンティブがない3つのドキュメントストリームを橋渡しする必要があるデータ収集の問題である。
消えない紙の申告書
従業員の申告はデジタル化可能である。SmartHRやfreeeは、アンケート形式のインターフェースでそれを実証している。しかし、申告情報は別の場所から発生する。保険料控除申告書を記入する従業員は、保険料の金額を記憶しているわけではない。郵送で届いた保険証書から数字を転記しているのだ。デジタルアンケートは転記の負担を人事から従業員に移すだけで、転記そのものをなくすわけではない。
扶養控除等申告書は、より根深い紙への依存を示している。この用紙には、従業員が各扶養親族の氏名、マイナンバー、生年月日、続柄、年間の所得見積額を申告する必要がある。海外に家族を扶養する外国人社員に多い非居住者扶養親族の場合は、送金関係書類と親族関係書類の提出も必要となる。これらの添付書類は、銀行振込明細、戸籍謄本、翻訳証明書として届く。標準化可能なデータ形式ではなく、日本の行政文化においては「証拠」であり、証拠は紙がデフォルトである。
国税庁はデジタル経路を構築している。国税庁が無料提供する年調ソフトは、マイナポータルを介した控除証明書の電子取り込みに対応している。2020年の税制改正により、保険会社は電子的控除証明書を発行し、従業員はマイナポータルからダウンロードして年調ソフトに直接取り込める。原理的には、保険会社→マイナポータル→年調ソフト→計算というループが閉じる。
実際には、このループは依然として断片化している。電子的控除証明書の普及は不完全である。多くの保険会社は紙のハガキをデフォルトとしている。多くの従業員はマイナポータルアカウントを設定していない。2024年後半時点でマイナンバーカードの普及率は約74%にとどまり、マイナポータルのアカウント開設率はさらに低い。最も重要なのは、国税庁の電子取り込み経路が国税庁のソフトウェア内でしか機能しないことだ。SmartHR、freee、弥生給与、MoneyForwardクラウド給与には連携しない。マイナポータルで保険データをダウンロードし、SmartHRを使う会社に提出した従業員は、データを紙からデジタルに移したものの、フォーマットが接続されていないため、手作業で再入力されるのを目の当たりにする。
紙の申告書は、技術の失敗ではない。それは、文書発行者、文書受領者、文書処理者が3つの異なるシステムを使う3つの異なる組織であるという、システムの構造的な産物である。どれほど資金が潤沢でも、単一のデジタル化努力で3つのエンドポイントすべてを同時に修正することはできない。
保険証書のコンベヤーベルト:発生源はデジタル、到達点は紙
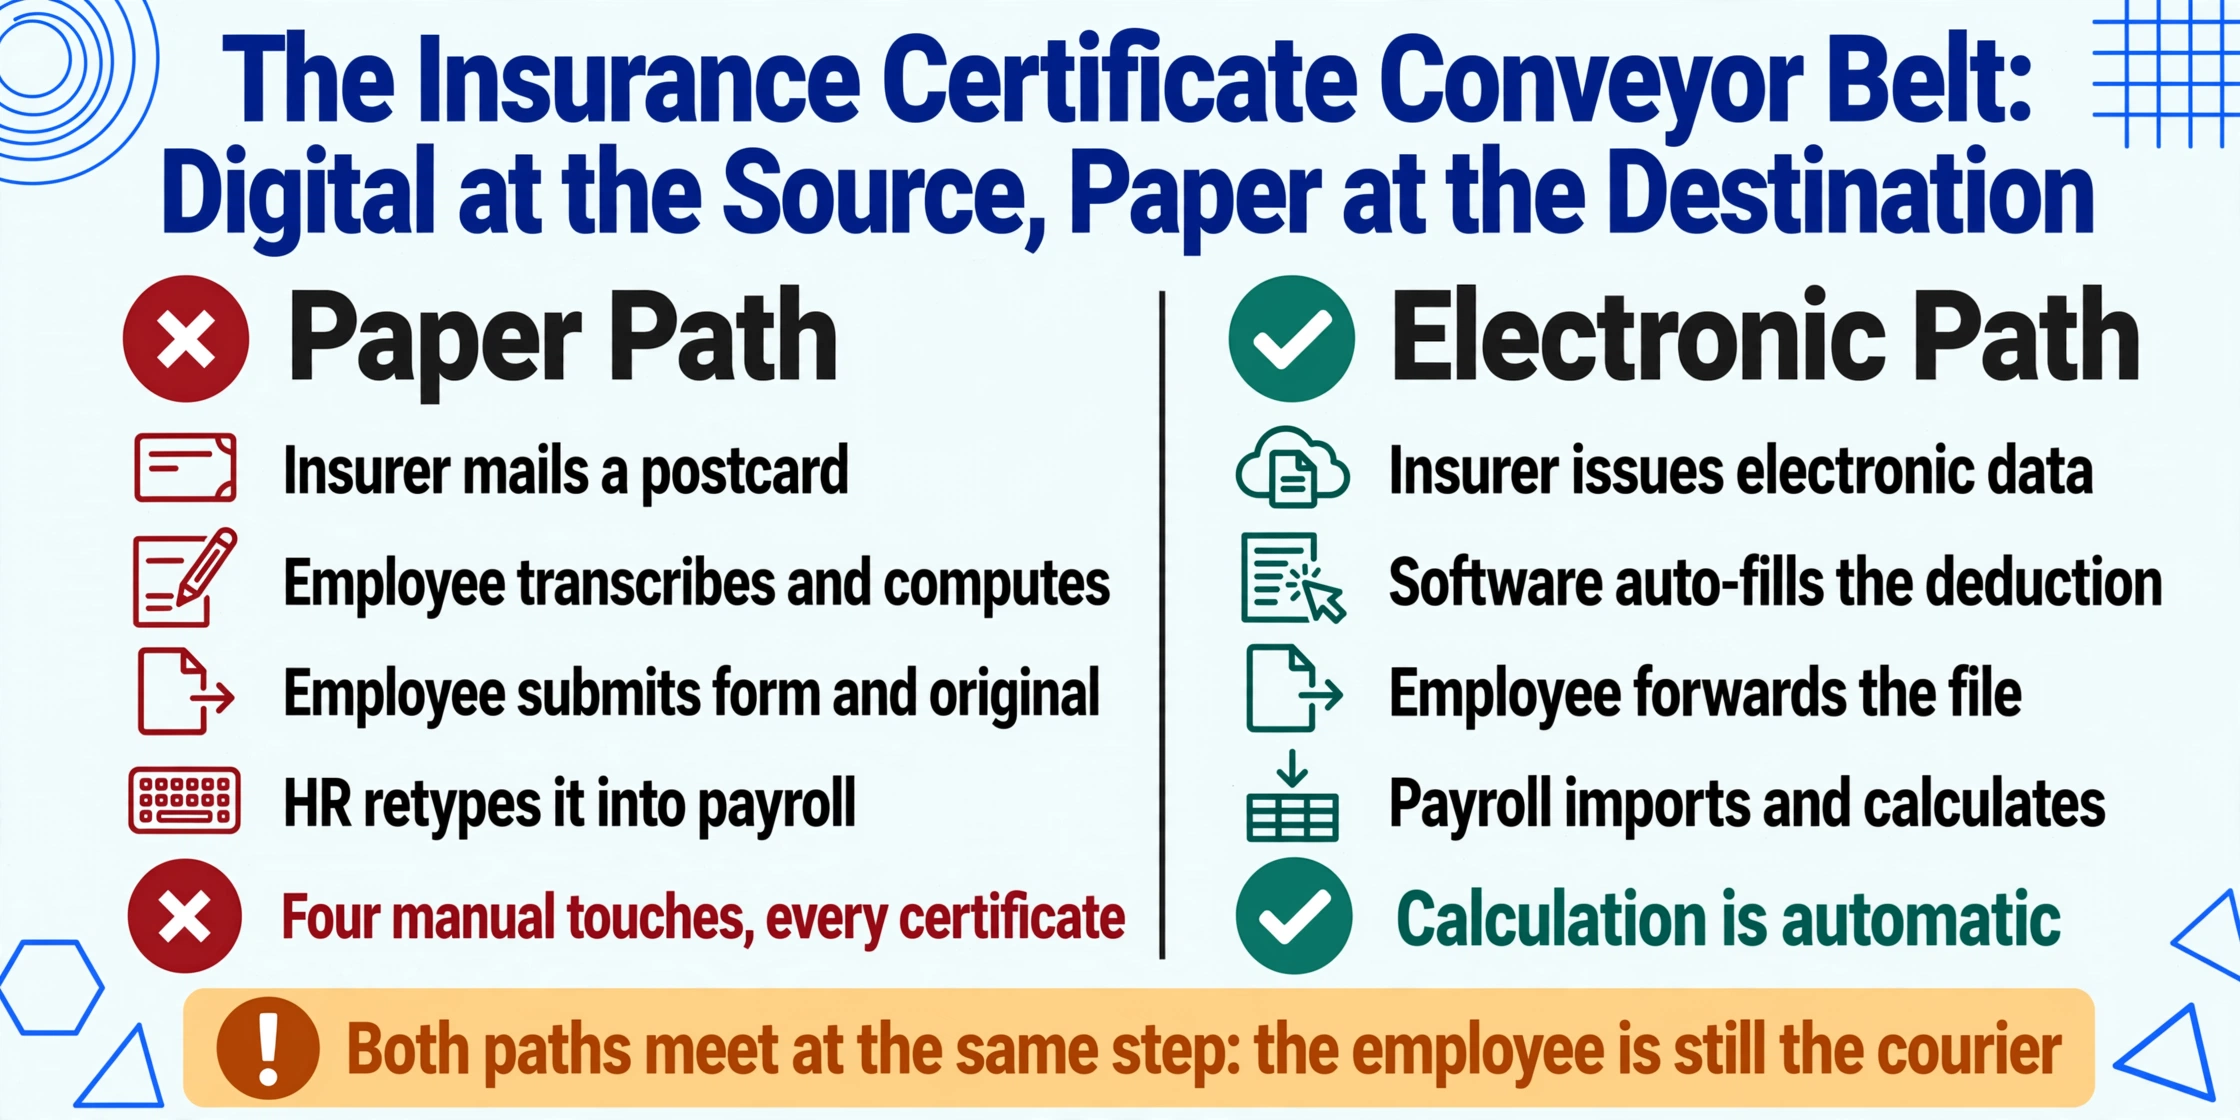
2024年にRSM汐留が発表した年末調整のデジタル化に関する分析は、その正確なギャップを示しています。現在のワークフローでは、保険会社が従業員の保険料支払いを証明する物理的なハガキを発行します(ステップ1)。従業員はそのハガキの内容を保険料控除申告書に転記し、控除額を計算します(ステップ2)。従業員は紙の申告書と原本のハガキを雇用主に提出します(ステップ3)。雇用主はこのデータを給与システムに手入力し、年間税額を計算して照合します(ステップ4)。
このワークフローのデジタル版では、保険会社が電子データを発行します(ステップ1)。従業員はこのデータを年末調整ソフトに取り込み、控除計算を自動入力します(ステップ2)。従業員は電子データを雇用主に提出します(ステップ3)。雇用主はデータを給与システムに取り込み、税額を自動計算します(ステップ4)。
ボトルネックはステップ1と3の間にあります。保険会社が電子証明書を発行しても、従業員は依然として運び屋の役割を担います。データを受け取り、それを雇用主に転送するのです。従業員がPDFを印刷して紙で提出する場合、または雇用主の給与システムが保険会社が提供した電子形式に対応できない場合、デジタルチェーンは断絶し、手入力に逆戻りします。
これを、一般的な日本人従業員が保有する保険契約の数で掛け合わせてみましょう。一般生命保険料、個人年金保険料、介護医療保険料は、それぞれ異なる控除区分に該当し、上限額も異なります。地震保険には独自の控除計算と上限額があります。1人の従業員が日本生命、第一生命、明治安田、および地域の地震保険会社から証明書を提出する場合もあります。各証明書の形式は微妙に異なり、それぞれの保険料額が給与システムの正しいフィールドに入力される必要があります。
従業員200人の会社で、1人あたり平均2枚の保険証書がある場合、合計400枚の証明書があり、それぞれに保険料額、証券番号、区分コードが含まれており、正確に転記する必要があります。税額計算は1人あたり数秒で完了します。データの組み立てには数週間かかります。
1月31日の期限:時間的プレッシャーが手作業入力を促す仕組み
所得税法第226条に基づき、事業主は翌年1月31日までに全従業員へ源泉徴収票を交付しなければなりません。年末調整自体は12月末までに完了させ、還付金や追加徴収額が12月の給与(暦年最後の給与計算)に反映されるようにする必要があります。
このため、毎年・全企業で同じように繰り返される「圧縮」パターンが生じます:
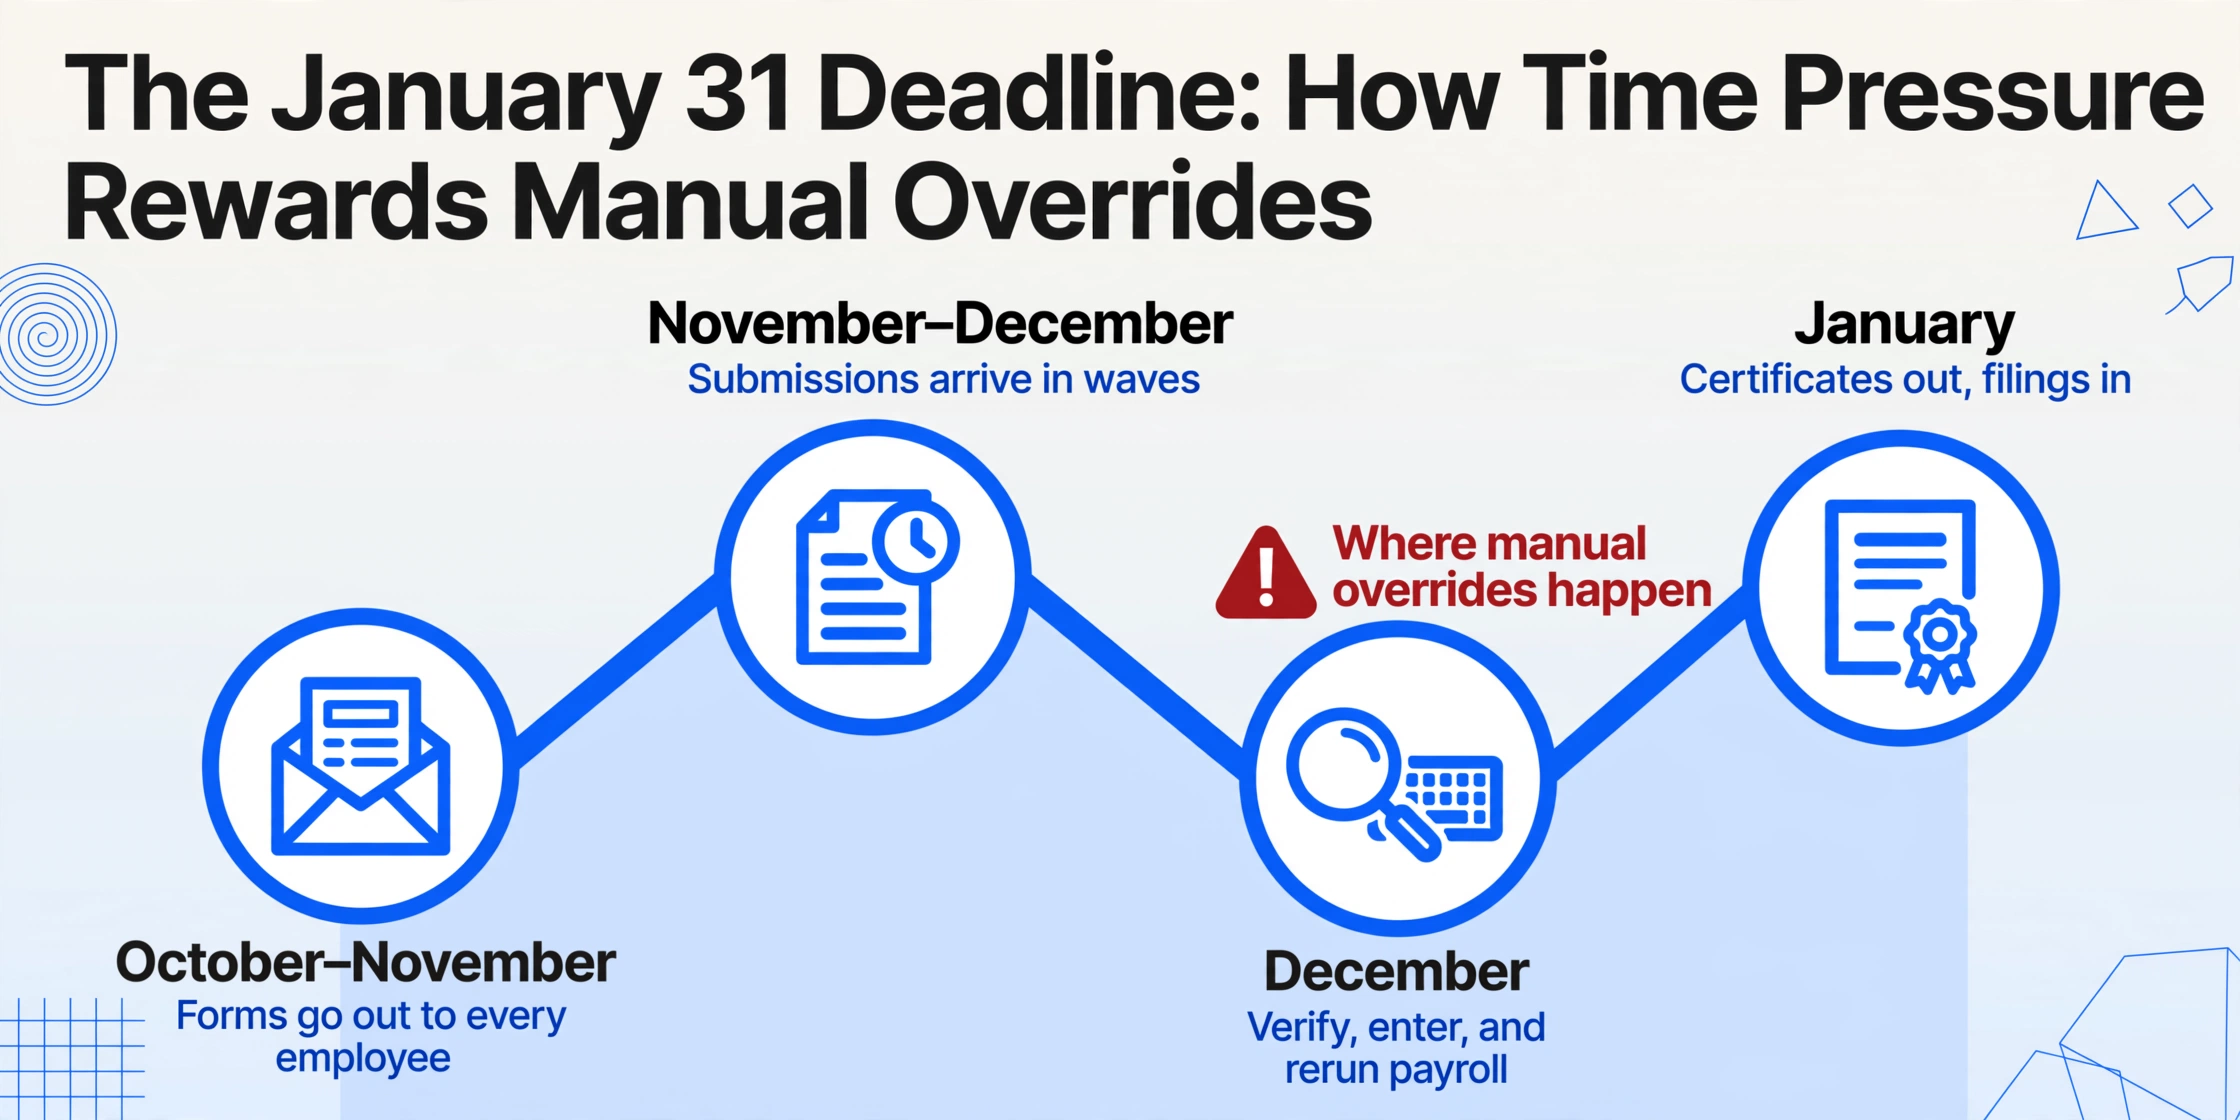
10月~11月:人事部門が従業員に申告書を配布します。社内締切は通常11月中旬から12月上旬に設定されます。
11月~12月:従業員は記入済みの申告書を、保険料控除証明書、住宅借入金等特別控除証明書、扶養親族の書類とともに提出します。提出は波のように届きます。初日に提出する従業員もいれば、3回の催促が必要な従業員もいます。証明書が紛失したり見つかったり、保険会社に再発行を依頼したりと、対応に追われます。
12月:人事部門は全従業員の提出データを検証しなければなりません。申告された保険料と証明書の突き合わせ、所得基準に基づく扶養資格の確認、住宅ローンの残高確認などを行い、検証済みデータを給与システムに入力し、年末調整の計算を実行し、調整額を含めた12月分の給与を処理します。
1月:全従業員に源泉徴収票を交付します。税務署に法定調書合計表を提出します。各従業員の住民税に関する申告書を各自治体に提出します。
この一連のサイクルはおよそ10~12週間かかります。データ入力の期間、つまり証明書を受け取ってから12月の給与計算を実行するまでの期間はより短く、多くの場合3~4週間です。
締切が迫り、まだ50人分の保険料控除証明書の入力が残っている場合、最速の方法は手作業です。PDFを開き、数字を読み取り、入力する。従業員のスマートフォンで撮影されたはがきの写真として証明書が届いた場合、一括インポートの手段はなく、転記しかありません。2人の人事担当者が3週間で200人分を処理しなければならない場合、短期的なインセンティブ構造は、長期的に最も多くの労力を消費する行動、つまり毎年繰り返される手作業でのデータ入力を促します。
締切が手作業入力を直接引き起こすわけではありません。構造的にそれを報奨しているのです。毎年、人事チームは同じトレードオフに直面します。今年のフォーマットに合わせてより効率的なワークフローを構築する時間を投資するか、それともただ入力して締切に間に合わせるか。コンプライアンス上のプレッシャー(期限後申告は自己申告で15%、税務署による修正で20%の加算税が課され、悪質な場合は35~40%に達する)は、「効率化」よりも「完了」を優先する本能を強化します。長期的に正しい判断が、12月の判断としてはめったに正しくないのです。
期限フィードバックループ: 時間的プレッシャー → 今年は手入力が最速 → 来年に向けた基盤が構築されない → 翌12月もまた手入力が最速の道。このループを断ち切るには、初回利用時点で手入力より速いソリューションが必要です。セットアップやトレーニングの後だけでは不十分です。
さらに深刻なケース:外資系子会社と言語の掛け算
外資系企業(がいけい)が日本で子会社を運営する場合、同じプロセスにさらなる運用上の負担が加わります。
書類はすべて日本語です。日本生命、第一生命、明治安田生命などの国内保険会社からの保険料控除証明書は日本語の文書です。国税庁の年末調整ソフトも初期設定は日本語です。ほとんどの給与プラットフォーム(比較的国際化されているものでも)は、年末調整のインターフェースを日本語のみで表示します。
典型的な外資系子会社の人事チームは、バイリンガルの人事マネージャー1名と、日本語を話す給与担当者数名で構成されています。バイリンガルのマネージャーは、日本語のソースデータと、グローバル本社が要求する英語のアウトプットを結ぶ唯一の架け橋です。シンガポールの地域人事リーダーやニューヨークのグローバル報酬チームが年次報酬サマリー(英語、Excel形式、「Gross Salary」「Income Tax Withheld」「Social Insurance Contributions」という列ラベル付き)を要求する場合、給与システムが日本語でエクスポートするすべてのデータポイントを手動で翻訳する必要があります。
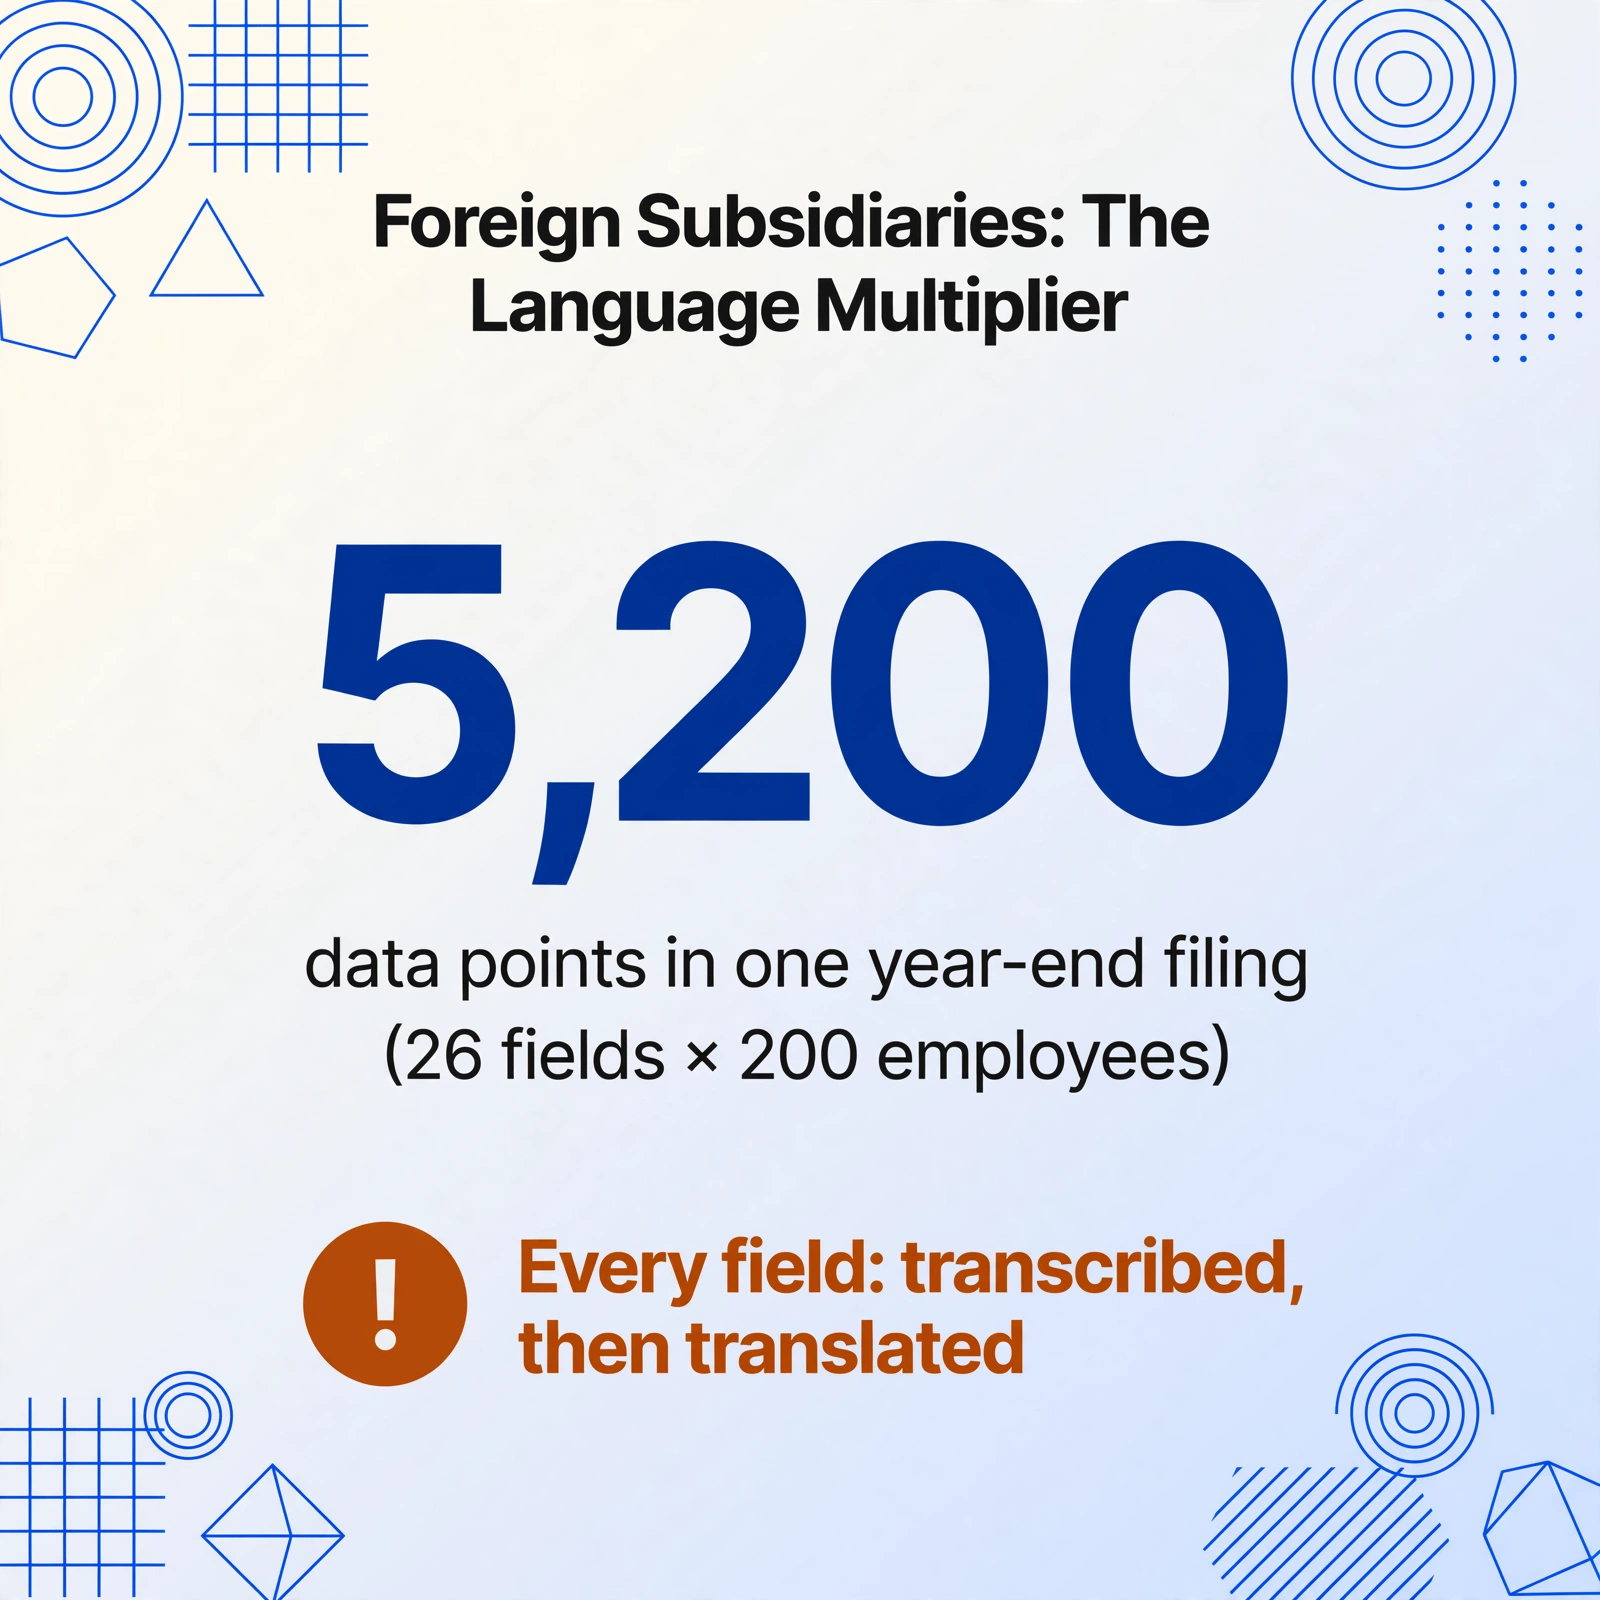
この言語レイヤーは、他のすべての手作業の負担をさらに増幅させます。源泉徴収票には26の定義済みフィールドがあります。200人の従業員の場合、5,200データポイントになります。各フィールドに転記と翻訳の両方が必要な場合(支払金額を「Gross Salary」へ、源泉徴収税額を「Income Tax Withheld」へ、社会保険料等の金額を「Social Insurance Contributions」へ、給与所得控除後の金額を「Income After Statutory Deduction」へ)、処理担当者が日本の税務用語と、宛先が要求する英語のレポート形式の両方を理解する必要があるため、証明書1枚あたりの処理時間は跳ね上がります。
形式への慣れの差もあります。10年間年末調整を処理してきた日本の給与担当者なら、保険料控除証明書を一目見ただけで、どのコードをどの欄に入力すべきか即座に判断できます。一方、外資系子会社で初めての年末調整サイクルを迎えた新入社員の人事コーディネーターは、手作業によるデータ入力の負担に加えて、急な学習曲線に直面します。書式はそれ自体では説明してくれません。国税庁の公式ガイダンスや英語版所得税ガイドは基本をカバーしていますが、給与データ入力に必要な項目ごとのマッピングを詳しく説明してはいません。
手作業による年末調整のコスト分析で検討したように、国内の日本企業では証明書1件あたりの労務コストは約¥1,167です。外資系子会社の場合、翻訳作業が証明書1件あたりの処理時間に約30~40%加算され、フルロードの処理コストは証明書1件あたり¥1,500をはるかに超えます。言語の壁は手作業によるデータ入力とは別の問題ではありません。既存の非効率性すべてに掛け算される増幅要因なのです。
方程式を変えるもの
上記の構造的な問題(3つの文書ソース、紙ベースの証明書、逼迫した期限、言語の摩擦)は、単一の規制変更やソフトウェア更新では解けません。文書発行者(保険会社、銀行)、文書受領者(従業員)、文書処理者(人事・給与チーム)は、それぞれ異なるシステムと異なるインセンティブで運用されています。三者にわたる協調的な改革が、目に見える期間内に実現する可能性は低いでしょう。
変えられるのは、紙の文書と給与システムの間のインターフェースです。保険料控除証明書、扶養控除等(異動)申告書、住宅借入金等特別控除証明書を撮影またはスキャンし、そのデータを人間が各欄を読んで入力することなく、直接構造化された形式に抽出できれば、ボトルネックは人事チームが管理できる唯一の変数、つまりアップロードボタンにまで縮小します。
これが列名抽出の仕組みです。テンプレート上の欄に枠を描く従来のOCRツールのアプローチ(保険会社ごとに証明書の形式が異なるため失敗します)の代わりに、抽出したい列ヘッダーを入力します。例えば「従業員名」「一般生命保険料」「個人年金保険料」などです。AIは各文書を読み取り、ページ上の位置ではなく意味を理解してそれらの値を特定します。同じ列定義が、はがき、印刷されたPDF、メールで送られたスキャン、スマートフォンの写真にも対応するのは、抽出が座標ベースではなく意味論的だからです。
バッチ処理(複数の文書を一度にアップロードし、文書ごとに1行の単一のマージ済み出力ファイルを受け取る)と組み合わせることで、ワークフローは各証明書を個別に開くことから、すべての証明書を1回の操作で処理することへと移行します。単一証明書の抽出アプローチは文書ごとの手作業によるデータ入力を排除します。バッチアプローチは400ファイルを開いて閉じる反復作業を排除します。
ファイルは安全に処理され、保存されません。
これらによって規制の複雑さがなくなるわけではありません。所得税法第190条は依然として適用されます。1月31日の期限も変わりません。3つの書類ソースも独立して機能し続けます。変わるのは、人事部門がそれらの間の転記レイヤーではなくなることです。データは書類からスプレッドシートへ直接移動し、以前は保険料を給与フィールドに入力するのに67時間を費やしていたスタッフは、その時間を検証、従業員とのコミュニケーション、そして実際に人間の判断を必要とするコンプライアンス業務に充てることができます。
よくある質問
給与ソフトウェアは年末調整をすでにデジタルで処理できますか?
部分的に可能です。SmartHR、freee人事労務、マネーフォワード クラウド給与は、すべてのデータがシステムに入れば税調整を計算し、必要な書類を生成できます。しかし、データ入力(保険料控除証明書や扶養控除等(異動)申告書からシステムへの数値入力)は、これらの書類が給与ソフトウェアの外部で作成されるため、ほとんどの企業で依然として手作業です。給与プラットフォームは、持っているデータで計算できます。受け取っていないデータを抽出することはできません。
国税庁は無料の年末調整ソフトを提供していないのですか?
はい。国税庁の年調ソフトは無料で、マイナポータル経由の控除証明書の電子的な取り込みに対応しています。ただし、従業員にマイナポータルアカウントが必要であり、保険会社が電子的控除証明書を発行する必要がありますが、どちらも普及が不完全です。2025年時点では、紙の証明書が保険料控除の書類の主流のチャネルです。また、国税庁ソフトの電子的取り込み経路は、サードパーティの給与プラットフォームには接続されていません。
年末調整は実際にどれだけの手作業を消費するのでしょうか?
従業員一人当たりの完全な処理サイクル(証明書の収集、申告額と原本の照合、給与システムへのデータ入力、クロスチェック)には、単純なケースで約20分かかります。200人の従業員の場合、これは約67時間の人事労務時間に相当し、一人のほぼ2週間分の労働時間です。複数の保険契約、住宅ローン控除、国外居住の扶養家族、または年度途中の転職がある従業員は、追加の検証時間が必要です。証明書あたりのコスト分析は、日本の人事給与データを用いた詳細で説明しています。
AI抽出は日本語の税務書類を確実に処理できますか?
はい。最新のビジョン言語モデルは多言語対応です。日本語の文字(漢字、ひらがな、カタカナ)、日本語の書式で一般的な横書き・縦書きの混在レイアウト、日本特有の数値形式(¥1,234,567のようにカンマを桁区切りに使用)を認識します。構造化文書内の印刷された日本語テキストの抽出精度は英語と同等です。課題は言語認識ではなく、テンプレートベースの抽出を失敗させる文書形式の多様性(はがき、PDF、写真、スキャン)であり、まさにそのためにセマンティック抽出が形式を問わず機能するのです。
日本の年末調整は完全デジタル化される日が来るのでしょうか?
近い将来には実現しないでしょう。保険会社→従業員→事業主という三者構造があるため、完全なデジタル化には保険会社、政府機関、給与ソフトベンダー、そして個々の従業員の行動にわたる協調的な取り組みが必要です。電子控除証明書を可能にした2020年の税制改正は確かな前進でしたが、普及はまだ完全ではありません。より現実的なアプローチは、紙とPDF文書が残り続けることを受け入れ、三者が同時に標準化するのを待つのではなく、文書が給与システムと出会う抽出レイヤーでギャップを埋めることです。
1月を一度経験すればわかること
年末調整を手作業に留めている構造的な要因(3つの情報源からのデータ収集、紙がデフォルトの証明書、圧迫された処理期間、外国子会社における言語の壁)は、自然に解決することはありません。これらは規制アーキテクチャの特徴であり、ソフトウェアのパッチを待つバグではありません。所得税法第190条は何十年も施行されてきました。保険業界の電子証明書への移行は、人事部門のスケジュールではなく、業界自身のタイムラインで進むでしょう。1月31日の期限は毎年必ずやってきます。
変わるのは、データがキーボードを通じて給与システムに入るのか、それとも抽出を通じて入るのかということです。実際の年末調整サイクルを抽出で1年運用してみること(自社の従業員の証明書、自社の列定義、自社の報告要件)こそが、唯一意味のあるテストです。今年、11月の繁忙期の前に、サンプルバッチで試してみてください。67時間の1月が4時間の1月になるかどうかの答えは、他の誰かのケーススタディにはありません。