Ajuste de Impuestos de Fin de Año en Japón:
Por Qué la Entrada de Datos Sigue Siendo Manual
El mercado japonés de software de nómina incluye algunas de las plataformas de RR. HH. más sofisticadas de Asia. SmartHR — la plataforma de RR. HH. en la nube más grande de Japón, con aproximadamente 60,000 clientes corporativos — digitaliza el cuestionario del empleado, genera certificados de retención y presenta informes electrónicamente. freee HR & Payroll (freee人事労務) atiende a aproximadamente 380,000 entidades comerciales. Yayoi Payroll (弥生給与) ha estado realizando cálculos de nómina durante décadas. Entre ellas, estas plataformas pueden manejar la aritmética del ajuste de impuestos de fin de año (年末調整, Nenmatsu Chosei) hasta el último yen — aplicando las tablas de retención actualizadas anualmente por la Agencia Tributaria Nacional, calculando las contribuciones al seguro social en dos sistemas de seguros paralelos y conciliando doce meses de retención contra la obligación tributaria real de cada empleado. Y luego un empleado entrega a RR. HH. una postal de papel de su compañía de seguros de vida, y la brecha estructural entre lo que hace el software de nómina y lo que exige el proceso se vuelve imposible de ignorar.
Conclusiones Clave
- Sesenta y siete horas: eso es lo que una empresa de 200 empleados pierde cada diciembre escribiendo primas de seguros desde postales de papel en los campos de nómina, no porque el cálculo sea difícil (el software de nómina de Japón lo hace hasta el yen), sino porque el software nunca fue diseñado para leer documentos que no generó.
- El Portal Myna de Japón (la puerta de entrada nacional de identidad digital) fue diseñado para recibir certificados de seguro electrónicos, pero los datos chocan con un muro donde el formato de exportación del portal no se conecta con nada, por lo que los empleados descargan datos digitales que RR. HH. aún debe volver a escribir en SmartHR o freee a mano.
- ImageToTable.ai lee los certificados de seguro por significado en lugar de por posición: una carga por lotes procesa los 400 documentos de formato mixto en una sola hoja de cálculo, reemplazando 67 horas de escritura manual con verificación.
El problema que el software de nómina no fue diseñado para resolver
Las plataformas de nómina en Japón son genuinamente excelentes en el cálculo. Aplican las tablas progresivas de retención del impuesto sobre la renta de la NTA —con tasas que van del 5% sobre los primeros ¥1.95 millones de ingresos gravables hasta el 45% para montos superiores a ¥40 millones—, consideran la deducción por ingresos laborales (給与所得控除) que sigue una fórmula legal progresiva, calculan las primas del seguro social a las tasas prefecturales vigentes y concilian el impuesto total ya retenido durante el año contra la obligación anual final. Cuando llega diciembre, el sistema conoce el salario acumulado de cada empleado, bonificaciones, horas extra, impuesto retenido y contribuciones al seguro social hasta el último yen.
El problema no es el resultado. Es la brecha entre dónde se originan los datos brutos y dónde el sistema de nómina espera recibirlos.
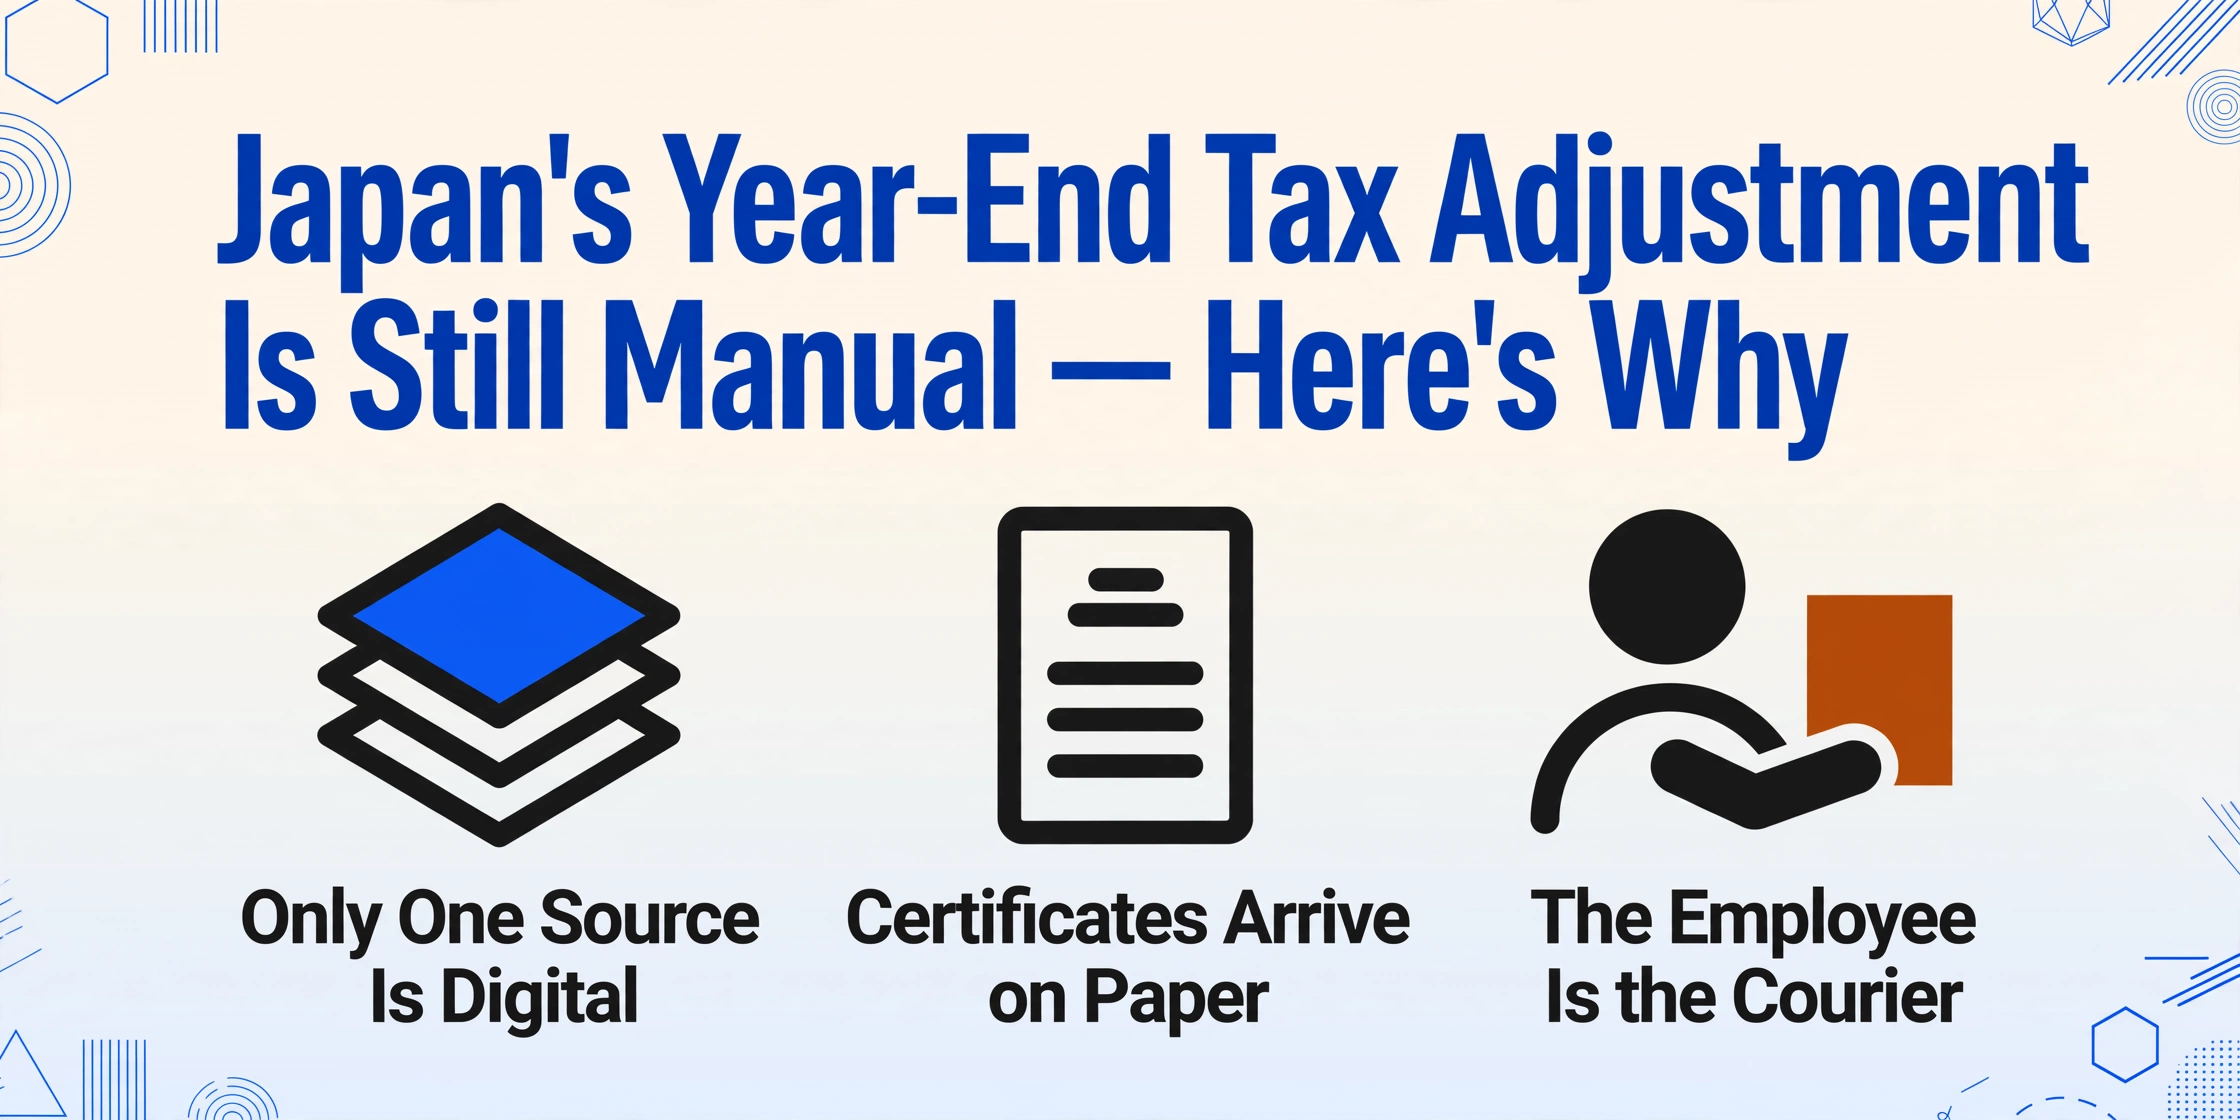
El ajuste fiscal de fin de año según el Artículo 190 de la Ley del Impuesto sobre la Renta de Japón (所得税法第190条) requiere datos de tres fuentes independientes, de las cuales solo una reside dentro de la plataforma de nómina:
Fuente 1 — Registros de nómina. Salario mensual, bonificaciones, asignaciones, pagos de horas extra, impuesto retenido remitido y primas de seguro social deducidas. Estos datos ya son digitales. El sistema de nómina los posee.
Fuente 2 — Declaraciones del empleado. La Declaración de Deducción por Dependientes (扶養控除等(異動)申告書) enumera cada dependiente: ingresos estimados del cónyuge, edades y estado estudiantil de los hijos, arreglos de vivienda de los padres ancianos. La Declaración de Deducción de Primas de Seguro (保険料控除申告書) declara las primas de seguro de vida pagadas, primas de seguro contra terremotos y seguro social pagado fuera del sistema del empleador. La Declaración de Deducción Básica (基礎控除申告書) estima el ingreso anual total del empleado. Ninguna de estas informaciones existe en el sistema de nómina antes de que el empleado las proporcione.
Fuente 3 — Certificados de deducción de terceros (控除証明書). Las compañías de seguros emiten certificados de deducción de primas de seguro (保険料控除証明書). Los bancos emiten certificados de saldo de hipoteca (住宅借入金等特別控除証明書) para el crédito fiscal por préstamo hipotecario. Cada certificado contiene montos específicos en yenes, números de póliza, fechas de contrato y códigos de clasificación del tipo de seguro que determinan qué fórmula de deducción aplicar. Estos documentos son emitidos por organizaciones externas. El sistema de nómina no puede generarlos, no puede predecirlos y —críticamente— no puede leerlos.
El software de nómina automatiza completamente la Fuente 1. Para la Fuente 2, plataformas como SmartHR y freee HR & Payroll han creado portales de autoservicio para empleados donde el personal completa cuestionarios digitales que alimentan directamente al motor de cálculo. Esto es un progreso genuino: elimina el formulario de declaración en papel para los empleados cuyas empresas usan estas plataformas.
Pero la Fuente 3 permanece fuera del circuito cerrado. Los certificados de seguro aún son emitidos por compañías de seguros, no por proveedores de software de nómina. Y cuando esos certificados llegan como postales de papel o PDFs impresos por el empleado, alguien tiene que leer los números y escribirlos. La plataforma de nómina más sofisticada del mercado no puede extraer datos de un documento que no generó.
La clave estructural: El ajuste de fin de año no es un problema de procesamiento de datos que un solo software pueda resolver. Es un problema de recopilación de datos que requiere conectar tres flujos documentales — uno interno, dos externos — cada uno controlado por una organización distinta, sin incentivos para estandarizar su salida para el software de nóminas.
Las Declaraciones en Papel que se Niegan a Morir
Las declaraciones de los empleados son digitalizables — SmartHR y freee lo han demostrado con sus interfaces basadas en cuestionarios. Pero la información declarable se origina en otro lugar. Un empleado que llena la Declaración de Deducción de Primas de Seguro no sabe sus montos de memoria. Copia los números de los certificados de seguro que llegaron por correo. El cuestionario digital traslada la carga de la transcripción de RR.HH. al empleado, pero no elimina la transcripción.
La Declaración de Deducción por Dependientes (扶養控除等申告書) ilustra una dependencia más profunda del papel. Este formulario requiere que el empleado declare el nombre de cada dependiente, su Número My Number, fecha de nacimiento, parentesco con el empleado y el ingreso total estimado del año. Para dependientes no residentes — común entre empleados extranjeros que mantienen a sus familias en el extranjero — el formulario también exige comprobante de remesa (送金関係書類) y comprobante de parentesco (親族関係書類). Estos documentos de respaldo llegan como recibos de transferencia bancaria, extractos del registro familiar y certificados traducidos. No son formatos de datos estandarizables. Son pruebas, y en la cultura administrativa de Japón, las pruebas por defecto son en papel.
La Agencia Tributaria Nacional ha creado una vía digital. El Software de Ajuste de Fin de Año (年調ソフト), disponible gratuitamente en la NTA, admite la importación electrónica de certificados de deducción a través del Portal Myna (マイナポータル). Según la reforma fiscal de 2020, las aseguradoras pueden emitir certificados de deducción electrónicos (電子的控除証明書) que los empleados descargan a través del Portal Myna e importan directamente al software de la NTA. En principio, esto cierra el ciclo: aseguradora → Portal Myna → software NTA → cálculo.
En la práctica, el ciclo sigue fragmentado. La adopción de certificados de deducción electrónicos sigue siendo incompleta. Muchas aseguradoras envían por defecto postales en papel. Muchos empleados no han configurado cuentas en el Portal Myna — la adopción de la tarjeta My Number en Japón alcanzó solo aproximadamente el 74% de la población a finales de 2024, y la tasa de activación de cuentas del Portal Myna es aún menor. Lo más importante es que la ruta de importación electrónica de la NTA solo funciona dentro del propio software de la NTA. No se conecta con SmartHR, freee, Yayoi Payroll (弥生給与) ni MoneyForward Cloud Payroll. Un empleado que descarga sus datos de seguro a través del Portal Myna y luego los envía a un empleador que usa SmartHR ha movido los datos del papel al digital — y luego los ve reingresar manualmente porque los formatos no se conectan.
Las declaraciones en papel no son un fracaso de la tecnología. Son un artefacto estructural de un sistema donde el emisor del documento, el receptor del documento y el procesador del documento son tres entidades diferentes que usan tres sistemas diferentes. Ningún esfuerzo de digitalización individual — por bien financiado que esté — puede arreglar los tres puntos finales simultáneamente.
La cinta transportadora de certificados de seguro: digital en el origen, papel en el destino
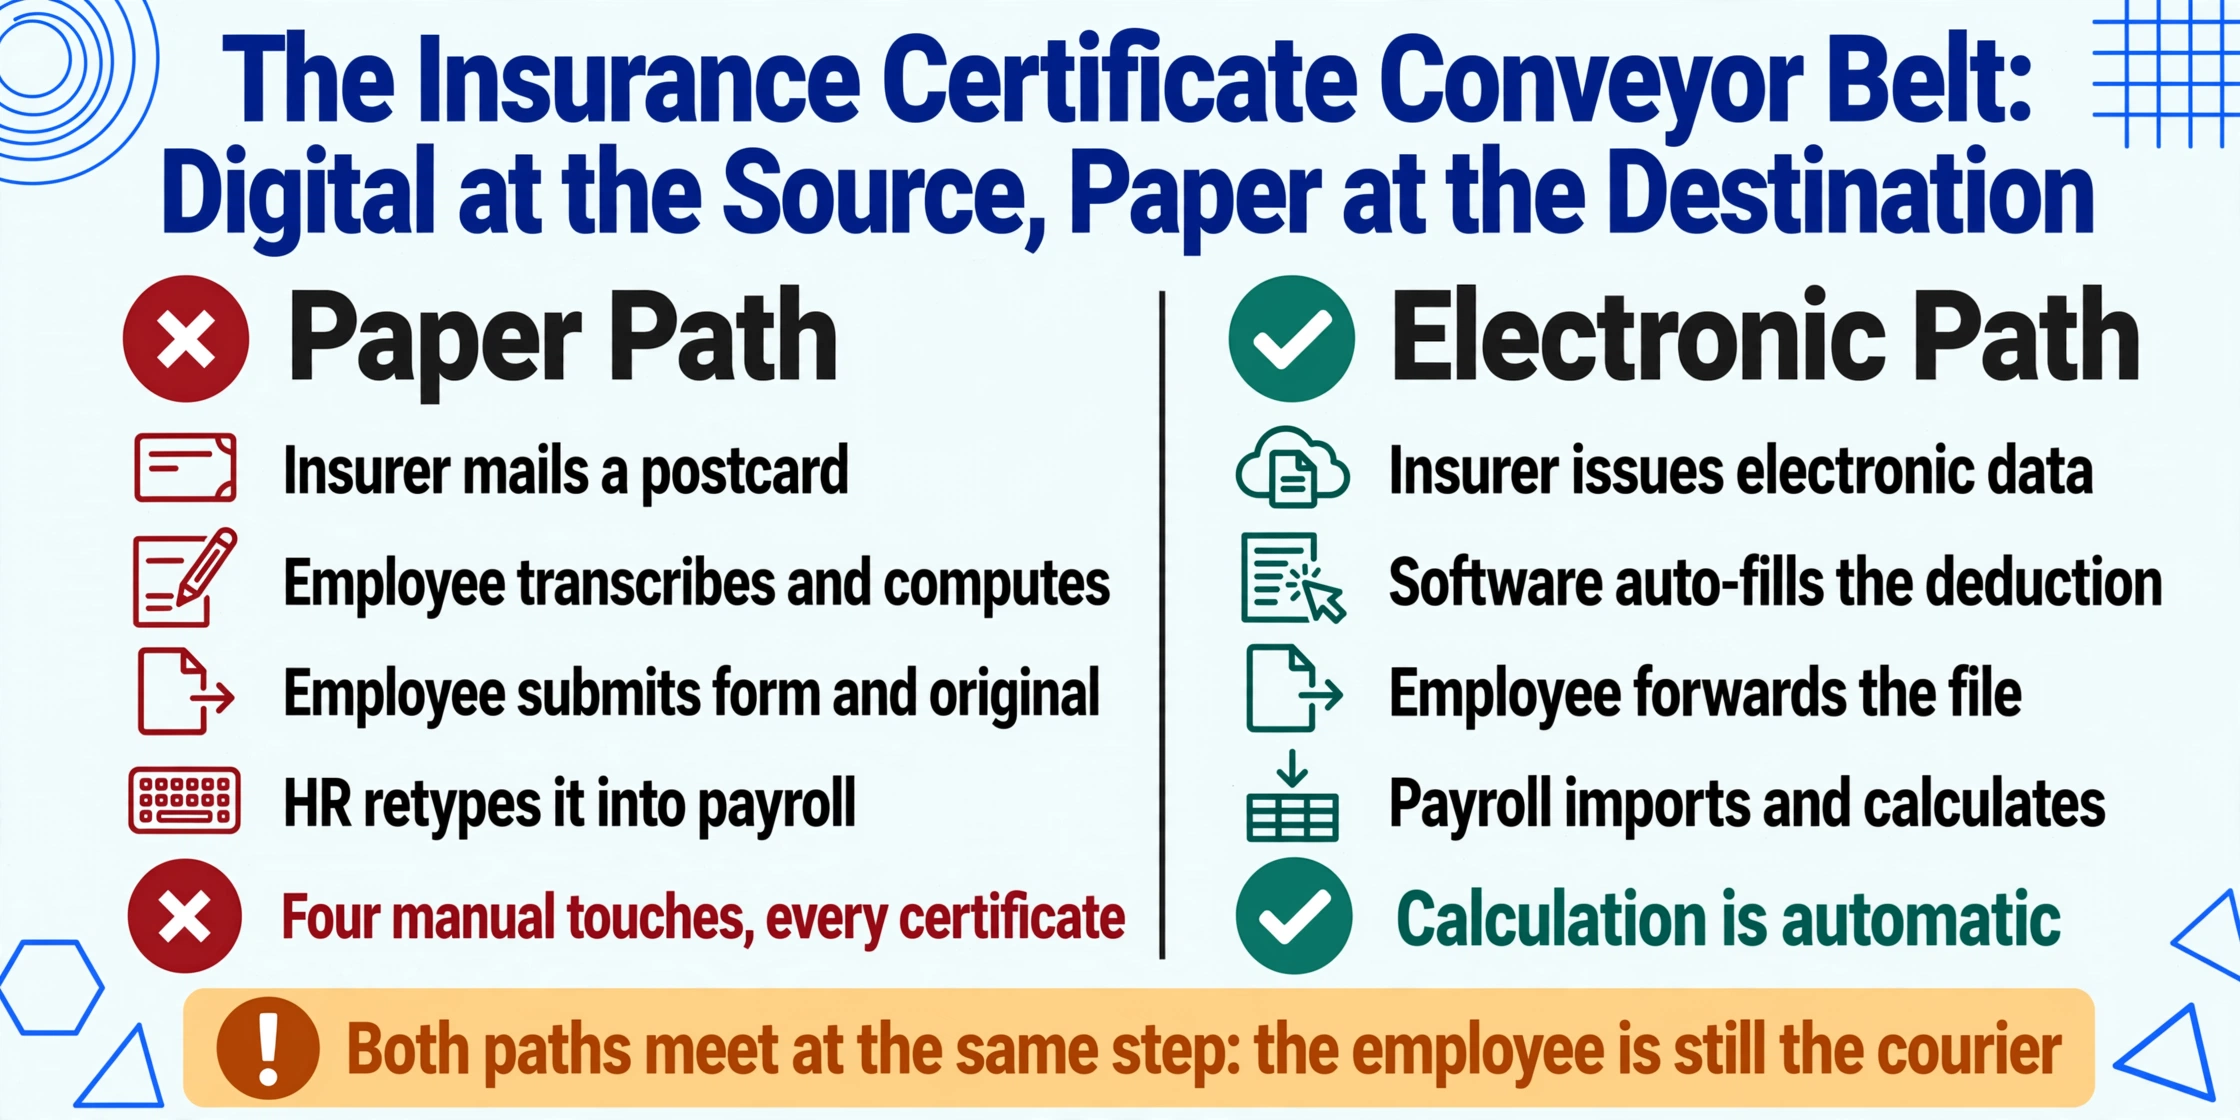
Un análisis de 2024 de RSM Shiodome sobre la digitalización del ajuste de fin de año mapea la brecha exacta: en el flujo de trabajo actual, una compañía de seguros emite una postal física que comprueba los pagos de primas del empleado (Paso 1). El empleado transcribe el contenido de esa postal en el Formulario de Declaración de Deducción de Primas de Seguro y calcula el monto de la deducción (Paso 2). El empleado presenta el formulario físico y la postal original a su empleador (Paso 3). El empleador ingresa manualmente estos datos en el sistema de nómina, calcula el impuesto anual y concilia (Paso 4).
En la versión digitalizada de este flujo de trabajo, la compañía de seguros emite datos electrónicos (Paso 1). El empleado importa estos datos en el software de ajuste de fin de año que autocompleta el cálculo de la deducción (Paso 2). El empleado presenta los datos electrónicos al empleador (Paso 3). El empleador importa los datos en un sistema de nómina que calcula el impuesto automáticamente (Paso 4).
El cuello de botella está entre los Pasos 1 y 3. Incluso cuando la compañía de seguros emite un certificado electrónico, el empleado sigue actuando como mensajero: recibe los datos y luego los reenvía al empleador. Si el empleado imprime el PDF y presenta papel, o si el sistema de nómina del empleador no puede aceptar el formato electrónico que proporcionó la aseguradora, la cadena digital se rompe y vuelve a la entrada manual.
Multiplique esto por la cantidad de relaciones de seguro que tiene un empleado japonés típico. El seguro de vida general (一般生命保険料), el seguro de pensión personal (個人年金保険料) y el seguro de atención médica/cuidado (介護医療保険料) caen cada uno en categorías de deducción separadas con límites diferentes. El seguro contra terremotos tiene su propio cálculo de deducción con un límite separado. Un solo empleado podría presentar certificados de Nippon Life (日本生命), Dai-ichi Life (第一生命), Meiji Yasuda (明治安田) y una aseguradora regional contra terremotos, cada certificado en un formato ligeramente diferente, cada uno requiriendo que su monto de prima llegue al campo correcto del sistema de nómina.
Para una empresa con 200 empleados y un promedio de dos certificados de seguro por empleado, eso son 400 certificados individuales, cada uno con montos de prima, números de póliza y códigos de clasificación que deben transcribirse con precisión. El cálculo de impuestos toma segundos por empleado. El ensamblaje de datos toma semanas.
La fecha límite del 31 de enero: cómo la presión del tiempo favorece la introducción manual de datos
Según el Artículo 226 de la Ley del Impuesto sobre la Renta, los empleadores deben emitir un certificado de retención de impuestos (源泉徴収票, Gensen Choshu-hyo) a cada empleado antes del 31 de enero del año siguiente. El ajuste de fin de año debe completarse a finales de diciembre para que cualquier reembolso o retención adicional aparezca en la nómina de diciembre, la última ejecución de nómina del año calendario.
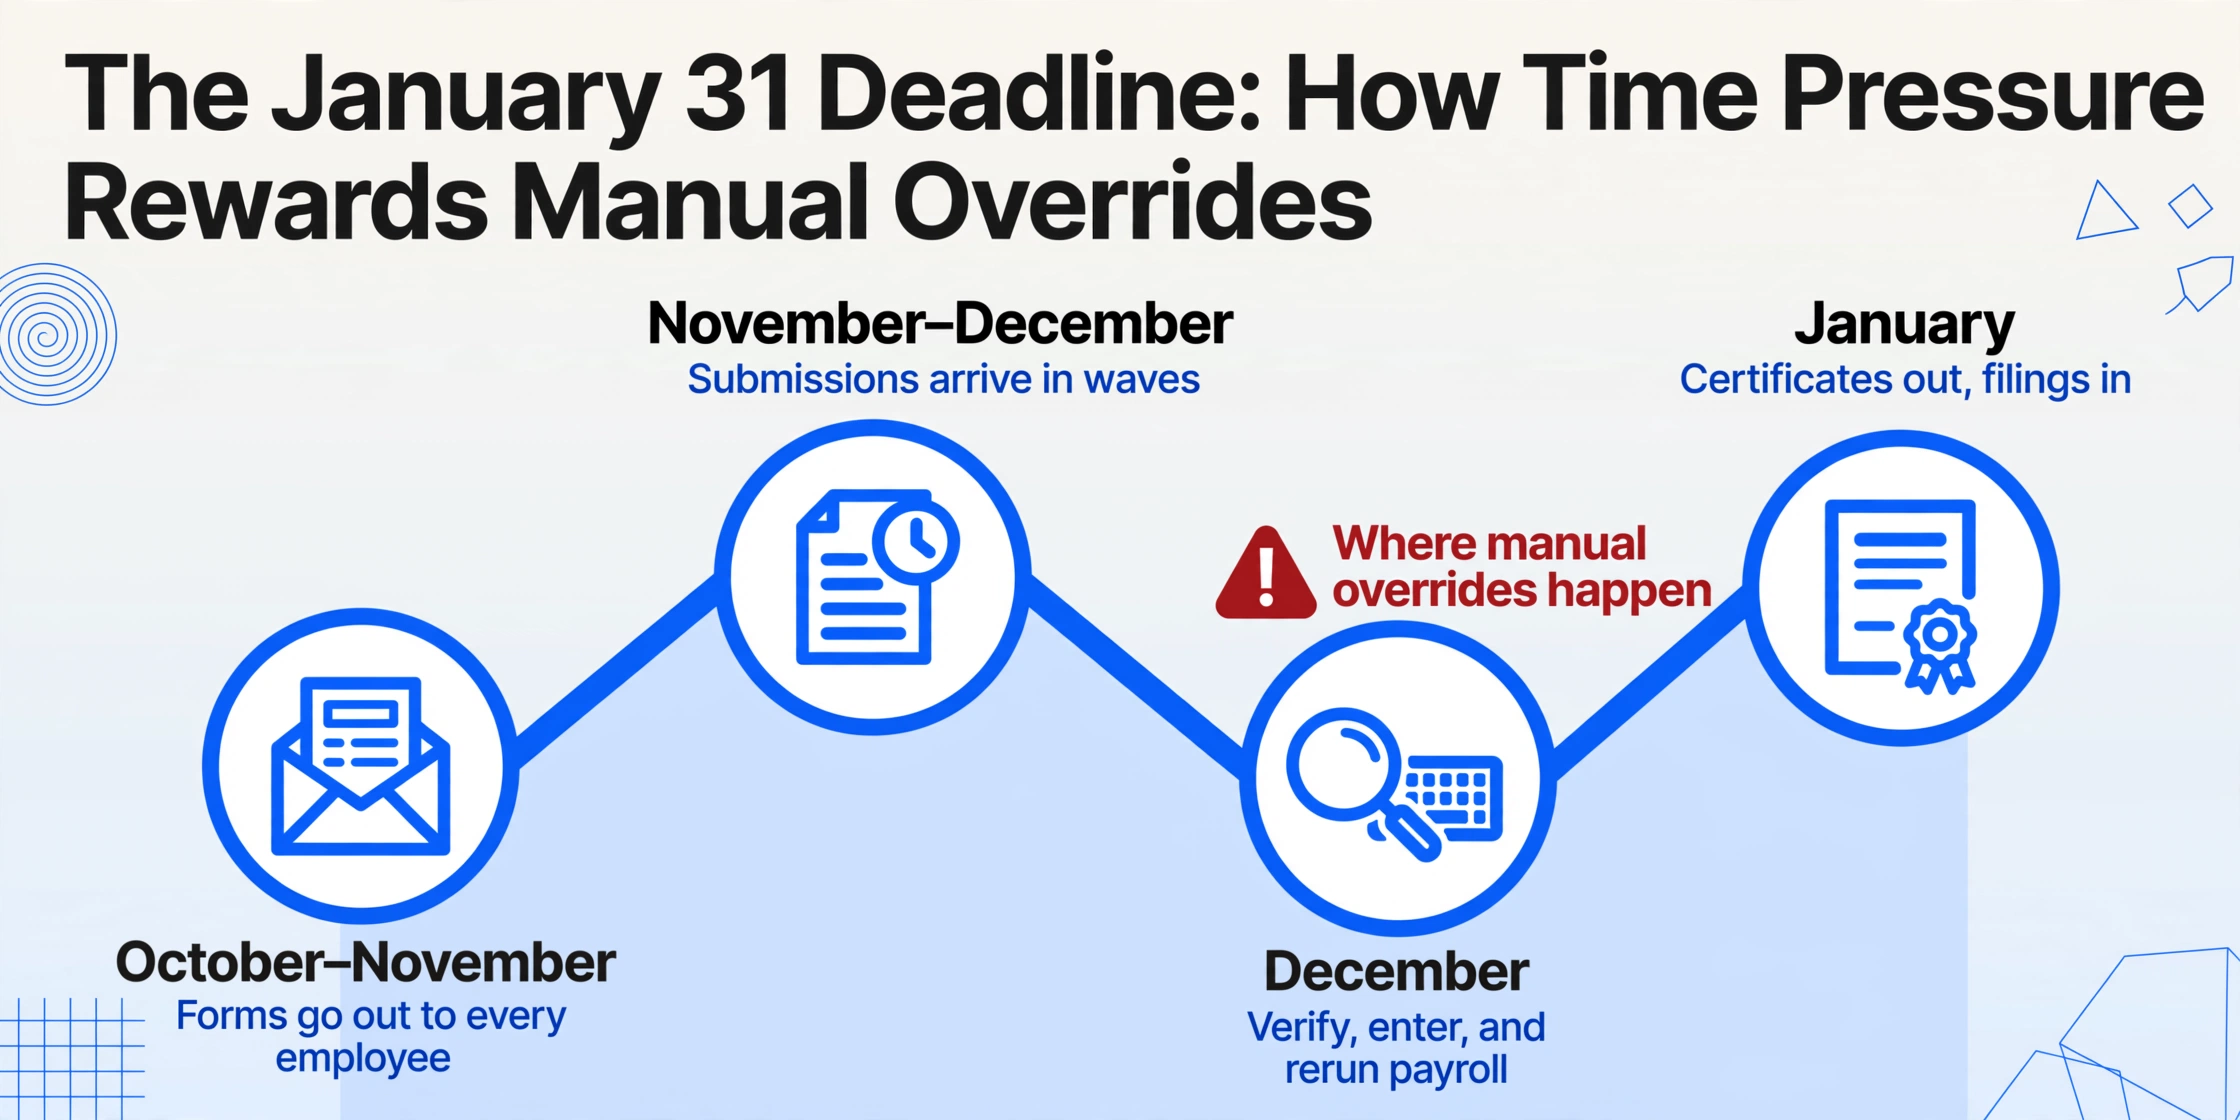
Esto crea un patrón de compresión que se repite de forma idéntica en todas las empresas, todos los años:
Octubre–noviembre: RR. HH. distribuye los formularios de declaración a los empleados. Los plazos se fijan internamente, normalmente de mediados de noviembre a principios de diciembre.
Noviembre–diciembre: Los empleados presentan sus declaraciones completadas junto con los certificados de seguro, los extractos de saldo hipotecario y la documentación de dependientes. Las presentaciones llegan por oleadas. Algunos empleados presentan el primer día. Otros requieren tres recordatorios. Los certificados se pierden, se encuentran y se vuelven a solicitar a las aseguradoras.
Diciembre: RR. HH. debe verificar los datos presentados por cada empleado (cotejar las primas de seguro declaradas con los certificados, confirmar la elegibilidad de los dependientes según los umbrales de ingresos, verificar los saldos de préstamos hipotecarios) y, a continuación, introducir los datos verificados en el sistema de nómina, ejecutar el cálculo de fin de año y procesar la nómina de diciembre con el ajuste incluido.
Enero: Emitir los certificados de retención de impuestos a todos los empleados. Presentar el resumen de retención de impuestos (法定調書合計表) a la oficina de impuestos. Presentar los informes de impuestos municipales de residencia de cada empleado ante sus respectivos municipios.
El ciclo completo dura aproximadamente de 10 a 12 semanas. La ventana de introducción de datos (el período entre la recepción de los certificados y la necesidad de ejecutar el cálculo de la nómina de diciembre) es más estrecha, a menudo de 3 a 4 semanas.
Cuando se acerca la fecha límite y aún quedan 50 certificados de seguro de empleados por introducir, el camino más rápido es el manual: abrir el PDF, leer el número, escribirlo. Cuando un certificado llega como una foto de una postal tomada con el teléfono del empleado, no hay ruta de importación por lotes, solo transcripción. Cuando dos miembros del personal de RR. HH. se enfrentan a procesar a 200 empleados en tres semanas, la estructura de incentivos a corto plazo empuja hacia el comportamiento que consume más trabajo a largo plazo: la introducción manual de datos, repetida anualmente.
La fecha límite no causa la introducción manual de datos. La recompensa estructuralmente. Cada año, los equipos de RR. HH. se enfrentan a la misma disyuntiva: invertir tiempo en diseñar un flujo de trabajo más eficiente para los formatos de este año, o simplemente escribir los datos y cumplir la fecha límite. La presión de cumplimiento (las multas por presentación tardía comienzan en el 15 % para la presentación tardía voluntaria, 20 % para las correcciones iniciadas por la NTA, con multas por fraude que alcanzan el 35–40 %) refuerza el instinto de hacerlo bien en lugar de hacerlo eficiente. La decisión correcta a largo plazo rara vez es la decisión correcta de diciembre.
El ciclo de retroalimentación de la fecha límite: La presión del tiempo → la entrada manual es la más rápida este año → no se construye infraestructura para el próximo año → el próximo diciembre, la entrada manual vuelve a ser el camino más rápido. Romper este ciclo requiere una solución que sea más rápida que la entrada manual desde el primer uso — no solo después de la configuración y la capacitación.
Donde Empeora: Subsidiarias Extranjeras y el Multiplicador de Idiomas
Para las empresas de capital extranjero (外資系, gaishikei) que operan subsidiarias en Japón, el mismo proceso conlleva un costo operativo adicional.
Los formularios están completamente en japonés. Los certificados de seguro de Nippon Life, Dai-ichi Life, Meiji Yasuda y otras aseguradoras nacionales son documentos en japonés. El software de ajuste de fin de año de la NTA está en japonés por defecto. La mayoría de las plataformas de nómina — incluso las relativamente internacionalizadas — presentan sus interfaces de ajuste de fin de año solo en japonés.
El equipo de RR. HH. de una subsidiaria extranjera típica está formado por un gerente de RR. HH. bilingüe y varios empleados de nómina que hablan japonés. El gerente bilingüe es el único puente entre los datos fuente en japonés y la salida en inglés que requiere la sede global. Cuando el líder regional de RR. HH. en Singapur o el equipo global de compensación en Nueva York solicita el resumen anual de compensación — en inglés, en Excel, con columnas etiquetadas como “Gross Salary,” “Income Tax Withheld,” y “Social Insurance Contributions” — cada punto de datos que el sistema de nómina exporta en japonés debe traducirse manualmente.
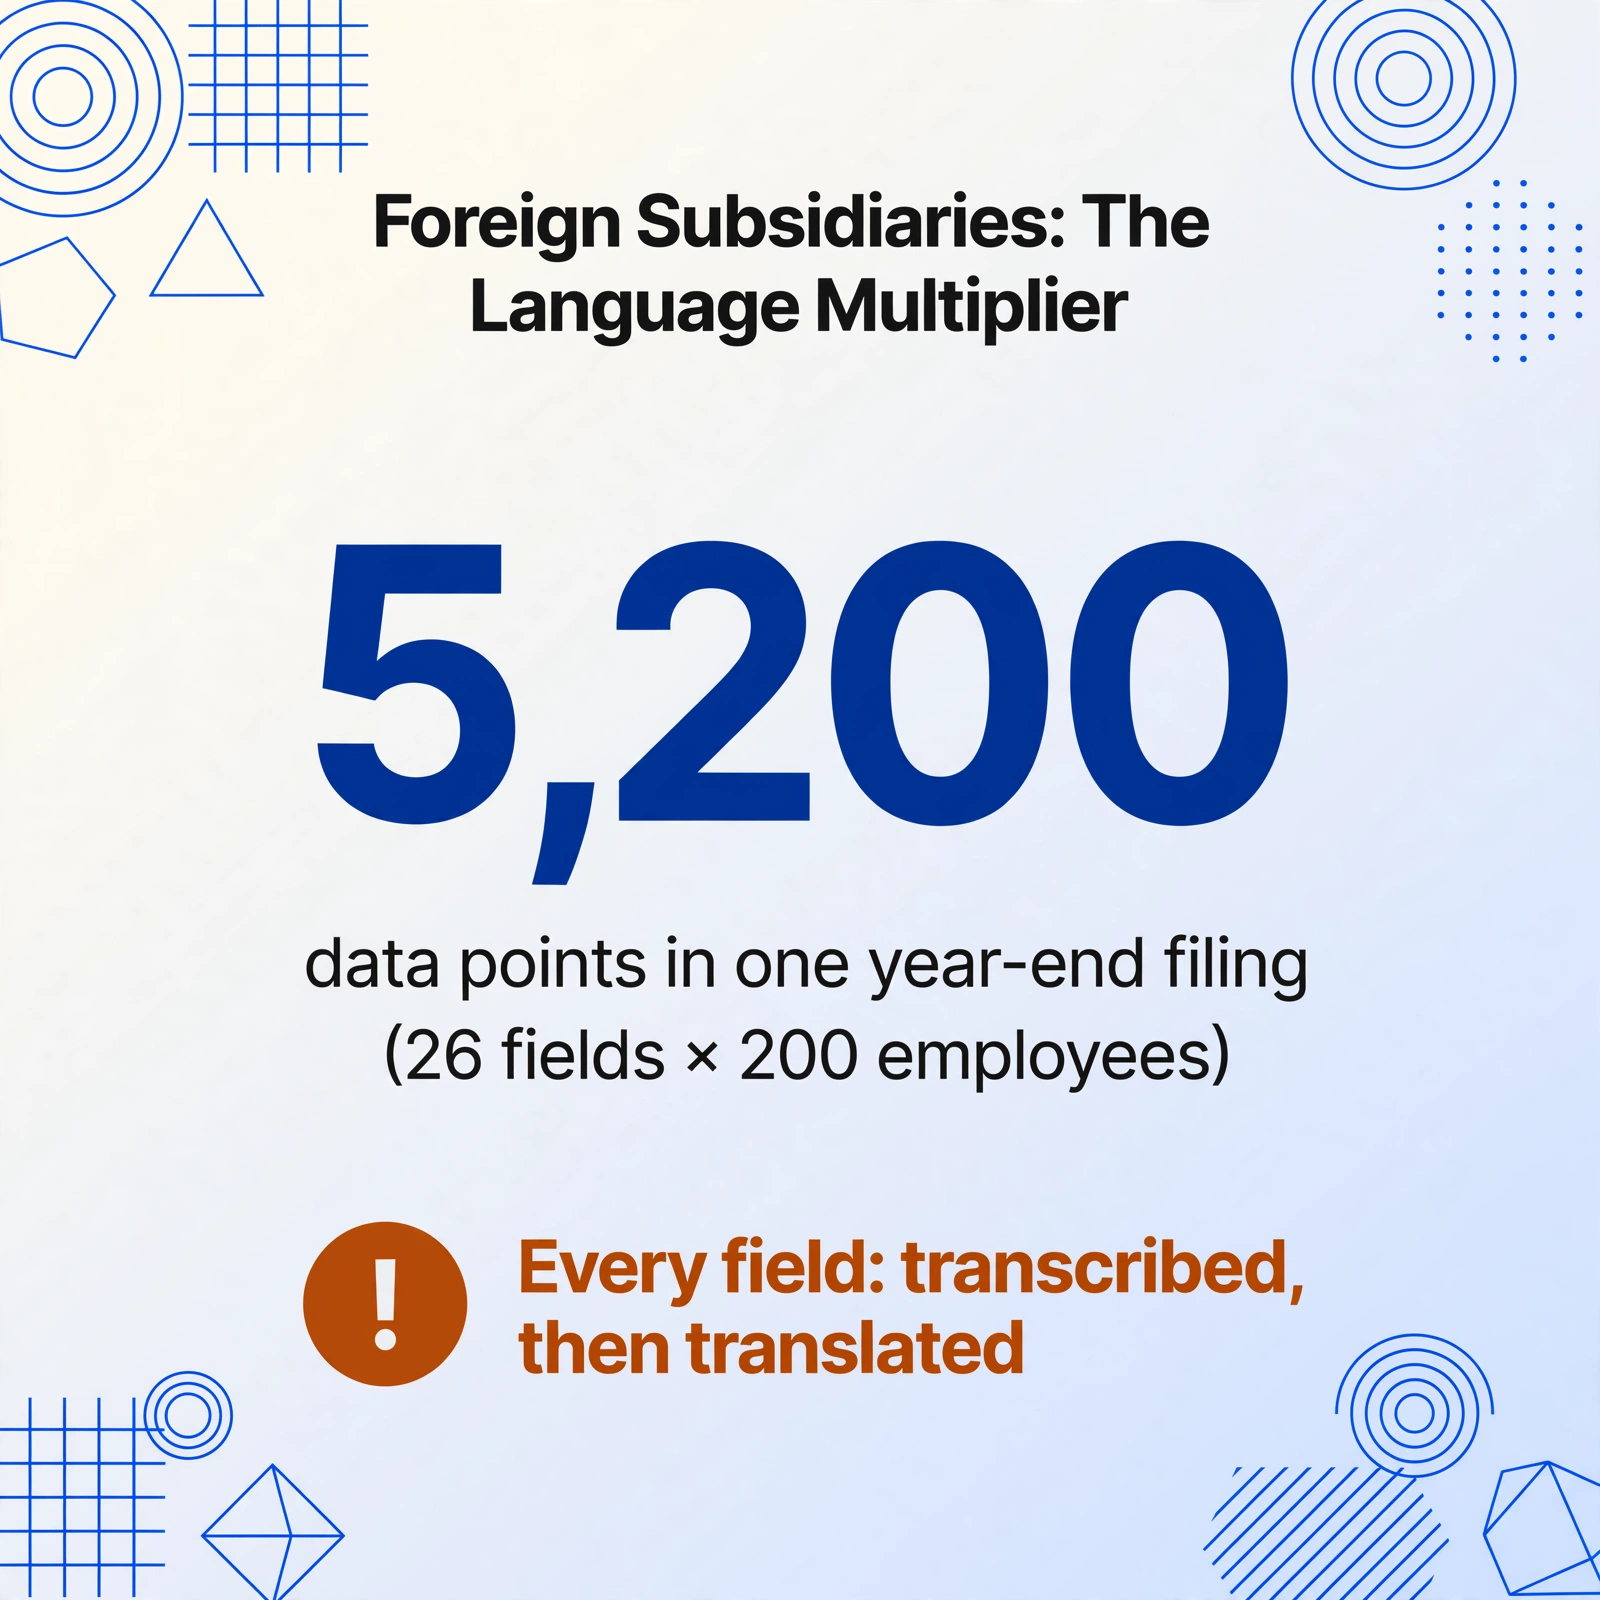
Esta capa de idioma agrava todas las demás cargas manuales. Un certificado de retención de impuestos (源泉徴収票) contiene 26 campos definidos. Para 200 empleados, eso son 5,200 puntos de datos. Si cada campo requiere tanto transcripción como traducción — 支払金額 a “Gross Salary,” 源泉徴収税額 a “Income Tax Withheld,” 社会保険料等の金額 a “Social Insurance Contributions,” 給与所得控除後の金額 a “Income After Statutory Deduction” — el tiempo de procesamiento por certificado aumenta porque la persona que lo hace debe comprender tanto la terminología fiscal japonesa como el formato de informe en inglés que requiere el destino.
También existe una brecha de familiaridad con el formato. Un empleado de nómina japonés que ha procesado ajustes de fin de año durante diez años puede echar un vistazo a un certificado de seguro e identificar de inmediato qué código va en cada campo. Un coordinador de RR. HH. recién contratado en una filial extranjera, que procesa su primer ciclo de ajuste de fin de año (年末調整), se enfrenta a una curva de aprendizaje pronunciada además de la carga de la entrada manual de datos. Los formularios no se explican por sí solos. La guía oficial de la NTA y la guía del impuesto sobre la renta en inglés cubren lo básico, pero no explican el mapeo campo por campo que requiere la entrada de datos de nómina.
Como se explora en el análisis de costos del procesamiento manual de fin de año, el costo laboral por certificado es de aproximadamente ¥1,167 para una empresa nacional japonesa. Para una filial extranjera, el paso de traducción de idiomas añade aproximadamente un 30–40% a ese tiempo por certificado, elevando el costo total de procesamiento muy por encima de ¥1,500 por certificado. La barrera del idioma no es un problema separado de la entrada manual de datos. Es un multiplicador que se aplica a cada ineficiencia existente en el sistema.
Lo que Realmente Cambia la Ecuación
El nudo estructural descrito anteriormente — tres fuentes de documentos, certificación predeterminada en papel, plazo comprimido, fricción de idioma — no se desatará con un solo cambio regulatorio o actualización de software. Los emisores de documentos (aseguradoras, bancos), los receptores de documentos (empleados) y los procesadores de documentos (equipos de RR. HH./nómina) operan en sistemas diferentes con incentivos diferentes. Una reforma coordinada entre los tres es poco probable en cualquier plazo visible.
Lo que sí puede cambiar es la interfaz entre el documento en papel y el sistema de nómina. Si el certificado de seguro, la declaración de dependientes o el estado de saldo hipotecario se pueden fotografiar o escanear y extraer sus datos directamente a un formato estructurado — sin que una persona lea y escriba cada campo — el cuello de botella se reduce a la única variable que controla el equipo de RR. HH.: el botón de carga.
Esto es lo que hace la extracción por nombre de columna. En lugar de dibujar cuadros alrededor de los campos en una plantilla (el enfoque utilizado por las herramientas OCR tradicionales, que falla cuando cada aseguradora formatea sus certificados de manera diferente), usted escribe los encabezados de columna que desea — por ejemplo, “Nombre del Empleado,” “Prima de Seguro de Vida (一般生命保険料),” “Prima de Pensión Personal (個人年金保険料)” — y la IA lee cada documento para localizar esos valores comprendiendo qué significan, no dónde están en la página. Las mismas definiciones de columna funcionan en postales, PDF impresos, escaneos por correo electrónico y fotos de teléfono porque la extracción es semántica, no basada en coordenadas.
Combinado con el procesamiento por lotes — cargar varios documentos a la vez y recibir un único archivo de salida combinado, una fila por documento — el flujo de trabajo pasa de abrir cada certificado individualmente a procesar todos los certificados en una sola operación. El enfoque de extracción de certificado único elimina la entrada manual de datos por documento. El enfoque por lotes elimina la repetición de abrir y cerrar 400 archivos.
Los archivos se procesan de forma segura y no se almacenan.
Nada de esto elimina la complejidad regulatoria. El Artículo 190 sigue aplicando. La fecha límite del 31 de enero sigue aplicando. Las tres fuentes documentales siguen operando de forma independiente. Lo que cambia es que RR. HH. deja de ser la capa de transcripción entre ellas. Los datos pasan directamente del documento a la hoja de cálculo, y el personal que antes dedicaba 67 horas a teclear primas de seguro en los campos de nómina puede dedicar esas horas a la verificación, la comunicación con los empleados y el trabajo de cumplimiento que realmente requiere juicio humano.
Preguntas Frecuentes
¿El software de nómina ya puede gestionar el ajuste de fin de año digitalmente?
Parcialmente. SmartHR, freee HR & Payroll (freee人事労務) y MoneyForward Cloud Payroll pueden calcular el ajuste fiscal una vez que todos los datos están en el sistema y generar los formularios requeridos. Pero la entrada de datos — trasladar los números de los certificados de seguro y las declaraciones de dependientes al sistema — sigue siendo manual en la mayoría de las empresas porque estos documentos se originan fuera del software de nómina. La plataforma de nómina puede calcular con los datos que tiene. No puede extraer datos que no ha recibido.
¿La NTA no ofrece un software gratuito de ajuste de fin de año?
Sí. El Software de Ajuste de Fin de Año de la NTA (年調ソフト) es gratuito y admite la importación electrónica de certificados de deducción a través de Myna Portal. Sin embargo, requiere que los empleados tengan cuentas en Myna Portal y que las aseguradoras emitan certificados de deducción electrónicos, ambos con adopción aún incompleta. A partir de 2025, los certificados en papel siguen siendo el canal mayoritario para la documentación de primas de seguros. Además, la ruta de importación electrónica del software de la NTA no se conecta con plataformas de nómina de terceros.
¿Cuánto trabajo manual consume realmente el ajuste de fin de año?
Un ciclo completo de procesamiento por empleado —recopilar certificados, verificar los montos declarados contra los documentos fuente, ingresar datos en el sistema de nómina y realizar la verificación cruzada— toma aproximadamente 20 minutos en un caso sencillo. Para 200 empleados, eso equivale a unas 67 horas de trabajo de RR. HH.: casi dos semanas laborales completas de una sola persona. Los empleados con múltiples pólizas de seguro, deducciones hipotecarias, dependientes no residentes o cambios de empleo a mitad de año requieren tiempo adicional de verificación. El análisis de costos por certificado desglosa esto en detalle con datos salariales de RR. HH. japoneses.
¿Puede la extracción con IA manejar de manera confiable documentos fiscales en japonés?
Sí. Los modelos modernos de visión y lenguaje son multilingües. Reconocen caracteres japoneses (kanji, hiragana, katakana), diseños mixtos horizontales/verticales comunes en formularios japoneses y formatos numéricos específicos de Japón (¥1,234,567 con comas como separadores de miles). La precisión de extracción en texto japonés impreso en documentos estructurados es comparable a la del inglés. El desafío no es el reconocimiento del idioma, sino la variabilidad del formato del documento (tarjeta postal vs. PDF vs. foto vs. escaneo), que hace fallar la extracción basada en plantillas, y es exactamente por eso que la extracción semántica funciona en todos los formatos.
¿Llegará alguna vez la liquidación de fin de año de Japón a ser totalmente digital?
No en un plazo cercano. La estructura de tres partes (aseguradora → empleado → empleador) significa que la digitalización completa requiere una acción coordinada entre compañías de seguros, agencias gubernamentales, proveedores de software de nómina y el comportamiento individual de los empleados. La reforma fiscal de 2020 que permitió los certificados de deducción electrónicos fue un paso genuino, pero la adopción sigue siendo incompleta. El enfoque más práctico es aceptar que los documentos en papel y PDF persistirán y cerrar la brecha en la capa de extracción — el punto donde los documentos se encuentran con el sistema de nómina — en lugar de esperar a que las tres partes se estandaricen simultáneamente.
Un Enero Es Todo Lo Que Se Necesita Para Saber
Las fuerzas estructurales que mantienen manual la liquidación de fin de año — recopilación de datos de tres fuentes, certificación predeterminada en papel, ventanas de procesamiento comprimidas, fricción de idioma para subsidiarias extranjeras — no se van a resolver solas. Son características de la arquitectura regulatoria, no errores que esperan un parche de software. El Artículo 190 de la Ley del Impuesto sobre la Renta ha estado en vigor durante décadas. La transición de la industria de seguros a certificados electrónicos ocurrirá en su propio cronograma, no en el calendario de RR. HH. La fecha límite del 31 de enero seguirá llegando cada año.
Lo que cambia es si los datos entran en su sistema de nómina a través de un teclado o mediante extracción. Un año de ejecutar su ciclo real de liquidación de fin de año mediante extracción — los certificados de sus propios empleados, sus propias definiciones de columnas, sus propios requisitos de informes — es la única prueba que importa. Pruébelo con un lote de muestra este año, antes del apuro de noviembre. La respuesta a si un enero de 67 horas se convierte en un enero de 4 horas no está en el estudio de caso de nadie más.