Jahresend-Steueranpassung in Japan:
Warum die Dateneingabe immer noch manuell erfolgt
Der japanische Markt für Lohnabrechnungssoftware umfasst einige der anspruchsvollsten HR-Plattformen Asiens. SmartHR — Japans größte Cloud-HR-Plattform mit rund 60.000 Firmenkunden — digitalisiert den Mitarbeiterfragebogen, erstellt Lohnsteuerbescheinigungen und reicht Berichte elektronisch ein. freee HR & Payroll (freee人事労務) bedient rund 380.000 Unternehmen. Yayoi Payroll (弥生給与) führt seit Jahrzehnten Lohnabrechnungen durch. Zusammen können diese Plattformen die Arithmetik der Jahresend-Steueranpassung (年末調整, Nenmatsu Chosei) bis auf den Yen genau bewältigen — sie wenden die jährlich aktualisierten Lohnsteuertabellen der Nationalen Steuerbehörde an, berechnen die Sozialversicherungsbeiträge über zwei parallele Versicherungssysteme und gleichen zwölf Monate Einbehaltung mit der tatsächlichen Steuerschuld jedes Mitarbeiters ab. Und dann übergibt ein Mitarbeiter der Personalabteilung eine Papierpostkarte seiner Lebensversicherung, und die strukturelle Kluft zwischen dem, was die Lohnabrechnungssoftware leistet, und dem, was der Prozess verlangt, wird unübersehbar.
Wichtigste Erkenntnisse
- 67 Stunden – so viel Zeit verliert ein Unternehmen mit 200 Mitarbeitern jeden Dezember, wenn Versicherungsprämien von Papierpostkarten in Lohnabrechnungsfelder übertragen werden, nicht weil die Berechnung schwierig ist (Japans Lohnabrechnungssoftware erledigt das bis auf den Yen), sondern weil die Software nie dafür gebaut wurde, Dokumente zu lesen, die sie nicht selbst erstellt hat.
- Japans Myna-Portal (das nationale digitale Identitätsportal) wurde entwickelt, um elektronische Versicherungsbescheinigungen zu empfangen – aber die Daten stoßen an eine Wand, wo das Exportformat des Portals mit nichts verbunden ist, sodass Mitarbeiter digitale Daten herunterladen, die die Personalabteilung dennoch manuell in SmartHR oder freee eintippen muss.
- ImageToTable.ai liest Versicherungsbescheinigungen nach Bedeutung statt nach Position – ein Batch-Upload verarbeitet alle 400 gemischten Dokumentformate in eine einzige Tabelle und ersetzt 67 Stunden manuelles Tippen durch Verifizierung.
Das Problem, das keine Lohnabrechnungssoftware lösen kann
Lohnabrechnungsplattformen in Japan sind bei der Berechnung wirklich exzellent. Sie wenden die progressiven Lohnsteuertabellen der NTA an – mit Sätzen von 5 % auf die ersten 1,95 Mio. Yen des zu versteuernden Einkommens bis zu 45 % auf Beträge über 40 Mio. Yen –, berücksichtigen den Werbungskostenabzug (給与所得控除) nach einer progressiven gesetzlichen Formel, berechnen die Sozialversicherungsbeiträge zu den aktuellen Präfektursätzen und gleichen die insgesamt im Laufe des Jahres einbehaltene Steuer mit der endgültigen Jahressteuerschuld ab. Wenn der Dezember kommt, kennt das System das Jahresgehalt, die Boni, Überstunden, die einbehaltene Lohnsteuer und die Sozialversicherungsbeiträge jedes Mitarbeiters auf den letzten Yen genau.
Das Problem liegt nicht im Ergebnis. Es liegt in der Lücke zwischen dem Ort, an dem die Rohdaten entstehen, und dem Ort, an dem das Lohnabrechnungssystem sie erwartet.
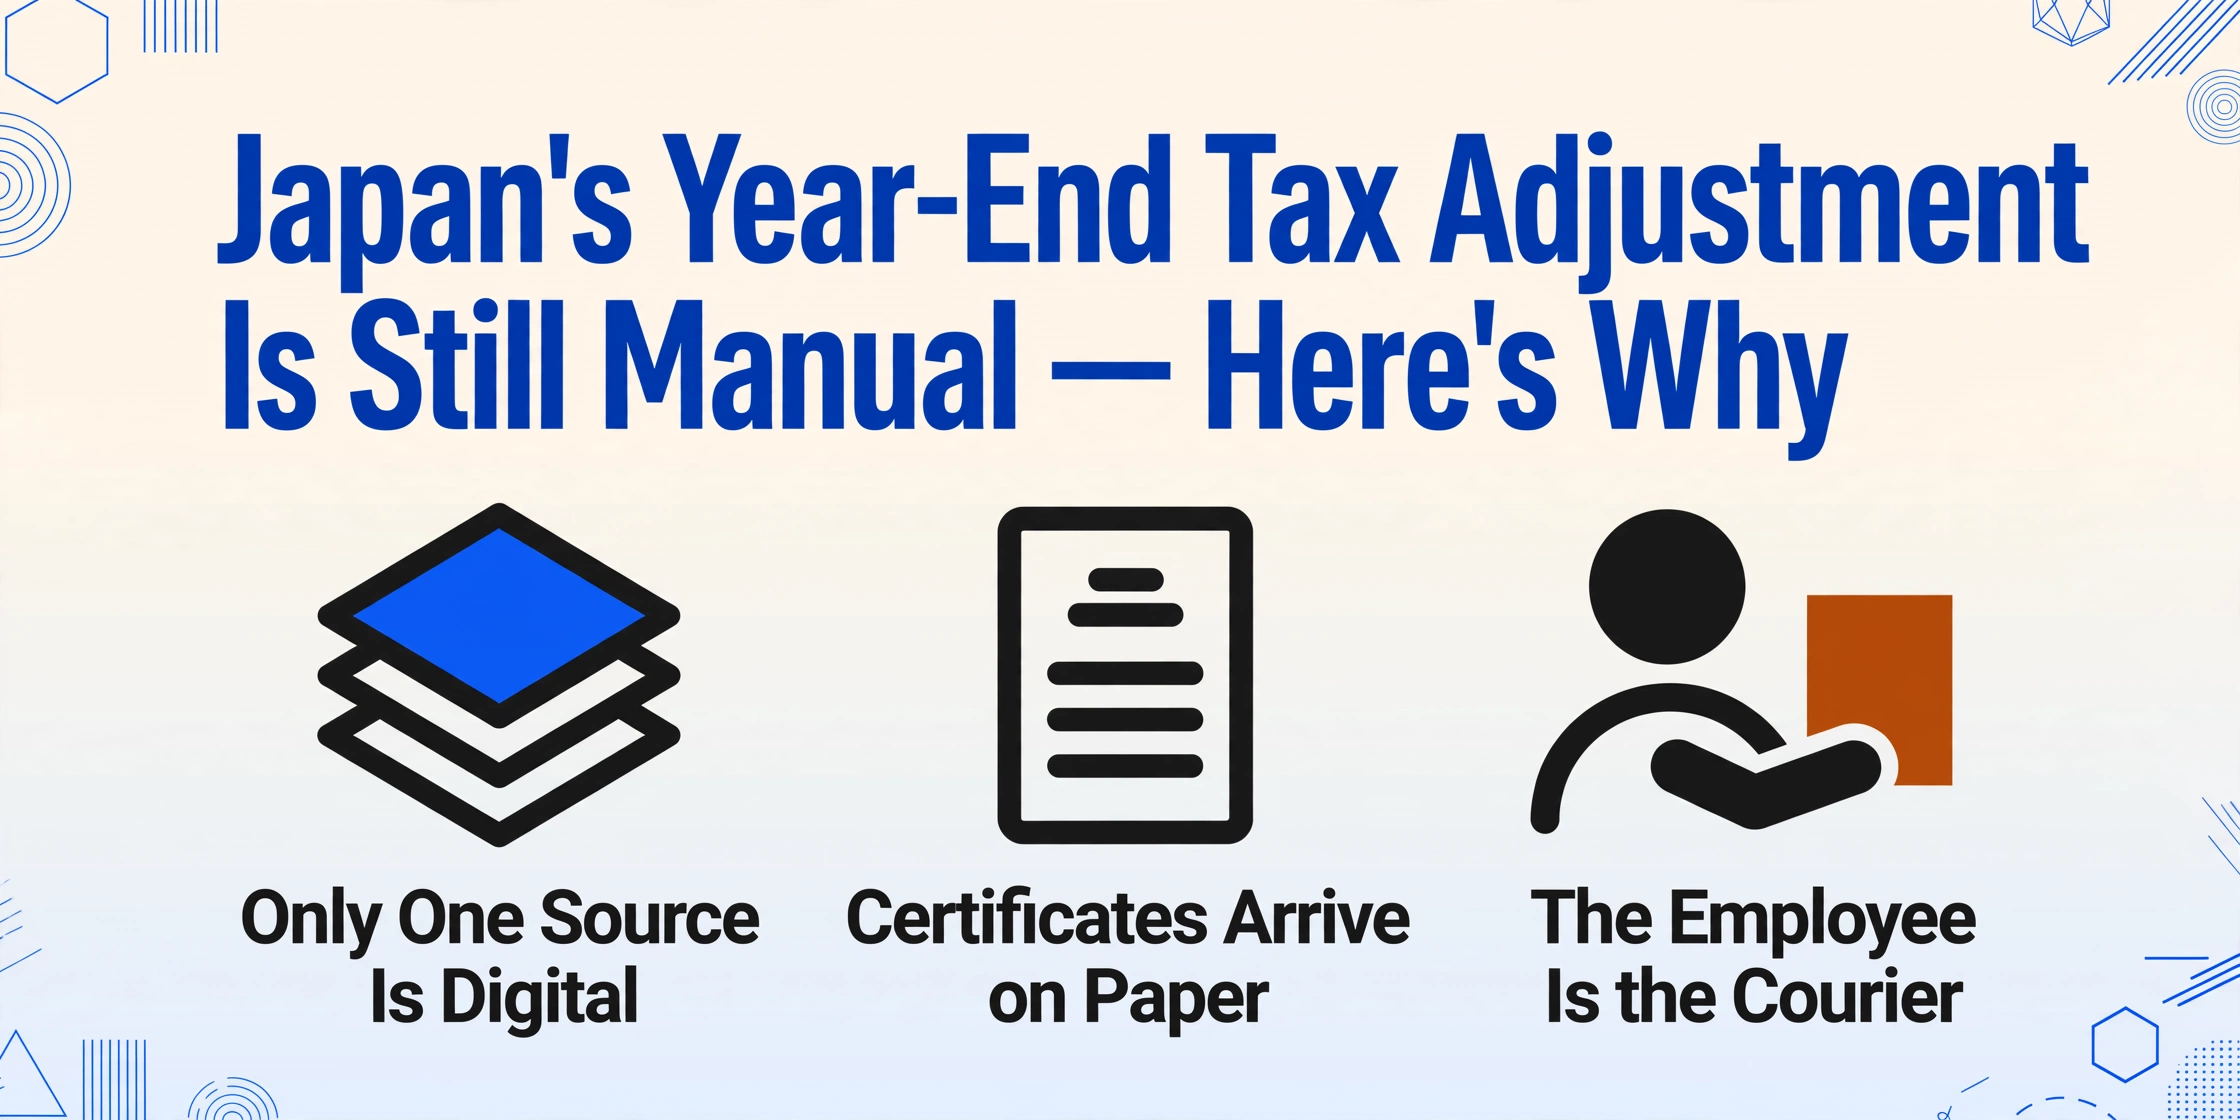
Der Jahressteuerausgleich gemäß Artikel 190 des japanischen Einkommensteuergesetzes (所得税法第190条) erfordert Daten aus drei unabhängigen Quellen, von denen nur eine innerhalb der Lohnabrechnungsplattform liegt:
Quelle 1 – Lohnabrechnungsdaten. Monatsgehalt, Boni, Zulagen, Überstundenvergütung, abgeführte Lohnsteuer und einbehaltene Sozialversicherungsbeiträge. Diese Daten sind bereits digital. Das Lohnabrechnungssystem besitzt sie.
Quelle 2 – Mitarbeitererklärungen. Die Erklärung zum Unterhaltsfreibetrag (扶養控除等(異動)申告書) listet alle unterhaltsberechtigten Personen auf: geschätztes Einkommen des Ehepartners, Alter und Studentenstatus der Kinder, Lebensumstände der betagten Eltern. Die Erklärung zum Versicherungsbeitragsabzug (保険料控除申告書) deklariert gezahlte Lebensversicherungsbeiträge, Erdbebenversicherungsbeiträge und außerhalb des Arbeitgebersystems gezahlte Sozialversicherungsbeiträge. Die Erklärung zum Grundfreibetrag (基礎控除申告書) schätzt das gesamte Jahreseinkommen des Mitarbeiters. Keine dieser Informationen existiert im Lohnabrechnungssystem, bevor der Mitarbeiter sie bereitstellt.
Quelle 3 – Bescheinigungen Dritter (控除証明書). Versicherungsgesellschaften stellen Versicherungsbeitragsbescheinigungen (保険料控除証明書) aus. Banken stellen Hypothekensaldenbescheinigungen (住宅借入金等特別控除証明書) für den Wohnungsbaudarlehens-Steuerabzug aus. Jede Bescheinigung enthält spezifische Yen-Beträge, Policennummern, Vertragsdaten und Klassifizierungscodes für den Versicherungstyp, die bestimmen, welche Abzugsformel anzuwenden ist. Diese Dokumente werden von externen Organisationen ausgestellt. Das Lohnabrechnungssystem kann sie weder erstellen noch vorhersagen und – entscheidend – nicht lesen.
Lohnabrechnungssoftware automatisiert Quelle 1 vollständig. Für Quelle 2 haben Plattformen wie SmartHR und freee HR & Payroll Mitarbeiter-Self-Service-Portale eingerichtet, in denen Mitarbeiter digitale Fragebögen ausfüllen, die direkt in die Berechnungsmaschine eingespeist werden. Das ist echter Fortschritt – es eliminiert die Papiererklärung für die Mitarbeiter von Unternehmen, die diese Plattformen nutzen.
Quelle 3 bleibt jedoch außerhalb des geschlossenen Kreislaufs. Versicherungsbescheinigungen werden immer noch von Versicherungsgesellschaften ausgestellt, nicht von Lohnabrechnungssoftware-Anbietern. Und wenn diese Bescheinigungen als Papierpostkarten oder vom Mitarbeiter ausgedruckte PDFs eintreffen, muss jemand die Zahlen ablesen und eingeben. Die ausgeklügeltste Lohnabrechnungsplattform auf dem Markt kann keine Daten aus einem Dokument extrahieren, das sie nicht erstellt hat.
Die strukturelle Erkenntnis: Die Jahresendanpassung ist kein Datenverarbeitungsproblem, das eine einzelne Software lösen kann. Es ist ein Datenerfassungsproblem, das die Überbrückung von drei Dokumentenströmen erfordert – einem internen, zwei externen –, die jeweils von einer anderen Organisation kontrolliert werden, die keinen Anreiz hat, ihre Ausgaben für die Lohnabrechnungssoftware zu standardisieren.
Die Papiererklärungen, die sich hartnäckig halten
Mitarbeitererklärungen sind digitalisierbar – SmartHR und freee haben das mit ihren fragebogenbasierten Oberflächen bewiesen. Aber die erklärbaren Informationen stammen von woanders. Ein Mitarbeiter, der die Versicherungsbeitragsabzugserklärung ausfüllt, kennt seine Beitragshöhen nicht auswendig. Er überträgt Zahlen von den Versicherungsbescheinigungen, die per Post kamen. Der digitale Fragebogen verlagert die Übertragungslast von der Personalabteilung auf den Mitarbeiter, beseitigt die Übertragung jedoch nicht.
Die Erklärung zum Unterhaltsabzug (扶養控除等申告書) verdeutlicht eine tiefere Papierabhängigkeit. Dieses Formular verlangt vom Mitarbeiter, für jeden Unterhaltsberechtigten Name, My Number, Geburtsdatum, Verhältnis zum Mitarbeiter und das geschätzte Jahreseinkommen anzugeben. Bei nicht in Japan ansässigen Unterhaltsberechtigten – häufig bei ausländischen Mitarbeitern, die Familien im Ausland unterstützen – sind zudem ein Nachweis der Überweisung (送金関係書類) und ein Nachweis des Verwandtschaftsverhältnisses (親族関係書類) erforderlich. Diese Belege kommen als Banküberweisungsbelege, Auszüge aus dem Familienregister und übersetzte Urkunden. Sie sind keine standardisierbaren Datenformate. Sie sind Nachweise, und Nachweise sind in Japans Verwaltungskultur standardmäßig Papier.
Die Nationale Steuerbehörde hat einen digitalen Weg geschaffen. Die Jahresendanpassungssoftware (年調ソフト), kostenlos von der NTA erhältlich, unterstützt den elektronischen Import von Abzugsbescheinigungen über das Myna-Portal (マイナポータル). Im Zuge der Steuerreform 2020 können Versicherungsunternehmen elektronische Abzugsbescheinigungen (電子的控除証明書) ausstellen, die Mitarbeiter über das Myna-Portal herunterladen und direkt in die NTA-Software importieren. Theoretisch schließt das den Kreislauf: Versicherer → Myna-Portal → NTA-Software → Berechnung.
In der Praxis ist der Kreislauf immer noch fragmentiert. Die Einführung elektronischer Abzugsbescheinigungen ist noch nicht abgeschlossen. Viele Versicherer versenden standardmäßig Papierpostkarten. Viele Mitarbeiter haben kein Myna-Portal-Konto eingerichtet – die Annahmequote der My-Number-Karte in Japan erreichte Ende 2024 nur etwa 74 % der Bevölkerung, und die Aktivierungsrate für das Myna-Portal-Konto ist noch niedriger. Am wichtigsten ist, dass der elektronische Importpfad der NTA nur innerhalb der eigenen Software der NTA funktioniert. Er bietet keine Schnittstelle zu SmartHR, freee, Yayoi Payroll (弥生給与) oder MoneyForward Cloud Payroll. Ein Mitarbeiter, der seine Versicherungsdaten über das Myna-Portal herunterlädt und sie dann einem Arbeitgeber übergibt, der SmartHR nutzt, hat die Daten von Papier in digital umgewandelt – und muss dann zusehen, wie sie manuell neu eingegeben werden, weil die Formate nicht kompatibel sind.
Die Papiererklärungen sind kein Technologieversagen. Sie sind ein strukturelles Artefakt eines Systems, in dem der Aussteller des Dokuments, der Empfänger des Dokuments und der Verarbeiter des Dokuments drei verschiedene Einheiten sind, die drei verschiedene Systeme verwenden. Keine noch so gut finanzierte einzelne Digitalisierungsinitiative kann alle drei Endpunkte gleichzeitig beheben.
Das Fließband der Versicherungsbescheinigungen: Digital am Ursprung, Papier am Ziel
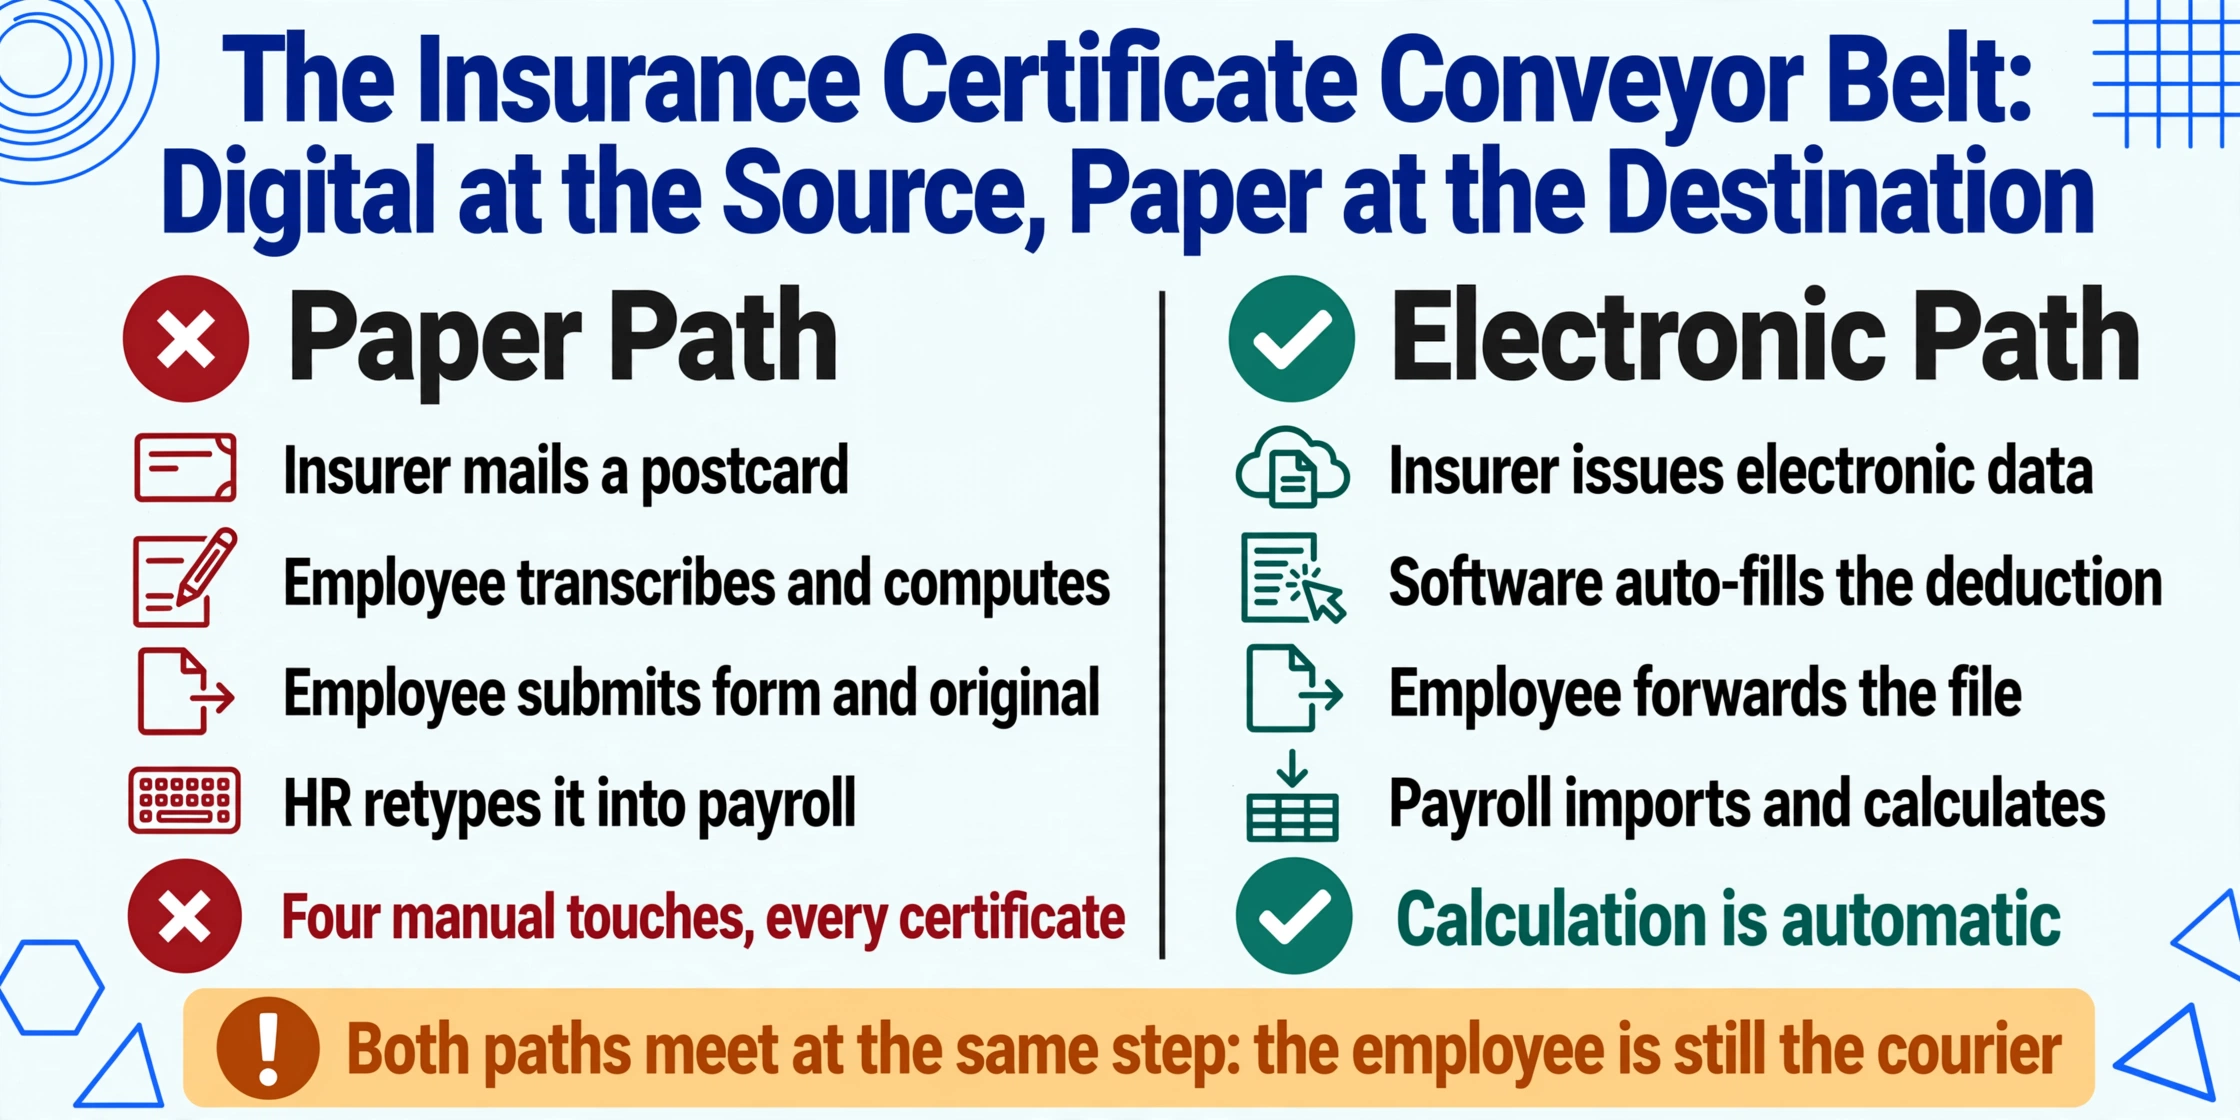
Eine Analyse von RSM Shiodome zur Digitalisierung der Jahresendanpassung aus dem Jahr 2024 zeigt die genaue Lücke auf: Im aktuellen Arbeitsablauf stellt eine Versicherungsgesellschaft eine physische Postkarte aus, die die Prämienzahlungen des Mitarbeiters belegt (Schritt 1). Der Mitarbeiter überträgt den Inhalt dieser Postkarte auf das Formular zur Erklärung des Versicherungsprämienabzugs und berechnet den Abzugsbetrag (Schritt 2). Der Mitarbeiter reicht das physische Formular und die Original-Postkarte bei seinem Arbeitgeber ein (Schritt 3). Der Arbeitgeber gibt diese Daten manuell in das Gehaltsabrechnungssystem ein, berechnet die Jahressteuer und gleicht ab (Schritt 4).
In der digitalisierten Version dieses Arbeitsablaufs stellt die Versicherungsgesellschaft elektronische Daten aus (Schritt 1). Der Mitarbeiter importiert diese Daten in eine Software für die Jahresendanpassung, die die Abzugsberechnung automatisch ausfüllt (Schritt 2). Der Mitarbeiter übermittelt die elektronischen Daten an den Arbeitgeber (Schritt 3). Der Arbeitgeber importiert die Daten in ein Gehaltsabrechnungssystem, das die Steuer automatisch berechnet (Schritt 4).
Der Engpass liegt zwischen den Schritten 1 und 3. Selbst wenn die Versicherungsgesellschaft eine elektronische Bescheinigung ausstellt, fungiert der Mitarbeiter weiterhin als Kurier – er empfängt die Daten und leitet sie an den Arbeitgeber weiter. Druckt der Mitarbeiter die PDF aus und reicht Papier ein, oder kann das Gehaltsabrechnungssystem des Arbeitgebers das vom Versicherer bereitgestellte elektronische Format nicht verarbeiten, bricht die digitale Kette ab und es bleibt bei der manuellen Eingabe.
Multiplizieren Sie dies mit der Anzahl der Versicherungsbeziehungen, die ein typischer japanischer Mitarbeiter unterhält. Allgemeine Lebensversicherung (一般生命保険料), persönliche Rentenversicherung (個人年金保険料) und Pflege-/Krankenversicherung (介護医療保険料) fallen jeweils unter separate Abzugskategorien mit unterschiedlichen Höchstgrenzen. Die Erdbebenversicherung hat ihre eigene Abzugsberechnung mit einer separaten Höchstgrenze. Ein einzelner Mitarbeiter könnte Bescheinigungen von Nippon Life (日本生命), Dai-ichi Life (第一生命), Meiji Yasuda (明治安田) und einem regionalen Erdbebenversicherer einreichen – jede Bescheinigung in einem leicht anderen Format, jede mit der Anforderung, dass ihr Prämienbetrag im richtigen Feld des Gehaltsabrechnungssystems landet.
Für ein Unternehmen mit 200 Mitarbeitern und durchschnittlich zwei Versicherungsbescheinigungen pro Mitarbeiter sind das 400 einzelne Bescheinigungen, die jeweils Prämienbeträge, Policennummern und Klassifizierungscodes enthalten, die korrekt übertragen werden müssen. Die Steuerberechnung dauert Sekunden pro Mitarbeiter. Die Datenerfassung dauert Wochen.
Die Frist am 31. Januar: Wie Zeitdruck manuelle Eingaben belohnt
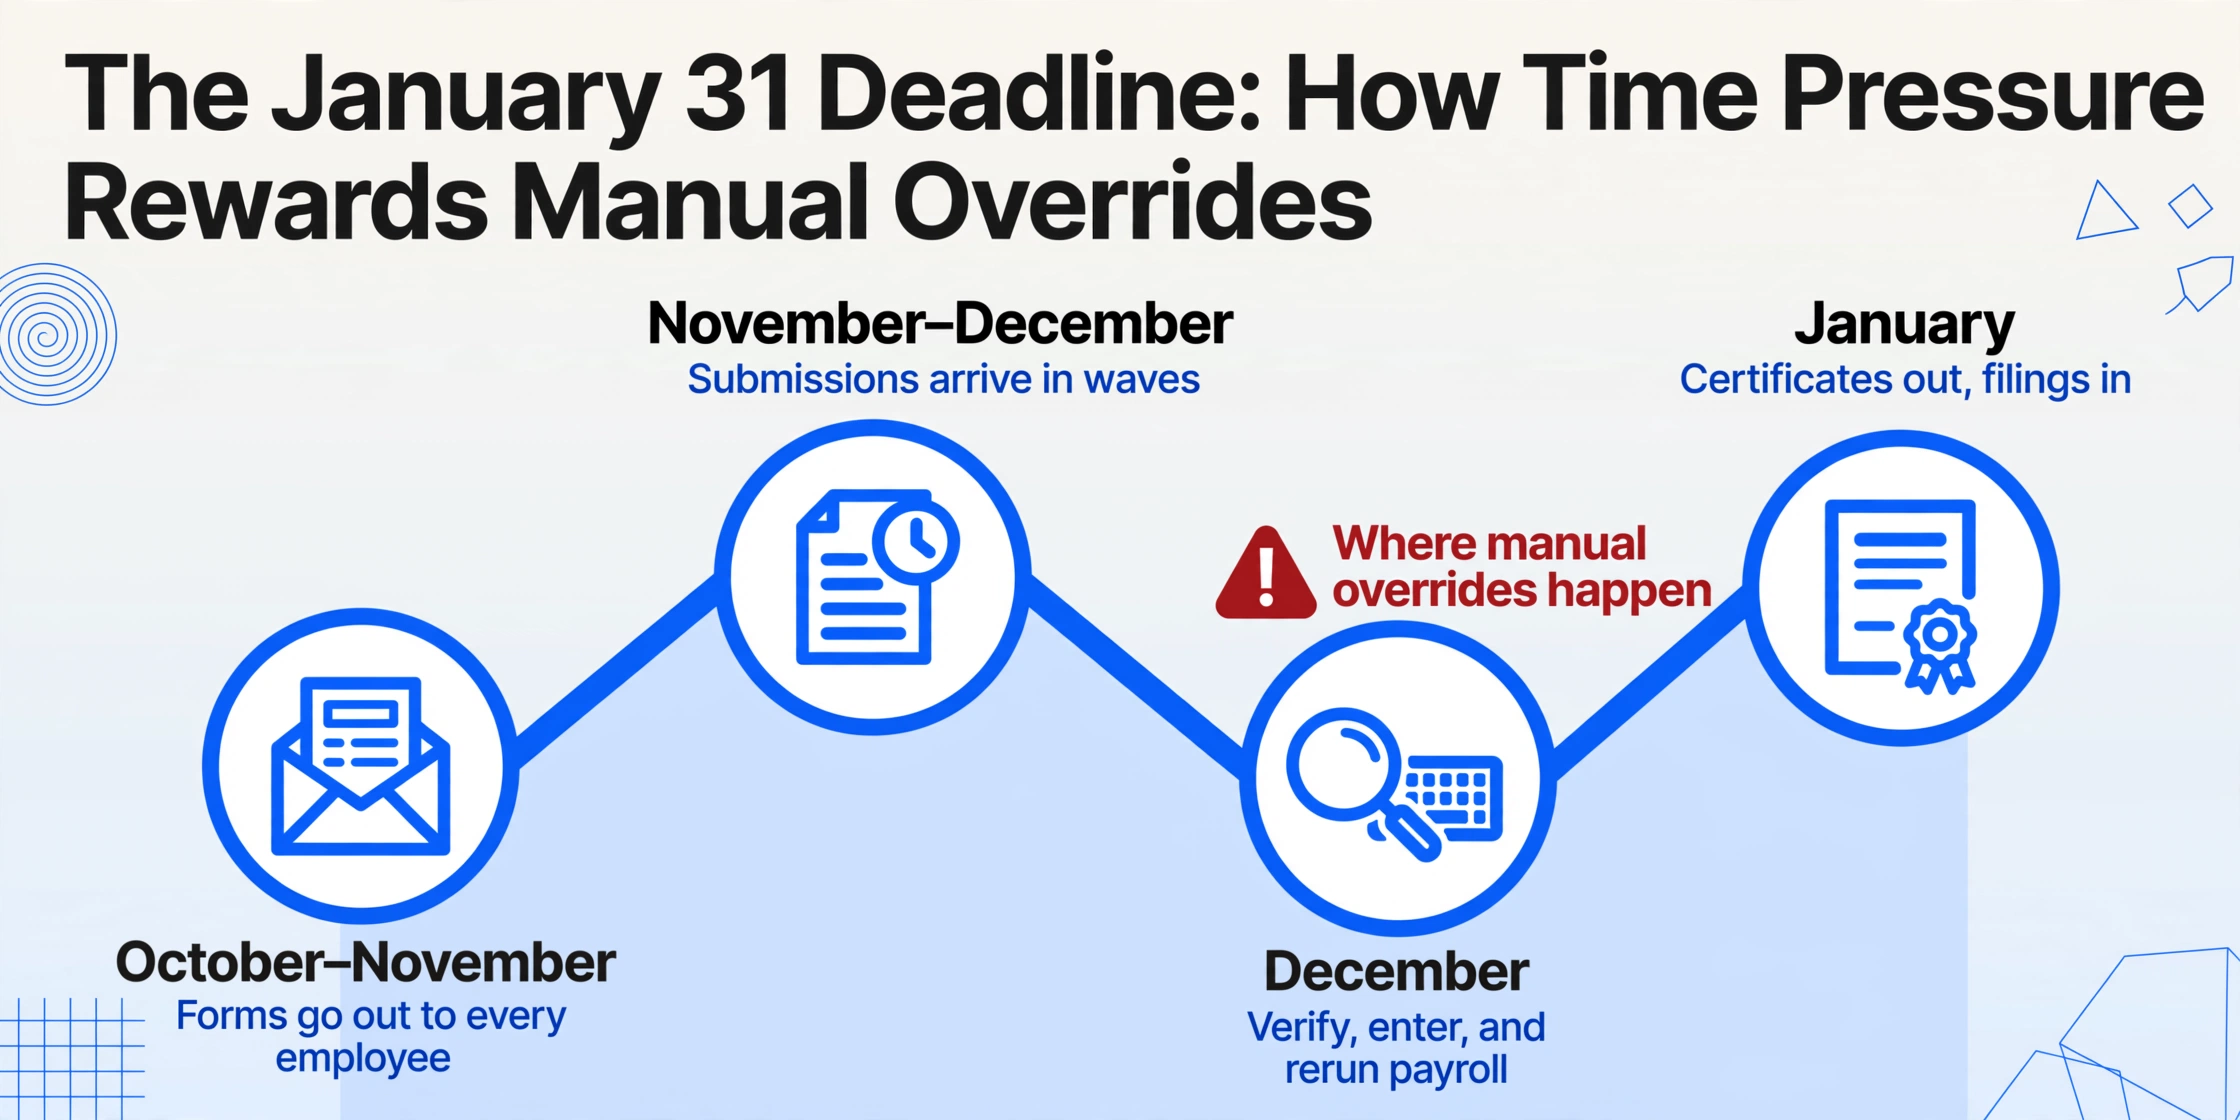
Gemäß Artikel 226 des Einkommensteuergesetzes müssen Arbeitgeber jedem Mitarbeiter bis zum 31. Januar des Folgejahres eine Lohnsteuerbescheinigung (源泉徴収票, Gensen Choshu-hyo) ausstellen. Die Jahresendanpassung selbst muss bis Ende Dezember abgeschlossen sein, damit etwaige Erstattungen oder zusätzliche Einbehalte in der Dezember-Gehaltsabrechnung erscheinen – dem letzten Lohnlauf des Kalenderjahres.
Dies erzeugt ein Verdichtungsmuster, das sich jedes Jahr in jedem Unternehmen identisch wiederholt:
Oktober–November: Die Personalabteilung verteilt Erklärungsformulare an die Mitarbeiter. Fristen werden intern gesetzt – in der Regel Mitte November bis Anfang Dezember.
November–Dezember: Mitarbeiter reichen ihre ausgefüllten Erklärungen zusammen mit Versicherungsbescheinigungen, Hypotheken-Saldenbestätigungen und Unterhaltsdokumenten ein. Die Einreichungen kommen in Wellen. Manche Mitarbeiter reichen am ersten Tag ein. Andere benötigen drei Erinnerungen. Bescheinigungen gehen verloren, werden gefunden, bei Versicherern erneut angefordert.
Dezember: Die Personalabteilung muss die eingereichten Daten jedes Mitarbeiters prüfen – die deklarierten Versicherungsprämien mit den Bescheinigungen abgleichen, die Anspruchsberechtigung für Unterhaltsberechtigte anhand der Einkommensgrenzen bestätigen, die Hypothekensalden verifizieren – und anschließend die geprüften Daten in das Gehaltsabrechnungssystem eingeben, die Jahresendberechnung durchführen und die Dezember-Gehaltsabrechnung inklusive Anpassung verarbeiten.
Januar: Ausstellung der Lohnsteuerbescheinigungen an alle Mitarbeiter. Einreichung der Lohnsteuer-Zusammenfassung (法定調書合計表) beim Finanzamt. Übermittlung der Gemeindesteuererklärungen für jeden Mitarbeiter an die jeweiligen Gemeinden.
Der gesamte Zyklus dauert etwa 10–12 Wochen. Das Dateneingabefenster – der Zeitraum zwischen dem Erhalt der Bescheinigungen und der Notwendigkeit, die Dezember-Gehaltsabrechnung zu berechnen – ist enger, oft nur 3–4 Wochen.
Wenn die Frist näher rückt und noch 50 Versicherungsbescheinigungen von Mitarbeitern auf Eingabe warten, ist der schnellste Weg der manuelle: PDF öffnen, Zahl ablesen, eintippen. Wenn eine Bescheinigung als Foto einer Postkarte vom Handy eines Mitarbeiters eintrifft, gibt es keinen Batch-Import-Pfad – nur Transkription. Wenn zwei HR-Mitarbeiter 200 Mitarbeiter in drei Wochen bearbeiten müssen, drängt die kurzfristige Anreizstruktur zu dem Verhalten, das langfristig die meiste Arbeit verursacht: manuelle Dateneingabe, jährlich wiederholt.
Die Frist verursacht keine manuelle Dateneingabe. Sie belohnt sie strukturell. Jedes Jahr stehen HR-Teams vor demselben Abwägungskonflikt: Zeit in die Entwicklung eines effizienteren Workflows für die diesjährigen Formate investieren – oder einfach eintippen und die Frist einhalten. Der Compliance-Druck – Verspätungszuschläge beginnen bei 15 % bei selbst gemeldeter Verspätung, 20 % bei vom Finanzamt eingeleiteten Korrekturen, mit Betrugsstrafen von bis zu 35–40 % – verstärkt den Instinkt, es fertigzubekommen, statt es effizient zu machen. Die richtige langfristige Entscheidung ist selten die richtige Dezember-Entscheidung.
Die Deadline-Feedbackschleife: Zeitdruck → manuelle Eingabe ist dieses Jahr am schnellsten → es wird keine Infrastruktur für nächstes Jahr aufgebaut → nächsten Dezember ist die manuelle Eingabe wieder der schnellste Weg. Um diese Schleife zu durchbrechen, braucht es eine Lösung, die schon bei der ersten Nutzung schneller ist als die manuelle Eingabe — nicht erst nach Einrichtung und Schulung.
Wo es schlimmer wird: Ausländische Tochtergesellschaften und der Sprach-Multiplikator
Für ausländische Tochtergesellschaften (外資系, gaishikei), die in Japan Niederlassungen betreiben, bringt derselbe Prozess eine zusätzliche operative Belastung mit sich.
Die Formulare sind vollständig auf Japanisch. Die Versicherungsbescheinigungen von Nippon Life, Dai-ichi Life, Meiji Yasuda und anderen inländischen Versicherern sind japanischsprachige Dokumente. Die Jahresendanpassungssoftware der NTA ist standardmäßig auf Japanisch eingestellt. Die meisten Lohnabrechnungsplattformen — selbst relativ internationalisierte — präsentieren ihre Schnittstellen für die Jahresendanpassung nur auf Japanisch.
Das HR-Team einer typischen ausländischen Tochtergesellschaft besteht aus einem zweisprachigen HR-Manager und mehreren japanischsprachigen Lohnbuchhaltern. Der zweisprachige Manager ist die einzige Brücke zwischen den japanischsprachigen Quelldaten und der englischsprachigen Ausgabe, die die globale Zentrale benötigt. Wenn der regionale HR-Leiter in Singapur oder das globale Vergütungsteam in New York die jährliche Vergütungsübersicht anfordert — auf Englisch, in Excel, mit Spalten wie „Bruttogehalt", „Einbehaltene Einkommensteuer" und „Sozialversicherungsbeiträge" — muss jeder Datenpunkt, den das Lohnsystem auf Japanisch exportiert, manuell übersetzt werden.
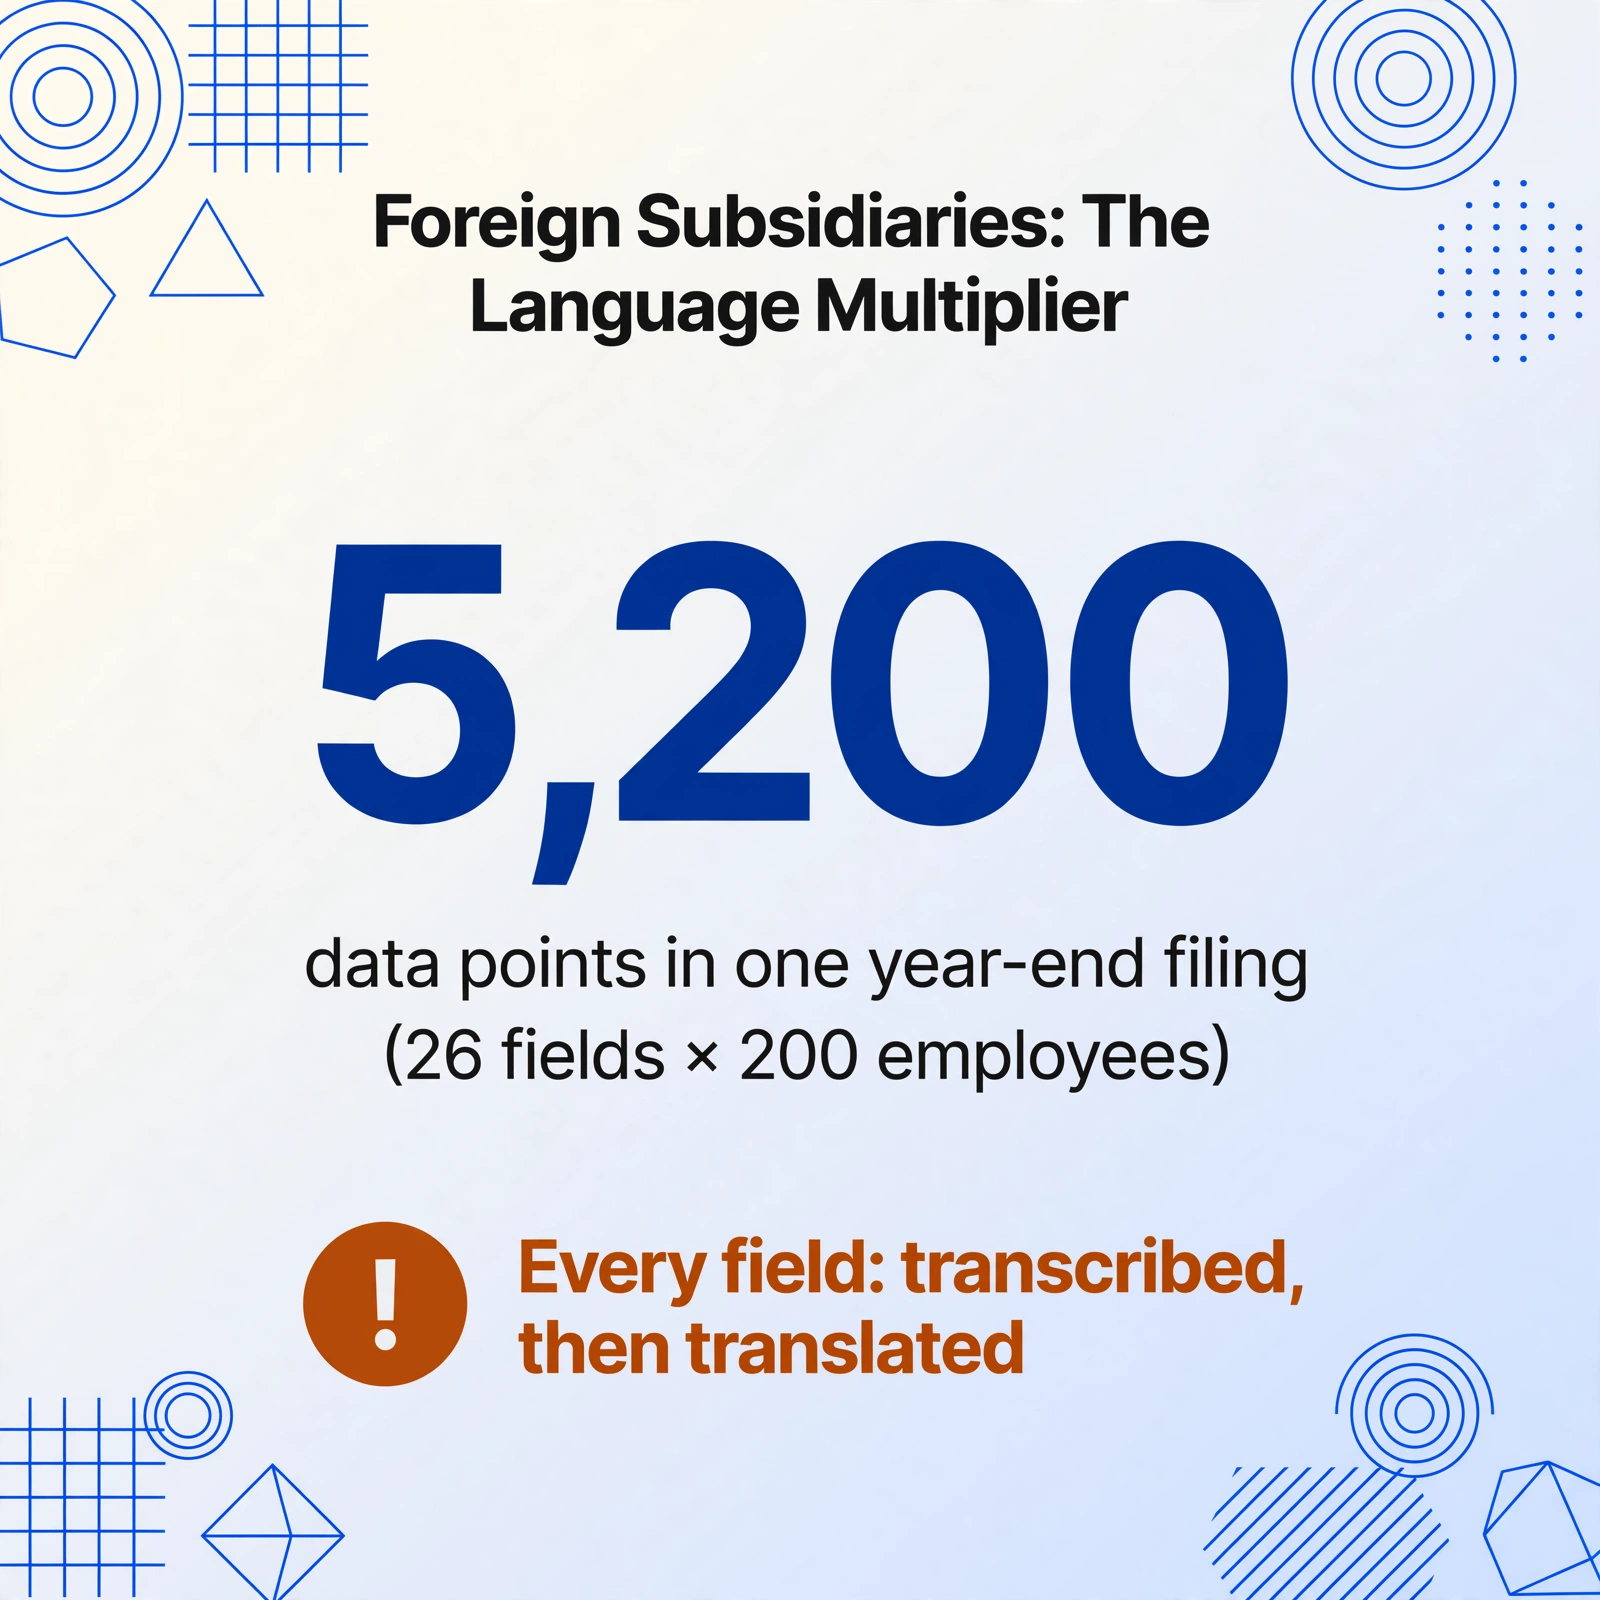
Diese Sprachschicht verstärkt jede andere manuelle Belastung. Eine Lohnsteuerbescheinigung (源泉徴収票) enthält 26 definierte Felder. Bei 200 Mitarbeitern sind das 5.200 Datenpunkte. Wenn jedes Feld sowohl Transkription als auch Übersetzung erfordert — 支払金額 zu „Bruttogehalt", 源泉徴収税額 zu „Einbehaltene Einkommensteuer", 社会保険料等の金額 zu „Sozialversicherungsbeiträge", 給与所得控除後の金額 zu „Einkommen nach gesetzlichem Abzug" — steigt die Verarbeitungszeit pro Bescheinigung sprunghaft an, weil die Person, die dies erledigt, sowohl die japanische Steuerterminologie als auch das englische Berichtsformat verstehen muss, das der Empfänger benötigt.
Es gibt auch eine Lücke bei der Vertrautheit mit den Formaten. Ein japanischer Lohnbuchhalter, der seit zehn Jahren Jahresendabstimmungen bearbeitet, kann einen Versicherungsnachweis überfliegen und sofort erkennen, welcher Code in welches Feld gehört. Ein neu eingestellter HR-Koordinator bei einer ausländischen Tochtergesellschaft, der seinen ersten Jahresendabstimmungszyklus (年末調整) bearbeitet, steht vor einer steilen Lernkurve, zusätzlich zur manuellen Dateneingabe. Die Formulare erklären sich nicht von selbst. Der offizielle Leitfaden der NTA und der englischsprachige Leitfaden zur Einkommensteuer decken die Grundlagen ab, gehen aber nicht auf die feldgenaue Zuordnung ein, die für die Lohnbuchhaltung erforderlich ist.
Wie in der Kostenanalyse der manuellen Jahresendabstimmung untersucht, belaufen sich die Arbeitskosten pro Bescheinigung für ein inländisches japanisches Unternehmen auf etwa ¥1.167. Bei einer ausländischen Tochtergesellschaft erhöht der Übersetzungsschritt die Zeit pro Bescheinigung um etwa 30–40 %, wodurch die vollständig belasteten Verarbeitungskosten deutlich über ¥1.500 pro Bescheinigung steigen. Die Sprachbarriere ist kein separates Problem von der manuellen Dateneingabe. Sie ist ein Multiplikator, der auf jede bestehende Ineffizienz im Prozess angewendet wird.
Was die Gleichung tatsächlich verändert
Der oben beschriebene strukturelle Knoten — drei Dokumentquellen, papierbasierte Standardzertifizierung, komprimierte Frist, Sprachbarriere — wird nicht durch eine einzelne regulatorische Änderung oder ein Software-Update gelöst. Die Dokumentaussteller (Versicherer, Banken), die Dokumentempfänger (Mitarbeiter) und die Dokumentverarbeiter (HR-/Lohnbuchhaltungsteams) arbeiten mit unterschiedlichen Systemen und unterschiedlichen Anreizen. Eine koordinierte Reform über alle drei hinweg ist in absehbarer Zeit unwahrscheinlich.
Was sich ändern kann, ist die Schnittstelle zwischen dem Papierdokument und dem Lohnsystem. Wenn die Versicherungsbescheinigung, die Angehörigenerklärung oder die Hypothekenbestätigung fotografiert oder gescannt und ihre Daten direkt in ein strukturiertes Format extrahiert werden können — ohne dass ein Mensch jedes Feld liest und tippt — schrumpft der Engpass auf die eine Variable, die das HR-Team kontrolliert: den Upload-Button.
Das ist es, was die Spaltennamensextraktion tut. Anstatt Felder auf einer Vorlage zu markieren (der Ansatz traditioneller OCR-Tools, der scheitert, wenn jeder Versicherer seine Bescheinigungen anders formatiert), geben Sie die gewünschten Spaltenüberschriften ein — z. B. “Mitarbeitername,” “Lebensversicherungsprämie (一般生命保険料),” “Private Rentenversicherungsprämie (個人年金保険料)” — und die KI liest jedes Dokument, um diese Werte zu finden, indem sie versteht, was sie bedeuten, nicht wo sie auf der Seite stehen. Dieselben Spaltendefinitionen funktionieren über Postkarten, gedruckte PDFs, E-Mail-Scans und Handyfotos hinweg, weil die Extraktion semantisch und nicht koordinatenbasiert ist.
In Kombination mit der Stapelverarbeitung — dem gleichzeitigen Hochladen mehrerer Dokumente und dem Erhalt einer einzigen zusammengeführten Ausgabedatei, eine Zeile pro Dokument — verlagert sich der Arbeitsablauf vom einzelnen Öffnen jeder Bescheinigung zur Verarbeitung aller Bescheinigungen in einem Vorgang. Der Ansatz zur Einzelbescheinigungsextraktion eliminiert die manuelle Dateneingabe pro Dokument. Der Stapelansatz eliminiert das wiederholte Öffnen und Schließen von 400 Dateien.
Dateien werden sicher verarbeitet und nicht gespeichert.
Nichts davon beseitigt die regulatorische Komplexität. Artikel 190 gilt weiterhin. Die Frist zum 31. Januar gilt weiterhin. Die drei Dokumentquellen arbeiten weiterhin unabhängig voneinander. Was sich ändert, ist, dass die Personalabteilung nicht länger die Transkriptionsebene zwischen ihnen darstellt. Die Daten gelangen direkt vom Dokument in die Tabelle, und die Mitarbeiter, die zuvor 67 Stunden damit verbracht haben, Versicherungsprämien in Lohnfelder einzutippen, können diese Stunden nun für die Prüfung, die Kommunikation mit den Mitarbeitern und die Compliance-Arbeit aufwenden, die tatsächlich menschliches Urteilsvermögen erfordert.
Häufig gestellte Fragen
Kann die Lohnabrechnungssoftware die Jahresendanpassung bereits digital durchführen?
Teilweise. SmartHR, freee HR & Payroll (freee人事労務) und MoneyForward Cloud Payroll können die Steueranpassung berechnen, sobald alle Daten im System sind, und die erforderlichen Formulare erstellen. Aber die Dateneingabe — das Übertragen der Zahlen von Versicherungsbescheinigungen und Unterhaltserklärungen in das System — bleibt für die meisten Unternehmen manuell, da diese Dokumente außerhalb der Lohnabrechnungssoftware entstehen. Die Lohnplattform kann mit den Daten rechnen, die sie hat. Sie kann keine Daten extrahieren, die sie nicht erhalten hat.
Stellt die NTA nicht kostenlose Software für die Jahresendanpassung bereit?
Ja. Die Software für die Jahresendanpassung (年調ソフト) der NTA ist kostenlos und unterstützt den elektronischen Import von Abzugsbescheinigungen über das Myna-Portal. Sie setzt jedoch voraus, dass Mitarbeiter über Myna-Portal-Konten verfügen und Versicherer elektronische Abzugsbescheinigungen ausstellen – beides ist noch nicht vollständig verbreitet. Stand 2025 sind Papierbescheinigungen nach wie vor der vorherrschende Kanal für Versicherungsprämienbelege. Zudem ist der elektronische Importpfad der NTA-Software nicht mit Drittanbieter-Lohnabrechnungsplattformen verbunden.
Wie viel manuelle Arbeit verursacht die Jahresendanpassung tatsächlich?
Ein vollständiger Verarbeitungszyklus pro Mitarbeiter – Sammeln der Bescheinigungen, Abgleichen der deklarierten Beträge mit den Quelldokumenten, Eingabe der Daten in das Lohnsystem und Gegenprüfung – dauert bei einem einfachen Fall etwa 20 Minuten. Bei 200 Mitarbeitern entspricht das rund 67 Stunden Personalaufwand: fast zwei volle Arbeitswochen einer einzelnen Person. Mitarbeiter mit mehreren Versicherungspolicen, Hypothekenabzügen, im Ausland lebenden Angehörigen oder einem Jobwechsel im Laufe des Jahres benötigen zusätzliche Prüfzeit. Die Kostenanalyse pro Bescheinigung schlüsselt dies detailliert mit japanischen HR-Gehaltsdaten auf.
Kann KI-Extraktion japanischsprachige Steuerdokumente zuverlässig verarbeiten?
Ja. Moderne Vision-Language-Modelle sind mehrsprachig. Sie erkennen japanische Schriftzeichen (Kanji, Hiragana, Katakana), gemischte horizontale/vertikale Layouts, die in japanischen Formularen üblich sind, sowie länderspezifische Zahlenformate (¥1.234.567 mit Punkten als Tausendertrennzeichen). Die Extraktionsgenauigkeit bei gedrucktem japanischem Text in strukturierten Dokumenten ist mit Englisch vergleichbar. Die Herausforderung liegt nicht in der Spracherkennung – sondern in der Variabilität der Dokumentformate (Postkarte vs. PDF vs. Foto vs. Scan), die templatebasierte Extraktion scheitern lässt. Genau deshalb funktioniert semantische Extraktion über alle Formate hinweg.
Wird der jährliche Steuerabgleich in Japan jemals vollständig digitalisiert?
Nicht in absehbarer Zeit. Die Drei-Parteien-Struktur (Versicherer → Arbeitnehmer → Arbeitgeber) bedeutet, dass eine vollständige Digitalisierung koordinierte Maßnahmen von Versicherungsgesellschaften, Regierungsbehörden, Lohnabrechnungssoftware-Anbietern und dem individuellen Verhalten der Arbeitnehmer erfordert. Die Steuerreform von 2020, die elektronische Abzugsbescheinigungen ermöglichte, war ein echter Fortschritt, aber die Einführung bleibt unvollständig. Der praktischere Ansatz ist zu akzeptieren, dass Papier- und PDF-Dokumente bestehen bleiben, und die Lücke auf der Extraktionsebene zu überbrücken — an dem Punkt, an dem Dokumente auf das Lohnabrechnungssystem treffen — anstatt darauf zu warten, dass alle drei Parteien gleichzeitig standardisieren.
Ein Januar genügt, um es zu wissen
Die strukturellen Kräfte, die den jährlichen Steuerabgleich manuell halten — Datenerfassung aus drei Quellen, papierbasierte Zertifizierung, komprimierte Verarbeitungsfenster, Sprachbarrieren für ausländische Tochtergesellschaften — werden sich nicht von selbst auflösen. Sie sind Merkmale der regulatorischen Architektur, keine Fehler, die auf einen Software-Patch warten. Artikel 190 des Einkommensteuergesetzes ist seit Jahrzehnten in Kraft. Der Übergang der Versicherungsbranche zu elektronischen Bescheinigungen wird nach ihrem eigenen Zeitplan erfolgen, nicht nach dem Zeitplan der Personalabteilung. Die Frist zum 31. Januar wird jedes Jahr wiederkehren.
Was sich ändert, ist, ob die Daten über eine Tastatur oder durch Extraktion in Ihr Lohnabrechnungssystem gelangen. Ein Jahr, in dem Sie Ihren tatsächlichen jährlichen Steuerabgleichszyklus durch Extraktion laufen lassen — mit den Bescheinigungen Ihrer eigenen Mitarbeiter, Ihren eigenen Spaltendefinitionen, Ihren eigenen Berichtsanforderungen — ist der einzige Test, der zählt. Probieren Sie es dieses Jahr an einer Beispielcharge aus, vor dem November-Ansturm. Die Antwort darauf, ob ein Januar mit 67 Stunden zu einem Januar mit 4 Stunden wird, liegt nicht in der Fallstudie eines anderen.