Ajuste Anual de Imposto no Japão:
Por que a entrada de dados ainda é feita manualmente
O mercado japonês de software de folha de pagamento inclui algumas das plataformas de RH mais sofisticadas da Ásia. SmartHR — a maior plataforma de RH em nuvem do Japão, com cerca de 60.000 clientes corporativos — digitaliza o questionário do funcionário, gera certificados de retenção e envia relatórios eletronicamente. freee HR & Payroll (freee人事労務) atende aproximadamente 380.000 entidades empresariais. Yayoi Payroll (弥生給与) realiza cálculos de folha de pagamento há décadas. Entre elas, essas plataformas podem lidar com a aritmética do ajuste anual de imposto (年末調整, Nenmatsu Chosei) até o último iene — aplicando as tabelas de retenção atualizadas anualmente pela Agência Nacional de Impostos, calculando as contribuições de seguro social em dois sistemas paralelos de seguro e reconciliando doze meses de retenção com a obrigação fiscal real de cada funcionário. E então um funcionário entrega ao RH um cartão-postal de papel da sua seguradora de vida, e a lacuna estrutural entre o que o software de folha de pagamento faz e o que o processo exige se torna impossível de ignorar.
Principais Conclusões
- Sessenta e sete horas — é o que uma empresa de 200 funcionários perde todo mês de dezembro digitando prêmios de seguro de cartões-postais de papel nos campos da folha de pagamento, não porque o cálculo é difícil (o software de folha de pagamento do Japão faz isso até o último iene), mas porque o software nunca foi criado para ler documentos que ele não gerou.
- O Myna Portal do Japão (o portal nacional de identidade digital) foi projetado para receber certificados de seguro eletrônicos — mas os dados encontram uma barreira onde o formato de exportação do portal não se conecta a nada, então os funcionários baixam dados digitais que o RH ainda precisa redigitar no SmartHR ou freee manualmente.
- ImageToTable.ai lê certificados de seguro pelo significado, não pela posição — um único upload em lote processa todos os 400 documentos em formatos mistos em uma única planilha, substituindo 67 horas de digitação manual por verificação.
O Problema que o Software de Folha de Pagamento Não Foi Criado para Resolver
As plataformas de folha de pagamento no Japão são genuinamente excelentes em cálculos. Elas aplicam as tabelas progressivas de retenção de imposto de renda da NTA — alíquotas que variam de 5% sobre os primeiros ¥1,95 milhão de renda tributável a 45% sobre valores acima de ¥40 milhões — consideram a dedução de renda do trabalho (給与所得控除) que segue uma fórmula progressiva legal, calculam os prêmios de seguro social às taxas prefeiturais vigentes e reconciliam o imposto total já retido durante o ano com a obrigação anual final. Quando dezembro chega, o sistema conhece o salário acumulado no ano de cada funcionário, bônus, horas extras, imposto retido e contribuições previdenciárias até o último iene.
O problema não é o resultado. É a lacuna entre onde os dados brutos se originam e onde o sistema de folha de pagamento espera que eles cheguem.
O ajuste anual do imposto de renda sob o Artigo 190 da Lei do Imposto de Renda do Japão (所得税法第190条) exige dados de três fontes independentes, das quais apenas uma reside dentro da plataforma de folha de pagamento:
Fonte 1 — Registros de folha de pagamento. Salário mensal, bônus, subsídios, pagamentos de horas extras, imposto retido na fonte e prêmios de seguro social deduzidos. Esses dados já são digitais. O sistema de folha de pagamento os possui.
Fonte 2 — Declarações do funcionário. A Declaração de Dedução por Dependente (扶養控除等(異動)申告書) lista cada dependente: renda estimada do cônjuge, idades e situação de estudante dos filhos, arranjos de moradia dos pais idosos. A Declaração de Dedução de Prêmios de Seguro (保険料控除申告書) declara prêmios de seguro de vida pagos, prêmios de seguro contra terremotos e seguro social pago fora do sistema do empregador. A Declaração de Dedução Básica (基礎控除申告書) estima a renda anual total do funcionário. Nenhuma dessas informações existe no sistema de folha de pagamento antes de o funcionário fornecê-las.
Fonte 3 — Certificados de dedução de terceiros (控除証明書). As seguradoras emitem certificados de dedução de prêmios de seguro (保険料控除証明書). Os bancos emitem certificados de saldo de hipoteca (住宅借入金等特別控除証明書) para o crédito fiscal de empréstimo habitacional. Cada certificado contém valores específicos em ienes, números de apólice, datas de contrato e códigos de classificação do tipo de seguro que controlam qual fórmula de dedução se aplica. Esses documentos são emitidos por organizações externas. O sistema de folha de pagamento não pode gerá-los, não pode prevê-los e — criticamente — não pode lê-los.
O software de folha de pagamento automatiza completamente a Fonte 1. Para a Fonte 2, plataformas como SmartHR e freee HR & Payroll criaram portais de autoatendimento para funcionários, onde eles preenchem questionários digitais que alimentam diretamente o mecanismo de cálculo. Isso é um progresso genuíno — elimina o formulário de declaração em papel para os funcionários cujas empresas usam essas plataformas.
Mas a Fonte 3 permanece fora do ciclo fechado. Os certificados de seguro ainda são emitidos por seguradoras, não por fornecedores de software de folha de pagamento. E quando esses certificados chegam como cartões-postais de papel ou PDFs impressos pelo funcionário, alguém precisa ler os números e digitá-los. A plataforma de folha de pagamento mais sofisticada do mercado não consegue extrair dados de um documento que não gerou.
O insight estrutural: O ajuste de fim de ano não é um problema de processamento de dados que um único software pode resolver. É um problema de coleta de dados que exige a ponte entre três fluxos documentais — um interno, dois externos — cada um controlado por uma organização diferente, sem incentivo para padronizar a saída para consumo por softwares de folha de pagamento.
As Declarações em Papel que se Recusam a Morrer
As declarações de funcionários são digitalizáveis — a SmartHR e a freee já provaram isso com suas interfaces baseadas em questionários. Mas as informações declaráveis se originam em outro lugar. Um funcionário preenchendo a Declaração de Dedução de Prêmio de Seguro não sabe os valores dos prêmios de memória. Eles estão copiando números dos certificados de seguro que chegaram pelo correio. O questionário digital transfere o ônus da transcrição do RH para o funcionário, mas não elimina a transcrição.
A Declaração de Dedução por Dependente (扶養控除等申告書) ilustra uma dependência mais profunda do papel. Este formulário exige que o funcionário declare o nome de cada dependente, o My Number, a data de nascimento, o parentesco com o funcionário e a renda total estimada para o ano. Para dependentes não residentes — comum entre funcionários estrangeiros que sustentam familiares no exterior — o formulário também exige comprovante de remessa (送金関係書類) e comprovante de vínculo familiar (親族関係書類). Esses documentos comprobatórios chegam como recibos de transferência bancária, extratos de registro familiar e certificados traduzidos. Eles não são formatos de dados padronizáveis. São provas, e a prova na cultura administrativa do Japão tem como padrão o papel.
A Agência Tributária Nacional construiu um caminho digital. O Software de Ajuste de Fim de Ano (年調ソフト), disponível gratuitamente pela NTA, suporta a importação eletrônica de certificados de dedução via Myna Portal (マイナポータル). Sob a reforma tributária de 2020, as seguradoras podem emitir certificados eletrônicos de dedução (電子的控除証明書) que os funcionários baixam pelo Myna Portal e importam diretamente no software da NTA. Em princípio, isso fecha o ciclo: seguradora → Myna Portal → software da NTA → cálculo.
Na prática, o ciclo ainda é fragmentado. A adoção de certificados eletrônicos de dedução permanece incompleta. Muitas seguradoras ainda enviam cartões-postais em papel. Muitos funcionários não configuraram contas no Myna Portal — a adoção do cartão My Number no Japão atingiu apenas aproximadamente 74% da população no final de 2024, e a taxa de ativação de contas no Myna Portal é ainda menor. Mais importante, o caminho de importação eletrônica da NTA funciona apenas dentro do próprio software da NTA. Ele não faz ponte com SmartHR, freee, Yayoi Payroll (弥生給与) ou MoneyForward Cloud Payroll. Um funcionário que baixa seus dados de seguro pelo Myna Portal e os envia a um empregador que usa SmartHR moveu os dados do papel para o digital — e então os vê sendo redigitados manualmente porque os formatos não se conectam.
As declarações em papel não são uma falha de tecnologia. São um artefato estrutural de um sistema onde o emissor do documento, o receptor do documento e o processador do documento são três entidades diferentes usando três sistemas diferentes. Nenhum esforço de digitalização isolado — por mais bem financiado que seja — consegue corrigir os três pontos finais simultaneamente.
A Esteira de Certificados de Seguro: Digital na Origem, Papel no Destino
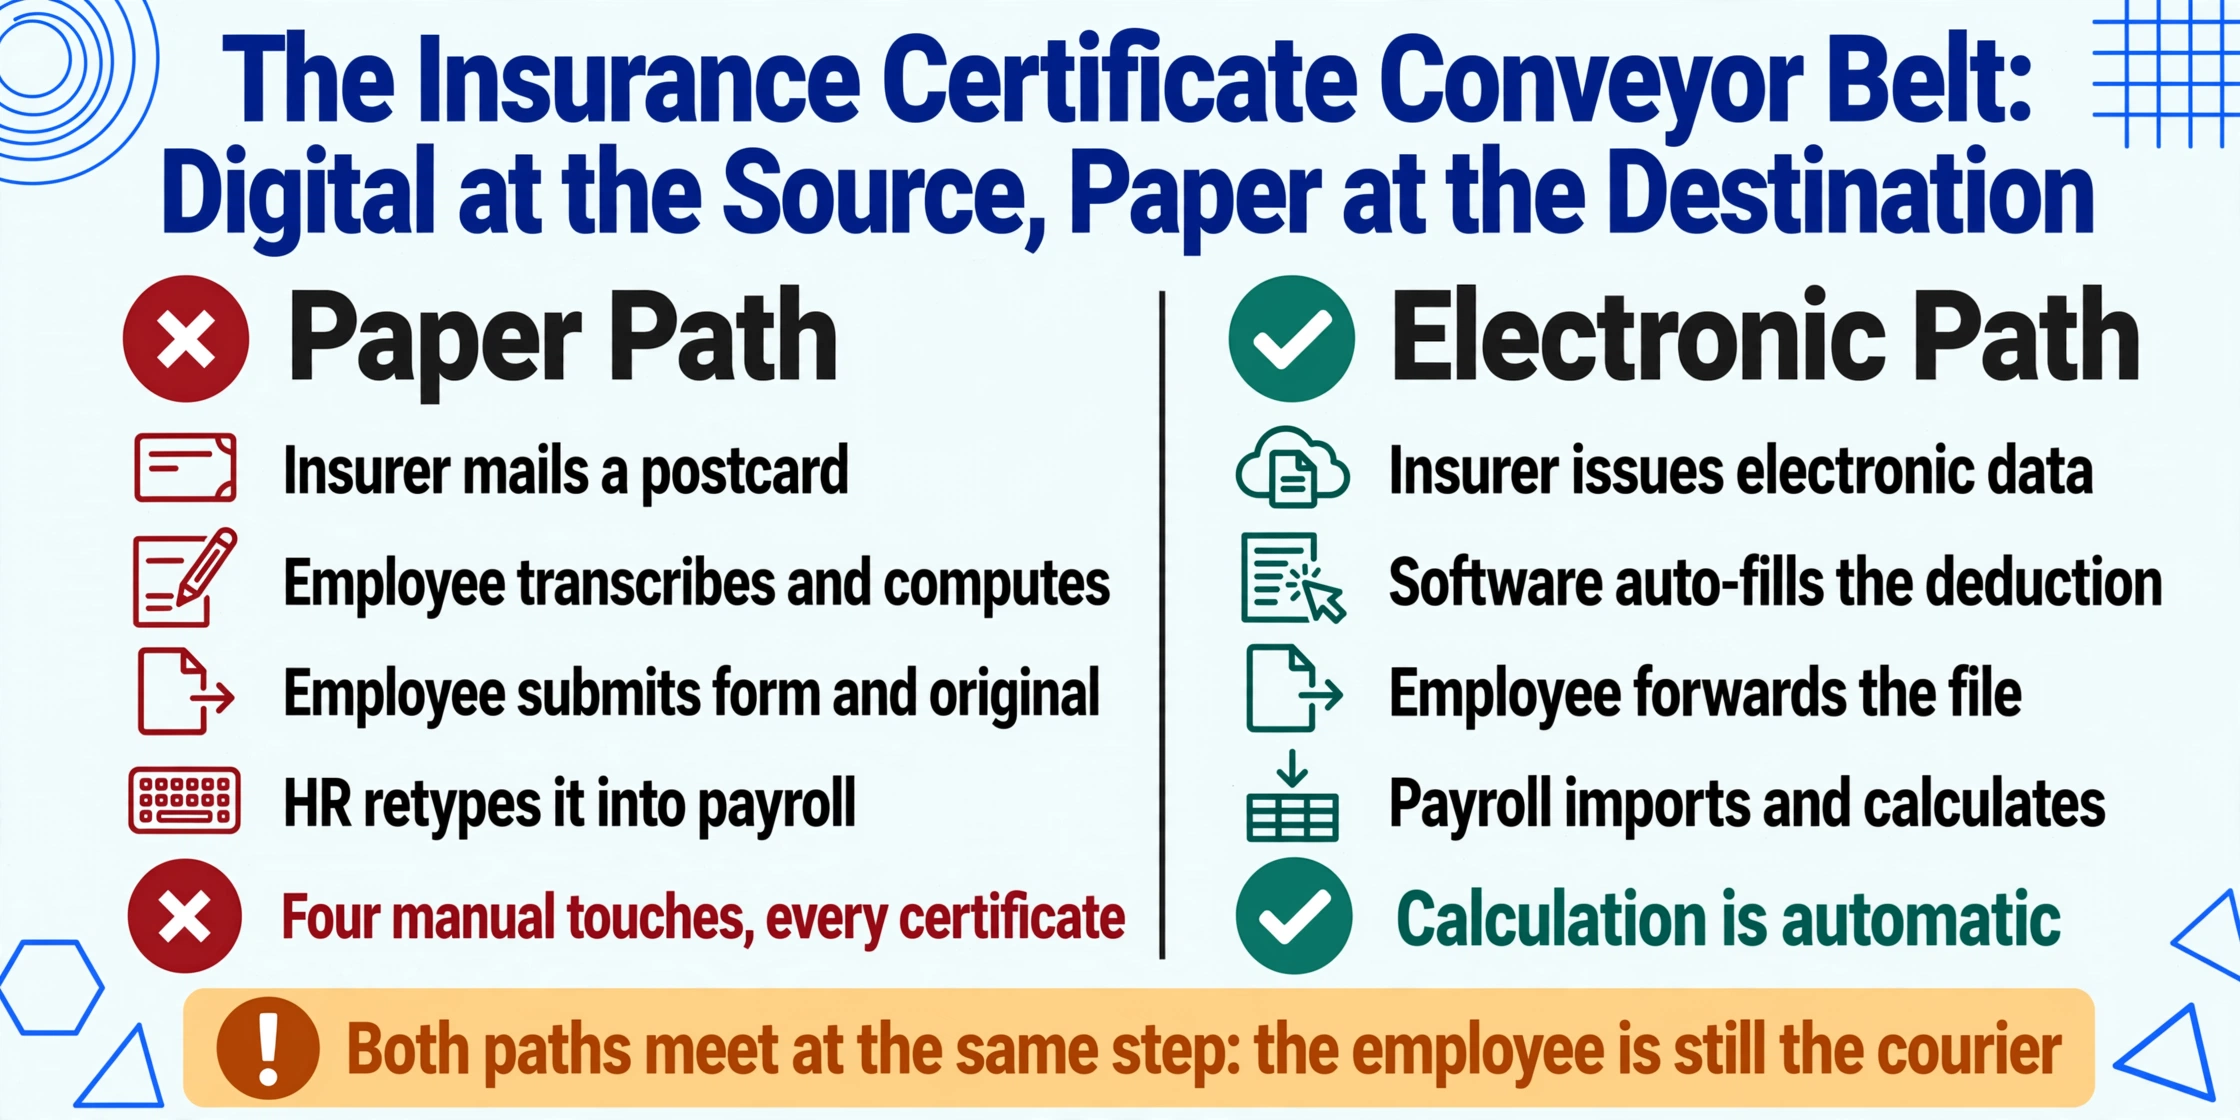
Uma análise de 2024 da RSM Shiodome sobre a digitalização do ajuste de fim de ano mapeia a lacuna exata: no fluxo de trabalho atual, uma seguradora emite um cartão-postal físico comprovando os pagamentos de prêmio do funcionário (Etapa 1). O funcionário transcreve o conteúdo desse cartão-postal no Formulário de Declaração de Dedução de Prêmio de Seguro e calcula o valor da dedução (Etapa 2). O funcionário envia o formulário físico e o cartão-postal original ao empregador (Etapa 3). O empregador insere manualmente esses dados no sistema de folha de pagamento, calcula o imposto anual e concilia (Etapa 4).
Na versão digitalizada desse fluxo de trabalho, a seguradora emite dados eletrônicos (Etapa 1). O funcionário importa esses dados para o software de ajuste de fim de ano, que preenche automaticamente o cálculo da dedução (Etapa 2). O funcionário envia os dados eletrônicos ao empregador (Etapa 3). O empregador importa os dados para um sistema de folha de pagamento que calcula o imposto automaticamente (Etapa 4).
O gargalo está entre as Etapas 1 e 3. Mesmo quando a seguradora emite um certificado eletrônico, o funcionário ainda atua como mensageiro — recebendo os dados e depois os encaminhando ao empregador. Se o funcionário imprime o PDF e envia em papel, ou se o sistema de folha de pagamento do empregador não aceitar o formato eletrônico fornecido pela seguradora, a cadeia digital se rompe e volta à entrada manual.
Multiplique isso pelo número de relações de seguro que um funcionário japonês típico mantém. Seguro de vida geral (一般生命保険料), seguro de pensão pessoal (個人年金保険料) e seguro de enfermagem/médico (介護医療保険料) se enquadram em categorias de dedução separadas, com limites diferentes. O seguro contra terremoto tem seu próprio cálculo de dedução, com um limite separado. Um único funcionário pode enviar certificados da Nippon Life (日本生命), Dai-ichi Life (第一生命), Meiji Yasuda (明治安田) e de uma seguradora regional contra terremotos — cada certificado em um formato ligeiramente diferente, cada um exigindo que o valor do prêmio seja inserido no campo correto do sistema de folha de pagamento.
Para uma empresa com 200 funcionários e uma média de dois certificados de seguro por funcionário, são 400 certificados individuais, cada um contendo valores de prêmio, números de apólice e códigos de classificação que precisam ser transcritos com precisão. O cálculo do imposto leva segundos por funcionário. A montagem dos dados leva semanas.
O Prazo de 31 de Janeiro: Como a Pressão do Tempo Favorece Inserções Manuais
De acordo com o Artigo 226 da Lei do Imposto de Renda, os empregadores devem emitir um certificado de retenção na fonte (源泉徴収票, Gensen Choshu-hyo) para cada funcionário até 31 de janeiro do ano seguinte. O ajuste de fim de ano em si deve ser concluído até o final de dezembro para que qualquer reembolso ou retenção adicional apareça no pagamento de dezembro — a última execução da folha de pagamento do ano civil.
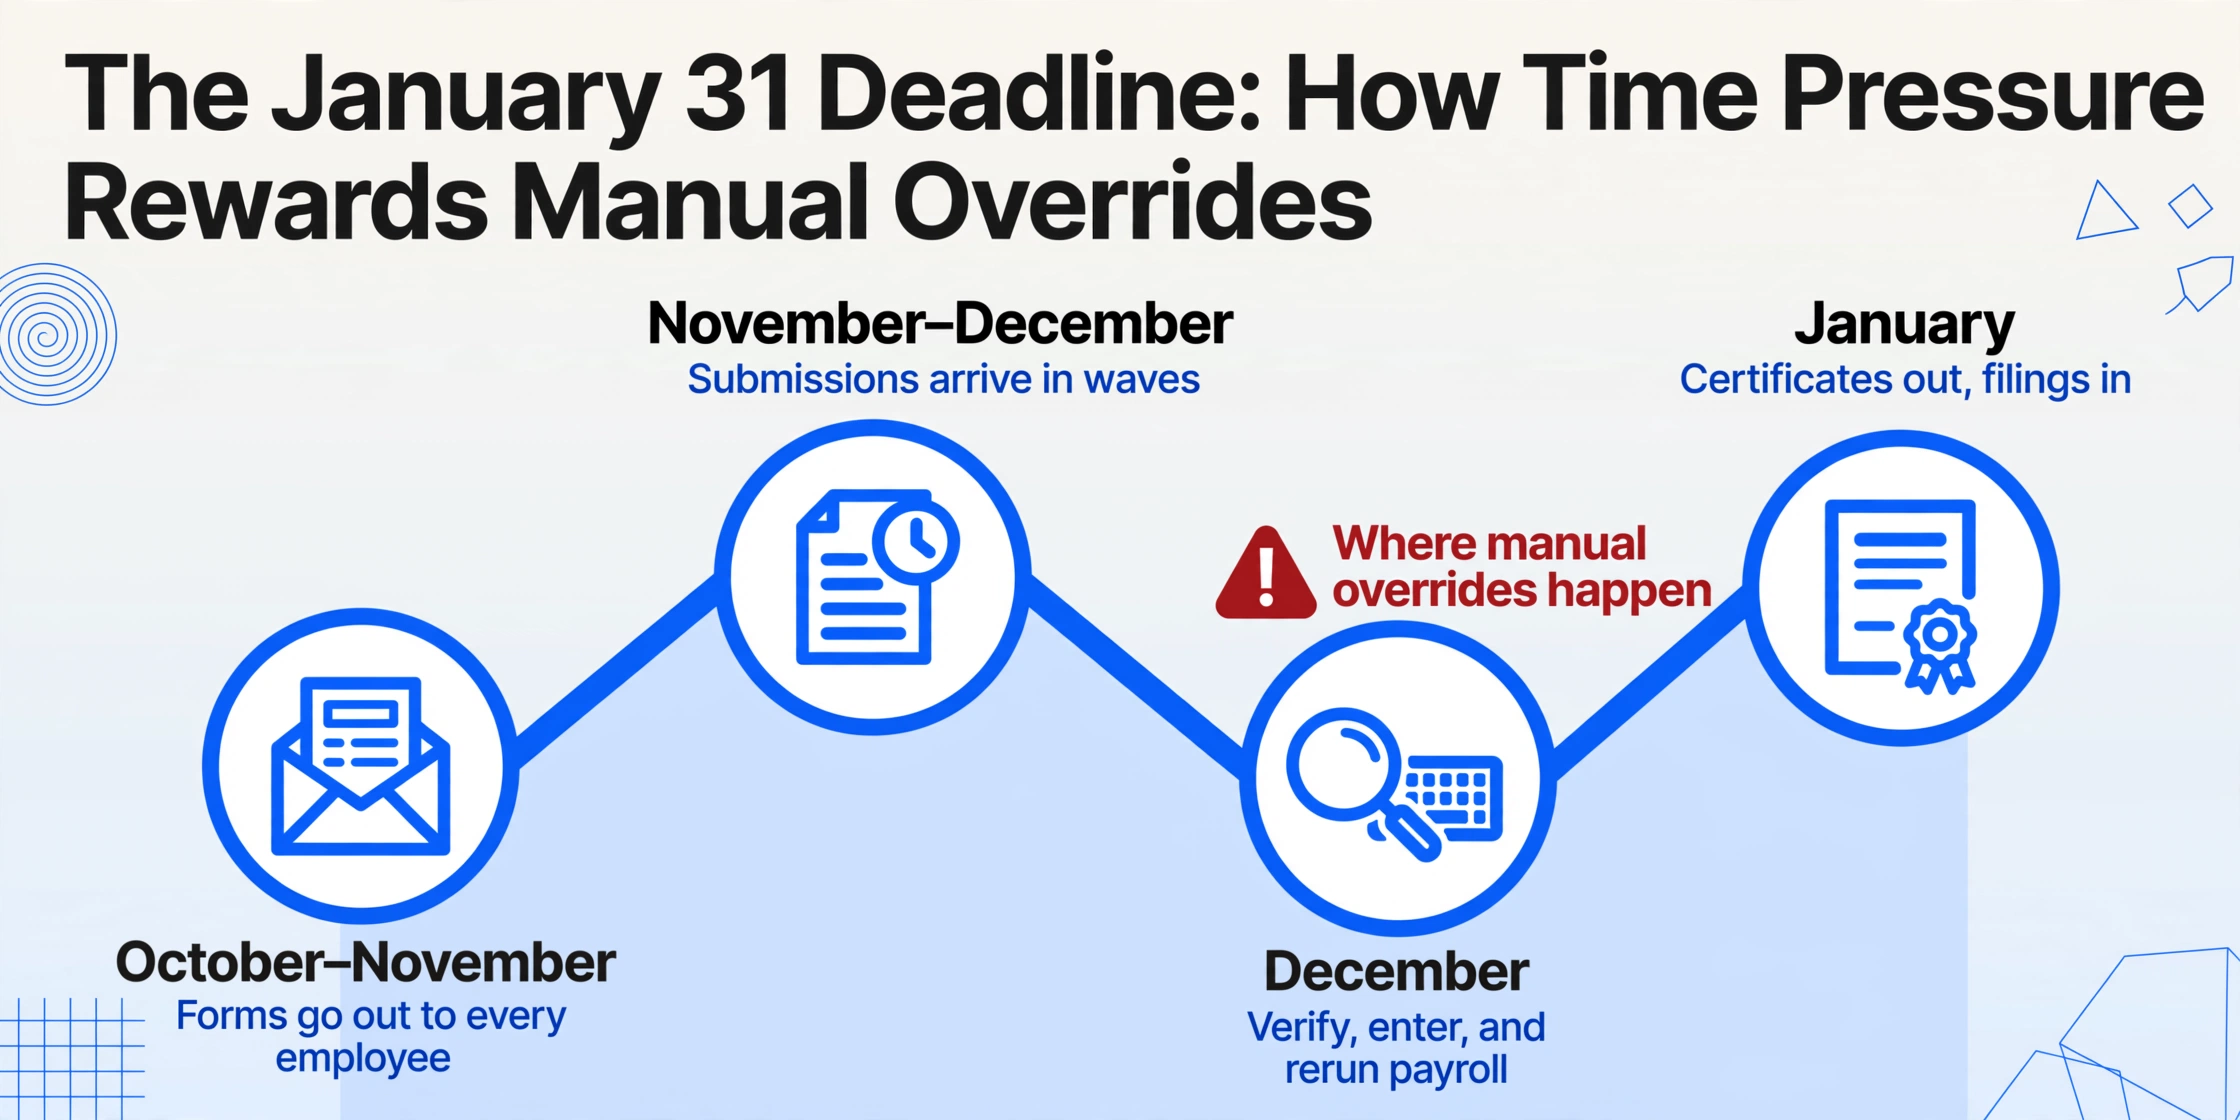
Isso cria um padrão de compressão que se repete identicamente em todas as empresas, todos os anos:
Outubro–Novembro: O RH distribui formulários de declaração aos funcionários. Os prazos são definidos internamente — normalmente de meados de novembro ao início de dezembro.
Novembro–Dezembro: Os funcionários enviam suas declarações preenchidas juntamente com certificados de seguro, extratos de saldo de hipoteca e documentação de dependentes. As submissões chegam em ondas. Alguns funcionários enviam no primeiro dia. Outros precisam de três lembretes. Certificados são perdidos, encontrados, solicitados novamente às seguradoras.
Dezembro: O RH deve verificar os dados enviados de cada funcionário — cruzando os prêmios de seguro declarados com os certificados, confirmando a elegibilidade de dependentes em relação aos limites de renda, verificando os saldos de empréstimos habitacionais — e então inserir os dados verificados no sistema de folha de pagamento, executar o cálculo de fim de ano e processar a folha de dezembro com o ajuste incluído.
Janeiro: Emitir certificados de retenção na fonte para todos os funcionários. Enviar o resumo da retenção na fonte (法定調書合計表) ao escritório fiscal. Arquivar relatórios de imposto municipal de residência para cada funcionário nos respectivos municípios.
O ciclo inteiro dura aproximadamente 10–12 semanas. A janela de inserção de dados — o período entre o recebimento dos certificados e a necessidade de executar o cálculo da folha de dezembro — é mais estreita, geralmente de 3–4 semanas.
Quando o prazo se aperta e ainda há 50 certificados de seguro de funcionários esperando para serem inseridos, o caminho mais rápido é o manual: abrir o PDF, ler o número, digitar. Quando um certificado chega como uma foto de um cartão postal tirada no celular do funcionário, não há caminho de importação em lote — apenas transcrição. Quando dois funcionários do RH enfrentam o processamento de 200 funcionários em três semanas, a estrutura de incentivo de curto prazo empurra para o comportamento que consome mais trabalho de longo prazo: inserção manual de dados, repetida anualmente.
O prazo não causa a inserção manual de dados. Ele a recompensa estruturalmente. Todos os anos, as equipes de RH enfrentam o mesmo trade-off: investir tempo projetando um fluxo de trabalho mais eficiente para os formatos deste ano, ou apenas digitar e cumprir o prazo. A pressão de conformidade — multas por atraso começam em 15% para declaração tardia espontânea, 20% para correções iniciadas pela NTA, com multas por fraude chegando a 35–40% — reforça o instinto de concluir em vez de tornar eficiente. A decisão certa de longo prazo raramente é a decisão certa de dezembro.
O ciclo de feedback do prazo: Pressão de tempo → a entrada manual é a mais rápida este ano → nenhuma infraestrutura é construída para o próximo ano → em dezembro seguinte, a entrada manual é novamente o caminho mais rápido. Quebrar esse ciclo exige uma solução mais rápida do que a entrada manual no primeiro uso — não apenas após a configuração e o treinamento.
Onde Fica Pior: Subsidiárias Estrangeiras e o Multiplicador de Idiomas
Para empresas de capital estrangeiro (外資系, gaishikei) que operam subsidiárias no Japão, o mesmo processo carrega um imposto operacional adicional.
Os formulários são inteiramente em japonês. Os certificados de seguro da Nippon Life, Dai-ichi Life, Meiji Yasuda e outras seguradoras domésticas são documentos em japonês. O software de ajuste de fim de ano da NTA tem como padrão o japonês. A maioria das plataformas de folha de pagamento — mesmo as relativamente internacionalizadas — apresenta suas interfaces de ajuste de fim de ano apenas em japonês.
A equipe de RH de uma subsidiária estrangeira típica consiste em um gerente de RH bilíngue e vários funcionários de folha de pagamento que falam japonês. O gerente bilíngue é a única ponte entre os dados-fonte em japonês e a saída em inglês que a matriz global exige. Quando o líder regional de RH em Singapura ou a equipe global de remuneração em Nova York solicita o resumo anual de remuneração — em inglês, em Excel, com colunas rotuladas como “Gross Salary,” “Income Tax Withheld,” e “Social Insurance Contributions” — cada ponto de dados que o sistema de folha de pagamento exporta em japonês deve ser traduzido manualmente.
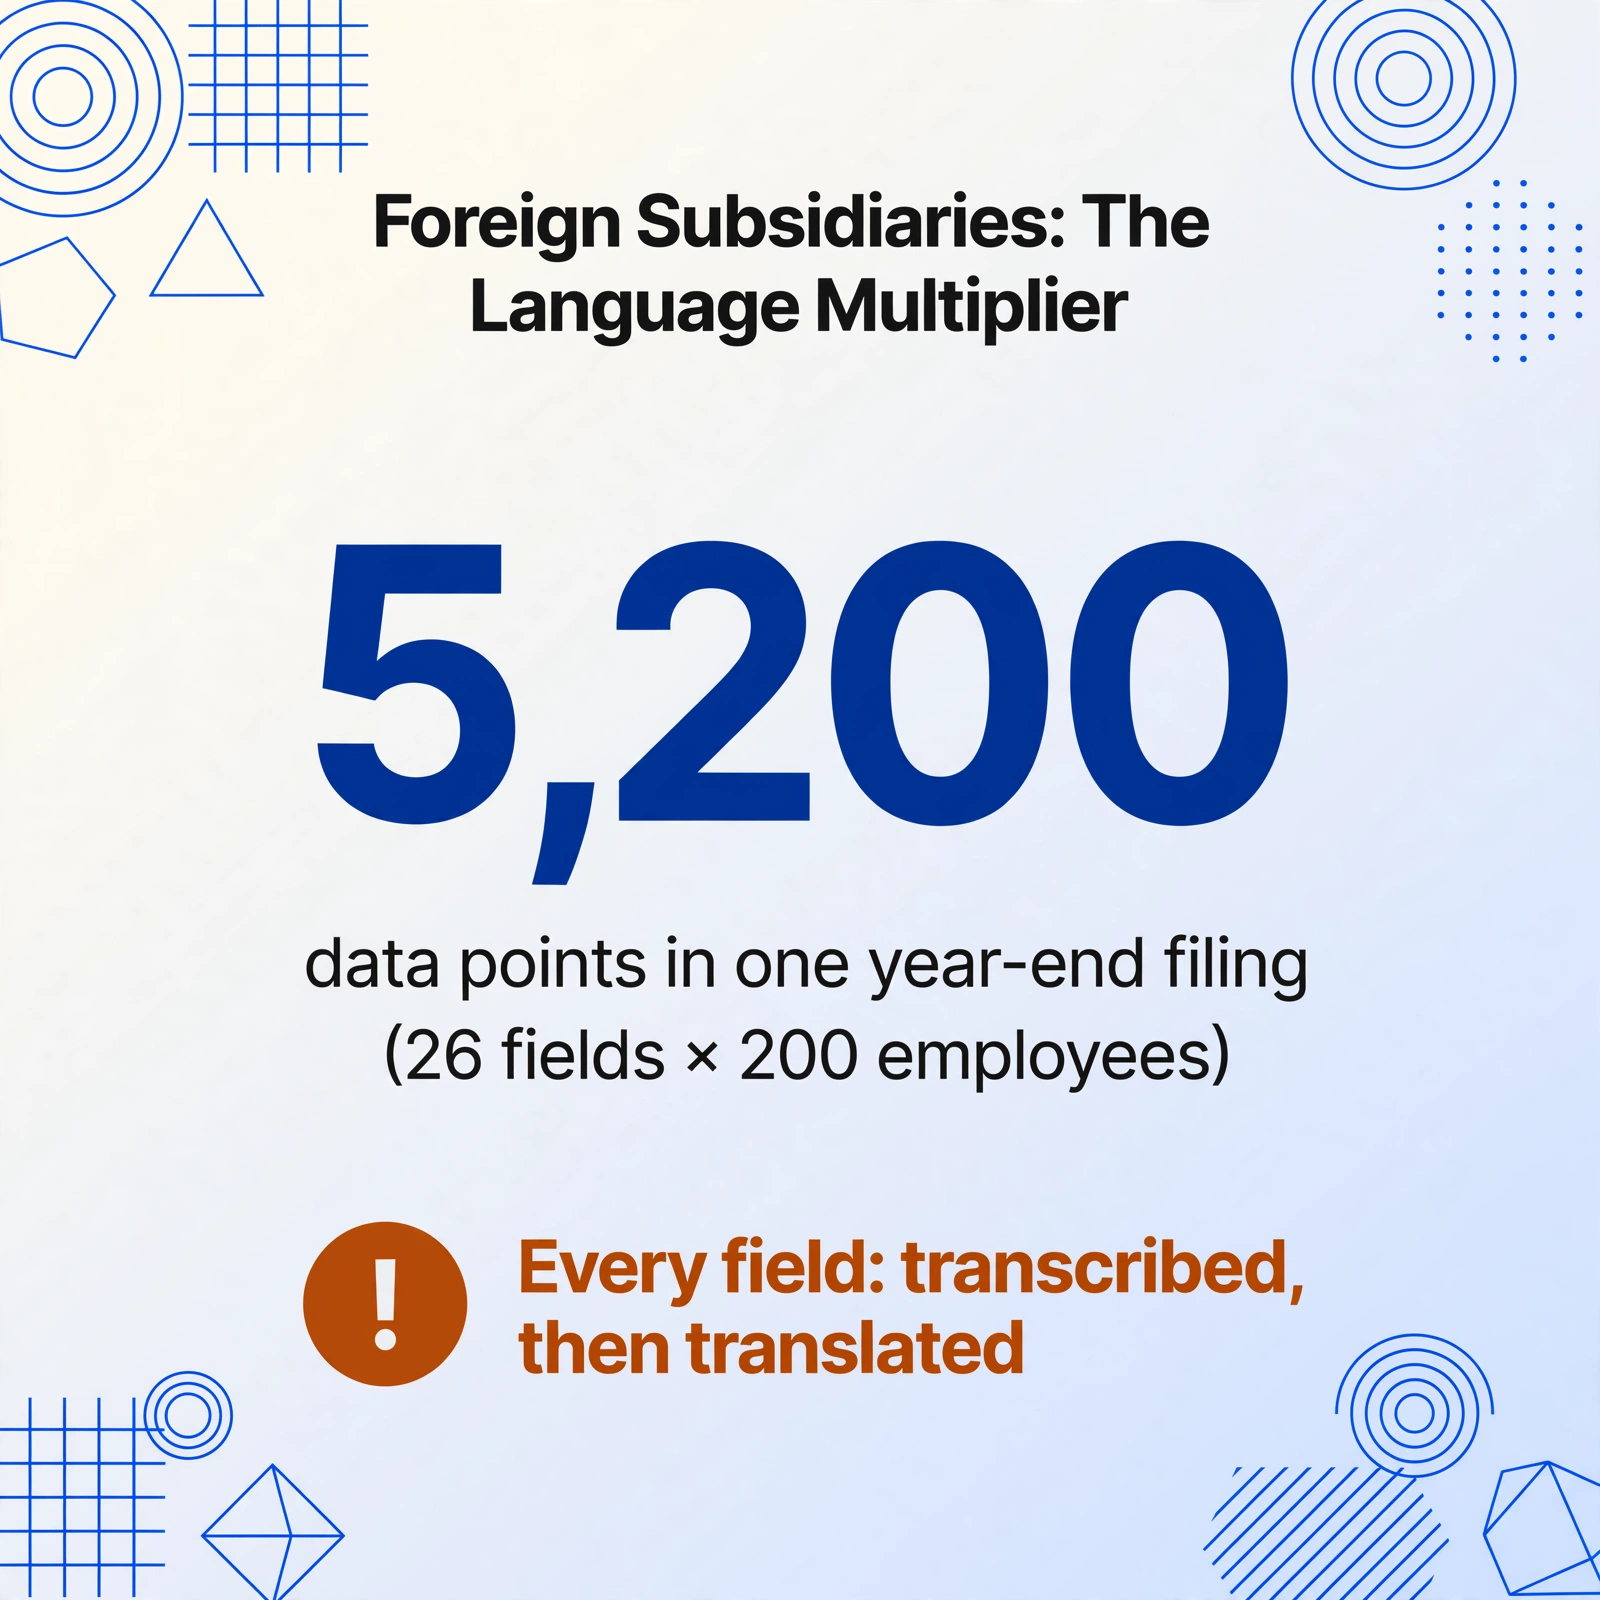
Essa camada de idioma agrava todos os outros encargos manuais. Um certificado de retenção de imposto (源泉徴収票) contém 26 campos definidos. Para 200 funcionários, isso representa 5.200 pontos de dados. Se cada campo exigir transcrição e tradução — 支払金額 para “Gross Salary,” 源泉徴収税額 para “Income Tax Withheld,” 社会保険料等の金額 para “Social Insurance Contributions,” 給与所得控除後の金額 para “Income After Statutory Deduction” — o tempo de processamento por certificado aumenta porque a pessoa responsável deve entender tanto a terminologia fiscal japonesa quanto o formato de relatório em inglês exigido pelo destino.
Há também uma lacuna de familiaridade com o formato. Um funcionário de folha de pagamento japonês que processa ajustes de fim de ano há dez anos pode olhar para um certificado de seguro e identificar imediatamente qual código vai em qual campo. Um coordenador de RH recém-contratado em uma subsidiária estrangeira, processando seu primeiro ciclo de ajuste de fim de ano (年末調整), enfrenta uma curva de aprendizado íngreme além da carga de entrada manual de dados. Os formulários não se explicam. O guia oficial da NTA e o guia de imposto de renda em inglês cobrem o básico, mas não detalham o mapeamento campo a campo que a entrada de dados da folha de pagamento exige.
Como explorado na análise de custo do processamento manual de fim de ano, o custo de mão de obra por certificado é de aproximadamente ¥1.167 para uma empresa japonesa doméstica. Para uma subsidiária estrangeira, a etapa de tradução de idioma adiciona cerca de 30–40% a esse tempo por certificado, elevando o custo total de processamento bem acima de ¥1.500 por certificado. A barreira do idioma não é um problema separado da entrada manual de dados. É um multiplicador aplicado a cada ineficiência existente na pilha.
O Que Realmente Muda a Equação
O nó estrutural descrito acima — três fontes de documentos, certificação padrão em papel, prazo comprimido, atrito de idioma — não será desatado por uma única mudança regulatória ou atualização de software. Os emissores de documentos (seguradoras, bancos), os destinatários (funcionários) e os processadores (equipes de RH/folha de pagamento) operam em sistemas diferentes com incentivos diferentes. Uma reforma coordenada entre os três é improvável em qualquer prazo visível.
O que pode mudar é a interface entre o documento em papel e o sistema de folha de pagamento. Se o certificado de seguro, a declaração de dependente ou o extrato de saldo de hipoteca puder ser fotografado ou escaneado e ter seus dados extraídos diretamente para um formato estruturado — sem que um humano leia e digite cada campo — o gargalo se reduz à única variável que a equipe de RH controla: o botão de upload.
É isso que a extração por nome de coluna faz. Em vez de desenhar caixas ao redor de campos em um modelo (a abordagem usada por ferramentas OCR tradicionais, que falha quando cada seguradora formata seus certificados de forma diferente), você digita os cabeçalhos de coluna desejados — por exemplo, “Nome do Funcionário,” “Prêmio de Seguro de Vida (一般生命保険料),” “Prêmio de Pensão Pessoal (個人年金保険料)” — e a IA lê cada documento para localizar esses valores entendendo o que significam, não onde estão na página. As mesmas definições de coluna funcionam em cartões-postais, PDFs impressos, digitalizações enviadas por e-mail e fotos de celular porque a extração é semântica, não baseada em coordenadas.
Combinado com o processamento em lote — enviar vários documentos de uma vez e receber um único arquivo de saída mesclado, uma linha por documento — o fluxo de trabalho muda de abrir cada certificado individualmente para processar todos em uma única operação. A abordagem de extração de certificado único elimina a entrada manual de dados por documento. A abordagem em lote elimina a repetição de abrir e fechar 400 arquivos.
Os arquivos são processados com segurança e não são armazenados.
Nada disso elimina a complexidade regulatória. O Artigo 190 continua valendo. O prazo de 31 de janeiro continua valendo. As três fontes de documentos continuam operando de forma independente. O que muda é que o RH deixa de ser a camada de transcrição entre elas. Os dados vão diretamente do documento para a planilha, e os funcionários que antes gastavam 67 horas digitando prêmios de seguro em campos da folha de pagamento podem dedicar essas horas à verificação, à comunicação com os funcionários e ao trabalho de conformidade que realmente exige julgamento humano.
Perguntas Frequentes
O software de folha de pagamento já consegue lidar com o ajuste de fim de ano digitalmente?
Parcialmente. SmartHR, freee HR & Payroll (freee人事労務) e MoneyForward Cloud Payroll conseguem calcular o ajuste de imposto quando todos os dados estão no sistema e gerar os formulários necessários. Mas a entrada de dados — transferir os números dos certificados de seguro e das declarações de dependentes para o sistema — continua manual para a maioria das empresas, porque esses documentos se originam fora do software de folha de pagamento. A plataforma de folha de pagamento consegue calcular com os dados que possui. Ela não consegue extrair dados que não recebeu.
O NTA não fornece software gratuito de ajuste de fim de ano?
Sim. O Software de Ajuste de Fim de Ano do NTA (年調ソフト) é gratuito e suporta importação eletrônica de certificados de dedução via Myna Portal. No entanto, exige que os funcionários tenham contas no Myna Portal e que as seguradoras emitam certificados de dedução eletrônicos — ambos ainda com adoção incompleta. Em 2025, certificados em papel continuam sendo o canal majoritário para documentação de prêmios de seguro. E o caminho de importação eletrônica do software do NTA não se conecta a plataformas de folha de pagamento de terceiros.
Quanto trabalho manual o ajuste de fim de ano realmente consome?
Um ciclo completo de processamento por funcionário — coleta de certificados, verificação dos valores declarados contra documentos de origem, inserção de dados no sistema de folha de pagamento e verificação cruzada — leva aproximadamente 20 minutos para um caso simples. Para 200 funcionários, isso equivale a cerca de 67 horas de trabalho de RH: quase duas semanas de trabalho de uma única pessoa. Funcionários com múltiplas apólices de seguro, deduções de hipoteca, dependentes não residentes ou mudanças de emprego no meio do ano exigem tempo adicional de verificação. A análise de custo por certificado detalha isso em dados salariais de RH japoneses.
A extração por IA pode lidar de forma confiável com documentos fiscais em japonês?
Sim. Modelos modernos de visão-linguagem são multilíngues. Eles reconhecem caracteres japoneses (kanji, hiragana, katakana), layouts mistos horizontais/verticais comuns em formulários japoneses e formatos numéricos específicos do Japão (¥1.234.567 com vírgulas como separadores de milhar). A precisão da extração em texto japonês impresso em documentos estruturados é comparável à do inglês. O desafio não é o reconhecimento de idioma — é a variabilidade do formato do documento (cartão postal vs. PDF vs. foto vs. digitalização) que faz a extração baseada em modelos falhar, e é exatamente por isso que a extração semântica funciona em todos os formatos.
O ajuste de fin de año de Japón algum dia será totalmente digital?
Não em nenhun prazo próximo. A estrutura de três partes (seguradora → empregado → empregador) significa que a digitalização completa requer ação coordenada entre companhias de seguros, agências governamentais, fornecedores de software de nómina e o comportamento individual dos empregados. A reforma fiscal de 2020 que habilitó los certificados de deducción electrónicos fue un paso genuino hacia adelante, pero la adopción sigue siendo incompleta. El enfoque más práctico es aceptar que los documentos en papel y PDF persistirán y cerrar la brecha en la capa de extracción — el punto donde los documentos se encuentran con el sistema de nómina — en lugar de esperar a que las tres partes se estandaricen simultáneamente.
Un Enero Es Todo Lo Que Se Necesita Para Saber
Las fuerzas estructurales que mantienen el ajuste de fin de año manual — recopilación de datos de tres fuentes, certificación por defecto en papel, ventanas de procesamiento comprimidas, fricción de idioma para subsidiarias extranjeras — no se van a resolver solas. Son características de la arquitectura regulatoria, no errores que esperan un parche de software. El Artículo 190 de la Ley del Impuesto sobre la Renta ha estado en vigor durante décadas. La transición de la industria de seguros a certificados electrónicos ocurrirá en su propio cronograma, no en el horario de RR.HH. La fecha límite del 31 de enero seguirá llegando cada año.
Lo que cambia es si los datos entran en su sistema de nómina a través de un teclado o mediante extracción. Un año de ejecutar su ciclo real de ajuste de fin de año a través de extracción — los certificados de sus propios empleados, sus propias definiciones de columnas, sus propios requisitos de informes — es la única prueba que importa. Pruébelo con un lote de muestra este año, antes del apuro de noviembre. La respuesta a si un enero de 67 horas se convierte en un enero de 4 horas no está en el caso de estudio de nadie más.