SPED ECF 6月期限チェックリスト
申告期限前にブラジルの財務チームが準備すべきこと
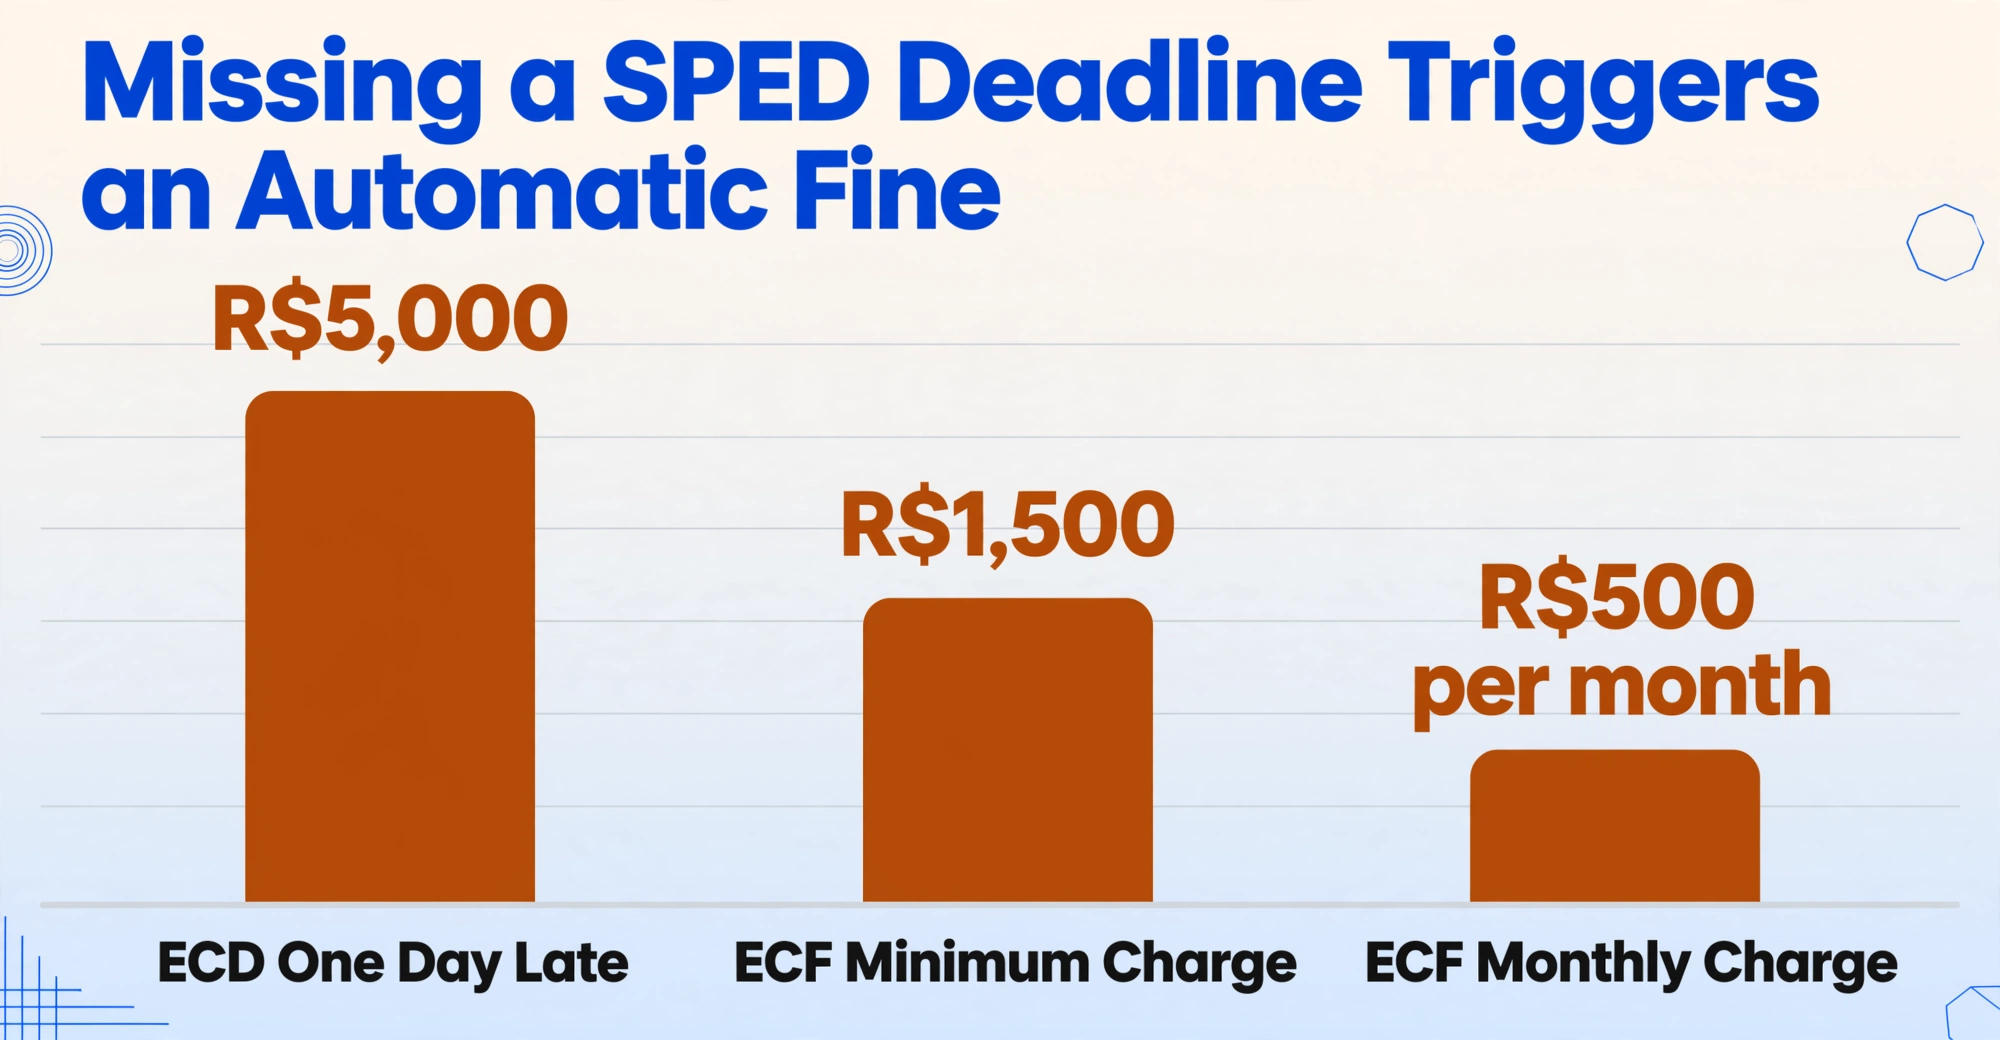
ブラジル企業の年度中盤のコンプライアンスカレンダーは、2つの不動の期限によって支えられています。デジタル会計帳簿(Escrituração Contábil Digital、ECD)は6月の最終営業日 — 2025年会計年度データについては2026年6月30日 — までに提出する必要があります。デジタル税務帳簿(Escrituração Contábil Fiscal、ECF)はその1か月後の7月31日です。この2つの期限は独立していません。ECFはその会計基盤をECDに依存しているため、6月の提出における遅延やエラーは7月の申告に直接連鎖します。どちらの期限を逃しても自動的なペナルティが発生します — ECDは月額R$5,000、ECFは月額R$500(最低R$1,500)— しかし、本当のコストは最終週に何か問題が発生した場合の修正期間が圧縮されることです。
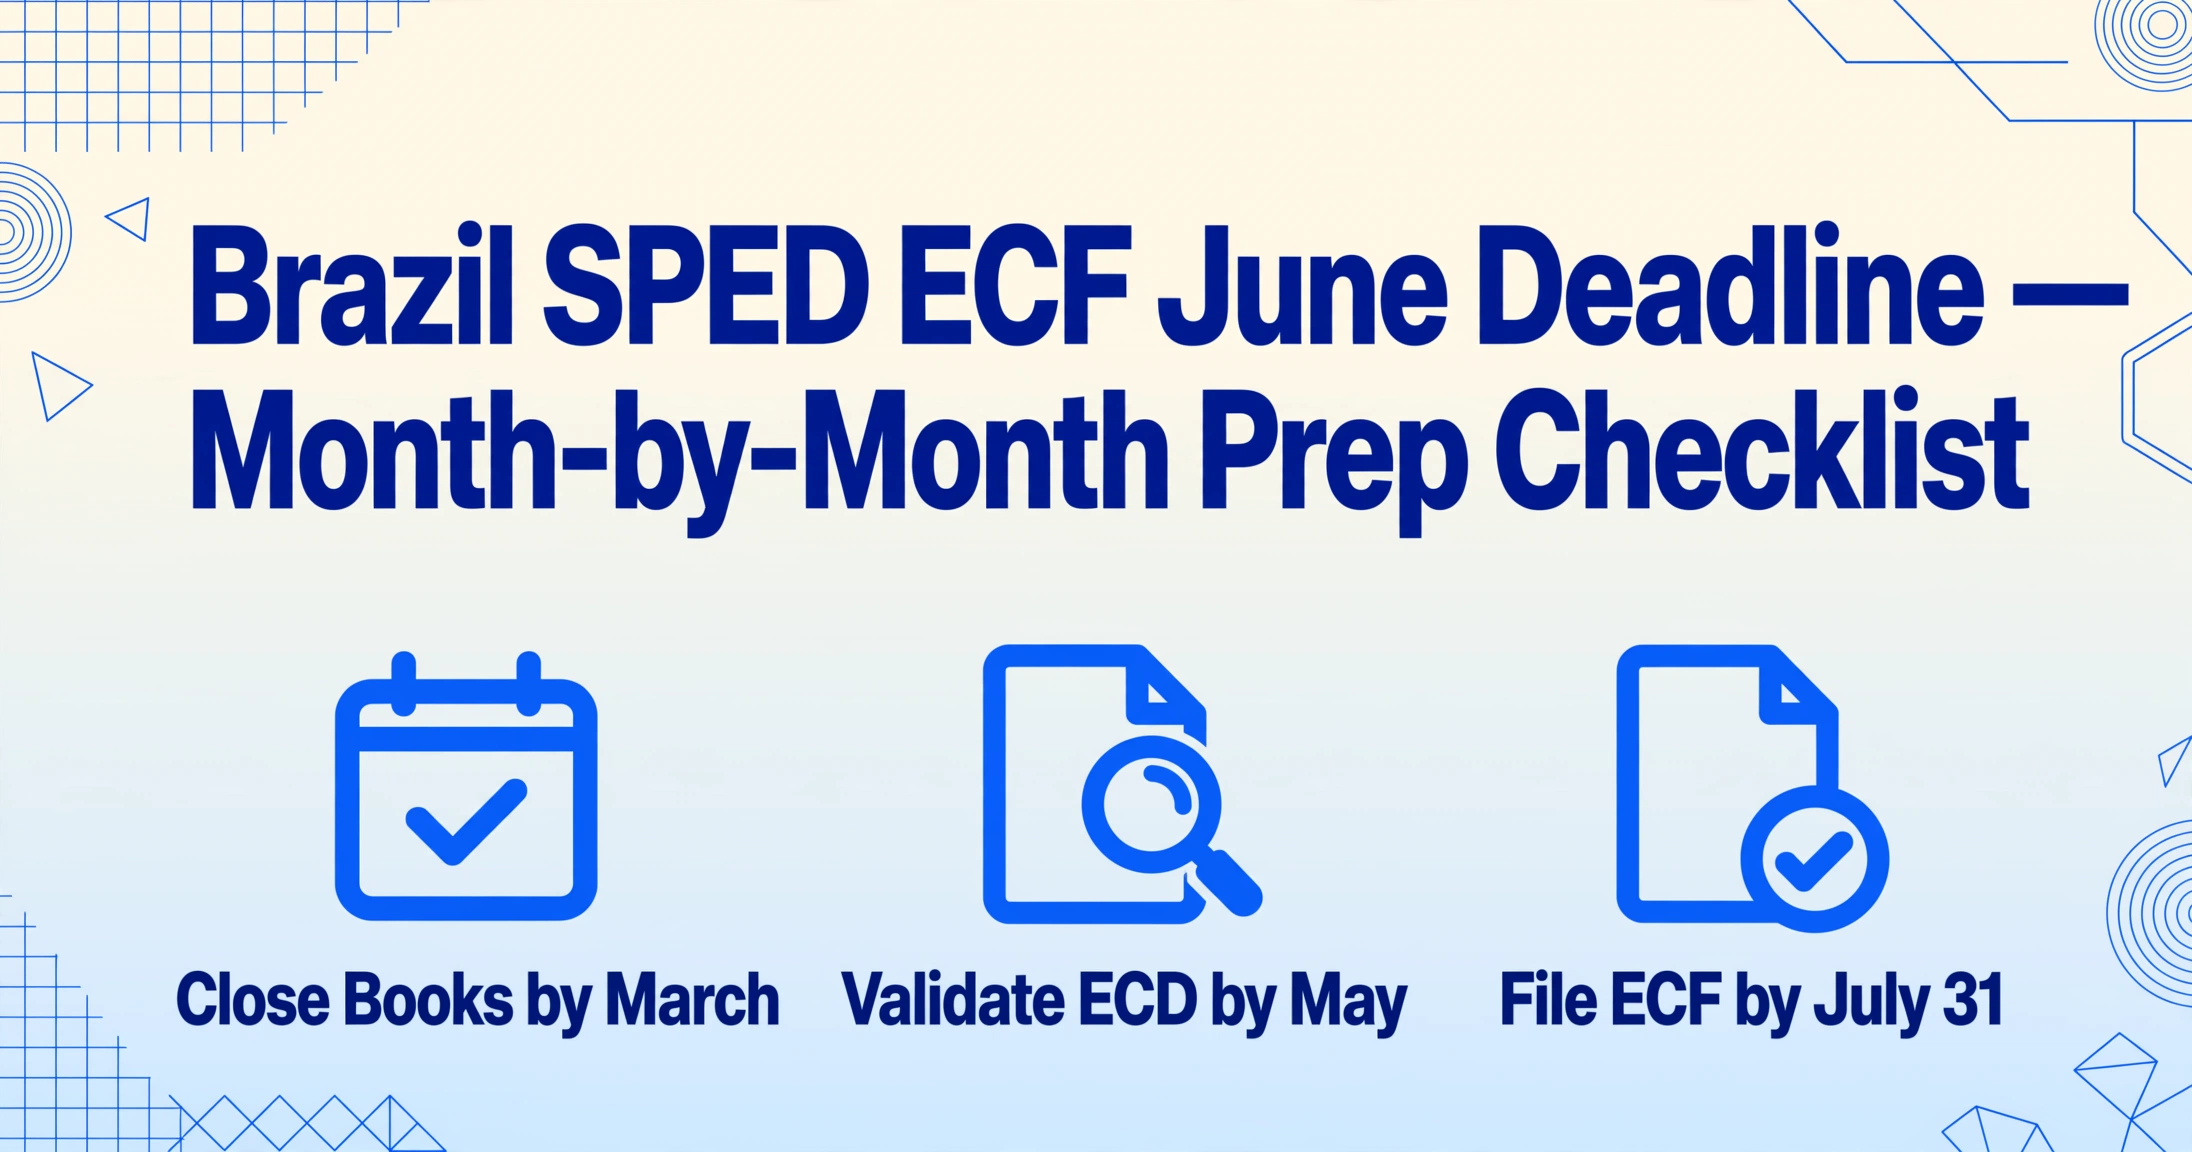
このチェックリストは、二つの期限に至るまでの各フェーズに沿って構成されています。すなわち、帳簿締め期間(2月〜3月)、ECDの生成・検証期間(4月〜5月)、ECDの提出(6月)、そしてECFの作成・申告(7月)です。各フェーズには、具体的なアクション、検証手順、よくある落とし穴が含まれています。目的はECDやECFの内容を説明することではありません。それはSPED会計データ抽出のガイドブックで解説しています。目的は、経理チームが帳簿締めから最終的なECF送信まで、週単位で従える構造化されたカレンダーを提供することです。
2月〜3月:申告前に帳簿を締め切る
SPEDコンプライアンスは6月ではなく、前年度の帳簿が締め切られた時点から始まります。ECDは、年間の会計記録が確定するまで生成できません。勘定科目表の残高が一致し、試算表が確認され、仕訳が記帳・レビューされている必要があります。4月を未解決の調整項目や未消込の連結勘定を抱えたまま迎える企業は、その負担を以降のすべてのフェーズに引きずることになります。
すべての仕訳の記帳、すべての勘定の照合、試算表の1円単位までの一致。これがSPEDファイル全体の土台となります。後日計上される事象(配当の宣言、税引当金の調整、減損評価)は、この期間内に確定させる必要があります。
すべての貸借対照表勘定が補助明細(銀行残高証明書、売掛金の滞留分析、固定資産台帳)と一致し、損益計算書が管理会計レポートに使用されるコストセンター報告と一致することを確認します。ここで見つかった不一致はECDに反映されるため、ファイル生成前に修正する必要があります。
ECDのC050およびC051レジストロは、会社の内部勘定をRFBの標準化された参照勘定コードにマッピングします。ここでの勘定の誤分類は、その後のすべてのレポートに波及します。年度中に追加または再編された勘定が正しくマッピングされていることを確認してください。最近、合併、買収、またはコストセンターの再編成を行った企業は、このステップを優先すべきです。
ECDとECFの両方は、会社の法定代理人と会計士がICP-Brasil証明書を使用してデジタル署名する必要があります。今すぐ有効期限を確認してください。ECD提出後、ECF署名前に期限切れとなる7月中旬に失効する証明書は、土壇場での混乱を招きます。必要に応じて更新してください。A1(ソフトウェアベース)とA3(トークン)の両方の証明書が、ICP-Brasil認定を受けている限り受け入れられます。
4月〜5月:ECDファイルの生成と検証
帳簿の締めとCOAマッピングの検証が完了したら、次のフェーズは会計システムからのECDファイルの生成です。ほとんどのブラジルのERP(SAP TDF、Oracle NetSuite、Senior、Domínio、Omie、Conta Azul)には、正しいレイアウトで.txtファイルを生成するSPED ECDエクスポートモジュールがあります。このフェーズの主要な活動は、生成(自動化されています)ではなく、検証と修正です。
ECD用の公式PVA(Programa Validador e Assinador)を使用してください。SPEDポータルから最新版をダウンロードします。検証を実行し、完全なエラーログを保存します。この段階では警告をフィルタリングしたり無視したりしないでください。PVAによってフラグが立てられたすべてのエラーを解決する必要があります。最初のパスでよくある問題:必須レジストロの欠落、システム更新後のフィールド長の不一致、署名者のCPF/CNPJ形式の誤り。
修正のたびに、ファイルの再生成と再検証が必要です。3〜5回の検証サイクルを計画してください。複雑な構造を持つ企業(複数の事業所、ブロックKの部門別帳簿、合併による部分期間)では、通常より多くの反復が必要です。PVAのエラーメッセージは具体的です。推測せずに、現在のレイアウトバージョンの検証ガイドマニュアルを参照してください。
PVA検証はデータの不整合を検出しません。形式を検証するだけです。C155の試算表を抽出し、期首残高が前年度のECDの期末残高と一致していること、借方と貸方の動きが合理的にバランスしていること、最終残高レポート(レジストロC157またはJ150)が総勘定元帳と整合していることを確認します。C155の残高が総勘定元帳と一致しない場合は、正しく締められていない転記期間または勘定科目を特定します。これは手動で行うと最も時間がかかるステップであり、抽出ツールが最も力を発揮するステップでもあります。
ECDを提出する前に、ECFのブロックMに流れ込む恒久的差異と一時的差異を特定します。恒久的差異(例:のれん償却の加算、損金不算入の寄付金)はM300のパートAに入り、M305のパートBで追跡されます。一時的差異(例:税務偶発債務の引当金)はM350のパートAとM355のパートBに入ります。会計データが新しいうちに4月〜5月にこれらの明細書を準備することで、7月の期間が圧縮されているときに調整項目を過小評価するというよくある落とし穴を回避できます。
6月:ECD提出とECF準備の開始
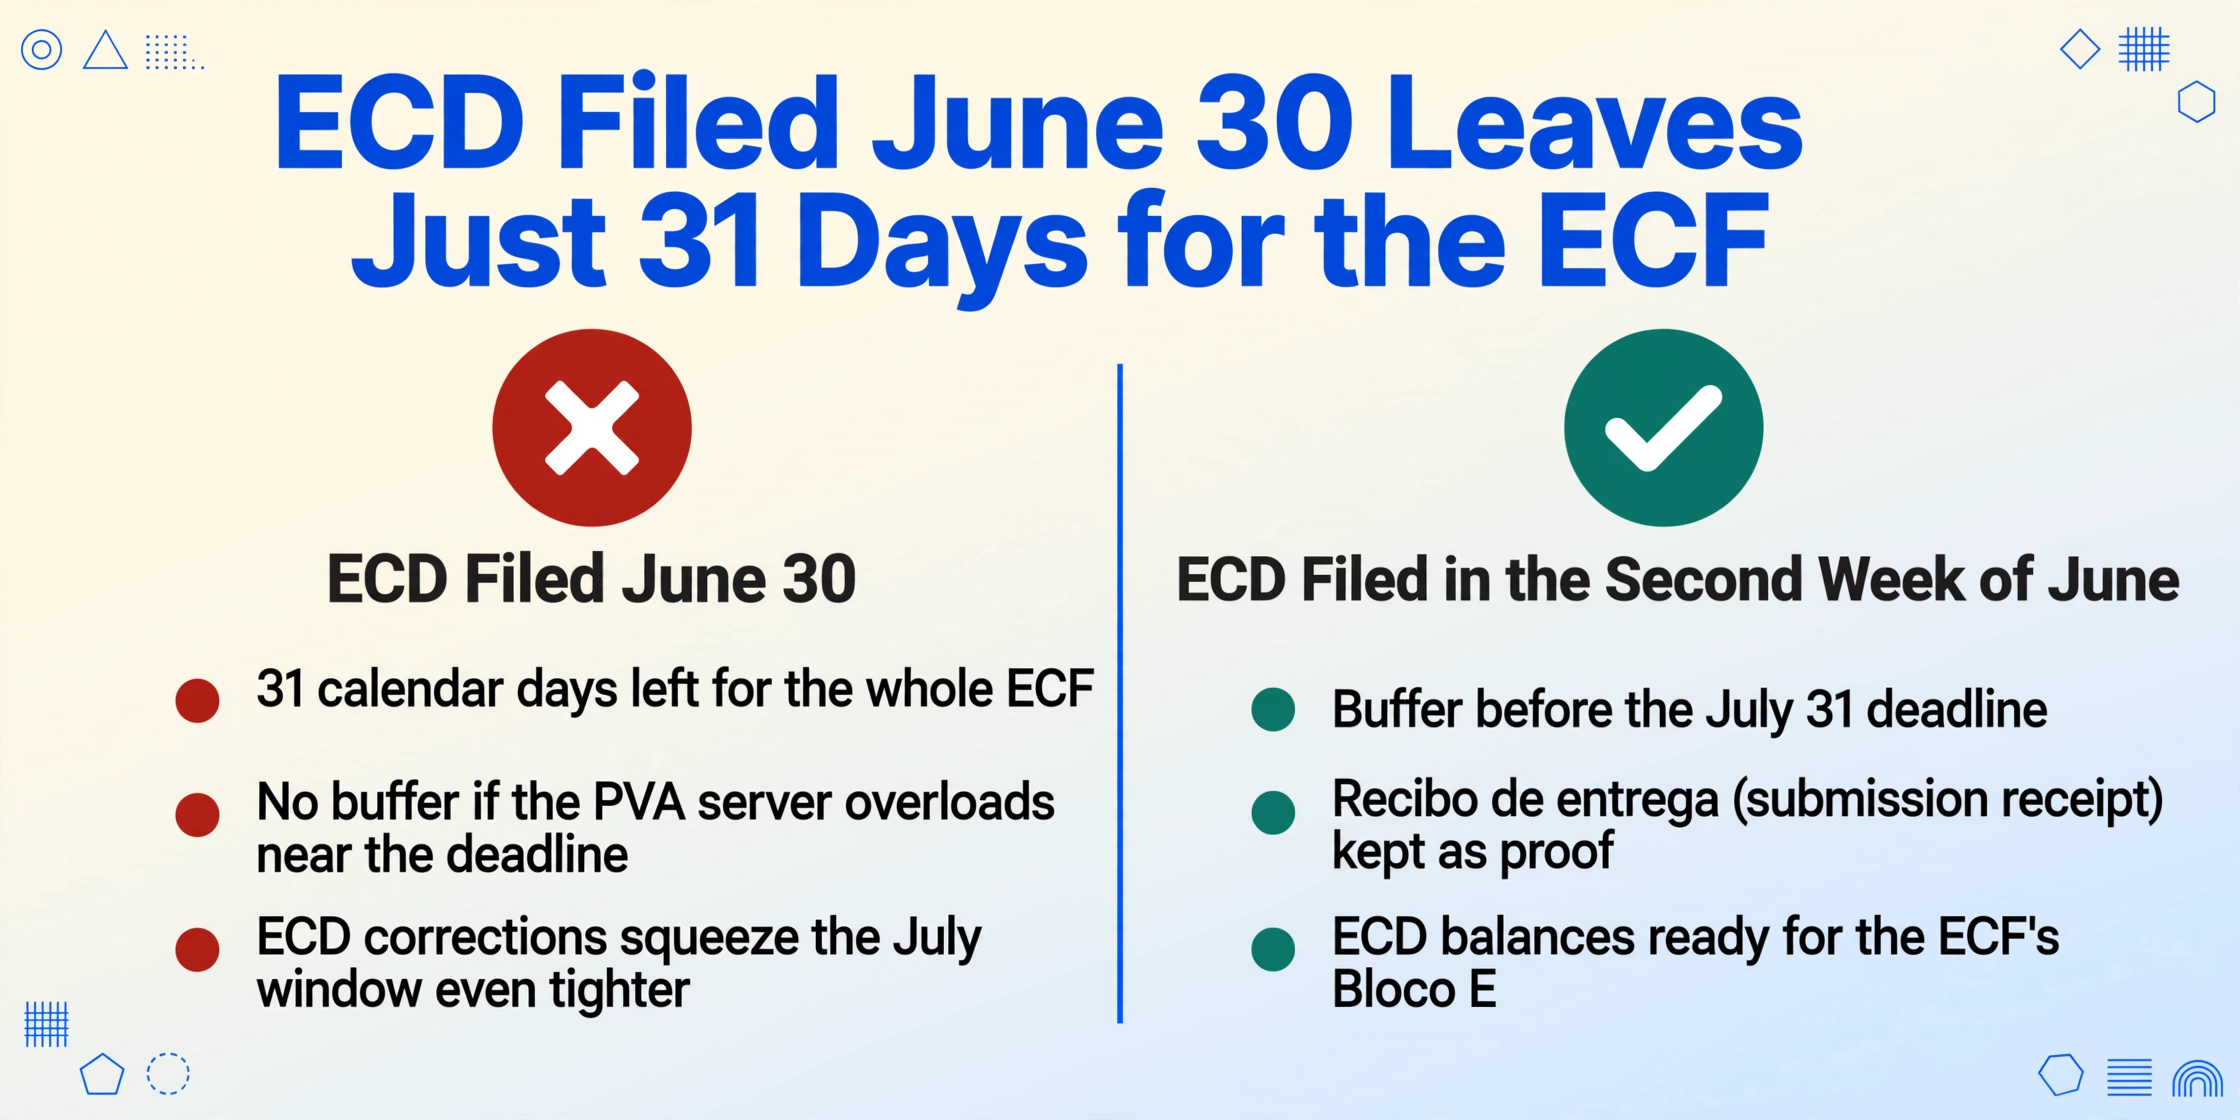
6月はSPEDサイクルの中で最も重要度の高い月です。ECDは最終営業日までに送信しなければなりません。同時に、提出済みのECDデータを基盤としてECFの準備を開始する必要があります。6月30日にECDを完了し、7月になってからECFの作業を始めた場合、より複雑な2つの申告書類のうちの1つを準備・検証・提出するために残された日数はわずか31暦日です。
期限最終日ではなく、6月の第2週を目指しましょう。早期に提出することで、期限間際にPVAの送信サーバーが高負荷になる場合(毎年発生する問題です)に備えた余裕が生まれます。送信受領書(recibo de entrega)を保存し、SPEDポータルでファイルのステータスを確認してください。この受領書は、今後5年間、期限内提出の証明となります。
ECFのブロックE(E010、E015)には、ECDの最終勘定残高と、会社の内部勘定と標準勘定科目表との間の相互参照マッピングが必要です。これらを提出済みのECDファイルから抽出してください。これがECFの税額計算の開始点となります。ECDデータとECFに引き継ぐデータの間に不一致があると、RFB(Receita Federal)の提出後の相互チェックで不整合として表示されます。
ECFファイルの生成を開始する前に、ECDの期末残高(C155)が、ECFのE010回復記録で使用予定の期首残高と一致することを確認してください。E015のマッピング済み勘定科目テーブルが完全であることを確認してください。ECFに表示されるすべての勘定科目には、対応するエントリが必要です。残高が僅少な閾値(例:R$1,000)を超えて異なる勘定科目にはフラグを立ててください。それぞれの差異は、先に進む前に説明し、文書化する必要があります。
7月:最終仕上げ — ECF検証と提出
ECFは2つの申告のうち、より複雑なものです。IRPJとCSLLの計算、e-Lalur/e-Lacsの調整、関連当事者取引(ブロックY)、移転価格の文書化をカバーします。ECF用PVAは形式検証を行いますが、ECD用PVAと同様に、提出済みのECDデータとの相互チェックは行いません。整合性の責任は完全に申告者にあります。
ERP(SAP TDF、NetSuite、Seniorなど)のECF生成モジュールは、ECDの提出年と参照番号を尋ねます。ブロックE(E010)にECDの最終残高を、ブロックJに勘定科目マッピングを読み込みます。税計算ブロックに進む前に、インポートされた数値が抽出されたECDデータと一致することを確認してください。
4月から5月に特定した恒久的差異と一時差異を、M300/M305およびM350/M355レジストロに入力します。各調整に裏付けとなる参照(会計上の引当金、法的文書、裁判手続き番号)があることを確認してください。IRPJ(25%)とCSLL(9%)の税率は固定ですが、実効税率は調整、優遇措置、過去年度の損失の繰越控除によって変わります。ブロックKの出力から実効税率を手動で再構築して、計算を確認してください。
ECF PVA(2025暦年向けの2026年5月時点の最新版12.1.6)は、500以上の検証チェックを実行します。7月の第1週には早めに実行してください。2〜3回の検証サイクルを計画してください。移転価格のY730レコードは、クロスボーダー取引のある企業にとってエラーの一般的な原因です。ファイルが拒否された場合は、再生成する前にPVA-ECFマニュアルで特定のエラーコードを確認してください。
2月に確認したICP-Brasil証明書を使用してください。7月の最終営業日までに提出してください — 理想的には第3週に、サーバー障害に備えて余裕を持たせてください。送信受領書と署名済みのECFファイルの両方を保存してください。これらはRFBの保管要件に従って、少なくとも5年間保持する必要があります。
ステップを逃すとどうなるか
どちらの期限を逃しても、罰則は自動的に適用され、段階的に厳しくなります。ECDの期限を1日でも過ぎた企業にはR$5,000の罰金が科されます。ECFの期限を逃すと、実利益法の企業には月額R$500(最低R$1,500)が加算されます。しかし、金銭的な罰則はリスクとしては小さい方です。未発見の不整合を含む提出物(ECDの残高がECFの回収記録と一致しない、裏付け書類のないM300の調整など)は、RFBのデータベースに無期限に残ります。2026年以降、AIベースのパターン検出が強化されたRFBのクロスリファレンスエンジンは、すべての提出物を企業の過去の申告や他の申告書(DCTF、EFD-Contribuições)と照合します。手動レビューの段階を通過した説明のつかない差異は、恒久的な監査シグナルになります。
最も効果的なリスク軽減策は、土壇場での追加努力ではありません。各フェーズにバッファを持たせて早めに開始し、生のSPEDテキストを検証用の構造化テーブルに変換する抽出ツールを使用することです。これにより、40時間の手動クロスチェックが、重要な出力に焦点を当てたレビューに変わります。
データ準備に関する注意:ECDの入力品質がECFの結果を左右する理由
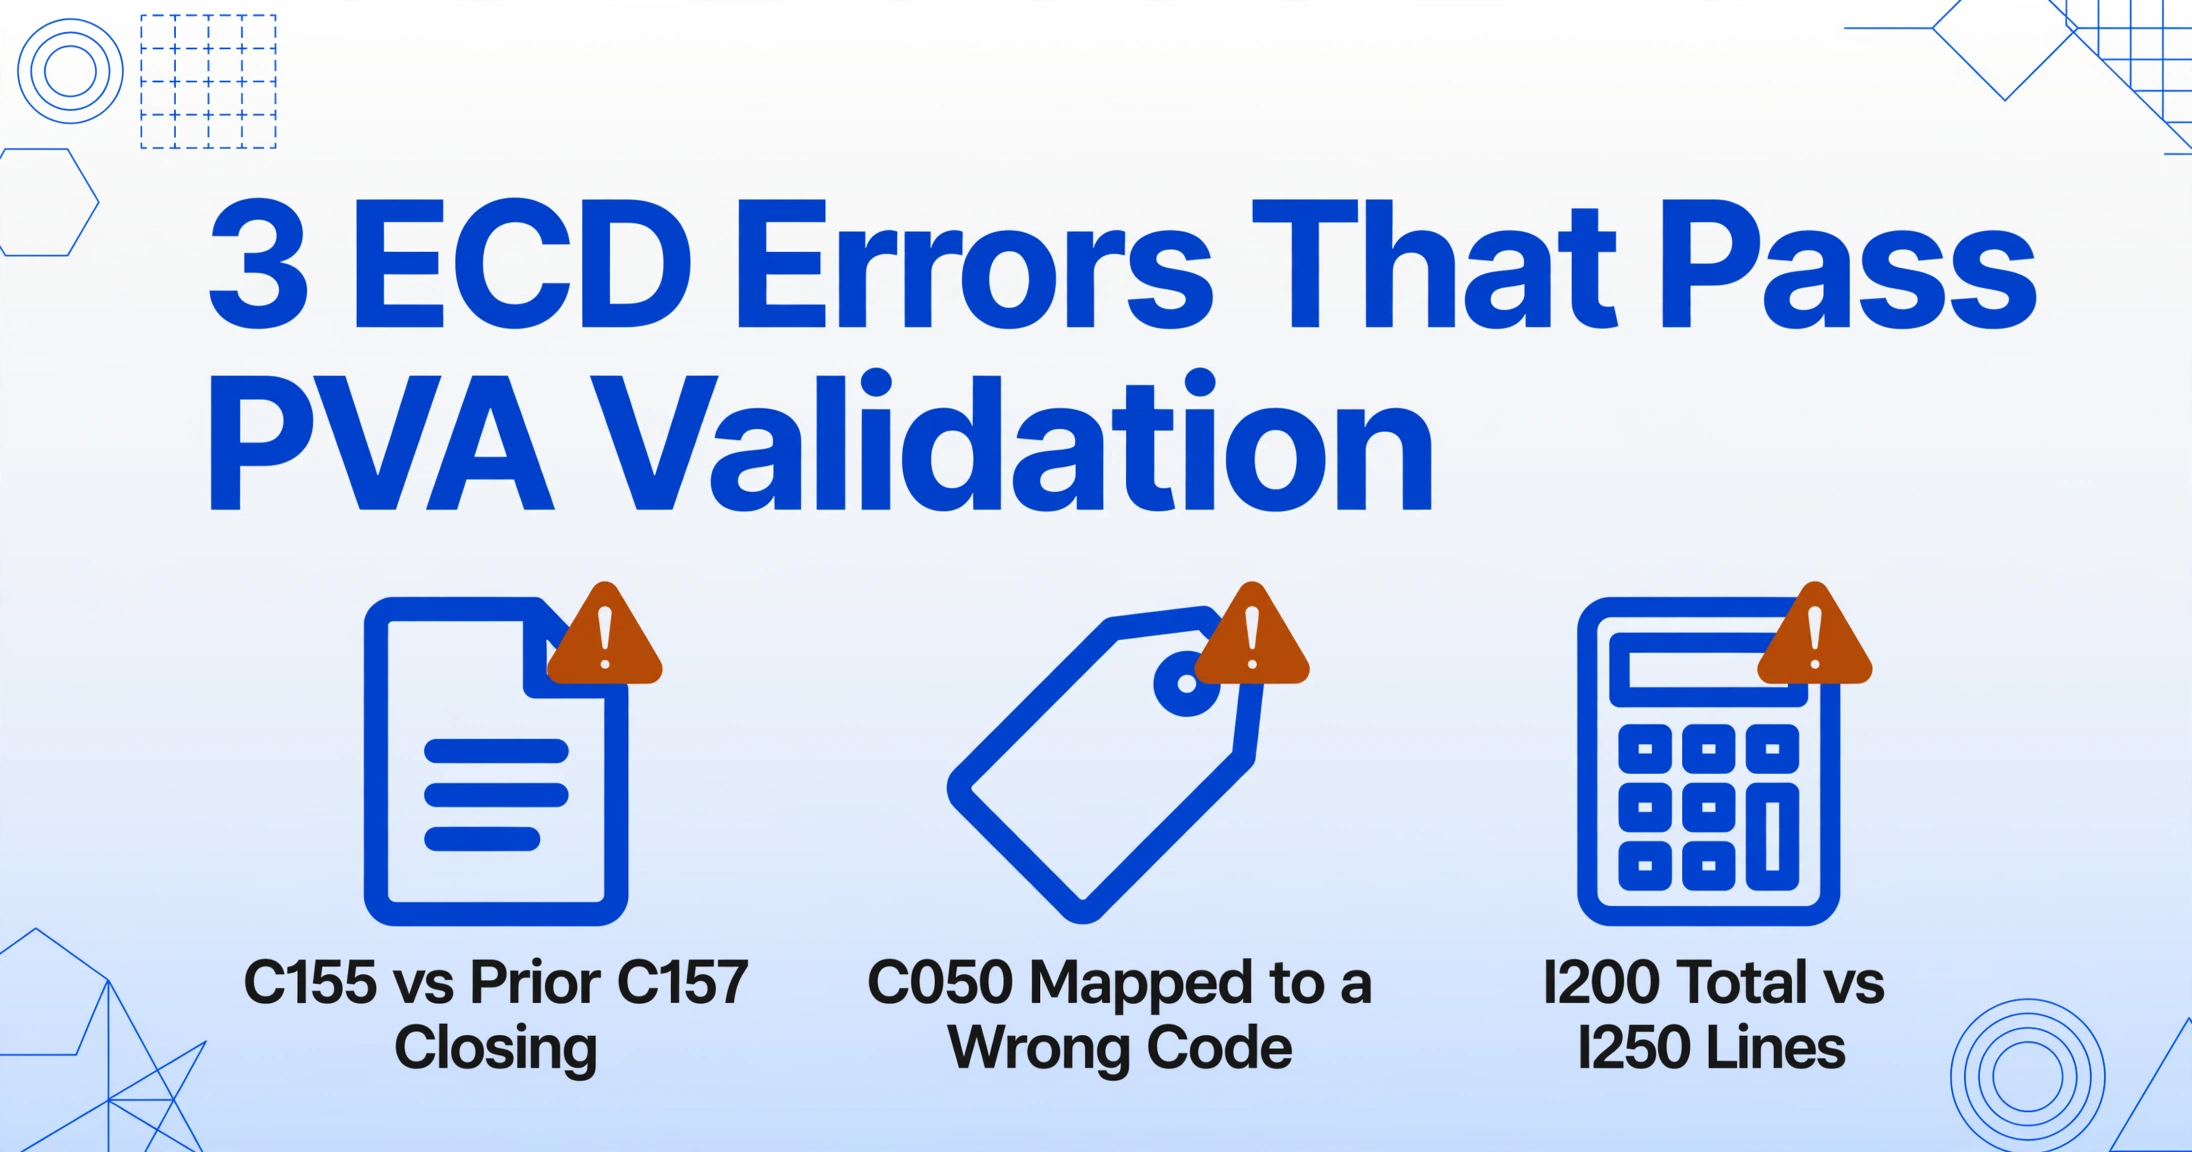
ECF遅延の最も一般的な原因は、ECF特有の複雑さではありません。ECFの準備が始まって初めて発見される、ECDデータの問題です。PVA検証をフォーマット的には正しくても意味的に不整合なデータで通過するECDファイル(前年度のC157期末残高と一致しないC155期首残高、誤った参照コードにマッピングされたC050勘定科目、I250行の合計と一致しないI200仕訳合計など)は、誤ったECFを生み出すか、修正が遅れるかのどちらかになります。
解決策は、提出前にECD出力に対してデータ品質チェックを実行することです。主要なレジストログループ(C050、C155、C157、I200/I250)を構造化テーブルに抽出し(手動または抽出ツールを使用)、合計と残高を総勘定元帳と照合します。このチェックは、適切な抽出設定があれば2〜3時間で完了します。Excelでの手動フィルタリングの15〜20時間と比較してです。4月〜5月のECDデータ品質に投資した1時間は、7月にECF準備で不一致が判明したときの連鎖的な手戻りを3時間節約します。
SPEDファイルから試算表とe-Lalur調整を構造化Excelテーブルに抽出する方法の詳細な手順については、SPED ECD/ECFデータをExcelに抽出するガイドをご覧ください。
よくある質問
Q: ECF 2026(暦年2025年分)の正確な提出期限はいつですか?
ECFは、2026年7月の最終営業日(2026年7月31日)のブラジリア時間23時59分59秒までにSPEDシステムに送信する必要があります。2026年5月25日にリリースされたPVA-ECFバージョン12.1.6が、今回の申告における現在の有効なバージョンです。最新情報については、必ずSPEDポータル(sped.rfb.gov.br)を確認してください。
Q: ECFの提出義務があるのは誰ですか?
Lucro Real(実利益法)、Lucro Presumido(推定利益法)、またはLucro Arbitrado(みなし利益法)で課税されるすべての法人は、毎年ECFを提出する必要があります。Simples Nacional(簡易課税制度)の企業は免除されます。ECFは、以前のDIPJ(法人の経済税務情報申告書)に代わるものです。暦年中に活動があった休眠会社も提出義務があります。
Q: ECDを提出する前にECFを提出できますか?
いいえ。ECFはECDのデータ、特にブロックE(ECDから期末残高とマッピングされた勘定を復元するブロック)に依存しています。ECDを先に送信する必要があります。この依存関係はSPED検証システムによって強制されます。ECDの期限(6月30日)に間に合わなかった企業は、ECDが解決されるまでECF(7月31日)を提出できず、すでに短い7月の期間がさらに圧迫されます。
Q: 2026年向けECFレイアウト12の新機能は何ですか?
IN RFB 2.004/2021により公開され、2025暦年向けに更新されたレイアウト12では、主にY730レコード(関連当事者および移転価格情報)の変更、M300/M305 e-Lalurブロックの検証ルールの更新、および追加のECD参照データを保持するブロックEの新しいクロスチェックフィールドが導入されました。PVA-ECFバージョン12.1.6はこれらの更新を反映しています。国境を越えた関連当事者間取引のある企業は、新しいレイアウトでより詳細な相手方の識別が必要となるため、Y730の変更を注意深く確認する必要があります。
Q: ECF提出後、どのような書類を保管する必要がありますか?
署名済みのECFファイル、送信受領書(recibo de entrega)、関連するECDファイル、および基礎となる会計記録は、最低5年間保管する必要があります。さらに、e-Lalur/e-Lacs調整明細書(各永久差異および一時差異の証拠書類を含む)および移転価格文書(国境を越えた取引のある企業向け)も保管してください。Receita Federal(連邦歳入庁)は監査時にこれらを要求する可能性があります。
Q: Receita Federalは提出後、ECDとECFのデータをどのようにクロスチェックしますか?
RFBの自動システムは、ECDの期末残高(ブロックCから)とECFの復元された残高(ブロックE)、およびブロックMで宣言された税務調整額を比較します。また、ECFデータをDCTF(月次税務申告書)およびEFD-Contribuições(社会貢献税)とクロスリファレンスします。自動許容範囲のしきい値を超える差異があると、監査フラグが生成されます。2026年以降、RFBはAIベースのパターン認識でこのクロスチェックを強化しており、ルールベースのチェックでは見逃されるような不整合(業界標準から逸脱した調整比率の複数年にわたる傾向など)を特定できます。
今年の申告を計画し、来年の基盤を築く
ECFの申告サイクルは予測可能なカレンダーに従いますが、毎年の提出の質は期限の数日前ではなく、その前の数ヶ月間に行われる作業にかかっています。3月までに決算を締め、5月までにECDを検証し、6月のECD提出前にe-Lalurのスケジュールを準備しておけば、7月のECF期限は依然としてタイトではあるものの、管理可能なものになります。7月中旬になってECFの準備を始める会社は、余裕のないカレンダーと戦うことになります。
コンプライアンス上のメリットを超えて、ECDとECFのファイルは、企業の財務および税務状況に関する最も完全な年間記録を一緒に構成します。SPEDテキスト出力を検証と分析のための構造化テーブルに変換する抽出ワークフローを一度構築したチームは、今年のコンプライアンス期限と来年の経年分析の両方に役立つ再利用可能なプロセスを作成します。データ準備段階に投資した時間はコストではありません。それは申告サイクルを超えて複利的に効果を発揮する資産です。