SPED-ECF-Checkliste für die Juni-Frist
Was brasilianische Finanzteams vor dem Einreichungsschluss benötigen
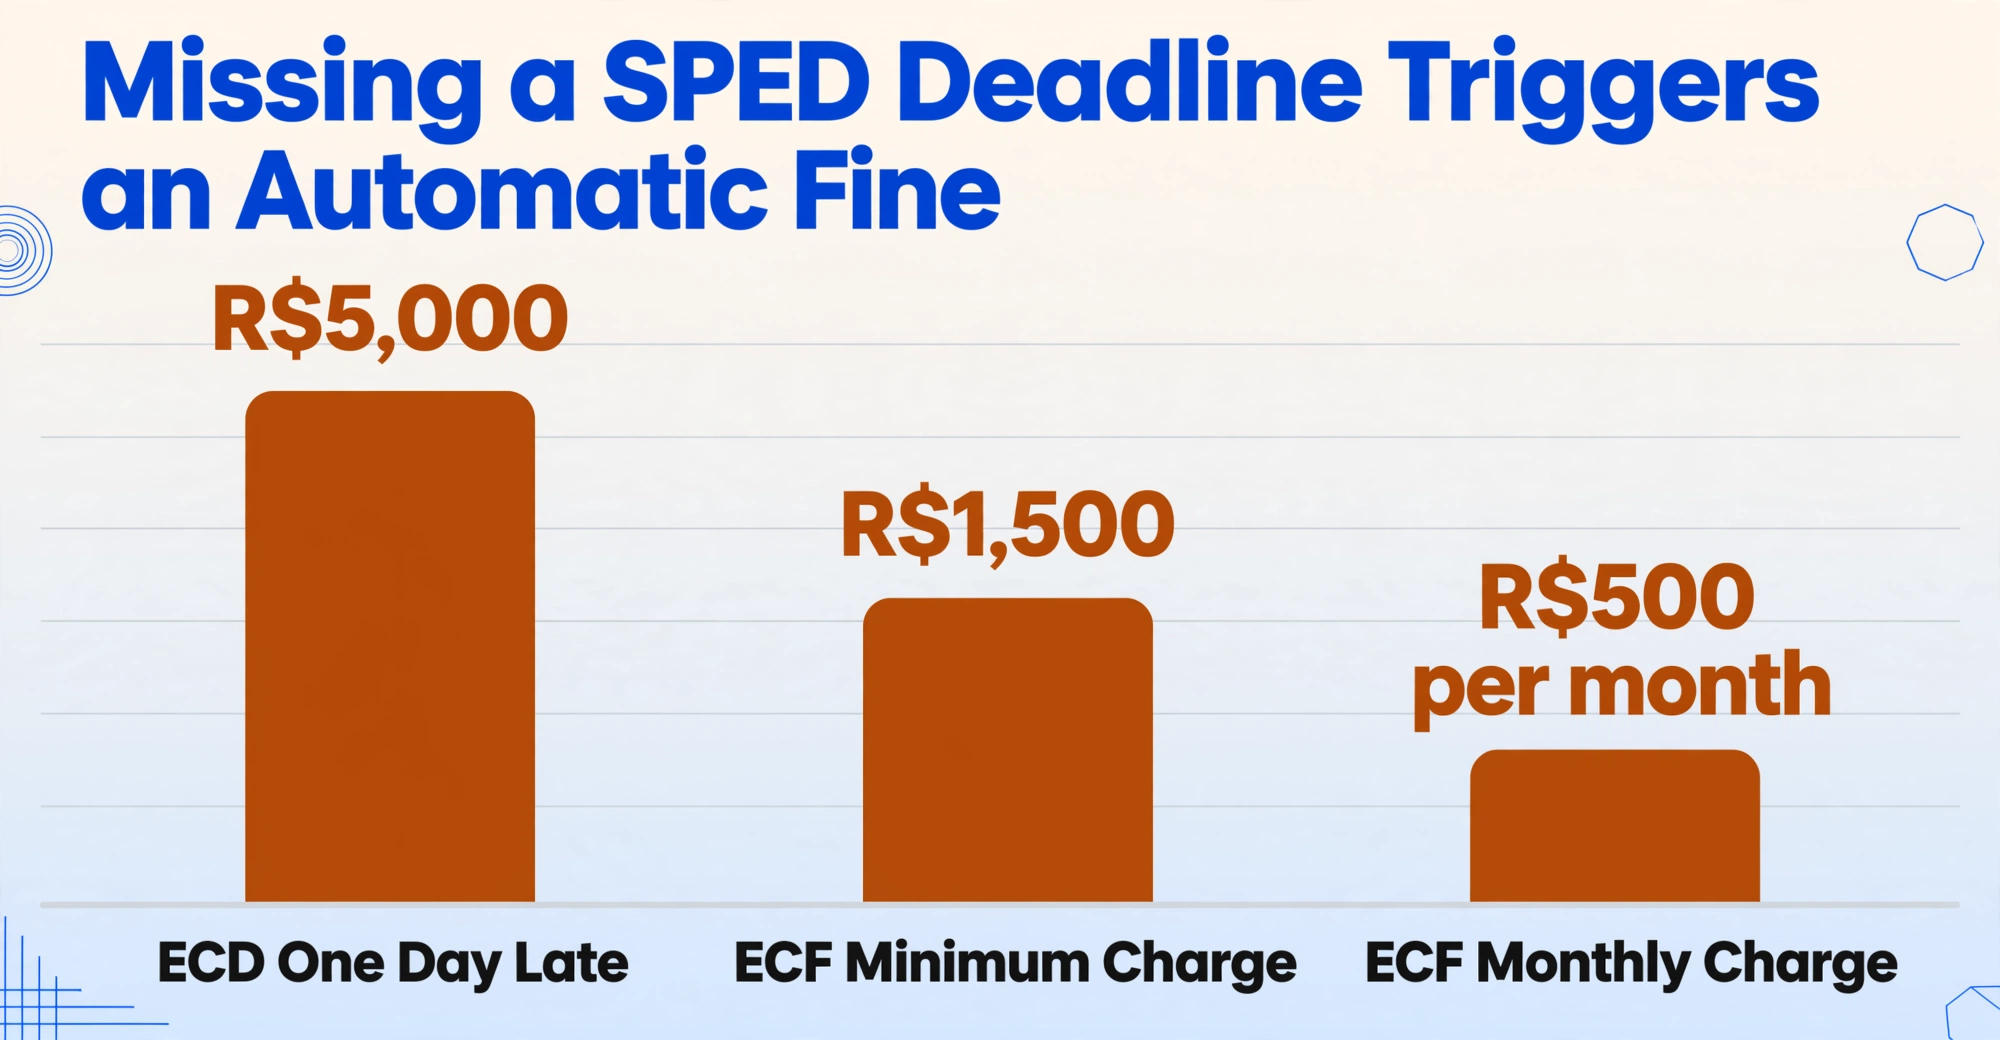
Der Compliance-Kalender für brasilianische Unternehmen in der Jahresmitte wird von zwei unverrückbaren Fristen bestimmt. Die Digitale Buchführung (Escrituração Contábil Digital, ECD) muss bis zum letzten Werktag im Juni eingereicht werden — für das Kalenderjahr 2025 ist das der 30. Juni 2026. Die Digitale Steuerbuchführung (Escrituração Contábil Fiscal, ECF) folgt einen Monat später, am 31. Juli. Die beiden Fristen sind nicht unabhängig: Die ECF stützt sich für ihre buchhalterische Grundlage auf die ECD, was bedeutet, dass sich eine Verzögerung oder ein Fehler bei der Juni-Einreichung direkt auf die Juli-Einreichung auswirkt. Das Versäumen einer der beiden Fristen führt zu automatischen Strafen — R$5.000 pro Monat für die ECD, R$500 pro Monat (mindestens R$1.500) für die ECF — doch die eigentlichen Kosten entstehen durch das verkürzte Korrekturfenster, wenn in den letzten Wochen etwas schiefgeht.
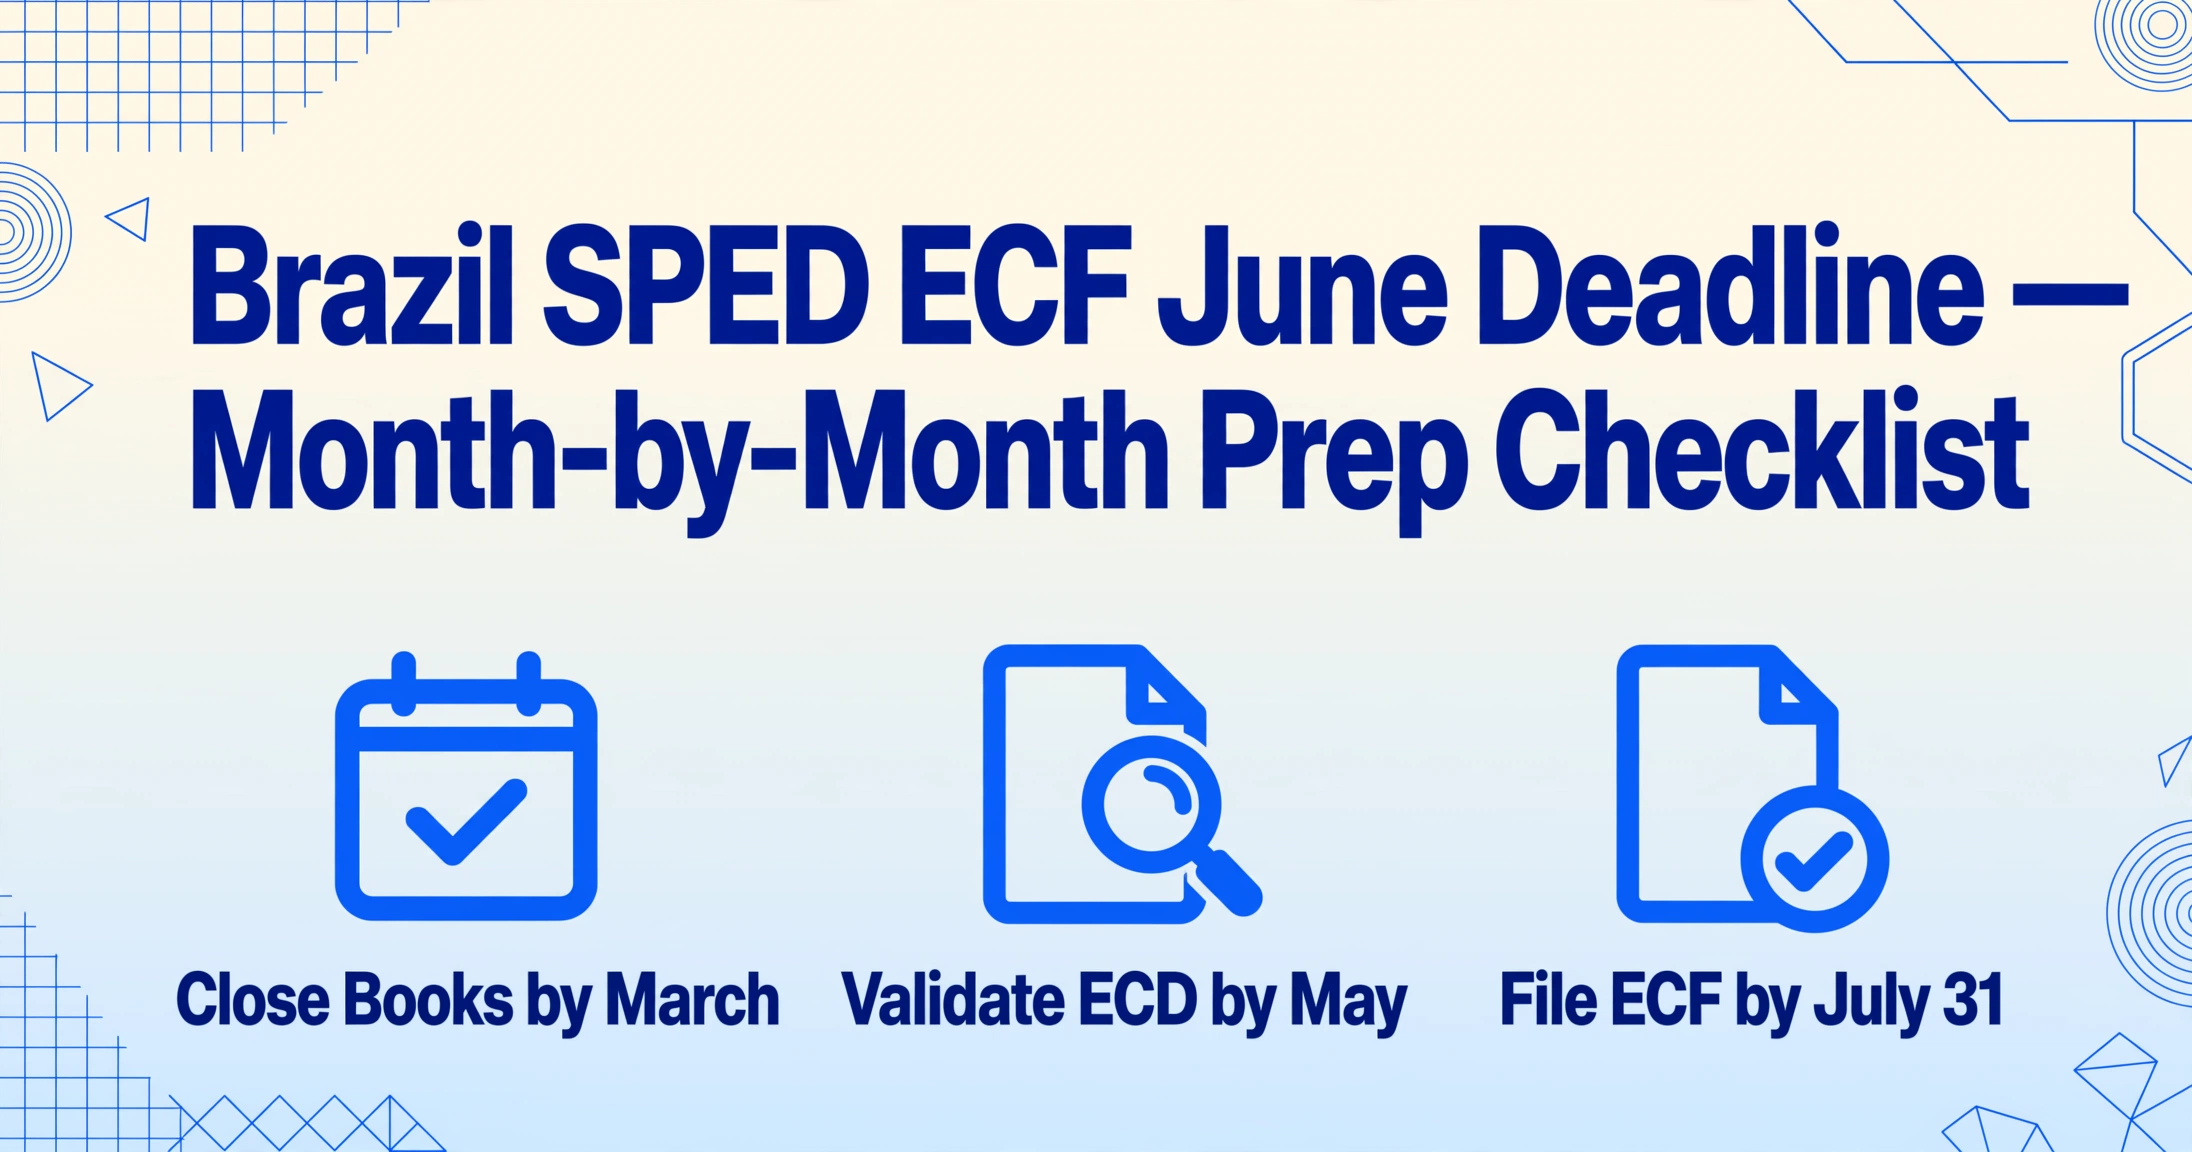
Diese Checkliste ist nach den Phasen gegliedert, die zu den beiden Fristen führen: dem Zeitraum des Jahresabschlusses (Februar–März), dem Zeitfenster für die Erstellung und Validierung der ECD (April–Mai), der Einreichung der ECD (Juni) sowie der Vorbereitung und Einreichung der ECF (Juli). Jede Phase umfasst konkrete Maßnahmen, Validierungsschritte und häufige Fehlerquellen. Ziel ist es nicht zu erklären, was die ECD oder ECF enthält – das wird im Begleitleitfaden zur Extraktion von SPED-Buchhaltungsdaten behandelt. Ziel ist es, Finanzteams einen strukturierten Kalender an die Hand zu geben, dem sie Woche für Woche folgen können – vom Jahresabschluss bis zur endgültigen ECF-Übermittlung.
Februar–März: Bücher abschließen, bevor Sie einreichen können
Die SPED-Compliance beginnt nicht im Juni, sondern wenn die Bücher des Vorjahres abgeschlossen werden. Die ECD kann erst erstellt werden, wenn die jährlichen Buchhaltungsunterlagen finalisiert sind – Kontenplan ausgeglichen, Saldenbilanzen bestätigt, Buchungen erfasst und geprüft. Ein Unternehmen, das mit ungeklärten Abstimmungsdifferenzen oder nicht abgeglichenen Konzernkonten in den April startet, schleppt diese Belastung in jede weitere Phase.
Alle Buchungen erfasst, alle Konten abgestimmt, Saldenbilanzen bis auf den Cent ausgeglichen. Dies ist die Grundlage, auf der die gesamte SPED-Datei beruht. Nachträglich zu buchende Ereignisse (Dividendenbeschlüsse, Anpassungen der Steuerrückstellungen, Wertminderungsprüfungen) sollten in diesem Zeitraum finalisiert werden.
Stellen Sie sicher, dass alle Bilanzkonten mit den unterstützenden Aufstellungen übereinstimmen (Bankbestätigungen, Forderungsaltersstruktur, Anlagenverzeichnisse) und dass die GuV mit den Kostenstellenberichten für das Management-Reporting übereinstimmt. Jede hier festgestellte Abweichung erscheint in der ECD und muss vor der Dateierstellung korrigiert werden.
Die C050- und C051-Registros der ECD ordnen die internen Konten Ihres Unternehmens den standardisierten Referenzkontocode der Receita Federal zu. Ein falsch zugeordnetes Konto wirkt sich auf jeden nachfolgenden Bericht aus. Stellen Sie sicher, dass alle im Laufe des Jahres neu hinzugefügten oder umstrukturierten Konten korrekt zugeordnet sind. Unternehmen mit kürzlichen Fusionen, Übernahmen oder Kostenstellenumstrukturierungen sollten diesen Schritt priorisieren.
Sowohl die ECD als auch die ECF müssen vom gesetzlichen Vertreter des Unternehmens und vom Buchhalter mit ICP-Brasil-Zertifikaten digital signiert werden. Prüfen Sie die Ablaufdaten jetzt. Ein Zertifikat, das Mitte Juli abläuft – nach Einreichung der ECD, aber vor der Signierung der ECF – führt zu hektischem Handeln in letzter Minute. Verlängern Sie es bei Bedarf. Sowohl A1- (softwarebasiert) als auch A3-Zertifikate (Token) werden akzeptiert, sofern sie von der ICP-Brasil akkreditiert sind.
April–Mai: ECD-Datei erstellen und validieren
Nachdem die Bücher abgeschlossen und das Kontenplan-Mapping verifiziert ist, besteht die nächste Phase darin, die ECD-Datei aus dem Buchhaltungssystem zu generieren. Die meisten brasilianischen ERPs – SAP TDF, Oracle NetSuite, Senior, Domínio, Omie, Conta Azul – verfügen über SPED-ECD-Exportmodule, die die .txt-Datei im korrekten Layout erzeugen. Die Hauptaktivität in dieser Phase ist nicht die Generierung (die automatisiert ist), sondern die Validierung und Korrektur.
Verwenden Sie die offizielle PVA (Programa Validador e Assinador) für ECD – laden Sie die neueste Version vom SPED-Portal herunter. Führen Sie die Validierung durch und speichern Sie das vollständige Fehlerprotokoll. Filtern oder ignorieren Sie in dieser Phase keine Warnungen; jeder vom PVA gemeldete Fehler muss behoben werden. Häufige Probleme im ersten Durchlauf: fehlende Pflicht-Registros, Feldlängenabweichungen nach Systemupdates und falsches CPF/CNPJ-Format für Unterzeichner.
Jede Korrektur erfordert eine neue Dateigenerierung und einen neuen Validierungsdurchlauf. Planen Sie 3–5 Validierungszyklen ein. Unternehmen mit komplexen Strukturen (mehrere Betriebsstätten, Abteilungsbücher in Block K, Teilzeiträume aufgrund von Fusionen) benötigen in der Regel mehr Iterationen. Die Fehlermeldungen des PVA sind spezifisch – raten Sie nicht; konsultieren Sie das Validierungshandbuch für die aktuelle Layout-Version.
Die PVA-Validierung erkennt keine Dateninkonsistenzen – sie validiert das Format. Extrahieren Sie die C155-Saldenliste und prüfen Sie, ob die Eröffnungssalden mit den Abschlusssalden der ECD des Vorjahres übereinstimmen, ob Soll- und Haben-Bewegungen angemessen ausgeglichen sind und ob der endgültige Saldenbericht (Registro C157 oder J150) mit dem Hauptbuch übereinstimmt. Wenn Sie einen C155-Saldo finden, der nicht mit dem Hauptbuch übereinstimmt, verfolgen Sie ihn auf einen Buchungszeitraum oder ein Konto zurück, das nicht korrekt abgeschlossen wurde. Dies ist der Schritt, der bei manueller Durchführung am meisten Zeit in Anspruch nimmt – und auch der Schritt, bei dem Extraktionstools den größten Nutzen bieten.
Bevor die ECD eingereicht wird, identifizieren Sie die permanenten und temporären Differenzen, die in Block M der ECF einfließen. Permanente Differenzen (z. B. Goodwill-Abschreibungszuschlag, nicht abzugsfähige Spenden) gehen in M300 Teil A ein und werden in M305 Teil B erfasst. Temporäre Differenzen (z. B. Rückstellungen für Steuerrisiken) gehen in M350 Teil A und M355 Teil B ein. Die Vorbereitung dieser Pläne im April–Mai – während die Buchhaltungsdaten noch aktuell sind – vermeidet die häufige Falle, Anpassungsposten im komprimierten Juli-Fenster zu unterschätzen.
Juni: ECD einreichen und mit der ECF-Vorbereitung beginnen
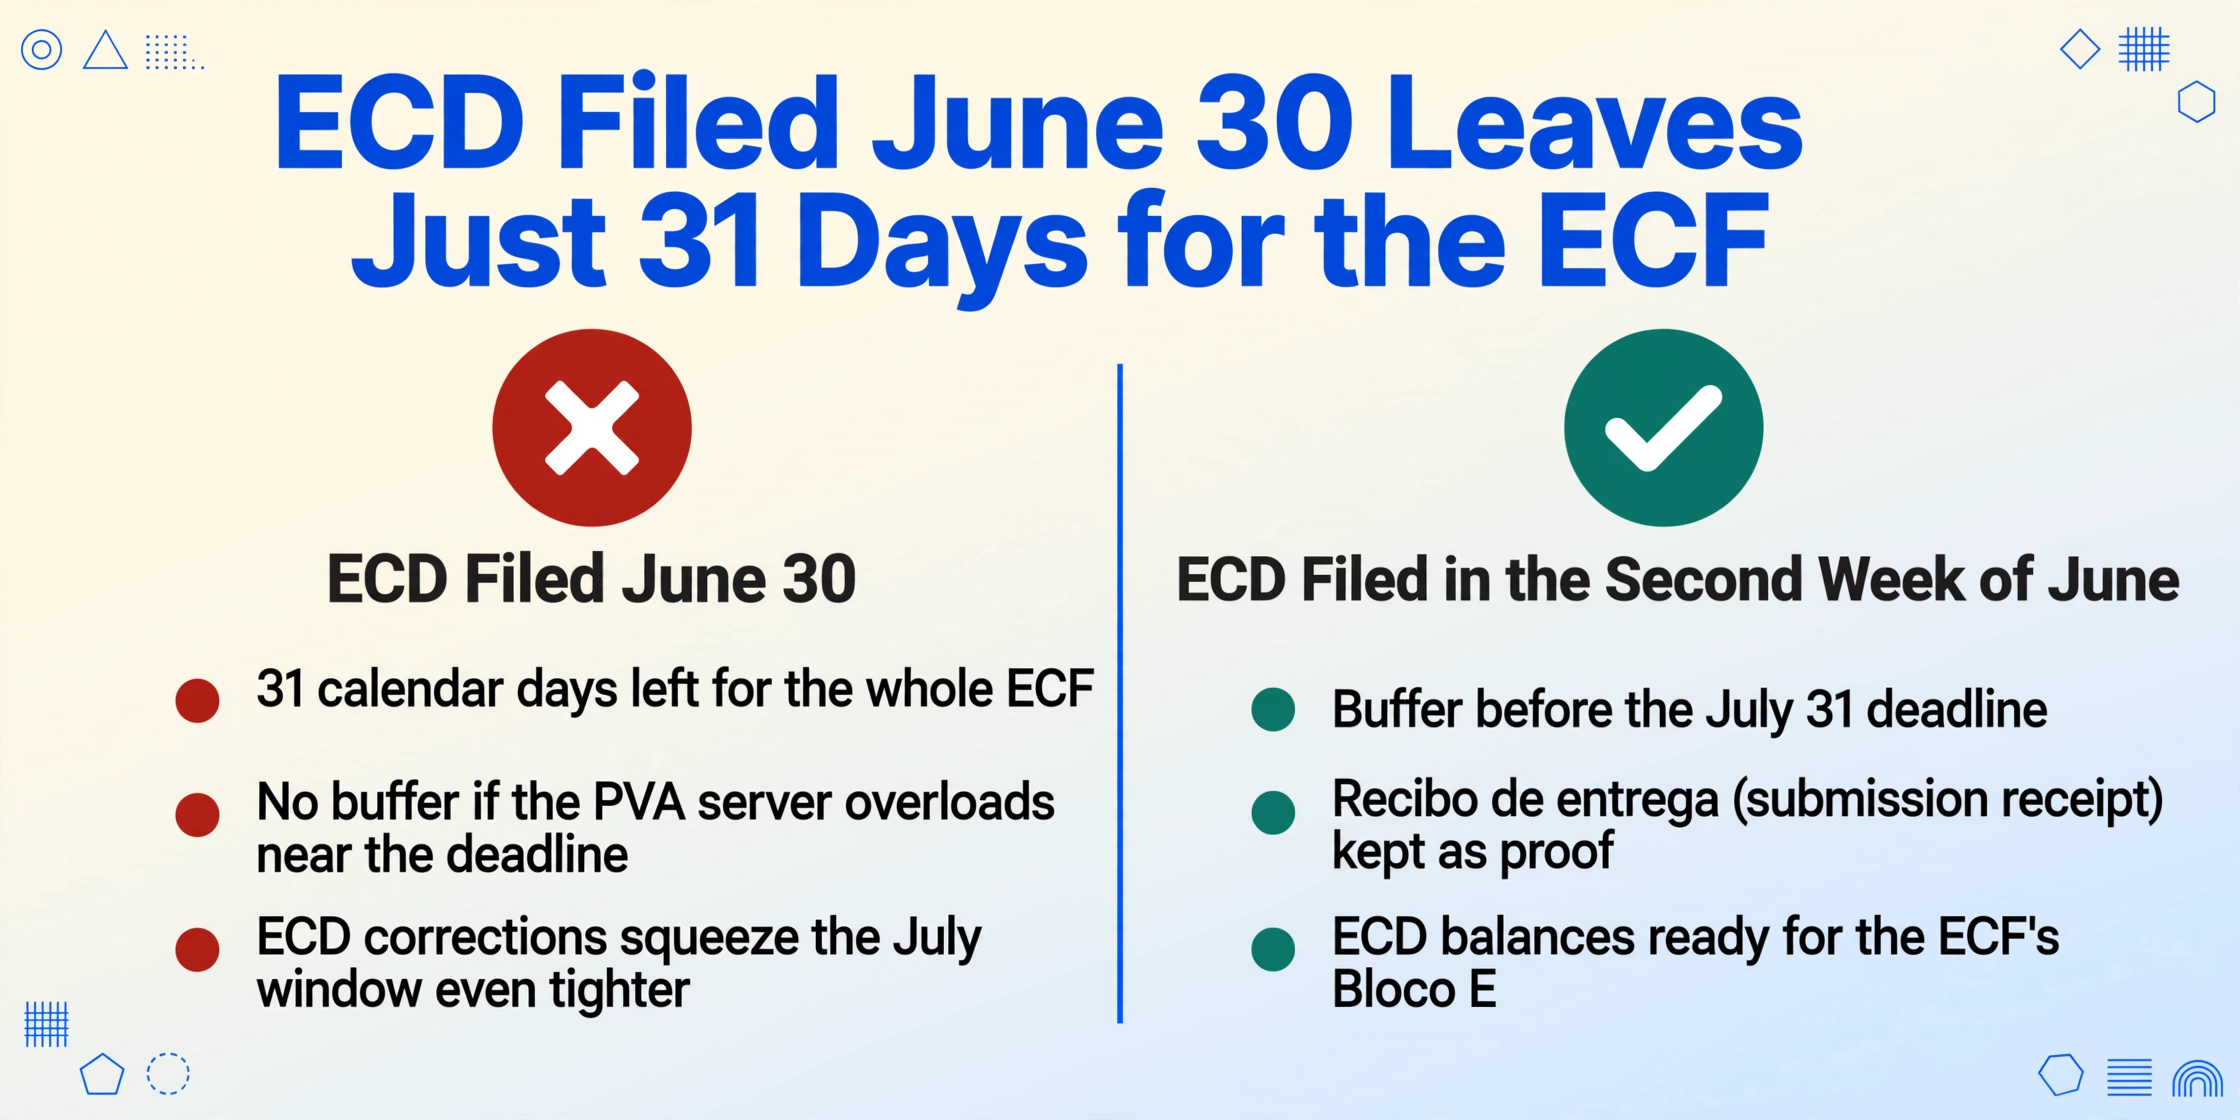
Der Juni ist der Monat mit dem höchsten Risiko im SPED-Zyklus. Die ECD muss bis zum letzten Werktag übermittelt werden. Gleichzeitig muss die ECF-Vorbereitung beginnen, die auf den übermittelten ECD-Daten als Grundlage aufbaut. Ein Unternehmen, das die ECD am 30. Juni abschließt und erst im Juli mit der ECF beginnt, hat nur 31 Kalendertage Zeit, um die komplexere der beiden Meldungen vorzubereiten, zu validieren und einzureichen.
Zielen Sie auf die zweite Juniwoche, nicht auf den letzten Tag. Eine frühe Einreichung verschafft Ihnen einen Puffer, falls der Übertragungsserver der PVA nahe der Frist stark ausgelastet ist – ein wiederkehrendes Problem jedes Jahr. Speichern Sie den recibo de entrega und bestätigen Sie den Status der Datei im SPED-Portal. Die Bestätigung ist Ihr Nachweis für die fristgerechte Einreichung für die nächsten fünf Jahre.
Der Block E der ECF (E010, E015) benötigt die endgültigen Kontosalden der ECD und die Querverweis-Zuordnung zwischen den internen Konten des Unternehmens und dem Referenzkontenplan. Extrahieren Sie diese aus der eingereichten ECD-Datei. Dies ist Ihr Ausgangspunkt für die Steuerberechnung der ECF. Jede Abweichung zwischen den ECD-Daten und dem, was Sie in die ECF übernehmen, erscheint als Inkonsistenz im Quervergleich der Receita Federal nach der Einreichung.
Bevor Sie mit der Erstellung der ECF-Datei beginnen, verifizieren Sie, dass die Abschlusssalden der ECD (C155) mit den Eröffnungssalden übereinstimmen, die Sie in den E010-Wiederaufnahmesätzen der ECF verwenden möchten. Prüfen Sie, ob die E015-Tabelle der zugeordneten Konten vollständig ist – jedes Konto, das in der ECF erscheint, muss einen entsprechenden Eintrag haben. Kennzeichnen Sie jedes Konto, bei dem der Saldo um mehr als einen Bagatellschwellenwert (z. B. R$1.000) abweicht. Jede Differenz muss vor dem Fortfahren erklärt und dokumentiert werden.
Juli: Der letzte Anlauf — ECF-Validierung und -Einreichung
Die ECF ist die komplexere der beiden Meldungen. Sie umfasst die IRPJ- und CSLL-Berechnung, e-Lalur/e-Lacs-Anpassungen, Transaktionen mit verbundenen Parteien (Block Y) sowie die Verrechnungspreisdokumentation. Die PVA für die ECF führt eine Formatvalidierung durch, gleicht die Daten jedoch — wie die ECD-PVA — nicht mit den eingereichten ECD-Daten ab. Die Verantwortung für die Konsistenz liegt vollständig beim Einreicher.
Das ECF-Generierungsmodul in Ihrem ERP (SAP TDF, NetSuite, Senior usw.) fragt nach dem ECD-Meldejahr und den Referenznummern. Es lädt Block E (E010) mit den Endsalden der ECD und Block J mit den Kontenzuordnungen. Stellen Sie sicher, dass die importierten Zahlen mit den extrahierten ECD-Daten übereinstimmen, bevor Sie mit den Steuerberechnungsblöcken fortfahren.
Geben Sie die im April–Mai ermittelten permanenten und temporären Differenzen in die Registros M300/M305 und M350/M355 ein. Stellen Sie sicher, dass jede Anpassung über einen Beleg verfügt (bilanzielle Rückstellung, Rechtsdokument, Gerichtsverfahrensnummer). Die IRPJ-Sätze (25 %) und CSLL-Sätze (9 %) sind fest, der effektive Steuersatz ändert sich jedoch durch Anpassungen, Anreize und die Verrechnung früherer Verluste. Bestätigen Sie die Berechnung, indem Sie den effektiven Steuersatz manuell aus der Block-K-Ausgabe rekonstruieren.
Die ECF-PVA (aktuelle Version 12.1.6, Stand Mai 2026, für das Kalenderjahr 2025) führt über 500 Validierungsprüfungen durch. Führen Sie sie früh durch — in der ersten Juliwoche. Planen Sie 2–3 Validierungszyklen ein. Der Y730-Registro für Verrechnungspreise ist eine häufige Fehlerquelle für Unternehmen mit grenzüberschreitenden Transaktionen. Wenn die Datei abgelehnt wird, prüfen Sie den spezifischen Fehlercode im PVA-ECF-Handbuch, bevor Sie neu generieren.
Verwenden Sie die im Februar bestätigten ICP-Brasil-Zertifikate. Reichen Sie die Meldung vor dem letzten Werktag im Juli ein — idealerweise in der dritten Woche, um einen Puffer für Serverprobleme zu haben. Speichern Sie sowohl die Einreichungsbestätigung als auch die signierte ECF-Datei. Diese müssen gemäß den RFB-Aufbewahrungspflichten mindestens fünf Jahre aufbewahrt werden.
Was passiert, wenn Sie einen Schritt überspringen
Die Strafen für das Versäumen beider Fristen sind automatisch und eskalierend. Ein Unternehmen, das die ECD-Frist auch nur um einen Tag versäumt, zahlt 5.000 R$ Strafe. Das Versäumen der ECF-Frist kostet zusätzlich 500 R$ pro Monat (mindestens 1.500 R$) für Unternehmen mit tatsächlichem Gewinn. Doch die finanziellen Strafen sind das kleinere Risiko. Eine Einreichung mit unentdeckten Unstimmigkeiten – ein ECD-Saldo, der nicht zum Wiederherstellungsdatensatz der ECF passt, eine M300-Anpassung ohne Belegdokumentation – bleibt dauerhaft in der Datenbank der Receita Federal. Die Querverweis-Engine der RFB, seit 2026 mit KI-basierter Mustererkennung erweitert, vergleicht jede Einreichung mit früheren Meldungen des Unternehmens und mit anderen Erklärungen (DCTF, EFD-Contribuições). Eine unerklärte Abweichung, die den manuellen Prüfungsschritt übersteht, wird zu einem dauerhaften Prüfsignal.
Die effektivste Risikominimierung ist nicht mehr Aufwand in letzter Minute. Es ist, früh genug zu beginnen, sodass jede Phase einen Puffer hat, und Extraktionstools zu verwenden, die den rohen SPED-Text in strukturierte Tabellen zur Überprüfung umwandeln – und so aus einer 40-stündigen manuellen Gegenprüfung eine fokussierte Überprüfung der relevanten Ausgabe machen.
Ein Hinweis zur Datenvorbereitung: Warum Ihre ECD-Eingabequalität Ihr ECF-Ergebnis bestimmt
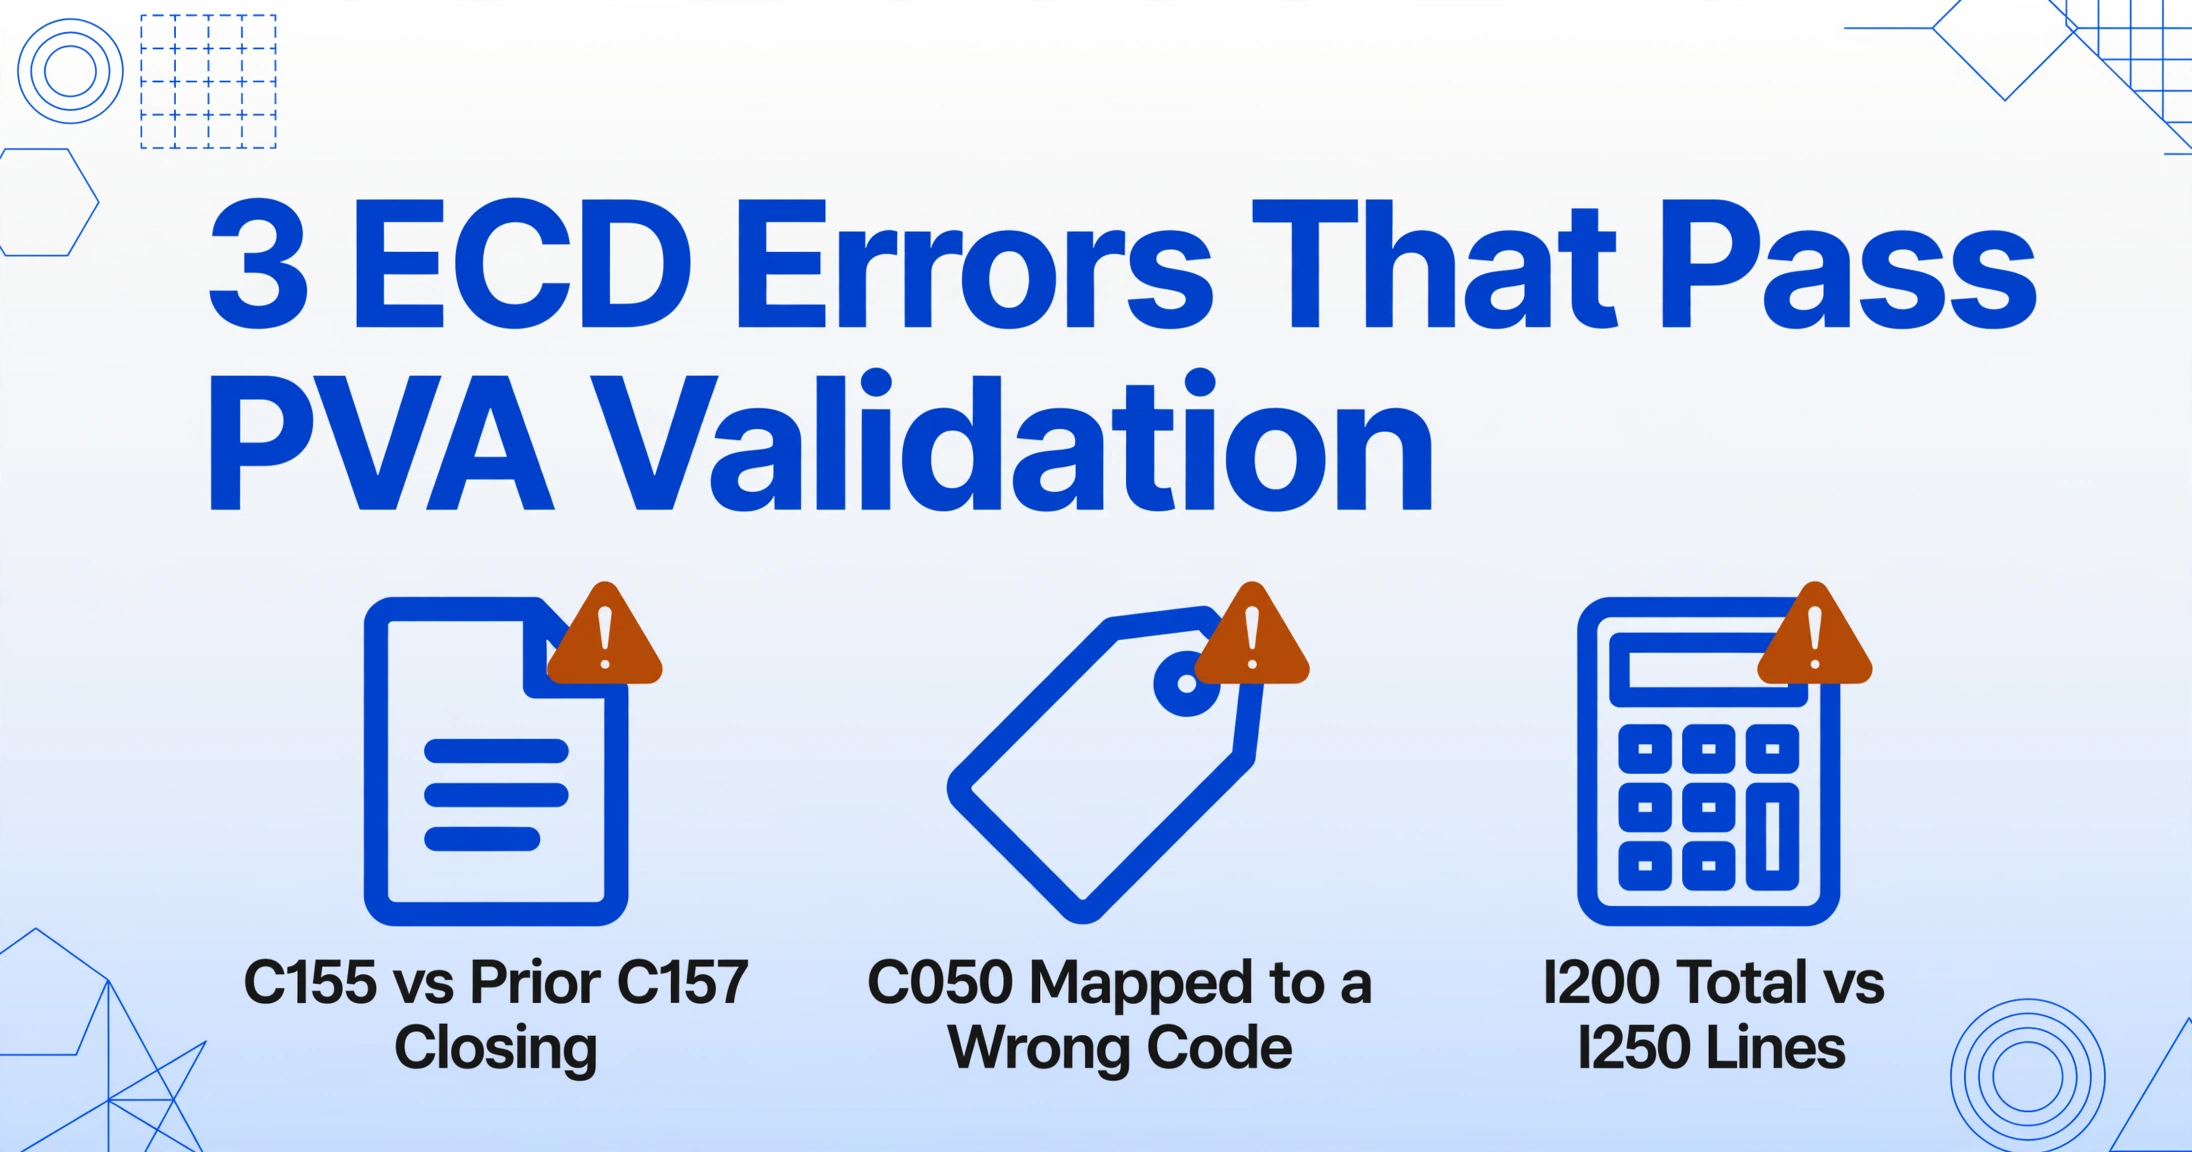
Die häufigste Ursache für ECF-Verzögerungen ist nicht die ECF-spezifische Komplexität. Es sind Probleme in den ECD-Daten, die erst entdeckt werden, wenn die ECF-Vorbereitung beginnt. Eine ECD-Datei, die die PVA-Validierung mit formatkorrekten, aber semantisch inkonsistenten Daten besteht – ein C155-Eröffnungssaldo, der nicht zum C157-Schlusssaldo des Vorjahres passt, ein C050-Konto, das dem falschen Referenzcode zugeordnet ist, eine I200-Buchungssumme, die nicht der Summe ihrer I250-Zeilen entspricht – erzeugt eine ECF, die entweder falsch oder verspätet korrigiert wird.
Die Lösung besteht darin, vor der Einreichung eine Datenqualitätsprüfung der ECD-Ausgabe durchzuführen. Extrahieren Sie die wichtigsten Registro-Gruppen (C050, C155, C157, I200/I250) in strukturierte Tabellen – entweder manuell oder mit einem Extraktionstool – und gleichen Sie die Summen und Salden mit dem Hauptbuch ab. Diese Prüfung dauert mit dem richtigen Extraktionssetup 2–3 Stunden, verglichen mit 15–20 Stunden manueller Filterung in Excel. Jede Stunde, die im April–Mai in die ECD-Datenqualität investiert wird, spart im Juli drei Stunden kaskadierende Nacharbeit, wenn die ECF-Vorbereitung Abweichungen aufdeckt.
Eine detaillierte Anleitung, wie Sie die Bilanz und die e-Lalur-Anpassungen aus Ihren SPED-Dateien in strukturierte Excel-Tabellen extrahieren, finden Sie im Leitfaden zur Extraktion von SPED ECD/ECF-Daten nach Excel.
Häufig gestellte Fragen
F: Wann ist die genaue Frist für die ECF 2026 (Kalenderjahr 2025)?
Die ECF muss bis zum letzten Werktag im Juli 2026 an das SPED-System übermittelt werden – das ist der 31. Juli 2026 um 23:59:59 Uhr brasilianischer Zeit. Die PVA-ECF Version 12.1.6, veröffentlicht am 25. Mai 2026, ist die aktuell gültige Version für diese Einreichung. Überprüfen Sie stets das SPED-Portal (sped.rfb.gov.br) auf kurzfristige Aktualisierungen.
F: Wer ist zur Abgabe der ECF verpflichtet?
Alle juristischen Personen, die der Besteuerung nach Lucro Real (tatsächlicher Gewinn), Lucro Presumido (pauschalierter Gewinn) oder Lucro Arbitrado (geschätzter Gewinn) unterliegen, müssen jährlich die ECF einreichen. Unternehmen im Simples Nacional sind davon befreit. Die ECF ersetzt die frühere DIPJ (Declaração de Informações Econômico-Fiscais da Pessoa Jurídica). Auch inaktive Unternehmen, die im Kalenderjahr eine Bewegung aufwiesen, sind zur Abgabe verpflichtet.
F: Kann die ECF eingereicht werden, bevor die ECD übermittelt wurde?
Nein. Die ECF ist von den Daten der ECD abhängig – insbesondere von Block E, der die Abschlusssalden und zugeordneten Konten aus der ECD übernimmt. Die ECD muss zuerst übermittelt werden. Diese Abhängigkeit wird vom SPED-Validierungssystem durchgesetzt. Ein Unternehmen, das die ECD-Frist (30. Juni) versäumt, kann die ECF (31. Juli) erst einreichen, wenn die ECD geklärt ist, was das ohnehin knappe Juli-Fenster weiter verkürzt.
F: Was ist neu im ECF-Leiaute 12 für 2026?
Leiaute 12, veröffentlicht durch IN RFB 2.004/2021 mit Aktualisierungen für das Kalenderjahr 2025, führte hauptsächlich Änderungen am Y730-Registro (Informationen zu nahestehenden Personen und Verrechnungspreisen) ein, aktualisierte Validierungsregeln für die M300/M305 e-Lalur-Blöcke und neue Querverweisfelder in Block E, die zusätzliche ECD-Referenzdaten enthalten. Die PVA-ECF Version 12.1.6 spiegelt diese Aktualisierungen wider. Unternehmen mit grenzüberschreitenden Transaktionen mit nahestehenden Personen sollten die Y730-Änderungen sorgfältig prüfen, da das neue Layout eine detailliertere Identifizierung der Gegenparteien erfordert.
F: Welche Dokumente müssen nach der ECF-Einreichung aufbewahrt werden?
Die signierte ECF-Datei, die Einreichungsbestätigung (recibo de entrega), die dazugehörige ECD-Datei und die zugrundeliegenden Buchhaltungsunterlagen müssen mindestens fünf Jahre lang aufbewahrt werden. Zusätzlich sollten die e-Lalur/e-Lacs-Anpassungspläne (mit Belegen für jede permanente und temporäre Differenz) und die Verrechnungspreisdokumentation (für Unternehmen mit grenzüberschreitenden Transaktionen) aufbewahrt werden. Die Receita Federal kann diese Unterlagen im Rahmen einer Betriebsprüfung anfordern.
F: Wie gleicht die Receita Federal ECD- und ECF-Daten nach der Einreichung ab?
Die automatisierten Systeme der RFB vergleichen die Abschlusssalden der ECD (aus Block C) mit den übernommenen Salden der ECF (Block E) und den in Block M erklärten Steueranpassungen. Sie gleichen die ECF-Daten auch mit der DCTF (monatliche Steuererklärung) und der EFD-Contribuições (Sozialbeiträge) ab. Jede Abweichung, die die automatisierten Toleranzschwellen überschreitet, erzeugt eine Prüfmarkierung. Seit 2026 hat die RFB diesen Abgleich durch KI-basierte Mustererkennung verstärkt, die Inkonsistenzen identifizieren kann, die regelbasierte Prüfungen übersehen würden – wie z. B. mehrjährige Trends bei Anpassungsquoten, die von Branchennormen abweichen.
Planen Sie die diesjährige Einreichung, legen Sie das Fundament für das nächste Jahr
Der ECF-Einreichungszyklus folgt einem vorhersehbaren Kalender, aber die Qualität der jährlichen Einreichung hängt von der Arbeit ab, die in den Monaten vor der Frist erledigt wird – nicht in den Tagen. Ein Unternehmen, das seine Bücher bis März abschließt, seine ECD bis Mai validiert und die e-Lalur-Zeitpläne vor der ECD-Einreichung im Juni bereit hat, wird feststellen, dass die ECF-Frist im Juli, wenn auch knapp, dennoch machbar ist. Ein Unternehmen, das Mitte Juli mit der ECF-Vorbereitung beginnt, arbeitet gegen die Zeit und hat keinen Spielraum für Fehler.
Über den Compliance-Vorteil hinaus stellen die ECD- und ECF-Dateien zusammen den vollständigsten jährlichen Nachweis der finanziellen und steuerlichen Lage eines Unternehmens dar. Ein Team, das den Extraktionsworkflow einmal aufbaut – die SPED-Textausgabe in strukturierte Tabellen zur Überprüfung und Analyse umwandelt – schafft einen wiederverwendbaren Prozess, der sowohl der diesjährigen Compliance-Frist als auch der jahresübergreifenden Analyse im nächsten Jahr dient. Die in die Datenaufbereitungsphase investierte Zeit ist keine Kosten. Sie ist ein Vermögenswert, der sich über die Einreichungszyklen hinweg auszahlt.