Liste de contrôle pour l'échéance de juin du SPED ECF
Ce que les équipes financières brésiliennes doivent préparer avant la date limite de dépôt
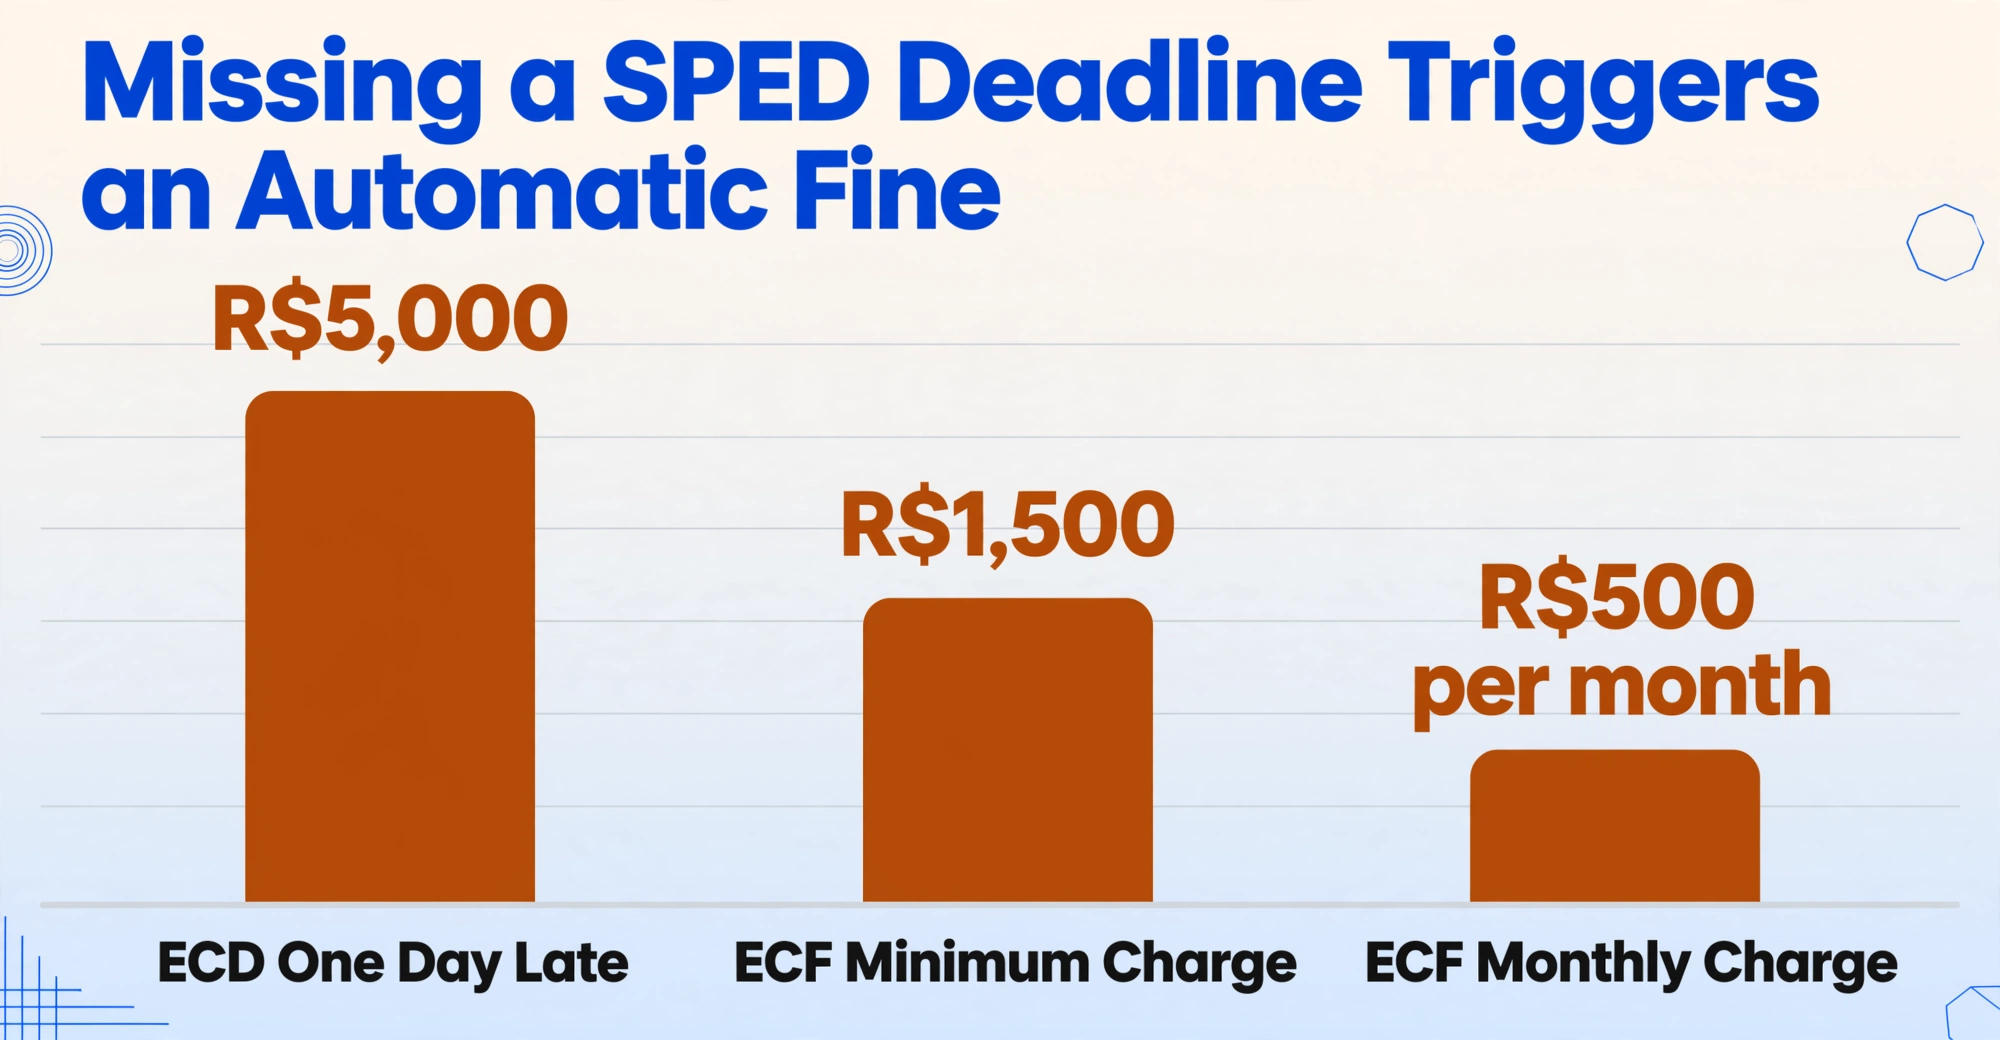
Le calendrier de conformité de mi-année pour les entreprises brésiliennes est ancré par deux échéances immuables. La comptabilité numérique (Escrituração Contábil Digital, ou ECD) doit être soumise au plus tard le dernier jour ouvrable de juin — le 30 juin 2026, pour les données de l'année civile 2025. La comptabilité fiscale numérique (Escrituração Contábil Fiscal, ou ECF) suit un mois plus tard, le 31 juillet. Les deux échéances ne sont pas indépendantes : l'ECF dépend de l'ECD pour sa base comptable, ce qui signifie qu'un retard ou une erreur dans la soumission de juin se répercute directement sur le dépôt de juillet. Le non-respect de l'une ou l'autre échéance déclenche des pénalités automatiques — R$5 000 par mois pour l'ECD, R$500 par mois (minimum R$1 500) pour l'ECF — mais le coût réel réside dans la fenêtre de correction compressée lorsque quelque chose tourne mal dans les dernières semaines.
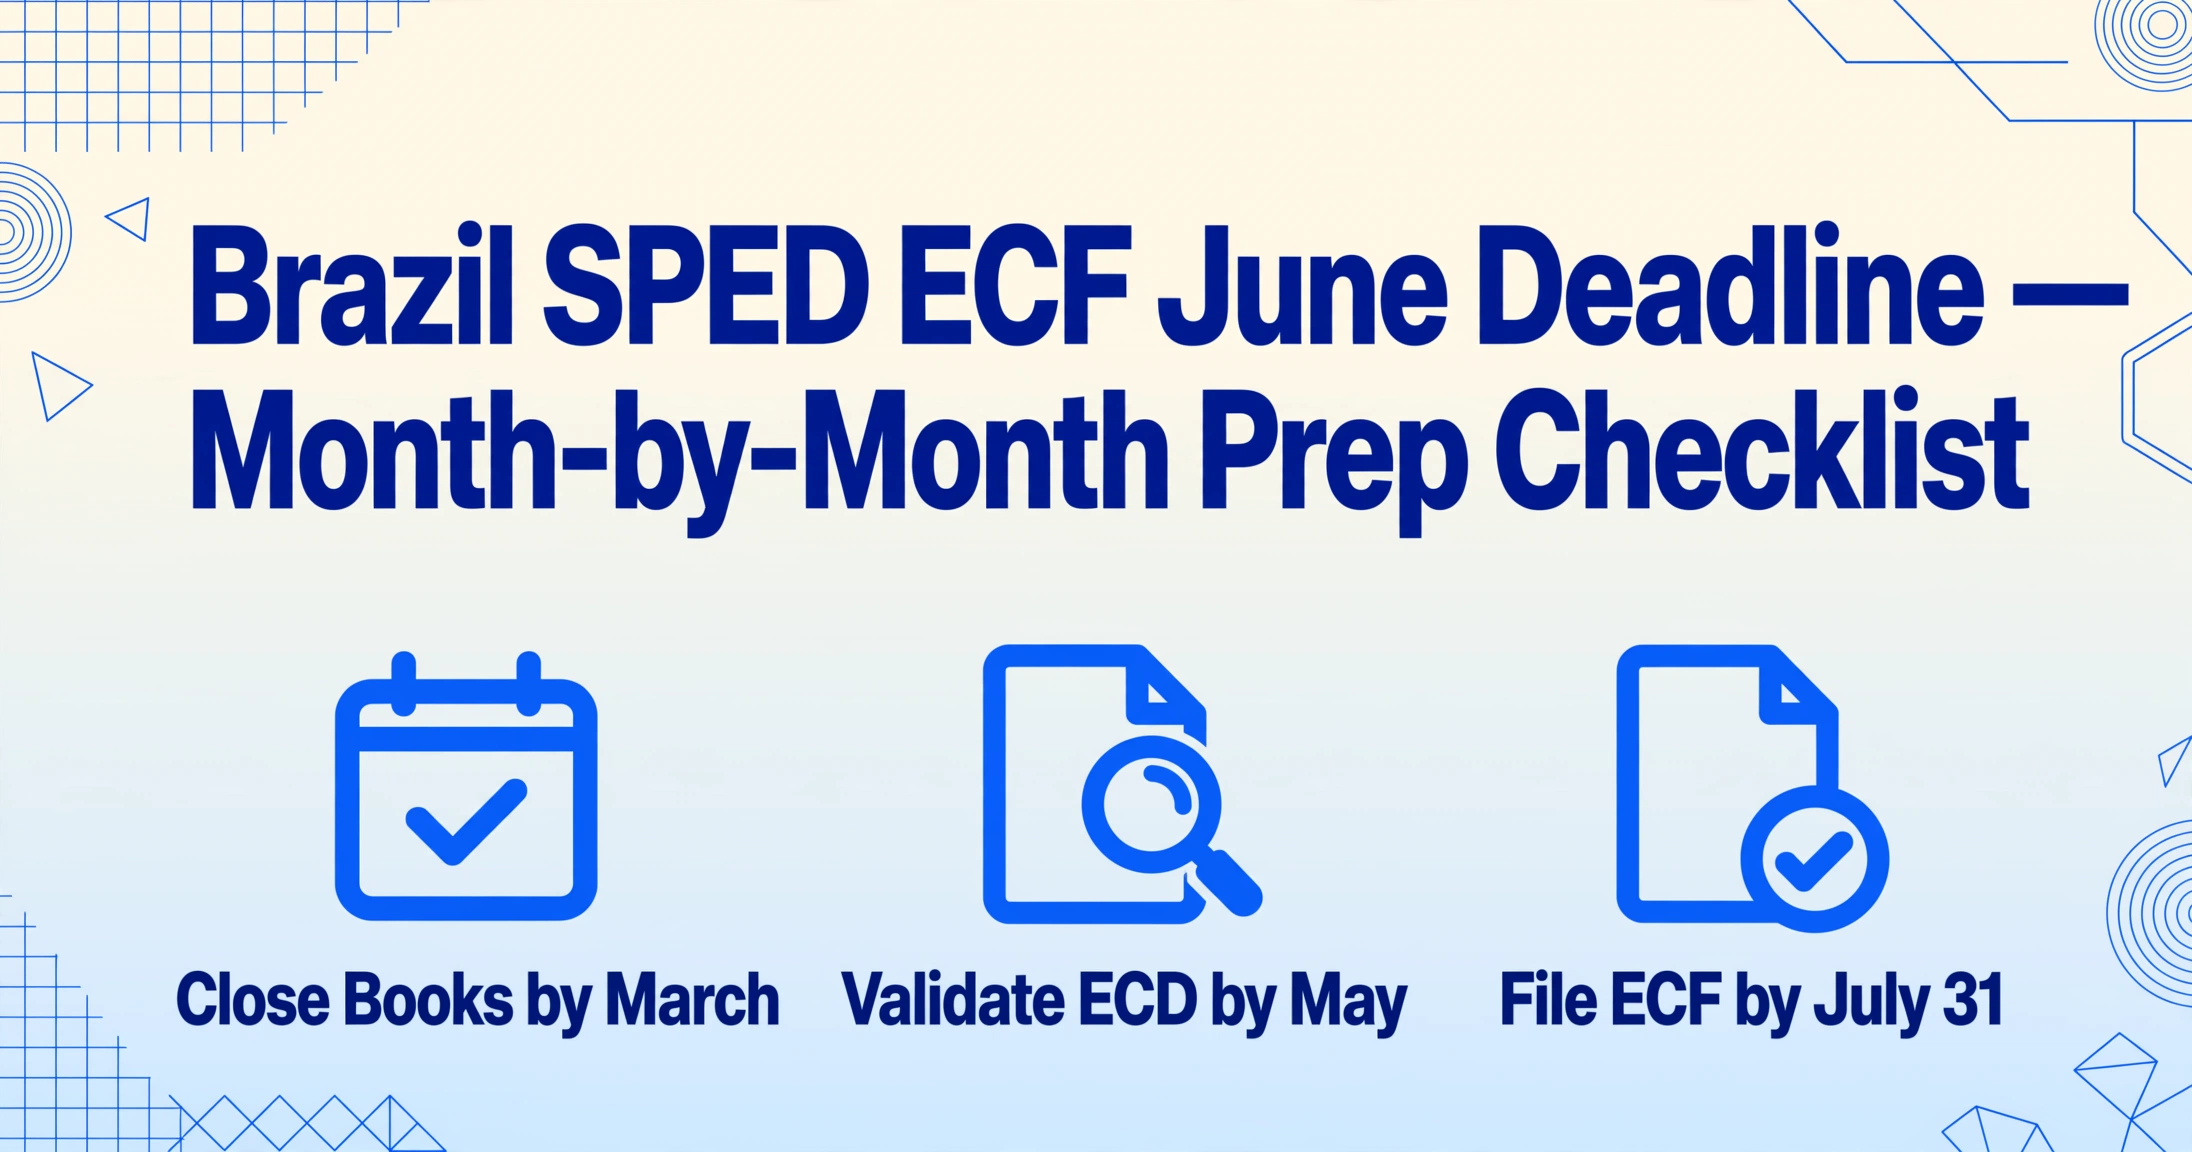
Ce guide est organisé selon les phases qui mènent aux deux échéances jumelles : la période de clôture des livres (février–mars), la fenêtre de génération et de validation de l'ECD (avril–mai), la soumission de l'ECD (juin), et la préparation et le dépôt de l'ECF (juillet). Chaque phase comprend des actions spécifiques, des étapes de validation et des pièges courants à éviter. L'objectif n'est pas d'expliquer ce que contiennent l'ECD ou l'ECF — cela est couvert dans le guide compagnon sur l'extraction des données comptables SPED. L'objectif est de donner aux équipes financières un calendrier structuré qu'elles peuvent suivre, semaine par semaine, de la clôture des livres jusqu'à la transmission finale de l'ECF.
Février–mars : clôturer les livres avant de pouvoir déposer
La conformité SPED ne commence pas en juin, mais au moment où les livres de l'exercice précédent sont clôturés. L'ECD ne peut être généré tant que les registres comptables annuels ne sont pas finalisés — plan comptable équilibré, balances de vérification confirmées, écritures de journal saisies et vérifiées. Une entreprise qui aborde avril avec des écarts de rapprochement non résolus ou des comptes inter-sociétés non soldés traînera ce fardeau dans chaque phase suivante.
Toutes les écritures de journal saisies, tous les comptes rapprochés, balances de vérification équilibrées au centime près. C'est la base sur laquelle repose l'ensemble du fichier SPED. Les événements comptabilisés tardivement (déclarations de dividendes, ajustements de provisions fiscales, évaluations de dépréciation) doivent être finalisés dans cette fenêtre.
Confirmer que tous les comptes du bilan correspondent aux pièces justificatives (confirmations bancaires, vieillissement des comptes clients, registres des immobilisations) et que le compte de résultat correspond aux rapports par centre de coûts utilisés pour le reporting de gestion. Tout écart constaté ici apparaîtra dans l'ECD et devra être corrigé avant la génération du fichier.
Les Registros C050 et C051 de l'ECD font correspondre les comptes internes de votre entreprise aux codes de compte standardisés de la Receita Federal. Un compte mal classé ici se propage à tous les rapports suivants. Vérifier que tous les comptes ajoutés ou restructurés au cours de l'exercice sont correctement mappés. Les entreprises ayant récemment procédé à des fusions, acquisitions ou réorganisations de centres de coûts devraient prioriser cette étape.
L'ECD et l'ECF doivent tous deux être signés numériquement par le représentant légal de l'entreprise et le comptable à l'aide de certificats ICP-Brasil. Vérifier les dates d'expiration dès maintenant. Un certificat qui expire à la mi-juillet, après la soumission de l'ECD mais avant la signature de l'ECF, crée une course contre la montre de dernière minute. Renouveler si nécessaire. Les certificats A1 (logiciel) et A3 (jeton) sont tous deux acceptés, à condition qu'ils soient accrédités ICP-Brasil.
Avril–Mai : générer et valider le fichier ECD
Une fois les livres clôturés et le rapprochement du plan comptable vérifié, la phase suivante consiste à générer le fichier ECD à partir du système comptable. La plupart des ERP brésiliens — SAP TDF, Oracle NetSuite, Senior, Domínio, Omie, Conta Azul — disposent de modules d'exportation SPED ECD qui produisent le fichier .txt dans le bon format. L'activité clé de cette phase n'est pas la génération (qui est automatisée) mais la validation et la correction.
Utilisez le PVA officiel (Programa Validador e Assinador) pour l'ECD — téléchargez la dernière version depuis le portail SPED. Lancez la validation et enregistrez le journal d'erreurs complet. Ne filtrez pas et n'ignorez pas les avertissements à ce stade ; chaque erreur signalée par le PVA doit être résolue. Problèmes courants lors du premier passage : Registros obligatoires manquants, écarts de longueur de champs après les mises à jour du système et format CPF/CNPJ incorrect pour les signataires.
Chaque correction nécessite une nouvelle génération de fichier et un nouveau passage de validation. Prévoyez 3 à 5 cycles de validation. Les entreprises aux structures complexes (établissements multiples, livres départementaux dans le Bloc K, périodes partielles dues à des fusions) nécessitent généralement plus d'itérations. Les messages d'erreur du PVA sont précis — ne devinez pas ; consultez le manuel du guide de validation pour la version actuelle du Layout.
La validation PVA ne détecte pas les incohérences de données — elle valide le format. Extrayez la balance de vérification C155 et vérifiez que les soldes d'ouverture correspondent aux soldes de clôture de l'ECD de l'année précédente, que les mouvements débiteurs et créditeurs sont raisonnablement équilibrés et que le rapport de solde final (Registro C157 ou J150) se rapproche du grand livre. Si vous constatez qu'un solde C155 ne correspond pas au grand livre, remontez à une période de comptabilisation ou à un compte qui n'a pas été clôturé correctement. C'est l'étape qui prend le plus de temps lorsqu'elle est effectuée manuellement — et c'est aussi l'étape où les outils d'extraction offrent le plus de valeur.
Avant la soumission de l'ECD, identifiez les différences permanentes et temporaires qui alimenteront le Bloc M de l'ECF. Les différences permanentes (par exemple, la réintégration de l'amortissement du goodwill, les dons non déductibles) vont dans la partie A de M300 et sont suivies dans la partie B de M305. Les différences temporaires (par exemple, les provisions pour contingences fiscales) vont dans la partie A de M350 et la partie B de M355. Préparer ces annexes en avril–mai — pendant que les données comptables sont fraîches — évite le piège courant de sous-estimer les éléments d'ajustement pendant la fenêtre compressée de juillet.
Juin : soumettre l’ECD et commencer la préparation de l’ECF
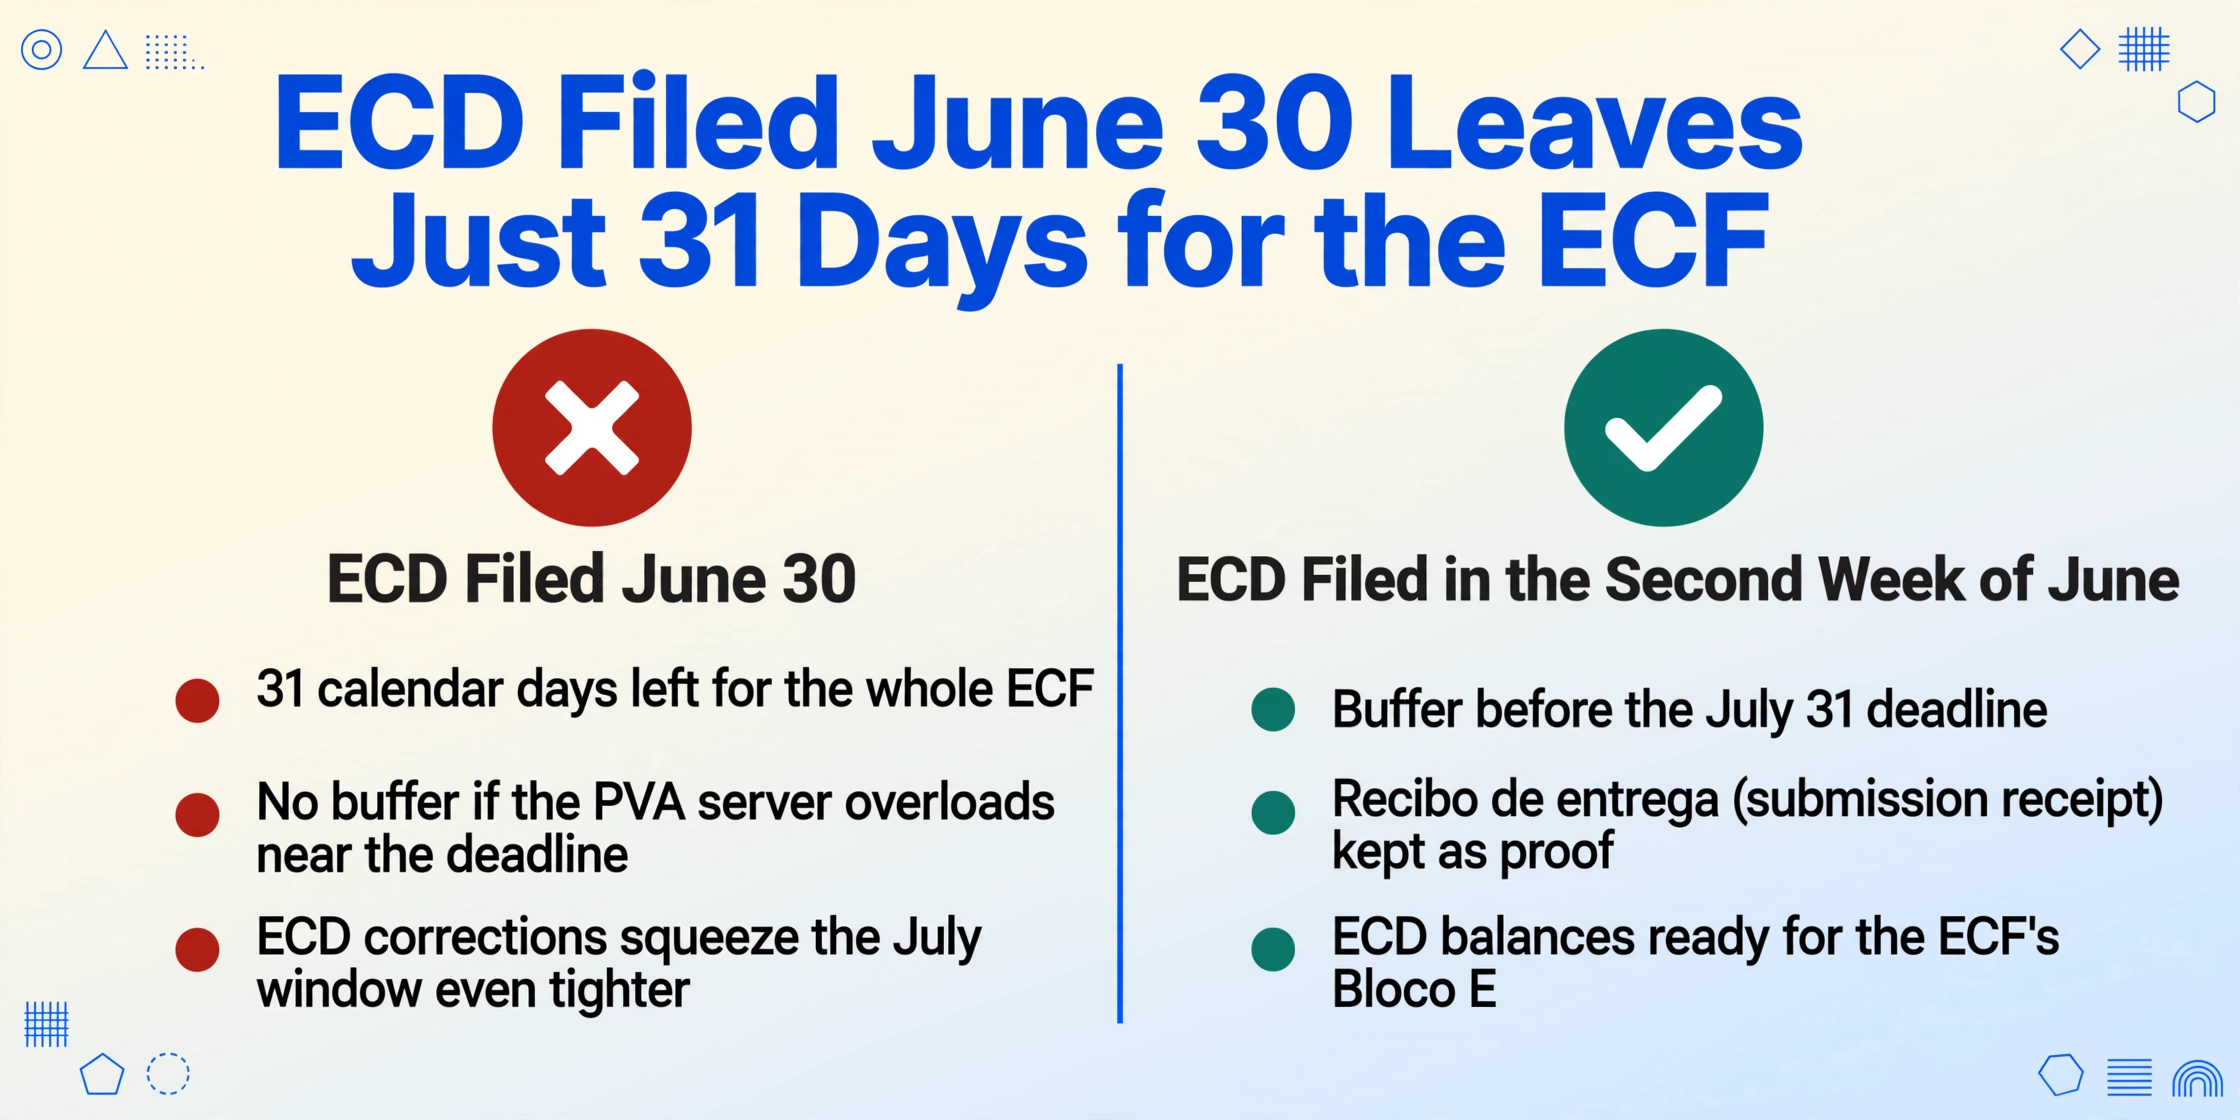
Juin est le mois le plus critique du cycle SPED. L’ECD doit être transmis au plus tard le dernier jour ouvrable. Parallèlement, la préparation de l’ECF doit commencer en utilisant les données ECD soumises comme base. Une entreprise qui finalise l’ECD le 30 juin et ne commence l’ECF qu’en juillet ne dispose que de 31 jours calendaires pour préparer, valider et soumettre la déclaration la plus complexe des deux.
Visez la deuxième semaine de juin, pas le dernier jour. Une soumission anticipée vous laisse une marge si le serveur de transmission du PVA subit une forte charge près de l’échéance — un problème récurrent chaque année. Conservez le recibo de entrega (accusé de réception) et confirmez le statut du fichier dans le portail SPED. L’accusé de réception est votre preuve de dépôt dans les délais pour les cinq prochaines années.
Le Bloc E de l’ECF (E010, E015) nécessite les soldes finaux des comptes de l’ECD et le mappage croisé entre les comptes internes de l’entreprise et le plan comptable de référence. Extrayez ces éléments du fichier ECD soumis. C’est votre point de départ pour le calcul fiscal de l’ECF. Toute divergence entre les données ECD et ce que vous reportez dans l’ECF apparaîtra comme une incohérence lors du contrôle croisé post-soumission de la Receita Federal.
Avant de générer le fichier ECF, vérifiez que les soldes de clôture de l’ECD (C155) correspondent aux soldes d’ouverture que vous prévoyez d’utiliser dans les enregistrements de reprise E010 de l’ECF. Assurez-vous que la table des comptes mappés E015 est complète — chaque compte apparaissant dans l’ECF doit avoir une entrée correspondante. Signalez tout compte dont le solde diffère de plus d’un seuil de minimis (par ex., R$1 000). Chaque écart doit être expliqué et documenté avant de poursuivre.
Juillet : la dernière ligne droite — validation et transmission de l'ECF
L'ECF est la plus complexe des deux déclarations. Elle couvre le calcul de l'IRPJ et de la CSLL, les ajustements e-Lalur/e-Lacs, les transactions avec parties liées (Bloc Y) et la documentation sur les prix de transfert. Le PVA de l'ECF effectue une validation du format, mais — comme le PVA de l'ECD — il ne vérifie pas la cohérence avec les données ECD transmises. La responsabilité de la cohérence incombe entièrement au déclarant.
Le module de génération de l'ECF de votre ERP (SAP TDF, NetSuite, Senior, etc.) demandera l'année de transmission de l'ECD et les numéros de référence. Il charge le Bloc E (E010) avec les soldes finaux de l'ECD et le Bloc J avec les correspondances de comptes. Vérifiez que les chiffres importés correspondent aux données ECD extraites avant de passer aux blocs de calcul fiscal.
Saisissez les différences permanentes et temporaires identifiées en avril-mai dans les Registros M300/M305 et M350/M355. Vérifiez que chaque ajustement dispose d'une référence justificative (provision comptable, document juridique, numéro de procédure judiciaire). Les taux de l'IRPJ (25 %) et de la CSLL (9 %) sont fixes, mais le taux effectif change en fonction des ajustements, des incitations et de la compensation des pertes des exercices antérieurs. Confirmez le calcul en reconstituant manuellement le taux effectif à partir de la sortie du Bloc K.
Le PVA de l'ECF (version actuelle 12.1.6 en mai 2026 pour l'année civile 2025) effectue plus de 500 contrôles de validation. Lancez-le tôt — la première semaine de juillet. Prévoyez 2 à 3 cycles de validation. L'enregistrement Y730 pour les prix de transfert est une source fréquente d'erreurs pour les entreprises ayant des transactions transfrontalières. Si le fichier est rejeté, vérifiez le code d'erreur spécifique dans le manuel du PVA-ECF avant de le régénérer.
Utilisez les certificats ICP-Brasil confirmés en février. Transmettez avant le dernier jour ouvrable de juillet — idéalement au cours de la troisième semaine, en laissant une marge pour les problèmes de serveur. Conservez à la fois l'accusé de réception et le fichier ECF signé. Ces documents doivent être conservés pendant au moins cinq ans conformément aux exigences de conservation de la RFB.
Que se passe-t-il si vous manquez une étape
Les pénalités pour avoir manqué l'une ou l'autre des échéances sont automatiques et s'aggravent. Une entreprise qui manque l'échéance de l'ECD ne serait-ce que d'un jour encourt 5 000 R$ d'amende. Manquer l'échéance de l'ECF ajoute 500 R$ par mois (minimum 1 500 R$) pour les entités au bénéfice réel. Mais les pénalités financières sont le risque le plus faible. Une soumission avec des incohérences non détectées — un solde ECD qui ne correspond pas au registre de récupération de l'ECF, un ajustement M300 sans documentation justificative — reste indéfiniment dans la base de données de la Receita Federal. Le moteur de recoupement de la RFB, amélioré par la détection de modèles basée sur l'IA depuis 2026, compare chaque soumission aux déclarations précédentes de l'entreprise et à d'autres déclarations (DCTF, EFD-Contribuições). Un écart inexpliqué qui survit à l'étape de vérification manuelle devient un signal d'audit permanent.
L'atténuation des risques la plus efficace n'est pas un effort de dernière minute supplémentaire. C'est de commencer assez tôt pour que chaque phase ait une marge, et d'utiliser des outils d'extraction qui convertissent le texte SPED brut en tableaux structurés pour vérification — transformant une vérification manuelle de 40 heures en un examen ciblé des résultats qui comptent.
Une note sur la préparation des données : pourquoi la qualité de vos données ECD détermine votre résultat ECF
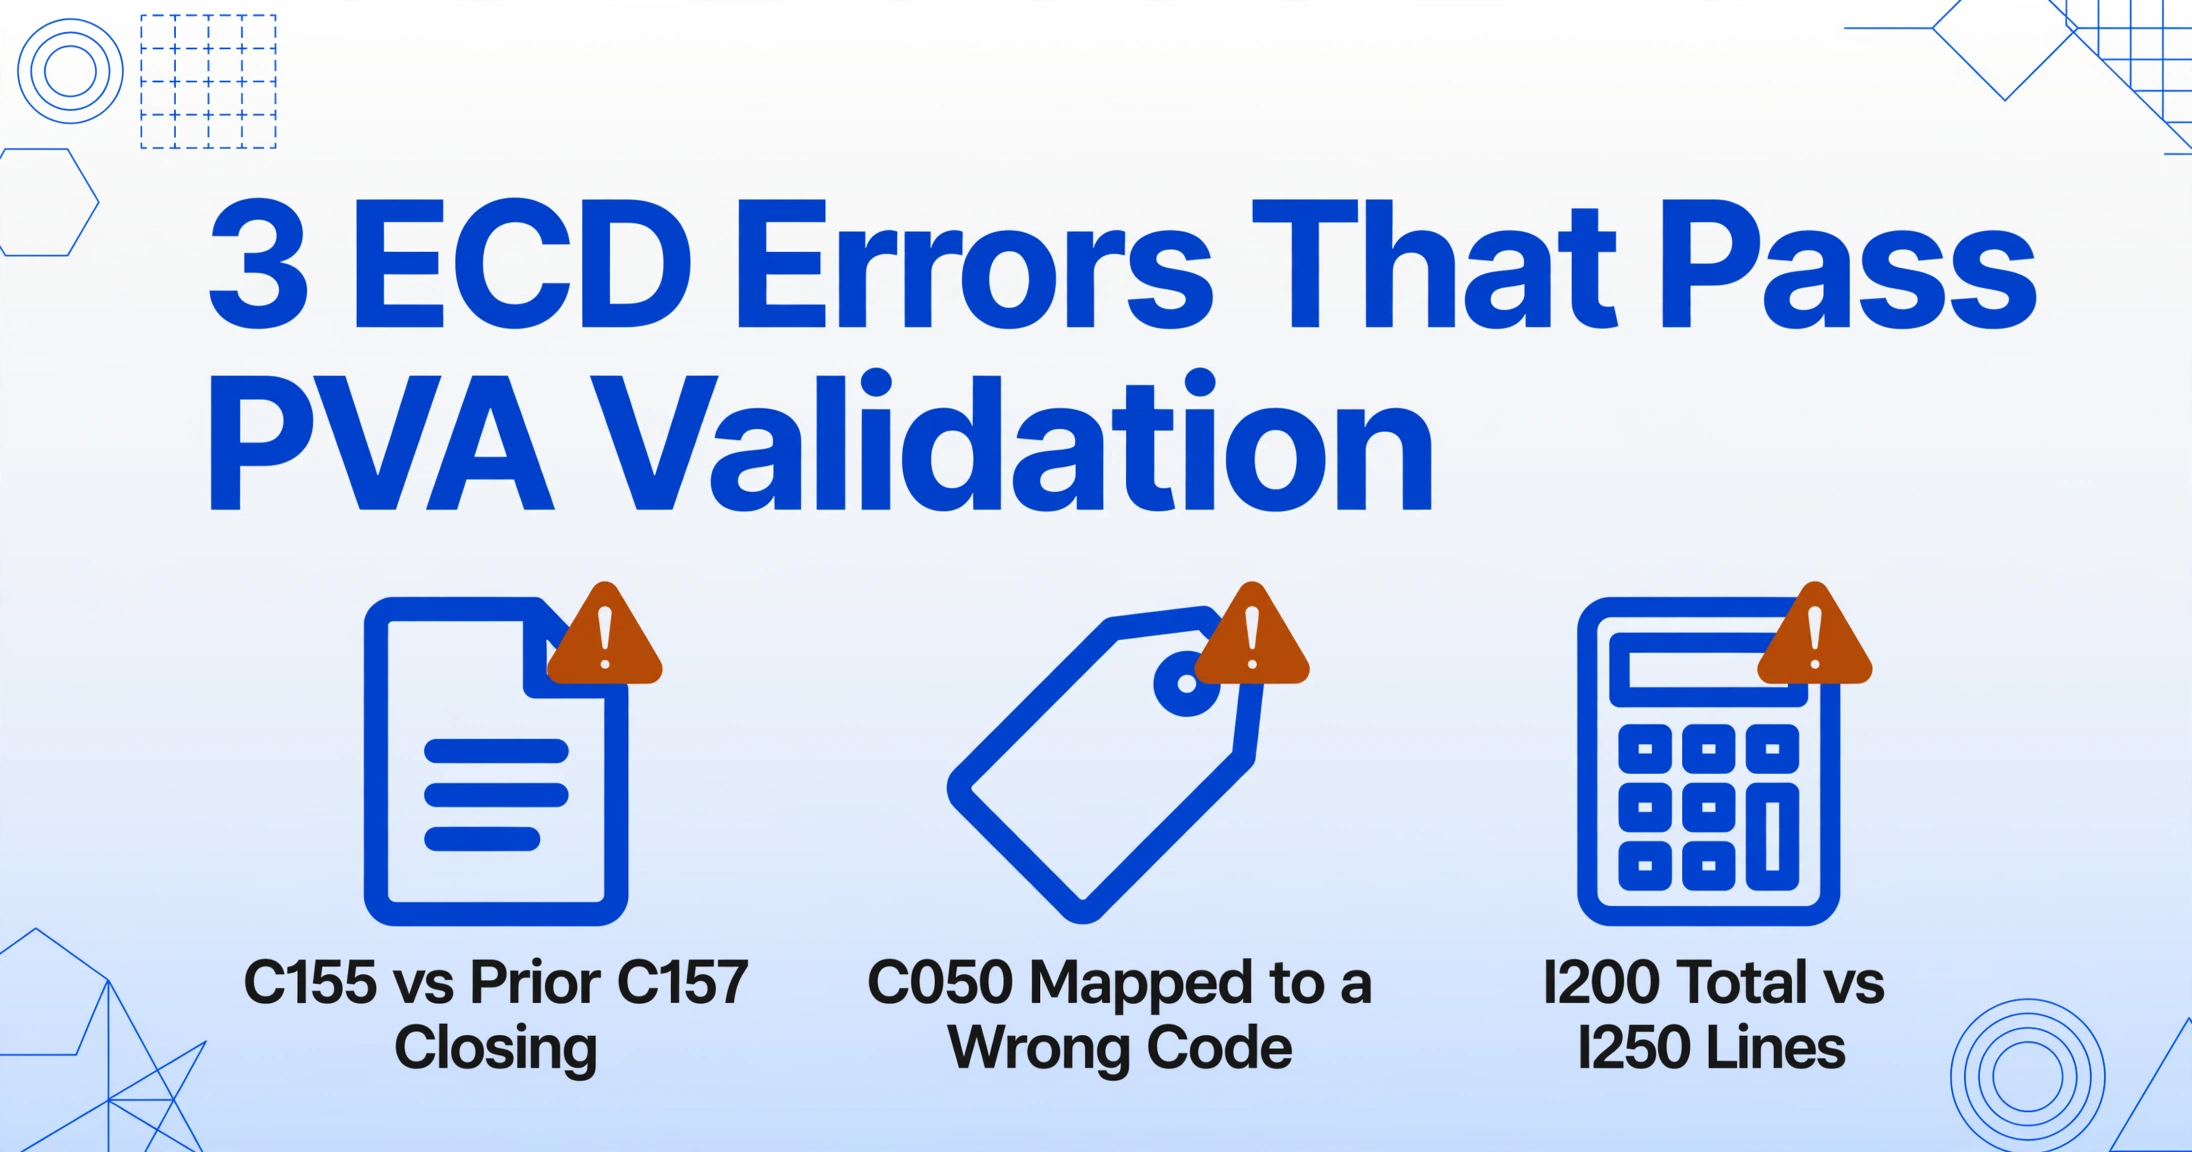
La source la plus courante de retards ECF n'est pas la complexité spécifique à l'ECF. Ce sont les problèmes dans les données ECD qui ne sont découverts que lorsque la préparation de l'ECF commence. Un fichier ECD qui passe la validation PVA avec des données au format correct mais sémantiquement incohérentes — un solde d'ouverture C155 qui ne correspond pas au solde de clôture C157 de l'année précédente, un compte C050 mappé au mauvais code de référence, un total d'écriture de journal I200 qui ne correspond pas à la somme de ses lignes I250 — produira un ECF soit erroné, soit tardif dans sa correction.
La solution consiste à effectuer un contrôle de qualité des données sur la sortie ECD avant la soumission. Extrayez les principaux groupes de Registro (C050, C155, C157, I200/I250) dans des tableaux structurés — manuellement ou avec un outil d'extraction — et recoupez les totaux et les soldes avec le grand livre. Ce contrôle prend 2 à 3 heures avec la bonne configuration d'extraction, contre 15 à 20 heures de filtrage manuel dans Excel. Chaque heure investie dans la qualité des données ECD en avril-mai permet d'économiser trois heures de reprise en cascade en juillet lorsque la préparation de l'ECF révèle des écarts.
Pour une procédure détaillée sur la façon d'extraire la balance de vérification et les ajustements e-Lalur de vos fichiers SPED dans des tableaux Excel structurés, consultez le guide d'extraction des données SPED ECD/ECF vers Excel.
Foire aux questions
Q : Quelle est la date limite exacte pour l'ECF 2026 (année civile 2025) ?
L'ECF doit être transmise au système SPED au plus tard le dernier jour ouvrable de juillet 2026, soit le 31 juillet 2026 à 23h59:59, heure de Brasilia. La version 12.1.6 du PVA-ECF, publiée le 25 mai 2026, est la version valide actuelle pour cette déclaration. Consultez toujours le portail SPED (sped.rfb.gov.br) pour les mises à jour de dernière minute.
Q : Qui est tenu de déposer l'ECF ?
Toutes les personnes morales soumises au régime du Lucro Real (bénéfice réel), du Lucro Presumido (bénéfice présumé) ou du Lucro Arbitrado (bénéfice arbitré) doivent déposer l'ECF annuellement. Les entreprises du Simples Nacional en sont exemptées. L'ECF remplace l'ancienne DIPJ (Déclaration d'informations économiques et fiscales de la personne morale). Les sociétés inactives ayant eu un mouvement au cours de l'année civile sont également tenues de déposer.
Q : L'ECF peut-elle être déposée avant la soumission de l'ECD ?
Non. L'ECF dépend des données de l'ECD — spécifiquement du Bloc E, qui récupère les soldes de clôture et les comptes mappés de l'ECD. L'ECD doit être transmise en premier. Cette dépendance est imposée par le système de validation du SPED. Une entreprise qui manque la date limite de l'ECD (30 juin) ne peut pas soumettre l'ECF (31 juillet) tant que l'ECD n'est pas résolue, ce qui comprime la fenêtre déjà serrée de juillet.
Q : Quoi de neuf dans le Layout 12 de l'ECF pour 2026 ?
Le Layout 12, publié par l'IN RFB 2.004/2021 avec des mises à jour pour l'année civile 2025, a introduit des modifications principalement dans l'enregistrement Y730 (informations sur les transactions avec parties liées et les prix de transfert), des règles de validation mises à jour pour les blocs e-Lalur M300/M305, et de nouveaux champs de vérification croisée dans le Bloc E qui contiennent des données de référence supplémentaires de l'ECD. La version 12.1.6 du PVA-ECF reflète ces mises à jour. Les entreprises ayant des transactions transfrontalières avec des parties liées doivent examiner attentivement les modifications du Y730, car le nouveau layout exige une identification plus granulaire des contreparties.
Q : Quels documents doivent être conservés après la soumission de l'ECF ?
Le fichier ECF signé, l'accusé de réception de la soumission, le fichier ECD justificatif et les registres comptables sous-jacents doivent être conservés pendant au moins cinq ans. De plus, conservez les annexes de rapprochement e-Lalur/e-Lacs (avec les documents justificatifs pour chaque différence permanente et temporaire) et la documentation sur les prix de transfert (pour les entreprises ayant des transactions transfrontalières). La Receita Federal peut les demander lors d'un audit.
Q : Comment la Receita Federal effectue-t-elle le recoupement des données de l'ECD et de l'ECF après la soumission ?
Les systèmes automatisés de la RFB comparent les soldes de clôture de l'ECD (du Bloc C) avec les soldes récupérés de l'ECF (Bloc E) et les ajustements fiscaux déclarés dans le Bloc M. Ils recoupent également les données de l'ECF avec la DCTF (déclaration mensuelle de taxes) et l'EFD-Contribuições (cotisations sociales). Tout écart dépassant les seuils de tolérance automatisés génère un drapeau d'audit. Depuis 2026, la RFB a renforcé ce recoupement avec une reconnaissance de formes basée sur l'IA, capable d'identifier des incohérences que les vérifications basées sur des règles manqueraient — comme les tendances pluriannuelles dans les ratios d'ajustement qui s'écartent des normes sectorielles.
Planifiez la déclaration de cette année, construisez les bases de l'année prochaine
Le cycle de dépôt de l'ECF suit un calendrier prévisible, mais la qualité de la soumission de chaque année dépend du travail effectué dans les mois précédant l'échéance, et non dans les jours. Une entreprise qui clôture ses comptes en mars, valide son ECD en mai et prépare ses annexes e-Lalur avant la soumission de l'ECD en juin constatera que l'échéance de l'ECF en juillet, bien que serrée, reste gérable. Une entreprise qui commence la préparation de l'ECF à la mi-juillet travaille contre la montre, sans aucune marge d'erreur.
Au-delà de l'avantage en matière de conformité, les fichiers ECD et ECF constituent ensemble le dossier annuel le plus complet de la situation financière et fiscale d'une entreprise. Une équipe qui met en place le flux d'extraction une fois — en convertissant le résultat texte du SPED en tableaux structurés pour la vérification et l'analyse — crée un processus réutilisable qui sert à la fois l'échéance de conformité de cette année et l'analyse interannuelle de l'année prochaine. Le temps investi dans la phase de préparation des données n'est pas un coût. C'est un actif qui fructifie au fil des cycles de déclaration.