Lista de verificación del plazo de junio del SPED ECF
Lo que los equipos financieros brasileños necesitan antes de la fecha límite de presentación
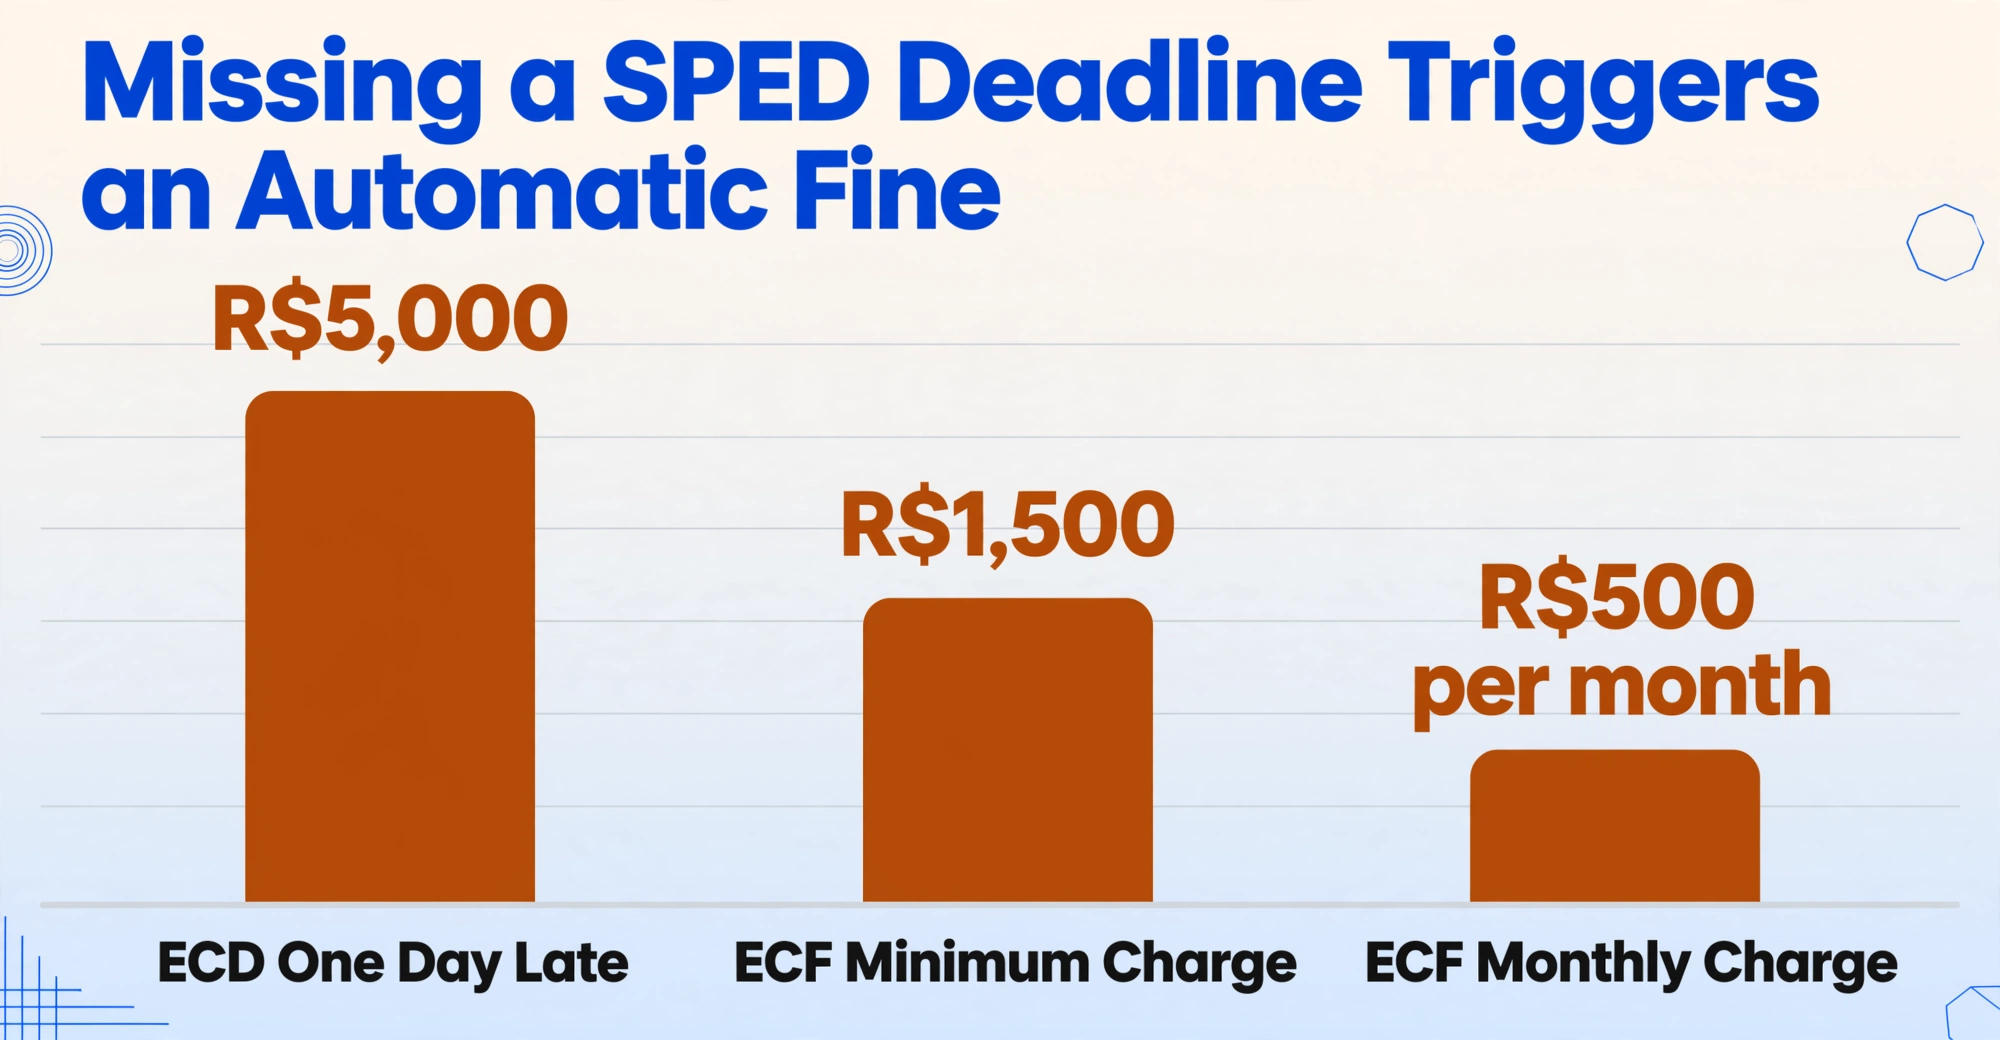
El calendario de cumplimiento de mitad de año para las empresas brasileñas está anclado por dos plazos inamovibles. La Escrituración Contábil Digital debe presentarse el último día hábil de junio — el 30 de junio de 2026, para los datos del año calendario 2025. La Escrituración Contábil Fiscal (ECF) le sigue un mes después, el 31 de julio. Los dos plazos no son independientes: la ECF depende de la ECD para su base contable, lo que significa que un retraso o error en la presentación de junio se traslada directamente a la declaración de julio. Perder cualquiera de los plazos genera multas automáticas — R$5.000 por mes para la ECD, R$500 por mes (mínimo R$1.500) para la ECF — pero el costo real es la ventana de corrección comprimida cuando algo sale mal en las últimas semanas.
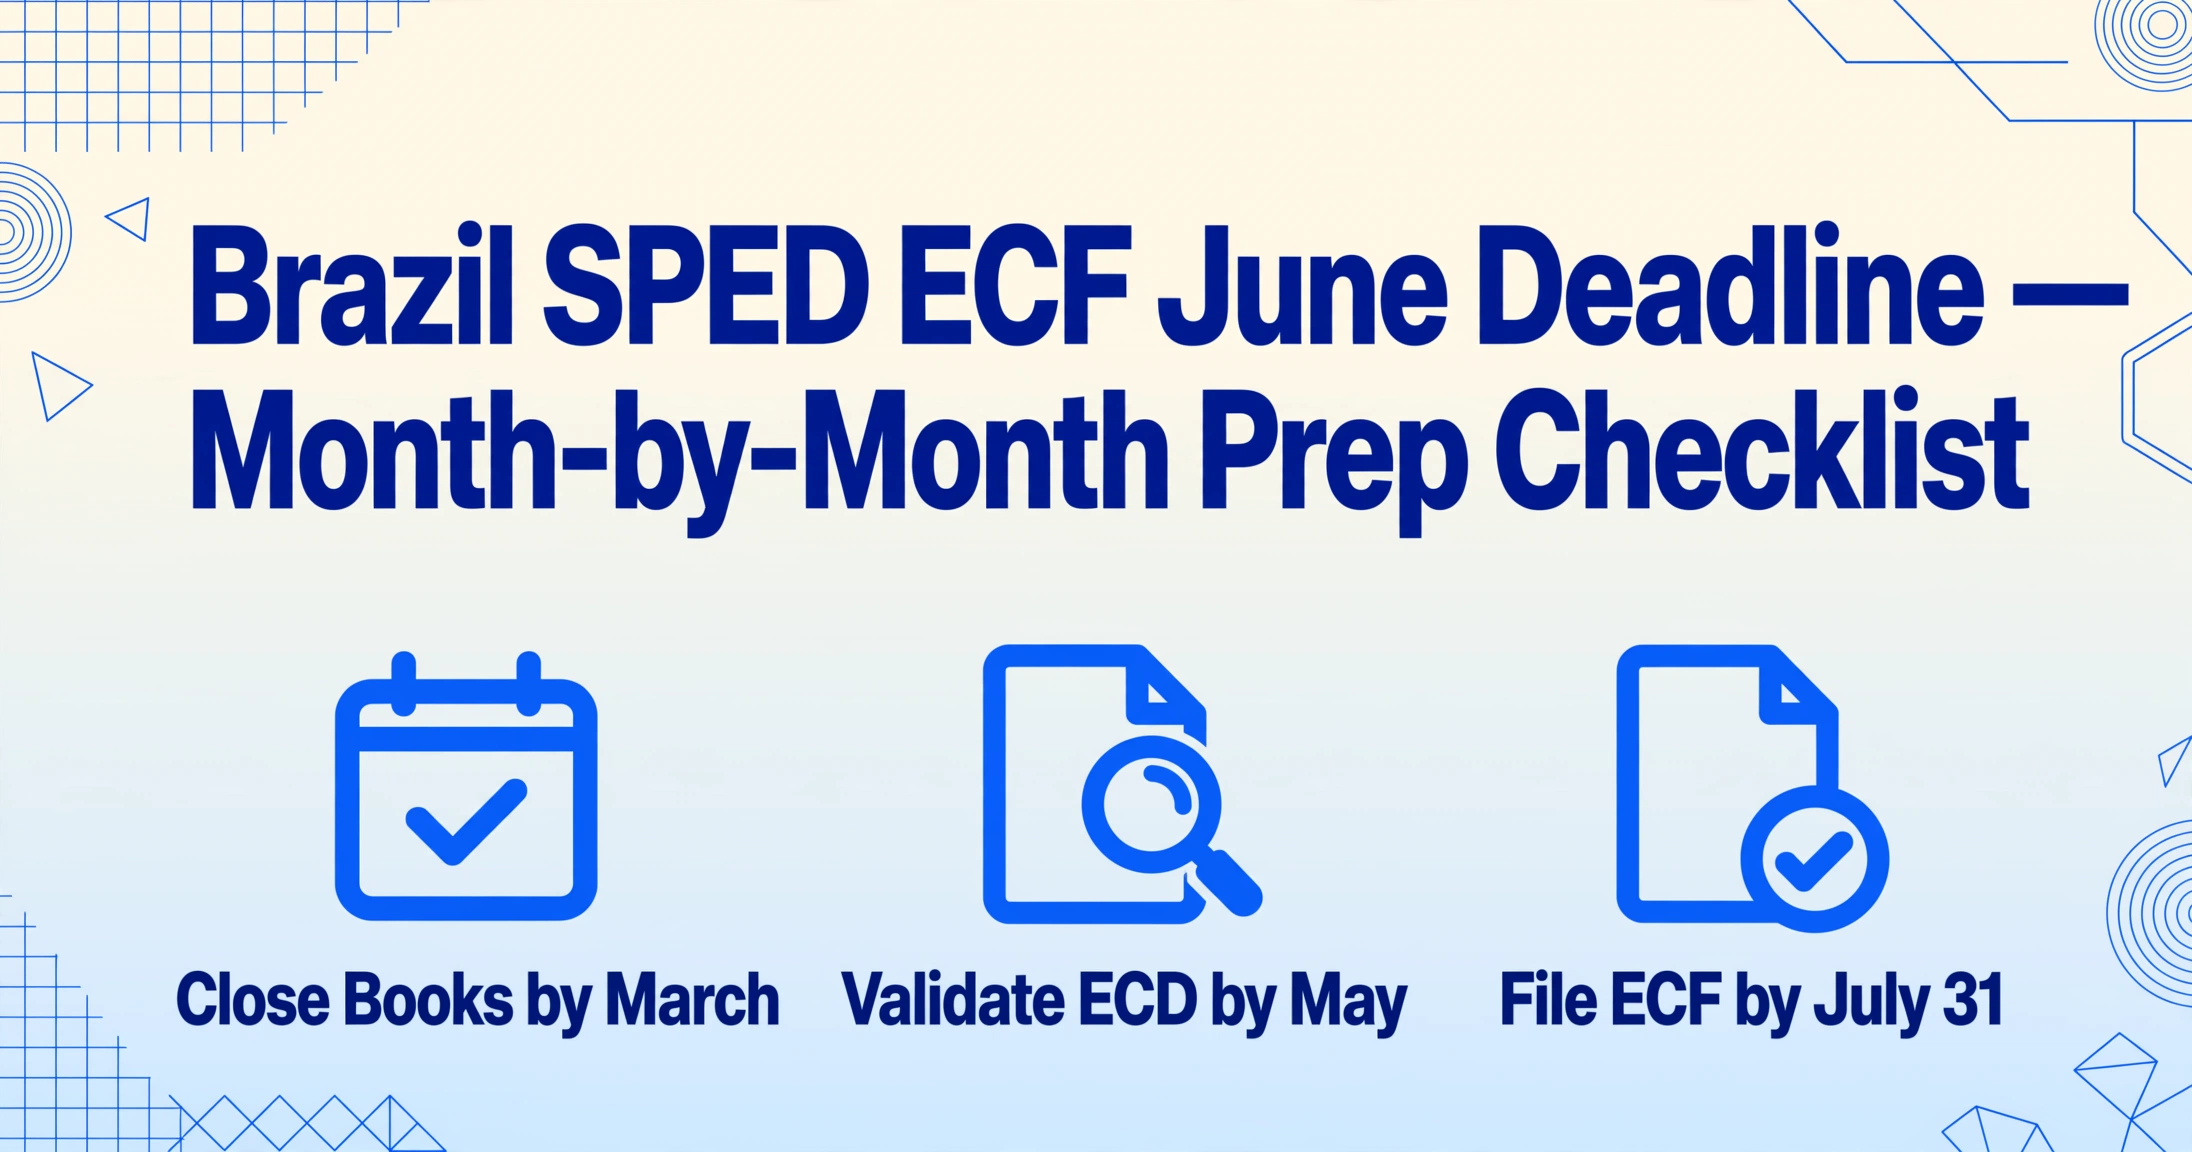
Esta lista de verificación está organizada por las fases que conducen a las dos fechas límite: el período de cierre contable (febrero–marzo), la ventana de generación y validación de la ECD (abril–mayo), la presentación de la ECD (junio) y la preparación y envío de la ECF (julio). Cada fase incluye acciones específicas, pasos de validación y errores comunes que se deben evitar. El objetivo no es explicar qué contiene la ECD o la ECF — eso se cubre en la guía complementaria para extraer datos contables del SPED. El objetivo es brindar a los equipos financieros un calendario estructurado que puedan seguir, semana a semana, desde el cierre contable hasta la transmisión final de la ECF.
Febrero–Marzo: Cierre los Libros Antes de Poder Presentar
El cumplimiento del SPED no comienza en junio, sino cuando se cierran los libros del año anterior. La ECD no se puede generar hasta que los registros contables anuales estén finalizados — plan de cuentas balanceado, balanzas de comprobación confirmadas, asientos de diario registrados y revisados. Una empresa que entra en abril con partidas conciliatorias sin resolver o cuentas intercompañía sin liquidar arrastrará ese lastre a cada fase posterior.
Todos los asientos de diario registrados, todas las cuentas conciliadas, balanzas de comprobación balanceadas al centavo. Esta es la base sobre la que descansa todo el archivo SPED. Los eventos de registro tardío (declaraciones de dividendos, ajustes de provisiones fiscales, evaluaciones de deterioro) deben finalizarse en esta ventana.
Confirme que todas las cuentas del balance general coincidan con los anexos de respaldo (confirmaciones bancarias, antigüedad de cuentas por cobrar, registros de activos fijos) y que el estado de resultados coincida con los informes de centro de costos utilizados para la gestión. Cualquier discrepancia encontrada aquí aparecerá en la ECD y deberá corregirse antes de la generación del archivo.
Los Registros C050 y C051 de la ECD mapean las cuentas internas de su empresa con los códigos de cuenta de referencia estandarizados de la Receita Federal. Una cuenta mal clasificada aquí se propaga a todos los informes posteriores. Verifique que las cuentas agregadas o reestructuradas durante el año estén correctamente mapeadas. Las empresas con fusiones, adquisiciones o reorganizaciones de centros de costos recientes deben priorizar este paso.
Tanto la ECD como la ECF deben estar firmadas digitalmente por el representante legal de la empresa y el contador utilizando certificados ICP-Brasil. Verifique las fechas de vencimiento ahora. Un certificado que expire a mediados de julio, después de que se presente la ECD pero antes de que se firme la ECF, genera un apuro de última hora. Renueve si es necesario. Se aceptan certificados A1 (basados en software) y A3 (token), siempre que estén acreditados por ICP-Brasil.
Abril–Mayo: Generar y validar el archivo ECD
Con los libros cerrados y el mapeo del COA verificado, la siguiente fase es generar el archivo ECD desde el sistema contable. La mayoría de los ERP brasileños — SAP TDF, Oracle NetSuite, Senior, Domínio, Omie, Conta Azul — tienen módulos de exportación SPED ECD que producen el archivo .txt en el layout correcto. La actividad clave en esta fase no es la generación (que está automatizada) sino la validación y corrección.
Use el PVA oficial (Programa Validador e Assinador) para ECD — descargue la versión más reciente desde el portal SPED. Ejecute la validación y guarde el registro completo de errores. No filtre ni ignore advertencias en esta etapa; cada error señalado por el PVA debe resolverse. Problemas comunes en la primera pasada: Registros obligatorios faltantes, discrepancias de longitud de campo después de actualizaciones del sistema y formato incorrecto de CPF/CNPJ para los firmantes.
Cada corrección requiere una nueva generación de archivo y una nueva pasada de validación. Planifique de 3 a 5 ciclos de validación. Las empresas con estructuras complejas (múltiples establecimientos, libros departamentales en el Bloque K, períodos parciales debido a fusiones) generalmente requieren más iteraciones. Los mensajes de error del PVA son específicos — no adivine; consulte el manual de guía de validación para la versión actual del Layout.
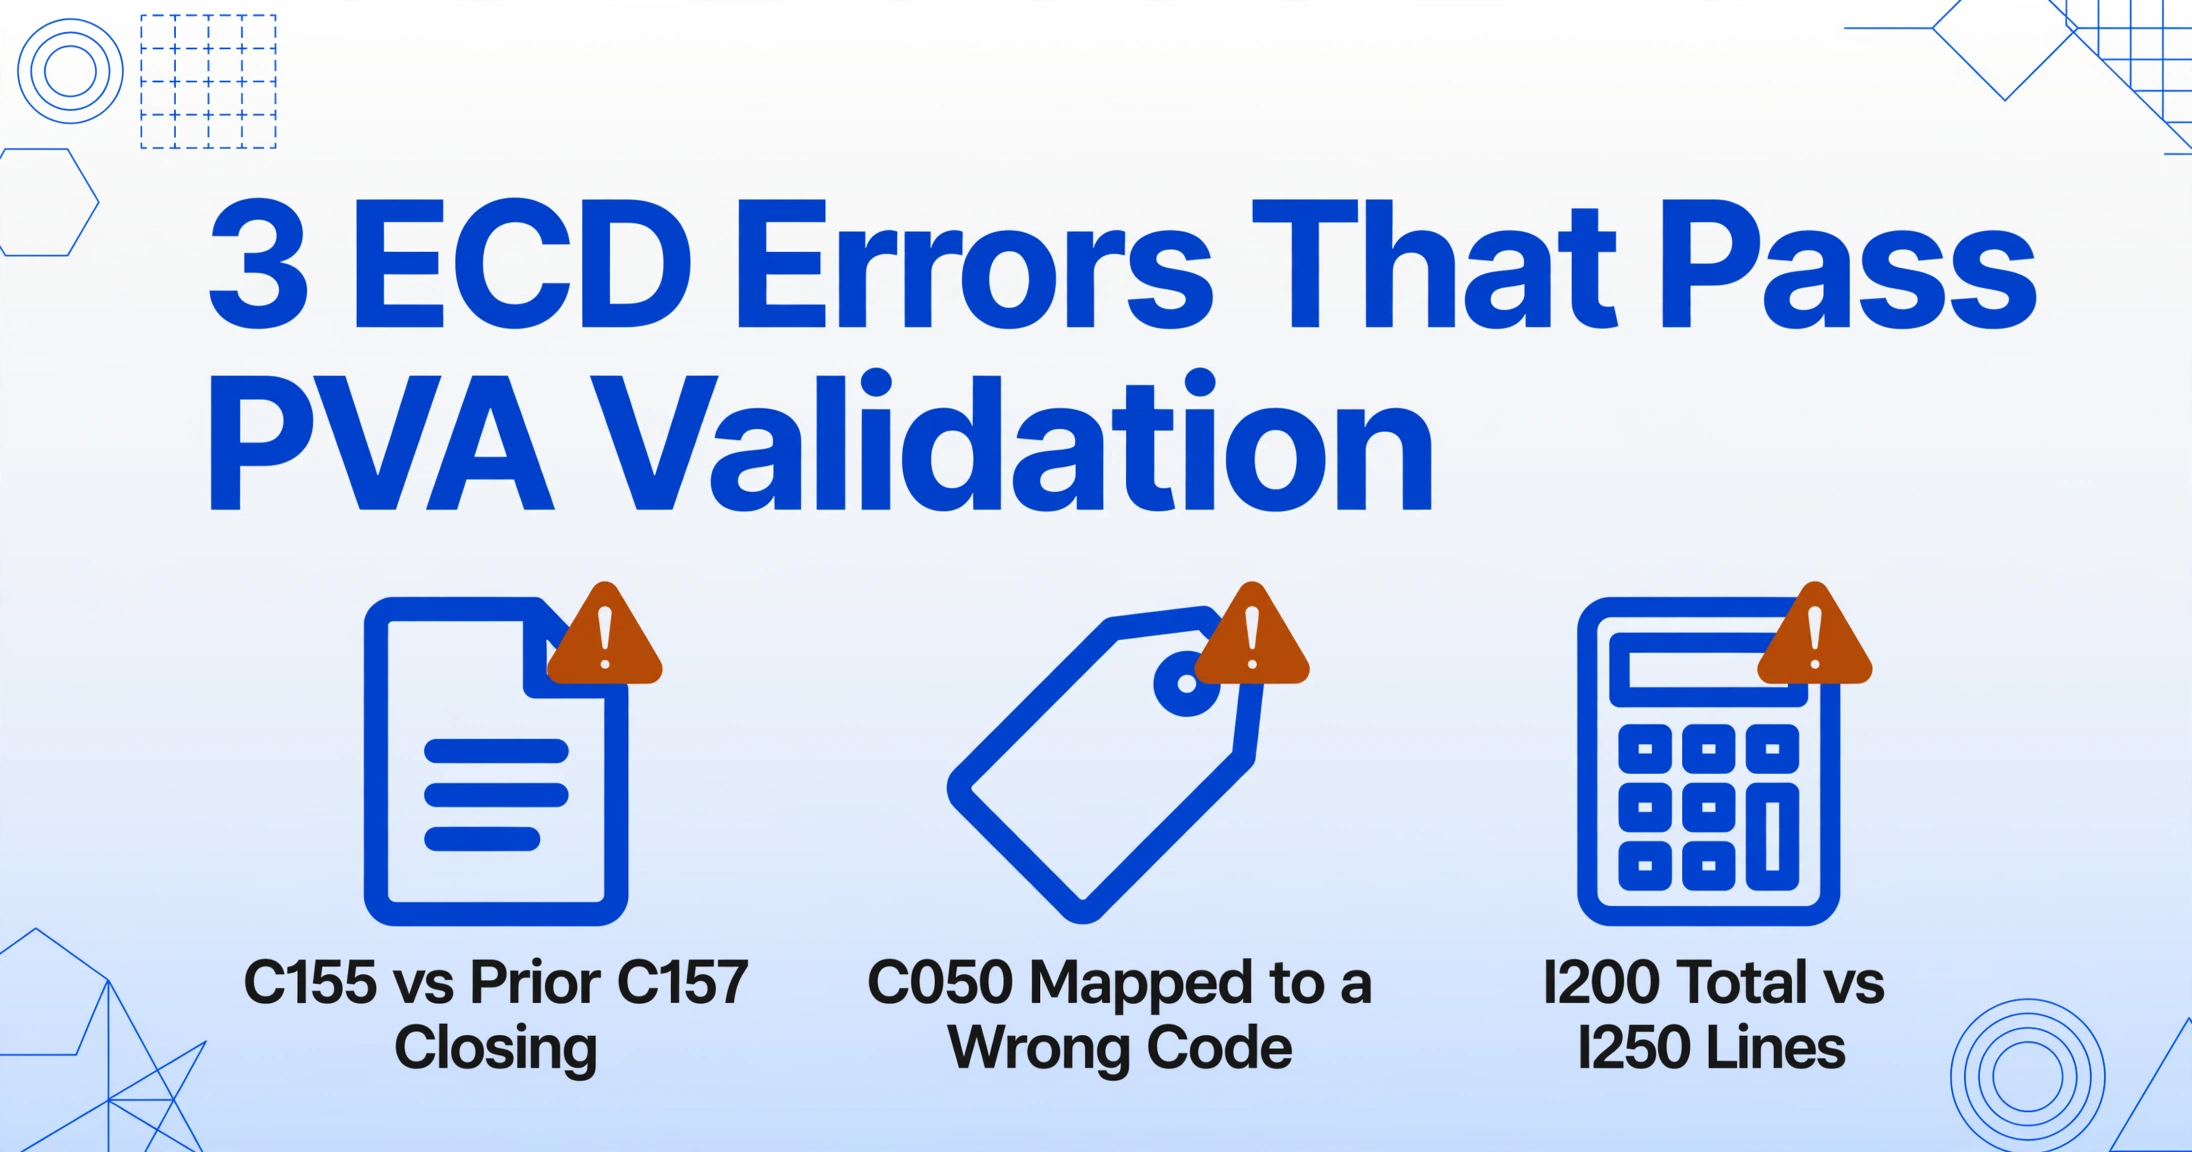
La validación PVA no detecta inconsistencias de datos — valida el formato. Extraiga el balance de comprobación C155 y verifique que los saldos iniciales coincidan con los saldos finales del ECD del año anterior, que los movimientos de débito y crédito estén razonablemente balanceados y que el informe de saldo final (Registro C157 o J150) concilie con el libro mayor. Si encuentra un saldo C155 que no coincide con el libro mayor, rastréelo hasta un período de contabilización o una cuenta que no se cerró correctamente. Este es el paso que más tiempo toma cuando se hace manualmente — y también es el paso donde las herramientas de extracción brindan la mayor ventaja.
Antes de enviar el ECD, identifique las diferencias permanentes y temporales que fluirán al Bloque M del ECF. Las diferencias permanentes (por ejemplo, reversión de amortización de goodwill, donaciones no deducibles) van a la Parte A de M300 y se rastrean en la Parte B de M305. Las diferencias temporales (por ejemplo, provisiones para contingencias fiscales) van a la Parte A de M350 y la Parte B de M355. Preparar estos cronogramas en abril–mayo — mientras los datos contables están frescos — evita la trampa común de subestimar los elementos de ajuste durante la ventana comprimida de julio.
Junio: Presente la ECD y comience la preparación de la ECF
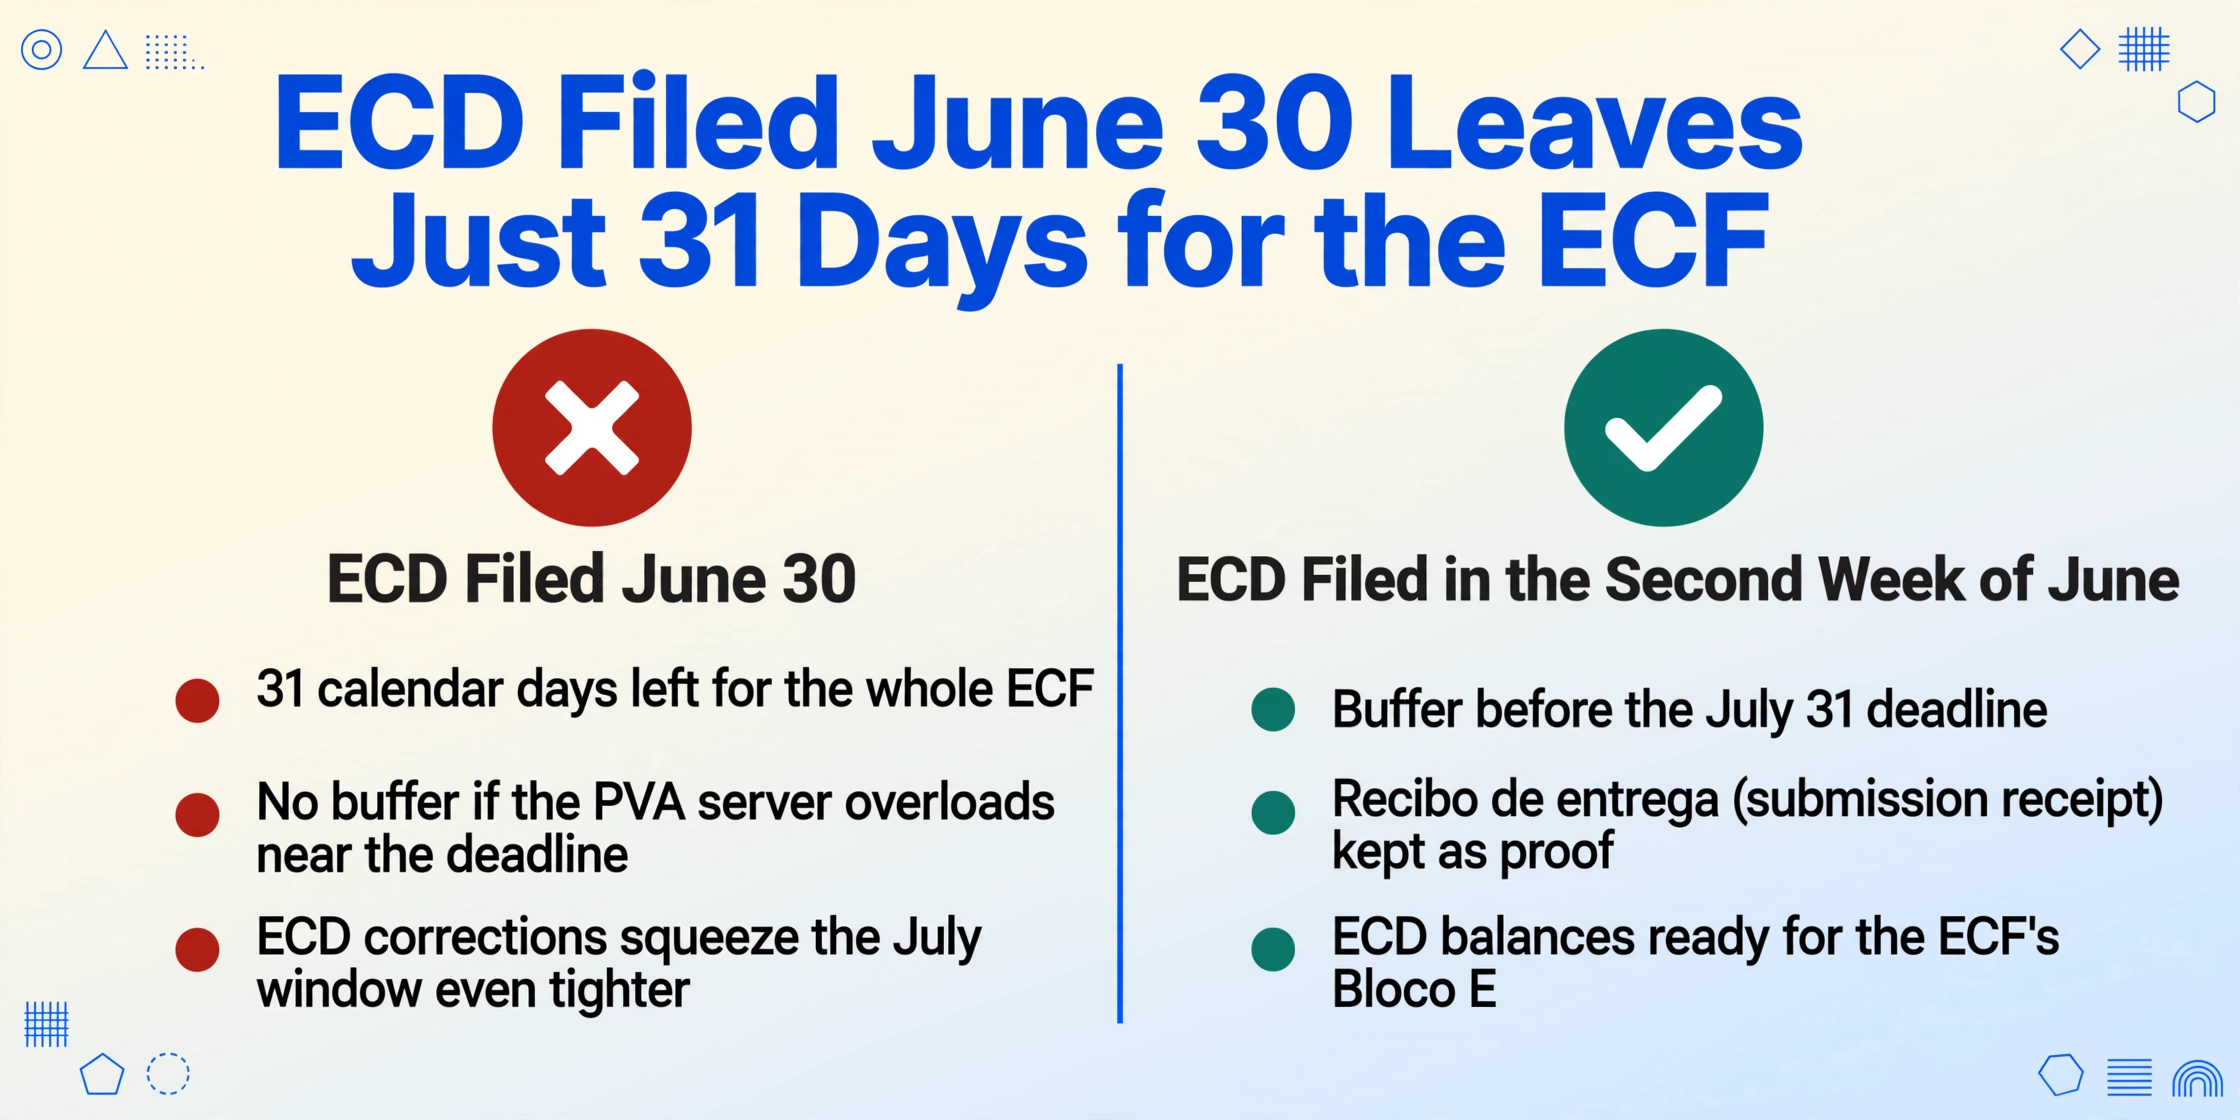
Junio es el mes de mayor riesgo del ciclo SPED. La ECD debe transmitirse a más tardar el último día hábil. Simultáneamente, la preparación de la ECF debe comenzar utilizando los datos de la ECD presentada como base. Una empresa que complete la ECD el 30 de junio y solo comience el trabajo de la ECF en julio tendrá apenas 31 días calendario para preparar, validar y presentar la declaración más compleja de las dos.
Apunte a la segunda semana de junio, no al último día. La presentación anticipada le da un margen si el servidor de transmisión del PVA experimenta una alta carga cerca de la fecha límite, un problema recurrente cada año. Guarde el recibo de entrega y confirme el estado del archivo en el portal SPED. El recibo es su comprobante de presentación puntual durante los próximos cinco años.
El Bloque E de la ECF (E010, E015) necesita los saldos finales de las cuentas de la ECD y la tabla de correspondencia entre las cuentas internas de la empresa y el Plan de Cuentas de Referencia. Extráigalos del archivo de la ECD presentada. Este es su punto de partida para el cálculo fiscal de la ECF. Cualquier discrepancia entre los datos de la ECD y lo que traslade a la ECF aparecerá como una inconsistencia en la verificación cruzada posterior a la presentación de la Receita Federal.
Antes de comenzar la generación del archivo de la ECF, verifique que los saldos de cierre de la ECD (C155) coincidan con los saldos de apertura que planea utilizar en los registros de recuperación E010 de la ECF. Compruebe que la tabla de cuentas mapeadas E015 esté completa: cada cuenta que aparezca en la ECF debe tener una entrada correspondiente. Señale cualquier cuenta cuyo saldo difiera en más de un umbral mínimo (p. ej., R$1.000). Cada diferencia debe explicarse y documentarse antes de continuar.
Julio: El impulso final — Validación y presentación de la ECF
La ECF es la más compleja de las dos declaraciones. Cubre el cálculo de IRPJ y CSLL, los ajustes de e-Lalur/e-Lacs, las transacciones con partes relacionadas (Bloque Y) y la documentación de precios de transferencia. El PVA de la ECF realiza la validación de formato, pero — al igual que el PVA de la ECD — no verifica de forma cruzada los datos de la ECD presentada. La responsabilidad de la consistencia recae por completo en el declarante.
El módulo de generación de la ECF en su ERP (SAP TDF, NetSuite, Senior, etc.) le solicitará el año de presentación de la ECD y los números de referencia. Carga el Bloque E (E010) con los saldos finales de la ECD y el Bloque J con las asignaciones de cuentas. Verifique que los números importados coincidan con los datos extraídos de la ECD antes de continuar con los bloques de cálculo de impuestos.
Ingrese las diferencias permanentes y temporales identificadas en abril-mayo en los Registros M300/M305 y M350/M355. Verifique que cada ajuste tenga una referencia de respaldo (provisión contable, documento legal, número de proceso judicial). Las tasas de IRPJ (25%) y CSLL (9%) son fijas, pero la tasa efectiva cambia según los ajustes, incentivos y compensación de pérdidas de años anteriores. Confirme el cálculo reconstruyendo la tasa efectiva manualmente a partir de la salida del Bloque K.
El PVA de la ECF (versión actual 12.1.6 a mayo de 2026 para el año calendario 2025) realiza más de 500 verificaciones de validación. Ejecútelo con anticipación — la primera semana de julio. Planifique de 2 a 3 ciclos de validación. El registro Y730 para precios de transferencia es una fuente común de errores para empresas con transacciones transfronterizas. Si el archivo es rechazado, consulte el código de error específico en el manual del PVA-ECF antes de regenerarlo.
Utilice los certificados ICP-Brasil confirmados en febrero. Presente antes del último día hábil de julio — idealmente en la tercera semana, dejando un margen para problemas del servidor. Guarde tanto el recibo de entrega como el archivo firmado de la ECF. Deben conservarse durante al menos cinco años según los requisitos de retención de la RFB.
Qué Sucede Cuando Omite un Paso
Las multas por incumplir cualquiera de los plazos son automáticas y aumentan. Una empresa que incumple el plazo de la ECD por un solo día incurre en R$5,000 en multas. Incumplir el plazo de la ECF añade R$500 por mes (mínimo R$1,500) para entidades de Lucro Real. Pero las sanciones financieras son el riesgo menor. Una declaración con inconsistencias no detectadas — un saldo de ECD que no coincide con el registro de recuperación de la ECF, un ajuste M300 sin documentación de respaldo — permanece en la base de datos de la Receita Federal indefinidamente. El motor de referencias cruzadas de la RFB, mejorado con detección de patrones basada en IA desde 2026, compara cada declaración con los archivos anteriores de la empresa y con otras declaraciones (DCTF, EFD-Contribuições). Una variación inexplicada que sobrevive al paso de revisión manual se convierte en una señal de auditoría permanente.
La mitigación de riesgos más eficaz no es más esfuerzo de última hora. Es comenzar lo suficientemente temprano para que cada fase tenga un margen, y usar herramientas de extracción que conviertan el texto bruto de SPED en tablas estructuradas para verificación — convirtiendo una verificación manual de 40 horas en una revisión enfocada del resultado que importa.
Una Nota sobre la Preparación de Datos: Por Qué la Calidad de su Entrada de ECD Determina su Resultado de ECF
La fuente más común de retrasos en la ECF no es la complejidad específica de la ECF. Son problemas en los datos de la ECD que solo se descubren cuando comienza la preparación de la ECF. Un archivo de ECD que pasa la validación de PVA con datos formalmente correctos pero semánticamente inconsistentes — un saldo inicial C155 que no coincide con el saldo final C157 del año anterior, una cuenta C050 asignada al código de referencia incorrecto, un total de asiento de diario I200 que no coincide con la suma de sus líneas I250 — producirá una ECF que es incorrecta o tardía en su corrección.
La solución es ejecutar una verificación de calidad de datos en la salida de la ECD antes de la presentación. Extraiga los grupos de Registro clave (C050, C155, C157, I200/I250) en tablas estructuradas — ya sea manualmente o con una herramienta de extracción — y compare los totales y saldos contra el libro mayor. Esta verificación toma 2-3 horas con la configuración de extracción adecuada, en comparación con 15-20 horas de filtrado manual en Excel. Cada hora invertida en la calidad de datos de la ECD en abril–mayo ahorra tres horas de retrabajo en cascada en julio cuando la preparación de la ECF revela discrepancias.
Para un recorrido detallado sobre cómo extraer el balance de comprobación y los ajustes de e-Lalur de sus archivos SPED en tablas estructuradas de Excel, consulte la guía para extraer datos de SPED ECD/ECF a Excel.
Preguntas Frecuentes
P: ¿Cuál es la fecha límite exacta para la ECF 2026 (año calendario 2025)?
La ECF debe transmitirse al sistema SPED a más tardar el último día hábil de julio de 2026, que cae el 31 de julio de 2026 a las 23:59:59, hora de Brasilia. La versión 12.1.6 del PVA-ECF, publicada el 25 de mayo de 2026, es la versión vigente para esta declaración. Siempre consulte el portal SPED (sped.rfb.gov.br) para conocer las actualizaciones de último momento.
P: ¿Quién está obligado a presentar la ECF?
Todas las personas jurídicas tributadas bajo Lucro Real, Lucro Presumido o Lucro Arbitrado deben presentar la ECF anualmente. Las empresas del Simples Nacional están exentas. La ECF reemplaza a la antigua DIPJ. Las empresas inactivas que hayan tenido algún movimiento durante el año calendario también están obligadas a presentarla.
P: ¿Se puede presentar la ECF antes de enviar la ECD?
No. La ECF depende de los datos de la ECD, específicamente del Bloque E, que recupera los saldos de cierre y las cuentas mapeadas de la ECD. La ECD debe transmitirse primero. El sistema de validación del SPED exige esta dependencia. Una empresa que incumpla el plazo de la ECD (30 de junio) no podrá presentar la ECF (31 de julio) hasta que se resuelva la ECD, comprimiendo la ya ajustada ventana de julio.
P: ¿Qué novedades trae el Layout 12 de la ECF para 2026?
El Layout 12, publicado por la IN RFB 2.004/2021 con actualizaciones para el año calendario 2025, introdujo cambios principalmente en el registro Y730 (información sobre partes relacionadas y precios de transferencia), reglas de validación actualizadas para los bloques M300/M305 de e-Lalur y nuevos campos de verificación cruzada en el Bloque E que incorporan datos de referencia adicionales de la ECD. La versión 12.1.6 del PVA-ECF refleja estas actualizaciones. Las empresas con transacciones transfronterizas con partes relacionadas deben revisar cuidadosamente los cambios en el Y730, ya que el nuevo layout exige una identificación más detallada de las contrapartes.
P: ¿Qué documentos deben conservarse después de presentar la ECF?
El archivo ECF firmado, el recibo de entrega, el archivo ECD de respaldo y los registros contables subyacentes deben conservarse durante un mínimo de cinco años. Además, guarde los anexos de ajustes de e-Lalur/e-Lacs (con la documentación de respaldo para cada diferencia permanente y temporaria) y la documentación de precios de transferencia (para empresas con operaciones transfronterizas). La Receita Federal puede solicitarlos en una auditoría.
P: ¿Cómo realiza la Receita Federal la verificación cruzada de los datos de ECD y ECF después de la presentación?
Los sistemas automatizados de la RFB comparan los saldos de cierre de la ECD (del Bloque C) con los saldos recuperados de la ECF (Bloque E) y los ajustes fiscales declarados en el Bloque M. También cotejan los datos de la ECF con la DCTF y la EFD-Contribuições. Cualquier variación que supere los umbrales de tolerancia automatizados genera una señal de auditoría. Desde 2026, la RFB ha mejorado esta verificación cruzada con el reconocimiento de patrones basado en IA, que puede identificar inconsistencias que los controles basados en reglas pasarían por alto, como tendencias plurianuales en los ratios de ajuste que se desvían de las normas del sector.
Planifique la Declaración de Este Año, Construya la Base del Próximo
El ciclo de presentación de la ECF sigue un calendario predecible, pero la calidad de la declaración de cada año depende del trabajo realizado en los meses previos a la fecha límite, no en los días. Una empresa que cierra sus libros en marzo, valida su ECD en mayo y tiene los cronogramas de e-Lalur listos antes de la presentación de la ECD en junio, encontrará que la fecha límite de la ECF en julio, aunque sigue siendo ajustada, es manejable. Una empresa que comienza la preparación de la ECF a mediados de julio está trabajando contra el calendario sin margen de error.
Más allá del beneficio de cumplimiento normativo, los archivos de la ECD y la ECF juntos representan el registro anual más completo de la posición financiera y fiscal de una empresa. Un equipo que construye el flujo de trabajo de extracción una vez —convirtiendo la salida de texto plano del SPED en tablas estructuradas para verificación y análisis— crea un proceso reutilizable que sirve tanto para la fecha límite de cumplimiento de este año como para el análisis interanual del próximo. El tiempo invertido en la fase de preparación de datos no es un costo. Es un activo que se capitaliza a lo largo de los ciclos de presentación.