80,000 líneas por año, una sola hoja de cálculo
Cómo procesar por lotes archivos de diseño SPED para análisis plurianuales
Una empresa brasileña de tamaño mediano presenta alrededor de 80,000 a 150,000 líneas de datos de Escrituração Contábil Digital (ECD) por año. En una ventana de comparación de tres años, eso equivale a un cuarto de millón de líneas de códigos de Registro separados por tuberías, distribuidas en tres archivos de texto distintos, cada uno estructurado para la validación automática por parte de la Receita Federal, no para el análisis humano. Cada línea es un registro que podría necesitar: una entrada de balance de comprobación, una línea de diario o un ajuste fiscal de e-Lalur. Pero extraer las cuentas específicas que necesita a lo largo de varios años implica abrir cada archivo, filtrar por código de Registro, alinear columnas manualmente y unir los resultados en una nueva hoja de cálculo. Ese trabajo se repite cada vez que alguien plantea una pregunta plurianual.
Este artículo trata sobre la alternativa: tratar varios años de archivos SPED como un solo lote, definir las columnas de salida una vez y extraer solo los datos que necesita en una única tabla lista para el análisis, ya sea que los datos de origen abarquen dos archivos ECD, un archivo ECF o tres años fiscales con diferentes versiones de Leiaute. El enfoque no requiere un analizador para cada tipo de Registro. Funciona entre años, entre versiones de diseño y a través del límite ECD↔ECF.
Por qué «Abrir un archivo a la vez» no funciona para el análisis entre años
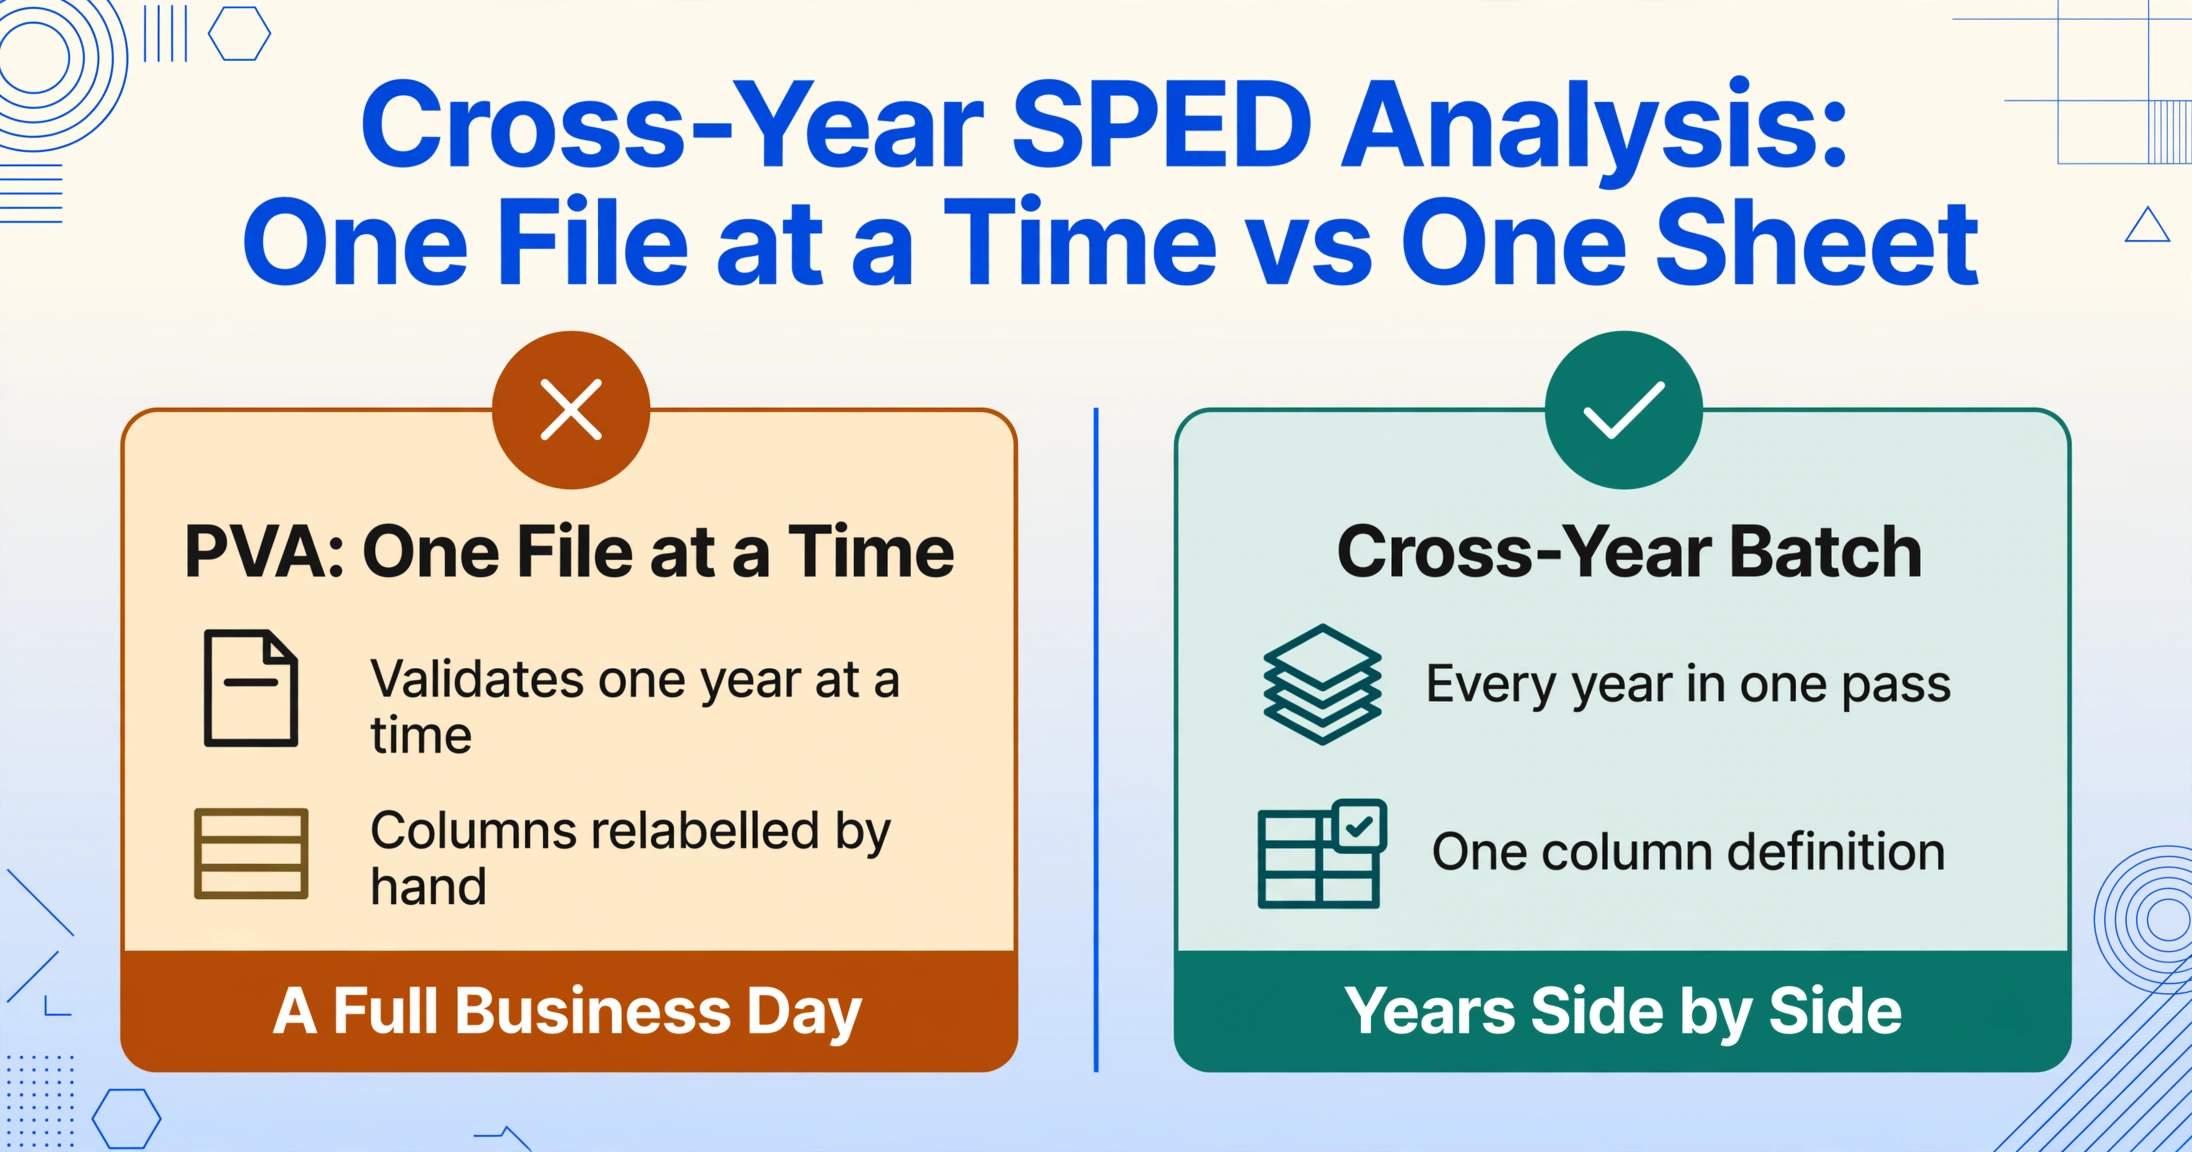
El Sistema Público de Escrituração Digital fue diseñado para dar a la Receita Federal un único canal estandarizado para recibir registros contables. Lo logró. Lo que no proporciona es ningún mecanismo integrado para comparar los datos de un año con los de otro. Cada año fiscal produce su propio archivo ECD y su propio archivo de Escrituração Contábil Fiscal (ECF). Los Programas Validadores e Assinadores (PVAs) validan y transmiten archivos individuales. No abren dos lado a lado.
Esto significa que cada análisis entre años sigue la misma secuencia manual: exportar el ECD del Año 1 desde el PVA, exportar el ECD del Año 2, abrir cada uno en Excel con el asistente de importación de texto (delimitador de tubería), filtrar los códigos de Registro relevantes, renombrar las columnas (que cambian de posición según el Registro que filtró), construir una tabla de comparación desde cero y repetir para los datos de ajuste fiscal del ECF. El trabajo no es técnicamente difícil — es mecánicamente repetitivo, propenso a errores y lleva horas cada vez.
Un equipo de contabilidade que maneje tres años de datos ECD en dos regímenes fiscales (Lucro Real un año, una fusión en el segundo) podría fácilmente gastar un día laboral completo solo preparando los datos de entrada para una única pregunta analítica.
Lo que un Análisis SPED Multianual Realmente Necesita
Cuando un controlador financiero o un gerente de impuestos solicita una comparación multianual, normalmente desea una de las siguientes vistas:
"Muéstreme el saldo inicial, el saldo final y el movimiento neto de cada cuenta de los últimos tres años, uno al lado del otro."
Esto requiere extraer el Registro C155 (balance de comprobación) del ECD de cada año, alinear los códigos de cuenta del plan de cuentas C050 y construir una tabla de comparación horizontal donde cada fila sea un Código de Cuenta Referencial y los saldos de cada año aparezcan en columnas adyacentes.
"¿Qué diferencias permanentes en el e-Lalur cambiaron significativamente de un año a otro?"
Esto significa extraer el Registro M300 (ajustes de la Parte A del e-Lalur) del ECF de cada año, filtrar por tipo de ajuste (adiciones, exclusiones, compensaciones) y comparar los valores anuales uno al lado del otro. Una variación del 30% en un tipo de ajuste específico indica un cambio comercial o un error de clasificación que vale la pena investigar.
"¿Cómo se movió nuestra tasa impositiva efectiva durante tres años y qué ajustes impulsaron ese movimiento?"
Esto requiere combinar datos del ECD (base de ganancia contable del Bloco E en el ECF) con datos del ECF (ajustes del e-Lalur del Bloco M) de varios años: dos tipos de archivos diferentes, dos estructuras de Registro diferentes, una pregunta analítica.
El hilo común: cada pregunta abarca múltiples archivos, múltiples tipos de Registro y múltiples años. El cuello de botella no es si los datos existen — existen, con detalle exhaustivo. El cuello de botella es reestructurarlos del diseño orientado a archivos del ecosistema SPED a un diseño orientado a preguntas.
Estrategia de Procesamiento por Lotes: Piense en Columnas de Salida, No en Formatos de Archivo
La clave para el procesamiento por lotes de archivos SPED es que la estructura del Registro — aunque oscura — es internamente consistente. El mismo diseño del Registro C155 que transportó el balance de comprobación del año pasado transporta el de este año. Los mismos campos M300 que describieron las diferencias permanentes del año pasado describen las de este año. Los cambios de diseño son poco frecuentes y a nivel de campo (la transición de Leiaute 8 a 9 para ECD, o de 11 a 12 para ECF), y no cambian la relación fundamental entre los tipos de Registro y los conceptos contables que representan.
Esta consistencia significa que puede definir su estructura de salida una vez y aplicarla a través de los años. En lugar de pensar "necesito abrir el ECD 2024, filtrar por C155, mapear los campos, y luego repetir para 2025", piense "necesito saldos de cuentas para 2024 y 2025 lado a lado" — y deje que la capa de extracción maneje la reestructuración por archivo.
Extracción de Columnas Personalizadas está diseñada exactamente para este escenario. Usted nombra las columnas que desea — "Código de Cuenta," "Nombre de Cuenta," "Saldo Inicial," "Saldo Final" — y la IA lee el archivo SPED para localizar y extraer esos valores de los registros del Registro relevantes, sin importar el año del archivo al que apunte. La misma definición de columna que produjo un balance de comprobación limpio del ECD 2023 produce una estructura idéntica de los archivos ECD 2024 y 2025, porque la relación semántica entre el Registro C155 y el concepto de "balance de comprobación" no ha cambiado entre años.
El efecto práctico: procesar tres años de datos ECD requiere definir sus columnas una vez, no tres veces. El trabajo cambia de "filtrar y alinear 150,000 líneas tres veces" a "apuntar a tres archivos con una definición de columna."
Paso a Paso: Procesamiento por Lotes de Múltiples Años de Datos ECD en un Balance de Comprobación Interanual
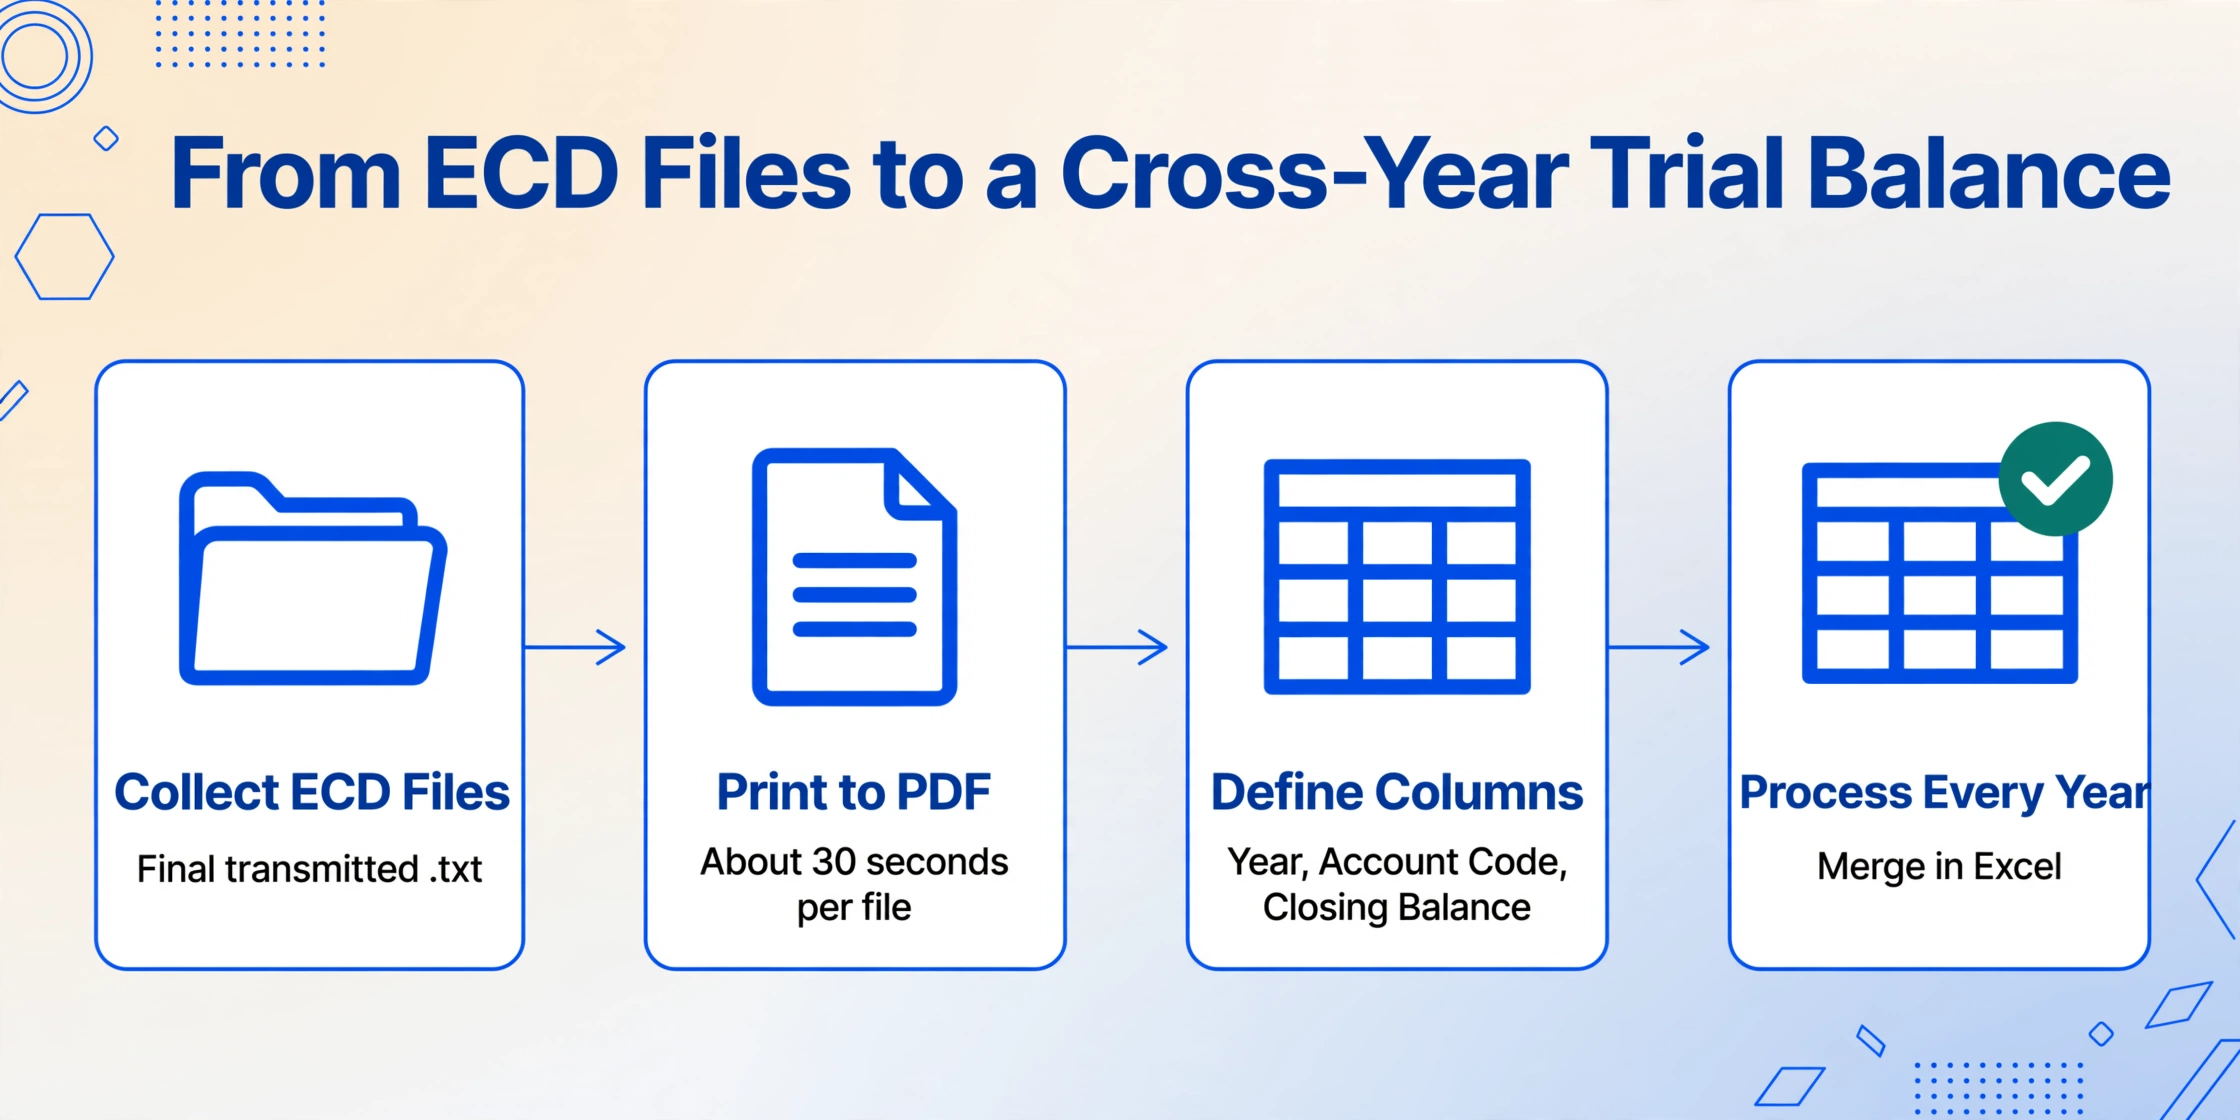
Aquí está el flujo de trabajo para convertir dos o tres años de archivos ECD en una tabla de comparación de cuentas año tras año. La misma lógica se aplica a datos ECF o análisis mixtos ECD+ECF.
Exporte los archivos .txt validados desde su ERP (Omie, Conta Azul, Senior, Domínio, SAP TDF o cualquier sistema que use para la generación de SPED) o desde los archivos del PVA. Necesita la versión final transmitida, no un borrador, porque el archivo transmitido es el que coincide con lo que la Receita Federal recibió. Guarde todos los años en una sola carpeta.
ImageToTable.ai acepta entradas en PDF, JPG, PNG y WebP. Para archivos .txt, abra cada ECD en un visor de texto o en el visor de archivos del PVA e imprima a PDF. El diseño de ancho fijo del formato SPED (delimitadores de tubería, columnas alineadas) es visualmente consistente, por lo que un PDF conserva la estructura que la IA lee. Este paso toma unos 30 segundos por archivo.
Configure una definición de columnas que capture el balance de comprobación de cualquier año del ECD. Sus columnas: Año, Código de Cuenta, Nombre de Cuenta, Saldo Inicial, Movimiento Débito, Movimiento Crédito, Saldo Final. Agregar una columna "Año" le permite compilar resultados de varios años en una sola tabla. El código de cuenta debe asignarse al Plan de Cuentas de Referencia (Plano de Contas Referencial) del C050 para la estandarización entre años.
Sube el PDF del Año 1 y ejecute la extracción con su definición de columnas. Repita para el Año 2 y el Año 3. Debido a que la definición de columnas es semántica — le pide a la IA que encuentre "Código de Cuenta", "Saldo Final", etc. por significado, no por desplazamiento de bytes — funciona de manera idéntica en todos los archivos incluso si el PVA exportó el diseño con diferencias menores de formato entre años. Cada ejecución produce una tabla limpia con sus encabezados.
Exporte los resultados de cada año como .xlsx y apílelos en un solo archivo usando la columna "Año" para identificar el período de origen de cada fila. Construya su tabla de comparación: filtre por código de cuenta y coloque el saldo inicial y final de cada año en columnas adyacentes. Agregue columnas calculadas para la variación interanual (absoluta y porcentual) y formato condicional para marcar cuentas donde el movimiento superó un umbral, como 20% o R$100.000.
El ciclo completo — desde archivos .txt hasta una tabla interanual estructurada — toma aproximadamente 30 minutos para tres años de datos, una vez que la definición de columnas está guardada. Para el mismo trabajo realizado completamente en Excel con el asistente de importación de texto y alineación manual, el estimado es de tres a cuatro horas con una mayor tasa de error por el filtrado manual y el mapeo de campos.
Si repite este análisis anualmente (comparando cada nuevo año con el año anterior como parte del ciclo de preparación del ECF), guarda la definición de columnas como plantilla. El año siguiente, ejecuta el paso 4 solo en el archivo nuevo y anexa los resultados a su hoja de cálculo interanual existente.
Ampliación del lote: agregar datos de ajustes fiscales del ECF
La misma lógica de lote se aplica a los archivos ECF. El Bloco M del ECF contiene los ajustes e-Lalur que determinan su obligación de IRPJ y CSLL — y comparar estos ajustes año tras año revela cómo evolucionan la planificación fiscal y las diferencias permanentes.
Para agregar datos del ECF a su análisis interanual, cree una segunda definición de columnas dirigida a los Registros M300 (e-Lalur Parte A) y M350 (e-Lacs Parte A) del ECF:
Year, Registro, Account Code, Adjustment Type (Addition/Exclusion/Compensation), Adjustment Amount, Reference Process Number
Procese el PDF del ECF de cada año con esta definición, exporte y fusione en su hoja de cálculo consolidada junto con los datos del balance de comprobación del ECD. Ahora tiene un solo archivo donde puede responder preguntas que cruzan el límite ECD↔ECF — como "¿cambió la diferencia permanente por amortización de plusvalía entre 2024 y 2025, y se registró correctamente la provisión contable correspondiente en el ECD de cada año?"
Idea clave: El Bloco E del ECF (E010, E015) contiene las cuentas mapeadas que vinculan los saldos contables del ECD con los ajustes fiscales del ECF. Incluirlos en su lote le brinda la tabla de referencias cruzadas que necesita para rastrear cualquier ajuste del ECF hasta su cuenta original del ECD — una verificación que el PVA no realiza por usted.
Qué sucede cuando cambia el diseño
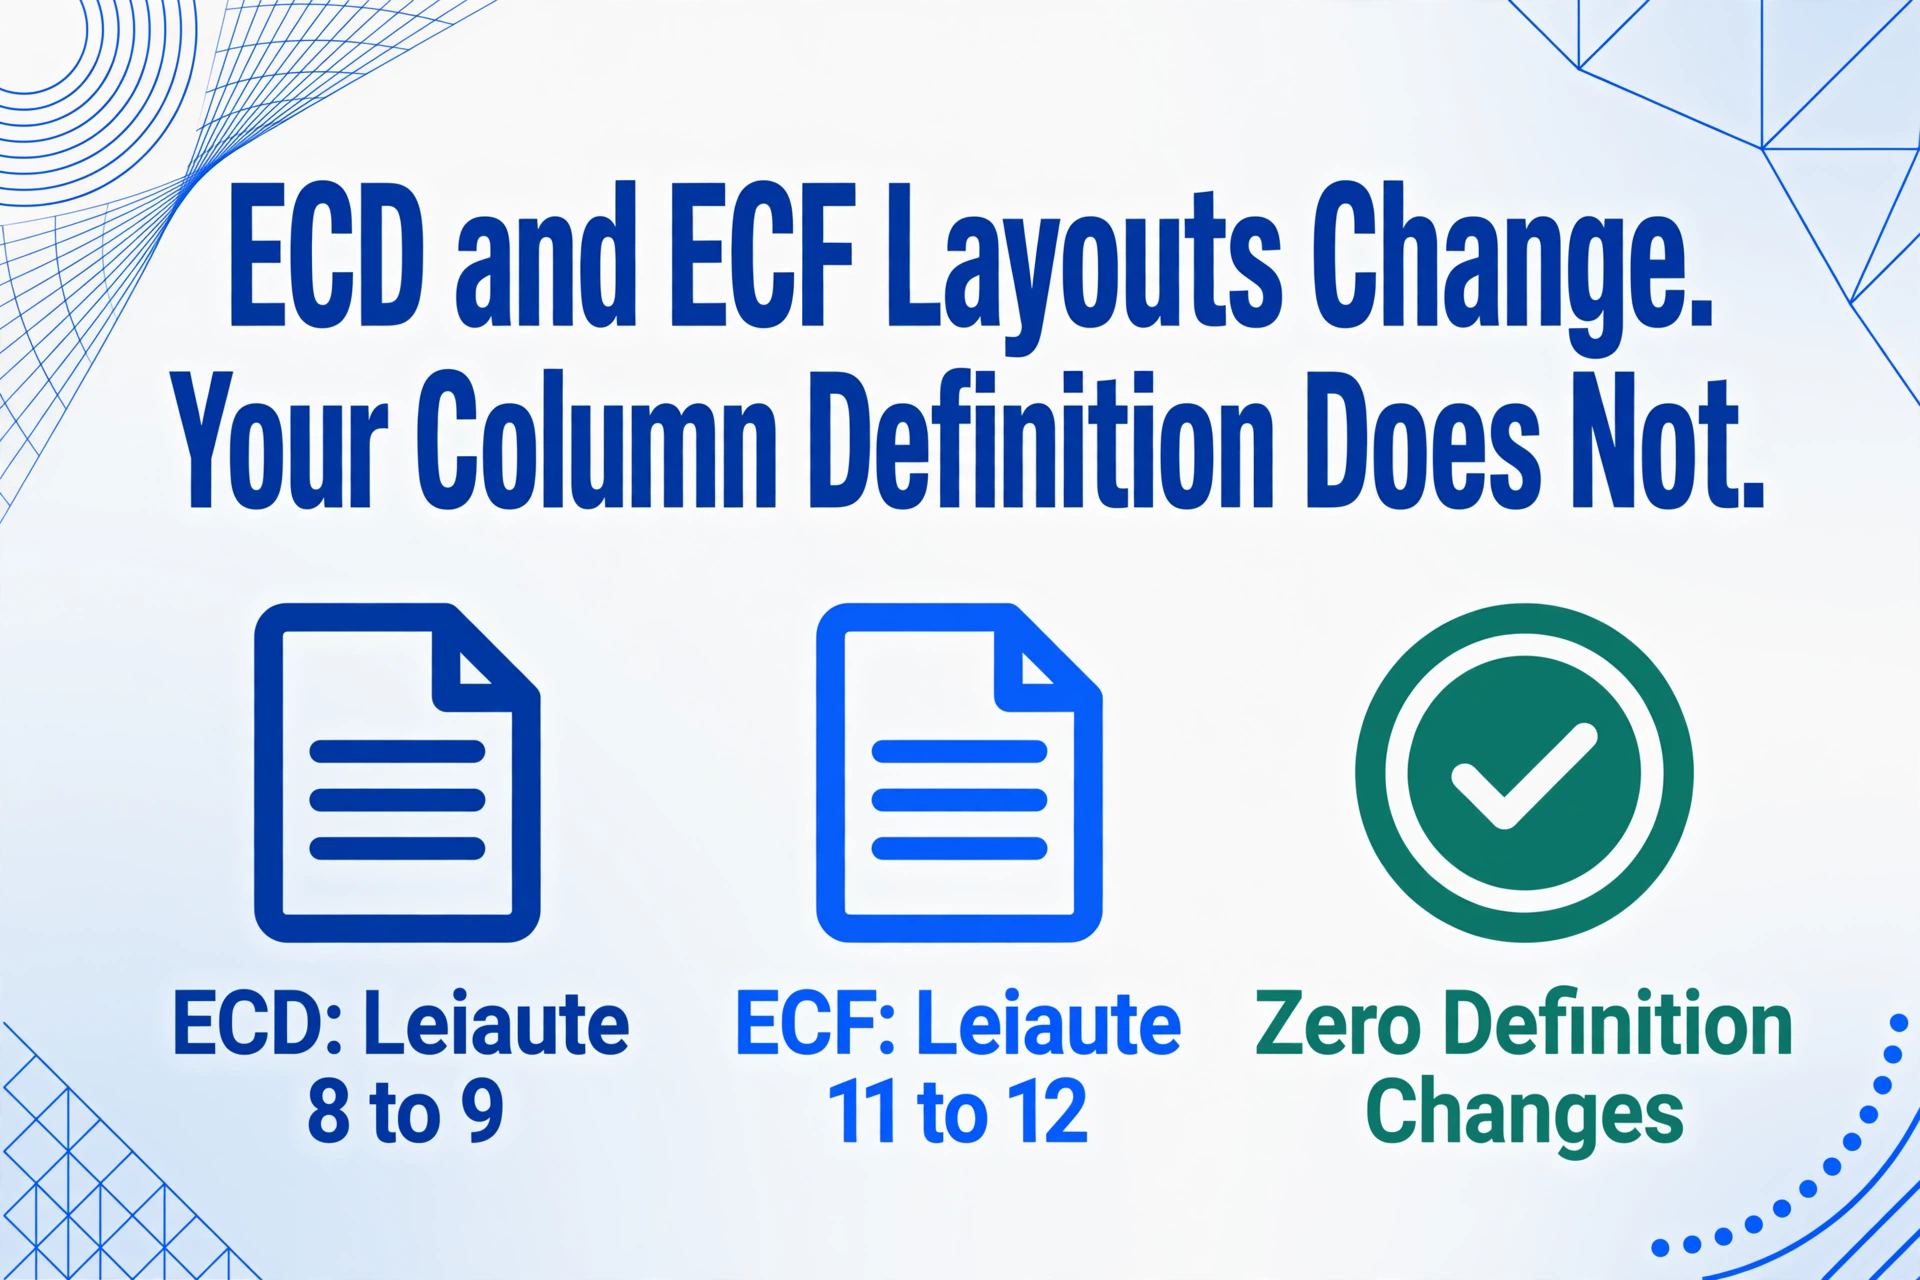
Los diseños SPED brasileños evolucionan. El ECD pasó al Leiaute 9 en 2020 (estable desde entonces, con actualizaciones a nivel de campo mediante resoluciones ADE Cofis). El ECF adoptó el Leiaute 12 para las declaraciones del año calendario 2025 en 2026. Cuando cambia un diseño, los analizadores basados en scripts necesitan actualizaciones de código. Un enfoque de extracción semántica maneja la transición de manera diferente: como la IA lee por significado — "este bloque de ancho fijo describe una entrada de balance de comprobación" — en lugar de por posición absoluta de bytes, la misma definición de columnas funciona frecuentemente en versiones de diseño, siempre que se conserven el código de Registro y la estructura conceptual del registro. En la práctica, la transición del Leiaute 8 al 9 para ECD y del 11 al 12 para ECF no requirió cambios en la definición de columnas para la extracción del balance de comprobación o e-Lalur, porque las estructuras centrales de Registro (C155, M300) permanecieron estables.
Preguntas Frecuentes
P: ¿Puedo procesar la ECD y la ECF como un solo lote?
Cada archivo necesita su propia pasada de extracción porque las estructuras de los Registros son diferentes. Pero las definiciones de columnas, una vez creadas, se pueden guardar como plantillas y reutilizar cada año. Procesar la ECD toma una pasada, la ECF una segunda, y la consolidación se realiza en Excel después de exportar ambas.
P: ¿Cómo maneja esto las empresas con libros departamentales (Bloco K) en la ECD?
Si su ECD incluye registros del Bloco K, puede agregar una columna de "Centro de Costo" o "Departamento" a su definición. La IA lee las etiquetas de centro de costo de nivel K de los Registros C100 y específicos de K de la ECD y las incluye en la tabla de salida. Esto es particularmente útil para el análisis de rentabilidad interanual por unidad de negocio.
P: ¿Qué sucede si los códigos de cuenta cambiaron entre años debido a una fusión o reestructuración?
Esto es un problema de coincidencia de datos, no de extracción. Extraiga el plan de cuentas C050 de la ECD de cada año junto con los datos del balance de comprobación. Utilice los códigos de cuenta de referencia (del Plan de Cuentas de Referencia (Plano de Contas Referencial), estandarizado por la Receita Federal) como clave de coincidencia interanual en lugar de los números de cuenta internos de la empresa, que pueden haber cambiado.
P: ¿Hay un límite de tamaño de archivo para el procesamiento por lotes?
ImageToTable.ai maneja el archivo ECD como un PDF o un conjunto de imágenes de página. Para un archivo ECD típico (80,000-150,000 líneas), la versión PDF tiene alrededor de 200-400 páginas. La herramienta procesa página por página. Para archivos muy grandes, puede dividirlos en secciones por Bloco (por ejemplo, procesar el Bloco C en una pasada y el Bloco I en otra) usando la división de PDF por rango de páginas.
P: ¿Este enfoque funciona para empresas de Lucro Presumido?
Sí. Las empresas de Lucro Presumido presentan la ECD con la misma estructura de Registro y tienen la misma necesidad de comparaciones de cuentas interanuales. El alcance de la ECF es más limitado (sin e-Lalur con diferencias permanentes), pero la extracción de la ECD y el análisis del balance de comprobación interanual funcionan de manera idéntica.
De Carga de Cumplimiento a Activo Analítico
Cada envío de SPED es, en cierto sentido, un desperdicio de potencial analítico. Los datos que su sistema contable produjo durante todo el año — cada asiento contable, cada saldo de cuenta, cada ajuste fiscal — se reestructuran en un formato optimizado para un solo lector (el sistema de validación de la Receita Federal) y resultan prácticamente inutilizables para cualquier otro propósito sin un trabajo manual significativo. La ironía es que este es el registro financiero más completo del año fiscal de su empresa, más detallado que cualquier informe de gestión que exporte su ERP.
El procesamiento por lotes cambia la ecuación. Cuando puede extraer balances de comprobación, ajustes fiscales y datos de centros de costos de varios años en una sola tarde, el archivo SPED pasa de ser un entregable de cumplimiento que presenta y olvida a un conjunto de datos analíticos que utiliza activamente. Análisis de variación interanual. Seguimiento de tendencias de la tasa impositiva efectiva. Líneas de tendencia de rentabilidad departamental. Todo esto se convierte en el resultado del mismo flujo de trabajo de extracción, no en proyectos separados que requieren ciclos independientes de preparación de datos.
La definición de columna que escriba este año es un activo reutilizable. El año que viene, cuando el nuevo archivo ECD llegue a su escritorio, ejecútelo contra la misma definición. La comparación estará lista en minutos, no en horas.