Checklist do Prazo de Junho do SPED ECF
O que as Equipes Financeiras Brasileiras Precisam Antes do Corte de Entrega
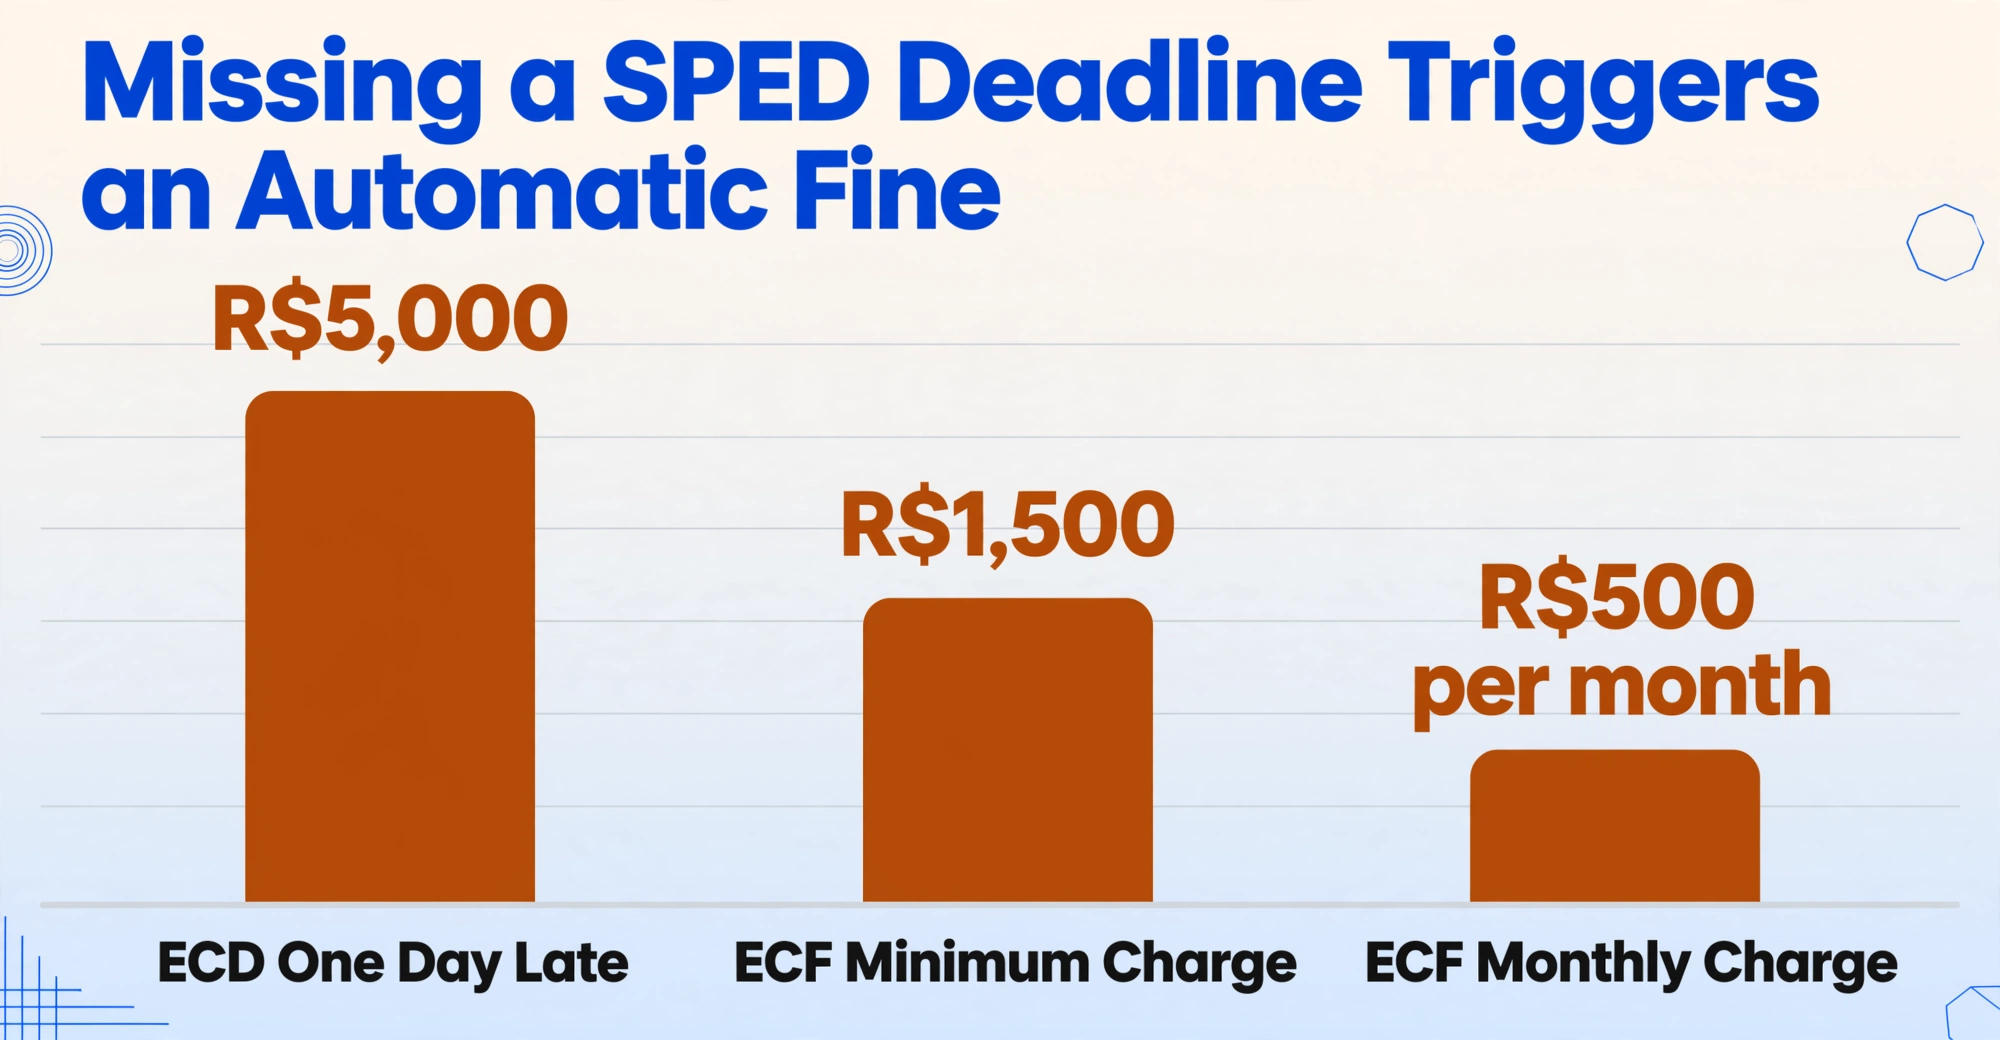
O calendário de conformidade do meio do ano para empresas brasileiras é ancorado por dois prazos imutáveis. A Escrituração Contábil Digital deve ser transmitida até o último dia útil de junho — 30 de junho de 2026, para dados do ano-calendário 2025. A Escrituração Contábil Fiscal (ECF) segue um mês depois, em 31 de julho. Os dois prazos não são independentes: a ECF depende da ECD como base contábil, o que significa que um atraso ou erro na transmissão de junho se propaga diretamente para a entrega de julho. Perder qualquer um dos prazos gera multas automáticas — R$5.000 por mês para a ECD, R$500 por mês (mínimo de R$1.500) para a ECF — mas o custo real é a janela de correção comprimida quando algo dá errado nas semanas finais.
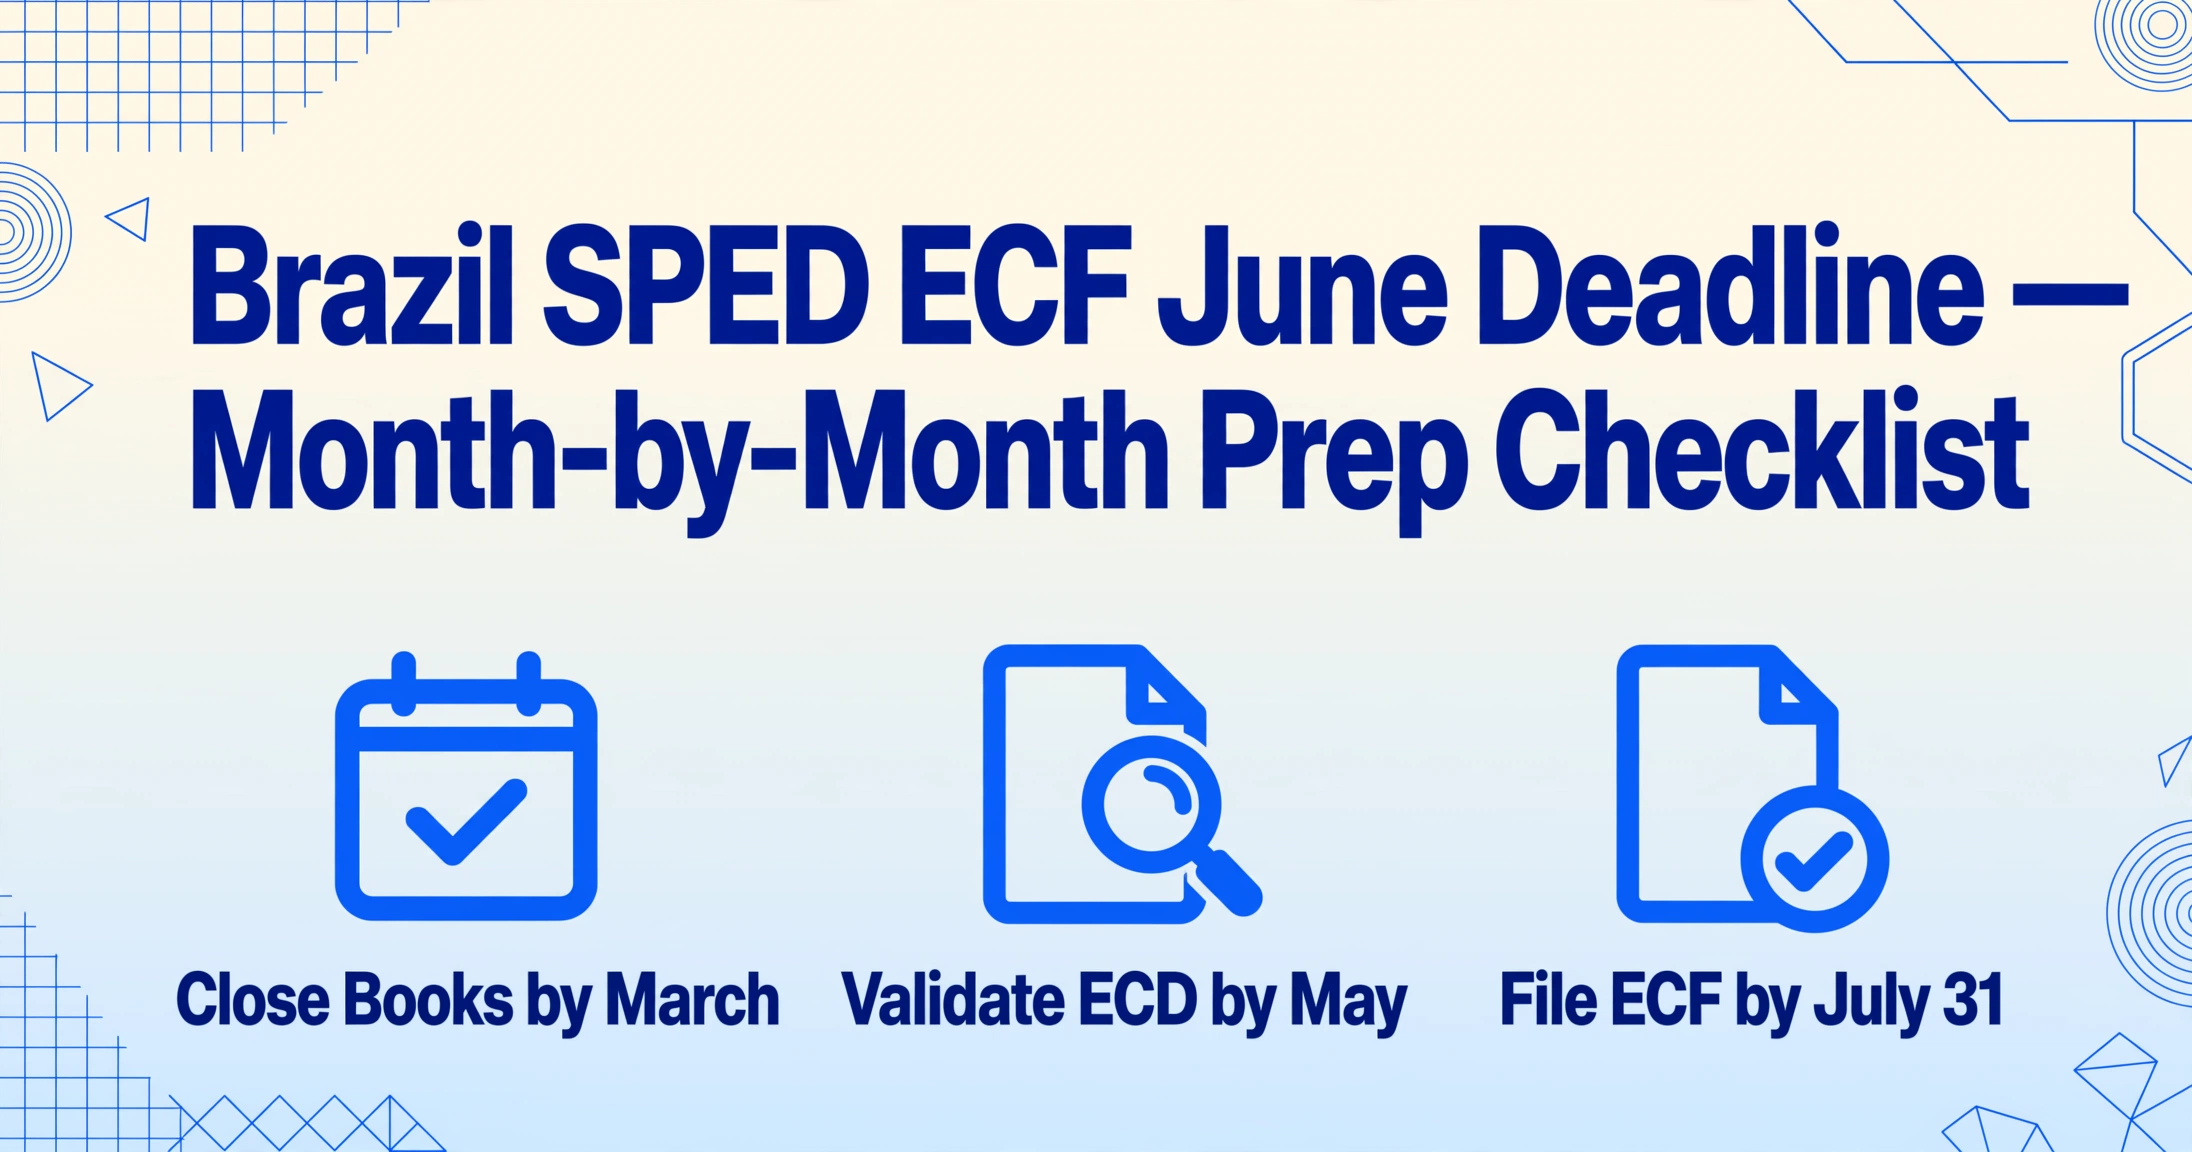
Este checklist está organizado pelas fases que antecedem os dois prazos: o período de fechamento contábil (fevereiro–março), a janela de geração e validação da ECD (abril–maio), a entrega da ECD (junho) e a preparação e transmissão da ECF (julho). Cada fase inclui ações específicas, etapas de validação e armadilhas comuns a evitar. O objetivo não é explicar o que contém a ECD ou a ECF — isso é abordado no guia complementar de extração de dados contábeis do SPED. O objetivo é dar às equipes de finanças um calendário estruturado que possam seguir, semana a semana, do fechamento contábil até a transmissão final da ECF.
Fevereiro–Março: Feche os Livros Antes de Poder Entregar
A conformidade com o SPED começa não em junho, mas quando os livros do ano anterior são fechados. A ECD não pode ser gerada até que os registros contábeis anuais estejam finalizados — plano de contas balanceado, balancetes confirmados, lançamentos contábeis lançados e revisados. Uma empresa que entra em abril com itens de conciliação não resolvidos ou contas intercompanhias não liquidadas carregará esse atraso para todas as fases subsequentes.
Todos os lançamentos contábeis lançados, todas as contas conciliadas, balancetes balanceados ao centavo. Esta é a base sobre a qual todo o arquivo SPED se apoia. Eventos de lançamento tardio (declarações de dividendos, ajustes de provisão de impostos, avaliações de impairment) devem ser finalizados nesta janela.
Confirme que todas as contas do balanço patrimonial correspondem aos cronogramas de suporte (confirmações bancárias, aging de contas a receber, registros de ativo imobilizado) e que o DRE corresponde aos relatórios de centro de custo usados para relatórios gerenciais. Qualquer divergência encontrada aqui aparecerá na ECD e deverá ser corrigida antes da geração do arquivo.
Os Registros C050 e C051 da ECD mapeiam as contas internas da sua empresa para os códigos padronizados de contas referenciais da Receita Federal. Uma conta classificada incorretamente aqui se propaga para todos os relatórios subsequentes. Verifique se todas as contas adicionadas ou reestruturadas durante o ano estão mapeadas corretamente. Empresas com fusões, aquisições ou reorganizações de centros de custo recentes devem priorizar esta etapa.
Tanto a ECD quanto a ECF devem ser assinadas digitalmente pelo representante legal da empresa e pelo contador usando certificados ICP-Brasil. Verifique as datas de validade agora. Um certificado que expira em meados de julho, após a entrega da ECD, mas antes da assinatura da ECF, cria uma correria de última hora. Renove se necessário. Certificados A1 (baseados em software) e A3 (token) são aceitos, desde que sejam credenciados ICP-Brasil.
Abril–Maio: Gerar e Validar o Arquivo ECD
Com os livros encerrados e o mapeamento do Plano de Contas verificado, a próxima fase é gerar o arquivo ECD a partir do sistema contable. A maioria dos ERPs brasileiros — SAP TDF, Oracle NetSuite, Senior, Domínio, Omie, Conta Azul — possui módulos de exportação SPED ECD que producen o arquivo .txt no layout correto. A atividade principal nesta fase não é a geração (que é automatizada), mas a validação e correção.
Use o PVA oficial (Programa Validador e Assinador) para ECD — baixe a versão mais recente do portal SPED. Execute a validação e guarde o log completo de erros. Não filtre nem ignore avisos nesta etapa; todo erro assinalado pelo PVA deve ser resolvido. Problemas comuns na primeira passada: Registros obrigatórios ausentes, incompatibilidades de comprimento de campo após atualizaciones do sistema e formato incorreto de CPF/CNPJ para signatários.
Cada correção exige uma nova geração do arquivo e uma nova passada de validação. Planeje de 3 a 5 ciclos de validação. Empresas com estruturas complexas (múltiplos estabelecimentos, livros departamentales no Bloco K, períodos parciais devido a fusões) normalmente requerem más iteraciones. Las mensagens de erro do PVA são específicas — não adivine; consulte o manual de guía de validación para a versão atual do Leiaute.
A validação PVA não detecta inconsistências de dados — ela valida o formato. Extraiga o balancete C155 e verifique que os saldos iniciales coincidam com os saldos finales do ECD do ano anterior, que os movimientos de débito e crédito estejam razoablemente equilibrados e que o informe de saldo final (Registro C157 ou J150) concilie com o livro razão. Se encontrar um saldo C155 que não coincida com o livro razão, rastree-o até um período de contabilización ou uma conta que não foi encerrada corretamente. Este é o passo que leva más tempo quando feito manualmente — e também é o passo onde as herramientas de extracción proporcionan a mayor ventaja.
Antes de enviar o ECD, identifique as diferencias permanentes e temporárias que fluirão ao Bloco M do ECF. As diferencias permanentes (por exemplo, adición de amortización de goodwill, donaciones no deducibles) vão ao M300 Parte A e são rastreadas no M305 Parte B. As diferencias temporárias (por exemplo, provisiones para contingencias fiscales) vão ao M350 Parte A e M355 Parte B. Preparar estes anexos em abril–maio — enquanto os dados contables estão frescos — evita a armadilla comum de subestimar os itens de ajuste durante a janela comprimida de julho.
Junho: Enviar a ECD e Iniciar a Preparação da ECF
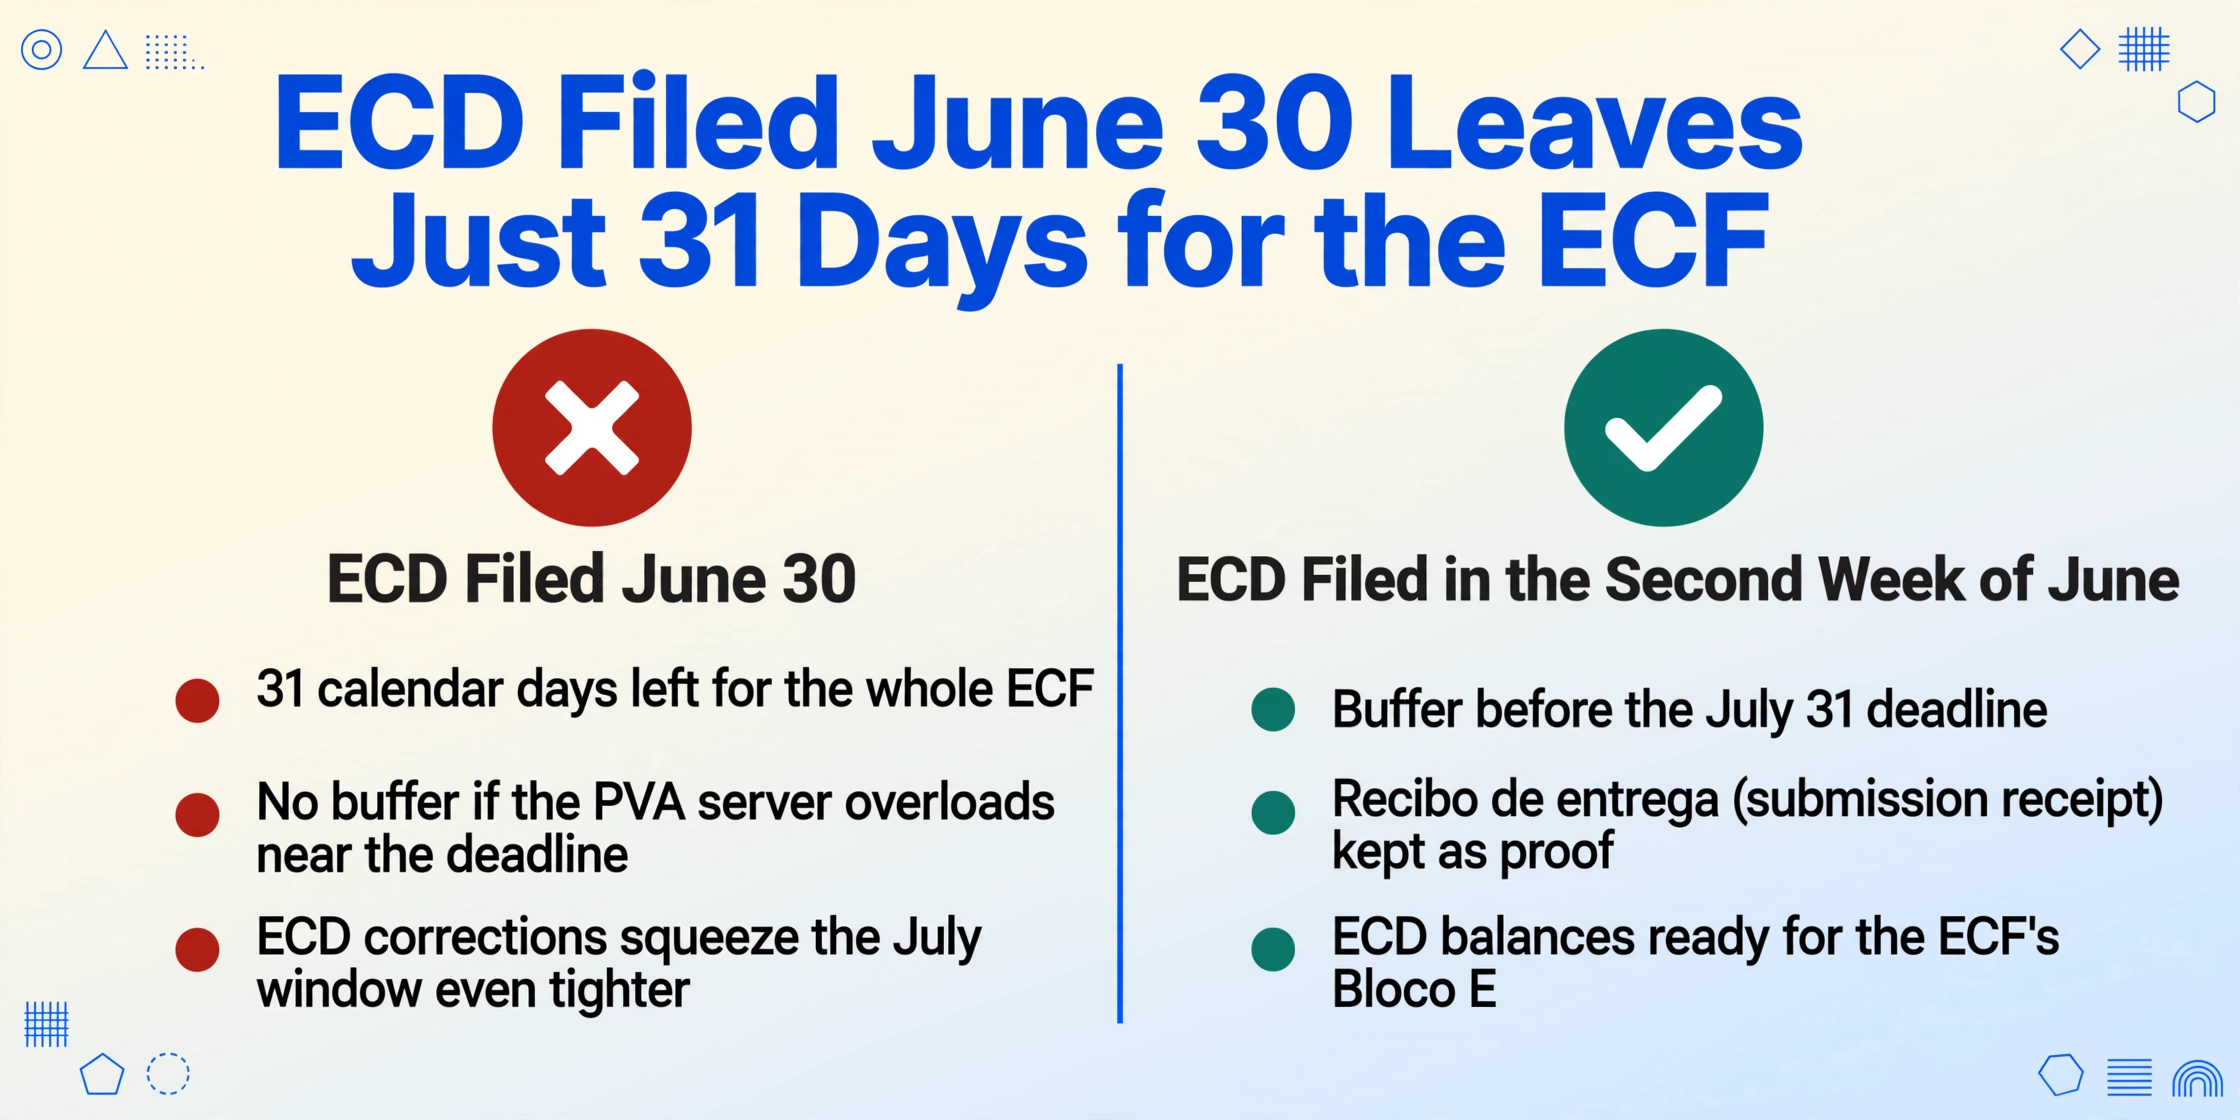
Junho é o mês de maior risco do ciclo do SPED. A ECD deve ser transmitida até o último dia útil. Simultaneamente, a preparação da ECF deve começar usando os dados da ECD enviada como base. Uma empresa que conclui a ECD em 30 de junho e só inicia o trabalho da ECF em julho tem apenas 31 dias corridos para preparar, validar e enviar a mais complexa das duas obrigações.
Mire na segunda semana de junho, não no último dia. O envio antecipado dá uma margem se o servidor de transmissão do PVA sofrer alta carga perto do prazo — um problema recorrente todos os anos. Salve o recibo de entrega e confirme o status do arquivo no portal do SPED. O recibo é sua prova de envio dentro do prazo pelos próximos cinco anos.
O Bloco E da ECF (E010, E015) precisa dos saldos finais das contas da ECD e do mapeamento cruzado entre as contas internas da empresa e o Plano de Contas Referencial. Extraia esses dados do arquivo da ECD enviada. Este é seu ponto de partida para o cálculo tributário da ECF. Qualquer divergência entre os dados da ECD e o que você leva para a ECF aparecerá como inconsistência na verificação cruzada pós-envio da Receita Federal.
Antes de iniciar a geração do arquivo da ECF, verifique se os saldos de encerramento da ECD (C155) correspondem aos saldos de abertura que você planeja usar nos registros de recuperação E010 da ECF. Confirme se a tabela de contas mapeadas E015 está completa — toda conta que aparece na ECF deve ter uma entrada correspondente. Sinalize qualquer conta cujo saldo difira em mais que um limite mínimo (ex.: R$1.000). Cada diferença deve ser explicada e documentada antes de prosseguir.
Julho: A Reta Final — Validação e Entrega da ECF
A ECF é a mais complexa das duas obrigações. Ela abrange o cálculo de IRPJ e CSLL, ajustes de e-Lalur/e-Lacs, transações com partes relacionadas (Bloco Y) e documentação de preços de transferência. O PVA da ECF realiza a validação de formato, mas — assim como o PVA da ECD — não faz a verificação cruzada com os dados da ECD entregue. A responsabilidade pela consistência é inteiramente do declarante.
O módulo de geração da ECF no seu ERP (SAP TDF, NetSuite, Senior, etc.) solicitará o ano de entrega da ECD e os números de referência. Ele carrega o Bloco E (E010) com os saldos finais da ECD e o Bloco J com os mapeamentos de contas. Verifique se os números importados correspondem aos dados extraídos da ECD antes de prosseguir para os blocos de cálculo tributário.
Informe as diferenças permanentes e temporárias identificadas de abril a maio nos Registros M300/M305 e M350/M355. Verifique se cada ajuste tem uma referência de suporte (provisão contábil, documento legal, número do processo judicial). As alíquotas de IRPJ (25%) e CSLL (9%) são fixas, mas a alíquota efetiva muda com base em ajustes, incentivos e compensação de prejuízos de anos anteriores. Confirme o cálculo reconstruindo manualmente a alíquota efetiva a partir da saída do Bloco K.
O PVA da ECF (versão atual 12.1.6 em maio de 2026 para o ano-calendário de 2025) realiza mais de 500 verificações de validação. Execute-o cedo — na primeira semana de julho. Planeje de 2 a 3 ciclos de validação. O registro Y730 para preços de transferência é uma fonte comum de erros para empresas com transações transfronteiriças. Se o arquivo for rejeitado, verifique o código de erro específico no manual do PVA-ECF antes de regenerar.
Use os certificados ICP-Brasil confirmados em fevereiro. Envie antes do último dia útil de julho — idealmente na terceira semana, deixando uma margem para problemas de servidor. Salve tanto o recibo de entrega quanto o arquivo assinado da ECF. Eles devem ser mantidos por pelo menos cinco anos, conforme os requisitos de retenção da RFB.
O Que Ocorre Quando Você Omite uma Etapa
As penalidades por não cumprir qualquer um dos prazos são automáticas e aumentam progressivamente. Uma empresa que não cumpre o prazo da ECD, mesmo por um único dia, incorre em multas de R$5.000. Não cumprir o prazo da ECF adiciona R$500 por mês (mínimo R$1.500) para entidades de Lucro Real. Mas as penalidades financeiras são o risco menor. Uma declaração com inconsistências não detectadas — um saldo da ECD que não corresponde ao registro de recuperação da ECF, um ajuste M300 sem documentação de respaldo — permanece indefinidamente no banco de dados da Receita Federal. O motor de referência cruzada da RFB, aprimorado com detección de padrões baseada em IA desde 2026, compara cada declaração com os registros anteriores da empresa e com outras declarações (DCTF, EFD-Contribuições). Uma variação inexplicada que sobrevive à etapa de revisão manual se torna um sinal de auditoría permanente.
A mitigación de risco mais eficaz não é mais esforço de última hora. É começar cedo o suficiente para que cada fase tenha uma margen de manobra, e usar ferramentas de extração que convertem o texto bruto do SPED em tabelas estruturadas para verificação — transformando uma verificação cruzada manual de 40 horas em uma revisão focada do resultado que importa.
Uma Nota sobre Preparação de Dados: Por Qué a Qualidade da Entrada da ECD Determina o Resultado da ECF
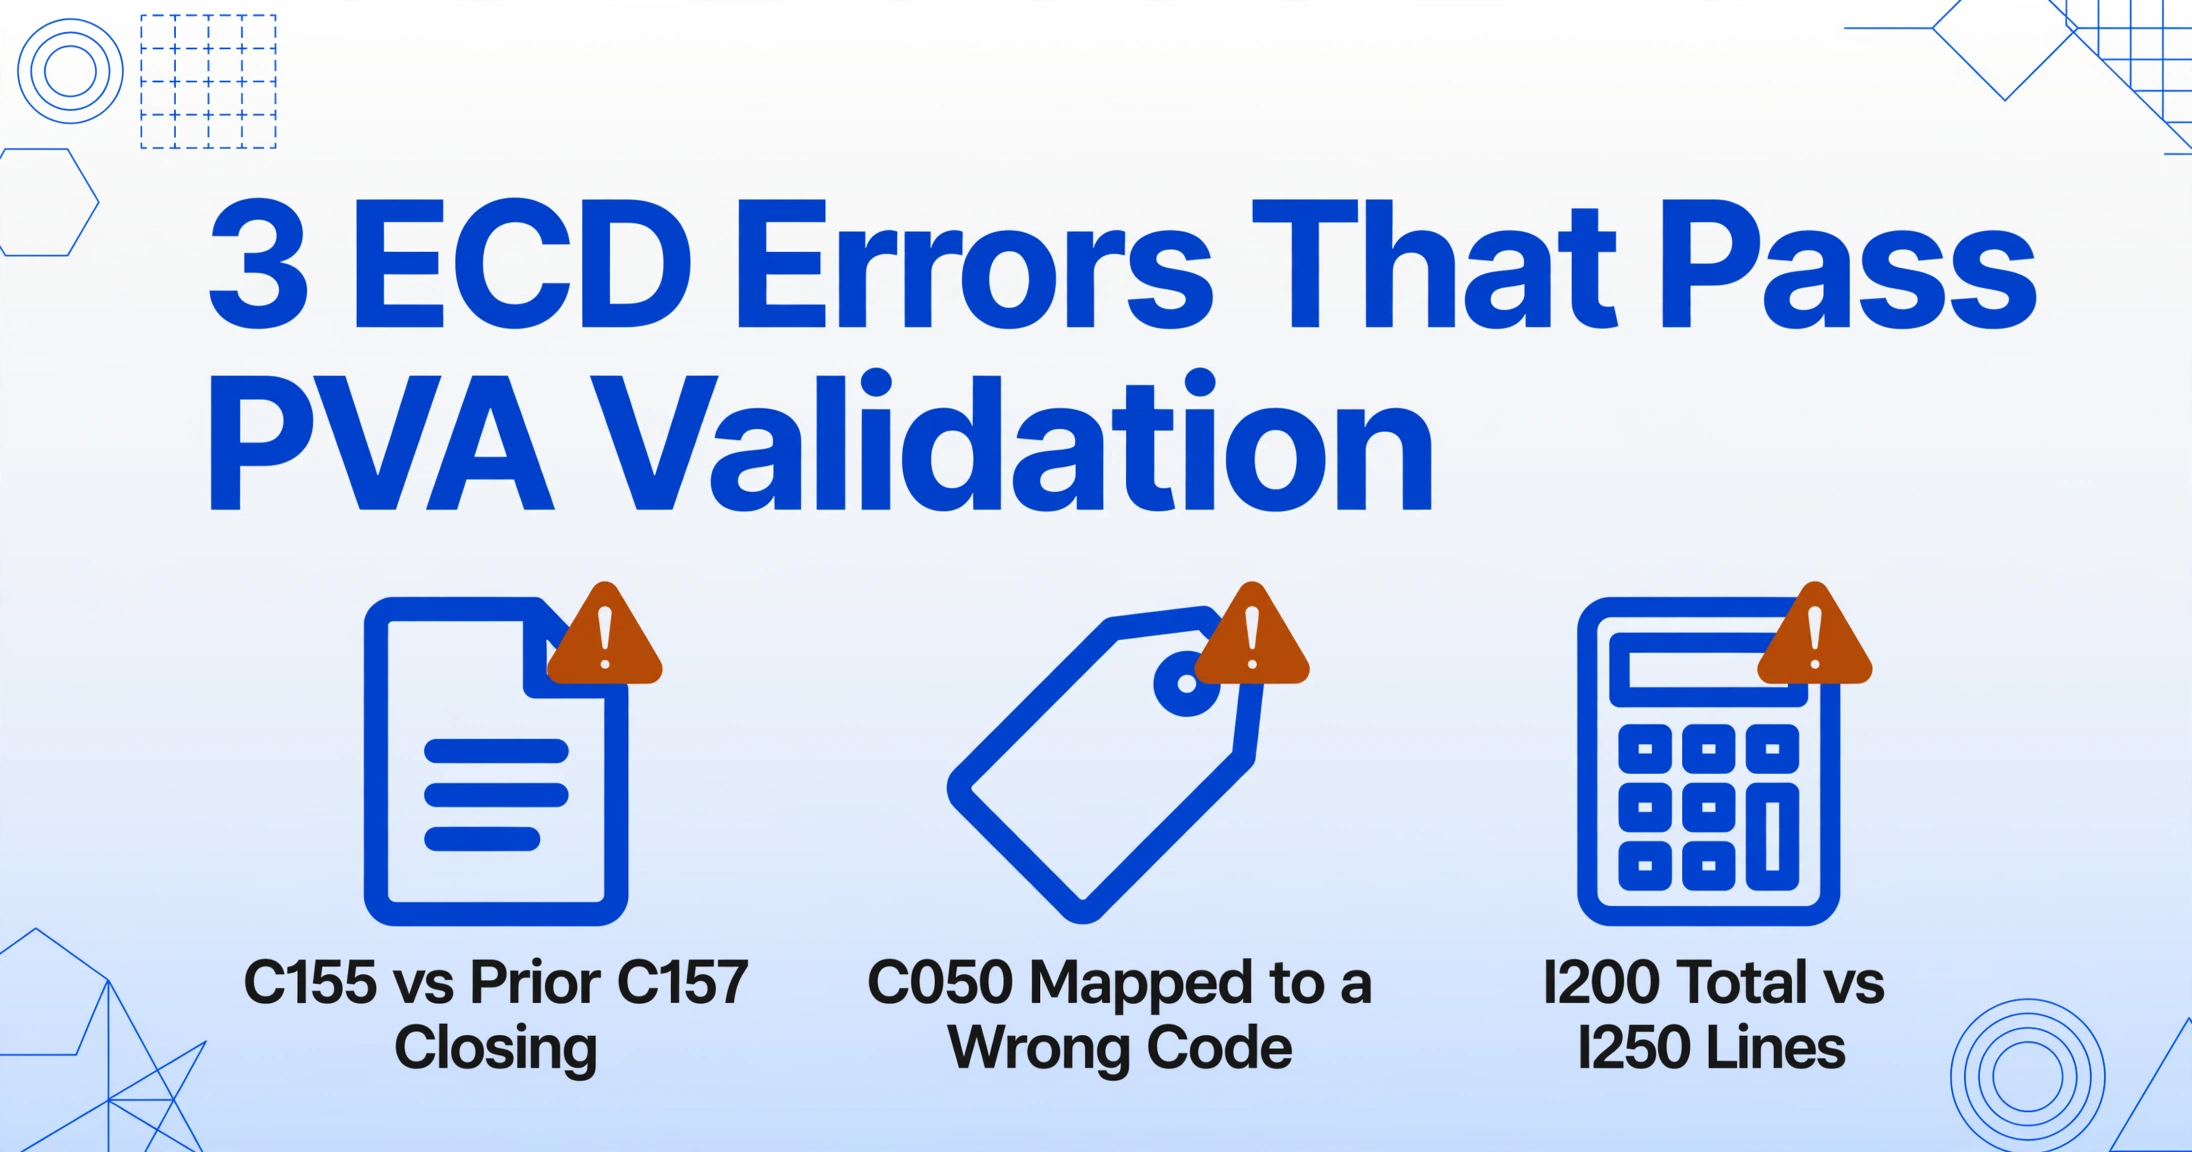
A fonte mais comum de atrasos na ECF não é a complexidade específica da ECF. São problemas nos dados da ECD que só são detectados quando a preparação da ECF começa. Um arquivo ECD que passa a validação do PVA com dados formalmente corretos mas semanticamente inconsistentes — um saldo inicial C155 que não corresponde ao saldo final C157 do ano anterior, uma conta C050 mapeada ao código de referência incorreto, um total de diário I200 que não corresponde à soma de suas linhas I250 — produzirá uma ECF que é ou incorreta ou atrasada na correção.
A solução é executar uma verificação de qualidade de dados na saída da ECD antes da declaração. Extraiga os grupos de Registro clave (C050, C155, C157, I200/I250) em tabelas estruturadas — manualmente ou com uma ferramenta de extração — e compare os totais e saldos contra o razão geral. Esta verificação leva 2-3 horas com a configuração de extração correta, em comparação com 15-20 horas de filtrado manual em Excel. Cada hora investida na qualidade dos dados da ECD em abril–maio economiza três horas de retrabajo em cascada em julho, quando a preparação da ECF revela discrepâncias.
Para um guía detalhado sobre como extraer o balanço de comprobación e os ajustes e-Lalur dos seus arquivos SPED em tabelas Excel estruturadas, consulte o guía para extraer dados SPED ECD/ECF a Excel.
Perguntas Frequentes
P: Qual é o prazo exato para a ECF 2026 (ano-calendário 2025)?
A ECF deve ser transmitida ao sistema SPED até o último dia útil de julho de 2026 — caindo em 31 de julho de 2026, às 23:59:59, horário de Brasília. A versão 12.1.6 do PVA-ECF, lançada em 25 de maio de 2026, é a versão válida atual para esta entrega. Consulte sempre o portal SPED (sped.rfb.gov.br) para atualizações de última hora.
P: Quem é obrigado a entregar a ECF?
Todas as pessoas jurídicas tributadas pelo Lucro Real, Lucro Presumido ou Lucro Arbitrado devem entregar a ECF anualmente. As empresas do Simples Nacional estão dispensadas. A ECF substitui a antiga DIPJ (Declaração de Informações Econômico-Fiscais da Pessoa Jurídica). Empresas inativas que tiveram qualquer movimentação durante o ano-calendário também são obrigadas a entregar.
P: A ECF pode ser entregue antes da ECD?
Não. A ECF depende dos dados da ECD — especificamente do Bloco E, que recupera os saldos de encerramento e as contas mapeadas da ECD. A ECD deve ser transmitida primeiro. Essa dependência é validada pelo sistema SPED. Uma empresa que perde o prazo da ECD (30 de junho) não pode enviar a ECF (31 de julho) até que a ECD seja regularizada, comprimindo a já apertada janela de julho.
P: O que há de novo no Leiaute 12 da ECF para 2026?
O Leiaute 12, publicado pela IN RFB 2.004/2021 com atualizações para o ano-calendário de 2025, introduziu mudanças principalmente no registro Y730 (informações de partes relacionadas e preços de transferência), regras de validação atualizadas para os blocos M300/M305 do e-Lalur e novos campos de verificação cruzada no Bloco E que carregam dados de referência adicionais da ECD. A versão 12.1.6 do PVA-ECF reflete essas atualizações. Empresas com transações transfronteiriças com partes relacionadas devem revisar as mudanças no Y730 com cuidado, pois o novo leiaute exige uma identificação mais granular das contrapartes.
P: Quais documentos precisam ser guardados após a entrega da ECF?
O arquivo da ECF assinado, o recibo de entrega, o arquivo da ECD de suporte e os registros contábeis subjacentes devem ser mantidos por no mínimo cinco anos. Além disso, mantenha os cronogramas de ajustes do e-Lalur/e-Lacs (com documentação de suporte para cada diferença permanente e temporária) e a documentação de preços de transferência (para empresas com transações transfronteiriças). A Receita Federal pode solicitar esses documentos em uma fiscalização.
P: Como a Receita Federal cruza os dados da ECD e da ECF após a entrega?
Os sistemas automatizados da RFB comparam os saldos de encerramento da ECD (do Bloco C) com os saldos recuperados da ECF (Bloco E) e os ajustes fiscais declarados no Bloco M. Eles também cruzam os dados da ECF com a DCTF (declaração mensal de tributos) e a EFD-Contribuições. Qualquer variação que exceda os limites de tolerância automatizados gera uma bandeira de auditoria. Desde 2026, a RFB aprimorou essa verificação cruzada com reconhecimento de padrões baseado em IA, que pode identificar inconsistências que as verificações baseadas em regras deixariam passar — como tendências plurianuais em índices de ajuste que se desviam das normas do setor.
Planeje a Entrega Deste Ano, Construa a Base do Próximo
O ciclo de entrega da ECF segue um calendário previsível, mas a qualidade da submissão de cada ano depende do trabalho realizado nos meses anteriores ao prazo — não nos dias. Uma empresa que encerra seus livros em março, valida sua ECD em maio e prepara os cronogramas do e-Lalur antes do prazo de entrega da ECD em junho descobrirá que o prazo da ECF em julho, embora ainda apertado, é administrável. Uma empresa que começa a preparar a ECF em meados de julho está trabalhando contra o calendário, sem margem para erros.
Além do benefício de conformidade, os arquivos da ECD e da ECF juntos representam o registro anual mais completo da posição financeira e fiscal de uma empresa. Uma equipe que constrói o fluxo de extração uma vez — convertendo a saída de texto do SPED em tabelas estruturadas para verificação e análise — cria um processo reutilizável que atende tanto ao prazo de conformidade deste ano quanto à análise interanual do próximo. O tempo investido na fase de preparação dos dados não é um custo. É um ativo que se acumula ao longo dos ciclos de entrega.