Best Check OCR Software in 2026
Splits Into Two Markets
Recherchez les meilleurs logiciels OCR de chèques en 2026 et vous obtenez une liste classée unique, comme si tous les outils de cette liste rivalisaient pour le même acheteur. Ce n'est pas le cas. L'Association for Financial Professionals a constaté que 58 % des organisations ont signalé une fraude par chèque en 2025, faisant des chèques le moyen de paiement le plus sujet à la fraude, tandis que 87 % utilisaient encore les chèques. Ce volume, et ce risque, sont gérés par deux types de logiciels complètement différents. L'un lit un chèque dans le pipeline de compensation d'une banque. L'autre lit les champs d'une image de chèque et les place dans une feuille de calcul. Les comparer sur un même tableau de bord explique pourquoi tant de listes de logiciels OCR de chèques choisissent le mauvais outil.
Points clés à retenir
- Recherchez les meilleurs logiciels OCR de chèques et vous obtenez une liste classée unique, mais ces outils n'ont jamais rivalisé pour le même acheteur.
- Les numéros d'acheminement, de compte et de chèque se trouvent dans la ligne MICR lisible par machine, tandis que la date, le bénéficiaire et les deux montants sont lus optiquement ; la précision sur une tâche n'indique donc rien sur l'autre.
- Avant toute démonstration, répondez à une question : compensez-vous des chèques ou les enregistrez-vous ?
Pourquoi « logiciel OCR de chèques » ne constitue pas un marché unique
Le marché des logiciels de chèques se divise selon une ligne unique : ce qui advient du chèque après sa lecture. D'un côté se trouve l'infrastructure bancaire. OrboGraph, Parascript et Mitek développent les moteurs que les banques, les coopératives de crédit, les processeurs de lockbox et les opérations de dépôt à distance utilisent pour compenser les chèques. Leur rôle est de lire la ligne d'encre magnétique en bas du chèque, de vérifier le montant, de détecter la fraude et d'émettre un fichier que le système de compensation peut consommer. Ils sont vendus aux institutions dans le cadre de contrats d'entreprise, généralement après un processus de vente et un projet de mise en œuvre.
De l'autre côté se trouve l'extraction générale de documents. Ces outils prennent une image de chèque, lisent les champs visibles et renvoient une ligne dans une feuille de calcul ou un objet JSON. Leur acheteur est une équipe financière, de comptabilité clients ou de trésorerie qui a reçu des chèques de clients ou de fournisseurs et doit les enregistrer dans un grand livre. Il n'y a pas de fichier de compensation, pas de moteur de fraude et aucune exigence d'être une banque.
Le volume derrière ces deux moitiés est plus important que ne le suggère le titre « les chèques sont en voie de disparition ». La Réserve fédérale a traité 2,98 milliards de chèques commerciaux en 2024, en baisse de 5,4 % par rapport à l'année précédente, et son étude sur les paiements a compté environ 9,7 milliards de chèques émis cette année-là. Une part en diminution d'un très grand nombre reste un très grand nombre, et la plupart de ces chèques parviennent à quelqu'un sous forme d'image qu'une personne ou un outil doit lire.
Cette distinction importe car les critères d'évaluation ne se transfèrent pas. Une banque choisissant un moteur de compensation se soucie des taux de lecture sur des millions d'articles, de la vérification CAR/LAR, de la sortie d'image X9 et des contrôles antifraude. Une équipe financière choisissant un outil d'extraction se soucie de savoir si le nom du bénéficiaire et le montant atterrissent dans les bonnes colonnes, si l'outil fonctionne sur une photo de téléphone d'un chèque plié et si la sortie s'ouvre dans Excel. Si vous êtes une équipe financière et que vous présélectionnez une plateforme de compensation, vous paierez un tarif d'entreprise pour une infrastructure que vous ne pouvez pas utiliser. Si vous êtes une opération de compensation et que vous présélectionnez un outil de feuille de calcul, vous obtiendrez une extraction de champs sans la validation, la négociabilité et les garanties de format de fichier dont votre flux de travail dépend.
La première question dans la sélection d'un OCR de chèques n'est pas « quel outil est le plus précis ». C'est « est-ce que je lis des chèques pour les compenser, ou est-ce que je lis des chèques pour les enregistrer ».
Les six champs d'un chèque, et lesquels résistent à l'OCR
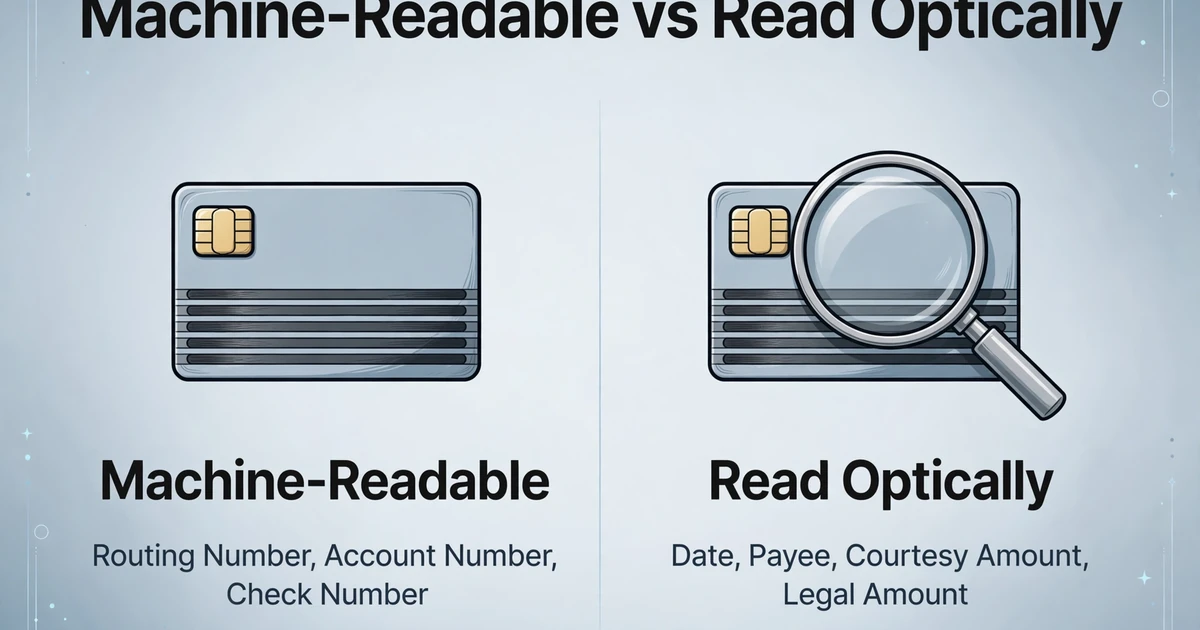
Un chèque comporte six champs, et seuls le numéro d'acheminement, le numéro de compte et le numéro de chèque sont conçus pour les machines. Les autres sont lus optiquement, et cette distinction est la raison technique pour laquelle les deux marchés existent.
La ligne MICR (reconnaissance de caractères à encre magnétique) longe le bas du chèque et encode trois éléments : le numéro d'acheminement, le numéro de compte et le numéro de chèque. Elle est imprimée dans l'une de deux polices. E-13B est la norme aux États-Unis, au Canada, au Royaume-Uni, en Australie et dans une grande partie de l'Asie, normalisée plus tard sous les normes ANSI X9.27 et ISO 1004-1:2013. CMC-7 est utilisée dans une grande partie de l'Europe, notamment en France et en Italie, ainsi qu'au Mexique et en Amérique du Sud, normalisée sous la norme ISO 1004-2:2013. Les caractères sont imprimés avec de l'encre magnétique spécifiquement pour que le trieur à grande vitesse d'une banque puisse les lire en détectant un signal magnétique, même après que le chèque a été tamponné, plié ou annoté. C'est la partie d'un chèque conçue pour les machines.
Les quatre champs restants sont la date, le bénéficiaire, le montant en chiffres et le montant en lettres. Aucun d'eux ne se trouve dans la ligne lisible par machine, et les deux champs de montant sont là où le traitement des chèques devient subtil :
- Montant en chiffres (souvent abrégé CAR) : le montant écrit en chiffres, généralement dans la case du symbole dollar.
- Montant en lettres (LAR) : le montant écrit en toutes lettres, qui est le montant juridiquement contraignant si les deux divergent.
Les banques comparent les deux. Une divergence entre le montant en chiffres et le montant en lettres est un signal reconnu de fraude et d'altération, et les moteurs de reconnaissance bancaire tels que Parascript CheckUltra sont conçus pour lire les deux montants et signaler toute différence. C'est la vérification CAR/LAR, et elle appartient au côté compensation car son objectif est de détecter les articles contrefaits ou altérés avant qu'ils ne soient payés.
Pour une équipe financière qui enregistre des chèques, l'écho pratique du CAR/LAR est plus simple : vous voulez que le montant en chiffres et le montant en lettres soient tous deux extraits, afin qu'une personne puisse les comparer côte à côte avant la saisie. Vous ne faites pas tourner un moteur anti-fraude. Vous vous assurez qu'un chèque de 1 080 $ ne devienne pas 1 800 $ dans votre grand livre. Gardez cela à l'esprit, car cela sépare les outils qui vous aideront de ceux qui ne le feront pas.
Comment nous avons évalué ces outils
Nous avons évalué chaque outil selon six critères qui comptent une fois que vous savez de quel côté du marché vous vous trouvez, plutôt que sur un simple pourcentage de précision :
- Le marché qu'il dessert. Infrastructure bancaire ou extraction générale. Cela filtre le reste de la comparaison.
- Couverture des champs. Renvoie-t-il le numéro de chèque, la date, le montant en chiffres, le montant en lettres, le bénéficiaire et la ligne MICR, et sépare-t-il les deux champs de montant ?
- Tolérance d'entrée. Numérisations numériques, photos de téléphone, chèques pliés et chèques avec des fonds de sécurité denses.
- Gestion de l'écriture manuscrite. Comment il gère un nom de bénéficiaire en cursive ou un montant manuscrit.
- Destination de sortie. Un fichier de compensation, une feuille de calcul (Excel, CSV, JSON), une transmission vers un système comptable ou une API pour développeurs.
- Configuration et modèle de tarification. Abonnement par page, tarification API par document ou devis entreprise, et si des modèles par banque sont requis.
Les tarifs ci-dessous ont été vérifiés en octobre 2026. Lorsqu'un fournisseur ne publie pas ses tarifs, nous le disons plutôt que de deviner. ImageToTable.ai est l'un des outils examinés ; les avis sont rédigés pour indiquer les limites de chaque outil, y compris les nôtres.
Outils OCR de chèques comparés (2026)
| Outil | Marché | Ce qu'il lit | Sortie | Modèle tarifaire | Meilleure utilisation |
|---|---|---|---|---|---|
| OrboGraph | Infrastructure bancaire | MICR, CAR/LAR, bénéficiaire, signaux de fraude | Flux de compensation, validation, fichiers de conformité | Devis entreprise | Banques, coopératives de crédit, opérations de lockbox |
| Parascript | Infrastructure bancaire | MICR, écart CAR/LAR, signature, intégrité de l'image | Sortie de preuve de dépôt et de traitement des articles, sur site ou OEM | Devis entreprise | Traitement des articles et capture à distance |
| Mitek | Infrastructure bancaire | Capture de chèques et données de dépôt | SDK de capture mobile et flux de dépôt | Devis entreprise | Dépôt mobile à distance dans les applications bancaires |
| DocuClipper | Extraction générale | Numéro de chèque, date, bénéficiaire, montant en chiffres et en lettres, routage/compte MICR, mémoire | Excel, CSV, QuickBooks, Xero | Abonnement par page, entrée autour de 20 à 39 $/mois, essai de 14 jours | Cabines comptables et teneurs de livres |
| Veryfi | Extraction générale | Chèques parmi de nombreux types de documents, via API et SDK | JSON structuré pour votre propre application | Tarification API par document, niveau gratuit jusqu'à 100 documents/mois, Starter payant à partir d'environ 500 $/mois | Développeurs intégrant l'extraction de chèques |
| ImageToTable.ai | Extraction générale | Numéro de chèque, date, champs de montant, bénéficiaire, ligne MICR en texte imprimé | Excel, CSV, JSON | Niveau gratuit plus formules payantes | Équipes finance et comptabilité clients lisant des chèques dans un tableur |
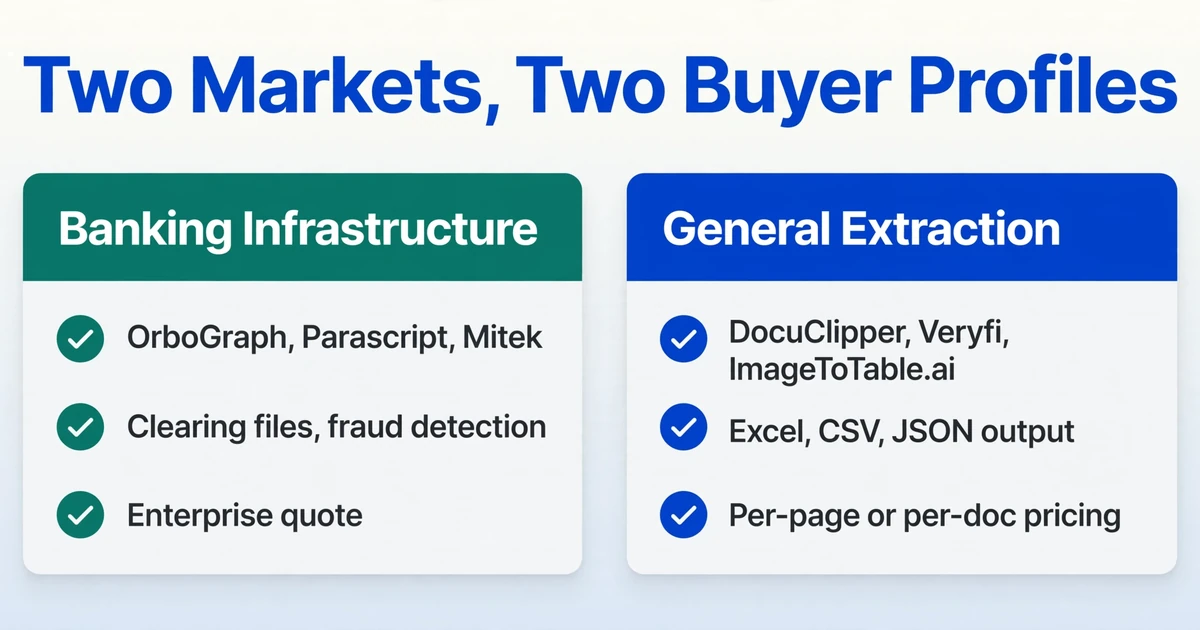
Tarifs vérifiés en octobre 2026. Chiffres du niveau d'entrée indiqués ; confirmez les tarifs actuels auprès de chaque fournisseur. Les outils sans prix publié sont facturés directement par le fournisseur.
Le côté infrastructure bancaire : OrboGraph, Parascript, Mitek
Ces trois outils existent pour faire circuler les chèques dans le système de paiement, pas pour remettre une ligne de tableur à une équipe financière. Si l'un d'eux vous convient, la personne qui l'évalue travaille probablement dans les opérations ou l'informatique d'une banque, et l'achat passe par un processus d'approvisionnement. Pour tous les autres, ils constituent un contexte utile, pas des candidats à une liste restreinte.
OrboGraph
La plateforme OrbAnywhere d'OrboGraph lit les MICR et CAR/LAR et ajoute la détection de fraude, la validation de négociabilité et le contrôle de conformité sur les canaux guichet, DAB, dépôt à distance mobile et lockbox de gros. Ses documents publics revendiquent des taux de lecture de 99 % ou plus et une précision de 99,5 % ou plus sur CAR/LAR. L'entreprise indique être utilisée par des milliers d'institutions financières, de bureaux de services et de chambres de compensation. Il s'agit d'une plateforme d'entreprise avec une tarification pilotée par les ventes et un effort de mise en œuvre réel, adaptée aux flux de chèques à volume élevé et à haut risque, et excessive pour une petite équipe financière qui a simplement besoin des montants de 200 chèques par mois. Voir OrboGraph.
Parascript
Les produits CheckUltra et CheckPlus de Parascript sont conçus pour les environnements de preuve de dépôt et de capture à distance. Au-delà des MICR et CAR/LAR, CheckUltra effectue une analyse d'intégrité d'image, une vérification de signature et une détection de discordance CAR/LAR, et est disponible sur site ou comme moteur OEM intégré dans le produit d'un autre fournisseur. Sa fiche technique décrit le contrôle de discordance comme un moyen de détecter les contrefaçons et les altérations : lorsque le montant numérique et le montant écrit ne correspondent pas, le moteur renvoie un résultat de discordance plutôt que d'en choisir un silencieusement. C'est la capacité dont une opération de compensation a besoin et dont un flux de travail de comptabilité n'a pas besoin. Voir Parascript CheckUltra.
Mitek
Mobile Deposit de Mitek est la couche de capture au sein du dépôt mobile à distance. Sa technologie MiSnap gère le côté caméra, encadre le chèque et guide l'utilisateur, puis conditionne l'image pour le dépôt. Les banques l'utilisent sous licence comme SDK mobile ou service de plateforme. Si un chèque est déposé via une application, il y a de fortes chances que Mitek intervienne quelque part dans ce flux. C'est un produit de capture de dépôt, pas un outil que vous utiliseriez pour lire une pile de chèques scannés dans un registre. Voir Mitek Mobile Deposit.
Un même schéma se retrouve dans les trois : aucun ne vend un outil en libre-service, à faible friction, tarifé pour une petite équipe financière. Ce n'est pas une lacune de leur produit. Cela reflète la clientèle qu'ils sont conçus pour servir.
Le volet extraction générale : DocuClipper, Veryfi, ImageToTable.ai
Ces outils gèrent l'extraction des données des chèques, en lisant les champs sur une image de chèque et en fournissant des données structurées. Ils ciblent les équipes financières, les cabinets comptables et les développeurs plutôt que les opérations bancaires. Le problème qu'ils résolvent relève du travail quotidien, pas de la théorie du clearing. Sur r/AccountingDepartment, un professionnel de la finance a demandé un moyen de suivre les chèques de la réception au dépôt et à la comptabilisation tout en « minimisant la saisie manuelle ». Les différences entre ces outils tiennent à la destination des résultats, au modèle de tarification et au degré de contrôle que vous avez sur les définitions de champs.
DocuClipper
DocuClipper est un extracteur de documents financiers spécialisé, doté d'un flux de travail dédié aux chèques. Il lit le payeur, le bénéficiaire, la date, le montant en chiffres et en lettres, le mémo, le numéro de chèque, ainsi que les champs de routage et de compte MICR, puis exporte vers Excel, CSV, QuickBooks ou Xero. Il prend en charge le PDF, le JPEG, le PNG et le TIFF, y compris les photos prises au téléphone, et recommande des scans de 300 DPI ou plus. Sa force réside dans la transmission comptable : si votre objectif final est un transfert direct vers QuickBooks ou Xero, DocuClipper supprime l'étape du tableur. La tarification est un abonnement à la page, avec un niveau d'entrée entre 20 et 39 $ par mois selon la facturation, et un essai de 14 jours. C'est l'outil le plus proche, de ce côté, d'un outil de chèques prêt à l'emploi et pensé d'abord pour les comptables. Voir l'extraction de chèques DocuClipper.
Veryfi
Veryfi est une plateforme axée sur les API. Les chèques sont l'un des nombreux types de documents qu'elle extrait, aux côtés des reçus, factures, relevés bancaires et formulaires fiscaux, et elle s'adresse aux équipes d'ingénierie qui intègrent l'extraction dans leur propre produit plutôt qu'aux utilisateurs financiers naviguant dans une application web. La sortie est un JSON structuré. Son tarification est par document, avec un niveau gratuit allant jusqu'à 100 documents par mois et un plan Starter payant à partir d'environ 500 $ par mois, ce qui en fait un bon choix pour les développeurs en production et un mauvais choix pour une petite équipe traitant quelques centaines de chèques. Si vous avez besoin d'extraire des chèques dans votre propre logiciel, Veryfi mérite d'être évalué. Si vous avez besoin qu'un chèque soit comptabilisé dans votre grand livre cet après-midi, ce n'est pas le cas. Voir Veryfi.
ImageToTable.ai
ImageToTable.ai adopte une approche différente. Au lieu d'un modèle de chèque fixe, il utilise l'Extraction de colonnes personnalisées : vous saisissez les noms de colonnes souhaités, tels que « Numéro de chèque », « Date du chèque », « Montant », « Bénéficiaire » et « Ligne MICR », et l'IA localise chaque valeur sur l'image du chèque en comprenant ce qu'elle signifie plutôt que l'endroit où elle se trouve. Cela est utile pour les aspects les plus complexes du traitement des chèques, lorsqu'un chèque arrive photographié en biais ou joint à un talon de remise d'un client dont vous n'avez jamais vu le format.
Pour un flux de travail de chèques, trois fonctionnalités font l'essentiel du travail. Le traitement par lots vous permet de télécharger une pile de chèques et de fusionner chaque ligne extraite dans un seul fichier Excel ou CSV, plutôt que de traiter les images une par une. Les colonnes calculées vous permettent de définir un contrôle qui s'exécute pendant l'extraction, par exemple une colonne qui compare le montant en lettres extrait au montant numérique et affiche la différence. Le mode de révision avec vérification par boîte englobante met en évidence l'endroit exact sur l'image du chèque original d'où provient une cellule, afin qu'un réviseur puisse confirmer un montant sans relire tout le chèque. L'outil traite une page en 5 à 10 secondes et affiche une précision allant jusqu'à 99 % sur le texte imprimé.
Il a également des limites claires, et ce sont les mêmes limites qui définissent tout ce pan du marché. ImageToTable.ai ne réalise pas la compensation MICR, la vérification de fraude CAR/LAR, ni aucun travail d'infrastructure de transaction bancaire. Il lit l'image du chèque et extrait les champs ; il ne compense pas le paiement, ne valide pas la négociabilité et n'émet pas de fichier de compensation. Il n'a pas non plus d'intégration native QuickBooks ou Xero, donc sa sortie atterrit dans une feuille de calcul ou un JSON et est importée à partir de là. Si vous êtes une banque, c'est la mauvaise catégorie. Si vous êtes une équipe financière qui a besoin des champs de chèque et des détails de remise dans une seule feuille de calcul, avec un moyen de vérifier les montants, c'est la bonne catégorie, et vous pouvez voir le flux de travail chèque et remise sur notre page remise de chèque vers Excel. Pour un aperçu plus approfondi de la manière dont la MICR et la fraude par chèque s'intègrent dans le secteur bancaire au sens large, notre guide OCR pour le secteur bancaire couvre la section sur le traitement des chèques.
Comment choisir selon le poste que vous occupez
Choisissez d'abord le marché, puis l'outil. Le bon choix découle de votre profil et de la destination des données des chèques, et non d'une liste de fonctionnalités.
- Vous êtes une banque, une caisse populaire, un centre de traitement ou une opération de traitement d'articles. Vous avez besoin d'une infrastructure bancaire. Commencez par OrboGraph et Parascript, et évaluez Mitek si la capture de dépôt mobile fait partie du flux. Vos critères sont le taux de lecture, l'application CAR/LAR, les contrôles antifraude et la compatibilité avec les fichiers de compensation.
- Vous êtes une équipe finance, comptabilité clients ou trésorerie qui enregistre des chèques dans un grand livre. Vous avez besoin d'une extraction générale. Comparez DocuClipper, Veryfi et ImageToTable.ai sur le contrôle des champs, la tolérance de numérisation et le format de sortie.
- Votre destination est QuickBooks ou Xero. L'envoi direct de DocuClipper est le chemin le plus court. Les autres outils généraux s'arrêtent à Excel, CSV ou JSON, alors prévoyez une étape d'importation manuelle.
- Vous intégrez l'extraction dans votre propre logiciel. Le modèle API-first de Veryfi ou la comparaison des outils d'extraction de relevés bancaires est un meilleur point de départ qu'un outil web cliquable.
- Vous traitez un chèque accompagné d'un talon de remise et souhaitez une ligne par chèque. Vous avez besoin d'un outil qui lit les deux zones d'une même image et vous permet de définir des colonnes pour chacune, c'est là que l'extraction par nom de colonne s'applique.
Quel que soit votre cas, lorsque vous extrayez des champs de chèques pour un flux de travail réel, testez l'outil sur vos pires documents, pas sur un échantillon propre. Les chèques pliés, l'écriture manuscrite pâle et les fonds de sécurité denses sont là où le taux de précision annoncé cesse d'être utile et où la vraie décision se prend.
Questions fréquemment posées
Qu'est-ce que le CAR/LAR, et en ai-je besoin ?
Le CAR est la reconnaissance du montant en chiffres, le montant écrit en numéraire ; le LAR est la reconnaissance du montant en lettres, le montant écrit en toutes lettres. Les banques comparent les deux, car une divergence est un signal de fraude ou d'altération. La vérification CAR/LAR relève de l'infrastructure de compensation bancaire. Si vous enregistrez des chèques plutôt que de les compenser, vous n'avez pas besoin d'un moteur CAR/LAR, mais vous voulez que les deux montants soient extraits afin que quelqu'un puisse confirmer qu'ils concordent avant la comptabilisation.
Un outil d'extraction généraliste peut-il lire la ligne MICR ?
Oui. Les polices E-13B et CMC-7 sont visuellement distinctes, donc un outil d'extraction généraliste peut lire le numéro d'acheminement, le numéro de compte et le numéro de chèque à partir d'une image nette et les restituer sous forme de texte. Ce qu'il ne peut pas faire, c'est remplacer la lecture magnétique dans un pipeline de compensation, où la ligne est vérifiée par son signal magnétique et alimente un fichier de paiement. Lire les caractères MICR sous forme de texte est utile pour le rapprochement. Ce n'est pas la même chose que la compensation.
Quelle est la précision de l'OCR de chèques sur les montants manuscrits ?
Le texte imprimé et les scans propres sont extraits avec une grande précision, souvent au-dessus de 90 %. Les noms de bénéficiaires manuscrits et les montants en cursive sont plus difficiles et varient selon la lisibilité, le style d'écriture et la qualité du scan. C'est pourquoi l'étape de vérification compte plus que le chiffre de précision annoncé : un outil qui vous permet de vérifier un montant extrait par rapport à son emplacement sur l'image d'origine détecte rapidement la rare erreur, tandis qu'un outil qui ne le fait pas vous oblige à relire chaque chèque.
Ai-je besoin d'une intégration native QuickBooks ou Xero ?
Seulement si vous voulez que les données soient comptabilisées directement. DocuClipper propose une exportation directe vers QuickBooks et Xero. Veryfi et ImageToTable.ai génèrent des fichiers Excel, CSV ou JSON, que vous importez ensuite. Une intégration directe fait gagner une étape mais réduit le choix d'outils, alors décidez si l'étape d'importation vaut ce compromis avant d'écarter des outils.
Une banque devrait-elle utiliser un outil d'extraction généraliste pour les chèques ?
Pas pour la compensation, la validation ou la détection de fraude. Ces fonctions nécessitent une infrastructure bancaire conçue pour la vérification MICR, l'application du CAR/LAR, les contrôles de négociabilité et la génération de fichiers de compensation. Un outil d'extraction généraliste peut néanmoins être utile au sein d'une banque pour des tâches hors compensation, comme la numérisation d'images de chèques historiques dans une feuille de calcul, mais il n'a pas sa place dans le circuit de compensation.
Quel est le moyen le plus fiable de tester un outil d'OCR de chèques ?
Testez avec votre propre lot le plus difficile, pas avec une démo du fournisseur. Incluez un chèque plié, une photo de téléphone prise en angle, un montant manuscrit et un chèque avec un fond de sécurité dense. Extrayez les deux champs de montant et vérifiez que le montant en chiffres et le montant en lettres concordent. Un outil qui gère vos documents difficiles et vous permet de vérifier le résultat vaut plus qu'un outil affichant une précision annoncée plus élevée sur des échantillons propres.
Le marché de l'OCR de chèques ne semble encombré que tant qu'on ne le divise pas en deux. Une fois que vous savez si vous compensez des chèques ou si vous les enregistrez, la liste restreinte se réduit à deux ou trois outils, et l'évaluation cesse de porter sur un chiffre de précision pour porter sur la question de savoir si les champs dont vous avez besoin arrivent là où vous en avez besoin. Une partie de la difficulté de ce flux de travail est structurelle : les chèques portent une ligne lisible par machine pour l'acheminement et un montant lisible par l'humain pour la valeur, et les deux ne se sont jamais tout à fait accordés. Extrayez les champs que vous définissez, puis vérifiez le montant par rapport à l'original avant qu'il ne soit comptabilisé. Vous pouvez tester cela sur vos propres chèques en quelques minutes.