Best Check OCR Software in 2026
Splits Into Two Markets
Sucht man nach der besten Check-OCR-Software 2026, erhält man eine einzige Rangliste, als ob alle darin enthaltenen Tools um denselben Käufer konkurrieren würden. Das tun sie nicht. Die Association for Financial Professionals hat festgestellt, dass 58 % der Organisationen 2025 Scheckbetrug meldeten, was Schecks zur betrugsanfälligsten Zahlungsmethode macht, während 87 % weiterhin überhaupt Schecks verwendeten. Dieses Volumen und dieses Risiko werden von zwei völlig verschiedenen Arten von Software bewältigt. Die eine liest einen Scheck innerhalb der Clearing-Pipeline einer Bank. Die andere liest die Felder von einem Scheckbild und überträgt sie in eine Tabelle. Sie auf einer einzigen Bewertungsskala zu vergleichen, ist der Grund, warum so viele Check-OCR-Shortlists das falsche Tool auswählen.
Wichtigste Erkenntnisse
- Suchanfragen nach der besten Check-OCR-Software ergeben eine Rangliste, aber diese Tools konkurrierten nie um denselben Käufer.
- Routing-, Kontonummer und Schecknummer befinden sich in der maschinenlesbaren MICR-Zeile, während Datum, Zahlungsempfänger und beide Beträge optisch gelesen werden – die Genauigkeit bei der einen Aufgabe sagt daher wenig über die andere aus.
- Vor jeder Demo sollte man sich eine Frage stellen: Clearing von Schecks oder Erfassung von Schecks?
Warum „Check-OCR-Software" kein einheitlicher Markt ist
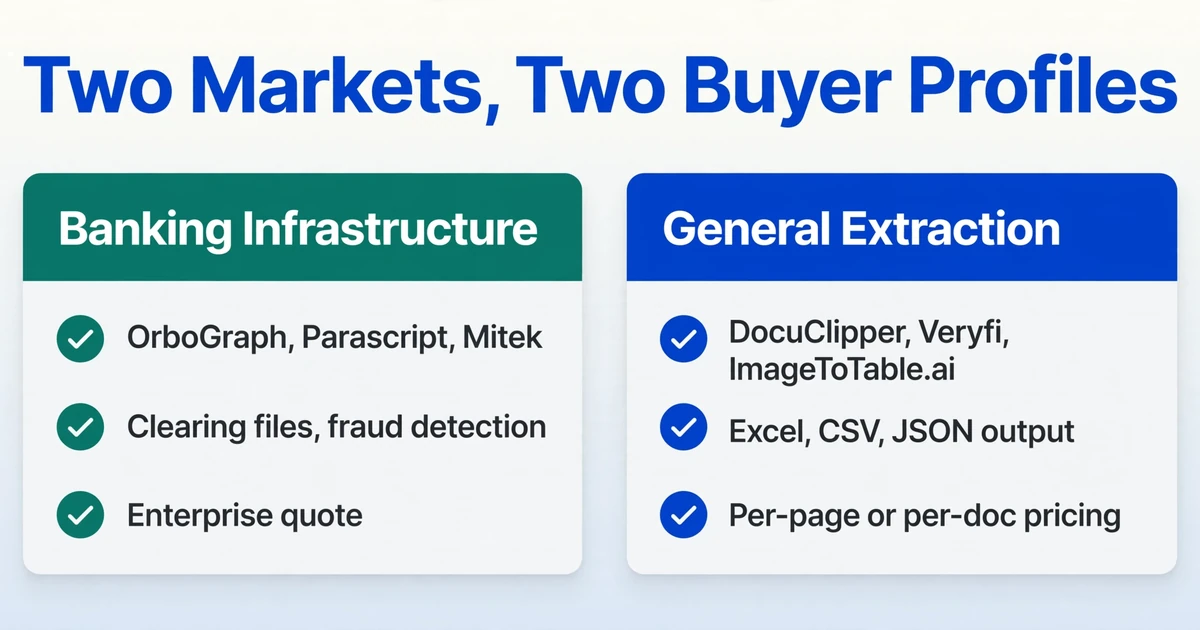
Der Markt für Checksoftware teilt sich an einer einzigen Linie: was mit dem Scheck nach dem Lesen passiert. Auf der einen Seite steht Bankeninfrastruktur. OrboGraph, Parascript und Mitek bauen die Engines, mit denen Banken, Kreditgenossenschaften, Lockbox-Verarbeiter und Remote-Deposit-Betriebe Schecks verarbeiten. Ihre Aufgabe ist es, die magnetische Tintenzeile am unteren Rand des Schecks zu lesen, den Betrag zu verifizieren, Betrug zu erkennen und eine Datei auszugeben, die das Verarbeitungssystem konsumieren kann. Sie werden an Institutionen unter Unternehmensverträgen verkauft, in der Regel nach einem Verkaufsprozess und einem Implementierungsprojekt.
Auf der anderen Seite steht allgemeine Dokumentextraktion. Diese Tools nehmen ein Scheckbild, lesen die sichtbaren Felder und geben eine Zeile in einer Tabellenkalkulation oder ein JSON-Objekt zurück. Ihr Käufer ist ein Finanz-, Debitoren- oder Treasury-Team, das Schecks von Kunden oder Lieferanten erhalten hat und diese Schecks in ein Hauptbuch buchen muss. Es gibt keine Verarbeitungsdatei, keine Betrugsengine und keine Anforderung, eine Bank zu sein.
Das Volumen hinter beiden Hälften ist größer, als die Schlagzeile „Schecks sterben aus" vermuten lässt. Die Federal Reserve verarbeitete 2024 2,98 Milliarden kommerzielle Schecks, ein Rückgang von 5,4 % gegenüber dem Vorjahr, und ihre Zahlungsstudie zählte in diesem Jahr rund 9,7 Milliarden ausgestellte Schecks. Ein schrumpfender Anteil einer sehr großen Zahl ist immer noch eine sehr große Zahl, und die meisten dieser Schecks erreichen jemanden als Bild, das eine Person oder ein Tool lesen muss.
Die Unterscheidung ist wichtig, weil sich die Bewertungskriterien nicht übertragen lassen. Eine Bank, die eine Verarbeitungsengine auswählt, achtet auf Leseraten über Millionen von Positionen, CAR/LAR-Verifizierung, X9-Bildausgabe und Betrugskontrollen. Ein Finanzteam, das ein Extraktionstool auswählt, achtet darauf, ob der Zahlungsempfängername und der Betrag in den richtigen Spalten landen, ob es mit einem Handyfoto eines gefalteten Schecks funktioniert und ob die Ausgabe in Excel geöffnet werden kann. Wenn Sie ein Finanzteam sind und eine Verarbeitungsplattform in die engere Wahl ziehen, zahlen Sie Unternehmenspreise für Infrastruktur, die Sie nicht nutzen können. Wenn Sie ein Verarbeitungsbetrieb sind und ein Tabellenkalkulationstool in die engere Wahl ziehen, erhalten Sie Feldextraktion ohne die Validierung, Übertragbarkeit und Dateiformatgarantien, von denen Ihr Workflow abhängt.
Die erste Frage bei der Auswahl einer Check-OCR-Lösung ist nicht „Welches Tool ist am genauesten?", sondern „Lese ich Schecks, um sie zu verarbeiten, oder lese ich Schecks, um sie zu erfassen?"
Die sechs Felder eines Schecks – und welche der OCR widerstehen
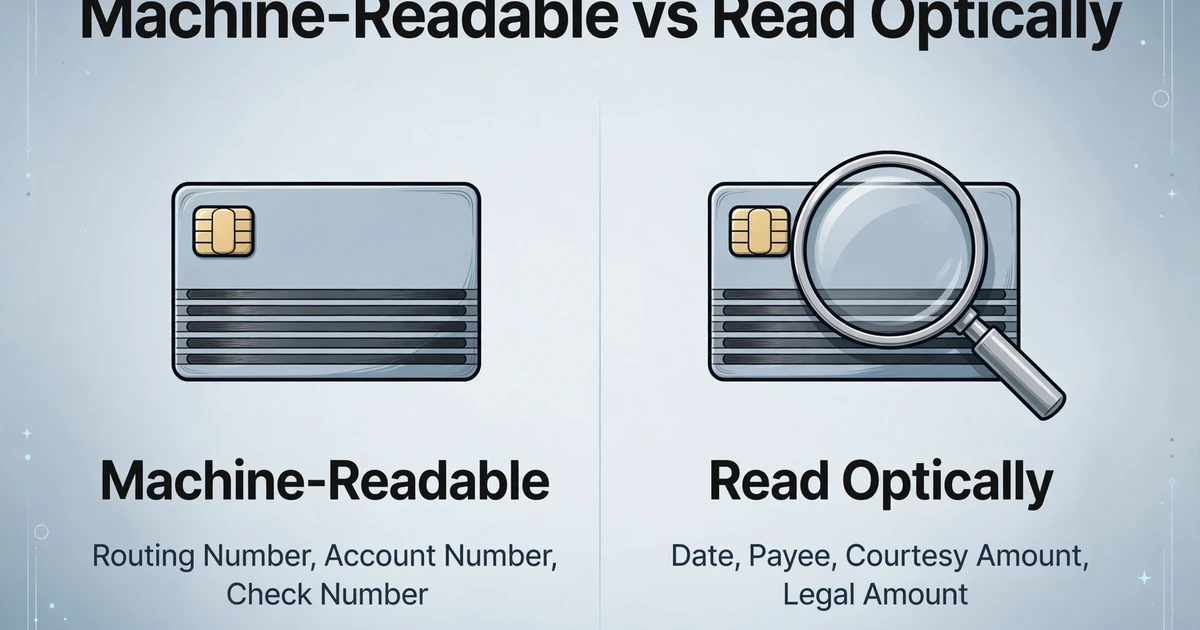
Ein Scheck trägt sechs Felder, und nur Bankleitzahl, Kontonummer und Schecknummer sind für Maschinen ausgelegt. Der Rest wird optisch gelesen, und diese Trennung ist der technische Grund, warum es zwei Märkte gibt.
Die MICR-Zeile (Magnetische Zeichenerkennung) verläuft am unteren Rand des Schecks und kodiert drei Dinge: die Bankleitzahl, die Kontonummer und die Schecknummer. Sie wird in einer von zwei Schriften gedruckt. E-13B ist Standard in den USA, Kanada, dem Vereinigten Königreich, Australien und weiten Teilen Asiens und wurde später als ANSI X9.27 und ISO 1004-1:2013 standardisiert. CMC-7 wird in weiten Teilen Europas verwendet, darunter Frankreich und Italien, sowie in Mexiko und Südamerika, standardisiert als ISO 1004-2:2013. Die Zeichen werden speziell in magnetischer Tinte gedruckt, damit der Hochgeschwindigkeits-Sortierer einer Bank sie durch Erkennung eines Magnetsignals lesen kann, selbst wenn der Scheck gestempelt, gefaltet oder beschrieben wurde. Das ist der Teil eines Schecks, der für Maschinen ausgelegt ist.
Die verbleibenden vier Felder sind Datum, Zahlungsempfänger, Betrag in Ziffern und Betrag in Worten. Keines davon befindet sich in der maschinenlesbaren Zeile, und die beiden Betragsfelder sind der Punkt, an dem die Scheckverarbeitung heikel wird:
- Betrag in Ziffern (oft als CAR abgekürzt): der in Ziffern geschriebene Betrag, normalerweise im Feld mit dem Dollarzeichen.
- Betrag in Worten (LAR): der in Worten ausgeschriebene Betrag, der rechtlich maßgeblich ist, falls die beiden jemals voneinander abweichen.
Banken vergleichen die beiden. Eine Abweichung zwischen Ziffern und Worten ist ein anerkanntes Betrugs- und Manipulationssignal, und Bankerkennungs-Engines wie Parascript CheckUltra sind darauf ausgelegt, beide Beträge zu lesen und zu kennzeichnen, wenn sie abweichen. Das ist die CAR/LAR-Prüfung, und sie gehört zur Verrechnungsseite, weil ihr Zweck darin besteht, gefälschte oder veränderte Belege zu erkennen, bevor sie bezahlt werden.
Für ein Finanzteam, das Schecks erfasst, ist das praktische Echo von CAR/LAR einfacher: Sie möchten sowohl den numerischen Betrag als auch den ausgeschriebenen Betrag extrahiert haben, damit eine Person sie vor der Buchung nebeneinander betrachten kann. Sie betreiben keine Betrugs-Engine. Sie stellen sicher, dass aus einem Scheck über 1.080 $ in Ihrer Buchhaltung nicht 1.800 $ werden. Behalten Sie das im Hinterkopf, denn es trennt die Tools, die Ihnen helfen, von denen, die es nicht tun.
So haben wir diese Tools bewertet
Wir haben jedes Tool anhand von sechs Dimensionen bewertet, die relevant sind, sobald man weiß, auf welcher Marktseite man sich befindet – und nicht anhand einer einzelnen Genauigkeitsrate:
- Welchen Markt es bedient. Bankinfrastruktur oder allgemeine Extraktion. Dies filtert den Rest des Vergleichs.
- Felderabdeckung. Liefert es Schecknummer, Datum, Betrag in Ziffern, Betrag in Worten, Zahlungsempfänger und MICR-Zeile, und trennt es die beiden Betragsfelder?
- Eingabetoleranz. Digitale Scans, Handyfotos, gefaltete Schecks und Schecks mit dichten Sicherheitshintergründen.
- Handschriftverarbeitung. Wie es mit einem kursiven Zahlungsempfängernamen oder einem handschriftlichen Betrag umgeht.
- Ausgabeziel. Eine Clearing-Datei, eine Tabellenkalkulation (Excel, CSV, JSON), eine Übertragung in ein Buchhaltungssystem oder eine Entwickler-API.
- Einrichtung und Preismodell. Abonnement pro Seite, API-Preise pro Dokument oder Unternehmensangebot – und ob Vorlagen pro Bank erforderlich sind.
Die unten angegebenen Preise wurden im Oktober 2026 geprüft. Wenn ein Anbieter keine Preise veröffentlicht, geben wir dies an, statt zu raten. ImageToTable.ai ist eines der bewerteten Tools; die Bewertungen sind so verfasst, dass sie die Grenzen jedes Tools darlegen, einschließlich unserer eigenen.
Scheck-OCR-Tools im Vergleich
| Tool | Markt | Was es liest | Ausgabe | Preismodell | Beste Eignung |
|---|---|---|---|---|---|
| OrboGraph | Bankeninfrastruktur | MICR, CAR/LAR, Zahlungsempfänger, Betrugssignale | Clearing-Workflows, Validierung, Compliance-Dateien | Enterprise-Angebot | Banken, Kreditgenossenschaften, Lockbox-Betriebe |
| Parascript | Bankeninfrastruktur | MICR, CAR/LAR-Abweichung, Unterschrift, Bildintegrität | Einzahlungsnachweis und Belegverarbeitung, On-Premises oder OEM | Enterprise-Angebot | Belegverarbeitung und Remote Capture |
| Mitek | Bankeninfrastruktur | Check-Erfassung und Einzahlungsdaten | Mobile-Capture-SDK und Einzahlungsablauf | Enterprise-Angebot | Mobiles Remote-Deposit in Bank-Apps |
| DocuClipper | Allgemeine Extraktion | Checknummer, Datum, Zahlungsempfänger, numerischer und ausgeschriebener Betrag, MICR-Routing/Konto, Verwendungszweck | Excel, CSV, QuickBooks, Xero | Abonnement pro Seite, Einstiegstarif ca. $20 bis $39/Monat, 14-tägige Testversion | Buchhaltungskanzleien und Buchhalter |
| Veryfi | Allgemeine Extraktion | Checks neben vielen Dokumenttypen, über API und SDKs | Strukturiertes JSON für die eigene App | API-Preise pro Dokument, kostenloser Tarif bis 100 Dokumente/Monat, kostenpflichtiger Starter ab ca. $500/Monat | Entwickler, die Check-Extraktion einbinden |
| ImageToTable.ai | Allgemeine Extraktion | Checknummer, Datum, Betragsfelder, Zahlungsempfänger, MICR-Zeile als gedruckter Text | Excel, CSV, JSON | Kostenloser Tarif plus kostenpflichtige Pläne | Finanz- und AR-Teams, die Checks in eine Tabelle übertragen |
Preise geprüft im Oktober 2026. Einstiegstarife angegeben; aktuelle Tarife bei den jeweiligen Anbietern bestätigen. Tools ohne veröffentlichten Preis werden direkt vom Anbieter angeboten.
Die Bankinfrastruktur-Seite: OrboGraph, Parascript, Mitek
Diese drei Tools dienen dazu, Schecks durch das Zahlungssystem zu bewegen – nicht dazu, einem Finanzteam eine Tabellenzeile zu liefern. Wenn eines davon für Sie infrage kommt, arbeitet die Person, die es evaluiert, wahrscheinlich in der Operations- oder IT-Abteilung einer Bank, und der Kauf läuft über einen Beschaffungsprozess. Für alle anderen sind sie nützlicher Kontext, aber keine Kandidaten für die Shortlist.
OrboGraph
Die OrbAnywhere-Plattform von OrboGraph liest MICR und CAR/LAR und ergänzt Betrugserkennung, Validierung der Einlösbarkeit und Compliance-Screening über Schalter-, Geldautomaten-, Mobile-Remote-Deposit- und Großkunden-Lockbox-Kanäle. Die öffentlichen Materialien des Unternehmens beanspruchen Leseraten von 99 % oder höher und eine Genauigkeit von 99,5 % oder höher bei CAR/LAR. Das Unternehmen berichtet von der Nutzung durch Tausende von Finanzinstituten, Service-Bureaus und Clearinghäusern. Dies ist eine Unternehmensplattform mit vertriebsgesteuerter Preisgestaltung und echtem Implementierungsaufwand, was für hochvolumige, risikoreiche Scheckflüsse angemessen und für ein kleines Finanzteam, das lediglich die Beträge von 200 Schecks pro Monat benötigt, übertrieben ist. Siehe OrboGraph.
Parascript
Die Produkte CheckUltra und CheckPlus von Parascript sind auf Proof-of-Deposit- und Remote-Capture-Umgebungen abgestimmt. Über MICR und CAR/LAR hinaus führt CheckUltra eine Analyse der Bildintegrität, Signaturprüfung und Erkennung von CAR/LAR-Diskrepanzen durch und ist vor Ort oder als OEM-Engine verfügbar, die in das Produkt eines anderen Anbieters eingebettet wird. Das Datenblatt beschreibt die Diskrepanzprüfung als Möglichkeit, Fälschungen und Veränderungen zu erkennen: Wenn der numerische Betrag und der ausgeschriebene Betrag nicht übereinstimmen, gibt die Engine ein Diskrepanzergebnis zurück, anstatt stillschweigend einen davon auszuwählen. Das ist die Fähigkeit, die ein Clearing-Betrieb benötigt, und die ein Buchhaltungsworkflow nicht braucht. Siehe Parascript CheckUltra.
Mitek
Mitek's Mobile Deposit ist die Erfassungsebene im mobilen Remote-Deposit. Die MiSnap-Technologie übernimmt die Kameraseite, rahmt den Scheck ein und führt den Benutzer, bevor das Bild für die Einzahlung verpackt wird. Banken lizenzieren es als mobiles SDK oder Plattformdienst. Wenn ein Scheck über eine App eingezahlt wird, ist die Wahrscheinlichkeit hoch, dass Mitek irgendwo in diesem Ablauf steckt. Es ist ein Einzahlungserfassungsprodukt, kein Werkzeug, mit dem man einen Stapel gescannter Schecks in ein Hauptbuch einlesen würde. Siehe Mitek Mobile Deposit.
Ein Muster zieht sich durch alle drei: Keines von ihnen verkauft ein reibungsloses Self-Service-Tool, das für ein kleines Finanzteam preislich attraktiv ist. Das ist keine Lücke in ihrem Produkt. Es spiegelt wider, für wen sie gebaut wurden.
Die Seite der allgemeinen Extraktion: DocuClipper, Veryfi, ImageToTable.ai
Diese Tools übernehmen die Extraktion von Scheckdaten, lesen die Felder von einem Scheckbild und liefern strukturierte Daten. Sie richten sich an Finanzteams, Buchhaltungsfirmen und Entwickler statt an Bankbetriebe. Der Schmerz, den sie adressieren, ist die tägliche Arbeit, nicht die Clearing-Theorie. Auf r/AccountingDepartment fragte ein Finanzprofi nach einer Möglichkeit, Schecks vom Eingang bis zur Einzahlung und Buchung zu verfolgen und dabei „manuelle Eingaben zu minimieren". Die Unterschiede zwischen diesen Tools lassen sich auf das Ausgabeziel, das Preismodell und den Grad der Kontrolle über die Felddefinitionen zurückführen.
DocuClipper
DocuClipper ist ein speziell entwickelter Extrahierer für Finanzdokumente mit einem dedizierten Scheck-Workflow. Es liest Zahlungsempfänger, Zahlender, Datum, den numerischen und ausgeschriebenen Betrag, Verwendungszweck, Schecknummer sowie MICR-Routing- und Kontofelder und exportiert dann nach Excel, CSV, QuickBooks oder Xero. Es verarbeitet PDF, JPEG, PNG und TIFF, einschließlich Handyfotos, und empfiehlt Scans mit 300 DPI oder höher. Seine Stärke ist die Übergabe an die Buchhaltung: Wenn das Endziel ein direkter Export nach QuickBooks oder Xero ist, entfällt bei DocuClipper der Tabellenkalkulationsschritt. Die Preisgestaltung ist ein Seiten-Abo, mit einer Einstiegsstufe im Bereich von 20 bis 39 $ pro Monat je nach Abrechnung, sowie einer 14-tägigen Testphase. Es ist das Nächstliegende auf dieser Seite zu einem Standardwerkzeug für Buchhalter zur Scheckverarbeitung. Siehe DocuClipper Scheckextraktion.
Veryfi
Veryfi ist eine API-first-Plattform. Schecks sind einer von vielen Dokumenttypen, die das Tool extrahiert – neben Belegen, Rechnungen, Kontoauszügen und Steuerformularen. Es richtet sich an Entwicklungsteams, die Extraktion in ihr eigenes Produkt integrieren möchten, und nicht an Finanzanwender, die durch eine Web-App klicken. Die Ausgabe erfolgt als strukturiertes JSON. Die Preisgestaltung erfolgt pro Dokument, mit einem kostenlosen Kontingent von bis zu 100 Dokumenten pro Monat und einem kostenpflichtigen Starter-Plan ab etwa 500 $ pro Monat. Damit eignet es sich für Entwickler in der Produktion, ist aber schlecht geeignet für ein kleines Team, das nur ein paar hundert Schecks verarbeitet. Wenn Sie Scheckextraktion in Ihre eigene Software integrieren müssen, ist Veryfi eine Prüfung wert. Wenn Sie einen Scheck benötigen, der noch heute Nachmittag in Ihrem Hauptbuch verbucht wird, ist es das nicht. Siehe Veryfi.
ImageToTable.ai
ImageToTable.ai verfolgt einen anderen Ansatz. Statt einer festen Scheckvorlage nutzt es die Benutzerdefinierte Spaltenextraktion: Sie geben die gewünschten Spaltennamen ein, z. B. „Schecknummer", „Scheckdatum", „Betrag", „Zahlungsempfänger" und „MICR-Zeile", und die KI lokalisiert jeden Wert auf dem Scheckbild, indem sie versteht, was er bedeutet, statt wo er steht. Das ist nützlich für die unübersichtlichere Seite der Scheckarbeit, wenn ein Scheck schräg fotografiert oder an einem Zahlungsbeleg eines Kunden hängt, dessen Format Sie noch nie gesehen haben.
Für einen Scheck-Workflow übernehmen drei Funktionen die Hauptarbeit. Die Batch-Verarbeitung ermöglicht es Ihnen, einen Stapel Schecks hochzuladen und jede extrahierte Zeile in eine einzige Excel- oder CSV-Datei zusammenzuführen, statt Bilder einzeln zu bearbeiten. Berechnete Spalten ermöglichen es Ihnen, eine Prüfung zu definieren, die während der Extraktion läuft – zum Beispiel eine Spalte, die den extrahierten ausgeschriebenen Betrag mit dem numerischen Betrag vergleicht und die Differenz ausgibt. Der Prüfmodus mit Bounding-Box-Verifizierung hebt die genaue Stelle im Original-Scheckbild hervor, aus der eine Zelle stammt, sodass ein Prüfer einen Betrag bestätigen kann, ohne den gesamten Scheck erneut zu lesen. Das Tool verarbeitet eine Seite in 5 bis 10 Sekunden und meldet bis zu 99 % Genauigkeit bei gedrucktem Text.
Es hat auch klare Grenzen – und es sind dieselben Grenzen, die diese gesamte Marktseite definieren. ImageToTable.ai führt keine MICR-Verarbeitung, CAR/LAR-Betrugsprüfung oder sonstige Banktransaktions-Infrastruktur durch. Es liest das Scheckbild und extrahiert Felder; es verrechnet keine Zahlung, prüft keine Einlösbarkeit und erzeugt keine Clearing-Datei. Es gibt auch keine native QuickBooks- oder Xero-Integration, sodass die Ausgabe in einer Tabellenkalkulation oder als JSON landet und von dort importiert wird. Wenn Sie eine Bank sind, ist dies die falsche Kategorie. Wenn Sie ein Finanzteam sind, das Scheckfelder und Zahlungsbelegdetails in einer Tabellenkalkulation benötigt, mit einer Möglichkeit zur Betragsprüfung, dann ist dies die richtige Kategorie – und Sie finden den Scheck- und Zahlungsbeleg-Workflow auf unserer Seite Scheckzahlungsbeleg nach Excel. Für einen tieferen Einblick, wie MICR und Scheckbetrug allgemein ins Bankwesen passen, behandelt unser OCR-für-Banking-Leitfaden den Abschnitt zur Scheckverarbeitung.
So wählen Sie je nach Aufgabe das richtige Tool
Zuerst den Markt wählen, dann das Tool. Die richtige Wahl hängt davon ab, wer Sie sind und wohin die Scheckdaten fließen müssen – nicht von einer Feature-Checkliste.
- Sie sind eine Bank, Kreditgenossenschaft, Lockbox oder ein Belegverarbeitungsbetrieb. Sie benötigen Bankinfrastruktur. Beginnen Sie mit OrboGraph und Parascript und prüfen Sie Mitek, wenn Mobile-Deposit-Capture Teil des Ablaufs ist. Ihre Kriterien sind Leserate, CAR/LAR-Durchsetzung, Betrugskontrollen und Clearing-Datei-Kompatibilität.
- Sie sind ein Finanz-, AR- oder Treasury-Team, das Schecks in ein Hauptbuch bucht. Sie benötigen allgemeine Extraktion. Vergleichen Sie DocuClipper, Veryfi und ImageToTable.ai hinsichtlich Feldkontrolle, Scan-Toleranz und Ausgabeformat.
- Ihr Zielsystem ist QuickBooks oder Xero. Der direkte Push von DocuClipper ist der kürzeste Weg. Die anderen allgemeinen Tools enden bei Excel, CSV oder JSON, also planen Sie einen manuellen Import-Schritt ein.
- Sie integrieren die Extraktion in Ihre eigene Software. Das API-First-Modell von Veryfi oder der Vergleich der Tools zur Kontoauszug-Extraktion ist ein besserer Ausgangspunkt als ein klickbares Web-Tool.
- Sie verarbeiten einen Scheck plus einen Überweisungsbeleg und möchten eine Zeile pro Scheck. Sie benötigen ein Tool, das beide Bereiche eines Bildes liest und es Ihnen ermöglicht, Spalten für jeden zu definieren – hier kommt die Extraktion mit Spaltennamen ins Spiel.
Ganz gleich, auf welcher Seite Sie stehen: Wenn Sie Scheckfelder für einen echten Workflow extrahieren, testen Sie das Tool mit Ihren eigenen schlechtesten Dokumenten, nicht mit einer sauberen Stichprobe. Gefaltete Schecks, blasse Handschrift und dichte Sicherheitshintergründe sind die Punkte, an denen die beworbene Genauigkeitszahl nutzlos wird und die eigentliche Entscheidung fällt.
Häufig gestellte Fragen
Was ist CAR/LAR und brauche ich es?
CAR ist die Erkennung des Betrags in Ziffern, LAR die Erkennung des Betrags in Worten. Banken vergleichen beide, da eine Abweichung ein Hinweis auf Betrug oder Veränderung ist. Die CAR/LAR-Prüfung gehört zur Banken-Clearing-Infrastruktur. Wenn Sie Schecks erfassen und nicht clearen, benötigen Sie keine CAR/LAR-Engine, aber Sie möchten beide Beträge extrahiert haben, damit jemand vor der Buchung bestätigen kann, dass sie übereinstimmen.
Kann ein allgemeines Extraktionstool die MICR-Zeile lesen?
Ja. E-13B und CMC-7 sind visuell unterscheidbare Schriftarten, daher kann ein allgemeines Extraktionstool die Bankleitzahl, Kontonummer und Schecknummer aus einem klaren Bild lesen und als Text zurückgeben. Was es nicht kann, ist den magnetischen Lesevorgang in einer Clearing-Pipeline zu ersetzen, wo die Zeile über ihr magnetisches Signal verifiziert wird und eine Zahlungsdatei speist. Das Lesen der MICR-Zeichen als Text ist für den Abgleich nützlich. Es ist nicht dasselbe wie Clearing.
Wie genau ist die Scheck-OCR bei handschriftlichen Beträgen?
Gedruckter Text und saubere Scans werden mit hoher Genauigkeit extrahiert, häufig im hohen 90er-Bereich. Handschriftliche Zahlungsempfängernamen und kursiv geschriebene Beträge sind schwieriger und variieren je nach Lesbarkeit, Schreibstil und Scanqualität. Deshalb ist der Prüfschritt wichtiger als die angegebene Genauigkeitszahl: Ein Tool, mit dem Sie einen extrahierten Betrag mit seiner Position im Originalbild abgleichen können, fängt den seltenen Fehler schnell auf, während ein Tool ohne diese Funktion Sie zwingt, jeden Scheck erneut zu lesen.
Brauche ich eine native QuickBooks- oder Xero-Integration?
Nur wenn die Daten direkt gebucht werden sollen. DocuClipper bietet direkten QuickBooks- und Xero-Export. Veryfi und ImageToTable.ai geben Excel, CSV oder JSON aus, die Sie dann importieren. Eine direkte Integration spart einen Schritt, schränkt aber die Tool-Auswahl ein. Entscheiden Sie daher, ob der Importschritt den Kompromiss wert ist, bevor Sie Tools ausschließen.
Sollte eine Bank ein allgemeines Extraktionstool für Schecks verwenden?
Nicht für Clearing, Validierung oder Betrugserkennung. Diese Funktionen erfordern eine Bankinfrastruktur, die für MICR-Verifizierung, CAR/LAR-Durchsetzung, Einlösbarkeitsprüfungen und Clearing-Dateiausgabe gebaut wurde. Ein allgemeines Extraktionstool kann innerhalb einer Bank dennoch für Nicht-Clearing-Aufgaben nützlich sein, etwa um historische Scheckbilder in eine Tabelle zu digitalisieren, aber es gehört nicht in den Clearing-Pfad.
Wie testet man ein Scheck-OCR-Tool am zuverlässigsten?
Führen Sie Ihren eigenen schlechtesten Batch aus, nicht eine Demo des Anbieters. Fügen Sie einen gefalteten Scheck, ein schräg aufgenommenes Handyfoto, einen handschriftlichen Betrag und einen Scheck mit dichtem Sicherheitshintergrund hinzu. Extrahieren Sie beide Betragsfelder und prüfen Sie, ob der numerische und der ausgeschriebene Betrag übereinstimmen. Ein Tool, das Ihre unordentlichen Dokumente verarbeitet und die Überprüfung des Ergebnisses ermöglicht, ist mehr wert als eines mit höherer beworbener Genauigkeit bei sauberen Proben.
Der Markt für Check-OCR wirkt nur so lange überfüllt, bis man ihn in seine zwei Hälften trennt. Sobald Sie wissen, ob Sie Schecks verrechnen oder erfassen, schrumpft die Auswahlliste auf zwei oder drei Tools, und die Bewertung dreht sich nicht mehr um eine Genauigkeitszahl, sondern darum, ob die Felder, die Sie benötigen, dort landen, wo Sie sie brauchen. Ein Teil des Aufwands in diesem Workflow ist strukturell bedingt: Schecks tragen eine maschinenlesbare Zeile für die Sortierung und einen menschlich lesbaren Betrag für den Wert, und die beiden haben sich nie vollständig angeglichen. Extrahieren Sie die von Ihnen definierten Felder und prüfen Sie den Betrag anschließend gegen das Original, bevor er verbucht wird. Sie können das in wenigen Minuten mit Ihren eigenen Schecks testen.