Best Check OCR Software in 2026
Splits Into Two Markets
Search for the best check OCR software in 2026 and you get a single ranked list, as if every tool on it were competing for the same buyer. They are not. The Association for Financial Professionals found that 58% of organizations reported check fraud in 2025, making checks the most fraud-prone payment method, while 87% still used checks at all. That volume, and that risk, gets handled by two completely different kinds of software. One side reads a check inside a bank's clearing pipeline. The other reads the fields off a check image and puts them in a spreadsheet. Comparing them on one scorecard is why so many check OCR shortlists pick the wrong tool.
Key Takeaways
- Search for the best check OCR software and you get one ranked list, but those tools were never competing for the same buyer.
- Routing, account, and check numbers live in the machine-readable MICR line, while the date, payee, and both amounts are read optically, so accuracy on one task says little about the other.
- Before any demo, answer one question: are you clearing checks or recording them?
Por que "Software de OCR para Cheques" Não É um Único Mercado
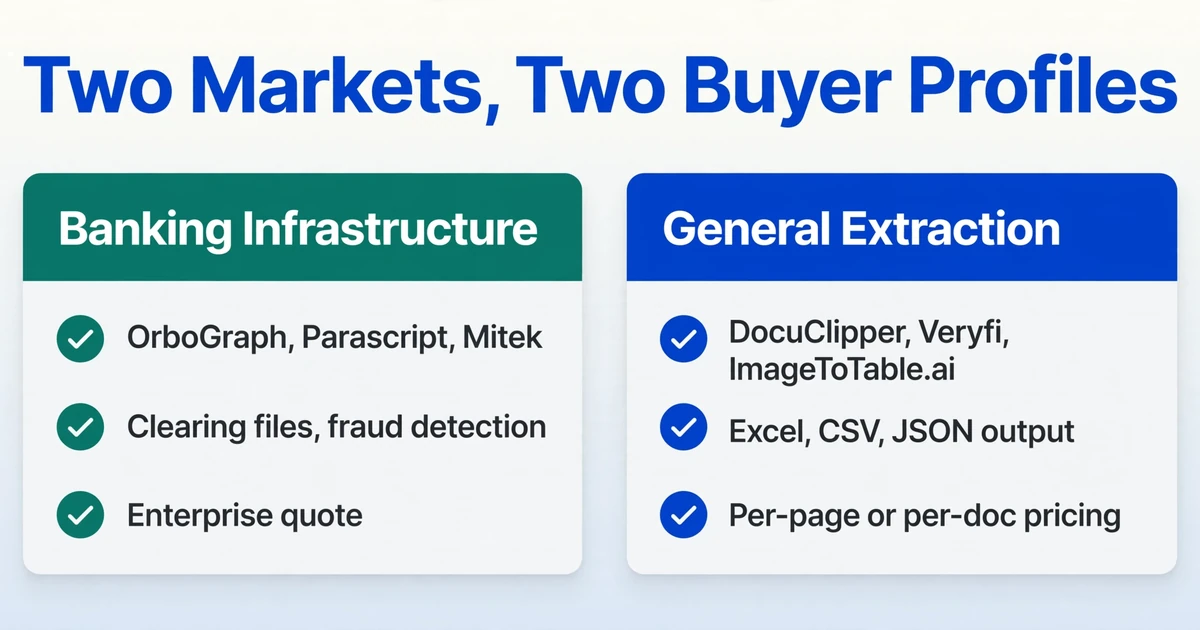
O mercado de software para cheques se divide em uma única linha: o que acontece com o cheque depois que ele é lido. De um lado está a infraestrutura bancária. OrboGraph, Parascript e Mitek constroem os mecanismos que bancos, cooperativas de crédito, processadores de lockbox e operações de depósito remoto usam para compensar cheques. O trabalho deles é ler a linha de tinta magnética na parte inferior do cheque, verificar o valor, detectar fraudes e emitir um arquivo que o sistema de compensação possa consumir. Eles são vendidos a instituições sob contratos empresariais, geralmente após um processo de vendas e um projeto de implementação.
Do outro lado está a extração geral de documentos. Essas ferramentas pegam uma imagem de cheque, leem os campos visíveis e retornam uma linha em uma planilha ou um objeto JSON. O comprador é uma equipe de finanças, contas a receber ou tesouraria que recebeu cheques de clientes ou fornecedores e precisa lançá-los em um livro-razão. Não há arquivo de compensação, mecanismo de fraude ou requisito de ser um banco.
O volume por trás de ambas as metades é maior do que o título "os cheques estão morrendo" sugere. O Federal Reserve processou 2,98 bilhões de cheques comerciais em 2024, uma queda de 5,4% em relação ao ano anterior, e seu estudo de pagamentos contou cerca de 9,7 bilhões de cheques emitidos naquele ano. Uma parcela cada vez menor de um número muito grande ainda é um número muito grande, e a maioria desses cheques chega a alguém como uma imagem que uma pessoa ou uma ferramenta precisa ler.
A distinção importa porque os critérios de avaliação não se transferem. Um banco que escolhe um mecanismo de compensação se preocupa com taxas de leitura em milhões de itens, verificação CAR/LAR, saída de imagem X9 e controles de fraude. Uma equipe de finanças que escolhe uma ferramenta de extração se preocupa se o nome do beneficiário e o valor caem nas colunas certas, se funciona em uma foto de telefone de um cheque dobrado e se a saída abre no Excel. Se você é uma equipe de finanças e seleciona uma plataforma de compensação, pagará preços empresariais por infraestrutura que não pode usar. Se você é uma operação de compensação e seleciona uma ferramenta de planilha, obterá extração de campos sem as garantias de validação, negociabilidade e formato de arquivo das quais seu fluxo de trabalho depende.
A primeira pergunta na seleção de OCR para cheques não é "qual ferramenta é mais precisa". É "estou lendo cheques para compensá-los ou lendo cheques para registrá-los".
Os Seis Campos de um Cheque, e Quais Resistem ao OCR
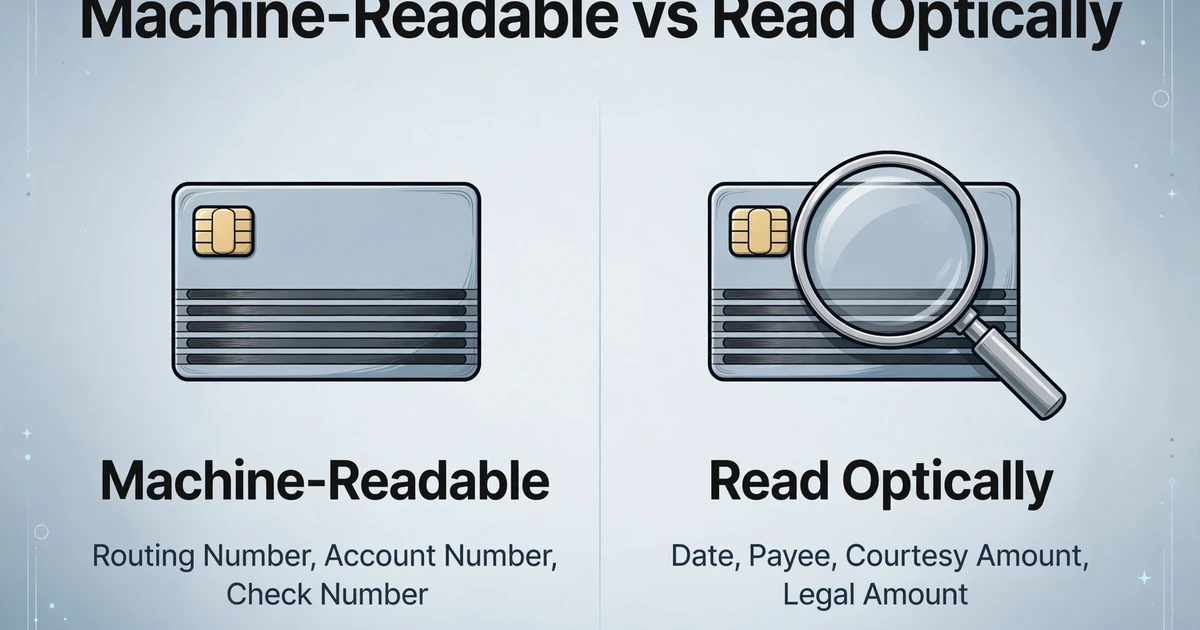
Um cheque contém seis campos, e apenas o número de roteamento, o número da conta e o número do cheque são projetados para máquinas. O restante é lido opticamente, e essa divisão é a razão técnica pela qual existem os dois mercados.
A linha MICR (reconhecimento de caracteres com tinta magnética) percorre a parte inferior do cheque e codifica três coisas: o número de roteamento, o número da conta e o número do cheque. Ela é impressa em uma de duas fontes. E-13B é o padrão nos Estados Unidos, Canadá, Reino Unido, Austrália e grande parte da Ásia, posteriormente padronizado como ANSI X9.27 e ISO 1004-1:2013. CMC-7 é usado em grande parte da Europa, incluindo França e Itália, além do México e da América do Sul, padronizado como ISO 1004-2:2013. Os caracteres são impressos com tinta magnética especificamente para que o classificador de alta velocidade do banco possa lê-los detectando um sinal magnético, mesmo depois que o cheque foi carimbado, dobrado ou escrito. Essa é a parte do cheque projetada para máquinas.
Os quatro campos restantes são a data, o beneficiário, o valor numérico e o valor por extenso. Nenhum deles está na linha legível por máquina, e os dois campos de valor são onde o processamento de cheques fica sutil:
- Valor numérico (frequentemente abreviado como CAR): o valor escrito em números, geralmente dentro da caixa do símbolo de dólar.
- Valor por extenso (LAR): o valor escrito em palavras, que é a cifra legalmente controladora se os dois divergirem.
Os bancos comparam os dois. Uma divergência entre o valor numérico e o valor por extenso é um sinal reconhecido de fraude e alteração, e mecanismos de reconhecimento bancário como o Parascript CheckUltra são construídos para ler ambas as cifras e sinalizar quando diferem. Isso é a verificação CAR/LAR, e pertence ao lado da compensação porque seu objetivo é detectar itens falsificados ou alterados antes que sejam pagos.
Para uma equipe financeira que registra cheques, o eco prático do CAR/LAR é mais simples: você quer tanto o valor numérico quanto o valor por extenso extraídos, para que uma pessoa possa compará-los lado a lado antes de lançar. Você não está executando um mecanismo de fraude. Você está garantindo que um cheque de $1.080 não virou $1.800 no seu razão. Tenha isso em mente, pois separa as ferramentas que ajudarão você daquelas que não ajudarão.
Como Avaliamos Essas Ferramentas
Avaliamos cada ferramenta em seis dimensões que importam quando você já sabe de que lado do mercado está, em vez de uma única porcentagem de precisão:
- Qual mercado atende. Infraestrutura bancária ou extração geral. Isso filtra o restante da comparação.
- Cobertura de campos. Retorna número do cheque, data, valor por extenso, valor numérico, beneficiário e linha MICR, e separa os dois campos de valor?
- Tolerância de entrada. Digitalizações, fotos de celular, cheques dobrados e cheques com fundos de segurança densos.
- Tratamento de manuscritos. Como lida com nome do beneficiário em cursiva ou valor manuscrito.
- Destino da saída. Arquivo de compensação, planilha (Excel, CSV, JSON), integração com sistema contábil ou API para desenvolvedores.
- Modelo de configuração e preço. Assinatura por página, preço de API por documento ou cotação empresarial, e se modelos por banco são necessários.
Os preços abaixo foram verificados em outubro de 2026. Quando um fornecedor não publica preços, informamos isso em vez de adivinhar. ImageToTable.ai é uma das ferramentas avaliadas; as avaliações são escritas para declarar os limites de cada ferramenta, incluindo os nossos.
Ferramentas de OCR de Cheques Comparadas (2026)
| Ferramenta | Mercado | O Que Lê | Saída | Modelo de Preço | Melhor Para |
|---|---|---|---|---|---|
| OrboGraph | Infraestrutura bancária | MICR, CAR/LAR, beneficiário, sinais de fraude | Fluxos de compensação, validação, arquivos de conformidade | Orçamento empresarial | Bancos, cooperativas de crédito, operações de lockbox |
| Parascript | Infraestrutura bancária | MICR, incompatibilidade CAR/LAR, assinatura, integridade da imagem | Saída de comprovação de depósito e processamento de itens, on-prem ou OEM | Orçamento empresarial | Processamento de itens e captura remota |
| Mitek | Infraestrutura bancária | Captura de cheques e dados de depósito | SDK de captura móvel e fluxo de depósito | Orçamento empresarial | Depósito remoto móvel dentro de aplicativos bancários |
| DocuClipper | Extração geral | Número do cheque, data, beneficiário, valor numérico e por extenso, roteamento/conta MICR, memo | Excel, CSV, QuickBooks, Xero | Assinatura por página, nível inicial em torno de $20 a $39/mês, teste de 14 dias | Escritórios de contabilidade e contadores |
| Veryfi | Extração geral | Cheques entre muitos tipos de documentos, via API e SDKs | JSON estruturado para o seu próprio aplicativo | Preço de API por documento, nível gratuito até 100 documentos/mês, Starter pago a partir de cerca de $500/mês | Desenvolvedores que incorporam extração de cheques |
| ImageToTable.ai | Extração geral | Número do cheque, data, campos de valor, beneficiário, linha MICR como texto impresso | Excel, CSV, JSON | Nível gratuito e planos pagos | Equipes de finanças e contas a receber que leem cheques em uma planilha |
Preços verificados em outubro de 2026. Valores do nível inicial mostrados; confirme as tarifas atuais com cada fornecedor. Ferramentas sem preço publicado são cotadas diretamente pelo fornecedor.
O Lado da Infraestrutura Bancária: OrboGraph, Parascript, Mitek
Essas três ferramentas existem para movimentar cheques pelo sistema de pagamento, não para entregar uma linha de planilha ao time financeiro. Se alguma delas for adequada para você, a pessoa que está avaliando provavelmente pertence à área de operações ou TI de um banco, e a compra passa por um processo de procurement. Para todos os demais, elas são contexto útil, não candidatas à lista final.
OrboGraph
A plataforma OrbAnywhere da OrboGraph lê MICR e CAR/LAR e adiciona detecção de fraude, validação de negociabilidade e triagem de conformidade nos canais de caixa, ATM, depósito remoto móvel e lockbox atacadista. Seus materiais públicos afirmam taxas de leitura de 99% ou mais e precisão de 99,5% ou mais em CAR/LAR. A empresa relata uso por milhares de instituições financeiras, bureaus de serviços e câmaras de compensação. Esta é uma plataforma empresarial com preço orientado a vendas e um esforço real de implementação, o que é apropriado para fluxos de cheques de alto volume e alto risco e excessivo para um pequeno time financeiro que só precisa dos valores de 200 cheques por mês. Veja OrboGraph.
Parascript
Os produtos CheckUltra e CheckPlus da Parascript são ajustados para ambientes de comprovação de depósito e captura remota. Além de MICR e CAR/LAR, o CheckUltra realiza análise de integridade de imagem, verificação de assinatura e detecção de divergência em CAR/LAR, e está disponível on-premises ou como mecanismo OEM incorporado ao produto de outro fornecedor. Sua ficha técnica descreve a verificação de divergência como uma forma de detectar falsificações e alterações: quando o valor numérico e o valor por extenso divergem, o mecanismo retorna um resultado de divergência em vez de escolher silenciosamente um deles. Essa é a capacidade que uma operação de compensação precisa e que um fluxo de escrituração contábil não precisa. Veja Parascript CheckUltra.
Mitek
O Mobile Deposit da Mitek é a camada de captura dentro do depósito remoto móvel. Sua tecnologia MiSnap cuida do lado da câmera, enquadrando o cheque e orientando o usuário, e então empacota a imagem para o depósito. Os bancos a licenciam como um SDK móvel ou serviço de plataforma. Se um cheque está sendo depositado por meio de um aplicativo, há uma boa chance de a Mitek estar em algum lugar desse fluxo. É um produto de captura de depósito, não uma ferramenta que você usaria para ler uma pilha de cheques digitalizados em um livro-razão. Veja Mitek Mobile Deposit.
Um padrão percorre todos os três: nenhum deles vende uma ferramenta de baixo atrito e autoatendimento com preço acessível para uma pequena equipe financeira. Isso não é uma lacuna no produto deles. Reflete para quem eles foram criados para atender.
O Lado da Extração Geral: DocuClipper, Veryfi, ImageToTable.ai
Essas ferramentas lidam com a extração de dados de cheques, lendo os campos de uma imagem de cheque e entregando dados estruturados. Elas têm como alvo equipes financeiras, escritórios de contabilidade e desenvolvedores, em vez de operações bancárias. A dor que elas resolvem é o trabalho do dia a dia, não a teoria de compensação. No r/AccountingDepartment, um profissional de finanças pediu uma maneira de rastrear cheques desde o recebimento até o depósito e a contabilização enquanto "minimiza a entrada manual". As diferenças entre essas ferramentas se resumem ao destino da saída, ao modelo de preço e ao quanto de controle você tem sobre as definições de campos.
DocuClipper
O DocuClipper é um extrator de documentos financeiros criado para esse fim, com um fluxo de trabalho dedicado a cheques. Ele lê pagador, beneficiário, data, o valor numérico e por extenso, memo, número do cheque e os campos de roteamento e conta do MICR, e então exporta para Excel, CSV, QuickBooks ou Xero. Ele lida com PDF, JPEG, PNG e TIFF, incluindo fotos de celular, e recomenda digitalizações de 300 DPI ou mais. Seu ponto forte é a integração contábil: se seu objetivo final é um envio direto para o QuickBooks ou Xero, o DocuClipper elimina a etapa da planilha. O preço é uma assinatura por página, com um nível inicial na faixa de US$ 20 a US$ 39 por mês, dependendo da cobrança, e um teste de 14 dias. É a opção mais próxima, neste lado, de uma ferramenta de cheques pronta para uso e voltada para contadores. Veja extração de cheques do DocuClipper.
Veryfi
Veryfi é uma plataforma API-first. Cheques são um dos muitos tipos de documento que ela extrai, além de recibos, faturas, extratos bancários e formulários fiscais, e é voltada para equipes de engenharia que integram extração em seus próprios produtos, em vez de usuários de finanças navegando em um aplicativo web. A saída é JSON estruturado. O preço é por documento, com um nível gratuito de até 100 documentos por mês e um plano pago Starter a partir de cerca de $500 por mês, o que a torna adequada para desenvolvedores de produção e inadequada para uma pequena equipe processando algumas centenas de cheques. Se você precisa de extração de cheques dentro do seu próprio software, a Veryfi vale a pena avaliar. Se você precisa de um cheque lançado no seu razão ainda hoje, não é. Veja Veryfi.
ImageToTable.ai
ImageToTable.ai adota uma abordagem diferente. Em vez de um modelo fixo de cheque, ela usa Custom Column Extraction: você digita os nomes das colunas que deseja, como "Check Number," "Check Date," "Amount," "Payee," e "MICR Line," e a IA localiza cada valor na imagem do cheque entendendo o que ele significa, em vez de onde está. Isso é útil para o lado mais complicado do trabalho com cheques, quando um cheque chega fotografado em ângulo ou anexado a um comprovante de remessa de um cliente cujo formato você nunca viu.
Para um fluxo de trabalho com cheques, três recursos fazem o trabalho pesado. Batch processing permite que você envie uma pilha de cheques e mescle cada linha extraída em um único arquivo Excel ou CSV, em vez de lidar com imagens uma a uma. Computed Columns permitem que você defina uma verificação que é executada durante a extração, por exemplo, uma coluna que compara o valor por extenso extraído com o valor numérico e gera a diferença. Review Mode with bounding-box verification destaca o ponto exato na imagem original do cheque de onde uma célula veio, para que um revisor possa confirmar um valor sem reler o cheque inteiro. A ferramenta processa uma página em 5 a 10 segundos e relata até 99% de precisão em texto impresso.
Ela também tem limites claros, e são os mesmos limites que definem todo este lado do mercado. ImageToTable.ai não realiza compensação MICR, verificação de fraude CAR/LAR ou qualquer trabalho de infraestrutura de transações bancárias. Ela lê a imagem do cheque e extrai campos; não compensa o pagamento, valida a negociabilidade nem emite um arquivo de compensação. Também não tem integração nativa com QuickBooks ou Xero, então a saída vai para uma planilha ou JSON e é importada a partir daí. Se você é um banco, esta é a categoria errada. Se você é uma equipe de finanças que precisa de campos de cheque e detalhes de remessa em uma única planilha, com uma forma de verificar os valores, esta é a categoria, e você pode ver o fluxo de trabalho de cheque e remessa na nossa página check remittance to Excel. Para uma análise mais aprofundada de como MICR e fraude de cheques se encaixam no setor bancário em geral, nosso OCR for banking guide cobre a seção de processamento de cheques.
Como escolher de acordo com o trabalho que você tem
Escolha o mercado primeiro, depois escolha a ferramenta. A escolha certa depende de quem você é e para onde os dados do cheque precisam ir, e não de uma lista de recursos.
- Você é um banco, cooperativa de crédito, lockbox ou operação de processamento de itens. Você precisa de infraestrutura bancária. Comece com OrboGraph e Parascript, e avalie a Mitek se a captura de depósito móvel fizer parte do fluxo. Seus critérios são taxa de leitura, aplicação de CAR/LAR, controles de fraude e compatibilidade com arquivos de compensação.
- Você é uma equipe de finanças, contas a receber ou tesouraria que lança cheques em um razão. Você precisa de extração geral. Compare DocuClipper, Veryfi e ImageToTable.ai quanto ao controle de campos, tolerância de digitalização e formato de saída.
- Seu destino é QuickBooks ou Xero. O envio direto do DocuClipper é o caminho mais curto. As outras ferramentas gerais param em Excel, CSV ou JSON, então reserve uma etapa de importação manual.
- Você está incorporando extração ao seu próprio software. O modelo API-first da Veryfi ou a comparação de ferramentas de extração de extratos bancários é um ponto de partida melhor do que uma ferramenta web clicável.
- Você processa um cheque mais um comprovante de remessa e quer uma linha por cheque. Você precisa de uma ferramenta que leia as duas regiões de uma imagem e permita definir colunas para cada uma, que é onde a extração de nomes de colunas se encaixa.
Independentemente do lado em que você esteja, ao extrair campos de cheques para um fluxo de trabalho real, teste a ferramenta com seus próprios piores documentos, não com uma amostra limpa. Cheques dobrados, caligrafia fraca e fundos de segurança densos são onde o número de precisão anunciado deixa de ser útil e a decisão real é tomada.
Perguntas Frequentes
O que é CAR/LAR e eu preciso disso?
CAR é o reconhecimento do valor por extenso numérico, o valor escrito em numerais; LAR é o reconhecimento do valor por extenso, o valor escrito em palavras. Os bancos comparam os dois porque uma divergência é um sinal de fraude ou alteração. A verificação CAR/LAR pertence à infraestrutura de compensação bancária. Se você está registrando cheques em vez de compensá-los, você não precisa de um mecanismo CAR/LAR, mas você quer que ambos os valores sejam extraídos para que alguém possa confirmar que eles concordam antes do lançamento.
Uma ferramenta de extração geral consegue ler a linha MICR?
Sim. E-13B e CMC-7 são fontes visualmente distinguíveis, então uma ferramenta de extração geral pode ler o número de roteamento, o número da conta e o número do cheque de uma imagem nítida e retorná-los como texto. O que ela não pode fazer é substituir a leitura magnética em um pipeline de compensação, onde a linha é verificada pelo seu sinal magnético e alimenta um arquivo de pagamento. Ler os caracteres MICR como texto é útil para conciliação. Não é o mesmo que compensação.
Qual é a precisão do OCR de cheques em valores manuscritos?
Texto impresso e digitalizações limpas são extraídos com alta precisão, frequentemente acima de 90%. Nomes de beneficiários manuscritos e valores em cursiva são mais difíceis e variam com a legibilidade, o estilo de escrita e a qualidade da digitalização. É por isso que a etapa de verificação importa mais do que o número de precisão principal: uma ferramenta que permite verificar um valor extraído em relação à sua localização na imagem original detecta o erro raro rapidamente, e uma ferramenta que não permite isso força você a reler cada cheque.
Eu preciso de integração nativa com QuickBooks ou Xero?
Somente se você quiser que os dados sejam lançados diretamente. O DocuClipper oferece exportação direta para QuickBooks e Xero. Veryfi e ImageToTable.ai geram Excel, CSV ou JSON, que você importa em seguida. Uma integração direta economiza uma etapa, mas limita sua escolha de ferramenta, então decida se a etapa de importação vale a troca antes de descartar ferramentas.
Um banco deve usar uma ferramenta de extração geral para cheques?
Não para compensação, validação ou detecção de fraude. Essas funções exigem infraestrutura bancária construída para verificação MICR, aplicação de CAR/LAR, verificações de negociabilidade e saída de arquivo de compensação. Uma ferramenta de extração geral ainda pode ser útil dentro de um banco para tarefas fora da compensação, como digitalizar imagens históricas de cheques em uma planilha, mas ela não pertence ao caminho de compensação.
Qual é a maneira mais confiável de testar uma ferramenta de OCR de cheques?
Execute seu próprio lote mais difícil, não uma demonstração do fornecedor. Inclua um cheque dobrado, uma foto de celular em ângulo, um valor manuscrito e um cheque com fundo de segurança denso. Extraia ambos os campos de valor e verifique se os valores numérico e por extenso concordam. Uma ferramenta que lida com seus documentos bagunçados e permite verificar o resultado vale mais do que uma com maior precisão anunciada em amostras limpas.
O mercado de OCR para cheques só parece concorrido até você separá-lo em suas duas metades. Quando você sabe se está compensando cheques ou registrando-os, a lista de opções se reduz a duas ou três ferramentas, e a avaliação deixa de ser sobre um número de precisão e passa a ser sobre se os campos que você precisa chegam onde você precisa. Parte da dor nesse fluxo de trabalho é estrutural: os cheques carregam uma linha legível por máquina para roteamento e um valor legível por humanos, e os dois nunca concordaram totalmente. Extraia os campos que você define e, em seguida, verifique o valor em relação ao original antes de lançá-lo. Você pode testar isso em seus próprios cheques em poucos minutos.