Best Check OCR Software in 2026
Splits Into Two Markets
Search for the best check OCR software in 2026 and you get a single ranked list, as if every tool on it were competing for the same buyer. They are not. The Association for Financial Professionals found that 58% of organizations reported check fraud in 2025, making checks the most fraud-prone payment method, while 87% still used checks at all. That volume, and that risk, gets handled by two completely different kinds of software. One side reads a check inside a bank's clearing pipeline. The other reads the fields off a check image and puts them in a spreadsheet. Comparing them on one scorecard is why so many check OCR shortlists pick the wrong tool.
Key Takeaways
- Search for the best check OCR software and you get one ranked list, but those tools were never competing for the same buyer.
- Routing, account, and check numbers live in the machine-readable MICR line, while the date, payee, and both amounts are read optically, so accuracy on one task says little about the other.
- Before any demo, answer one question: are you clearing checks or recording them?
Por qué "software de OCR de cheques" no es un solo mercado
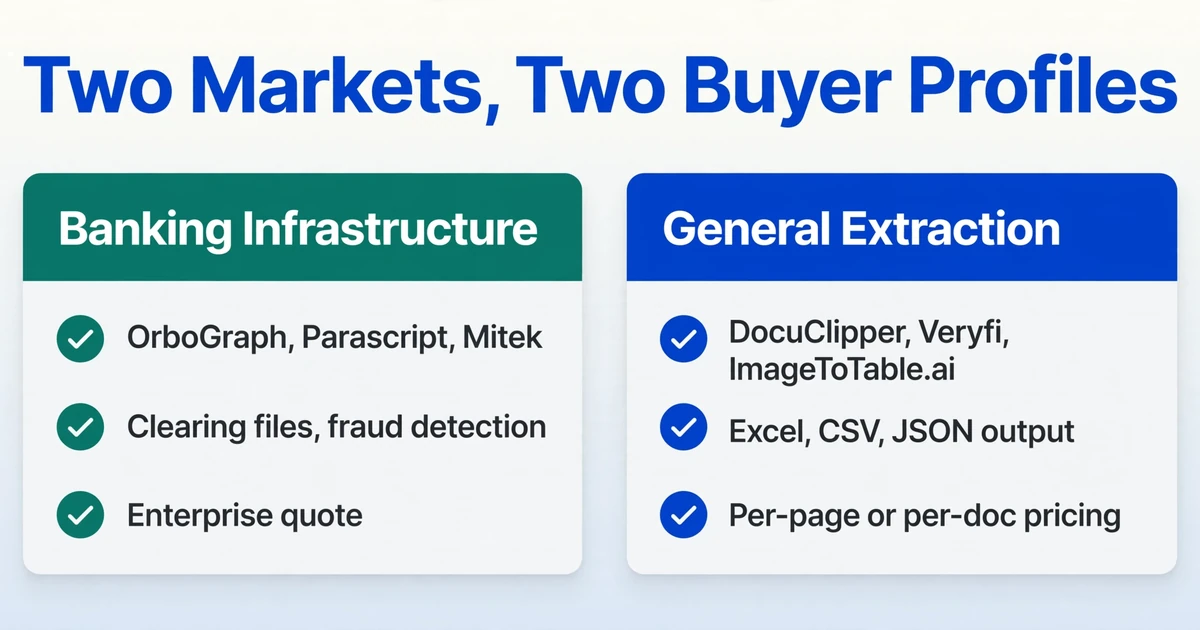
El mercado del software de cheques se divide por una sola línea: qué ocurre con el cheque después de ser leído. En un lado se encuentra la infraestructura bancaria. OrboGraph, Parascript y Mitek construyen los motores que los bancos, cooperativas de crédito, procesadores de lockbox y operaciones de depósito remoto utilizan para compensar cheques. Su trabajo es leer la línea de tinta magnética en la parte inferior del cheque, verificar el monto, detectar fraude y emitir un archivo que el sistema de compensación pueda consumir. Se venden a instituciones bajo contratos empresariales, generalmente después de un proceso de ventas y un proyecto de implementación.
En el otro lado se encuentra la extracción general de documentos. Estas herramientas toman una imagen de cheque, leen los campos visibles y devuelven una fila en una hoja de cálculo o un objeto JSON. Su comprador es un equipo de finanzas, cuentas por cobrar o tesorería que recibió cheques de clientes o proveedores y necesita registrarlos en un libro mayor. No hay archivo de compensación, ni motor de fraude, ni requisito de ser un banco.
El volumen detrás de ambas mitades es mayor de lo que sugiere el titular de "los cheques están muriendo". La Reserva Federal procesó 2.98 mil millones de cheques comerciales en 2024, un 5.4% menos que el año anterior, y su estudio de pagos contó aproximadamente 9.7 mil millones de cheques emitidos ese año. Una proporción cada vez menor de un número muy grande sigue siendo un número muy grande, y la mayoría de esos cheques llegan a alguien como una imagen que una persona o una herramienta debe leer.
La distinción importa porque los criterios de evaluación no se transfieren. Un banco que elige un motor de compensación se preocupa por las tasas de lectura en millones de artículos, la verificación CAR/LAR, la salida de imágenes X9 y los controles de fraude. Un equipo de finanzas que elige una herramienta de extracción se preocupa por si el nombre del beneficiario y el monto llegan a las columnas correctas, si funciona con una foto de teléfono de un cheque doblado y si la salida se abre en Excel. Si usted es un equipo de finanzas y preselecciona una plataforma de compensación, pagará precios empresariales por infraestructura que no puede usar. Si usted es una operación de compensación y preselecciona una herramienta de hoja de cálculo, obtendrá extracción de campos sin las garantías de validación, negociabilidad y formato de archivo de las que depende su flujo de trabajo.
La primera pregunta en la selección de OCR de cheques no es "qué herramienta es más precisa". Es "¿estoy leyendo cheques para compensarlos, o leyendo cheques para registrarlos?"
Los seis campos de un cheque y cuáles se resisten al OCR
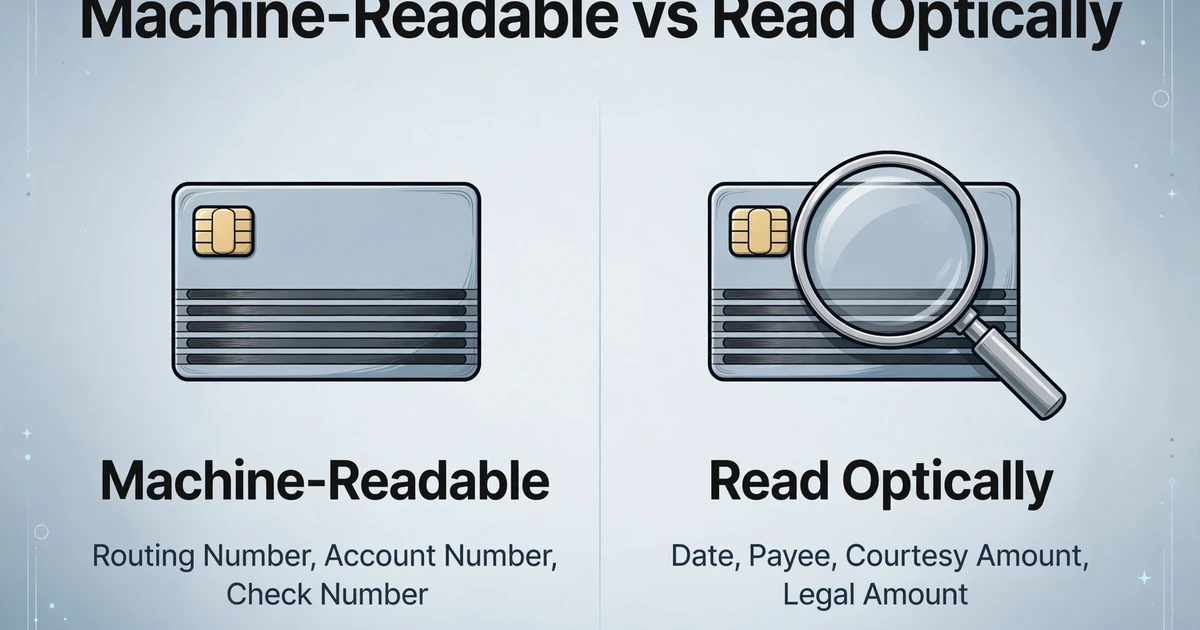
Un cheque contiene seis campos, y solo el número de ruta, el número de cuenta y el número de cheque están diseñados para las máquinas. El resto se lee ópticamente, y esa división es la razón técnica de que existan los dos mercados.
La línea MICR (reconocimiento de caracteres de tinta magnética) recorre la parte inferior del cheque y codifica tres elementos: el número de ruta, el número de cuenta y el número de cheque. Está impresa en una de dos tipografías. E-13B es el estándar en Estados Unidos, Canadá, Reino Unido, Australia y gran parte de Asia, y posteriormente se normalizó como ANSI X9.27 e ISO 1004-1:2013. CMC-7 se utiliza en gran parte de Europa, incluidos Francia e Italia, además de México y Sudamérica, y está normalizado como ISO 1004-2:2013. Los caracteres se imprimen con tinta magnética específicamente para que la clasificadora de alta velocidad del banco pueda leerlos detectando una señal magnética, incluso después de que el cheque haya sido sellado, doblado o anotado. Esa es la parte del cheque diseñada para las máquinas.
Los cuatro campos restantes son la fecha, el beneficiario, el importe en cifras y el importe en letras. Ninguno de ellos está en la línea legible por máquina, y los dos campos de importe son donde el procesamiento de cheques se vuelve sutil:
- Importe en cifras (a menudo abreviado como CAR): el importe escrito en números, normalmente dentro de la casilla del signo de dólar.
- Importe en letras (LAR): el importe escrito con palabras, que es la cifra legalmente vinculante si ambos llegaran a discrepar.
Los bancos comparan ambos. Una discrepancia entre el importe en cifras y el importe en letras es una señal reconocida de fraude o alteración, y los motores de reconocimiento bancario como Parascript CheckUltra están diseñados para leer ambas cifras y señalar cuando difieren. Eso es la verificación CAR/LAR, y pertenece al lado de la compensación porque su propósito es detectar elementos falsificados o alterados antes de que se paguen.
Para un equipo financiero que registra cheques, el eco práctico de CAR/LAR es más simple: usted quiere que se extraigan tanto el importe numérico como el importe escrito, para que una persona pueda compararlos de un vistazo antes de contabilizarlos. No está ejecutando un motor antifraude. Está asegurándose de que un cheque de $1,080 no se convierta en $1,800 en su libro mayor. Tenga esto en cuenta, porque separa las herramientas que le ayudarán de las que no.
Cómo Evaluamos Estas Herramientas
Evaluamos cada herramienta según seis dimensiones que importan una vez que sabes en qué lado del mercado estás, en lugar de basarnos en un único porcentaje de precisión:
- Qué mercado atiende. Infraestructura bancaria o extracción general. Esto filtra el resto de la comparación.
- Cobertura de campos. ¿Devuelve número de cheque, fecha, importe en cifras, importe en letra, beneficiario y línea MICR, y separa los dos campos de importe?
- Tolerancia de entrada. Escaneos digitales, fotos de teléfono, cheques doblados y cheques con fondos de seguridad densos.
- Manejo de escritura manual. Cómo lidia con un nombre de beneficiario en cursiva o un importe escrito a mano.
- Destino de salida. Un archivo de compensación, una hoja de cálculo (Excel, CSV, JSON), una integración con sistema contable o una API para desarrolladores.
- Modelo de configuración y precios. Suscripción por página, precios de API por documento o cotización empresarial, y si se requieren plantillas por banco.
Los precios a continuación se verificaron en octubre de 2026. Cuando un proveedor no publica precios, lo decimos en lugar de adivinar. ImageToTable.ai es una de las herramientas evaluadas; las reseñas están escritas para indicar los límites de cada herramienta, incluidas las nuestras.
Herramientas de OCR de Cheques Comparadas (2026)
| Herramienta | Mercado | Qué lee | Salida | Modelo de precios | Mejor para |
|---|---|---|---|---|---|
| OrboGraph | Infraestructura bancaria | MICR, CAR/LAR, beneficiario, señales de fraude | Flujos de compensación, validación, archivos de cumplimiento | Cotización empresarial | Bancos, cooperativas de crédito, operaciones de lockbox |
| Parascript | Infraestructura bancaria | MICR, discrepancia CAR/LAR, firma, integridad de imagen | Salida de prueba de depósito y procesamiento de artículos, local o OEM | Cotización empresarial | Procesamiento de artículos y captura remota |
| Mitek | Infraestructura bancaria | Captura de cheques y datos de depósito | SDK de captura móvil y flujo de depósito | Cotización empresarial | Depósito remoto móvil dentro de aplicaciones bancarias |
| DocuClipper | Extracción general | Número de cheque, fecha, beneficiario, monto numérico y en letras, ruta/cuenta MICR, memo | Excel, CSV, QuickBooks, Xero | Suscripción por página, nivel inicial alrededor de $20 a $39/mes, prueba de 14 días | Firmas contables y tenedores de libros |
| Veryfi | Extracción general | Cheques entre muchos tipos de documentos, vía API y SDK | JSON estructurado para su propia aplicación | Precios de API por documento, nivel gratuito hasta 100 documentos/mes, Starter de pago desde unos $500/mes | Desarrolladores que integran extracción de cheques |
| ImageToTable.ai | Extracción general | Número de cheque, fecha, campos de monto, beneficiario, línea MICR como texto impreso | Excel, CSV, JSON | Nivel gratuito más planes de pago | Equipos de finanzas y cuentas por cobrar que leen cheques en una hoja de cálculo |
Precios verificados en octubre de 2026. Se muestran cifras del nivel inicial; confirme las tarifas actuales con cada proveedor. Las herramientas sin precio publicado se cotizan directamente por el proveedor.
El lado de la infraestructura bancaria: OrboGraph, Parascript, Mitek
Estas tres herramientas existen para mover cheques a través del sistema de pagos, no para entregarle a un equipo de finanzas una fila de hoja de cálculo. Si alguna de ellas es adecuada para usted, quien la evalúa probablemente pertenece al grupo de operaciones o TI de un banco, y la compra pasa por un proceso de adquisiciones. Para todos los demás, son contexto útil, no candidatas para la lista corta.
OrboGraph
La plataforma OrbAnywhere de OrboGraph lee MICR y CAR/LAR e incorpora detección de fraude, validación de negociabilidad y revisión de cumplimiento normativo en los canales de cajero, cajero automático, depósito móvil remoto y lockbox mayorista. Sus materiales públicos afirman tasas de lectura del 99% o superiores y una precisión del 99.5% o superior en CAR/LAR. La empresa reporta su uso por miles de instituciones financieras, oficinas de servicios y cámaras de compensación. Es una plataforma empresarial con precios dirigidos por ventas y un esfuerzo de implementación real, lo cual es apropiado para flujos de cheques de alto volumen y alto riesgo, y excesivo para un equipo de finanzas pequeño que solo necesita los montos de 200 cheques al mes. Consulte OrboGraph.
Parascript
Los productos CheckUltra y CheckPlus de Parascript están optimizados para entornos de comprobante de depósito y captura remota. Más allá de MICR y CAR/LAR, CheckUltra realiza análisis de integridad de imagen, verificación de firmas y detección de discrepancias en CAR/LAR, y está disponible en las instalaciones o como motor OEM integrado en el producto de otro proveedor. Su ficha técnica describe la verificación de discrepancias como una forma de detectar falsificaciones y alteraciones: cuando el monto numérico y el monto escrito no coinciden, el motor devuelve un resultado de discrepancia en lugar de elegir uno silenciosamente. Esa es la capacidad que necesita una operación de compensación y que un flujo de trabajo de contabilidad no requiere. Consulte Parascript CheckUltra.
Mitek
El Mobile Deposit de Mitek es la capa de captura dentro del depósito móvil remoto. Su tecnología MiSnap maneja el lado de la cámara, encuadrando el cheque y guiando al usuario, y luego empaqueta la imagen para el depósito. Los bancos lo licencian como SDK móvil o servicio de plataforma. Si un cheque se deposita a través de una aplicación, hay una buena probabilidad de que Mitek esté en ese flujo. Es un producto de captura de depósitos, no una herramienta que usaría para leer una pila de cheques escaneados en un libro mayor. Consulte Mitek Mobile Deposit.
Un patrón recorre los tres: ninguno vende una herramienta de autoservicio de baja fricción con un precio adecuado para un equipo financiero pequeño. Eso no es una brecha en su producto. Refleja a quién están diseñados para servir.
El lado de extracción general: DocuClipper, Veryfi, ImageToTable.ai
Estas herramientas manejan la extracción de datos de cheques, leyendo los campos de una imagen de cheque y entregando datos estructurados. Se dirigen a equipos financieros, firmas de contabilidad y desarrolladores, más que a operaciones bancarias. El problema que abordan es el trabajo cotidiano, no la teoría de compensación. En r/AccountingDepartment, un profesional de finanzas preguntó por una manera de rastrear cheques desde la recepción hasta el depósito y la contabilización mientras "minimiza la entrada manual". Las diferencias entre estas herramientas se reducen al destino de salida, el modelo de precios y cuánto control tiene sobre las definiciones de campos.
DocuClipper
DocuClipper es un extractor de documentos financieros diseñado específicamente con un flujo de trabajo dedicado para cheques. Lee el pagador, el beneficiario, la fecha, el monto numérico y escrito, el memo, el número de cheque y los campos MICR de ruta y cuenta, y luego exporta a Excel, CSV, QuickBooks o Xero. Maneja PDF, JPEG, PNG y TIFF, incluidas fotos de teléfono, y recomienda escaneos de 300 DPI o más. Su fortaleza es la transferencia contable: si su objetivo final es una inserción directa en QuickBooks o Xero, DocuClipper elimina el paso de la hoja de cálculo. El precio es una suscripción por página, con un nivel inicial en el rango de $20 a $39 por mes según la facturación, y una prueba de 14 días. Es lo más cercano en este lado a una herramienta de cheques lista para usar, pensada primero para contadores. Consulte extracción de cheques de DocuClipper.
Veryfi
Veryfi es una plataforma API-first. Los cheques son uno de los muchos tipos de documentos que extrae, junto con recibos, facturas, estados de cuenta bancarios y formularios de impuestos, y está dirigida a equipos de ingeniería que integran la extracción en su propio producto, más que a usuarios de finanzas que navegan por una aplicación web. La salida es JSON estructurado. Su precio es por documento, con un nivel gratuito de hasta 100 documentos al mes y un plan Starter de pago desde unos $500 al mes, lo que la hace adecuada para desarrolladores de producción y poco adecuada para un equipo pequeño que procesa unos cientos de cheques. Si necesita extracción de cheques dentro de su propio software, Veryfi merece una evaluación. Si necesita un cheque contabilizado en su libro mayor esta misma tarde, no lo es. Consulte Veryfi.
ImageToTable.ai
ImageToTable.ai adopta un enfoque diferente. En lugar de una plantilla de cheque fija, utiliza Extracción de Columnas Personalizadas: usted escribe los nombres de las columnas que desea, como "Número de Cheque", "Fecha del Cheque", "Monto", "Beneficiario" y "Línea MICR", y la IA localiza cada valor en la imagen del cheque comprendiendo lo que significa en lugar de dónde se encuentra. Esto es útil para el lado más desordenado del trabajo con cheques, donde un cheque llega fotografiado en ángulo o adjunto a un talón de remesa de un cliente cuyo formato nunca ha visto.
Para un flujo de trabajo de cheques, tres capacidades hacen el trabajo pesado. Procesamiento por lotes le permite subir un montón de cheques y fusionar cada fila extraída en un solo archivo de Excel o CSV, en lugar de manejar las imágenes una por una. columna calculada le permiten definir un cheque que se ejecuta durante la extracción, por ejemplo, una columna que compara el monto escrito extraído con el monto numérico y genera la diferencia. Modo de revisión con verificación de cuadro delimitador resalta el punto exacto en la imagen original del cheque del que proviene una celda, para que un revisor pueda confirmar un monto sin releer todo el cheque. La herramienta procesa una página en 5 a 10 segundos e informa hasta un 99% de precisión en texto impreso.
También tiene límites claros, y son los mismos límites que definen todo este lado del mercado. ImageToTable.ai no realiza compensación MICR, verificación de fraude CAR/LAR ni ningún trabajo de infraestructura de transacciones bancarias. Lee la imagen del cheque y extrae campos; no compensa el pago, valida la negociabilidad ni emite un archivo de compensación. Tampoco tiene integración nativa con QuickBooks o Xero, por lo que su salida llega a una hoja de cálculo o JSON y se importa desde allí. Si usted es un banco, esta es la categoría equivocada. Si usted es un equipo de finanzas que necesita campos de cheque y detalles de remesa en una sola hoja de cálculo, con una forma de verificar los montos, esta es la categoría, y puede ver el flujo de trabajo de cheque y remesa en nuestra página de remesa de cheques a Excel. Para una mirada más profunda sobre cómo MICR y el fraude de cheques encajan en la banca en general, nuestra guía de OCR para banca cubre la sección de procesamiento de cheques.
Cómo elegir según el trabajo que tenga
Primero elija el mercado y luego la herramienta. La elección correcta depende de quién sea usted y hacia dónde deben ir los datos de los cheques, no de una lista de funciones.
- Si usted es un banco, cooperativa de crédito, lockbox u operación de procesamiento de artículos. Necesita infraestructura bancaria. Comience con OrboGraph y Parascript, y evalúe Mitek si la captura de depósitos móviles es parte del flujo. Sus criterios son la tasa de lectura, el cumplimiento de CAR/LAR, los controles de fraude y la compatibilidad con archivos de compensación.
- Si usted es un equipo de finanzas, cuentas por cobrar o tesorería que registra cheques en un libro mayor. Necesita extracción general. Compare DocuClipper, Veryfi e ImageToTable.ai en cuanto a control de campos, tolerancia de escaneo y formato de salida.
- Si su destino es QuickBooks o Xero. La transferencia directa de DocuClipper es el camino más corto. Las otras herramientas generales se detienen en Excel, CSV o JSON, así que presupueste un paso de importación manual.
- Si usted está integrando la extracción en su propio software. El modelo API-first de Veryfi o la comparación de herramientas de extracción de estados de cuenta bancarios es un mejor punto de partida que una herramienta web de clic.
- Si usted procesa un cheque más un talón de remesa y quiere una fila por cheque. Necesita una herramienta que lea ambas regiones de una sola imagen y le permita definir columnas para cada una, que es donde encaja la extracción de nombres de columnas.
Independientemente del lado en el que se encuentre, cuando extraiga campos de cheques para un flujo de trabajo real, pruebe la herramienta con sus propios documentos más difíciles, no con una muestra limpia. Los cheques doblados, la escritura tenue y los fondos de seguridad densos son donde el número de precisión anunciado deja de ser útil y se toma la decisión real.
Preguntas frecuentes
¿Qué es CAR/LAR y lo necesito?
CAR es el reconocimiento del monto en cifras, el monto escrito en números; LAR es el reconocimiento del monto en letras, el monto escrito en palabras. Los bancos comparan ambos porque una discrepancia es una señal de fraude o alteración. La verificación CAR/LAR pertenece a la infraestructura de compensación bancaria. Si usted registra cheques en lugar de compensarlos, no necesita un motor CAR/LAR, pero sí desea que se extraigan ambos montos para que alguien pueda confirmar que coinciden antes de contabilizarlos.
¿Puede una herramienta de extracción general leer la línea MICR?
Sí. E-13B y CMC-7 son fuentes visualmente distinguibles, por lo que una herramienta de extracción general puede leer el número de ruta, el número de cuenta y el número de cheque de una imagen clara y devolverlos como texto. Lo que no puede hacer es reemplazar la lectura magnética en un flujo de compensación, donde la línea se verifica por su señal magnética y alimenta un archivo de pago. Leer los caracteres MICR como texto es útil para la conciliación. No es lo mismo que compensar.
¿Qué tan preciso es el OCR de cheques en montos manuscritos?
El texto impreso y los escaneos limpios se extraen con alta precisión, frecuentemente en el rango alto de los 90. Los nombres de beneficiarios manuscritos y los montos en cursiva son más difíciles y varían según la legibilidad, el estilo de escritura y la calidad del escaneo. Por eso el paso de verificación importa más que la cifra de precisión destacada: una herramienta que le permite verificar un monto extraído contra su ubicación en la imagen original detecta rápidamente el error poco frecuente, y una que no lo hace lo obliga a releer cada cheque.
¿Necesito integración nativa con QuickBooks o Xero?
Solo si desea que los datos se contabilicen directamente. DocuClipper ofrece exportación directa a QuickBooks y Xero. Veryfi e ImageToTable.ai generan Excel, CSV o JSON, que usted luego importa. Una integración directa ahorra un paso pero limita su elección de herramienta, así que decida si el paso de importación vale la pena antes de descartar herramientas.
¿Debería un banco usar una herramienta de extracción general para cheques?
No para compensación, validación o detección de fraude. Esas funciones requieren infraestructura bancaria construida para verificación MICR, aplicación de CAR/LAR, controles de negociabilidad y generación de archivos de compensación. Una herramienta de extracción general puede ser útil dentro de un banco para tareas fuera de la compensación, como digitalizar imágenes históricas de cheques en una hoja de cálculo, pero no pertenece al flujo de compensación.
¿Cuál es la forma más confiable de probar una herramienta de OCR de cheques?
Ejecute su propio lote más difícil, no una demostración del proveedor. Incluya un cheque doblado, una foto de teléfono en ángulo, un monto manuscrito y un cheque con un fondo de seguridad denso. Extraiga ambos campos de monto y verifique que los montos numérico y en letras coincidan. Una herramienta que maneja sus documentos desordenados y le permite verificar el resultado vale más que una con una precisión anunciada más alta en muestras limpias.
El mercado de OCR para cheques solo parece concurrido hasta que lo divides en sus dos mitades. Una vez que sabes si estás compensando cheques o registrándolos, la lista corta se reduce a dos o tres herramientas, y la evaluación deja de tratarse de un número de precisión y pasa a tratarse de si los campos que necesitas llegan donde los necesitas. Parte del dolor en este flujo de trabajo es estructural: los cheques llevan una línea legible por máquina para el enrutamiento y un monto legible por humanos para el valor, y los dos nunca han estado completamente de acuerdo. Extrae los campos que defines y luego verifica el monto contra el original antes de que se registre. Puedes probar esto con tus propios cheques en unos minutos.