Sri-Lanka-VAT-Schedule-02-Abstimmung
beginnt bei der Rechnung
Die VAT Schedule 02 wirkt wie eine kleine Upload-Datei. In der Praxis ist sie ein Übersetzungsproblem. Jede Zeile muss die Steuernummer des Lieferanten, die Steuerrechnungsnummer, das Rechnungsdatum, den Wert des Kaufs ohne Mehrwertsteuer und die darauf erhobene Mehrwertsteuer enthalten. Stimmen diese Zeilen, stimmt die Aufstellung mit dem überein, was Ihre Lieferanten gemeldet haben, und mit den Zahlen in Ihrer Mehrwertsteuererklärung. Stimmen sie nicht, zeigt sich die Abweichung erst nach der Einreichung, wenn das Durchsuchen von Rechnungen, Tabellenkalkulationen, ERP-Datensätzen und E-Mails der einzige verbleibende Weg ist, sie zu finden.
Wichtigste Erkenntnisse
- Schedule 02 wirkt wie eine kleine Upload-Datei, aber eine falsche Zeile bleibt unsichtbar, bis sich die Summen der Erklärung nicht mehr abgleichen lassen.
- Ein häufiger Batch-Fehler nach der Tarifänderung ist die Anwendung von 18 % auf Rechnungen vor dem 1. Januar 2024, die mit 15 % berechnet wurden.
- Benennen Sie Ihre Ausgabespalten nach den neun IRD-Feldern und fügen Sie dann eine berechnete Mehrwertsteuerprüfung hinzu, damit ein falscher Satz erkannt wird, bevor die Datei Ihren Schreibtisch verlässt.
Was Schedule 02 ist und wo es in der Erklärung einfließt
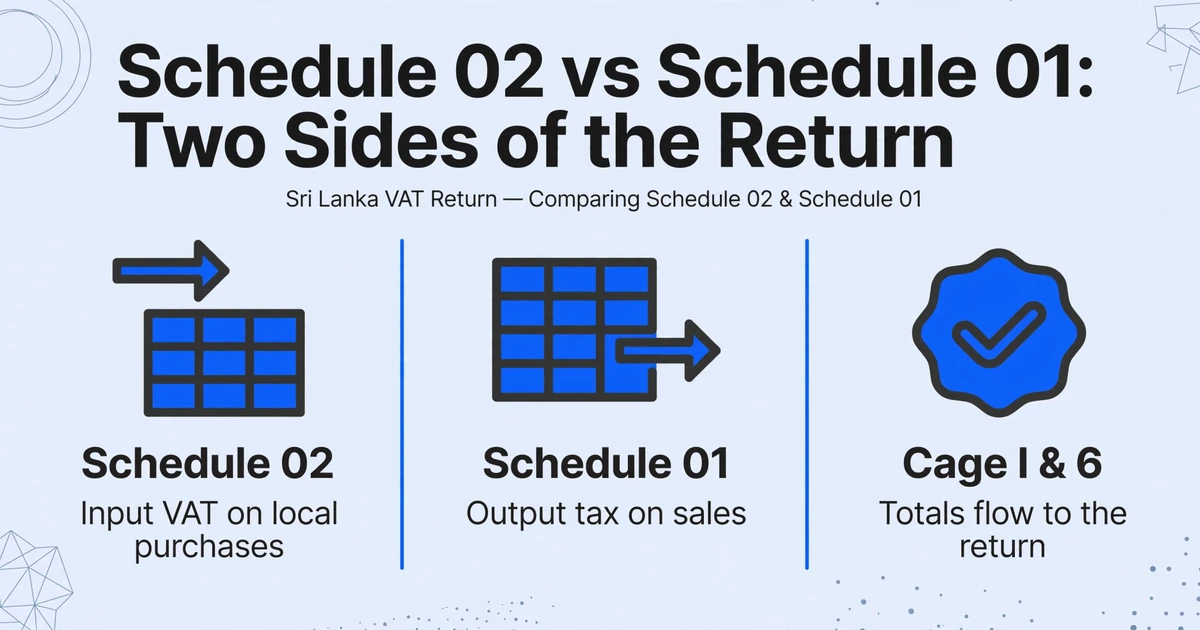
VAT Schedule 02 ist die Eingabevorlage für lokale Einkäufe in Sri Lanka. Es steht neben Schedule 01, Schedule 03 (Importe), Schedule 04 (Gutschriften und Belastungsanzeigen) sowie den Export- und deemed-input-Vorlagen. Schedule 02 ist kein Dokument, das Sie selbst gestalten. Es ist eine Anlage zur monatlichen oder vierteljährlichen VAT-Erklärung, und seine Spalten stammen direkt aus der Vorlage des Inland Revenue Department.
Das IRD Quick Guide zur VAT-Erklärung definiert neun Felder für die Vorsteuer-Vorlage. Sie sind als Spezifikation lesenswert, denn jedes einzelne muss aus einer Rechnung stammen, die nie dafür angelegt wurde, zu diesen Feldern zu passen.
| Schedule-02-Feld | Was das IRD erwartet |
|---|---|
| Seriennummer | Eine fortlaufende Nummer innerhalb der Vorlagendatei, nicht die Rechnungsnummer. |
| Rechnungsdatum | Das Rechnungsdatum im Format MM/DD/YYYY. |
| Steuerrechnungsnummer | Die Steuerrechnungsnummer, genau wie sie der Lieferant im VAT Act angegeben hat. |
| TIN des Lieferanten | Die neunstellige Steueridentifikationsnummer des Lieferanten. |
| Name des Lieferanten | Der Name des Lieferanten, wie registriert. |
| Beschreibung | Eine Beschreibung der Lieferung. |
| Wert des Einkaufs | Der Rechnungswert ohne den VAT-Anteil. |
| VAT-Betrag | Die VAT, die dem Wert des Einkaufs multipliziert mit dem gültigen Satz für das Rechnungsdatum entsprechen sollte. |
| Nicht abzugsfähiger VAT-Betrag | Der Teil der VAT, der nicht geltend gemacht werden kann, niemals mehr als der VAT-Betrag selbst. |
Die Vorlage steht nicht für sich allein. Der Gesamtwert der lokalen Einkäufe aus Schedule 02 wird in cage I der Erklärung übertragen und die gesamte VAT in cage 6. Die Summe der Spalte „Nicht abzugsfähige VAT" wird mit den nicht abzugsfähigen Beträgen aus Schedule 03 zusammengeführt und in cage 8 erklärt. Gutschriften und Belastungsanzeigen auf der Einkaufsseite stehen in Schedule 04 und passen die Einkaufssummen an, statt eine separate Kategorie zu bilden.
Schedule 02 ist der Nachweis für die Vorsteuer, die Sie geltend machen. Wenn die Zeilen falsch sind, sind die darauf aufgebauten Erklärungsbeträge in dieselbe Richtung falsch.
Seit dem 1. Juli 2025 müssen Steuererklärungen und Anhänge elektronisch über das IRD-e-Services-Portal eingereicht werden; eine manuelle Einreichung erfordert eine vorherige Genehmigung durch die IRD. Das entfällt die Papieroption. Was auch immer Sie vorbereiten, muss upload-bereit sein, bevor das Portal relevant wird.
Wo sich Lieferantenrechnungen und Schedule-02-Felder unterscheiden
Die neun Felder sind für sich genommen einfach. Die Schwierigkeit liegt darin, dass eine Lieferantenrechnung sie selten in dieser Form präsentiert, und einige der Abweichungen sind leicht zu übersehen.
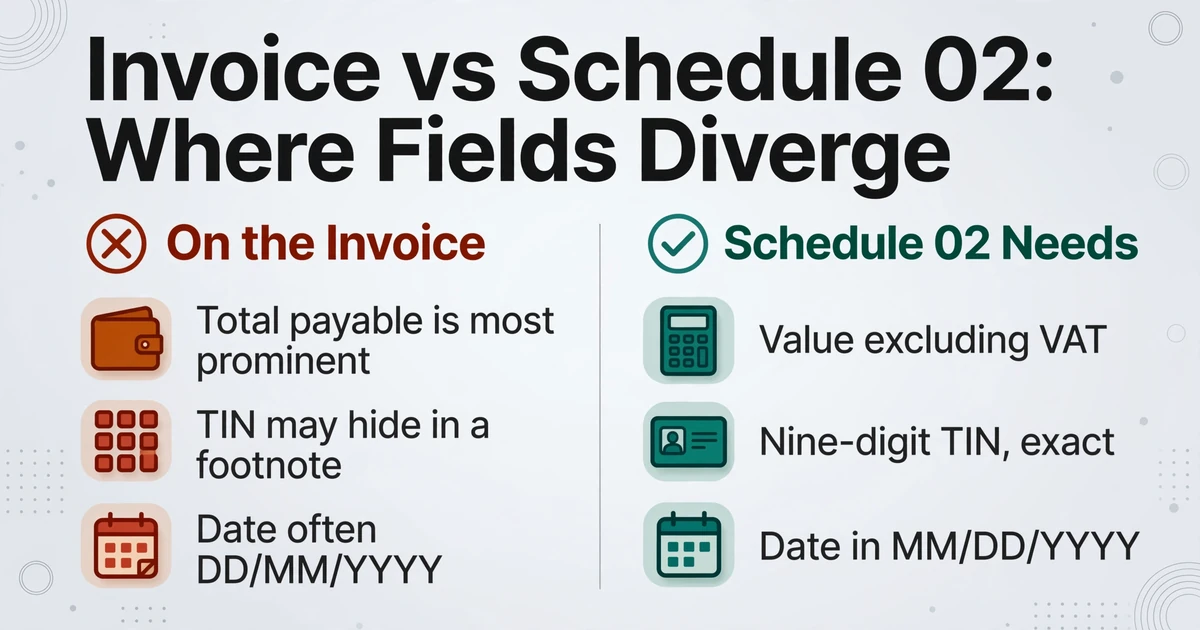
Der Kaufwert schließt die MwSt. aus. Die meisten Rechnungen machen den zu zahlenden Gesamtbetrag zur auffälligsten Zahl auf der Seite, und auf diese Zahl fällt das Auge zuerst. Schedule 02 verlangt den Wert vor MwSt. Wenn Sie den Bruttobetrag dort eingeben, wo das Feld den Nettobetrag erwartet, stimmen alle nachgelagerten Zahlen, einschließlich der MwSt.-Prüfung gegen die Rechnung, miteinander überein, sind aber falsch.
Die TIN des Lieferanten ist neunstellig. Es handelt sich um die Steueridentifikationsnummer des Lieferanten, nicht um eine Firmenregistrierungsnummer und nicht um eine Telefonnummer. Wenn ein Lieferant seine MwSt.-Registrierungsdaten in einer Fußnote statt in einem beschrifteten Feld angibt, muss das Feld dennoch diese neun Ziffern enthalten, da die IRD Käufe anhand dieser Kennung den Lieferanten zuordnet.
Die Steuerrechnungsnummer muss zeichengenau übereinstimmen. Die eingegebene Nummer wird mit der vom Lieferanten gemeldeten Nummer verglichen. Gemäß der überarbeiteten Spezifikation für Steuerrechnungen folgt die Seriennummer einem strukturierten Format (Jahr, Monat, Organisationscode und numerische Seriennummer), und Leerzeichen oder vertauschte Zeichen verwandeln eine echte Rechnung in einen nicht zugeordneten Datensatz.
Das Rechnungsdatum ist in der Datei im Format MM/DD/YYYY. Sri-lankische Dokumente zeigen üblicherweise DD/MM/YYYY. Beim erneuten Eintippen eines Datums vertauschen sich 03/04 und 04/03 stillschweigend, was wichtig ist, da das Datum zur Bestimmung des Steuersatzes und des Zeitraums beiträgt.
Auf r/srilanka beschrieb ein Geschäftsinhaber den Abstimmungsaufwand in ähnlichen Worten: „Rechnungen, MwSt.-Anhänge, Lieferantendaten, Export-/Zollinformationen, Gutschriften usw. ... und wenn etwas nicht übereinstimmt, durchsucht man im Grunde Excel, das ERP, E-Mails und Dokumente, um herauszufinden, was schiefgelaufen ist" und fragte, ob jemand einen Weg gefunden habe, „Abweichungen oder fehlende Angaben zu erkennen, bevor sie in RAMIS eingegeben werden" (r/srilanka). Der Schmerz liegt nicht in der Tippgeschwindigkeit. Es ist das Nichtwissen, vor der Einreichung, welche Zeilen falsch sind. Das ist die Phase, in der die MwSt.-Erklärungsabstimmung gewonnen oder verloren wird.
Der Steuersatz und das Datum, die den Mehrwertsteuerbetrag bestimmen
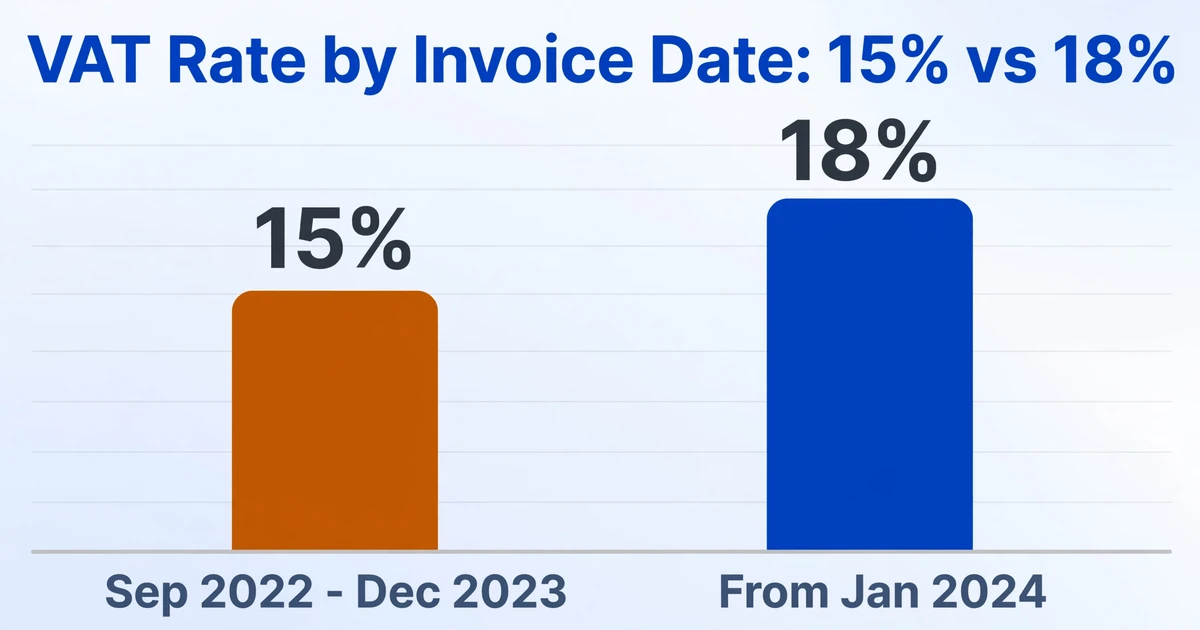
Der Mehrwertsteuerbetrag ist kein Feld, das aus einer Summe übernommen werden kann. Er muss dem Wert des Einkaufs multipliziert mit dem am Rechnungsdatum gültigen Steuersatz entsprechen. Diese Regel wird beim Steuersatzwechsel zur echten Falle. Die IRD bestätigt, dass der reguläre Mehrwertsteuersatz mit Wirkung vom 1. Januar 2024 von 15 % auf 18 % angehoben wurde; der Satz von 15 % galt für Steuerzeiträume vom 1. September 2022 bis 31. Dezember 2023 (IRD, Value Added Tax).
Ein nach der Änderung erstellter Batch lädt zu einem bestimmten Fehler ein: 18 % auf alles anzuwenden, einschließlich Rechnungen mit Datum vor dem 1. Januar 2024, die mit 15 % berechnet wurden. Die eigene Validierung der Schedule-Datei erwartet, dass sich der Mehrwertsteuerbetrag mit dem Steuersatz für das Rechnungsdatum bewegt; ein einheitlicher Steuersatz erzeugt daher Zeilen, die die Arithmetik nicht akzeptieren kann.
Dasselbe Rechnungsdatum entscheidet, zu welchem Steuerzeitraum ein Einkauf gehört. Ein im falschen Zeitraum erfasster Einkauf ist kein Rundungsproblem, sondern eine Angabe, die außerhalb des Fensters liegt, in dem Vorsteuer für lokale Einkäufe geltend gemacht werden kann. Der Einreichungskalender der IRD verschärft den Druck: Die Zahlung für einen Monat ist bis zum 20. des Folgemonats fällig, während die Steuererklärung selbst bis zum letzten Tag dieses Folgemonats fällig ist. Das Vorbereitungsfenster ist kurz und öffnet sich, bevor viele Lieferanten ihre eigene Seite fertig eingereicht haben.
Ein vergleichbarer, terminabhängiger Mehrwertsteuer-Workflow erscheint in Deutschlands monatlichem UVA-Vorbereitungszyklus, wo dieselbe Logik gilt: Der Einreichungsschritt ist schnell, und der Extraktionsschritt ist es, der den Kalender beansprucht.
Gutschriften, Duplikate und die zwei RAMIS-Spuren
Zwei Dinge verschieben die Summen von Schedule 02 weg von einer einfachen Summe der Käufe, und beide werden außerhalb der Rechnungszeilen selbst behandelt.
Gutschriften und Belastungsanzeigen gehören zu Schedule 04. Eine Steuergutschrift verringert den Kaufwert und die Mehrwertsteuer; eine Steuerbelastungsanzeige erhöht sie. Der Zeitplan enthält einen Indikator „Ausgestellt von mir": Der Lieferant trägt „Y" für eine von ihm ausgestellte Anzeige ein, und der Käufer trägt „N" für dieselbe Anzeige ein. Eine Gutschrift mit falschem Vorzeichen oder als weiterer Kauf behandelt, verfälscht nicht nur eine Zeile. Sie ändert die Summe, die in die Steuererklärung fließt.
RAMIS hat jetzt zwei Quellen für Kaufdatensätze. Wenn ein Lieferant Rechnungsdaten über die IRD Web API übermittelt, werden die Schedule 01- und Schedule 04-Datensätze des Lieferanten automatisch in Schedule 02 und Schedule 04 des Käufers in RAMIS übernommen. Der Käufer muss sie prüfen und genehmigen, danach wird der Status „Abgeglichen". Käufe von Lieferanten, die nicht in die Web API integriert sind, werden als Excel-Datei (CSV) oder über die Schnittstelle zur Übermittlung von Zeitplaneinträgen eingereicht. Übermittelte Datensätze können nicht bearbeitet oder gelöscht werden, und jede Korrektur muss über eine Steuergutschrift oder Belastungsanzeige erfolgen (IRD-Hinweis zur Integration von VAT-Rechnungsdaten).
Das Duplikatrisiko ist strukturell bedingt. Derselbe Kauf kann einmal in der automatisch befüllten Spur und erneut in der von Ihnen hochgeladenen Datei erscheinen, und es wird wie zwei Käufe aussehen, bis sich die Summen nicht mehr abgleichen lassen.
Das ist ein Arbeitsablauf, den die Vorbereitungsphase vorwegnehmen muss, kein Feature, das ein Extraktionstool bereitstellt. Was die Vorbereitungsphase tun kann, ist jeder Zeile eine Quelle und einen Status zu geben, damit ein Duplikat sichtbar ist, bevor es RAMIS erreicht.
Wer bereitet was vor
In vielen sri-lankischen KMU trägt eine Person beide Hüte, aber die Arbeit teilt sich in zwei Aufgaben, die auf unterschiedliche Weise scheitern.
- Der Buchhalter oder Buchhaltungsassistent sammelt die Lieferantensteuerrechnungen und Gutschriften des Zeitraums und wandelt sie in Zeilen um: Lieferanten-TIN, Rechnungsnummer, Rechnungsdatum, Beschreibung, Wert ohne MwSt. und MwSt. Dies ist die Extraktionsaufgabe.
- Der Buchhalter oder Steuererklärende prüft diese Zeilen, entscheidet, ob MwSt. abzugsfähig ist, gleicht die Summen mit cage I und cage 6 ab, genehmigt die automatisch ausgefüllten Datensätze in RAMIS und reicht die Erklärung ein. Dies ist die Beurteilungs- und Einreichungsaufgabe.
Die Übergabe zwischen ihnen ist der Punkt, an dem Stunden verschwinden. Die Übergabe eines Ordners mit PDFs verlagert die Extraktion auf die Person, deren Zeit am teuersten ist. Die Übergabe einer strukturierten Tabelle mit den bereits ausgefüllten neun Spalten, plus einer Quelldatei-Spalte und einer Ausnahmespalte, ermöglicht es dem Erklärenden, die Zeit für die Beurteilung zu verwenden, anstatt neu einzutippen.
Rechnungen in die neun Spalten zur Prüfung umwandeln
Dies ist der Teil, in dem die Benennung Ihrer Ausgabespalten den Großteil der Zuordnung festlegt, und hier findet die eigentliche Vorbereitung von Schedule 02 statt. ImageToTable.ai verwendet Benutzerdefinierte Spaltenextraktion: Anstatt Felder mit Rahmen zu markieren oder eine Vorlage pro Lieferantenformat zu erstellen, geben Sie die gewünschten Spaltennamen ein, und die KI liest jedes Dokument und findet den passenden Wert anhand seiner Bedeutung und nicht anhand seiner Position. Die von Ihnen eingegebenen Spaltennamen werden zu den Kopfzeilen der Ausgabetabelle.
Aus diesem Grund ist der sauberste Ansatz, die Spalten nach den IRD-Feldern selbst zu benennen: „TIN des Lieferanten", „Steuerrechnungs- Nr.", „Rechnungsdatum", „Name des Lieferanten", „Beschreibung", „Wert des Kaufs" und „MwSt.-Betrag". Ein Lieferant, der „Rechnungs-Nr." schreibt, und ein anderer, der „Steuerrechnungsnummer" schreibt, werden beide derselben Spalte zugeordnet, und die Ausgabe kommt bereits in der Form des Zeitplans an, nicht als Rechnungs-Dump. Wenn Ihr erstes Ziel einfach eine funktionierende Tabelle ist, können Sie Rechnungsdaten in Excel extrahieren und später umbenennen.
Laden Sie die Rechnungen des Zeitraums gemeinsam hoch. Das Tool ist batch-first: Es verarbeitet mehrere Dateien und führt sie zu einem einzigen Excel-Blatt zusammen, eine Zeile pro Dokument, sodass der Batch ein einziger Vorgang ist, nicht eine Rechnung, die wiederholt wird. Dasselbe Muster behandelt einen Monat Lieferantenrechnungen aus gemischten Formaten in anderen Rechtsgebieten und länderspezifische Steuerrechnungsextraktion für ein anderes MwSt.-System.
Zwei Spaltentypen leisten bei diesem Batch nützliche Arbeit. Berechnete Spalten ermöglichen es der KI, während der Extraktion zu berechnen, sodass eine Spalte wie MwSt.-Prüfung (MwSt.-Betrag = Wert des Kaufs × 18%?) die Zeilen markieren kann, in denen die gedruckte MwSt. nicht dem Wert zum erwarteten Satz entspricht – genau dort, wo der Satz- und Datumsfehler auftritt. Abgeleitete Spalten ermöglichen es der KI, einen Wert auszufüllen, den das Dokument nicht druckt, z. B. eine Dokumenttyp (Optionen: Steuerrechnung/Gutschrift)-Spalte, sodass Gutschriften in einem Durchgang von Käufen getrennt werden können, statt zwei manueller Sortierungen.
Bevor das Blatt die Vorbereitungsphase verlässt, prüfen Sie es ausnahmebasiert statt Zeile für Zeile. Die Bbox-gestützte Prüfung zeigt, woher ein Wert auf der ursprünglichen Rechnung stammt, wenn Sie auf die Zelle klicken, sodass eine falsche TIN oder ein von der falschen Zeile übernommener VAT-Betrag sichtbar wird, ohne die Seite erneut zu lesen. Führen Sie dann die Prüfungen durch, die systematische Fehler aufdecken: Filtern Sie nach Dokumenttyp, bestätigen Sie, dass die Gutschriften das richtige Vorzeichen tragen, sortieren Sie nach VAT-Prüfung und prüfen Sie die markierten Zeilen, und suchen Sie nach leeren Zellen für Lieferanten-TIN oder Steuerrechnungsnummer.
Behalten Sie die operativen Spalten im Prüf-Arbeitsmappe und außerhalb des offiziellen Uploads: eine Quelldatei-Spalte, damit jede Zeile einer Rechnung zugeordnet werden kann, eine Statusspalte, die markiert, ob eine Zeile in RAMIS automatisch befüllt wird oder eine Übermittlung erfordert, eine Duplikatprüfungsspalte und einen Ausnahmegrund. Die offizielle Schedule-02-Datei enthält nur die neun Felder. Die Prüf-Arbeitsmappe ermöglicht es dem Vorbereiter, die vollständige Befüllung zu bestätigen, bevor etwas übermittelt wird.
Für einen Zeitraum läuft die Vorbereitung in dieser Reihenfolge ab.
Benennen Sie die Spalten nach den Schedule-02-Feldern
Geben Sie „Supplier's TIN", „Tax Invoice No", „Invoice Date", „Name of the Supplier", „Description", „Value of purchase" und „VAT Amount" als Ausgabespalten ein, damit das Blatt wie der Zeitplan geformt ist.
Laden Sie die Lieferantenrechnungen des Zeitraums als Batch hoch
Laden Sie den gesamten Zeitraum in einem Batch hoch. Das Tool verarbeitet die Dateien gemeinsam und führt sie zu einem einzigen Blatt zusammen, eine Zeile pro Dokument.
Fügen Sie die beiden Arbeitsspalten hinzu
Fügen Sie eine berechnete Spalte VAT Check hinzu, die den VAT-Betrag gegen den Wert zum Satz für das Rechnungsdatum prüft, sowie eine abgeleitete Document Type (Optionen: Tax Invoice/Credit Note) Spalte.
Standardisieren Sie Daten und Beträge
Setzen Sie Invoice Date auf MM/DD/YYYY und stellen Sie sicher, dass Value of purchase den Betrag ohne VAT enthält, nicht die Gesamtsumme.
Prüfen Sie nach Ausnahmen, nicht Zeile für Zeile
Filtern Sie Document Type, um die Credit Notes zu prüfen, sortieren Sie nach VAT Check und prüfen Sie die markierten Zeilen, und suchen Sie nach leeren Supplier's TIN- oder Tax Invoice No-Zellen.
Halten Sie operative Spalten aus dem Upload heraus
Lassen Sie Source File, RAMIS-Status, Duplikatprüfung und Ausnahmegrund in der Prüf-Arbeitsmappe. Die offizielle Schedule-02-Datei enthält nur die neun Felder.
Was dieser Ansatz leistet und was nicht
Seien Sie beim Abgrenzen präzise. Der Extraktionsschritt erzeugt die Zeilen: die Lieferanten-TIN, Rechnungsnummer, Rechnungsdatum, Beschreibung, Wert ohne USt. und USt. in Spalten, die nach den Schedule-02-Feldern benannt sind, mit Quellenverfolgung und Prüfungen. Hier endet die Verantwortung des Tools.
Es übermittelt keinen Zeitplan an RAMIS, genehmigt oder gleicht Datensätze ab oder ändert einen Status. Es entscheidet nicht, ob Vorsteuer abzugsfähig ist oder wie viel ausgeschlossen werden sollte, da dies eine buchhalterische und USt.-Frage zur Lieferung ist, keine Frage der Datenextraktion. Es nimmt keine Steuerkorrektur für Gutschriften oder Lastschriften vor und ersetzt keinen Steuerberater, wenn eine Behandlungsfrage nicht anhand der Aufzeichnungen und der aktuellen IRD-Leitlinien geklärt werden kann.
Die verbleibenden manuellen Schritte sind real. Lieferanten, die nicht in die Web API integriert sind, benötigen weiterhin eine hochgeladene Datei oder Datensatzeingabe. Der Abgleich- und Genehmigungsschritt in RAMIS ist eine Handlung des Steuerpflichtigen. Und ein Prüfschritt bleibt für handschriftliche Rechnungen und schlechte Scans bestehen, bei denen die Genauigkeit geringer ist als bei einer gedruckten Steuerrechnung.
Häufig gestellte Fragen
Gilt Schedule 02 nur für Einkäufe von USt.-registrierten Lieferanten?
Schedule 02 ist der Eingabezeitplan für lokale Einkäufe, und der Vorsteuerabzug, den er unterstützt, hängt von einer gültigen Steuerrechnung eines registrierten Lieferanten ab. Einkäufe von nicht registrierten Personen enthalten keine abzugsfähige USt., gehören aber dennoch in Ihre Aufzeichnungen und Ihre Kostenrechnung. Führen Sie sie in einem Arbeitsblatt und lassen Sie Ihren Buchhalter entscheiden, wie sie behandelt werden.
Was ist der Unterschied zwischen Schedule 02 und Schedule 03?
Schedule 02 deckt lokale Einkäufe ab. Schedule 03 deckt Importe ab. Es sind separate Zeitpläne mit separaten Anspruchsfenstern, und die ausgeschlossene USt. aus beiden fließt in cage 8 der Erklärung. Das Mischen eines Imports in den lokalen Einkaufszeitplan erzeugt später ein Abstimmungsproblem, also halten Sie die beiden Gruppen von Anfang an getrennt.
Kann ich meine Lieferanten-PDFs direkt in das IRD-Portal hochladen?
Nein. Die IRD akzeptiert eine strukturierte Zeitplandatei, keine Quelldokumente. Die PDFs müssen zuerst zu Zeilen in den neun Schedule 02-Spalten werden, entweder durch Eingabe in das Portal, durch Hochladen einer vorbereiteten CSV oder durch automatisches Befüllen des Datensatzes mit den Daten eines integrierten Lieferanten. Der Extraktionsschritt dient dazu, diese Zeilen zu erzeugen.
Wie verhindere ich, dass dieselbe Rechnung doppelt erscheint?
Trennen Sie die beiden Quellen, bevor Sie die Upload-Population aufbauen. Ein Kauf, den ein Lieferant bereits über die Web API übermittelt hat, wird in RAMIS geprüft und genehmigt; er sollte nicht auch in der von Ihnen vorbereiteten Datei erscheinen. Markieren Sie die Quelle jeder Zeile, gleichen Sie Lieferanten-TIN, Rechnungsnummer, Rechnungsdatum, Wert und VAT-Betrag ab und behandeln Sie einen Kauf, der in beiden erscheint, als Ausnahme und nicht als zwei Einträge.
Übermittelt dieses Tool Daten an RAMIS oder genehmigt es Datensätze für mich?
Nein. Es erzeugt die prüfbaren Zeilen. Übermittlung, Genehmigung, der Status „Matched" und die Rückmeldung selbst bleiben bei Ihnen und Ihrem Buchhalter im IRD-e-Services-Portal. Der Wert des Extraktionsschritts liegt darin, dass das, was Sie in dieses Portal bringen, bereits strukturiert und geprüft ist.
Was ist mit Rechnungen, die vor dem 1. Januar 2024 datiert sind?
Sie wurden mit dem älteren Satz von 15% belastet. Der VAT-Betrag im Zeitplan sollte den Satz widerspiegeln, der am Rechnungsdatum galt, nicht den aktuellen Satz. Ein Batch, der pauschal 18% anwendet, würde diese Zeilen falsch darstellen. Eine berechnete VAT-Prüfung gegen den erwarteten Satz ist der schnellste Weg, sie zu identifizieren.
Der Zeitplan ist nur so gut wie seine Zeilen
Die Menge der Positionen in einer VAT-Erklärung sollte nicht mit der Bedeutung der Aufgabe verwechselt werden. Schedule 02 ist der direkte Nachweis für die von Ihnen beanspruchte Vorsteuer, und seine Summen werden direkt in die Erklärung übernommen. Wenn jede Lieferantenrechnung zu einer Zeile wird, die bereits nach den IRD-Feldern benannt ist, mit Lieferanten-TIN, Rechnungsdatum, Nettowert und korrekt bewerteter VAT, wird der Abgleich kein Suchen durch Ordner mehr sein, sondern eine Prüfung auf einem Blatt, dem Sie vertrauen können. Der Portal-Schritt war nie der schwierige Teil.
Probieren Sie es mit einem Monat Ihrer eigenen Lieferantenrechnungen aus. Laden Sie den Batch hoch, benennen Sie die Spalten nach den Schedule 02-Feldern und prüfen Sie die resultierenden Zeilen gegen die Rechnungen und die Erklärungszahlen.
Beginnen Sie mit Ihren eigenen Rechnungen