La conciliación del Anexo 02 del IVA de Sri Lanka
comienza en la factura
El Anexo 02 del IVA parece un archivo de carga pequeño. En la práctica, es un problema de traducción. Cada fila debe incluir el número de identificación fiscal del proveedor, el número de factura fiscal, la fecha de la factura, el valor de la compra sin IVA y el IVA aplicado. Si esas filas son correctas, el anexo coincide con lo que declararon sus proveedores y con las cifras de su declaración de IVA. Si son incorrectas, el desajuste solo aparece después de la presentación, cuando la única forma de encontrarlo es revisar facturas, hojas de cálculo, registros ERP y correos electrónicos.
Conclusiones clave
- El Anexo 02 parece un archivo de carga pequeño, pero una fila incorrecta permanece invisible hasta que los totales de la declaración se niegan a conciliar.
- Un error frecuente por lotes tras el cambio de tasa es aplicar el 18% a facturas anteriores al 1 de enero de 2024 que se cobraron al 15%.
- Nombre sus columnas de salida según los nueve campos del IRD y añada una verificación de IVA calculada para que una tasa incorrecta se marque antes de que el archivo salga de su escritorio.
Qué es el Schedule 02 y dónde alimenta la declaración
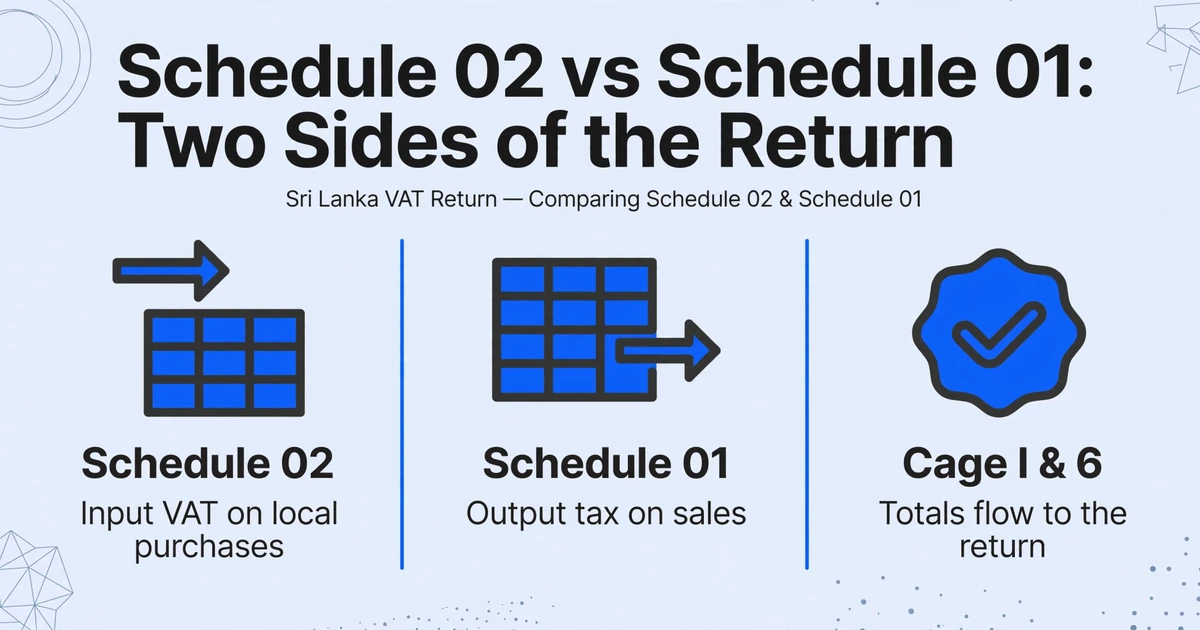
El Schedule 02 del IVA es el anexo de IVA soportado para las compras locales en Sri Lanka. Se sitúa junto al Schedule 01 (impuesto repercutido), al Schedule 03 (importaciones), al Schedule 04 (notas de crédito y débito), y a los anexos de exportaciones e IVA considerado soportado. El Schedule 02 no es un documento que usted diseñe. Es un anexo de la declaración mensual o trimestral del IVA, y sus columnas provienen directamente de la plantilla del propio Departamento de Impuestos Internos.
La Guía rápida para la presentación del IVA del IRD define nueve campos para el anexo de IVA soportado. Vale la pena leerlos como especificación, porque cada uno de ellos debe obtenerse de una factura que nunca fue diseñada para coincidir con ellos.
| Campo del Schedule 02 | Qué espera el IRD |
|---|---|
| N.º de serie | Un número correlativo dentro del archivo del anexo, no el número de factura. |
| Fecha de la factura | La fecha de la factura en formato MM/DD/YYYY. |
| N.º de factura fiscal | El número de la factura fiscal, exactamente como el proveedor lo describió en la Ley del IVA. |
| TIN del proveedor | El número de identificación fiscal de nueve dígitos del proveedor. |
| Nombre del proveedor | El nombre del proveedor tal como está registrado. |
| Descripción | Una descripción del suministro. |
| Valor de la compra | El valor de la factura excluida la parte del IVA. |
| Importe del IVA | El IVA, que debe ser igual al valor de la compra multiplicado por el tipo vigente en la fecha de la factura. |
| Importe del IVA no deducible | La parte del IVA que no puede reclamarse, nunca superior al propio importe del IVA. |
El anexo no funciona de forma aislada. El valor total de las compras locales del Schedule 02 se traslada a la casilla I de la declaración, y el IVA total a la casilla 6. La suma de la columna de IVA no deducible se suma a las cifras no deducibles del Schedule 03 y se declara en la casilla 8. Las notas de crédito y débito del lado de las compras se incluyen en el Schedule 04 y ajustan los totales de compras en lugar de formar un grupo separado.
El Schedule 02 es la evidencia del IVA soportado que usted reclama. Si las filas son incorrectas, las cifras de la declaración construidas sobre ellas también lo son en la misma dirección.
Desde el 1 de julio de 2025, las declaraciones y los anexos deben presentarse electrónicamente a través del portal de servicios electrónicos del IRD; la presentación manual requiere aprobación previa del IRD. Eso elimina la alternativa en papel. Todo lo que prepare debe estar listo para cargar antes de que el portal sea relevante.
Dónde divergen las facturas de proveedores y los campos del Anexo 02
Los nueve campos son simples por sí solos. La dificultad es que la factura fiscal de un proveedor rara vez los presenta en esa forma, y algunos de los desajustes son fáciles de cometer sin darse cuenta.
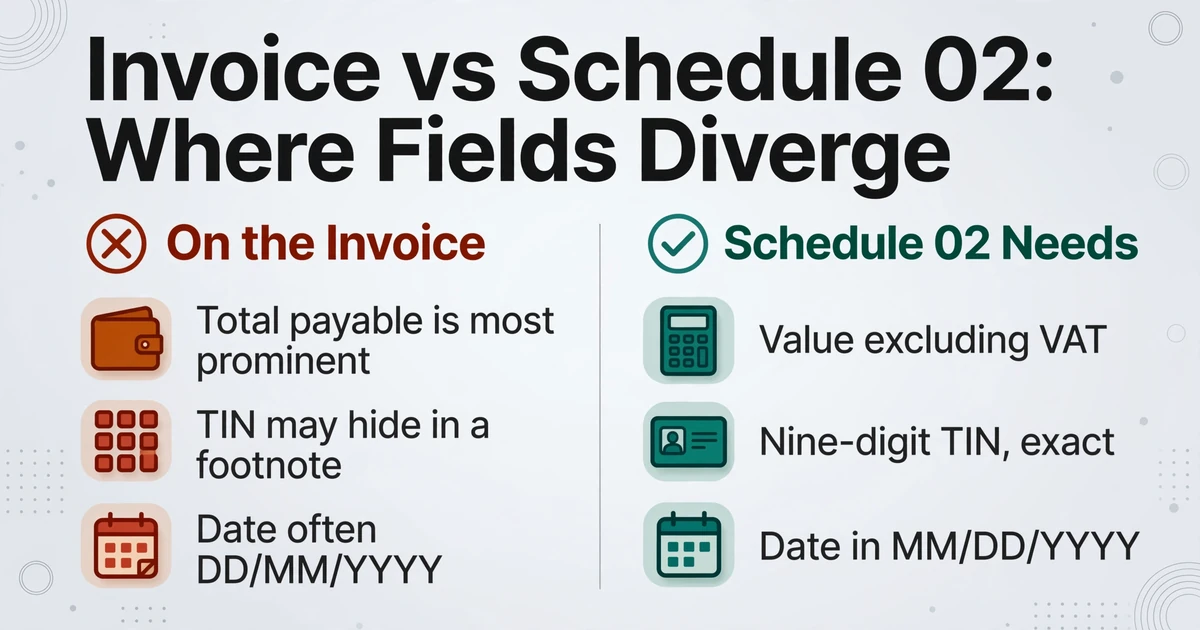
El valor de la compra excluye el IVA. La mayoría de las facturas hacen que el total a pagar sea el número más prominente de la página, y es ese número el que primero capta la vista. El Anexo 02 requiere el valor antes del IVA. Si ingresa el importe bruto donde el campo espera el neto, todas las cifras posteriores, incluida la verificación del IVA contra la factura, coincidirán entre sí pero serán incorrectas.
El TIN del proveedor tiene nueve dígitos. Es el número de identificación fiscal del proveedor, no un número de registro de la empresa y no un número de teléfono. Si un proveedor imprime sus datos de registro de IVA en una nota al pie en lugar de una casilla etiquetada, el campo igualmente debe contener esos nueve dígitos, porque el IRD vincula las compras con los proveedores mediante ese identificador.
El número de factura fiscal debe coincidir, carácter por carácter. El número que ingresa se compara con el número que reportó el proveedor. Bajo la especificación revisada de factura fiscal, el número de serie sigue un formato estructurado (año, mes, un código de organización y un número de serie numérico), y cualquier espacio o carácter transpuesto convierte una factura genuina en un registro sin coincidencia.
La fecha de la factura es MM/DD/YYYY en el archivo. Los documentos de Sri Lanka suelen mostrar DD/MM/YYYY. Volver a escribir una fecha es donde 03/04 y 04/03 se intercambian silenciosamente, lo cual importa porque la fecha ayuda a decidir la tasa y el período.
En r/srilanka, un dueño de negocio describió la carga de conciliación en los mismos términos: "Facturas, anexos de IVA, datos de proveedores, información de exportación/Aduanas, notas de crédito, etc... y si algo no coincide, básicamente estás revisando Excel, el ERP, correos electrónicos y documentos tratando de averiguar qué salió mal" y preguntó si alguien había encontrado una manera de "detectar desajustes o datos faltantes antes de que entren en RAMIS" (r/srilanka). El problema no es la velocidad de escritura. Es no saber, antes de la presentación, qué filas están mal. Esa es la etapa donde se gana o se pierde la conciliación de la declaración de IVA.
La tasa y la fecha que determinan el monto del IVA
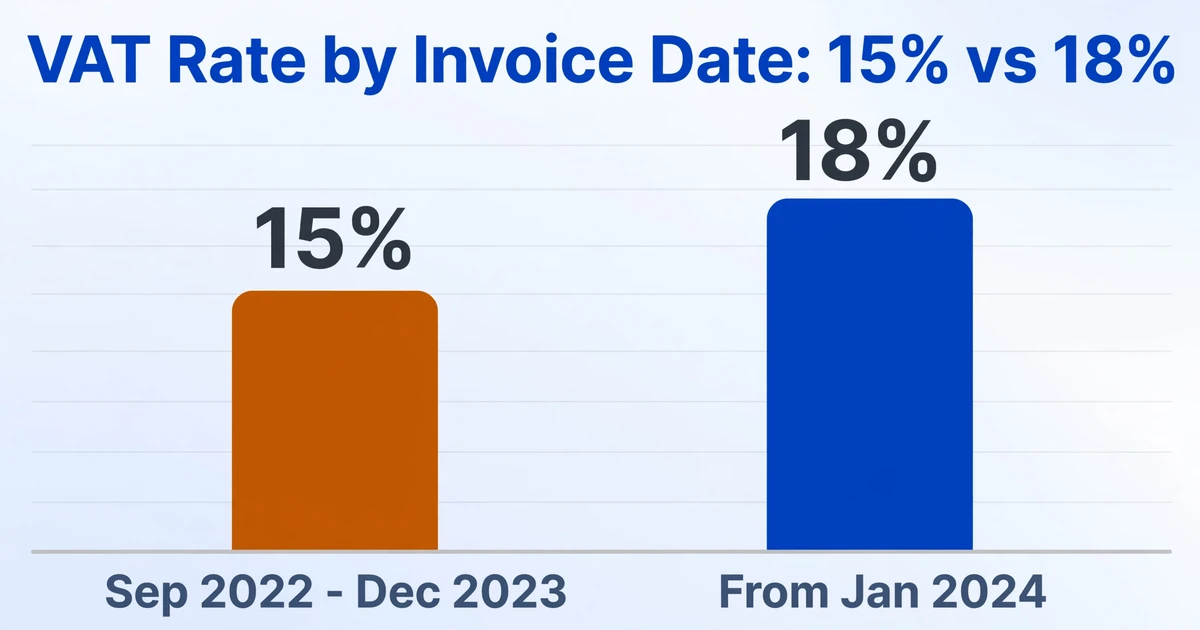
El monto del IVA no es un campo que pueda copiarse de un total. Debe ser igual al valor de la compra multiplicado por la tasa vigente en la fecha de la factura. Esa regla se convierte en una trampa real durante el cambio de tasa. El IRD confirma que la tasa estándar de IVA pasó al 18% con efecto desde el 1 de enero de 2024, frente al 15% que se aplicaba a los períodos gravables del 1 de septiembre de 2022 al 31 de diciembre de 2023 (IRD, Impuesto al Valor Agregado).
Un lote preparado después del cambio invita a un error específico: aplicar el 18% a todo, incluidas las facturas fechadas antes del 1 de enero de 2024 que se cobraron al 15%. La validación del propio archivo del cronograma espera que el monto del IVA se mueva con la tasa correspondiente a la fecha de la factura, por lo que una tasa uniforme produce filas que la aritmética no puede aceptar.
La misma fecha de la factura determina a qué período gravable pertenece una compra. Una compra registrada en el período incorrecto no es un problema de redondeo; es una declaración que queda fuera de la ventana en la que se puede reclamar el IVA de compras locales. El calendario de presentación del IRD aumenta la presión: el pago de un mes vence el día 20 del mes siguiente, mientras que la declaración en sí vence el último día de ese mes siguiente. La ventana de preparación es corta y se abre antes de que muchos proveedores hayan terminado de presentar su propia declaración.
Un flujo de trabajo de IVA comparable, impulsado por plazos, aparece en el ciclo de preparación mensual de UVA en Alemania, donde se aplica la misma lógica: el paso de presentación es rápido y el paso de extracción es lo que consume el calendario.
Notas de crédito, duplicados y los dos carriles de RAMIS
Dos factores alejan los totales del Schedule 02 de una simple suma de compras, y ambos se gestionan fuera de las filas de facturas.
Las notas de crédito y débito pertenecen al Schedule 04. Una nota de crédito fiscal reduce el valor de compra y el IVA; una nota de débito fiscal los aumenta. El cronograma tiene un indicador "Emitido por mí": el proveedor ingresa "Y" para una nota que emitió, y el comprador ingresa "N" para la misma nota. Una nota de crédito ingresada con el signo incorrecto, o tratada como otra compra, no solo distorsiona una fila. Cambia el total que fluye hacia la declaración.
RAMIS ahora tiene dos fuentes para los registros de compras. Cuando un proveedor transmite datos de facturas a través de la Web API de IRD, los registros del Schedule 01 y Schedule 04 del proveedor se completan automáticamente en el Schedule 02 y Schedule 04 del comprador en RAMIS. El comprador debe revisarlos y aprobarlos, tras lo cual el estado pasa a "Coincidente". Las compras de proveedores que no se han integrado con la Web API se envían como un archivo de Excel (CSV) o mediante la interfaz de Envío de Registros del Cronograma. Los registros enviados no se pueden editar ni eliminar, y cualquier corrección debe realizarse mediante una nota de crédito o débito fiscal (Aviso de IRD sobre la integración de datos de facturas de IVA).
El riesgo de duplicados es estructural. La misma compra puede aparecer una vez en el carril de llenado automático y otra vez en el archivo que usted sube, y parecerá que son dos compras hasta que los totales se nieguen a cuadrar.
Eso es un flujo de trabajo que la etapa de preparación debe anticipar, no una función que ofrezca ninguna herramienta de extracción. Lo que la etapa de preparación puede hacer es dar a cada fila una fuente y un estado, para que un duplicado sea visible antes de llegar a RAMIS.
Quién prepara qué
En muchas pymes de Sri Lanka una misma persona desempeña ambas funciones, pero el trabajo se divide en dos tareas que fallan de maneras distintas.
- El tenedor de libros o asistente contable reúne las facturas de impuestos de proveedores y notas de crédito del período y las convierte en filas: TIN del proveedor, número de factura, fecha de factura, descripción, valor sin IVA e IVA. Esta es la tarea de extracción.
- El contador o preparador de impuestos revisa esas filas, decide si algún IVA no es deducible, concilia los totales con la casilla I y la casilla 6, aprueba los registros autocompletados en RAMIS y presenta la declaración. Esta es la tarea de criterio y presentación.
La entrega entre ambos es donde se pierden horas. Pasar una carpeta de PDFs traslada la extracción a la persona cuyo tiempo es más caro. Pasar una hoja estructurada con las nueve columnas ya completadas, más una columna de archivo fuente y una columna de excepciones, permite que el preparador dedique el tiempo al criterio en lugar de volver a teclear.
Convertir facturas en las nueve columnas para revisión
Esta es la parte donde nombrar las columnas de salida resuelve la mayor parte del mapeo, y es donde realmente ocurre la preparación del Schedule 02. ImageToTable.ai utiliza Extracción de Columnas Personalizadas: en lugar de dibujar recuadros alrededor de los campos o crear una plantilla por formato de proveedor, usted escribe los nombres de columna que desea y la IA lee cada documento y localiza el valor correspondiente por lo que significa, no por dónde está. Los nombres de columna que escribe se convierten en los encabezados de la tabla de salida.
Por eso, el enfoque más limpio es nombrar las columnas según los propios campos del IRD: "TIN del proveedor", "N.º de factura de impuestos", "Fecha de factura", "Nombre del proveedor", "Descripción", "Valor de compra" y "Monto de IVA". Un proveedor que escribe "N.º de factura" y otro que escribe "Número de factura de impuestos" ambos se resuelven en la misma columna, y la salida llega ya con la forma del anexo en lugar de un volcado de facturas. Si su primer objetivo es simplemente una hoja de cálculo funcional, puede extraer datos de facturas a Excel y renombrar más tarde.
Suba las facturas del período juntas. La herramienta prioriza el procesamiento por lotes: procesa varios archivos y los fusiona en una sola hoja de Excel, una fila por documento, de modo que el lote es una sola operación en lugar de repetir factura por factura. El mismo patrón maneja un mes de facturas de proveedores en formatos mixtos en otras jurisdicciones, y extracción de facturas de impuestos específica por país para un régimen de IVA diferente.
Dos tipos de columna hacen un trabajo útil en este lote. Columna calculada permite que la IA calcule mientras extrae, de modo que una columna como VAT Check (VAT Amount = Value of purchase × 18%?) puede marcar las filas donde el IVA impreso no coincide con el valor a la tasa esperada, que es exactamente donde aparece el error de tasa y fecha. Columna inferida permite que la IA complete un valor que el documento no imprime, por ejemplo una columna Document Type (options: Tax Invoice/Credit Note), de modo que las notas de crédito puedan separarse de las compras en una sola pasada en lugar de dos clasificaciones manuales.
Antes de que la hoja salga de la etapa de preparación, revísela por excepción en lugar de fila por fila. La revisión asistida por Bbox resalta de dónde proviene un valor en la factura original cuando hace clic en esa celda, por lo que un TIN incorrecto o un monto de IVA tomado de la línea equivocada es visible sin volver a leer la página. Luego trabaje las comprobaciones que detectan errores sistemáticos: filtre por Tipo de Documento, confirme que las notas de crédito llevan el signo correcto, ordene por Verificación de IVA e inspeccione las filas marcadas, y busque celdas en blanco de TIN del Proveedor o N.º de Factura Fiscal.
Mantenga las columnas operativas en el libro de revisión y fuera de la carga oficial: una columna Archivo de Origen para que cada fila se remonte a una factura, una columna de estado que marque si una fila se completa automáticamente en RAMIS o necesita envío, una columna de verificación de duplicados, y un motivo de excepción. El archivo oficial del Anexo 02 lleva solo los nueve campos. El libro de revisión es lo que permite al preparador acordar la población completa antes de que se envíe cualquier cosa.
Para un período, la preparación se ejecuta en este orden.
Nombre las columnas según los campos del Schedule 02
Escriba "Supplier's TIN", "Tax Invoice No", "Invoice Date", "Name of the Supplier", "Description", "Value of purchase" y "VAT Amount" como sus columnas de salida, para que la hoja llegue con la misma estructura que el anexo.
Cargue por lote las facturas de proveedores del período
Cargue todo el período en un solo lote. La herramienta procesa los archivos juntos y los fusiona en una sola hoja, una fila por documento.
Añada las dos columnas de trabajo
Añada una columna calculada VAT Check que compare el importe del IVA con el valor a la tasa vigente en la fecha de la factura, y una columna inferida Document Type (options: Tax Invoice/Credit Note).
Estandarice fechas e importes
Configure Invoice Date en MM/DD/YYYY y confirme que Value of purchase contiene el importe sin IVA, no el total a pagar.
Revise por excepción, no fila por fila
Filtre Document Type para revisar las notas de crédito, ordene por VAT Check e inspeccione las filas marcadas, y busque celdas vacías en Supplier's TIN o Tax Invoice No.
Mantenga las columnas operativas fuera de la carga
Deje Source File, estado de RAMIS, verificación de duplicados y motivo de excepción en el libro de revisión. El archivo oficial del Schedule 02 solo lleva los nueve campos.
Qué hace y qué no hace este enfoque
Sea preciso sobre el límite. El paso de extracción produce las filas: el TIN del proveedor, el número de factura, la fecha de factura, la descripción, el valor excluyendo el IVA y el IVA, en columnas con los nombres de los campos de Schedule 02, con trazabilidad de origen y verificaciones adjuntas. Ahí termina la responsabilidad de la herramienta.
No envía un cronograma a RAMIS, no aprueba ni concilia registros, ni cambia un estado. No decide si el IVA soportado es deducible ni cuánto debería rechazarse, porque eso es una cuestión contable y de IVA sobre el suministro, no una cuestión de extracción de datos. No realiza la corrección fiscal de la nota de crédito o débito, y no reemplaza a un asesor fiscal cuando una cuestión de tratamiento no puede resolverse a partir de los registros y la orientación vigente del IRD.
Los pasos manuales que quedan son reales. Los proveedores que no se han integrado con la Web API aún requieren un archivo cargado o el ingreso del registro. El paso de conciliación y aprobación en RAMIS es una acción del contribuyente. Y un paso de revisión permanece para facturas manuscritas y escaneos deficientes, donde la precisión es menor que en una factura fiscal impresa.
Preguntas frecuentes
¿Schedule 02 es solo para compras a proveedores registrados en IVA?
Schedule 02 es el cronograma de entrada para compras locales, y el crédito de IVA soportado que respalda depende de una factura fiscal válida de un proveedor registrado. Las compras a personas no registradas no generan IVA reclamable, pero igualmente pertenecen a sus registros y a su costeo. Manténgalas en una hoja de trabajo y deje que su contador decida cómo se tratan.
¿Cuál es la diferencia entre Schedule 02 y Schedule 03?
Schedule 02 cubre las compras locales. Schedule 03 cubre las importaciones. Son cronogramas separados con ventanas de reclamo separadas, y el IVA rechazado de ambos alimenta la casilla 8 de la declaración. Mezclar una importación en el cronograma de compras locales crea un problema de conciliación más adelante, así que mantenga las dos poblaciones separadas desde el inicio.
¿Puedo subir mis PDF de proveedores directamente al portal de IRD?
No. El IRD acepta un archivo de cronograma estructurado, no facturas de origen. Los PDF deben convertirse primero en filas en las nueve columnas de Schedule 02, ya sea ingresándolos en el portal, subiendo un CSV preparado o permitiendo que los datos de un proveedor integrado llenen el registro automáticamente. El paso de extracción existe para producir esas filas.
¿Cómo evito que la misma factura aparezca dos veces?
Separe las dos fuentes antes de construir la población de carga. Una compra que un proveedor ya transmitió a través de la Web API se revisa y aprueba en RAMIS; no debe aparecer también en el archivo que usted prepare. Marque la fuente de cada fila, haga la coincidencia con el TIN del proveedor, el número de factura, la fecha de factura, el valor y el monto de VAT, y trate una compra que aparezca en ambos como una excepción en lugar de dos entradas.
¿Esta herramienta envía a RAMIS o aprueba registros por mí?
No. Produce las filas revisables. El envío, la aprobación, el estado "Matched" y la declaración misma permanecen con usted y su contador en el portal de e-Services del IRD. El valor del paso de extracción es que lo que usted lleva a ese portal ya está estructurado y verificado.
¿Qué pasa con las facturas fechadas antes del 1 de enero de 2024?
Se les aplicó la tasa anterior del 15%. El monto de VAT en el cronograma debe reflejar la tasa aplicable en la fecha de la factura, no la tasa actual, por lo que un lote que aplique 18% en general declarará incorrectamente esas filas. Una verificación de VAT calculada contra la tasa esperada es la forma más rápida de detectarlas.
El cronograma es tan bueno como sus filas
El volumen de líneas en una declaración de VAT no debe confundirse con la importancia de la tarea. Schedule 02 es la evidencia directa del VAT de entrada que usted reclama, y sus totales se leen directamente en la declaración. Cuando cada factura de proveedor se convierte en una fila ya nombrada para los campos del IRD, con el TIN del proveedor, la fecha de factura, el valor sin VAT y el VAT correctamente tasado, la conciliación deja de ser una búsqueda entre carpetas y se convierte en una verificación en una hoja en la que puede confiar. El paso del portal nunca fue la parte difícil.
Pruébelo con un mes de sus propias facturas de proveedores. Suba el lote, nombre las columnas según los campos de Schedule 02 y verifique las filas resultantes contra las facturas y las cifras de la declaración.
Comience con sus propias facturas