Rapprochement du Schedule 02 de la TVA au Sri Lanka
Il commence à la facture
Le Schedule 02 de la TVA ressemble à un petit fichier à téléverser. En pratique, c'est un problème de traduction. Chaque ligne doit contenir le numéro d'identification fiscale du fournisseur, le numéro de la facture fiscale, la date de la facture, la valeur de l'achat hors TVA et la TVA facturée sur celui-ci. Si ces lignes sont correctes, le schedule concorde avec ce que vos fournisseurs ont déclaré et avec les chiffres de votre déclaration de TVA. Si elles sont erronées, l'écart n'apparaît qu'après la soumission, lorsqu'il ne reste plus qu'à fouiller les factures, les feuilles de calcul, les enregistrements ERP et les e-mails pour le trouver.
Points clés à retenir
- Le Schedule 02 ressemble à un petit fichier à téléverser, mais une ligne erronée reste invisible jusqu'à ce que les totaux de la déclaration refusent de se rapprocher.
- Une erreur de lot courante après le changement de taux consiste à appliquer 18 % à des factures datées avant le 1er janvier 2024 qui ont été facturées à 15 %.
- Nommez vos colonnes de sortie d'après les neuf champs IRD, puis ajoutez une vérification calculée de la TVA, afin qu'un taux non concordant soit signalé avant que le fichier ne quitte votre bureau.
Ce qu'est l'annexe 02 et où elle alimente la déclaration
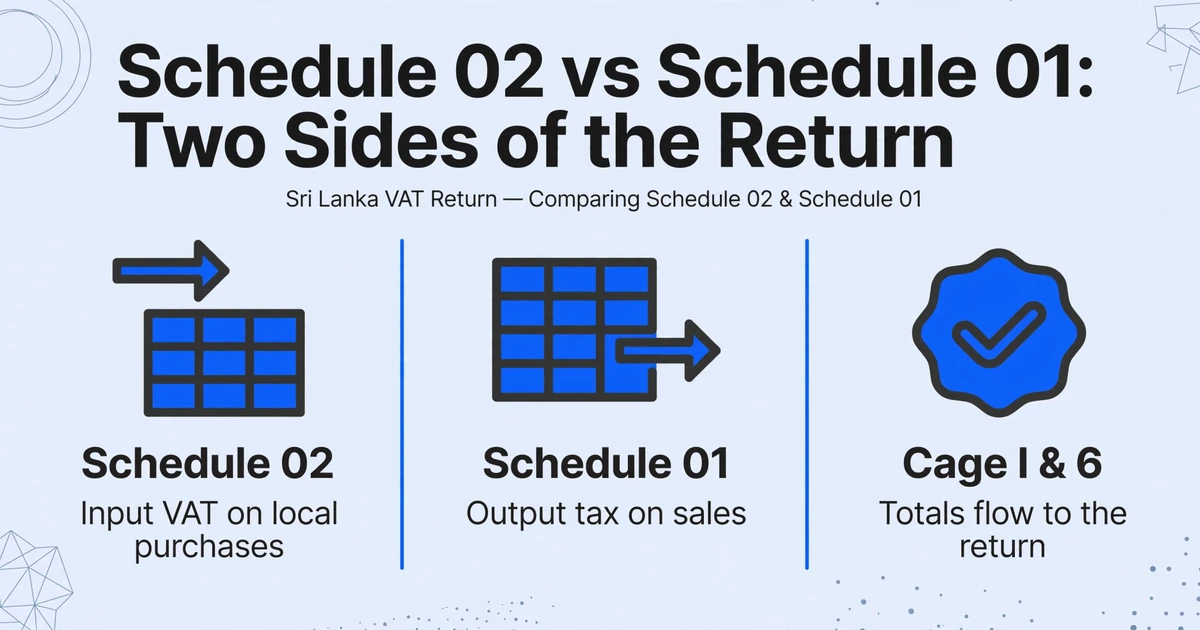
L'annexe 02 de la TVA est l'annexe des achats locaux au Sri Lanka. Elle côtoie l'annexe 01 (taxe en aval), l'annexe 03 (importations), l'annexe 04 (notes de crédit et de débit), ainsi que les annexes relatives aux exportations et aux intrants réputés. L'annexe 02 n'est pas un document que vous concevez. C'est une annexe à la déclaration de TVA mensuelle ou trimestrielle, et ses colonnes proviennent directement du modèle du Département du revenu intérieur.
Le guide rapide de l'IRD pour la déclaration de TVA définit neuf champs pour l'annexe de TVA en amont. Ils méritent d'être lus comme un cahier des charges, car chacun d'eux doit être extrait d'une facture qui n'a jamais été conçue pour y correspondre.
| Champ de l'annexe 02 | Ce que l'IRD attend |
|---|---|
| N° de série | Un numéro séquentiel dans le fichier de l'annexe, et non le numéro de facture. |
| Date de la facture | La date de la facture au format MM/DD/YYYY. |
| N° de facture fiscale | Le numéro de facture fiscale, exactement tel que le fournisseur l'a décrit dans la loi sur la TVA. |
| TIN du fournisseur | Le numéro d'identification fiscale à neuf chiffres du fournisseur. |
| Nom du fournisseur | Le nom du fournisseur tel qu'il est enregistré. |
| Description | Une description de la fourniture. |
| Valeur de l'achat | La valeur de la facture hors part de TVA. |
| Montant de la TVA | La TVA, qui doit être égale à la valeur de l'achat multipliée par le taux en vigueur à la date de la facture. |
| Montant de TVA non déductible | La part de TVA qui ne peut pas être réclamée, jamais supérieure au montant de TVA lui-même. |
L'annexe ne fonctionne pas seule. La valeur totale des achats locaux de l'annexe 02 est reportée à la cage I de la déclaration, et la TVA totale à la cage 6. La somme de la colonne TVA non déductible rejoint les montants non déductibles de l'annexe 03 et est déclarée dans la cage 8. Les notes de crédit et de débit côté achats figurent dans l'annexe 04 et ajustent les totaux d'achats plutôt que de former un silo distinct.
L'annexe 02 est la preuve de la TVA en amont que vous réclamez. Si les lignes sont erronées, les chiffres de la déclaration qui en découlent le sont dans le même sens.
Depuis le 1er juillet 2025, les déclarations et les annexes doivent être soumises par voie électronique via le portail e-Services de l'IRD ; la soumission manuelle nécessite une approbation préalable de l'IRD. Cela supprime le recours au papier. Tout ce que vous préparez doit être prêt à être téléversé avant que le portail ne devienne pertinent.
Là où les factures fournisseurs et les champs de l'annexe 02 divergent
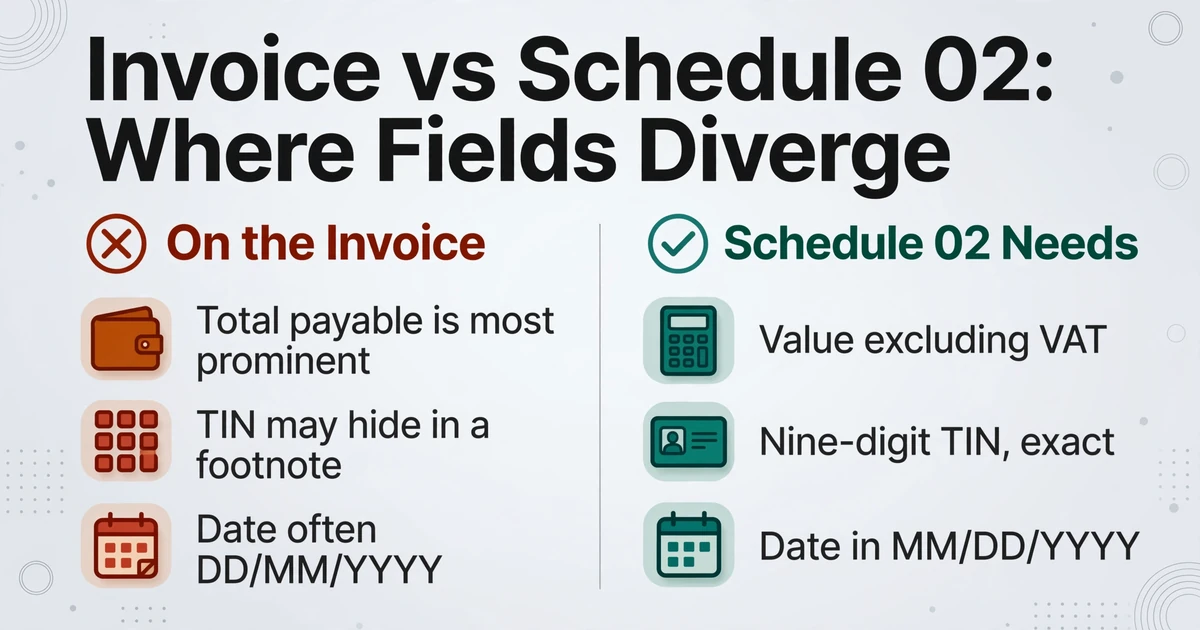
Les neuf champs sont simples en eux-mêmes. La difficulté réside dans le fait qu'une facture fiscale de fournisseur les présente rarement sous cette forme, et certaines divergences sont faciles à commettre sans s'en apercevoir.
La valeur des achats exclut la TVA. La plupart des factures rendent le total à payer le chiffre le plus visible de la page, et c'est ce chiffre que l'œil repère en premier. L'annexe 02 exige la valeur hors TVA. Saisir le montant brut là où le champ attend le montant net fera que tous les chiffres en aval, y compris le contrôle de la TVA par rapport à la facture, seront cohérents entre eux tout en étant faux.
Le TIN du fournisseur comporte neuf chiffres. Il s'agit du numéro d'identification fiscale du fournisseur, et non d'un numéro d'enregistrement de société ni d'un numéro de téléphone. Si un fournisseur imprime ses coordonnées d'enregistrement à la TVA en note de bas de page plutôt que dans un encadré libellé, le champ doit tout de même contenir ces neuf chiffres, car l'IRD fait correspondre les achats aux fournisseurs sur la base de cet identifiant.
Le numéro de facture fiscale doit correspondre, caractère par caractère. Le numéro que vous saisissez est comparé au numéro déclaré par le fournisseur. Selon la spécification révisée de la facture fiscale, le numéro de série suit un format structuré (année, mois, code d'organisation et numéro de série), et tout espace ou caractère transposé transforme une facture authentique en un enregistrement non apparié.
La date de facture est au format MM/DD/YYYY dans le fichier. Les documents sri-lankais affichent couramment le format DD/MM/YYYY. La ressaisie d'une date est l'endroit où 03/04 et 04/03 s'échangent silencieusement, ce qui est important car la date aide à déterminer le taux et la période.
Sur r/srilanka, un chef d'entreprise a décrit la charge de travail de rapprochement en des termes similaires : « Factures, annexes TVA, coordonnées fournisseurs, infos export/douanes, notes de crédit, etc... et si quelque chose ne correspond pas, vous devez essentiellement fouiller dans Excel, l'ERP, les e-mails et les documents pour essayer de comprendre ce qui n'a pas fonctionné » et a demandé si quelqu'un avait trouvé un moyen de « détecter les écarts ou les éléments manquants avant qu'ils n'entrent dans RAMIS » (r/srilanka). La difficulté n'est pas la vitesse de frappe. C'est de ne pas savoir, avant la soumission, quelles lignes sont erronées. C'est à cette étape que le rapprochement de la déclaration de TVA se gagne ou se perd.
Le taux et la date qui déterminent le montant de la TVA
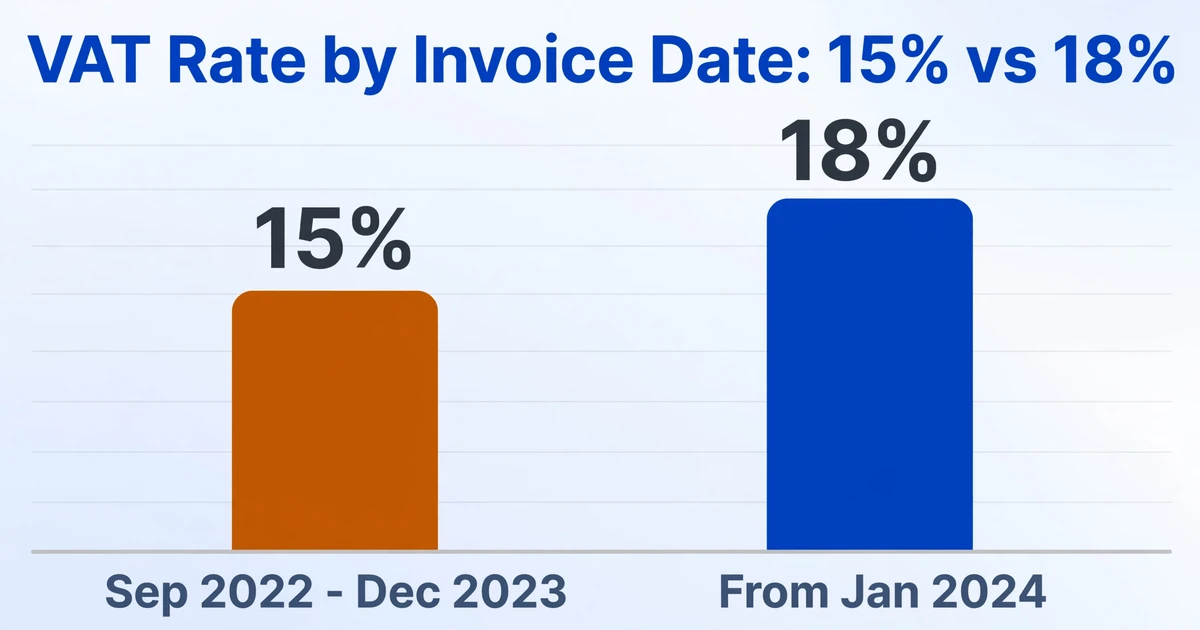
Le montant de la TVA n'est pas un champ que l'on peut copier depuis un total. Il doit être égal à la valeur de l'achat multipliée par le taux en vigueur à la date de la facture. Cette règle devient un véritable piège lors du changement de taux. L'IRD confirme que le taux normal de TVA est passé à 18 % avec effet au 1er janvier 2024, contre 15 % auparavant, ce taux s'appliquant aux périodes imposables du 1er septembre 2022 au 31 décembre 2023 (IRD, Value Added Tax).
Un lot préparé après le changement invite à une erreur spécifique : appliquer 18 % à tout, y compris aux factures datées avant le 1er janvier 2024 qui ont été facturées à 15 %. La validation du fichier de l'annexe exige que le montant de la TVA évolue avec le taux applicable à la date de la facture ; un taux uniforme produit donc des lignes que l'arithmétique ne peut pas accepter.
La même date de facture détermine la période imposable à laquelle un achat appartient. Un achat saisi dans la mauvaise période n'est pas un problème d'arrondi, c'est une déclaration qui se situe hors de la fenêtre dans laquelle la TVA sur les achats locaux peut être réclamée. Le calendrier de dépôt de l'IRD accentue la pression : le paiement d'un mois est dû le 20 du mois suivant, tandis que la déclaration elle-même est due le dernier jour de ce mois suivant. La fenêtre de préparation est courte et elle s'ouvre avant que de nombreux fournisseurs n'aient terminé leur propre déclaration.
Un flux de travail TVA comparable, piloté par les échéances, apparaît dans le cycle de préparation mensuelle UVA en Allemagne, où la même logique s'applique : l'étape de dépôt est rapide, et l'étape d'extraction est celle qui consomme le calendrier.
Notes de crédit, doublons et les deux voies RAMIS
Deux éléments écartent les totaux de l'annexe 02 d'une simple somme des achats, et les deux sont gérés en dehors des lignes de facture elles-mêmes.
Les notes de crédit et de débit relèvent de l'annexe 04. Une note de crédit fiscale réduit la valeur d'achat et la TVA ; une note de débit fiscale les augmente. L'annexe comporte un indicateur « Émise par moi » : le fournisseur saisit « O » pour une note qu'il a émise, et l'acheteur saisit « N » pour la même note. Une note de crédit saisie avec le mauvais signe, ou traitée comme un autre achat, ne fausse pas seulement une ligne. Elle modifie le total qui alimente la déclaration.
RAMIS dispose désormais de deux sources pour les enregistrements d'achats. Lorsqu'un fournisseur transmet les données de facture via l'API Web de l'IRD, les enregistrements de l'annexe 01 et de l'annexe 04 du fournisseur remplissent automatiquement l'annexe 02 et l'annexe 04 de l'acheteur dans RAMIS. L'acheteur doit les examiner et les approuver, après quoi le statut devient « Correspondance ». Les achats auprès de fournisseurs qui n'ont pas intégré l'API Web sont soumis sous forme de fichier Excel (CSV) ou via l'interface de soumission des enregistrements d'annexe. Les enregistrements soumis ne peuvent pas être modifiés ni supprimés, et toute correction doit passer par une note de crédit ou de débit (Avis de l'IRD sur l'intégration des données de factures TVA).
Le risque de doublon est structurel. Le même achat peut apparaître une fois dans la voie préremplie automatiquement et une autre fois dans le fichier que vous téléversez, et il ressemblera à deux achats jusqu'à ce que les totaux refusent de se rapprocher.
C'est un flux de travail que l'étape de préparation doit anticiper, et non une fonctionnalité fournie par un outil d'extraction. Ce que l'étape de préparation peut faire, c'est attribuer à chaque ligne une source et un statut, afin qu'un doublon soit visible avant d'atteindre RAMIS.
Qui prépare quoi
Dans de nombreuses PME sri-lankaises, une seule personne porte les deux casquettes, mais le travail se divise en deux tâches qui échouent de manières différentes.
- Le comptable ou l'assistant comptable rassemble les factures fiscales des fournisseurs et les notes de crédit de la période et les transforme en lignes : TIN du fournisseur, numéro de facture, date de facture, description, valeur hors TVA et TVA. C'est le travail d'extraction.
- Le comptable ou le préparateur fiscal examine ces lignes, décide si une TVA est non déductible, rapproche les totaux avec la cage I et la cage 6, approuve les enregistrements pré-remplis dans RAMIS et dépose la déclaration. C'est le travail de jugement et de dépôt.
La transmission entre les deux est là où des heures disparaissent. Transmettre un dossier de PDF fait peser l'extraction sur la personne dont le temps est le plus coûteux. Transmettre une feuille structurée avec les neuf colonnes déjà remplies, plus une colonne de fichier source et une colonne d'exception, permet au préparateur de consacrer son temps au jugement plutôt qu'à la ressaisie.
Transformer les factures en neuf colonnes pour examen
C'est ici que nommer vos colonnes de sortie règle l'essentiel du mappage, et c'est là que la préparation de l'annexe 02 se fait réellement. ImageToTable.ai utilise Extraction de colonnes personnalisées : au lieu de dessiner des cadres autour des champs ou de créer un modèle par format de fournisseur, vous saisissez les noms de colonnes souhaités, et l'IA lit chaque document et localise la valeur correspondante selon sa signification plutôt que selon sa position. Les noms de colonnes que vous saisissez deviennent les en-têtes du tableau de sortie.
Pour cette raison, l'approche la plus propre consiste à nommer les colonnes d'après les champs IRD eux-mêmes : « TIN du fournisseur », « N° de facture fiscale », « Date de facture », « Nom du fournisseur », « Description », « Valeur d'achat » et « Montant de la TVA ». Un fournisseur qui écrit « N° de facture » et un autre qui écrit « Numéro de facture fiscale » aboutissent tous deux à la même colonne, et la sortie arrive déjà structurée comme l'annexe plutôt que comme un simple relevé de factures. Si votre premier objectif est simplement un tableur fonctionnel, vous pouvez extraire les données de factures dans Excel et renommer plus tard.
Téléversez les factures de la période ensemble. L'outil est conçu pour le traitement par lots : il traite plusieurs fichiers et les fusionne en une seule feuille Excel, une ligne par document, de sorte que le lot est une seule opération plutôt qu'une facture répétée. Le même modèle gère un mois de factures fournisseurs de formats mixtes dans d'autres juridictions, et l'extraction de factures fiscales spécifiques à un pays pour un régime de TVA différent.
Deux types de colonnes font un travail utile sur ce lot. Les colonnes calculées permettent à l'IA de calculer pendant qu'elle extrait, de sorte qu'une colonne telle que Vérification TVA (Montant TVA = Valeur d'achat × 18 % ?) peut signaler les lignes où la TVA imprimée ne correspond pas à la valeur au taux attendu, ce qui est précisément là où l'erreur de taux et de date apparaît. Les colonnes inférées permettent à l'IA de remplir une valeur que le document n'imprime pas, par exemple une colonne Type de document (options : Facture fiscale/Note de crédit), afin que les notes de crédit puissent être séparées des achats en une seule passe plutôt qu'en deux tris manuels.
Avant que la feuille ne quitte l'étape de préparation, examinez-la par exception plutôt que ligne par ligne. La vérification assistée par Bbox met en évidence l'origine d'une valeur sur la facture d'origine lorsque vous cliquez sur cette cellule, de sorte qu'un TIN erroné ou un montant de TVA prélevé sur la mauvaise ligne est visible sans relire la page. Ensuite, effectuez les contrôles qui détectent les erreurs systématiques : filtrez le type de document, confirmez que les notes de crédit portent le bon signe, triez par contrôle de TVA et inspectez les lignes signalées, et recherchez les cellules vides pour le TIN du fournisseur ou le numéro de facture fiscale.
Conservez les colonnes opérationnelles dans le classeur de révision et hors du fichier officiel à téléverser : une colonne Source File pour que chaque ligne remonte à une facture, une colonne de statut qui indique si une ligne est préremplie dans RAMIS ou nécessite une soumission, une colonne de contrôle des doublons, et un motif d'exception. Le fichier officiel Schedule 02 ne contient que les neuf champs. Le classeur de révision est ce qui permet au préparateur de valider la population complète avant toute soumission.
Pour une période, la préparation s'effectue dans cet ordre.
Nommez les colonnes d'après les champs de l'annexe 02
Saisissez « TIN du fournisseur », « N° de facture fiscale », « Date de facture », « Nom du fournisseur », « Description », « Montant de l'achat » et « Montant de la TVA » comme colonnes de sortie, afin que le fichier soit structuré comme l'annexe.
Téléversez les factures fournisseurs de la période en un seul lot
Téléversez toute la période en un seul lot. L'outil traite les fichiers ensemble et les fusionne en un seul fichier, une ligne par document.
Ajoutez les deux colonnes de travail
Ajoutez une colonne calculée VAT Check qui vérifie le montant de la TVA par rapport au montant au taux applicable à la date de facture, et une colonne inférée Document Type (options: Tax Invoice/Credit Note).
Normalisez les dates et les montants
Définissez la Date de facture au format MM/DD/YYYY et vérifiez que le Montant de l'achat correspond au montant hors TVA, et non au total à payer.
Vérifiez par exception, pas ligne par ligne
Filtrez Document Type pour vérifier les notes de crédit, triez par VAT Check et inspectez les lignes signalées, puis recherchez les cellules vides dans TIN du fournisseur ou N° de facture fiscale.
Excluez les colonnes opérationnelles du téléversement
Laissez Source File, le statut RAMIS, le contrôle des doublons et le motif d'exception dans le classeur de vérification. Le fichier officiel de l'annexe 02 ne contient que les neuf champs.
Ce que cette approche fait et ne fait pas
Soyez précis sur la limite. L'étape d'extraction produit les lignes : le TIN du fournisseur, le numéro de facture, la date de facture, la description, la valeur hors TVA et la TVA, dans des colonnes nommées d'après les champs de la Schedule 02, avec traçage de la source et contrôles associés. C'est là que s'arrête la responsabilité de l'outil.
Il ne soumet pas de relevé à RAMIS, n'approuve ni ne rapproche des enregistrements, et ne modifie aucun statut. Il ne décide pas si la TVA en amont est déductible ni quel montant doit être refusé, car c'est une question comptable et de TVA sur la fourniture, et non une question d'extraction de données. Il n'effectue pas la correction fiscale de la note de crédit ou de débit, et il ne remplace pas un conseiller fiscal lorsqu'une question de traitement ne peut pas être tranchée à partir des enregistrements et des directives actuelles de l'IRD.
Les étapes manuelles qui restent sont réelles. Les fournisseurs qui ne sont pas intégrés à la Web API nécessitent toujours un fichier téléversé ou une saisie d'enregistrement. L'étape de rapprochement et d'approbation dans RAMIS est une action du contribuable. Et une étape de vérification reste en place pour les factures manuscrites et les numérisations de mauvaise qualité, où la précision est inférieure à celle d'une facture fiscale imprimée.
Questions fréquentes
La Schedule 02 est-elle uniquement pour les achats auprès de fournisseurs assujettis à la TVA ?
La Schedule 02 est le relevé des achats locaux, et le crédit de TVA en amont qu'elle prend en charge dépend d'une facture fiscale valide d'un fournisseur assujetti. Les achats auprès de personnes non assujetties ne comportent pas de TVA récupérable, mais ils restent dans vos enregistrements et votre calcul des coûts. Conservez-les dans une feuille de travail et laissez votre comptable décider de leur traitement.
Quelle est la différence entre la Schedule 02 et la Schedule 03 ?
La Schedule 02 couvre les achats locaux. La Schedule 03 couvre les importations. Ce sont des relevés distincts avec des fenêtres de réclamation distinctes, et la TVA refusée des deux alimente la cage 8 de la déclaration. Mélanger une importation dans le relevé des achats locaux crée un problème de rapprochement ultérieur, alors gardez les deux populations séparées dès le départ.
Puis-je téléverser directement mes PDF de fournisseurs sur le portail IRD ?
Non. L'IRD accepte un fichier de calendrier structuré, pas les factures sources. Les PDF doivent d'abord devenir des lignes dans les neuf colonnes de la Schedule 02, soit en les saisissant dans le portail, soit en téléversant un CSV préparé, soit en laissant les données d'un fournisseur intégré remplir l'enregistrement automatiquement. L' étape d'extraction existe pour produire ces lignes.
Comment empêcher la même facture d'apparaître deux fois ?
Séparez les deux sources avant de constituer la population de téléversement. Un achat qu'un fournisseur a déjà transmis via la Web API est examiné et approuvé dans RAMIS ; il ne doit pas non plus apparaître dans le fichier que vous préparez. Marquez la source de chaque ligne, faites correspondre le TIN du fournisseur, le numéro de facture, la date de facture, la valeur et le montant de la TVA, et traitez un achat qui apparaît dans les deux comme une exception plutôt que comme deux entrées.
Cet outil soumet-il à RAMIS ou approuve-t-il des enregistrements pour moi ?
Non. Il produit les lignes examinables. La soumission, l'approbation, le statut « Matched » et le retour lui-même restent entre vos mains et celles de votre comptable dans le portail e-Services de l'IRD. La valeur de l'étape d'extraction est que ce que vous apportez à ce portail est déjà structuré et vérifié.
Qu'en est-il des factures datées avant le 1er janvier 2024 ?
Elles étaient facturées à l'ancien taux de 15 %. Le montant de la TVA dans le calendrier doit refléter le taux applicable à la date de la facture, et non le taux actuel, donc un lot qui applique 18 % à tous les niveaux faussera ces lignes. Une vérification de la TVA calculée par rapport au taux attendu est le moyen le plus rapide de les faire ressortir.
Le calendrier n'est aussi bon que ses lignes
Le volume de lignes dans une déclaration de TVA ne doit pas être confondu avec l' importance de la tâche. La Schedule 02 est la preuve directe de la TVA déductible que vous réclamez, et ses totaux sont lus directement dans la déclaration. Lorsque chaque facture de fournisseur devient une ligne déjà nommée pour les champs de l'IRD, contenant le TIN du fournisseur, la date de facture, la valeur hors TVA et la TVA correctement évaluée, le rapprochement cesse d'être une chasse dans les dossiers et devient une vérification sur une feuille à laquelle vous pouvez faire confiance. L'étape du portail n'a jamais été la partie difficile.
Essayez-le sur un mois de vos propres factures de fournisseurs. Téléversez le lot, nommez les colonnes d'après les champs de la Schedule 02 et vérifiez les lignes obtenues par rapport aux factures et aux chiffres de la déclaration.
Commencez avec vos propres factures