Checklist de déclaration UVA : ce que les entreprises allemandes
doivent préparer avant le 10
Le 10 du mois arrive selon un calendrier prévisible — mais la plupart des entreprises allemandes traitent l'échéance de l'Umsatzsteuervoranmeldung comme si elle surgissait de nulle part. Le problème n'est pas l'échéance. C'est que le travail qui la précède — rassembler les factures, extraire les données, vérifier les chiffres — n'a pas son propre calendrier.
Points clés
- Le §18 UStG vous accorde une fenêtre de 10 jours pour déposer l'UVA, mais la véritable contrainte est que les 7 premiers de ces jours sont consacrés à localiser les factures et à extraire le Nettobetrag, le Steuersatz et la Vorsteuer de documents dispersés entre boîtes de réception et dossiers.
- La plupart des entreprises découvrent le 9 que leurs données de facturation ne sont pas prêtes et déposent dans la panique — c'est alors que les Steuerschlüssel sont intervertis, que le net est confondu avec le brut et que les factures de fournisseurs de l'UE disparaissent complètement de la ZM.
- ImageToTable.ai déplace l'extraction des jours 8–9 aux jours 1–3, transformant l'UVA d'une course à la saisie de données en une simple vérification — même échéance, marge d'erreur différente.
Pourquoi le 10 vous surprend toujours
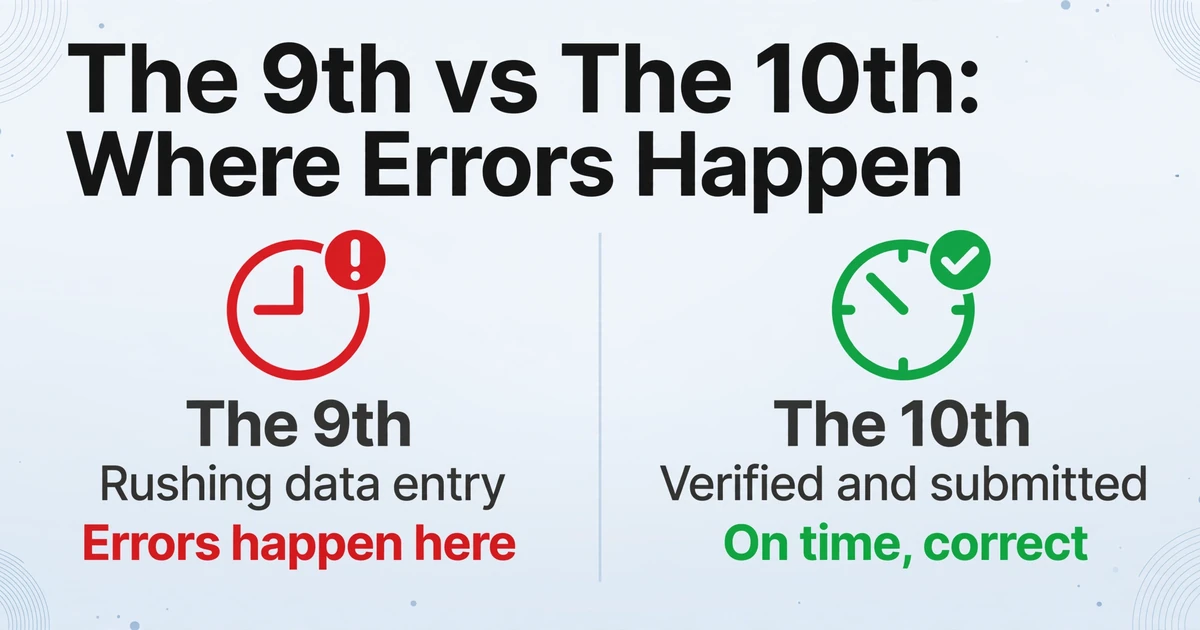
Le délai de dépôt de l'UVA — 10 jours entre la fin de votre période de déclaration et l'échéance de soumission — n'est pas le problème. Dix jours suffisent pour vérifier les données et soumettre. Ce qui rend ce délai serré, c'est que les données ne sont pas prêtes à l'ouverture de la fenêtre.
En vertu de l'article 18 de la loi allemande sur la TVA (Umsatzsteuergesetz — UStG), toute entreprise assujettie à la TVA doit soumettre une Umsatzsteuervoranmeldung (prédéclaration de TVA (Umsatzsteuervoranmeldung — UVA)) avant le 10e jour suivant la fin de chaque période de déclaration. Pour les déclarants mensuels, l'UVA de janvier est due le 10 février. Pour les déclarants trimestriels, le T1 (janvier–mars) est dû le 10 avril. Si le 10 tombe un week-end ou un jour férié (Feiertag), l'échéance est reportée au jour ouvrable suivant.
Le problème auquel la plupart des entreprises font face n'est pas d'oublier le 10 — c'est de découvrir le 9 qu'elles n'ont pas rassemblé toutes leurs factures fournisseurs, n'ont pas extrait les montants nets et les taux de TVA, et n'ont pas vérifié que les chiffres concordent. Elles passent alors la soirée du 9 à saisir les données dans la précipitation, ce qui est exactement le moment où les erreurs de saisie UVA les plus coûteuses se produisent.
Déposer une UVA sous pression n'est pas une déclaration plus rapide — c'est une déclaration plus rapide à être erronée. Et le Finanzamt corrige les erreurs à son propre rythme, pas au vôtre.
D'abord : sachez quel calendrier de déclaration s'applique à vous
Avant de bâtir votre calendrier de préparation, confirmez votre fréquence de déclaration. Le Finanzamt la fixe en fonction de votre TVA due de l'année civile précédente :
| TVA due de l'année précédente | Fréquence de déclaration | Schéma d'échéance |
|---|---|---|
| Plus de 9 000 € | Mensuelle | Le 10 de chaque mois suivant (ex. : janvier dû le 10 février) |
| 2 000 €–9 000 € | Trimestrielle | Le 10 après la fin du trimestre (T1 dû le 10 avril, T2 dû le 10 juillet, T3 dû le 10 octobre, T4 dû le 10 janvier) |
| Moins de 2 000 € | Annuelle (aucune UVA requise) | Uniquement la déclaration annuelle de TVA (Umsatzsteuererklärung) avant le 31 juillet de l'année suivante |
Les nouvelles entreprises (Neugründung) doivent généralement déclarer mensuellement pendant leurs deux premières années civiles, indépendamment du chiffre d'affaires prévisionnel. Toutefois, cette règle a été suspendue pour les périodes fiscales 2021–2026 en tant que mesure d'allègement administratif. Pour les nouvelles entreprises durant cette fenêtre, la fréquence est basée sur votre TVA prévisionnelle de l'année en cours, selon les mêmes seuils que ci-dessus.
Le compte à rebours de 8 jours pour la préparation de l'UVA
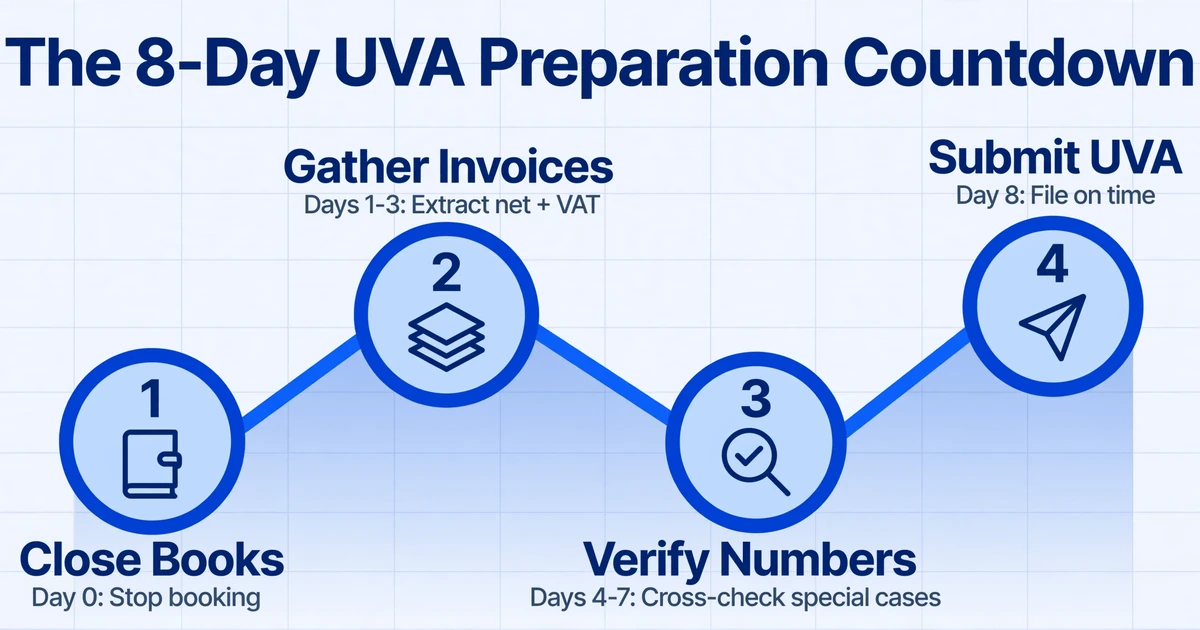
Cette chronologie suppose la fenêtre standard de 10 jours (sans Dauerfristverlängerung). Si vous bénéficiez de la prorogation permanente, décalez chaque date d'environ un mois — mais conservez le même espacement entre les étapes.
Jour 0 : fin de la période de déclaration — clôturez les comptes
Le dernier jour du mois (ou du trimestre) marque la fin de votre période de déclaration. Ce jour-là, ou le jour ouvrable suivant, vous devez cesser d'enregistrer de nouvelles transactions pour la période clôturée. Toute facture reçue après ce point — même si elle est datée dans la période — est rattachée à la période suivante si vous ne l'avez pas encore comptabilisée. Cette discipline de coupure évite l'erreur d'UVA la plus courante : courir après des factures datées de la période que vous avez oublié de comptabiliser.
Actions à mener :
- Générez un rapport depuis votre logiciel comptable listant toutes les transactions comptabilisées pour la période
- Signalez toute facture fournisseur manquante (Eingangsrechnungen) dont vous savez qu'elle est arrivée mais qui n'a pas été comptabilisée
- Si vous appliquez l'Istbesteuerung (TVA sur les encaissements), générez un relevé bancaire pour recenser les paiements reçus ou effectués dans la période qui impactent la TVA
Jour 1–3 : rassemblez et extrayez les données des factures
C'est l'étape qui prend le plus de temps — et celle que la plupart des entreprises commencent trop tard. Vous avez besoin des champs clés de chaque facture : Nettobetrag (montant net), Steuersatz (taux de TVA), Steuerbetrag (montant de TVA) et — pour les transactions transfrontalières au sein de l'UE — l'USt-IdNr (numéro d'identification à la TVA) du fournisseur.
Si vous faites cela manuellement, prévoyez au moins une journée de travail pour 30 à 40 factures. À 50 factures, cela représente une journée et demie de pure saisie — sans compter la vérification. L'alternative consiste à utiliser l'extraction automatisée pour extraire les données de toutes les factures dans un seul tableur structuré en quelques minutes. L'outil d'extraction lit chaque facture et produit les champs que vous spécifiez — Nettobetrag, Vorsteuerbetrag, USt-Satz, Rechnungsdatum — dans des colonnes, avec une ligne par facture.
Actions à mener :
- Rassemblez chaque Eingangsrechnung (facture entrante) et Ausgangsrechnung (facture sortante) de la période — PDF, images scannées et factures électroniques (XRechnung/ZUGFeRD)
- Pour chaque facture, extrayez : le montant net par taux de taxe, le montant de TVA, la date de facture, le nom du fournisseur (et l'USt-IdNr le cas échéant)
- Signalez les factures de fournisseurs de l'UE sans TVA facturée — ce sont vos candidats au reverse-charge du §13b qui nécessitent une déclaration ZM distincte
Jour 4–5 : Vérifier les chiffres
Avant de poster quoi que ce soit dans votre logiciel comptable, vérifiez que l'arithmétique tient : Net + TVA = Brut pour chaque facture. Une seule facture où cela ne colle pas signifie que l'extraction a manqué quelque chose — le taux de TVA est erroné, une ligne a été oubliée, ou l'image scannée était floue. Repérez-le ici, pas après la déclaration.
Vérifiez également que le bon Steuerschlüssel (clé fiscale) correspond à chaque facture. Les correspondances les plus courantes pour les entreprises allemandes :
3— Umsatzsteuer 19 % (TVA collectée, taux normal)2— Umsatzsteuer 7 % (TVA collectée, taux réduit)9— Vorsteuer 19 % (TVA déductible, taux normal)8— Vorsteuer 7 % (TVA déductible, taux réduit)91/94— Autoliquidation §13b (neutre en TVA dans l'UVA, à déclarer dans la ZM)
Si votre Steuerberater gère la déclaration UVA, c'est le moment de lui envoyer les données vérifiées. N'envoyez pas un dossier de PDF — envoyez un tableau structuré avec tous les champs de chaque facture en colonnes, ainsi que vos affectations de Steuerschlüssel. Votre Steuerberateur vérifiera le traitement fiscal et importera les données dans DATEV. Cela fait gagner des heures de ressaisie à leur équipe (qu'ils vous facturent) et garantit que les données qu'ils traitent sont les mêmes que celles que vous avez vérifiées.
Jour 6–7 : Recouper les cas particuliers
Cette étape couvre les exceptions que l'extraction et la vérification standard pourraient manquer :
- Factures datées en fin de mois mais reçues après la date limite — elles appartiennent à la période de la date de facture en régime de Sollbesteuerung, même si vous ne les avez pas encore comptabilisées
- Innergemeinschaftliche Erwerbe (acquisitions intracommunautaires) — achats auprès d'autres pays de l'UE. La TVA est calculée mais non facturée par le fournisseur. Vous devez déclarer à la fois l'acquisition et la TVA déductible correspondante dans l'UVA, ce qui la rend neutre fiscalement
- Unentgeltliche Wertabgaben (prélèvements privés) — biens ou services que vous avez prélevés de l'entreprise pour un usage privé, soumis à la TVA conformément au §3(1b) UStG
- Toute correction des UVA des périodes précédentes affectant la position nette de la période en cours
Jour 8 : Déclaration via ELSTER
N'attendez pas le jour 10. ELSTER (la plateforme officielle de déclaration électronique) peut subir des indisponibilités, et les serveurs du Finanzamt traitent un volume élevé de déclarations le 10. Déposer le jour 8 ou 9 vous donne une marge en cas de problème.
Le chemin de soumission ELSTER :
- Connectez-vous sur elster.de avec votre certificat électronique (Zertifikat)
- Allez dans « Formulare » → « Umsatzsteuer » → « Umsatzsteuer-Voranmeldung »
- Sélectionnez la période de déclaration correcte (Zeitraum)
- Saisissez votre Steuernummer (numéro fiscal) et les coordonnées de l'entreprise
- Remplissez les lignes UVA applicables selon vos données vérifiées
- Vérifiez la taxe due (Zahllast) ou le remboursement (Erstattung) calculé
- Soumettez (Übermitteln)
Après la soumission, ELSTER fournit un accusé de réception (Protokoll) avec un identifiant de dépôt. Conservez-le : c'est votre preuve de déclaration dans les délais. Si le Finanzamt prétend plus tard que vous avez déposé en retard, l'horodatage de ce Protokoll est votre défense.
Si votre Steuerberater dépose pour vous : Confirmez avec lui avant le jour 7 qu'il a tout ce qu'il faut. Les Steuerberater gèrent des dizaines de déclarations UVA simultanément. La vôtre n'est pas la seule à échoir le 10. Un petit rappel le jour 6 ou 7 garantit que vous êtes dans sa file de soumission, pas dans sa pile « je verrai plus tard ».
Ajouter la Dauerfristverlängerung à votre calendrier
Si vous bénéficiez de la prolongation permanente, votre délai UVA est décalé d'un mois — mais cela implique une obligation de paiement distincte avec son propre délai : le 10 février pour la Sondervorauszahlung.
La Dauerfristverlängerung (prolongation permanente de déclaration (Dauerfristverlängerung)) selon §18(6) UStG repousse votre délai UVA d'exactement un mois. Déclarants mensuels : l'UVA de janvier est désormais due le 10 mars (et non le 10 février). Déclarants trimestriels : le T1 est dû le 10 mai (et non le 10 avril).
La Sondervorauszahlung (acompte spécial (Sondervorauszahlung)) est le prix de cette prolongation : vous devez payer 1/11 de votre taxe sur le chiffre d'affaires de l'année précédente au Finanzamt avant le 10 février. Ce n'est pas facultatif — c'est la condition légale pour que la prolongation reste valide.
La Sondervorauszahlung est créditée sur votre taxe annuelle lors du dépôt de la Umsatzsteuererklärung. Ce n'est pas un coût supplémentaire, c'est un paiement anticipé. Mais si vous oubliez de l'effectuer, le Finanzamt peut révoquer la Dauerfristverlängerung rétroactivement — ce qui signifie que toutes les UVA déposées sous le délai prolongé deviennent des déclarations tardives, chacune passible de la pénalité de 10 % pour retard (Verspätungszuschlag selon §152 AO).
Votre checklist Sondervorauszahlung :
- Calculez : taxe totale due de l'année précédente ÷ 11 (arrondie à l'euro inférieur)
- Effectuez le virement bancaire avec la référence : votre Steuernummer + « Sondervorauszahlung USt [année] »
- Planifiez le virement du 1er au 5 février — n'attendez pas le 10
- Si vous déclarez trimestriellement, pas de Sondervorauszahlung nécessaire — mais vous devez soumettre une déclaration zéro (Nullmeldung) avant le 10 février confirmant votre statut de déclaration trimestrielle
N'oubliez pas : la date limite de la ZM est le 25
La UVA et la ZM sont des déclarations distinctes avec des dates limites distinctes. La UVA est due le 10. La ZM (Zusammenfassende Meldung) — l'état récapitulatif pour les transactions transfrontalières intra-UE — est due le 25 du mois suivant en vertu du §18a UStG.
La ZM déclare vos livraisons intracommunautaires (innergemeinschaftliche Lieferungen) et certains services fournis à d'autres États membres de l'UE. C'est une déclaration électronique distincte via le portail du BZSt (Office fédéral central des impôts), et non via ELSTER. La ZM répertorie le USt-IdNr de chaque client de l'UE et la valeur totale des livraisons qui lui ont été faites au cours de la période de déclaration.
La fréquence de déclaration de la ZM reflète celle de votre UVA dans la plupart des cas : mensuelle si vos livraisons intra-UE dépassent 50 000 € par trimestre, trimestrielle sinon, et annuelle si vos livraisons intra-UE sont minimes (sous certains seuils). Le piège principal : la Dauerfristverlängerung qui prolonge votre délai de dépôt de la UVA ne prolonge pas votre délai de dépôt de la ZM. La ZM est toujours due le 25, avec ou sans prolongation.
Ce qui se passe après les déclarations mensuelles : le rapprochement annuel
Les UVA que vous déposez tout au long de l'année ne sont pas définitives. Ce sont des acomptes. La déclaration de TVA annuelle (Umsatzsteuererklärung), due au plus tard le 31 juillet de l'année suivante (prolongée jusqu'à la fin février de l'année d'après si elle est déposée via un Steuerberater), rapproche les 12 UVA mensuelles ou les 4 UVA trimestrielles de vos chiffres annuels réels.
Si vos paiements cumulés de UVA dépassent votre dette réelle de TVA annuelle, vous recevez un remboursement. S'ils sont insuffisants, vous payez la différence. C'est aussi la déclaration où les corrections apportées aux UVA individuelles sont agrégées et compensées. Pour cette raison, chaque UVA que vous déposez au cours de l'année doit être exacte — les erreurs dans les UVA individuelles se cumulent et rendent le rapprochement annuel plus complexe.
Points de contrôle trimestriels pour les déclarants mensuels
Les déclarants mensuels traitent 12 UVAs par an. Sans points de contrôle trimestriels pour examiner la situation cumulée, vous pouvez glisser vers un trop-perçu ou un sous-paiement important sans vous en rendre compte jusqu'à la régularisation annuelle.
À la fin de chaque trimestre, tirez un récapitulatif cumulé :
- Total de la taxe sur le chiffre d'affaires (TVA collectée) depuis le début de l'année
- Total de la taxe en amont (TVA déductible) payée depuis le début de l'année
- Situation nette : cumul des versements ou remboursements depuis le début de l'année
- Comparez avec le même trimestre de l'année précédente — les écarts significatifs (plus de 20 %) doivent être examinés avant de déposer la prochaine UVA
Cette revue trimestrielle prend 30 minutes et vous évite de découvrir un écart de 5 000 € lors de la régularisation annuelle, qui aurait pu être détecté en mars.
FAQ
Que faire si mon comptable ne me transmet pas les données à temps pour le 10 ?
Légalement, l'obligation de déclaration vous incombe, pas à votre conseiller fiscal. Si votre conseiller fiscal manque la date limite, le Finanzamt vous tient pour responsable. Si cela se reproduit, envisagez de demander la Dauerfristverlängerung, qui accorde un mois supplémentaire à votre conseiller fiscal. Sinon, prenez le contrôle de l'extraction des données vous-même — fournissez à votre conseiller fiscal un tableau pré-structuré des champs de facture plutôt qu'un dossier de PDF, réduisant ainsi considérablement leur temps de traitement.
Puis-je soumettre l'UVA sans la Sondervorauszahlung si j'ai la Dauerfristverlängerung ?
Vous pouvez la soumettre, mais le Finanzamt peut rejeter la prolongation si la Sondervorauszahlung n'a pas été reçue avant le 10 février. Si la prolongation est révoquée, votre UVA devient en retard. Payez d'abord la Sondervorauszahlung — c'est la clé qui déverrouille le délai prolongé.
Que se passe-t-il le 10 si j'attends la facture d'un fournisseur ?
Déposez l'UVA avec les données dont vous disposez. Vous pouvez déposer une UVA corrigée (Berichtigte Voranmeldung) plus tard lorsque la facture manquante arrive. Une UVA déposée à temps avec une facture manquante est une correction mineure. Une UVA déposée en retard est un événement passible de pénalités. Le Finanzamt préfère le premier scénario. Incluez une note pour votre conseiller fiscal concernant la facture en attente afin qu'il puisse suivre la correction.
Faut-il une entrée de calendrier distincte pour la date limite de la ZM ?
Oui. La UVA (10e) et la ZM (25e) sont des déclarations différentes, des portails différents (ELSTER vs BZSt), des délais différents. Créez une entrée de calendrier récurrente pour les deux. La ZM ne s'applique que si vous avez des livraisons transfrontalières intra-UE, mais dans ce cas, une ZM manquée constitue un défaut de conformité distinct d'une UVA manquée.