UVA-Checkliste: Was deutsche
Unternehmen vor dem 10. brauchen
Der 10. eines Monats kommt nach einem vorhersehbaren Rhythmus — doch die meisten deutschen Unternehmen behandeln die Frist zur Umsatzsteuervoranmeldung, als wäre sie aus dem Nichts aufgetaucht. Das Problem ist nicht die Frist. Es ist die Arbeit davor — Rechnungen zusammentragen, Daten extrahieren, Zahlen prüfen —, die keinen eigenen Kalender hat.
Die wichtigsten Punkte
- §18 UStG gibt Ihnen ein 10-Tage-Fenster für die UVA, doch die eigentliche Einschränkung ist, dass die ersten 7 dieser Tage damit verbracht werden, Rechnungen zu finden und Nettobetrag, Steuersatz und Vorsteuer aus Dokumenten zu extrahieren, die über Postfächer und Ordner verstreut sind.
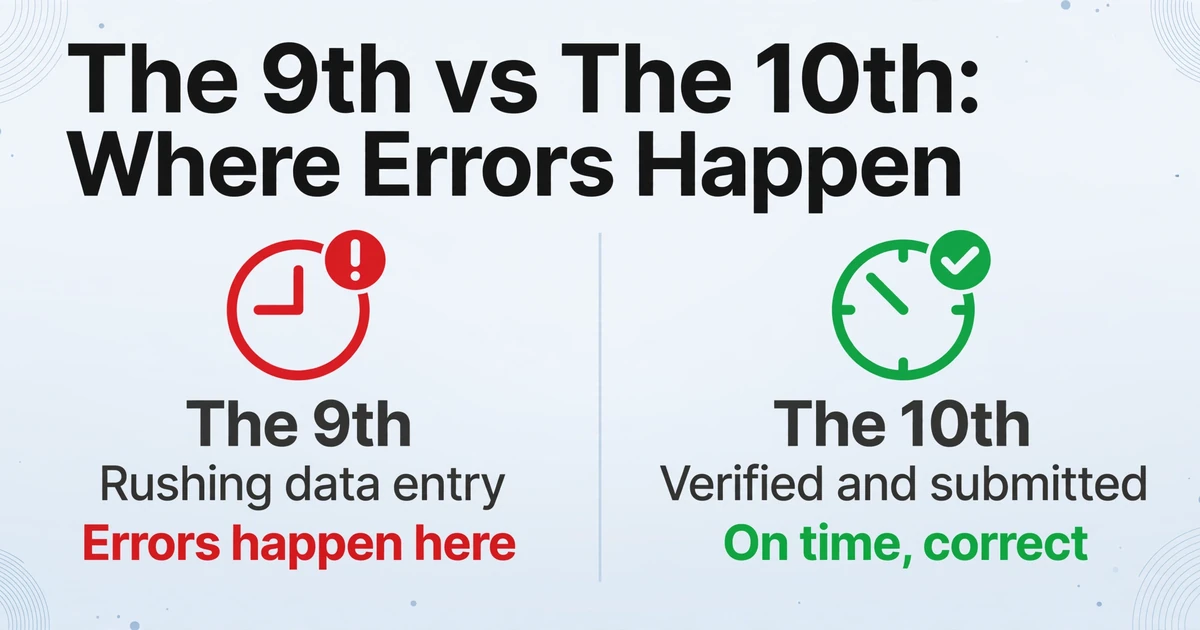
- Die meisten Unternehmen stellen am 9. fest, dass ihre Rechnungsdaten nicht bereit sind, und reichen in Panik ein — genau dann werden Steuerschlüssel vertauscht, Netto mit Brutto verwechselt und EU-Lieferantenrechnungen verschwinden vollständig aus der ZM.
- ImageToTable.ai verschiebt die Extraktion von Tag 8–9 auf Tag 1–3 und verwandelt die UVA von einem Dateneingabe-Wettlauf in eine Prüfroutine — gleiche Frist, anderer Fehlerspielraum.
Warum der 10. immer plötzlich kommt
Das UVA-Meldezeitfenster — 10 Tage vom Ende Ihres Meldezeitraums bis zur Abgabefrist — ist nicht das Problem. Zehn Tage reichen aus, um Daten zu prüfen und die Übermittlung abzuschicken. Knapp fühlt es sich an, weil die Daten bei Öffnung des Fensters noch nicht bereit sind.
Nach §18 des Umsatzsteuergesetzes muss jedes umsatzsteuerpflichtige Unternehmen eine Umsatzsteuervoranmeldung (UVA) bis zum 10. Tag nach Ende des jeweiligen Meldezeitraums übermitteln. Bei monatlicher Abgabe ist die UVA für Januar am 10. Februar fällig. Bei vierteljährlicher Abgabe ist Q1 (Januar–März) am 10. April fällig. Fällt der 10. auf ein Wochenende oder einen Feiertag, verschiebt sich die Frist auf den nächsten Werktag.
Das Problem der meisten Unternehmen ist nicht, den 10. zu vergessen — sondern am 9. festzustellen, dass sie nicht alle Lieferantenrechnungen gesammelt, die Nettobeträge und Steuersätze nicht extrahiert und die Zahlen nicht auf ihre Richtigkeit geprüft haben. Dann verbringen sie den Abend des 9. mit hastiger Dateneingabe — genau dann, wenn die teuersten Fehler bei der UVA-Dateneingabe passieren.
Eine UVA unter Zeitdruck abzugeben ist keine schnellere Abgabe — es ist eine schnellere Fehlerabgabe. Und das Finanzamt korrigiert Fehler in seinem eigenen Tempo, nicht in Ihrem.
Zuerst: Wissen, welcher Abgaberhythmus für Sie gilt
Bevor Sie Ihren Vorbereitungszeitplan aufstellen, bestätigen Sie Ihre Abgabefrequenz. Das Finanzamt legt diese auf Basis Ihrer Umsatzsteuerzahllast des vorangegangenen Kalenderjahres fest:
| Umsatzsteuerzahllast des Vorjahres | Abgabefrequenz | Fristenmuster |
|---|---|---|
| Über €9.000 | Monatlich | 10. des jeweils folgenden Monats (z. B. Januar fällig am 10. Februar) |
| €2.000–€9.000 | Vierteljährlich | 10. nach Quartalsende (Q1 fällig am 10. April, Q2 am 10. Juli, Q3 am 10. Oktober, Q4 am 10. Januar) |
| Unter €2.000 | Jährlich (keine UVA erforderlich) | Nur die Umsatzsteuererklärung bis zum 31. Juli des Folgejahres |
Neue Unternehmen (Neugründung) müssen in den ersten zwei Kalenderjahren in der Regel monatlich abgeben, unabhängig vom prognostizierten Umsatz. Diese Regelung wurde jedoch für die Besteuerungszeiträume 2021–2026 als verwaltungsseitige Erleichterung ausgesetzt. Für neue Unternehmen in diesem Zeitraum richtet sich die Frequenz nach Ihrer voraussichtlichen Umsatzsteuer für das laufende Jahr, wobei dieselben Schwellenwerte wie oben gelten.
Der 8-Tage-Countdown zur UVA-Vorbereitung
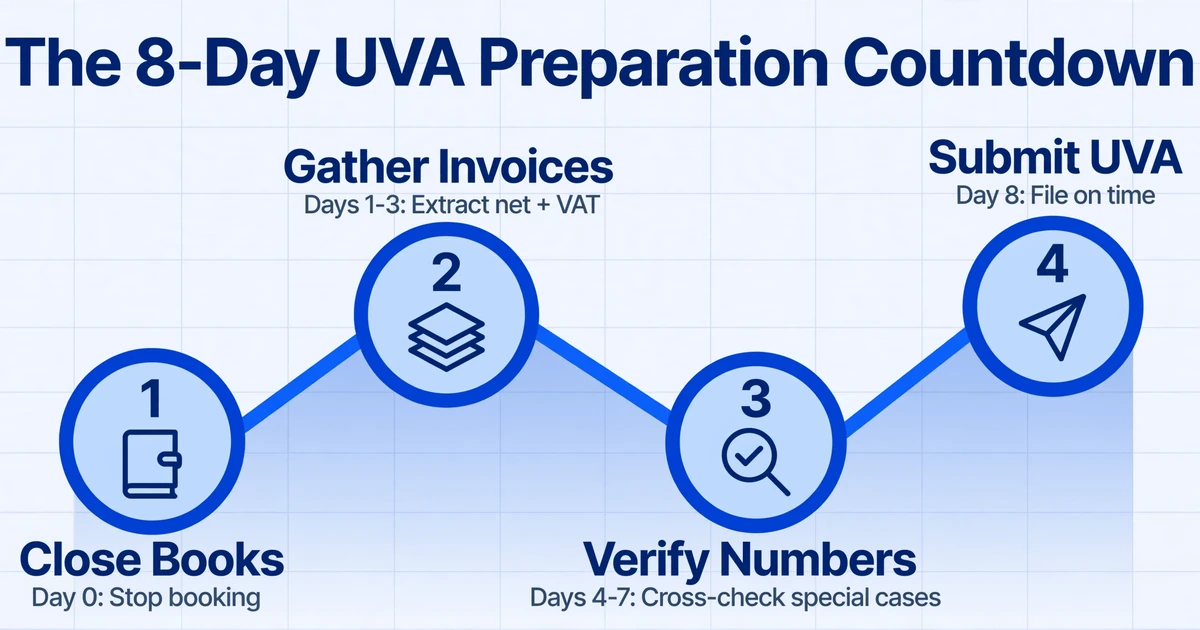
Dieser Zeitplan geht vom Standardfenster von 10 Tagen aus (ohne Dauerfristverlängerung). Wenn Sie die Dauerfristverlängerung nutzen, verschieben Sie jedes Datum um etwa einen Monat nach hinten — behalten Sie jedoch die gleichen Abstände zwischen den Schritten bei.
Tag 0: Ende des Meldezeitraums — Bücher abschließen
Der letzte Tag des Monats (oder Quartals) ist das Ende Ihres Meldezeitraums. An diesem Tag oder am nächsten Werktag sollten Sie keine neuen Buchungen mehr für den abgeschlossenen Zeitraum erfassen. Jede Rechnung, die danach eingeht — auch wenn sie innerhalb des Zeitraums datiert ist —, gehört in den nächsten Zeitraum, sofern Sie sie noch nicht gebucht haben. Diese Stichtagsdisziplin verhindert den häufigsten UVA-Fehler: das hektische Suchen nach Rechnungen, die innerhalb des Zeitraums datiert sind und die Sie zu buchen vergessen haben.
To-dos:
- Erstellen Sie einen Bericht aus Ihrer Buchhaltungssoftware mit allen gebuchten Transaktionen des Zeitraums
- Markieren Sie fehlende Lieferantenrechnungen (Eingangsrechnungen), von denen Sie wissen, dass sie eingegangen, aber noch nicht gebucht sind
- Wenn Sie die Istbesteuerung nutzen, erstellen Sie einen Kontoauszugsbericht, um alle im Zeitraum erhaltenen oder geleisteten Zahlungen mit USt-Auswirkung zu erfassen
Tag 1–3: Rechnungsdaten sammeln und extrahieren
Dies ist der Schritt, der die meiste Zeit beansprucht — und der Schritt, mit dem die meisten Unternehmen zu spät beginnen. Sie benötigen die wichtigsten Felder jeder Rechnung: Nettobetrag, Steuersatz, Steuerbetrag und — bei EU-grenzüberschreitenden Transaktionen — die USt-IdNr des Lieferanten.
Wenn Sie dies manuell erledigen, kalkulieren Sie mindestens einen Arbeitstag für alle 30–40 Rechnungen. Bei 50 Rechnungen ist das eineinhalb Tage reine Dateneingabe — ohne Prüfung. Die Alternative: Nutzen Sie die automatisierte Extraktion, um Daten aus allen Rechnungen in wenigen Minuten in eine einzige strukturierte Tabelle zu überführen. Das Extraktionstool liest jede Rechnung und gibt die von Ihnen festgelegten Felder aus — Nettobetrag, Vorsteuerbetrag, USt-Satz, Rechnungsdatum — in Spalten, mit einer Zeile pro Rechnung.
To-dos:
- Sammeln Sie jede Eingangsrechnung und Ausgangsrechnung des Zeitraums — PDFs, gescannte Bilder und E-Rechnungen (XRechnung/ZUGFeRD)
- Extrahieren Sie für jede Rechnung: Nettobetrag nach Steuersatz, Steuerbetrag, Rechnungsdatum, Lieferantenname (und USt-IdNr, falls zutreffend)
- Markieren Sie Rechnungen von EU-Lieferanten ohne USt-Belastung — dies sind Ihre §13b-Reverse-Charge-Fälle, die eine separate ZM-Meldung erfordern
Tag 4–5: Zahlen prüfen
Bevor Sie etwas in Ihre Buchhaltung einstellen, prüfen Sie, ob die Rechnung aufgeht: Netto + USt = Brutto für jede Rechnung. Eine einzige Rechnung, bei der dies nicht stimmt, bedeutet, dass die Erfassung etwas übersehen hat – der Steuersatz ist falsch, eine Position wurde übersehen oder der Scan war unscharf. Erkennen Sie es hier, nicht nach der Meldung.
Prüfen Sie auch, ob der richtige Steuerschlüssel jeder Rechnung zugeordnet ist. Die häufigsten Zuordnungen für deutsche Unternehmen:
3— Umsatzsteuer 19% (Ausgangs-USt, Regelsatz)2— Umsatzsteuer 7% (Ausgangs-USt, ermäßigter Satz)9— Vorsteuer 19% (Eingangs-USt, Regelsatz)8— Vorsteuer 7% (Eingangs-USt, ermäßigter Satz)91/94— §13b Reverse-Charge (steuerneutral in UVA, meldepflichtig in ZM)
Wenn Ihr Steuerberater die UVA erstellt, senden Sie ihm jetzt die geprüften Daten. Senden Sie keinen Ordner mit PDFs – senden Sie eine strukturierte Tabelle mit allen Rechnungsfeldern in Spalten und Ihren Steuerschlüssel-Zuordnungen. Ihr Steuerberater prüft die steuerliche Behandlung und importiert die Daten in DATEV. Das spart seinem Team Stunden an manueller Erfassung (die Ihnen berechnet werden) und stellt sicher, dass die verarbeiteten Daten mit Ihren geprüften übereinstimmen.
Tag 6–7: Sonderfälle gegenprüfen
Dieser Schritt deckt die Ausnahmen ab, die bei Standard-Erfassung und -Prüfung übersehen werden könnten:
- Rechnungen vom Monatsende, die aber nach dem Stichtag eingegangen sind – sie gehören bei Sollbesteuerung in den Monat des Rechnungsdatums, auch wenn Sie sie noch nicht verbucht haben
- Innergemeinschaftliche Erwerbe – Einkäufe aus anderen EU-Ländern. Die USt wird berechnet, aber nicht vom Lieferanten in Rechnung gestellt. Sie müssen sowohl den Erwerb als auch die entsprechende Vorsteuer in der UVA melden, was steuerneutral ist
- Unentgeltliche Wertabgaben – Waren oder Dienstleistungen, die Sie dem Unternehmen für private Zwecke entnommen haben und die nach §3(1b) UStG der Umsatzsteuer unterliegen
- Korrekturen zu UVAs früherer Zeiträume, die die Nettoposition des aktuellen Zeitraums beeinflussen
Tag 8: Übermittlung via ELSTER
Warten Sie nicht bis zum 10. Tag. ELSTER kann ausfallen, und die Finanzamts-Server sind am 10. stark ausgelastet. Eine Abgabe am 8. oder 9. Tag gibt Ihnen einen Puffer bei Problemen.
Der ELSTER-Abgabeweg:
- Melden Sie sich mit Ihrem elektronischen Zertifikat auf elster.de an
- Gehen Sie zu "Formulare" → "Umsatzsteuer" → "Umsatzsteuer-Voranmeldung"
- Wählen Sie den korrekten Zeitraum
- Geben Sie Ihre Steuernummer und Firmendaten ein
- Füllen Sie die zutreffenden UVA-Zeilen basierend auf Ihren geprüften Daten aus
- Prüfen Sie die berechnete Zahllast oder Erstattung
- Übermitteln
Nach der Übermittlung erhalten Sie ein Protokoll mit einer Abgabe-ID. Bewahren Sie dieses auf – es ist Ihr Nachweis für die fristgerechte Abgabe. Sollte das Finanzamt später eine verspätete Abgabe behaupten, ist der Zeitstempel im Protokoll Ihre Verteidigung.
Wenn Ihr Steuerberater für Sie abgibt: Klären Sie bis zum 7. Tag, ob er alle Unterlagen hat. Steuerberater bearbeiten gleichzeitig Dutzende UVA-Mandate. Ihre ist nicht die einzige, die am 10. fällig ist. Eine kurze Rückfrage am 6. oder 7. Tag stellt sicher, dass Sie in der Abgabereihenfolge sind – und nicht im "erledige ich später"-Stapel.
Dauerfristverlängerung im Kalender eintragen
Bei einer Dauerfristverlängerung verschiebt sich Ihre UVA-Frist um einen Monat – allerdings mit einer separaten Zahlungspflicht, deren eigene Frist am 10. Februar für die Sondervorauszahlung endet.
Die Dauerfristverlängerung nach §18(6) UStG verlängert Ihre UVA-Frist um genau einen Monat. Monatszahler: Die UVA für Januar ist nun am 10. März fällig (statt 10. Februar). Quartalszahler: Q1 ist am 10. Mai fällig (statt 10. April).
Die Sondervorauszahlung ist der Preis für diese Verlängerung: Sie müssen 1/11 Ihrer Vorjahres-Umsatzsteuerschuld bis zum 10. Februar an das Finanzamt zahlen. Dies ist nicht optional – es ist die gesetzliche Voraussetzung für den Fortbestand der Verlängerung.
Die Sondervorauszahlung wird mit Ihrer Jahresumsatzsteuerschuld verrechnet, wenn Sie die Umsatzsteuererklärung abgeben. Es sind keine zusätzlichen Kosten, sondern eine Vorauszahlung. Vergessen Sie die Zahlung jedoch, kann das Finanzamt die Dauerfristverlängerung rückwirkend aufheben – alle unter der verlängerten Frist abgegebenen UVAs gelten dann als verspätet, jeweils mit einem Verspätungszuschlag von 10 % (§152 AO).
Ihre Checkliste für die Sondervorauszahlung:
- Berechnen: Vorjahres-Umsatzsteuerschuld ÷ 11 (abgerundet auf den nächsten Euro)
- Überweisung einrichten mit Verwendungszweck: Ihre Steuernummer + "Sondervorauszahlung USt [Jahr]"
- Überweisung für den 1.–5. Februar planen – nicht bis zum 10. warten
- Bei Quartalszahlern: Keine Sondervorauszahlung nötig, aber bis zum 10. Februar eine Nullmeldung abgeben, die den Quartalszahler-Status bestätigt
Nicht vergessen: Die ZM-Frist ist der 25.
Die UVA und die ZM sind separate Meldungen mit separaten Fristen. Die UVA ist am 10. fällig. Die ZM (Zusammenfassende Meldung) – die zusammenfassende Meldung für grenzüberschreitende EU-Transaktionen – ist gemäß §18a UStG am 25. des Folgemonats fällig.
Die ZM meldet Ihre innergemeinschaftlichen Lieferungen und bestimmte Dienstleistungen an andere EU-Mitgliedstaaten. Es handelt sich um eine separate elektronische Meldung über das BZSt-Portal (Bundeszentralamt für Steuern), nicht über ELSTER. Die ZM listet die USt-IdNr. jedes EU-Kunden sowie den Gesamtwert der an ihn erbrachten Lieferungen im Meldezeitraum auf.
Die Meldefrequenz der ZM entspricht in den meisten Fällen Ihrer UVA-Frequenz: monatlich, wenn Ihre EU-Lieferungen 50.000 € pro Quartal übersteigen, andernfalls vierteljährlich, und jährlich, wenn Ihre EU-Lieferungen minimal sind (unter bestimmten Schwellenwerten). Die wichtigste Falle: Die Dauerfristverlängerung, die Ihre UVA-Frist verlängert, verlängert Ihre ZM-Frist nicht. Die ZM ist immer bis zum 25. fällig, mit oder ohne Verlängerung.
Was nach den monatlichen Meldungen passiert: Die Jahreserklärung
Die UVAs, die Sie im Laufe des Jahres einreichen, sind nicht endgültig. Sie sind Vorauszahlungen. Die jährliche Umsatzsteuererklärung, fällig bis zum 31. Juli des Folgejahres (verlängert bis Ende Februar des übernächsten Jahres bei Einreichung über einen Steuerberater), gleicht alle 12 monatlichen oder 4 vierteljährlichen UVAs mit Ihren tatsächlichen Jahreszahlen ab.
Wenn Ihre kumulierten UVA-Zahlungen Ihre tatsächliche jährliche Umsatzsteuerschuld übersteigen, erhalten Sie eine Erstattung. Wenn sie darunter liegen, zahlen Sie die Differenz. Diese Erklärung ist auch die Meldung, in der Korrekturen einzelner UVAs zusammengefasst und verrechnet werden. Aus diesem Grund sollte jede UVA, die Sie im Laufe des Jahres einreichen, korrekt sein – Fehler in einzelnen UVAs führen zu einer komplexeren Jahresabstimmung.
Quartalskontrollen für Monatszahler
Monatszahler geben 12 UVA pro Jahr ab. Ohne quartalsweise Kontrollen zur Überprüfung der kumulierten Position kann es passieren, dass Sie eine erhebliche Über- oder Unterzahlung erst beim Jahresausgleich bemerken.
Ziehen Sie am Ende jedes Quartals eine kumulierte Zusammenfassung:
- Gesamte Umsatzsteuer (Ausgangssteuer) kumuliert im laufenden Jahr
- Gesamte Vorsteuer (Eingangssteuer) kumuliert im laufenden Jahr
- Nettoposition: kumulierte Zahlung oder Erstattung im laufenden Jahr
- Vergleichen Sie dies mit dem gleichen Quartal des Vorjahres – erhebliche Abweichungen (über 20 %) sollten vor Abgabe der nächsten UVA geprüft werden
Diese vierteljährliche Überprüfung dauert 30 Minuten und verhindert, dass Sie beim Jahresausgleich eine Differenz von 5.000 € entdecken, die bereits im März hätte auffallen können.
FAQ
Was ist, wenn mein Steuerberater mir die Daten nicht rechtzeitig bis zum 10. liefert?
Rechtlich liegt die Abgabepflicht bei Ihnen, nicht bei Ihrem Steuerberater. Versäumt Ihr Steuerberater die Frist, macht das Finanzamt Sie verantwortlich. Bei wiederholten Problemen sollten Sie eine Dauerfristverlängerung beantragen, die Ihrem Steuerberater einen zusätzlichen Monat gibt. Alternativ übernehmen Sie die Datenextraktion selbst – stellen Sie Ihrem Steuerberater eine vorstrukturierte Tabelle mit Rechnungsfeldern statt eines Ordners mit PDFs zur Verfügung, was die Bearbeitungszeit erheblich verkürzt.
Kann ich die UVA ohne die Sondervorauszahlung einreichen, wenn ich die Dauerfristverlängerung habe?
Sie können sie einreichen, aber das Finanzamt kann die Verlängerung ablehnen, wenn die Sondervorauszahlung bis zum 10. Februar nicht eingegangen ist. Wird die Verlängerung widerrufen, wird Ihre UVA verspätet. Zahlen Sie zuerst die Sondervorauszahlung – sie ist die Voraussetzung für die verlängerte Frist.
Was passiert am 10., wenn ich noch auf eine Rechnung eines Lieferanten warte?
Reichen Sie die UVA mit den vorhandenen Daten ein. Sie können später eine berichtigte Voranmeldung einreichen, wenn die fehlende Rechnung eintrifft. Eine fristgerecht eingereichte UVA mit einer fehlenden Rechnung ist eine geringfügige Korrektur. Eine verspätete UVA ist ein Bußgeldtatbestand. Das Finanzamt bevorzugt das erste Szenario. Vermerken Sie für Ihren Steuerberater, welche Rechnung noch aussteht, damit er die Korrektur nachverfolgen kann.
Brauche ich einen separaten Kalendereintrag für die ZM-Frist?
Ja. Die UVA und die ZM (25.) sind unterschiedliche Anmeldungen, verschiedene Portale (ELSTER vs. BZSt) und haben unterschiedliche Fristen. Legen Sie für beide einen wiederkehrenden Kalendereintrag an. Die ZM gilt nur bei EU-grenzüberschreitenden Lieferungen, aber wenn dies der Fall ist, ist eine versäumte ZM ein eigener Compliance-Verstoß – unabhängig von einer versäumten UVA.