UVA申告チェックリスト:ドイツ企業が
10日までに準備すべきこと
毎月10日は決まったスケジュールでやってきますが、多くのドイツ企業はUmsatzsteuervoranmeldungの期限を突然訪れたかのように扱っています。問題は期限そのものではありません。期限前の作業 — 請求書の収集、データ抽出、数値の確認 — に独自のカレンダーがないことです。
主なポイント
- §18 UStGによりUVA申告には10日間の猶予がありますが、実際の制約はその最初の7日間が、受信箱やフォルダに散在するドキュメントから請求書を探し、Nettobetrag、Steuersatz、Vorsteuerを抽出する作業に費やされることです。
- 多くの企業は9日になって請求書データが準備できていないことに気づき、慌てて提出します — そこでSteuerschlüsselが取り違えられ、純額と総額が混同され、EUサプライヤーの請求書がZMから完全に漏れてしまいます。
- ImageToTable.aiは抽出作業を8〜9日目から1〜3日目に移し、UVAをデータ入力の争いから確認作業へと変えます — 期限は同じでも、誤りの余地が変わります。
なぜ10日はいつも突然訪れるのか
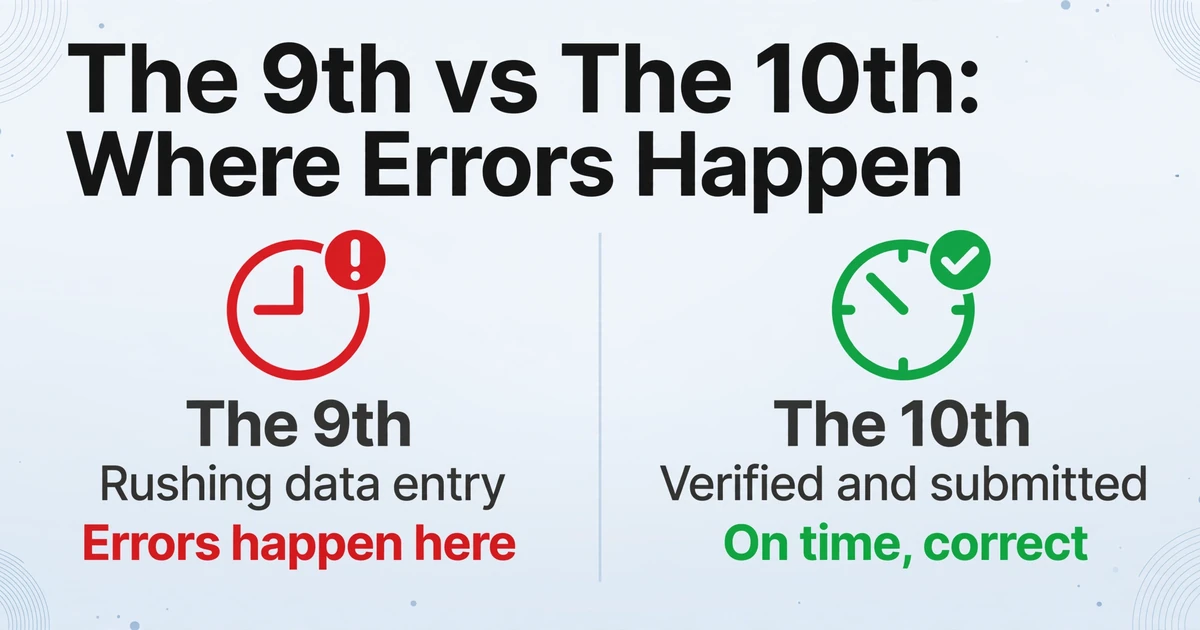
UVAの提出期間 — 報告期間の末日から提出期限まで10日間 — は問題ではありません。10日あればデータを検証して提出するには十分です。それが厳しく感じられるのは、期間が始まった時点でデータが整っていないからです。
ドイツ付加価値税法(Umsatzsteuergesetz — UStG)第18条により、VAT登録事業者はすべて、各報告期間の末日から10日目までにUmsatzsteuervoranmeldung(VAT事前申告(Umsatzsteuervoranmeldung — UVA))を提出しなければなりません。月次申告の場合、1月分のUVAは2月10日が期限です。四半期申告の場合、第1四半期(1月〜3月)は4月10日が期限です。10日が週末や祝日(Feiertag)にあたる場合、期限は翌営業日にずれます。
多くの事業者が直面する問題は、10日を忘れることではありません。9日になって、仕入先の請求書をすべて集めておらず、正味金額とVAT率を抽出しておらず、数字が合っているかを検証していないことに気づくことです。そして9日の夜にデータ入力を急ぐことになりますが、まさにそこが最も高くつくUVAデータ入力ミスが起きる場面です。
時間に追われてUVAを提出することは、速い提出ではなく、速いミスの提出です。そしてFinanzamtは、あなたのペースではなく自分のペースで誤りを訂正します。
まず:自分にどの申告スケジュールが適用されるかを知る
準備のタイムラインを組む前に、申告頻度を確認してください。Finanzamtは前暦年のVAT納付額に基づいてこれを決定します:
| 前年のVAT納付額 | 申告頻度 | 期限のパターン |
|---|---|---|
| €9,000超 | 月次 | 翌月の10日(例:1月分は2月10日) |
| €2,000〜€9,000 | 四半期 | 四半期終了後の10日(第1四半期は4月10日、第2四半期は7月10日、第3四半期は10月10日、第4四半期は1月10日) |
| €2,000未満 | 年次(UVA不要) | 翌年7月31日までの年次VAT申告(Umsatzsteuererklärung)のみ |
新規事業(Neugründung)は通常、予想売上高にかかわらず、最初の2暦年は月次申告が求められます。ただし、このルールは行政上の緩和措置として、2021〜2026年の課税期間について停止されています。この期間中の新規事業では、頻度は当年の予想VAT額に基づき、上記と同じ閾値が用いられます。
UVA準備の8日間カウントダウン
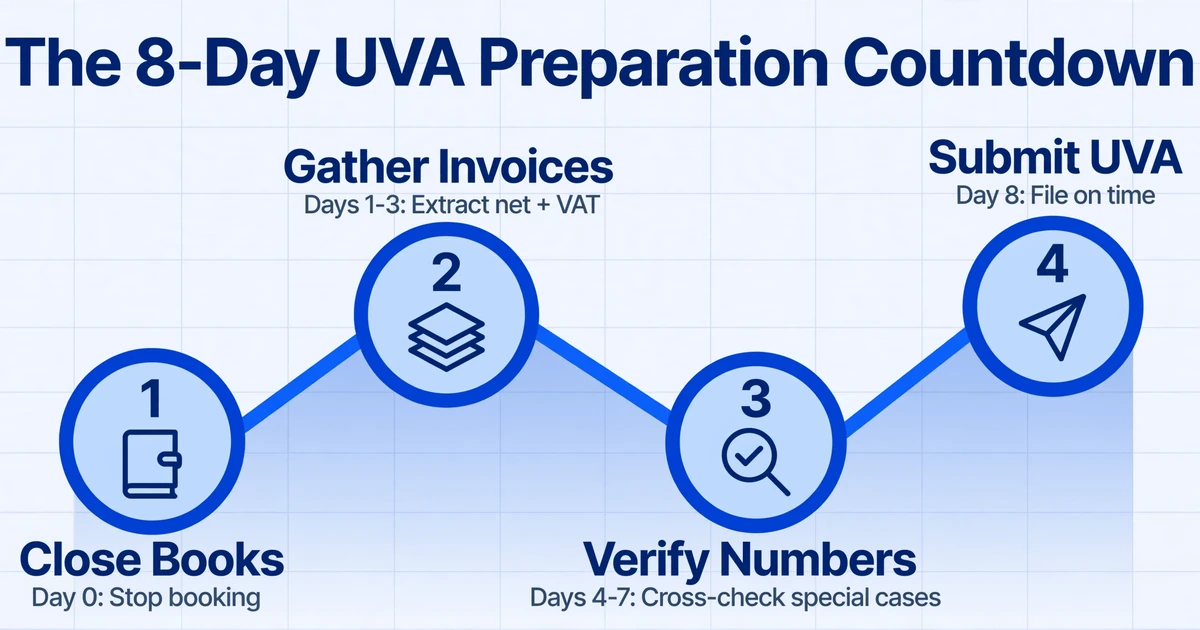
このタイムラインは標準の10日間の期間(Dauerfristverlängerungなし)を前提としています。恒久的な延長がある場合は、各日付を約1か月後ろにずらしてください。ただし、各ステップ間の間隔は同じに保ちます。
Day 0:報告期間の末日 — 帳簿を締める
月末(または四半期末)は報告期間が終了する日です。この日、または翌営業日には、締め切った期間の新規取引の記帳を停止してください。この時点以降に受け取った請求書は、たとえ期間内の日付であっても、まだ記帳していなければ次の期間に含めます。この締め切りの徹底が、最もよくあるUVAのミスを防ぎます。それは、期間内の日付の請求書で記帳し忘れたものを慌てて探すことです。
アクション項目:
- 会計ソフトから、その期間に記帳されたすべての取引を示すレポートを出力する
- 到着したことは把握しているがまだ記帳していない仕入先請求書(Eingangsrechnungen)があればフラグを立てる
- Istbesteuerung(現金主義VAT)を使用している場合は、銀行取引明細レポートを出力し、その期間に受け取った、または支払ったVATに影響する入出金を漏れなく把握する
Day 1〜3:請求書データの収集と抽出
ここが最も時間を要するステップであり、多くの企業が着手するのが遅すぎるステップです。すべての請求書から主要な項目を取得する必要があります。Nettobetrag(正味額)、Steuersatz(VAT税率)、Steuerbetrag(VAT額)、そしてEU域内取引の場合は仕入先のUSt-IdNr(VAT識別番号)です。
手作業で行う場合、請求書30〜40枚ごとに少なくとも1営業日を見込んでください。50枚になると、確認作業を除いても丸1日半の純粋なデータ入力になります。別の方法として、自動抽出を使ってすべての請求書からデータを1つの構造化スプレッドシートに数分で取り込むこともできます。抽出ツールは各請求書を読み取り、指定した項目 — Nettobetrag、Vorsteuerbetrag、USt-Satz、Rechnungsdatum — を列に出力し、請求書1枚につき1行とします。
アクション項目:
- その期間のすべてのEingangsrechnung(受領請求書)とAusgangsrechnung(発行請求書)を収集する — PDF、スキャン画像、電子請求書(XRechnung/ZUGFeRD)を含む
- 各請求書から、税率別の正味額、VAT額、請求書日付、仕入先名(該当する場合はUSt-IdNr)を抽出する
- VATが課されていないEU仕入先からの請求書にフラグを立てる — これらは別途ZM報告が必要な§13bのリバースチャージ対象です
4~5日目:数字を検証する
会計ソフトに転記する前に、すべての請求書で「正味 + 消費税 = 総額」が成立していることを確認してください。1枚でも合わない請求書があれば、抽出に漏れがある証拠です。税率の誤り、明細行の見落とし、スキャン画像の不鮮明さが原因です。申告後ではなく、ここで発見しましょう。
また、各請求書に正しいSteuerschlüssel(税キー)が割り当てられているか確認してください。ドイツの事業者向けの一般的なマッピングは以下の通りです:
3— Umsatzsteuer 19%(売上消費税、標準税率)2— Umsatzsteuer 7%(売上消費税、軽減税率)9— Vorsteuer 19%(仕入消費税、標準税率)8— Vorsteuer 7%(仕入消費税、軽減税率)91/94— §13b リバースチャージ(UVAでは税中立、ZMで報告対象)
税理士がUVA申告を担当する場合、検証済みデータを送るタイミングは今です。PDFフォルダを送るのではなく、各請求書のフィールドを列にまとめ、Steuerschlüsselの割り当てを記載した構造化されたスプレッドシートを送ってください。税理士は税務処理を確認し、データをDATEVにインポートします。これにより、再入力にかかる時間(あなたに請求される)を節約し、検証済みのデータと同一のデータを扱うことが保証されます。
6~7日目:特殊ケースをクロスチェックする
このステップでは、標準的な抽出と検証では見逃される可能性のある例外をカバーします:
- 月末日付だが締切後に受領した請求書 — Sollbesteuerungでは、まだ転記していなくても請求書の日付の属する期間に計上します
- Innergemeinschaftliche Erwerbe(EU域内取得) — 他のEU諸国からの購入。消費税は計算されますが、仕入先からは請求されません。UVAでは取得と対応する仕入消費税の両方を報告する必要があり、税中立となります
- Unentgeltliche Wertabgaben(自家消費) — 事業から私的使用のために取り出した物品やサービスで、§3(1b) UStGに基づき消費税の対象となります
- 前期のUVAに対する修正で、当期の正味ポジションに影響を与えるもの
8日目: ELSTERで送信
10日目まで待たないでください。 ELSTER(公式電子申告システム)はダウンする可能性があり、10日目には税務署のサーバーに大量の申告が集中します。8日目か9日目に申告すれば、何か問題が起きた場合の余裕が生まれます。
ELSTERでの送信手順:
- elster.deに電子証明書(Zertifikat)でログイン
- 「Formulare」→「Umsatzsteuer」→「Umsatzsteuer-Voranmeldung」に移動
- 正しい報告期間(Zeitraum)を選択
- Steuernummer(税番号)と会社情報を入力
- 確認済みデータに基づき該当するUVA項目を記入
- 計算された納税額(Zahllast)または還付額(Erstattung)を確認
- 送信(Übermitteln)
送信後、ELSTERから送信ID付きの確認書(Protokoll)が発行されます。これは期限内申告の証明となるため必ず保存してください。後日税務署から申告遅延を指摘された場合、このProtokollのタイムスタンプが防御材料となります。
税理士が代行申告する場合: 7日目までに必要な書類が全て揃っていることを確認してください。税理士は同時に多数のクライアントのUVAを処理しています。あなたの申告だけが10日目に期限を迎えるわけではありません。6日目か7日目に軽く確認の連絡を入れることで、あなたの申告が「後でやる」山積みではなく、送信キューに入っていることを確かめましょう。
Dauerfristverlängerungをカレンダーに追加
恒久的な延長(Dauerfristverlängerung)を申請している場合、UVAの期限は1ヶ月延びますが、別途支払い義務が生じ、その期限は2月10日(Sondervorauszahlung)です。
Dauerfristverlängerung(恒久的な申告期限延長)は、UStG第18条(6)項に基づき、UVAの期限を正確に1ヶ月延長します。月次申告者:1月分のUVAは2月10日ではなく3月10日が期限。四半期申告者:第1四半期は4月10日ではなく5月10日が期限です。
Sondervorauszahlung(特別前払金)はこの延長の代償です。前年度の付加価値税額の11分の1を2月10日までに税務署に支払う必要があります。これは任意ではなく、延長を有効に保つための法的条件です。
Sondervorauszahlungは、年間の付加価値税申告(Umsatzsteuererklärung)の際に年税額から控除されます。追加コストではなく、前払いです。しかし支払いを忘れると、税務署はDauerfristverlängerungを遡及的に取り消す可能性があります。つまり、延長期限内に提出した全てのUVAが期限後申告となり、それぞれに10%の延滞加算税(§152 AOに基づくVerspätungszuschlag)が課されます。
Sondervorauszahlungのチェックリスト:
- 計算: 前年度の総付加価値税額 ÷ 11(1ユーロ未満切り捨て)
- 銀行振込の設定: 参照情報にSteuernummer + 「Sondervorauszahlung USt [年]」を記載
- 振込は2月1日~5日に予定 — 10日まで待たない
- 四半期申告者の場合、Sondervorauszahlungは不要 — ただし2月10日までに四半期申告ステータスを確認するゼロ申告(Nullmeldung)を提出する必要あり
お忘れなく:ZMの期限は25日です
UVAとZMは別々の申告であり、期限も異なります。UVAの期限は10日です。ZM(Zusammenfassende Meldung)— EU域内取引に関する要約報告書 — の期限は、UStG第18a条に基づき、翌月25日です。
ZMは、EU加盟国への域内供給(innergemeinschaftliche Lieferungen)および特定の役務提供を報告するものです。これはELSTERではなく、BZSt(連邦中央税務局)のポータルを通じて行う、別の電子申告です。ZMには、各EU顧客のUSt-IdNrと、報告期間中の供給総額を記載します。
ZMの申告頻度は、ほとんどの場合UVAの頻度と同じです。EUへの供給が四半期あたり50,000ユーロを超える場合は毎月、それ以外の場合は四半期ごと、EUへの供給がごく少ない場合(一定の基準未満)は年1回です。主な落とし穴は、UVAの期限を延長するDauerfristverlängerungが、ZMの期限を延長するものではないことです。ZMは延長の有無にかかわらず、常に25日が期限です。
月次申告後の流れ:年間確定申告
年間を通じて提出するUVAは最終的なものではありません。これらは仮払いです。年間の付加価値税申告書(Umsatzsteuererklärung)は、翌年7月31日までに提出します(Steuerberaterを通じて提出する場合は、その翌年の2月末まで延長されます)。この申告書で、12回の月次または4回の四半期UVAを、実際の年間数値と照合します。
累計のUVA支払いが実際の年間付加価値税負担額を上回った場合は還元を受け、下回った場合は差額を支払います。また、この申告書では、個々のUVAの修正が集約され、相殺されます。そのため、年間を通じて提出する各UVAは正確であるべきです。個々のUVAの誤りは、より複雑な年間確定申告へと積み重なっていきます。
月次申告者のための四半期チェックポイント
月次申告者は年間12回のUVAを処理します。四半期ごとに累計ポジションを確認するチェックポイントがないと、年間の確定申告まで気づかずに大幅な過払いや過少納付に陥る可能性があります。
各四半期末に、累計サマリーを取得してください:
- 年度累計の売上税(出力VAT)徴収額
- 年度累計の仕入税(入力VAT)支払額
- ネットポジション:年度累計の納付額または還付額
- 前年同期と比較 — 20%を超える大きな乖離は、次回のUVA提出前に調査すべきです
この四半期レビューは30分で完了し、年間確定申告で5,000ユーロの差異を発見する事態を防ぎます。その差異は3月の時点で把握できたはずです。
よくある質問
税理士が10日までにデータを提供してくれない場合は?
法的には、申告義務は税理士ではなくあなたにあります。税理士が期限を過ぎても、税務署はあなたが責任を負うとみなします。これが繰り返し発生する場合は、Dauerfristverlängerung(期限延長)の申請を検討してください。これにより税理士に1ヶ月の猶予が与えられます。別の方法として、データ抽出を自分で行うこともできます — PDFのフォルダではなく、事前に構造化された請求書フィールドのスプレッドシートを税理士に提供することで、処理時間を大幅に短縮できます。
Dauerfristverlängerungを取得している場合、SondervorauszahlungなしでUVAを提出できますか?
提出自体は可能ですが、2月10日までにSondervorauszahlungが受領されていない場合、税務署が延長を却下する可能性があります。延長が取り消されると、UVAは期限切れとなります。まずSondervorauszahlungを支払ってください — それが延長期限を有効にするための鍵です。
10日になっても1社の請求書を待っている場合は?
手持ちのデータでUVAを提出してください。後日、不足している請求書が届いたら、修正申告(Berichtigte Voranmeldung)を行うことができます。1枚の請求書が不足している状態での期限内提出は軽微な修正です。期限後の提出は罰則の対象となります。税務署は前者のシナリオを好みます。どの請求書が未処理かを税理士にメモで伝え、修正を追跡できるようにしてください。
ZMの期限には別途カレンダー登録が必要ですか?
はい。UVA(10日)とZM(25日)は異なる申告、異なるポータル(ELSTER vs BZSt)、異なる期限です。両方に繰り返しのカレンダー登録を設定してください。ZMはEU域内の国境を越えた取引がある場合のみ適用されますが、該当する場合、ZMの未提出はUVAの未提出とは別のコンプライアンス違反となります。