Lista de verificación para la declaración de UVA: lo que las empresas alemanas
necesitan antes del día 10
El día 10 de cada mes llega con un calendario predecible, pero la mayoría de las empresas alemanas trata el plazo de la Umsatzsteuervoranmeldung como si surgiera de la nada. El problema no es el plazo. Es que el trabajo previo al plazo —reunir facturas, extraer datos, verificar cifras— no tiene su propio calendario.
Puntos clave
- El §18 UStG le da una ventana de 10 días para presentar la UVA, pero la verdadera limitación es que los primeros 7 de esos días se consumen localizando facturas y extrayendo el Nettobetrag, el Steuersatz y el Vorsteuer de documentos dispersos entre bandejas de entrada y carpetas.
- La mayoría de las empresas descubre el día 9 que los datos de sus facturas no están listos y presenta con prisas, que es cuando se intercambian los Steuerschlüssel, se confunde el neto con el bruto y las facturas de proveedores de la UE desaparecen por completo de la ZM.
- ImageToTable.ai traslada la extracción de los días 8 y 9 a los días 1 a 3, convirtiendo la UVA de una carrera de introducción de datos en una simple verificación: el mismo plazo, pero con un margen de error distinto.
Por qué el día 10 siempre llega por sorpresa
El plazo de presentación de la UVA —10 días desde el final de su periodo de declaración hasta la fecha límite de envío— no es el problema. Diez días son tiempo suficiente para verificar los datos y pulsar enviar. Lo que lo hace sentir ajustado es que los datos no están listos cuando se abre el plazo.
Según el §18 de la Ley alemana del IVA (Umsatzsteuergesetz — UStG), toda empresa registrada a efectos del IVA debe presentar una Umsatzsteuervoranmeldung (declaración previa del IVA (Umsatzsteuervoranmeldung — UVA)) antes del día 10 tras el final de cada periodo de declaración. Para quienes declaran mensualmente, la UVA de enero vence el 10 de febrero. Para quienes declaran trimestralmente, el primer trimestre (enero–marzo) vence el 10 de abril. Si el día 10 cae en fin de semana o festivo (Feiertag), el plazo se traslada al siguiente día hábil.
El problema que enfrentan la mayoría de las empresas no es olvidar el día 10, sino descubrir el día 9 que no han reunido todas las facturas de proveedores, no han extraído los importes netos y los tipos de IVA, y no han verificado que las cifras cuadren. Entonces pasan la tarde del día 9 introduciendo datos con prisa, que es exactamente cuando ocurren los errores de introducción de datos de la UVA más costosos.
Presentar una UVA bajo presión de tiempo no es presentar más rápido, es presentar con más errores. Y el Finanzamt corrige los errores a su propio ritmo, no al suyo.
Primero: sepa qué calendario de presentación le corresponde
Antes de armar su cronograma de preparación, confirme su frecuencia de presentación. El Finanzamt la determina según su obligación de IVA del año natural anterior:
| Obligación de IVA del año anterior | Frecuencia de presentación | Patrón de plazos |
|---|---|---|
| Más de €9,000 | Mensual | El día 10 de cada mes siguiente (p. ej., enero vence el 10 de febrero) |
| €2,000–€9,000 | Trimestral | El día 10 tras el final del trimestre (T1 vence el 10 de abril, T2 el 10 de julio, T3 el 10 de octubre, T4 el 10 de enero) |
| Menos de €2,000 | Anual (no se requiere UVA) | Solo la declaración anual del IVA (Umsatzsteuererklärung) antes del 31 de julio del año siguiente |
Las empresas nuevas (Neugründung) normalmente deben declarar mensualmente durante sus dos primeros años naturales, independientemente de la facturación prevista. Sin embargo, esta regla se ha suspendido para los periodos fiscales 2021–2026 como medida de alivio administrativo. Para las empresas nuevas durante este periodo, la frecuencia se basa en su IVA previsto para el año en curso, aplicando los mismos umbrales anteriores.
La cuenta atrás de 8 días para la preparación de la UVA
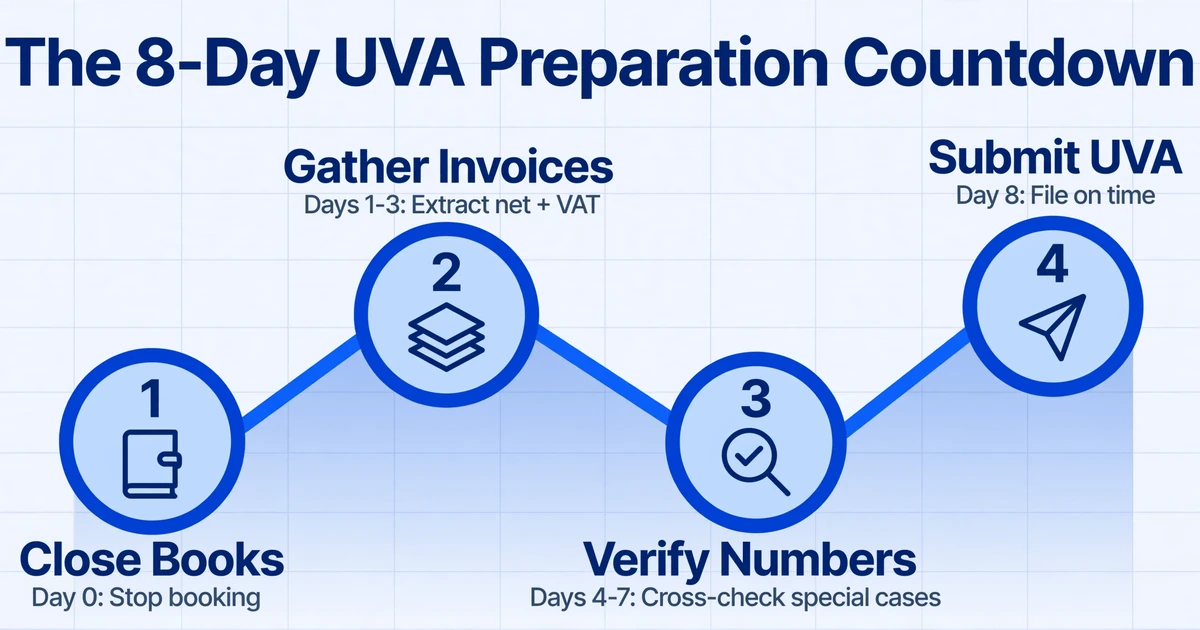
Esta cronología asume el plazo estándar de 10 días (sin Dauerfristverlängerung). Si disponen de la prórroga permanente, desplacen cada fecha aproximadamente un mes hacia adelante, pero mantengan el mismo intervalo entre pasos.
Día 0: Fin del periodo de declaración — cierre de libros
El último día del mes (o del trimestre) es cuando finaliza su periodo de declaración. Ese día, o el siguiente día hábil, deben dejar de registrar nuevas transacciones para el periodo cerrado. Cualquier factura recibida después de ese momento —aunque tenga fecha dentro del periodo— pasa al siguiente periodo si aún no la han contabilizado. Esta disciplina de corte evita el error más común en la UVA: la carrera por encontrar facturas con fecha dentro del periodo que olvidaron contabilizar.
Tareas pendientes:
- Generen un informe desde su software de contabilidad con todas las transacciones contabilizadas del periodo
- Marquen las facturas de proveedores (Eingangsrechnungen) que saben que llegaron pero aún no han contabilizado
- Si utilizan Istbesteuerung (IVA de base de caja), generen un informe de extractos bancarios para capturar los pagos recibidos o realizados en el periodo que afecten al IVA
Días 1–3: Recopilar y extraer los datos de las facturas
Este es el paso que más tiempo consume, y el que la mayoría de las empresas empieza demasiado tarde. Necesitan los campos clave de cada factura: Nettobetrag (importe neto), Steuersatz (tipo de IVA), Steuerbetrag (cuota de IVA) y —para operaciones intracomunitarias— el USt-IdNr (número de identificación a efectos del IVA) del proveedor.
Si lo hacen manualmente, calculen al menos un día laborable por cada 30–40 facturas. Con 50 facturas, eso supone día y medio de pura introducción de datos, sin contar la verificación. La alternativa es utilizar la extracción automatizada para volcar los datos de todas las facturas en una única hoja de cálculo estructurada en minutos. La herramienta de extracción lee cada factura y genera los campos que especifiquen —Nettobetrag, Vorsteuerbetrag, USt-Satz, Rechnungsdatum— en columnas, con una fila por factura.
Tareas pendientes:
- Reúnan cada Eingangsrechnung (factura recibida) y Ausgangsrechnung (factura emitida) del periodo: PDF, imágenes escaneadas y facturas electrónicas (XRechnung/ZUGFeRD)
- De cada factura, extraigan: importe neto por tipo impositivo, cuota de IVA, fecha de la factura, nombre del proveedor (y USt-IdNr si procede)
- Marquen las facturas de proveedores de la UE sin IVA repercutido: son sus candidatas al reverse-charge del §13b, que requieren una declaración ZM aparte
Día 4–5: Verifica los números
Antes de enviar cualquier cosa a tu software de contabilidad, verifica que la aritmética cuadre: Neto + IVA = Bruto en cada factura. Una sola factura donde esto no sume significa que la extracción omitió algo: la tasa de IVA es incorrecta, se pasó por alto una línea o la imagen escaneada no era clara. Detéctalo aquí, no después de la presentación.
También verifica que la Steuerschlüssel (clave de impuesto) correcta corresponda a cada factura. Las asignaciones más comunes para empresas alemanas:
3— Umsatzsteuer 19% (IVA repercutido, tipo general)2— Umsatzsteuer 7% (IVA repercutido, tipo reducido)9— Vorsteuer 19% (IVA soportado, tipo general)8— Vorsteuer 7% (IVA soportado, tipo reducido)91/94— Inversión del sujeto pasivo §13b (neutro en UVA, declarable en ZM)
Si tu asesor fiscal gestiona la declaración UVA, ahora es el momento de enviarle los datos verificados. No envíes una carpeta de PDFs: envía una hoja de cálculo estructurada con todos los campos de cada factura en columnas, más tus asignaciones de Steuerschlüssel. Tu asesor fiscal verificará el tratamiento fiscal e importará los datos a DATEV. Esto ahorra horas de reescritura a su equipo (que te facturan) y garantiza que los datos con los que trabajan son los mismos que verificaste.
Día 6–7: Revisa casos especiales
Este paso cubre las excepciones que la extracción y verificación estándar podrían pasar por alto:
- Facturas con fecha de fin de mes pero recibidas después del corte: pertenecen al período de la fecha de factura bajo Sollbesteuerung, incluso si aún no las has contabilizado
- Innergemeinschaftliche Erwerbe (adquisiciones intracomunitarias): compras de otros países de la UE. El IVA se calcula pero el proveedor no lo cobra. Debes declarar tanto la adquisición como el IVA soportado correspondiente en la UVA, resultando neutro fiscalmente
- Unentgeltliche Wertabgaben (entregas gratuitas): bienes o servicios que tomaste de la empresa para uso privado, sujetos a IVA según §3(1b) UStG
- Cualquier corrección de UVAs de períodos anteriores que afecte la posición neta del período actual
Día 8: Presentar vía ELSTER
No esperes al día 10. ELSTER (la plataforma oficial de declaración de impuestos electrónica) puede sufrir cortes, y los servidores del Finanzamt procesan un alto volumen de presentaciones el día 10. Presentar el día 8 o 9 te da un margen si algo sale mal.
El proceso de presentación en ELSTER:
- Inicia sesión en elster.de con tu certificado electrónico (Zertifikat)
- Ve a "Formulare" → "Umsatzsteuer" → "Umsatzsteuer-Voranmeldung"
- Selecciona el período de declaración correcto (Zeitraum)
- Introduce tu Steuernummer (número de identificación fiscal) y los datos de la empresa
- Rellena las líneas UVA aplicables según tus datos verificados
- Revisa la deuda tributaria calculada (Zahllast) o el reembolso (Erstattung)
- Envía (Übermitteln)
Tras el envío, ELSTER proporciona una confirmación (Protokoll) con un ID de envío. Guárdala: es tu prueba de presentación puntual. Si el Finanzamt alega posteriormente que presentaste tarde, la marca de tiempo de este Protokoll es tu defensa.
Si tu Steuerberater presenta en tu nombre: Confirma con él antes del día 7 que tiene todo lo necesario. Los Steuerberater gestionan las UVA de decenas de clientes simultáneamente. La tuya no es la única que vence el día 10. Un recordatorio amable el día 6 o 7 asegura que estés en su cola de envío, no en su montón de "ya lo haré".
Añadir la Dauerfristverlängerung a tu Calendario
Si tienes la prórroga permanente, tu plazo de la UVA se desplaza un mes, pero conlleva una obligación de pago separada con su propio plazo: el 10 de febrero para la Sondervorauszahlung.
La Dauerfristverlängerung (prórroga permanente de presentación (Dauerfristverlängerung)) según §18(6) UStG amplía tu plazo de la UVA exactamente un mes. Declarantes mensuales: la UVA de enero vence ahora el 10 de marzo (no el 10 de febrero). Declarantes trimestrales: el primer trimestre vence el 10 de mayo (no el 10 de abril).
La Sondervorauszahlung (pago anticipado especial (Sondervorauszahlung)) es el precio de esta prórroga: debes pagar 1/11 de tu deuda de IVA del año anterior al Finanzamt antes del 10 de febrero. No es opcional: es la condición legal para que la prórroga siga siendo válida.
La Sondervorauszahlung se acredita contra tu deuda anual de IVA cuando presentes la Umsatzsteuererklärung. No es un coste adicional, es un pago anticipado. Pero si olvidas hacerlo, el Finanzamt puede revocar la Dauerfristverlängerung retroactivamente, lo que significa que todas las UVA presentadas bajo el plazo ampliado se convierten en presentaciones tardías, cada una sujeta al recargo del 10% por presentación fuera de plazo (Verspätungszuschlag según §152 AO).
Tu lista de verificación para la Sondervorauszahlung:
- Calcula: deuda total de IVA del año anterior ÷ 11 (redondeado hacia abajo al euro más cercano)
- Configura la transferencia bancaria con la referencia: tu Steuernummer + "Sondervorauszahlung USt [año]"
- Programa la transferencia para el 1–5 de febrero — no esperes al día 10
- Si declaras trimestralmente, no necesitas una Sondervorauszahlung, pero debes presentar una declaración cero (Nullmeldung) antes del 10 de febrero confirmando tu estado de declaración trimestral
No lo olvide: la fecha límite de la ZM es el día 25
La UVA y la ZM son declaraciones separadas con plazos separados. La UVA vence el día 10. La ZM (Zusammenfassende Meldung), la declaración recapitulativa para transacciones transfronterizas dentro de la UE, vence el día 25 del mes siguiente según el §18a UStG.
La ZM declara sus entregas intracomunitarias (innergemeinschaftliche Lieferungen) y ciertos servicios a otros estados miembros de la UE. Es una declaración electrónica separada a través del portal del BZSt (Oficina Federal Central de Impuestos), no a través de ELSTER. La ZM enumera el USt-IdNr de cada cliente de la UE y el valor total de las entregas realizadas a cada uno durante el período de declaración.
La frecuencia de presentación de la ZM refleja la frecuencia de su UVA en la mayoría de los casos: mensual si sus entregas a la UE superan los 50.000 € por trimestre, trimestral en caso contrario, y anual si sus entregas a la UE son mínimas (por debajo de ciertos umbrales). El error clave: la Dauerfristverlängerung que amplía el plazo de su UVA no amplía el plazo de su ZM. La ZM siempre vence el día 25, con o sin prórroga.
Qué sucede después de las declaraciones mensuales: la conciliación anual
Las UVA que presenta durante el año no son definitivas. Son pagos anticipados. La declaración anual del IVA (Umsatzsteuererklärung), que vence el 31 de julio del año siguiente (ampliada hasta finales de febrero del año posterior si se presenta a través de un Steuerberater), concilia las 12 UVA mensuales o las 4 trimestrales con sus cifras anuales reales.
Si sus pagos acumulados de UVA superaron su obligación anual real de IVA, recibirá un reembolso. Si fueron inferiores, pagará la diferencia. Esta es también la declaración en la que se agregan y compensan las correcciones de las UVA individuales. Por esta razón, cada UVA que presente durante el año debe ser precisa: los errores en las UVA individuales se acumulan en una conciliación anual más compleja.
Puntos de control trimestrales para declarantes mensuales
Los declarantes mensuales gestionan 12 UVAs al año. Sin puntos de control trimestrales para revisar la posición acumulada, puede caer en un pago excesivo o insuficiente significativo sin notarlo hasta la conciliación anual.
Al final de cada trimestre, obtenga un resumen acumulado:
- Total de Umsatzsteuer (IVA repercutido) recaudado en el año
- Total de Vorsteuer (IVA soportado) pagado en el año
- Posición neta: pagado o devuelto acumulado en el año
- Compárelo con el mismo trimestre del año anterior: las desviaciones significativas (más del 20 %) deben investigarse antes de presentar la siguiente UVA
Esta revisión trimestral toma 30 minutos y evita que descubra una discrepancia de 5.000 € en la conciliación anual que podría haberse detectado en marzo.
Preguntas frecuentes
¿Qué pasa si mi asesor fiscal no me entrega los datos a tiempo para el día 10?
Legalmente, la obligación de presentación es suya, no de su Steuerberater. Si su Steuerberater incumple el plazo, el Finanzamt le considera responsable. Si esto es recurrente, considere solicitar la Dauerfristverlängerung, que le da a su asesor un mes adicional. Alternativamente, tome el control de la extracción de datos usted mismo: proporcione a su asesor una hoja de cálculo preestructurada con los campos de las facturas en lugar de una carpeta de PDFs, reduciendo significativamente su tiempo de procesamiento.
¿Puedo presentar la UVA sin la Sondervorauszahlung si tengo la Dauerfristverlängerung?
Puede presentarla, pero el Finanzamt podría rechazar la prórroga si la Sondervorauszahlung no se ha recibido antes del 10 de febrero. Si se revoca la prórroga, su UVA se considera tardía. Pague primero la Sondervorauszahlung: es la puerta que desbloquea el plazo extendido.
¿Qué pasa el día 10 si estoy esperando la factura de un proveedor?
Presente la UVA con los datos que tenga. Puede presentar una UVA corregida (Berichtigte Voranmeldung) más tarde cuando llegue la factura faltante. Una UVA presentada a tiempo con una factura faltante es una corrección menor. Una UVA presentada fuera de plazo es un evento sancionable. El Finanzamt prefiere el primer escenario. Incluya una nota para su asesor fiscal indicando qué factura está pendiente para que puedan hacer seguimiento de la corrección.
¿Necesito una entrada de calendario separada para el plazo del ZM?
Sí. La UVA (día 10) y el ZM (día 25) son declaraciones distintas, portales diferentes (ELSTER vs BZSt) y plazos distintos. Crea una entrada de calendario recurrente para ambas. El ZM solo aplica si realizas entregas transfronterizas en la UE, pero si es tu caso, omitir el ZM es un incumplimiento normativo independiente de omitir la UVA.