Checklist de envio da UVA: o que as empresas alemãs
precisam antes do dia 10
O dia 10 de cada mês chega em um cronograma previsível — mas a maioria das empresas alemãs trata o prazo da Umsatzsteuervoranmeldung como se ele surgisse do nada. O problema não é o prazo. É que o trabalho anterior ao prazo — reunir faturas, extrair dados, verificar números — não tem um calendário próprio.
Principais Pontos
- O §18 UStG concede uma janela de 10 dias para enviar a UVA, mas a verdadeira restrição é que os primeiros 7 desses dias são consumidos localizando faturas e extraindo Nettobetrag, Steuersatz e Vorsteuer de documentos espalhados por caixas de entrada e pastas.
- A maioria das empresas descobre no dia 9 que os dados das faturas não estão prontos e envia em pânico — é quando os Steuerschlüssel são trocados, o líquido se confunde com o bruto e as faturas de fornecedores da UE desaparecem completamente da ZM.
- O ImageToTable.ai desloca a extração dos dias 8–9 para os dias 1–3, transformando a UVA de uma correria de digitação de dados em uma verificação — mesmo prazo, margem de erro diferente.
Por que o dia 10 sempre parece repentino
O prazo de envio da UVA — 10 dias entre o fim do período de apuração e o prazo final de entrega — não é o problema. Dez dias são tempo suficiente para verificar os dados e enviar. O que torna o prazo apertado é que os dados não estão prontos quando a janela se abre.
Conforme o §18 da Lei Alemã do IVA (Umsatzsteuergesetz — UStG), toda empresa registrada no IVA deve enviar uma Umsatzsteuervoranmeldung (pré-registro do IVA (Umsatzsteuervoranmeldung — UVA)) até o 10º dia após o fim de cada período de apuração. Para quem declara mensalmente, a UVA de janeiro vence em 10 de fevereiro. Para quem declara trimestralmente, o 1º trimestre (janeiro–março) vence em 10 de abril. Se o dia 10 cair em um fim de semana ou feriado público (Feiertag), o prazo é transferido para o próximo dia útil.
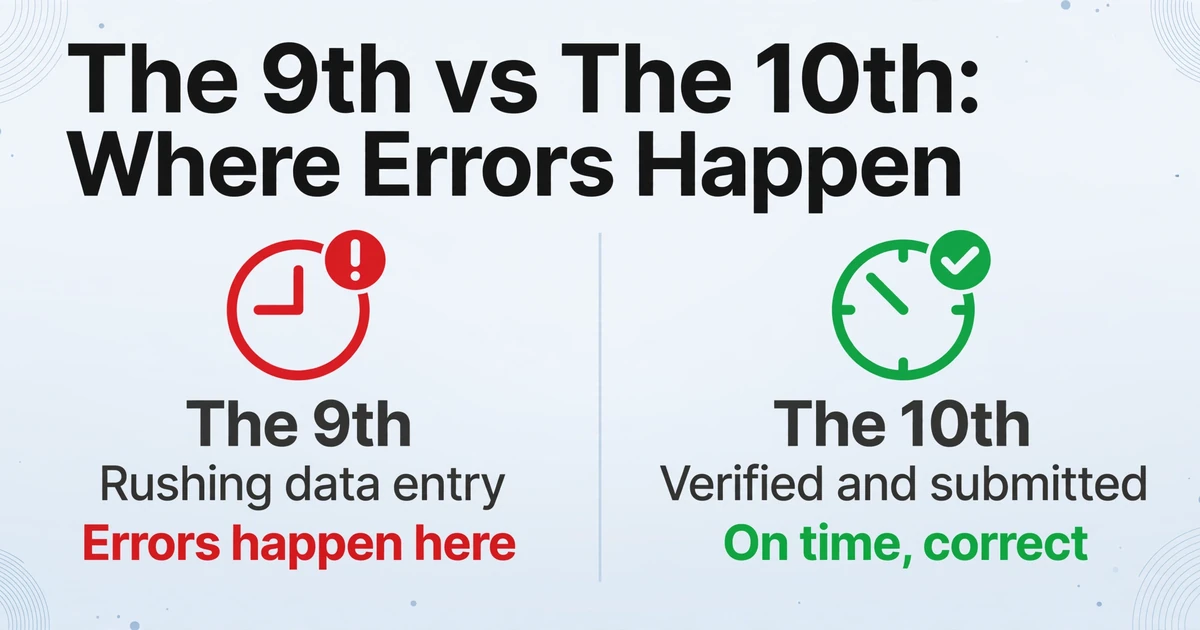
O problema que a maioria das empresas enfrenta não é esquecer o dia 10 — é descobrir no dia 9 que ainda não reuniu todas as faturas de fornecedores, não extraiu os valores líquidos e as alíquotas de IVA, e não verificou se os números fecham. Elas então passam a noite do dia 9 correndo com o lançamento de dados, que é exatamente quando acontecem os erros mais caros no lançamento de dados da UVA.
Enviar uma UVA sob pressão de tempo não é enviar mais rápido — é enviar erros mais rápido. E o Finanzamt corrige erros no ritmo dele, não no seu.
Primeiro: saiba qual cronograma de envio se aplica a você
Antes de montar seu cronograma de preparação, confirme sua periodicidade de envio. O Finanzamt define isso com base no seu passivo de IVA do ano-calendário anterior:
| Passivo de IVA do ano anterior | Periodicidade de envio | Padrão de prazo |
|---|---|---|
| Acima de €9.000 | Mensal | Dia 10 de cada mês seguinte (ex.: janeiro vence em 10 de fevereiro) |
| €2.000–€9.000 | Trimestral | Dia 10 após o fim do trimestre (1º tri. vence em 10 de abril, 2º tri. em 10 de julho, 3º tri. em 10 de outubro, 4º tri. em 10 de janeiro) |
| Abaixo de €2.000 | Anual (sem UVA obrigatória) | Apenas a declaração anual de IVA (Umsatzsteuererklärung) até 31 de julho do ano seguinte |
Empresas novas (Neugründung) normalmente precisam declarar mensalmente nos dois primeiros anos-calendário, independentemente do faturamento projetado. No entanto, essa regra foi suspensa para os períodos de apuração de 2021–2026 como medida de alívio administrativo. Para empresas novas nesse período, a periodicidade se baseia no IVA projetado para o ano corrente, usando os mesmos limites acima.
A contagem regressiva de 8 dias para a preparação da UVA
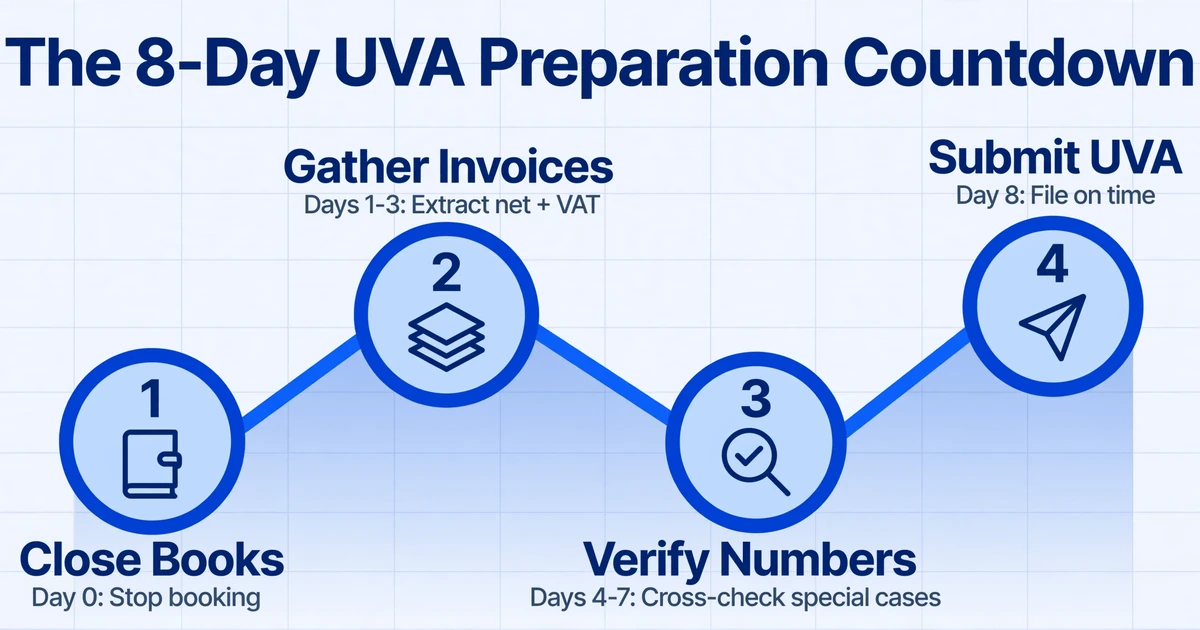
Esta linha do tempo considera a janela padrão de 10 dias (sem Dauerfristverlängerung). Se você tem a prorrogação permanente, desloque cada data em aproximadamente um mês — mas mantenha o mesmo intervalo entre as etapas.
Dia 0: Fim do período de apuração — feche os livros
O último dia do mês (ou trimestre) é quando seu período de apuração termina. Nesse dia, ou no próximo dia útil, você deve parar de lançar novas transações para o período encerrado. Qualquer nota fiscal recebida depois desse ponto — mesmo que datada dentro do período — vai para o próximo período se você ainda não a lançou. Essa disciplina de corte evita o erro mais comum na UVA: a correria para encontrar notas fiscais datadas dentro do período que você esqueceu de lançar.
Ações necessárias:
- Gere um relatório no seu software de contabilidade mostrando todas as transações lançadas no período
- Sinalize quaisquer notas fiscais de fornecedores ausentes (Eingangsrechnungen) que você sabe que chegaram, mas ainda não foram lançadas
- Se você usa Istbesteuerung (IVA pelo regime de caixa), gere um relatório de extrato bancário para capturar quaisquer pagamentos recebidos ou efetuados no período que afetem o IVA
Dia 1–3: Reúna e extraia os dados das notas fiscais
Esta é a etapa que consome mais tempo — e a etapa que a maioria das empresas começa tarde demais. Você precisa dos campos principais de cada nota fiscal: Nettobetrag (valor líquido), Steuersatz (alíquota de IVA), Steuerbetrag (valor do IVA) e — para transações transfronteiriças na UE — o USt-IdNr do fornecedor (número de identificação de IVA).
Se você fizer isso manualmente, reserve pelo menos um dia útil para cada 30–40 notas fiscais. Com 50 notas, isso é um dia e meio de puro lançamento de dados — sem contar a verificação. A alternativa é usar extração automatizada para puxar os dados de todas as notas fiscais para uma única planilha estruturada em minutos. A ferramenta de extração lê cada nota fiscal e gera os campos que você especificar — Nettobetrag, Vorsteuerbetrag, USt-Satz, Rechnungsdatum — em colunas, com uma linha por nota fiscal.
Ações necessárias:
- Reúna todas as Eingangsrechnung (nota fiscal de entrada) e Ausgangsrechnung (nota fiscal de saída) do período — PDFs, imagens digitalizadas e notas fiscais eletrônicas (XRechnung/ZUGFeRD)
- Para cada nota fiscal, extraia: valor líquido por alíquota, valor do IVA, data da nota, nome do fornecedor (e USt-IdNr, se aplicável)
- Sinalize notas fiscais de fornecedores da UE sem cobrança de IVA — esses são seus candidatos ao reverse-charge do §13b que exigem relatório ZM separado
Dia 4–5: Verifique os Números
Antes de lançar qualquer coisa no seu software de contabilidade, verifique se a aritmética fecha: Líquido + IVA = Bruto para cada nota fiscal. Uma única nota onde isso não bater significa que a extração perdeu algo — a alíquota de IVA está errada, um item foi esquecido ou a imagem escaneada estava ilegível. Corrija aqui, não depois do envio.
Verifique também se a chave de imposto (Steuerschlüssel) correta está atribuída a cada nota. Os mapeamentos mais comuns para empresas alemãs:
3— Umsatzsteuer 19% (IVA devido, alíquota padrão)2— Umsatzsteuer 7% (IVA devido, alíquota reduzida)9— Vorsteuer 19% (IVA a recuperar, alíquota padrão)8— Vorsteuer 7% (IVA a recuperar, alíquota reduzida)91/94— §13b reverse-charge (neutro em IVA na UVA, reportável na ZM)
Se o seu contador (Steuerberater) cuida da declaração UVA, agora é a hora de enviar os dados verificados. Não envie uma pasta de PDFs — envie uma planilha estruturada com todos os campos de cada nota em colunas, junto com suas atribuições de Steuerschlüssel. Seu contador verificará o tratamento fiscal e importará os dados para o DATEV. Isso economiza horas de redigitação da equipe deles (que são cobradas de você) e garante que os dados com os quais estão trabalhando são os mesmos que você verificou.
Dia 6–7: Verifique Casos Especiais
Esta etapa cobre as exceções que a extração e verificação padrão podem perder:
- Notas fiscais datadas no final do mês, mas recebidas após o corte — estas pertencem ao período da data da nota sob o regime de Sollbesteuerung, mesmo que você ainda não as tenha lançado
- Aquisições intracomunitárias (Innergemeinschaftliche Erwerbe) — compras de outros países da UE. O IVA é calculado, mas não cobrado pelo fornecedor. Você deve reportar tanto a aquisição quanto o IVA a recuperar correspondente na UVA, tornando-a neutra em imposto
- Retiradas para uso próprio (Unentgeltliche Wertabgaben) — bens ou serviços retirados da empresa para uso particular, sujeitos a IVA conforme §3(1b) UStG
- Quaisquer correções de UVAs de períodos anteriores que afetem a posição líquida do período atual
Dia 8: Envio via ELSTER
Não espere até o Dia 10. O ELSTER (plataforma oficial de declaração eletrônica de impostos) pode ficar indisponível, e os servidores do Finanzamt processam um alto volume de envios no dia 10. Enviar no Dia 8 ou 9 lhe dá uma margem de segurança caso algo dê errado.
O caminho de envio no ELSTER:
- Acesse elster.de usando seu certificado eletrônico (Zertifikat)
- Navegue até "Formulare" → "Umsatzsteuer" → "Umsatzsteuer-Voranmeldung"
- Selecione o período de declaração correto (Zeitraum)
- Informe seu Steuernummer (número de contribuinte) e dados da empresa
- Preencha as linhas aplicáveis da UVA com base nos seus dados verificados
- Revise o imposto a pagar (Zahllast) ou a restituir (Erstattung) calculado
- Envie (Übermitteln)
Após o envio, o ELSTER fornece uma confirmação (Protokoll) com um ID de envio. Guarde-a — é sua prova de declaração dentro do prazo. Se o Finanzamt alegar posteriormente que você declarou com atraso, o timestamp deste Protokoll é sua defesa.
Se seu Steuerberater declara em seu nome: Confirme com ele até o Dia 7 que tem tudo o que precisa. Steuerberater lidam com dezenas de UVAs de clientes simultaneamente. A sua não é a única com vencimento no dia 10. Um contato amigável no Dia 6 ou 7 garante que você está na fila de envio dele, não na pilha de "faço depois".
Adicionando a Dauerfristverlängerão ao seu Calendário
Se você tem a prorrogação permanente (Dauerfristverlängerung), seu prazo da UVA é adiado em um mês — mas isso vem com uma obrigação de pagamento separada com seu próprio prazo: 10 de fevereiro para a Sondervorauszahlung.
A Dauerfristverlängerung (prorrogação permanente de declaração (Dauerfristverlängerung)) conforme §18(6) UStG estende seu prazo da UVA em exatamente um mês. Declarantes mensais: a UVA de janeiro vence agora em 10 de março (não 10 de fevereiro). Declarantes trimestrais: o 1º trimestre vence em 10 de maio (não 10 de abril).
A Sondervorauszahlung (pagamento antecipado especial (Sondervorauszahlung)) é o preço dessa prorrogação: você deve pagar 1/11 do seu imposto sobre vendas do ano anterior ao Finanzamt até 10 de fevereiro. Isso não é opcional — é a condição legal para a prorrogação permanecer válida.
A Sondervorauszahlung é creditada contra seu imposto sobre vendas anual quando você declara a Umsatzsteuererklärung. Não é um custo extra; é um pagamento antecipado. Mas se você esquecer de fazê-lo, o Finanzamt pode revogar a Dauerfristverlängerung retroativamente — o que significa que todas as UVAs declaradas sob o prazo estendido se tornam declarações atrasadas, cada uma sujeita à multa de 10% por atraso (Verspätungszuschlag conforme §152 AO).
Sua lista de verificação da Sondervorauszahlung:
- Calcule: imposto sobre vendas total do ano anterior ÷ 11 (arredondado para baixo até o euro mais próximo)
- Configure a transferência bancária com a referência: seu Steuernummer + "Sondervorauszahlung USt [ano]"
- Agende a transferência para 1 a 5 de fevereiro — não espere até o dia 10
- Se você declara trimestralmente, não precisa de Sondervorauszahlung — mas deve enviar uma declaração zero (Nullmeldung) até 10 de fevereiro confirmando seu status de declaração trimestral
Não Esqueça: O Prazo da ZM é o Dia 25
A UVA e a ZM são declarações separadas com prazos separados. A UVA vence no dia 10. A ZM (Zusammenfassende Meldung) — a declaração recapitulativa para transações transfronteiriças na UE — vence no dia 25 do mês seguinte, conforme §18a UStG.
A ZM reporta suas entregas intracomunitárias (innergemeinschaftliche Lieferungen) e certos serviços para outros estados-membros da UE. É uma declaração eletrônica separada, enviada pelo portal do BZSt (Administração Tributária Federal), não pelo ELSTER. A ZM lista o USt-IdNr de cada cliente na UE e o valor total das entregas a eles durante o período de apuração.
A frequência da ZM espelha a frequência da sua UVA na maioria dos casos: mensal se suas entregas na UE excederem €50.000 por trimestre, trimestral caso contrário, e anual se suas entregas na UE forem mínimas (abaixo de certos limites). A principal armadilha: a Dauerfristverlängerung que estende o prazo da sua UVA não estende o prazo da ZM. A ZM vence sempre no dia 25, com ou sem prorrogação.
O Que Acontece Após as Declarações Mensais: A Reconciliação Anual
As UVAs que você envia ao longo do ano não são definitivas. Elas são pagamentos antecipados. A declaração anual de IVA (Umsatzsteuererklärung), devida até 31 de julho do ano seguinte (prorrogada até o final de fevereiro do ano subsequente se enviada por um Steuerberater), reconcilia todas as 12 UVAs mensais ou 4 trimestrais com seus valores anuais reais.
Se seus pagamentos cumulativos de UVA excederem sua obrigação anual real de IVA, você recebe reembolso. Se ficarem abaixo, você paga a diferença. Esta também é a declaração em que correções de UVAs individuais são agregadas e compensadas. Por isso, toda UVA enviada durante o ano deve ser precisa — erros em UVAs individuais se acumulam em uma reconciliação anual mais complexa.
Checkpoints Trimestrais para Declarantes Mensais
Declarantes mensais lidam com 12 UVAs por ano. Sem checkpoints trimestrais para revisar a posição acumulada, você pode acabar com um pagamento a maior ou a menor significativo sem perceber até a reconciliação anual.
Ao final de cada trimestre, extraia um resumo acumulado:
- Total de Umsatzsteuer (ICMS sobre vendas) cobrado no ano
- Total de Vorsteuer (crédito de ICMS) pago no ano
- Posição líquida: valor acumulado pago ou restituído no ano
- Compare com o mesmo trimestre do ano anterior — desvios significativos (acima de 20%) devem ser investigados antes de enviar a próxima UVA
Essa revisão trimestral leva 30 minutos e evita que você descubra uma diferença de €5.000 na reconciliação anual que poderia ter sido detectada em março.
Perguntas Frequentes
E se meu contador não me entregar os dados a tempo para o dia 10?
Legalmente, a obrigação de declarar é sua, não do seu Steuerberater. Se o seu Steuerberater perder o prazo, o Finanzamt responsabiliza você. Se isso for recorrente, considere solicitar a Dauerfristverlängerung, que concede um mês extra ao seu contador. Alternativamente, assuma o controle da extração de dados — forneça ao seu Steuerberater uma planilha pré-estruturada com os campos das notas fiscais em vez de uma pasta de PDFs, reduzindo significativamente o tempo de processamento.
Posso enviar a UVA sem o Sondervorauszahlung se tiver a Dauerfristverlängerung?
Você pode enviar, mas o Finanzamt pode rejeitar a prorrogação se o Sondervorauszahlung não tiver sido recebido até 10 de fevereiro. Se a prorrogação for cancelada, sua UVA se torna atrasada. Pague o Sondervorauszahlung primeiro — é a chave que libera o prazo estendido.
O que acontece no dia 10 se estou esperando a nota fiscal de um fornecedor?
Envie a UVA com os dados que você tem. Você pode enviar uma UVA corrigida (Berichtigte Voranmeldung) depois, quando a nota faltante chegar. Uma UVA enviada no prazo com uma nota faltante é uma correção menor. Uma UVA enviada fora do prazo é uma penalidade. O Finanzamt prefere o primeiro cenário. Inclua uma observação para seu Steuerberater sobre qual nota está pendente para que ele possa acompanhar a correção.
Preciso de um lembrete separado no calendário para o prazo da ZM?
Sim. A UVA (dia 10) e a ZM (dia 25) são declarações diferentes, portais diferentes (ELSTER vs BZSt) e prazos diferentes. Crie lembretes recorrentes no calendário para ambas. A ZM só se aplica se você tiver operações transfronteiriças na UE, mas, se for o caso, perder a ZM é uma falha de conformidade separada de perder a UVA.