So extrahieren Sie Daten aus koreanischen Steuerrechnungen für Kleinunternehmer
für die jährliche MwSt.-Erklärung
Die südkoreanische National Tax Service verarbeitet jährlich über 600 Millionen elektronische Steuerrechnungen. Aber wenn Sie ein kleines Unternehmen unter dem System für Kleinunternehmer (간이과세자) betreiben – mit einem Jahresumsatz unter 104 Millionen Won –, kommt ein erheblicher Teil Ihrer Eingangsrechnungen außerhalb dieser elektronischen Pipeline an: Papierbelege von lokalen Lieferanten, PDFs per E-Mail, Fotos, die vom Telefon weitergeleitet werden. Wenn die Frist für die jährliche MwSt.-Erklärung im Januar näher rückt, müssen diese Rechnungen zu organisierten Daten in Ihrer Tabellenkalkulation oder Buchhaltungssoftware werden – und die Lücke zwischen dem, was Sie haben, und dem, was Sie brauchen, wird immer noch in Stunden manueller Eingabe gemessen.
Wichtige Erkenntnisse
- Die meisten koreanischen Rechnungsleitfäden behandeln alle Steuerrechnungen gleich – aber über 3 Millionen Kleinunternehmer geben ihre MwSt. einmal im Jahr mit einer grundlegend anderen Satzstruktur ab.
- Der auf einer Kleinunternehmer-Rechnung ausgewiesene Mehrwertsteuerbetrag setzt 10 % MwSt. voraus, aber Ihre tatsächliche Steuerschuld verwendet einen Branchensatz zwischen 15 % und 40 % – die Zahl auf dem Papier und das, was Sie schulden, sind unterschiedliche Zahlen.
- Fügen Sie den Branchencode als Extraktionsspalte neben Nettobetrag und Registrierungsnummer hinzu – ein Batch-Durchlauf erzeugt eine Tabellenkalkulation, die den Branchensatz bereits vor dem Abgabetermin berücksichtigt.
Was ist eine koreanische Kleinunternehmer-Steuerrechnung (간이과세자 세금계산서)?
Das südkoreanische Mehrwertsteuersystem unterteilt Unternehmen in zwei Kategorien. Regelbesteuerte Unternehmer (일반과세자) – Unternehmen mit einem Jahresumsatz von über 104 Millionen Won (₩104 Mio.) ab 2026 – stellen für jede Transaktion elektronische Steuerrechnungen (전자세금계산서) über HomeTax (홈택스) aus, berechnen 10 % MwSt. und ziehen die volle Vorsteuer auf ihre Einkäufe ab. Kleinunternehmer (간이과세자) – über 3 Millionen Kleinstunternehmen und Selbstständige in Korea mit einem Jahresumsatz unter ₩104 Mio. – unterliegen anderen Regeln, die in den Artikeln 32–36 des Mehrwertsteuergesetzes (부가가치세법) festgelegt sind.
Die Steuerrechnung (세금계산서), die ein Kleinunternehmer ausstellt oder erhält, sieht auf den ersten Blick strukturell ähnlich aus wie die eines Regelbesteuerten: Sie enthält eine Unternehmensregistrierungsnummer (사업자등록번호), einen Nettobetrag (공급가액), einen Mehrwertsteuerbetrag (부가세액) und einen Gesamtbetrag (합계금액). Die zugrunde liegende Steuerberechnung unterscheidet sich jedoch grundlegend. Die MwSt.-Schuld eines Regelbesteuerten ist einfach: Ausgangs-MwSt. (10 % des Umsatzes) abzüglich Vorsteuer (10 % der Einkäufe). Die MwSt.-Schuld eines Kleinunternehmers wird berechnet als: Lieferentgelt (공급대가) × branchenspezifischer Mehrwertsteuersatz (업종별 부가가치율) × 10 %, abzüglich eines begrenzten Vorsteuerabzugs (공제세액). Der branchenspezifische Satz liegt je nach Geschäftsart zwischen 15 % und 40 %, was bedeutet, dass der effektive MwSt.-Satz auf Transaktionen eines Kleinunternehmers zwischen 1,5 % und 4 % liegt.
Diese Unterscheidung ist für die Datenextraktion wichtig, da die Zahlen auf einer Kleinunternehmer-Rechnung andere Compliance-Auswirkungen haben als die auf einer Rechnung eines Regelbesteuerten. Wenn Sie Rechnungen von mehreren kleinen Lieferanten sammeln – einem Nachbarschaftsgroßhändler, einem freiberuflichen Designer, einem kleinen Hersteller – haben Sie es wahrscheinlich mit einer Mischung aus Dokumenten von Regelbesteuerten und Kleinunternehmern zu tun. Jedes muss für Ihre jährliche MwSt.-Erklärung korrekt identifiziert und verarbeitet werden.
Die meisten Ratgeber zu koreanischen Steuerrechnungen konzentrieren sich auf das System der Regelbesteuerten. Die Erfahrung von Kleinunternehmern – mit ihrem anderen Melderhythmus, anderen Steuersätzen und anderen Dokumentenquellen – ist ein ganz anderes Problem.
Warum Rechnungen von Kleinunternehmern ein anderes Extraktionsproblem darstellen
Die Lücke zwischen dem Erhalt einer Steuerrechnung und der Verfügbarkeit ihrer Daten in Ihrer Tabelle ist für Kleinunternehmer (간이과세자) größer als für Regelbesteuerte – aus drei spezifischen Gründen, die sich während der Abgabesaison verstärken.
1. Mehr Rechnungen treffen außerhalb des elektronischen Systems ein. HomeTax (홈택스) erfasst jede elektronische Steuerrechnung, die über seine Plattform oder zertifizierte ASP-Anbieter ausgestellt wird. Viele kleine Lieferanten, die das Kleinunternehmersystem nutzen – insbesondere Einzelunternehmer (개인사업자) und Kleinstunternehmen unterhalb der elektronischen Ausstellungsschwelle – stellen jedoch Papierrechnungen aus, versenden PDFs per E-Mail oder liefern ein Foto einer handschriftlichen Quittung. Diese Dokumente sind für HomeTax unsichtbar. Ein kleiner Einzelhandel in Seoul mit 30–50 aktiven Lieferanten könnte feststellen, dass ein Viertel bis ein Drittel der eingehenden Rechnungen nicht elektronisch sind.
2. Der jährliche Abgaberhythmus erzeugt einen Datenkonsolidierungs-Engpass. Regelbesteuerte Unternehmer reichen vierteljährlich (bis 25. April, 25. Juli, 25. Oktober und 25. Januar) Umsatzsteuervoranmeldungen ein. Kleinunternehmer reichen einmal jährlich bis zum 25. Januar für das gesamte vorangegangene Kalenderjahr. Das bedeutet, dass 12 Monate Rechnungen – potenziell 200–500 Einzeldokumente für ein aktives Kleinunternehmen – gleichzeitig in einem einzigen Datensatz organisiert werden müssen. Der manuelle Ansatz umfasst das Sammeln von Papierzetteln, das Öffnen von E-Mail-Anhängen und das Eintippen der wichtigsten Felder jeder Rechnung in eine Tabelle. Da das Abgabefenster auf die ersten Januarwochen komprimiert ist, bleibt wenig Zeit, um Dateneingabefehler zu finden und zu beheben.
3. Der branchenspezifische Mehrwertsteuersatz ändert, was Sie mit den Daten tun. Wenn Sie den Mehrwertsteuerbetrag (부가세액) einer Kleinunternehmer-Rechnung extrahieren, wird der auf dem Dokument aufgedruckte Betrag mit dem Standardsatz von 10 % berechnet. Die tatsächliche Steuerschuld des Kleinunternehmers für seine Umsatzsteuererklärung wird jedoch anhand des Branchensatzes berechnet – der für Einzelhandelsunternehmen nur 15 % des Standardsatzes betragen kann. Sie können die Spalte „Mehrwertsteuerbetrag“ aus Ihren extrahierten Daten nicht einfach summieren und als Ihre Umsatzsteuerschuld ausweisen. Die Berechnung erfordert die Anwendung des korrekten Satzes für jede Rechnung basierend auf der Branche (업종) – eine Nuance, die in allgemeinen Extraktionsanleitungen fast nie behandelt wird.
Über 3 Millionen koreanische Kleinunternehmen arbeiten im Kleinunternehmersystem. Jedes steht im Januar vor dem gleichen Datensammel-Engpass – doch fast keine Extraktionsinhalte gehen auf ihren spezifischen Dokumenten-Workflow ein.
Wenn Sie auch allgemeine koreanische Steuerrechnungen zusammen mit denen von Kleinunternehmern verarbeiten, finden Sie in unserem Leitfaden zur Datenextraktion aus koreanischen Steuerrechnungen die Feldstruktur für Rechnungen von Regelbesteuerten (일반과세자) und deren Integration mit Douzone (더존) und ECOUNT (이카운트) ERP-Systemen.
Die wichtigsten Felder für Ihre jährliche Umsatzsteuererklärung
Eine koreanische Kleinunternehmer-Steuerrechnung enthält mehrere Pflichtfelder, aber nicht alle werden für die Vorbereitung Ihrer Jahreserklärung benötigt. Die folgende Aufstellung umfasst das Wesentliche – die Datenpunkte, die direkt den von der NTS für das vereinfachte Besteuerungsverfahren geforderten Informationen entsprechen:
| # | Feld (EN) | Feld (KO) | Warum es für die Extraktion wichtig ist |
|---|---|---|---|
| 1 | Lieferanten-Unternehmensregistrierungsnummer | 공급자 사업자등록번호 | 10-stellige ID (Format XXX-XX-XXXXX). Primärschlüssel zum Abgleich von Lieferanten in Ihrer Buchhaltungssoftware. |
| 2 | Käufer-Unternehmensregistrierungsnummer | 공급받는자 등록번호 | Ihre eigene Registrierungsnummer – prüfen Sie, ob sie mit Ihrer Gewerbeanmeldung übereinstimmt. |
| 3 | Nettobetrag (Lieferwert) | 공급가액 | Nettobetrag vor MwSt. Grundlage für die Berechnung Ihres abzugsfähigen Vorsteuerbetrags. |
| 4 | Mehrwertsteuerbetrag | 부가세액 | 10 % des Nettobetrags auf der Rechnung. Wird nicht direkt für Ihre Steuerberechnung verwendet – diese erfolgt anhand des branchenspezifischen Satzes. |
| 5 | Gesamtbetrag | 합계금액 | Nettobetrag + Mehrwertsteuerbetrag. Schnelle Abstimmungsprüfung: Bestätigen Sie, dass 공급가액 + 부가세액 = 합계금액. |
| 6 | Ausstellungsdatum | 작성일자 | Bestimmt, welchem Steuerjahr die Rechnung zugeordnet wird – entscheidend für die Zusammenstellung eines gesamten Kalenderjahres im Januar. |
| 7 | Branche / Branchencode | 업종 / 업종코드 | Bestimmt den anzuwendenden branchenspezifischen Mehrwertsteuersatz. Wird möglicherweise nicht auf jeder Rechnung gedruckt – manchmal aus Ihren Lieferantendaten abgeleitet. |
Auch für Kleinunternehmer, die nicht den vollen Vorsteuerabzug wie Regelbesteuerte geltend machen können, ist die Erfassung des Nettobetrags und der Lieferanten-Registrierungsnummer für jede Rechnung unerlässlich. Im vereinfachten Besteuerungssystem wird der abzugsfähige Vorsteuerbetrag mit 0,5 % Ihrer Einkaufsbeträge berechnet – jede erfasste Rechnung senkt also, wenn auch indirekt, Ihre endgültige Steuerlast.
Wenn Sie Ihre extrahierten Daten an einen Steuerberater weitergeben, beschleunigen saubere Spalten für Nettobetrag, Mehrwertsteuerbetrag und die Lieferanten-Registrierungsnummer dessen Vorbereitungsarbeit erheblich – kein erneutes Lesen von Papierbelegen oder Entziffern handschriftlicher Zahlen mehr nötig.
Schritt für Schritt: So extrahieren Sie Daten aus 간이과세자 세금계산서 in Excel
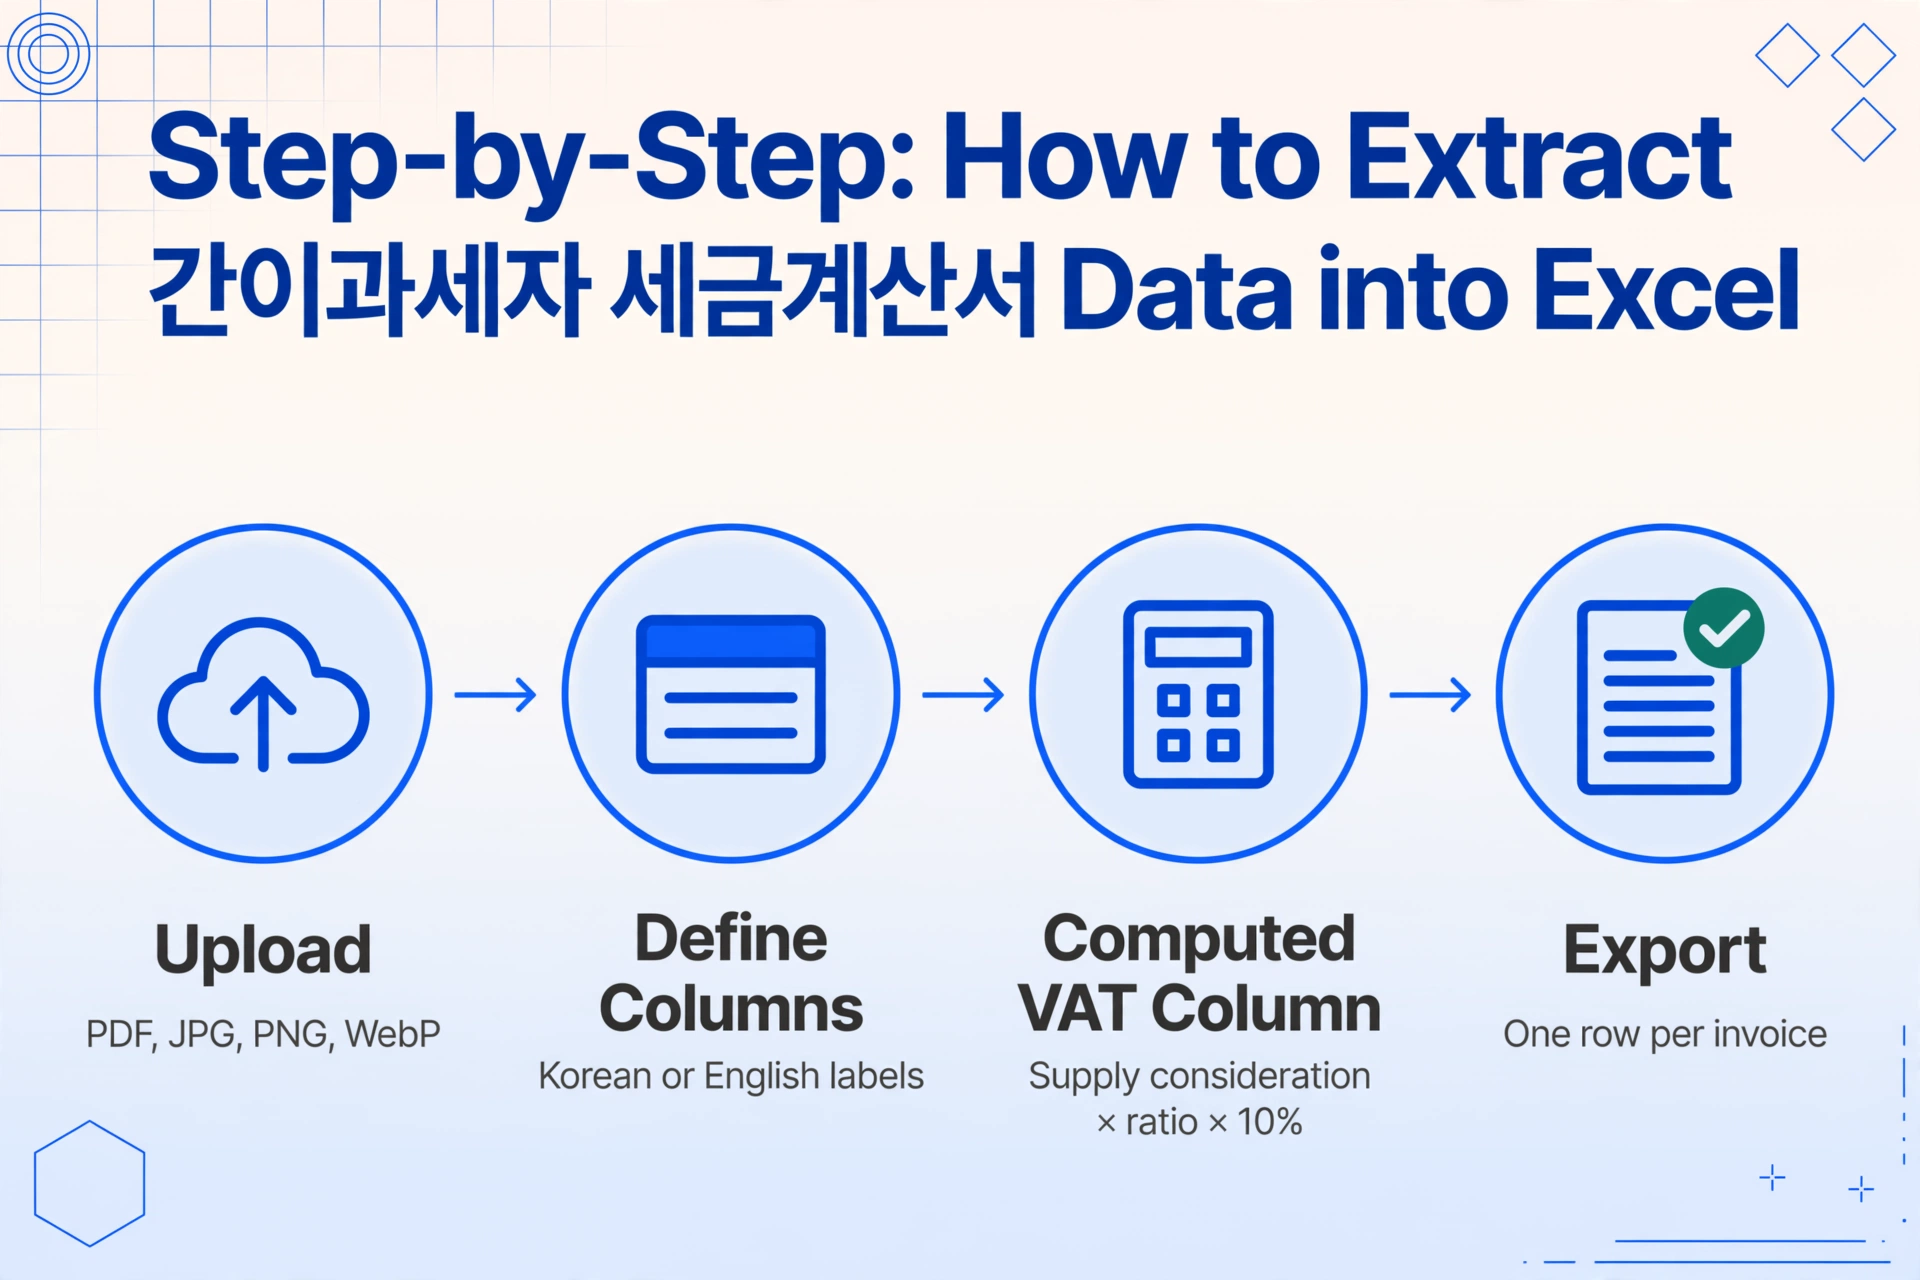
Der Extraktionsprozess mit ImageToTable.ai nutzt die Benutzerdefinierte Spaltenextraktion – Sie definieren die Spalten, die Sie in Ihrer Ausgabetabelle wünschen, und die KI findet die entsprechenden Werte auf jedem Dokument, indem sie versteht, was jede Feldbeschriftung bedeutet, und nicht, wo sie auf der Seite steht. Dieser semantische Ansatz funktioniert über verschiedene Rechnungslayouts hinweg, ohne Vorlagen oder anbieterbezogene Konfiguration. Wenn Sie neu bei der semantischen Extraktion sind, erklärt unser Leitfaden zur Rechnungsdatenextraktion, wie sie sich von templatebasierter OCR unterscheidet und warum sie für Dokumentensätze mit gemischten Formaten wichtig ist.
Rechnungsdateien hochladen
Sammeln Sie alle Ihre Kleinunternehmer-Rechnungen – Papierbelege, die Sie als JPG oder PNG gescannt haben, PDFs aus E-Mails oder Fotos, die Sie mit Ihrem Handy gemacht haben. Laden Sie alles auf einmal hoch. Das Tool akzeptiert PDF, JPG, PNG und WebP. Rechnungen, die elektronisch über HomeTax ausgestellt wurden, können Sie als PDF herunterladen und auf die gleiche Weise hochladen. Für die Batch-Verarbeitung laden Sie alles zusammen hoch; die Ausgabe wird in einer einzigen Tabelle zusammengeführt, mit einer Zeile pro Rechnung.
Extraktionsspalten definieren
Geben Sie die Feldnamen ein, die zu Ihrer Tabellenstruktur passen. Sie können koreanische oder englische Bezeichnungen oder eine Mischung verwenden – die KI liest beides. Für eine Standard-Extraktion von Kleinunternehmer-Rechnungen geben Sie diese Spaltennamen ein:
작성일자— Ausstellungsdatum공급자 사업자등록번호— Lieferanten-Registrierungsnummer공급자 상호— Firmenname des Lieferanten공급받는자 사업자등록번호— Ihre Registrierungsnummer공급가액— Nettobetrag부가세액— MwSt.-Betrag합계금액— Gesamtbetrag
Berechnete Spalte für satzabhängige MwSt.-Berechnung hinzufügen
Hier unterscheidet sich der Workflow für Kleinunternehmer von der Extraktion für Regelbesteuerte. Fügen Sie eine abgeleitete Spalte mit dem Namen 업종코드 (Optionen: 소매/제조/건설/서비스) hinzu, damit die KI den Dokumentenkontext liest und eine Branchenkategorie zuweist. Fügen Sie dann eine berechnete Spalte wie Geschätzte MwSt. (Nettobetrag × branchenspezifischer MwSt.-Satz × 10%) hinzu, um die tatsächliche Steuerschuld hinter dem Nominalbetrag zu schätzen. Dieser Schritt ist für die reine Datenerfassung optional, aber unerlässlich, wenn Sie die extrahierten Zahlen für Ihre eigene MwSt.-Erklärung ohne Steuerberater verwenden.
Tabelle generieren und herunterladen
Klicken Sie auf „Verarbeiten“. Jede Rechnung erzeugt eine Zeile in der Ausgabe, mit Ihren Spaltennamen als Kopfzeilen – die von Ihnen eingegebenen Spaltennamen werden zu den exakten Kopfzeilen Ihrer endgültigen Tabelle. Eine einzelne Seite wird in der Regel in 5–10 Sekunden verarbeitet. Die Ausgabe wird als XLSX heruntergeladen – bereit für den Import in ECOUNT ERP (das CSV/Excel-Import für Kreditorenbuchungen unterstützt), Douzone Smart A oder die Tabellenvorlage Ihres Steuerberaters. Eine detaillierte Anleitung zur feldspezifischen Extraktion, die sowohl für Regelbesteuerte als auch für Kleinunternehmer gilt, finden Sie unter Rechnungsfelder in eine Tabelle extrahieren.
Testen Sie es unten mit Ihrer eigenen Steuerrechnung – keine Anmeldung erforderlich:
Dateien werden sicher verarbeitet und nicht gespeichert.
Branchenspezifische Vorsteuerquoten im Überblick (Stand 2026)
Der wichtigste Unterschied zwischen der Verarbeitung einer Rechnung eines regelbesteuerten Unternehmers und eines Kleinunternehmers ist die branchenspezifische Wertschöpfungsquote (업종별 부가가치율). Diese Quote bestimmt die tatsächliche Steuerlast des Kleinunternehmers und hat sich 2026 erheblich geändert – sie stieg je nach Branche von einer Spanne von 5–30 % auf 15–40 %, gemäß dem geänderten vom NTS veröffentlichten Mehrwertsteuersatzplan. Wenn Sie Rechnungen aus mehreren Branchenkategorien verarbeiten, müssen Sie für jede Transaktion die korrekte Quote anwenden, um eine genaue Steuerschätzung zu erhalten.
| Branchenkategorie | Wertschöpfungsquote (2026+) | Effektiver MwSt.-Satz | Beispiele |
|---|---|---|---|
| Einzelhandel, Gastronomie, Altstoffsammlung | 15% | 1,5% | Convenience-Stores, Restaurants, Recyclingbetriebe |
| Verarbeitendes Gewerbe, Landwirtschaft, Fischerei, Paketzustellung | 20% | 2,0% | Kleine Hersteller, Bauernhöfe, Kurierdienste |
| Baugewerbe, Transport (ohne Paket), IT/Telekommunikation | 30% | 3,0% | Bauunternehmer, Logistikunternehmen, Softwareentwickler |
| Finanz-/Versicherungswesen, Professionelle Dienstleistungen, Gebäudemanagement, Immobilienvermietung | 40% | 4,0% | Berater, Reinigungsdienste, Immobilienvermieter |
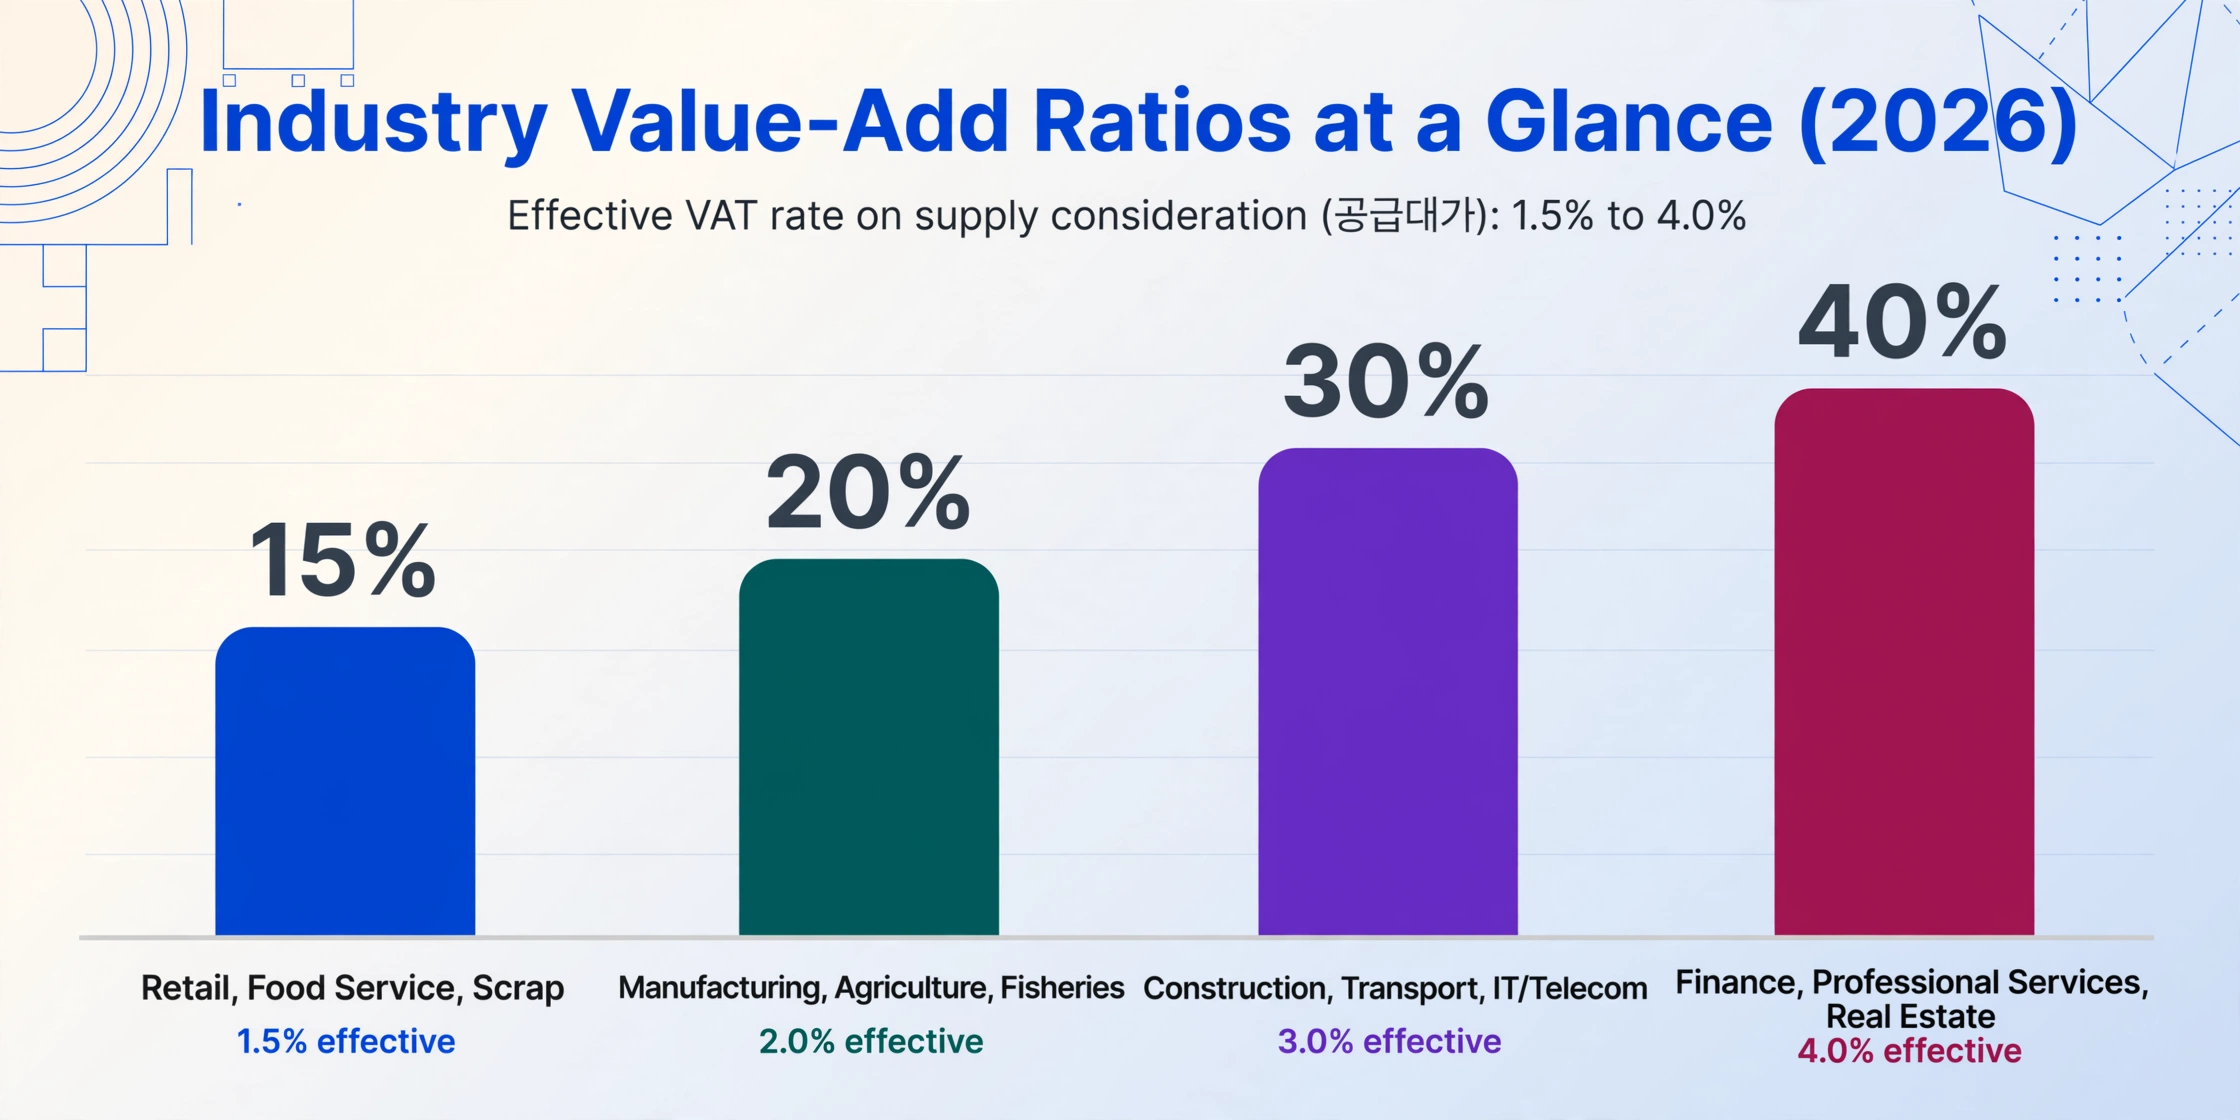
Ihre tatsächlich zu zahlende Steuer für eine bestimmte Transaktion beträgt: Lieferentgelt (공급대가) × branchenspezifischer Mehrwertsteuersatz × 10 %. Ein kleiner Hersteller (20 %-Satz) mit einem jährlichen Lieferentgelt von 50.000.000 ₩ schuldet ungefähr 1.000.000 ₩ an MwSt. – verglichen mit 5.000.000 ₩, wenn der Standardsatz von 10 % angewendet würde. Der branchenspezifische Satz ist der Mechanismus, der das System für Kleinunternehmer (vereinfachte Besteuerung) für Kleinstunternehmen erschwinglich hält.
Wenn Sie Daten aus Ihren Rechnungen extrahieren, nehmen Sie eine Spalte für 업종 (Branche) auf, damit Sie den korrekten Satz in Ihrer endgültigen Berechnung anwenden können. Dies ist besonders wichtig, wenn Sie in mehreren 업종-Kategorien tätig sind – beispielsweise ein Einzelhandelsgeschäft, das auch leichte Fertigung betreibt –, da verschiedene Rechnungen verschiedener Lieferanten unter unterschiedliche Sätze fallen können.
Batch-Verarbeitung für die Januar-MwSt.-Frist
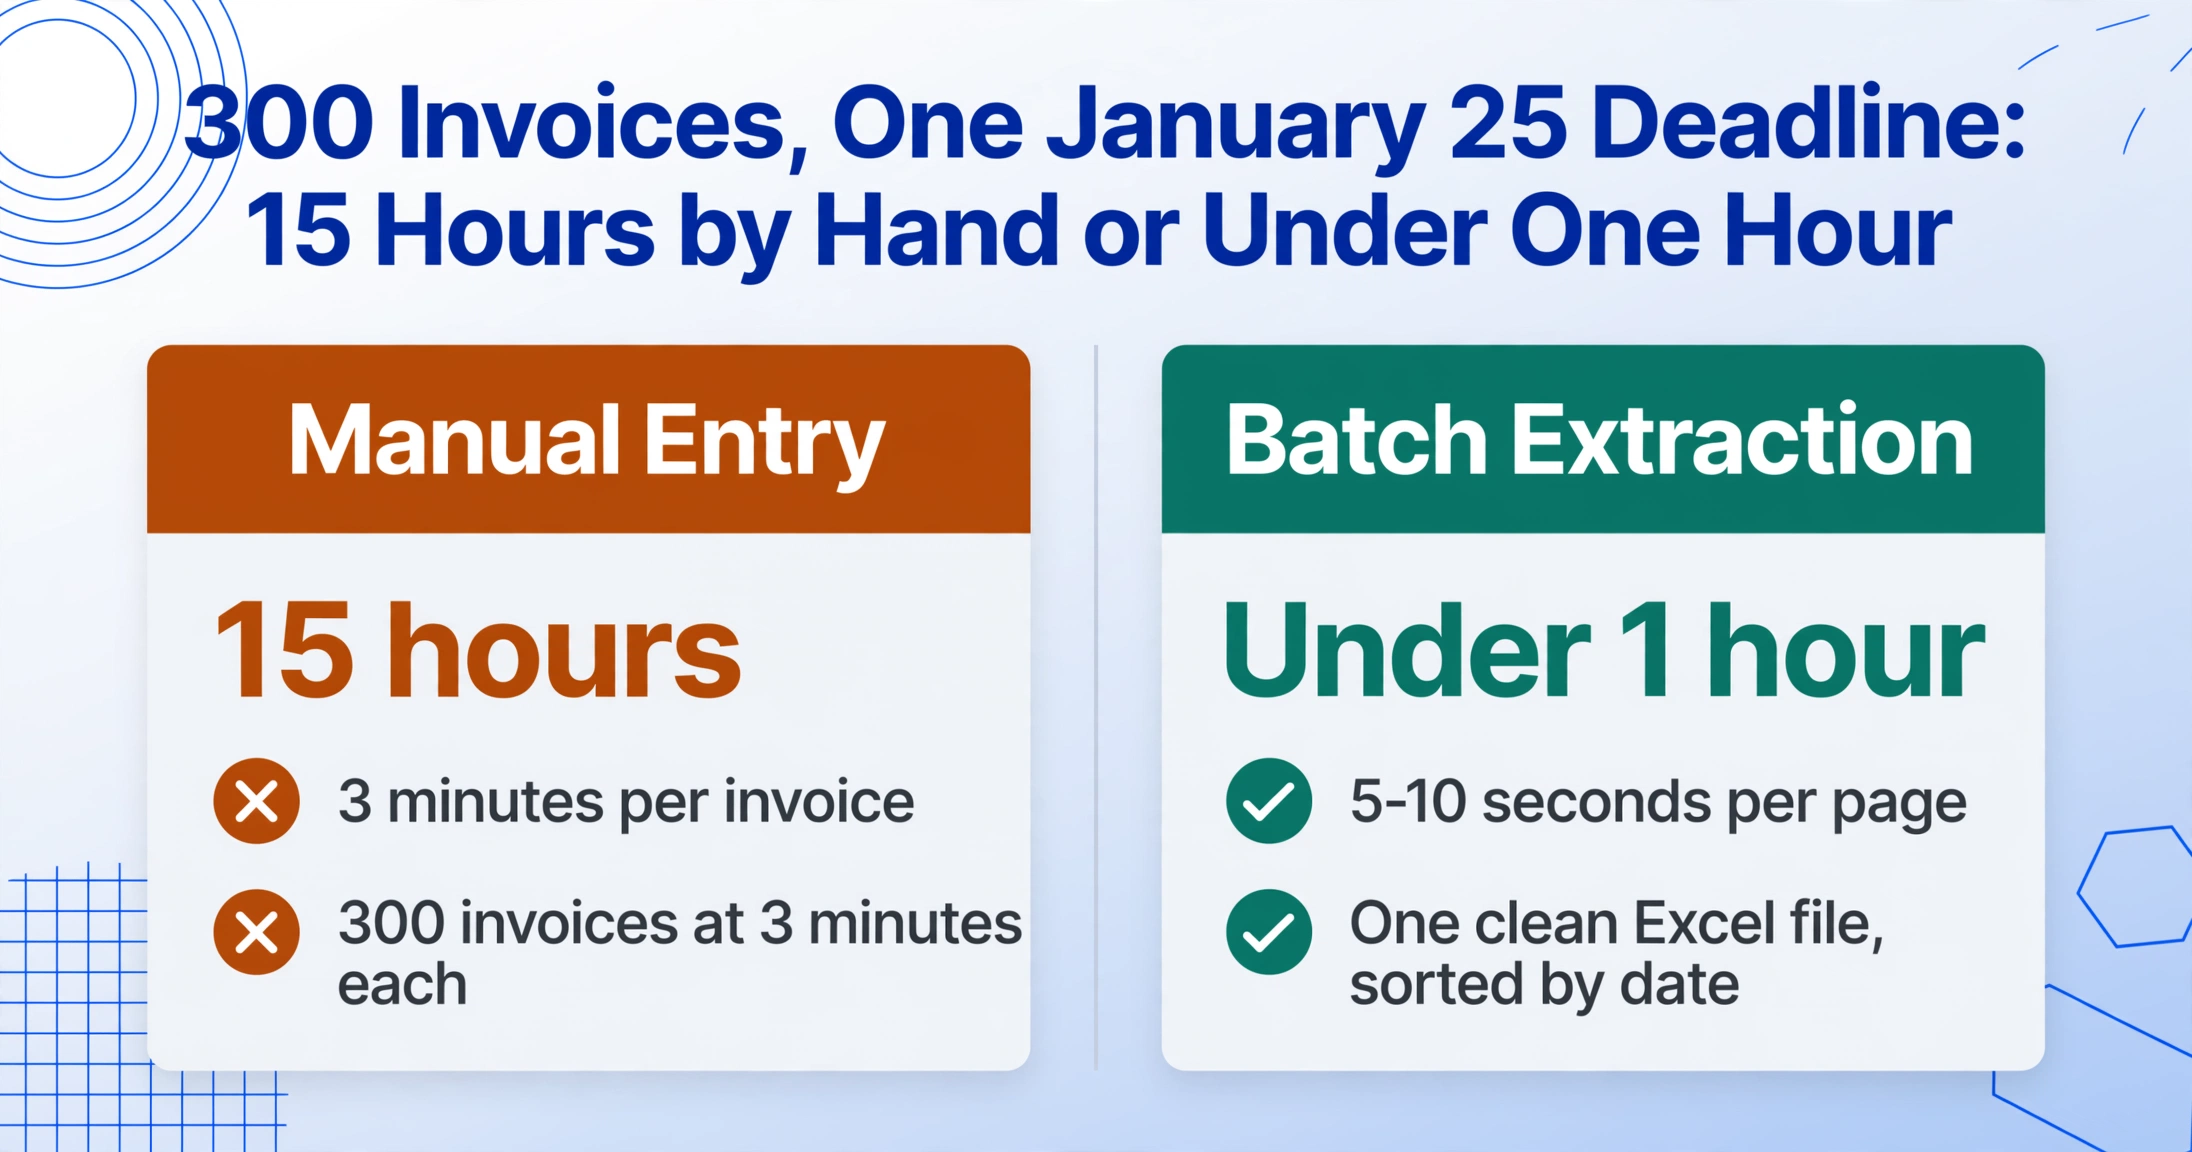
Die jährliche MwSt.-Frist für Kleinunternehmer (vereinfachte Besteuerung) ist der 25. Januar und deckt alle Transaktionen vom 1. Januar bis 31. Dezember des Vorjahres ab. Für ein kleines Unternehmen mit 30–50 aktiven Lieferanten bedeutet das, irgendwo zwischen 100 und 400 Rechnungen in einem einzigen Datensatz zu organisieren – alles innerhalb der ersten Wochen des neuen Jahres, wenn viele Geschäfte und Dienstleistungsbetriebe bereits mit dem Jahresabschluss beschäftigt sind.
Die Kosten der manuellen Eingabe in diesem Umfang sind nicht trivial. Bei 3 Minuten pro Rechnung – die durchschnittliche Zeit, um die wichtigsten Felder auf einem Dokument zu finden und in eine Tabellenkalkulation einzutippen – verbrauchen 300 Rechnungen 15 Stunden konzentrierter Dateneingabe. Für einen Geschäftsinhaber, der auch Lagerbestand, Kundenservice und Gehaltsabrechnung verwaltet, ist es eine ernsthafte Zumutung, im Januar 15 zusammenhängende Stunden zu finden. Und mit einem einzigen Tippfehler in einer 사업자등록번호 oder einer vertauschten Ziffer beim 공급가액 kann der Aufwand, den Fehler später zu korrigieren, die Zeit übersteigen, die durch die manuelle Eingabe ursprünglich gespart wurde.
Die Batch-Verarbeitung ändert diese Rechnung. Laden Sie alle Ihre Rechnungen auf einmal hoch – PDFs, gescannte Papierbelege, Handyfotos – und dieselbe Spaltendefinition gilt für jedes Dokument. Mit einer Verarbeitungszeit von 5–10 Sekunden pro Seite sind 300 Rechnungen in unter einer Stunde erledigt. Das Ergebnis ist eine einzige Excel-Datei, in der jede Zeile eine Rechnung darstellt, nach Datum sortiert – direkt verwendbar für Ihre MwSt.-Erklärungsvorbereitung oder zum Teilen mit Ihrem Steuerberater. Wenn Ihr Stapel auch Kassenbons oder Lieferscheine enthält, zeigt das Framework zur Extraktion koreanischer Steuerdokumente, wie ein einziges Spaltenset die gesamte Bandbreite der Dokumenttypen abdeckt.
Ein praktischer Tipp für Batch-Ausführungen: Fügen Sie eine Spalte Dateiname hinzu. Die KI füllt diese für jede Zeile mit dem Quelldateinamen, sodass Sie bei auffälligen Zahlen während der Prüfung sofort zum Originaldokument zurückverfolgen können. Da die Ausgabe eine standardmäßige Excel-Datei ist, können Sie sie direkt in ECOUNT ERP importieren (das CSV/Excel-Import für Kreditorenbuchungen unterstützt), in Douzone Smart A (더존) oder einfach ohne Neuformatierung an Ihren Steuerberater weitergeben.
Häufig gestellte Fragen
Kann ich die extrahierten Daten direkt für meine jährliche MwSt.-Erklärung verwenden?
Die extrahierte Excel-Datei liefert die Roh-Transaktionsdaten – Lieferantenregistrierungsnummern, Nettobeträge, Mehrwertsteuerbeträge und Daten – die in die Vorbereitung Ihrer MwSt.-Erklärung einfließen. Die eigentliche Einreichung für Kleinunternehmer (vereinfachte Besteuerung) in Korea erfolgt über HomeTax (홈택스) oder über Ihren 세무사 (Steuerberater). Die Extraktionsausgabe dient als strukturierte Eingabe für diesen Einreichungsprozess. Die meisten Steuerberater akzeptieren eine Excel-Datei mit Spalten für 공급가액, 부가세액 und 사업자등록번호 als Arbeitsdatensatz – genau das liefert die Extraktion.
Funktioniert das auch mit Papierrechnungen, die mit der Handykamera gescannt wurden?
Ja. Scans und Fotos von Papierrechnungen werden als JPG- oder PNG-Uploads unterstützt. Die KI verarbeitet gedruckten Text mit bis zu 99 % Genauigkeit bei normalen Licht- und Fokusbedingungen. Bei handschriftlichen Dokumenten oder minderwertigen Scans mit unklarem Text kann die Genauigkeit geringer sein – das Tool funktioniert am besten mit klar gedruckten Dokumenten, die in angemessener Auflösung gescannt wurden.
Wie behandelt das Tool das Format der Unternehmensregistrierungsnummer (XXX-XX-XXXXX)?
Die 10-stellige 사업자등록번호 wird wie auf der Rechnung gedruckt extrahiert, wobei das durch Bindestriche getrennte Format erhalten bleibt. Wenn Ihre ERP- oder Buchhaltungssoftware die Nummer ohne Trennzeichen benötigt, können Sie eine berechnete Spalte mit einer Regel zum Entfernen der Formatierung hinzufügen – oder die SUBSTITUTE-Funktion von Excel auf die Ausgabe anwenden, um Bindestriche in einem Schritt zu entfernen.
Kann ich sowohl Rechnungen von 간이과세자 als auch von 일반과세자 in derselben Charge verarbeiten?
Ja. Wenn Ihr Unternehmen Rechnungen von sowohl allgemeinen als auch vereinfachten Steuerpflichtigen erhält – was üblich ist –, laden Sie diese in derselben Datei hoch. Die KI identifiziert und extrahiert dieselben Feldnamen (공급가액, 부가세액, 합계금액) unabhängig vom Rechnungstyp. Der Hauptunterschied liegt in der anschließenden Interpretation der Daten: Rechnungen von 일반과세자 verwenden den Standard-Mehrwertsteuersatz von 10 % (vom Käufer vollständig abziehbar), während Rechnungen von 간이과세자 die branchenspezifische Verhältnisberechnung beinhalten.
Was ist, wenn die Rechnung keinen Branchencode enthält?
Viele Papierrechnungen von 간이과세자 drucken den 업종코드 nicht explizit aus. In diesem Fall schlagen Sie die Registrierung des Lieferanten auf der NTS-Website nach, um dessen 업종-Kategorie zu ermitteln, oder gruppieren Sie Rechnungen einfach nach bekanntem Lieferanten und wenden Sie das hinterlegte Verhältnis an. Für die Stapelverarbeitung können Sie nach der Extraktion eine manuelle Spalte in Excel hinzufügen und Verhältnisse Lieferant für Lieferant zuweisen – eine Aufgabe, die 10 Minuten dauert und Sie davor bewahrt, jede Rechnung einzeln neu zu berechnen.
Gibt es eine Mindest- oder Höchstanzahl an Rechnungen, die ich auf einmal verarbeiten kann?
Es gibt kein Minimum. Bei einer einzelnen Rechnung funktioniert das Tool genauso wie bei einer Charge von 500. Das praktische Maximum hängt vom Guthaben Ihres Tarifs ab – jede verarbeitete Seite verbraucht ein Guthaben. Monatstarife für kleine Unternehmen beginnen bei 9 $/Monat und skalieren nach Volumen, was dies auch für sehr kleine Betriebe zugänglich macht.
Ihre Januar-Meldedaten beginnen hier
Der Unterschied zwischen einem stressigen und einem gut vorbereiteten Januar ist oft nur ein sauberer Datensatz. Wenn jede erhaltene 간이과세자-Rechnung des Jahres bereits in eine strukturierte Tabelle extrahiert ist – 사업자등록번호 in einer Spalte, 공급가액 in der nächsten, 작성일자 in der dritten –, wird der Meldevorgang zu einer Datenprüfung und -übermittlung statt zu einem Dateneingabeprojekt. Laden Sie eine Ihrer Rechnungen hoch und sehen Sie, wie die Felder beim ersten Durchlauf in den richtigen Spalten landen.