So extrahieren Sie japanische Rechnungsdaten (請求書) in Excel
für Kreditorenbuchhaltung und Steuererklärung
Eine japanische Rechnung (請求書, seikyūsho) ist nicht dasselbe Dokument wie ihr westliches Pendant – und die Unterschiede sind nicht kosmetischer Natur. Während eine US- oder EU-Rechnung mit einer Summe und einem Fälligkeitsdatum endet, enthält eine japanische Lieferantenrechnung zusätzlich die Banküberweisungsdaten für die Zahlung (振込先, furikomisaki), die Zahlungsbedingungen-Konvention des Abrechnungstags (締日, shimebi), eine Quellensteuerklassifizierung (源泉徴収区分, gensen chōshū kubun), die bestimmt, ob der Zahlungspflichtige vor der Überweisung Einkommensteuer einbehalten muss, und seit Oktober 2023 eine Registrierungsnummer für qualifizierte Rechnungen (インボイス登録番号), die mit „T" beginnt und der einzige Weg ist, über den der Käufer einen Vorsteuerabzug geltend machen kann. Wenn ein mittelständisches japanisches Unternehmen am Monatsende sechzig solcher Rechnungen von dreißig Lieferanten erhält – jede in einem anderen PDF-Layout, jede mit Bankdaten, die in die Internet-Banking-Oberfläche eingegeben werden müssen, und mit einer Steueraufschlüsselung, die gegen die Umsatzsteuererklärung geprüft werden muss – verbringt die Kreditorenbuchhaltung mehr Zeit mit dem Abtippen als mit der Prüfung.
Wichtigste Erkenntnisse
- Sechzig Rechnungen pro Monat bedeuten 240 einzelne manuelle Eingaben von Bankfeldern – Daten, die bereits im Lieferantenstamm vorhanden sind – weil Extraktionstools, die auf US- und EU-Rechnungen trainiert wurden, keine Spaltendefinition für 振込先 haben.
- Ein Tool, das „20日締翌月末払い" als flachen Textstring ausgibt, verwirft die beiden darin verborgenen berechenbaren Werte – den Abrechnungstag, der die Geschäftsjahreszuordnung bestimmt, und die Zahlungsverzögerung, die den Monat des Mittelabflusses bestimmt.
- Dieselben fünfundzwanzig Spaltennamen – einmal definiert durch die Bedeutung jedes Felds, nicht durch seine Position im Layout eines bestimmten Lieferanten – erzeugen eine zahlungsbereite Tabelle, unabhängig davon, ob die sechzig Rechnungen aus dreißig verschiedenen Abrechnungssystemen stammen.
Was eine japanische Rechnung enthält – Feld für Feld
Japanische Rechnungen unterliegen einem rechtlichen Rahmen, der ihre Feldstruktur sowohl standardisierter als auch detaillierter macht als eine typische westliche Rechnung. Seit Oktober 2023 verlangt das System der qualifizierten Rechnungen (インボイス制度, offiziell 適格請求書等保存方式), dass jede für den Vorsteuerabzug verwendete Rechnung eine Registrierungsnummer für qualifizierte Rechnungen trägt – ein „T“ gefolgt von 13 Ziffern – und die Umsatzsteuerbeträge getrennt nach Steuersatz (10 % Standardsatz und 8 % ermäßigter Satz) ausweist. Unterhalb dieser gesetzlichen Anforderungen fügen jahrzehntelange inländische Geschäftskonventionen Syntax für Zahlungsbedingungen und Banküberweisungsrouting hinzu, die kein internationales Extraktionstool zu parsen gelernt hat.
Nachfolgend die vollständige Feldstruktur, mit der eine Kreditorenbuchhaltung bei der Verarbeitung einer Seikyūsho tatsächlich arbeitet:
Kopf- und Identifikationsdaten
- Rechnungsnummer (請求書番号) – die eindeutige Kennung. Oft als Datums-Serien-Kombination formatiert, z. B. „2026-07-001“. Dies ist der Primärschlüssel für die Kreditorenbuchhaltung und Zahlungsverfolgung. Ohne sie ist der Abgleich einer Zahlungsbestätigung der Bank mit der Originalrechnung reine Spekulation.
- Ausstellungsdatum (発行日) – das Datum der Rechnungsausstellung. Dient als Ausgangspunkt für die Berechnung von Zahlungszielen, wenn die Bedingungen relativ zum Abrechnungszeitraum angegeben sind.
- Transaktionsdatum (取引年月日) – das Datum der zugrunde liegenden Transaktion, das vom Ausstellungsdatum abweichen kann. Bei Rechnungen über einen monatlichen Abrechnungszeitraum ist dies oft der letzte Tag des Zeitraums.
- Aussteller/Lieferant (発行元) – Firmenname, Adresse und Kontaktdaten des Verkäufers. Meist begleitet vom Firmenstempel (社判, Shahan) oder einem digitalen Äquivalent.
- Empfänger/Käufer (宛名) – die berechnete Firma und Abteilung. Oft gefolgt von 御中 (Onchū, einer formellen Ehrenbezeichnung für die adressierte Organisation).
Positionen & Preise
- Artikelbezeichnung (品名) – Produkt- oder Dienstleistungsbeschreibung. Kann Teilenummern (品番) und Spezifikationscodes enthalten. Das Abrechnungssystem eines Lieferanten kann dasselbe Produkt anders beschreiben als die ursprüngliche Bestellung (発注書, Hatchūsho), was beim Abgleich das VLOOKUP-#N/A-Problem verursacht.
- Menge (数量) – mit Einheit (単位): 個 (Stück), 式 (Los/Satz), kg, m, 時間 (Stunden). Einheitenkonflikte zwischen Bestellung und Rechnung (Bestellung in 式, Rechnung in 個) erfordern eine Normalisierung, bevor ein Vergleich möglich ist.
- Einzelpreis (単価) – in der Regel netto (税抜, Zeinuki). Eine Rechnung, die ohne klare Kennzeichnung auf Bruttopreise umstellt, zwingt die Kreditorenbuchhaltung, die Steuerberechnung umzukehren, um die Übereinstimmung mit der Bestellung zu prüfen.
- Betrag (金額) – Positionssumme, netto. Oft zusammen mit der Zwischensumme (小計, Shōkei) vor Steuerzuschlag ausgewiesen.
Steuer- und Rechtskonformität
- Qualifizierte Rechnungsregistrierungsnummer (インボイス登録番号) — „T" + 13 Ziffern. Seit Oktober 2023 Pflicht. Ohne diese Nummer kann der Käufer den Vorsteuerabzug für Einkäufe bei diesem Lieferanten nicht geltend machen. Die Richtlinien der Nationalen Steuerbehörde für qualifizierte Rechnungen legen fest, dass die Registrierungsnummer zusammen mit dem Namen des Ausstellers erscheinen muss. Eine fehlende oder falsche Nummer zwingt die Kreditorenbuchhaltung entweder zur Anforderung einer korrigierten Rechnung oder zur Akzeptanz eines reduzierten Vorsteuerabzugs (80 % abzugsfähig bis September 2026, 50 % bis September 2029, danach unter den aktuellen Übergangsregelungen null).
- Verbrauchsteuer (消費税額) — getrennt nach Steuersatzkategorie ausgewiesen: 10 % Regelsatz und 8 % ermäßigter Satz (Lebensmittel, alkoholfreie Getränke, Abonnementzeitungen). Die Rechnung muss die Steuerbemessungsgrundlage und den Steuerbetrag für jeden Satz ausweisen. Die Verbrauchsteuererklärung des Käufers (消費税申告) benötigt diese nach Steuersätzen gruppierten Summen als Eingabedaten.
- Quellensteuerklassifizierung (源泉徴収区分) — erscheint auf Rechnungen bestimmter freiberuflicher Dienstleister (Steuerberater, Rechtsanwälte, Designer, Autoren), bei denen der Zahlungspflichtige gesetzlich zum Quellensteuerabzug verpflichtet ist. Der Betrag – in der Regel 10,21 % der Zahlung – wird vom Käufer vor Überweisung des Restbetrags einbehalten und direkt an das Finanzamt zugunsten des Verkäufers abgeführt. Eine Rechnung mit 源泉徴収 verändert die Berechnung der Kreditorenbuchhaltung: Der Zahlungsbetrag ist der Rechnungsbetrag abzüglich der Quellensteuer, und ein separater Steuerzahlungsbeleg muss gebucht werden.
Zahlung & Bankverbindung
- Bankverbindung (振込先) — das Empfängerkonto des Lieferanten, in der Regel in vier separaten Feldern angegeben: Bankname (銀行名), Filialname (支店名), Kontotyp (口座種別 — 普通/Ordinary oder 当座/Current) und Kontonummer (口座番号). Bei der Japan Post Bank (ゆうちょ銀行) unterscheidet sich das Kontonummernformat von dem der Geschäftsbanken: Es verwendet ein Symbol-Nummer-Paar (記号-番号), das in eine 7-stellige Überweisungskontonummer umgewandelt werden muss. Diese vier Felder sind das, was die Kreditorenbuchhaltung in die Online-Banking-Oberfläche eingibt – oft dieselben Daten, die bereits in die Buchhaltungssoftware eingegeben wurden, da die beiden Systeme keine Datenverbindung teilen.
- Zahlungsbedingungen (支払条件) — in einer kompakten japanischen Syntax ausgedrückt, die zwei Werte kodiert. „20日締翌月末払い" bedeutet, dass der Abrechnungszeitraum am 20. des Monats endet und die Zahlung bis zum Ende des Folgemonats fällig ist. „月末締翌々月末払い" (Monatsende-Abrechnung, Zahlung bis zum Ende des übernächsten Monats) ist im verarbeitenden Gewerbe und im Bauwesen üblich. Diese Textzeichenfolgen enthalten den Abrechnungstag (締日) – den Tag, der bestimmt, zu welchem monatlichen Abrechnungszeitraum eine Transaktion gehört – sowie eine Zahlungsverzögerung, die den Monat des Mittelabflusses bestimmt.
- Überweisungsgebühr (振込手数料) — wer die Banküberweisungsgebühr trägt. Die Konvention variiert: Manche Lieferanten übernehmen sie, andere geben an: „振込手数料は貴社ご負担にてお願い致します" (Überweisungsgebühren sind von Ihrem Unternehmen zu tragen). Wenn die Gebührenlast beim Käufer liegt, muss die Kreditorenbuchhaltung den Gebührenbetrag zum Überweisungsgesamtbetrag hinzurechnen.
Die Feldstruktur ist keine Ratesache – die offizielle Übersicht des Kabinettsbüros zum System der qualifizierten Rechnungen listet die sechs Pflichtangaben, die jede Rechnung (インボイス) enthalten muss. Die Extraktionsaufgabe geht jedoch über die sechs Pflichtangaben hinaus. Die Felder, die in der manuellen Kreditorenbuchhaltung am meisten Zeit kosten – Bankverbindung, Zahlungsbedingungen, Quellensteuer – sind gesetzlich gar nicht vorgeschrieben. Sie werden konventionsgemäß aufgeführt und sind die Felder, die einen japanischen Rechnungsverarbeitungs-Workflow von einem amerikanischen oder europäischen unterscheiden.
Warum generische Rechnungsextraktion bei japanischen Rechnungen scheitert
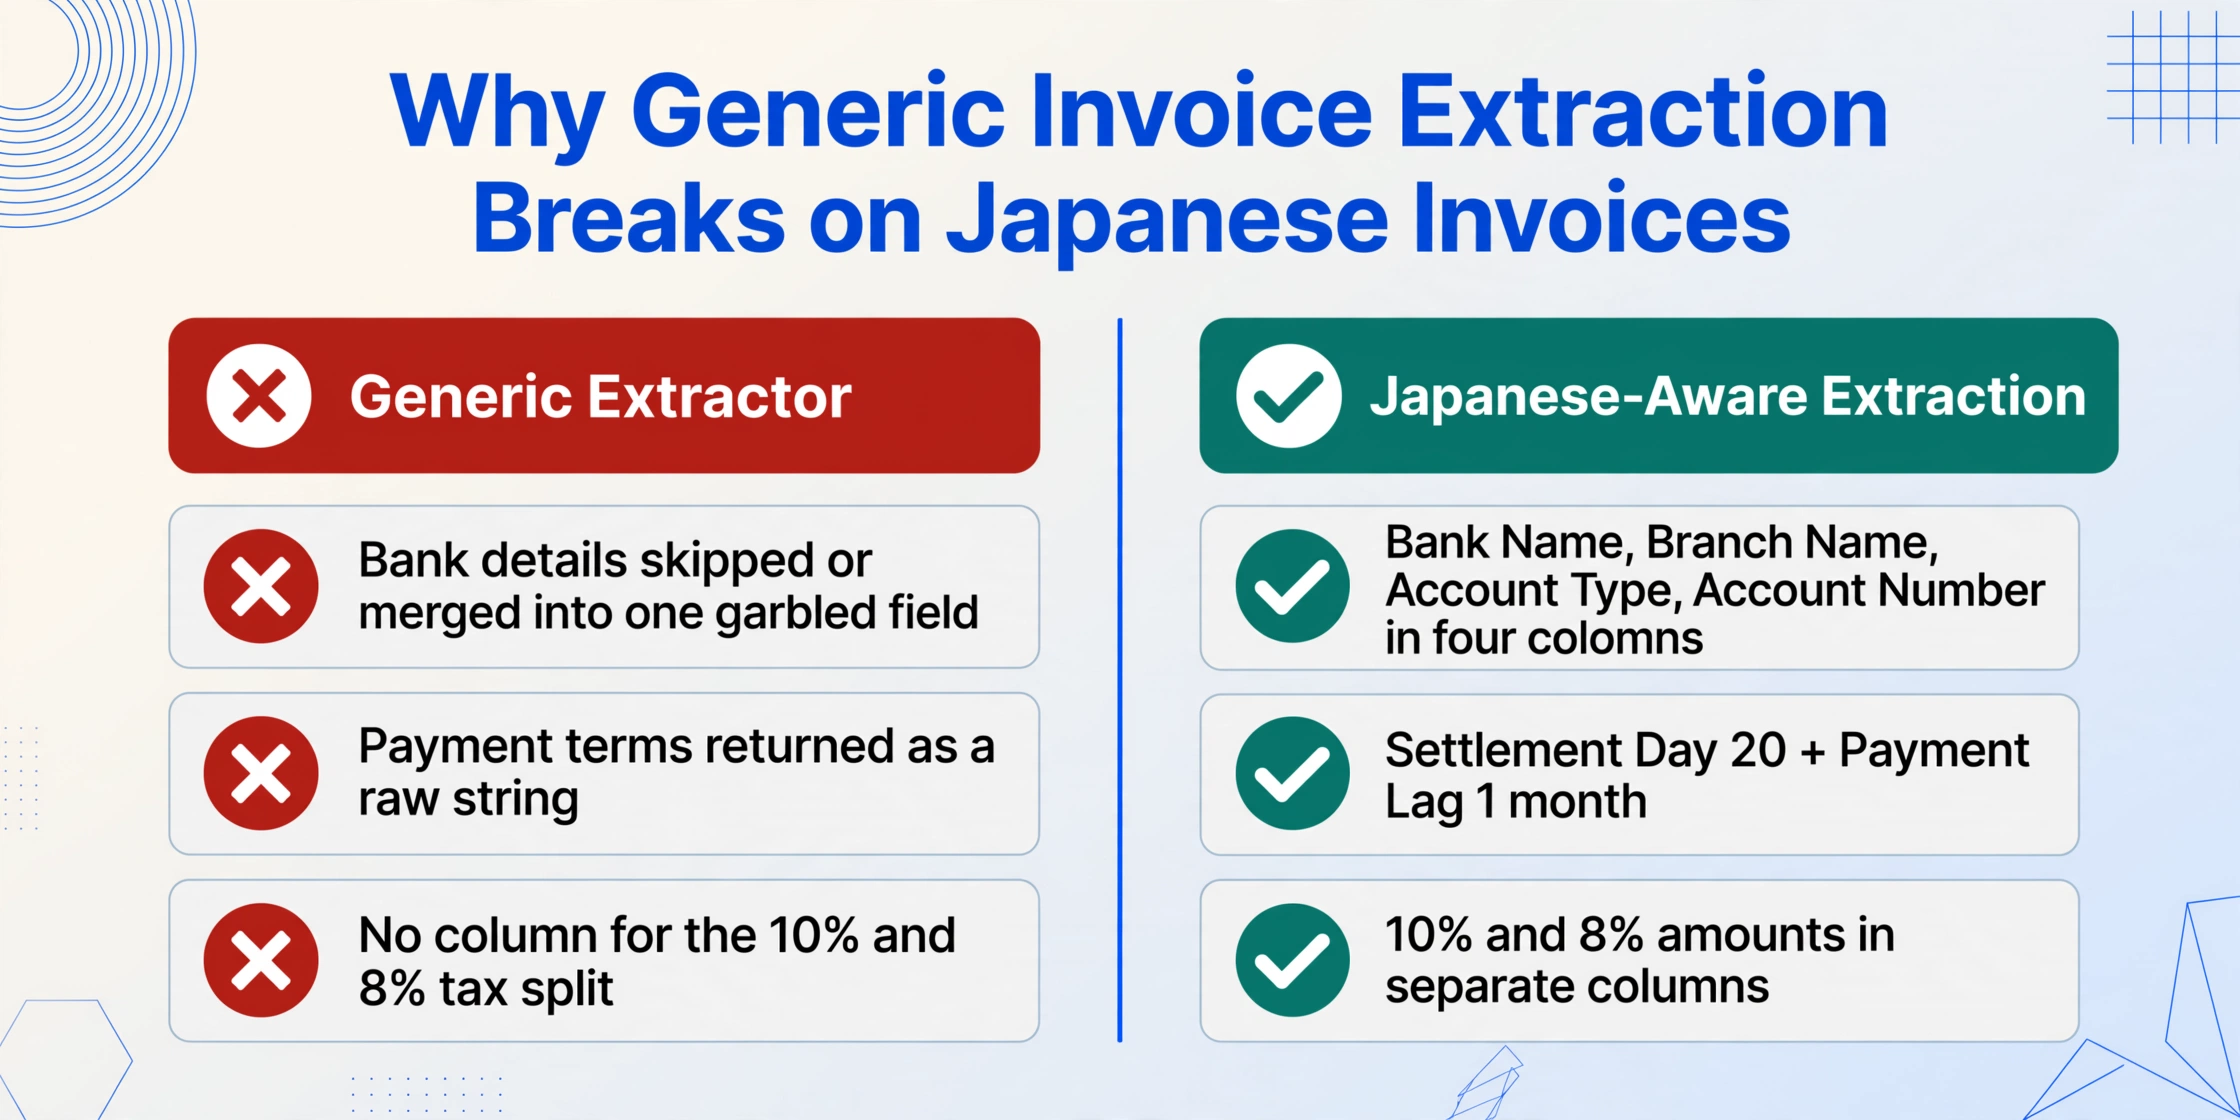
Die meisten KI-gestützten Rechnungsextraktionstools wurden mit englischsprachigen Rechnungsdatensätzen trainiert – US- und EU-Formate mit Feldern wie „Rechnungsnummer", „Fälligkeitsdatum", „Gesamtbetrag" und „Lieferant". Wird eine japanische Rechnung in eines dieser Tools eingespeist, geschehen drei Dinge.
Erstens werden die Bankverbindungsdaten des Ausstellers (振込先) ignoriert oder falsch gelesen. Eine japanische Rechnung listet Bankname (z. B. 三菱UFJ銀行), Filiale (z. B. 新宿支店), Kontotyp (普通) und Kontonummer als separate beschriftete Felder auf – aber eine generische Extraktions-Engine sieht vier Textzeichenfolgen am unteren Seitenrand und hat keine Spaltendefinition für „Bankverbindungsdaten", also überspringt sie diese entweder oder verkettet sie zu einem einzigen verstümmelten Feld. Das AP-Team muss weiterhin jede PDF-Datei öffnen und die Bankdaten manuell in das Zahlungssystem eingeben.
Zweitens werden die Zahlungsbedingungen (支払条件) als undurchsichtige Textzeichenfolge gelesen, obwohl sie zwei berechenbare Werte kodieren. „20日締翌月末払い" ist kein dekorativer Text. Er sagt dem AP-Team, dass der Abrechnungszeitraum am 20. endet – Transaktionen vor diesem Datum sind Verpflichtungen des laufenden Monats, Transaktionen danach gehören zum Folgemonat – und dass die Zahlung bis zum Ende des Folgemonats fällig ist. Ein generischer Extraktor gibt die Zeichenfolge unverändert aus. Eine Extraktion, die japanische Zahlungskonventionen versteht, teilt sie in Abrechnungstag: 20 und Zahlungsverzögerung: 1 Monat auf – zwei strukturierte Werte, die eine Zahlungskalender-Formel verarbeiten kann.
Drittens haben die Umsatzsteueraufschlüsselung und die Quellensteuerklassifizierung keine Entsprechung in westlichen Extraktionsschemata. Ein Steuerfeld auf einer US-Rechnung ist eine einzelne Umsatzsteuerzeile. Auf einer japanischen Rechnung gibt es potenziell drei steuerrelevante Felder: die Zwischensumme der 10%-Umsatzsteuer, die Zwischensumme der 8%-Umsatzsteuer zum ermäßigten Satz (bei Rechnungen mit gemischten Positionen) und – wenn der Aussteller ein qualifizierter Berufsangehöriger ist – einen Quellensteuerbetrag oder ein Klassifizierungskennzeichen. Eine generische Extraktion, die alle Steuerfelder in eine einzige Zahl zusammenfasst, zwingt das AP-Team, diese Zusammenfassung bei der Prüfung wieder rückgängig zu machen.
Das strukturelle Problem: Die Extraktion japanischer Rechnungen ist kein Sprachproblem, das durch Hinzufügen japanischer OCR gelöst wird. Es ist ein Schema-Konflikt – die Felder, die für japanische AP-Workflows relevant sind (振込先-Bankdaten, 締日-Abrechnungstag, 源泉徴収-Quellensteuerklassifizierung, インボイス登録番号), existieren nicht im Feldvokabular einer westlich trainierten Extraktions-Engine. Dem Extraktionstool muss mitgeteilt werden, was diese Felder sind – durch Definition als Spaltennamen – und die KI muss die japanischen Geschäftskonventionen hinter jedem einzelnen verstehen.
So extrahieren Sie Rechnungsdaten in Excel – Schritt für Schritt
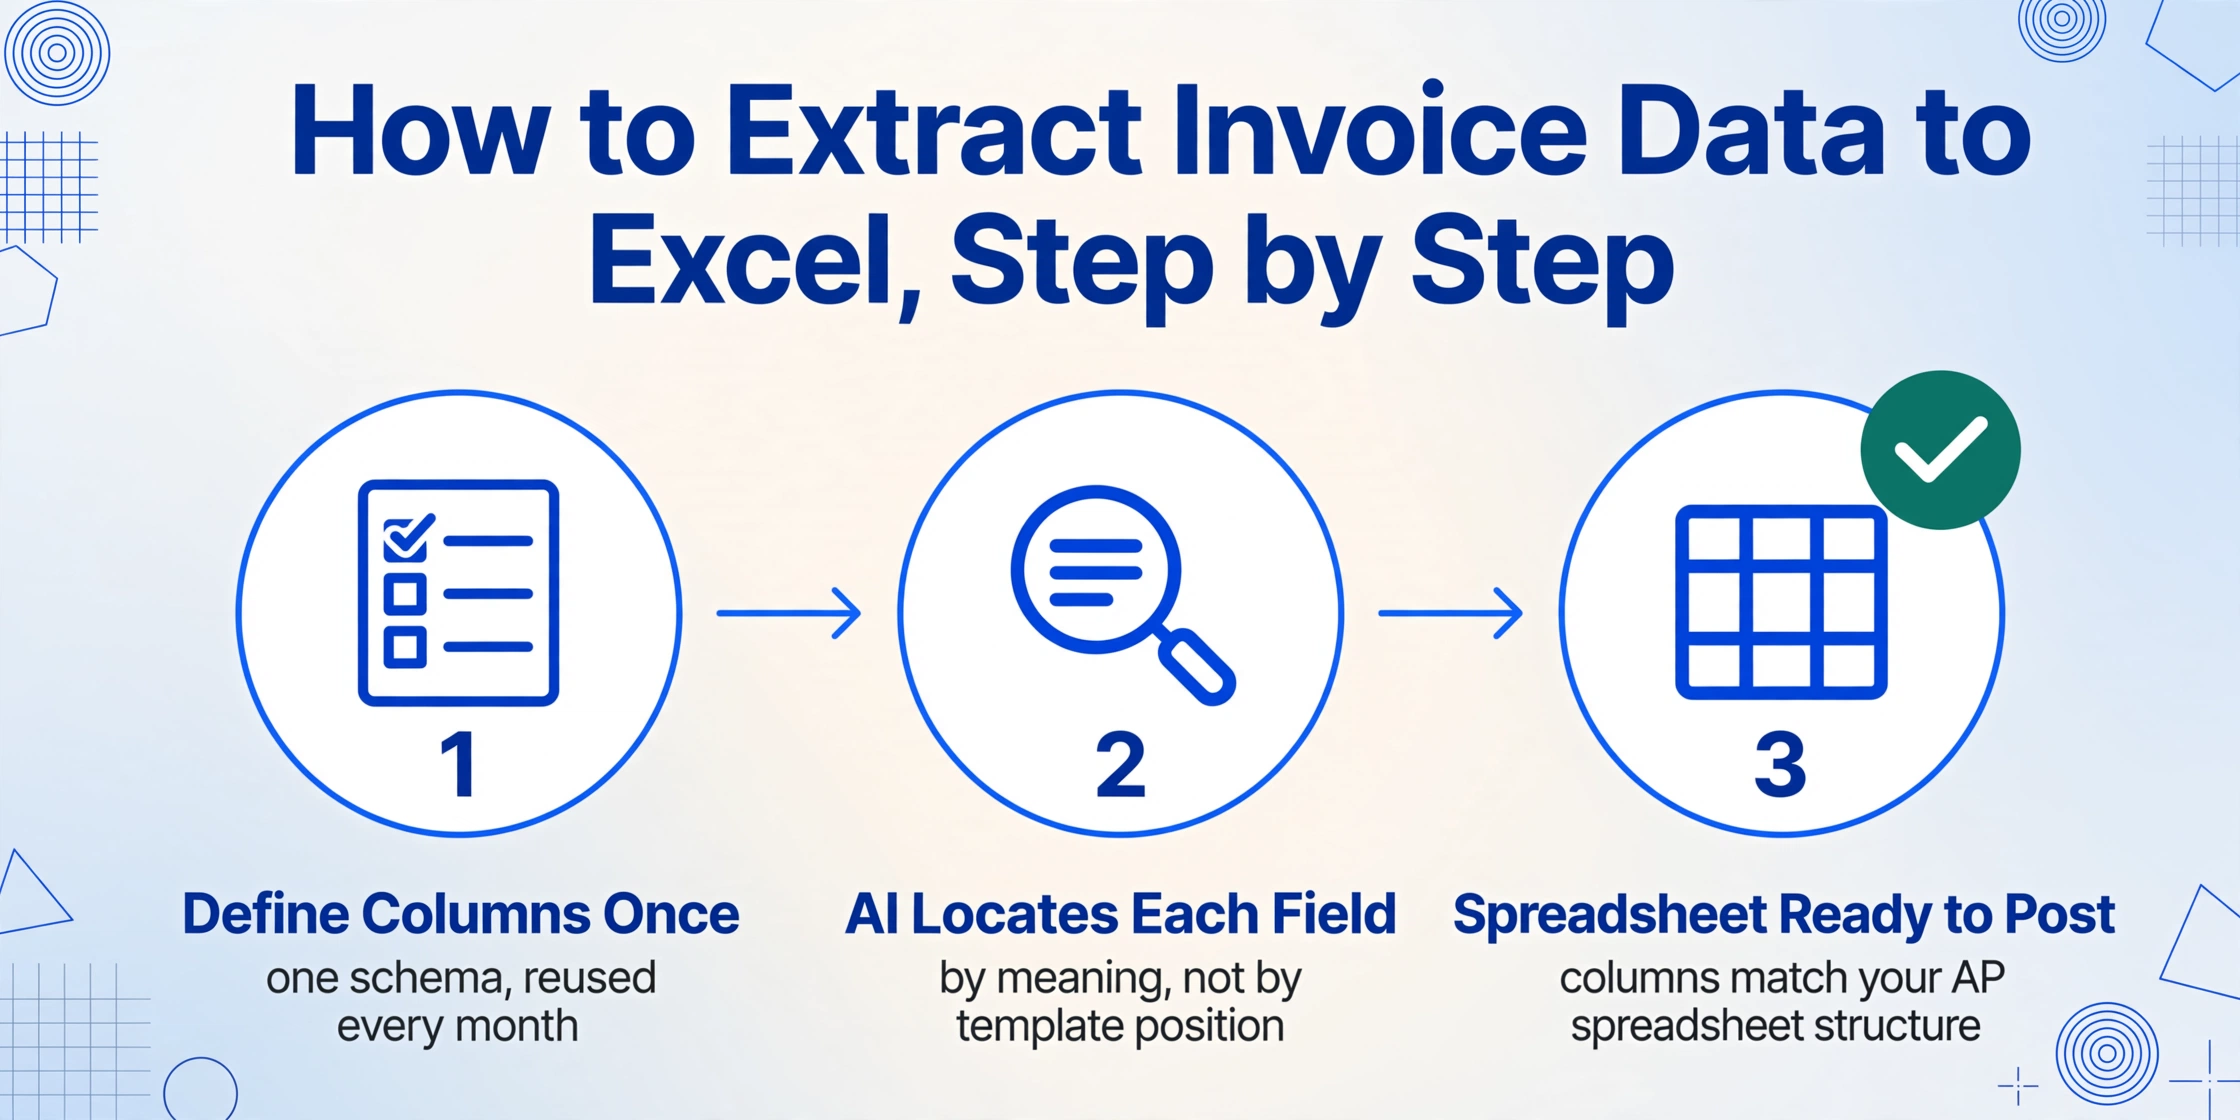
Der Workflow, der die manuelle Übertragung von Rechnungen in die Kreditorenbuchhaltungs-Tabellenkalkulation ersetzt, spiegelt den Ansatz für Bestellungen wider, jedoch mit einem anderen Spaltenschema – den feldspezifischen Rechnungsdaten – und einer anderen nachgelagerten Pipeline in den Bankzahlungsprozess statt in den Bestellabgleichsprozess. Der dreistufige Workflow wird einmal definiert und gilt für jeden Lieferanten, jedes Rechnungsformat und jede nachfolgende Monatsendverarbeitung.
Rechnungsspalten einmal definieren – für jeden Lieferanten wiederverwenden
Die gewünschten Feldnamen als Spaltenüberschriften eingeben. Für die japanische Rechnungsextraktion ist der praktische Satz: Rechnungsnummer (請求書番号), Ausstellungsdatum (発行日), Transaktionsdatum (取引年月日), Aussteller (発行元), Registrierungsnummer für qualifizierte Rechnungen (インボイス登録番号), Artikelbezeichnung (品名), Menge (数量), Einheit (単位), Einzelpreis (単価), Betrag (金額), Zwischensumme (小計), 10%-Steuerbetrag (10%対象額), 10%-Umsatzsteuer (10%消費税), 8%-Steuerbetrag (8%対象額), 8%-Umsatzsteuer (8%消費税), Gesamtbetrag (合計金額), Quellensteuerklassifizierung (源泉徴収区分), Bankname (振込先銀行名), Filialname (支店名), Kontotyp (口座種別), Kontonummer (口座番号), Kontoinhaber (口座名義), Zahlungsbedingungen (支払条件), Überweisungsgebühr (振込手数料負担). Dies verwendet die Benutzerdefinierte Spaltenextraktion: Das Ausgabeschema wird mit den Spaltennamen definiert, die der Struktur der Kreditorenbuchhaltung entsprechen, und die KI lokalisiert jedes Feld, indem sie dessen Bedeutung versteht – nicht durch dessen Position in der Rechnungsvorlage eines bestimmten Lieferanten. Dieselben Spaltennamen funktionieren, unabhängig davon, ob die Rechnung als ERP-generiertes PDF eines großen Handelsunternehmens oder als handschriftliches Formular eines lokalen Dienstleisters eingeht, da die KI die Feldidentität und nicht die Feldposition liest.
Alle Monatsabschlussrechnungen in einem Stapel hochladen
Alle Lieferantenrechnungen – E-Mail-PDFs, heruntergeladene Abrechnungen, Scans postalisch eingegangener Papierrechnungen – in einen einzigen Upload einfügen. Die Stapelverarbeitung behandelt sie als einen Auftrag: Jede Rechnung wird unabhängig mit dem definierten Spaltenschema verarbeitet, und alle Ergebnisse werden in einer einzigen Tabelle mit einer Zeile pro Rechnung zusammengeführt. Sechzig Rechnungen von dreißig Lieferanten, jede mit einem anderen Layout, werden in einem Durchlauf verarbeitet. Die KI erkennt das Dokument als Rechnung, indem sie das strukturelle Muster identifiziert – Ausstellerblock, Empfängerblock, Datumsfelder, Positionszeilentabelle, Zwischensummen-/Steuer-/Gesamtsummenfuß, Banküberweisungsblock – und füllt anschließend jede definierte Spalte, indem sie die relevanten Daten im Dokument lokalisiert. Keine Vorlage pro Lieferant erforderlich. Der Stapel erzeugt eine einzige Ausgabedatei, obwohl die Eingabe sechzig verschiedene Dokumente aus dreißig verschiedenen Abrechnungssystemen umfasst.
Nach Excel exportieren und in AP- und Zahlungsworkflows einspeisen
Laden Sie die zusammengeführten Ergebnisse als Excel-Datei (XLSX) herunter. Sie erhalten nun eine einzige Tabelle mit den Daten aller Rechnungen in strukturierten Spalten – bereit für den Import in Ihre Buchhaltungssoftware (弥生会計, freee, マネーフォワード クラウド会計, 勘定奉行) für die Erstellung von Einkaufsbuchungen sowie in das Online-Banking-System Ihrer Bank für die Erstellung von Zahlungsaufträgen. Die Bankverbindung – Bankname, Filialname, Kontotyp, Kontonummer, Kontoinhaber – befindet sich in separaten Spalten und nicht in einem einzigen Textblock, sodass die Daten in eine Zahlungsdatei (総合振込 oder 全銀フォーマット) formatiert werden können, die das Upload-Formular der Bank akzeptiert. Die Umsatzsteuerbeträge nach Steuersatzkategorien sind bereits aufgeschlüsselt, sodass die Vorsteuerabzugsberechnung in der Umsatzsteuererklärung auf extrahierten statt manuell berechneten Daten basiert.
Dateien werden sicher verarbeitet und nicht gespeichert.
Die Felder, an denen die generische Rechnungsextraktion scheitert – und wie man sie behandelt
Vier Datenpunkte auf einer japanischen Rechnung widerstehen der automatischen Extraktion mehr als die übrigen – nicht weil die OCR die Zeichen nicht lesen kann, sondern weil jedes Feld eine eingebettete Geschäftslogik trägt, die als strukturierte Daten erhalten bleiben muss, anstatt in eine Textzeichenfolge abgeflacht zu werden.
Banküberweisungsdaten (振込先) – vier Felder, die zu einem Zahlungsstapel werden
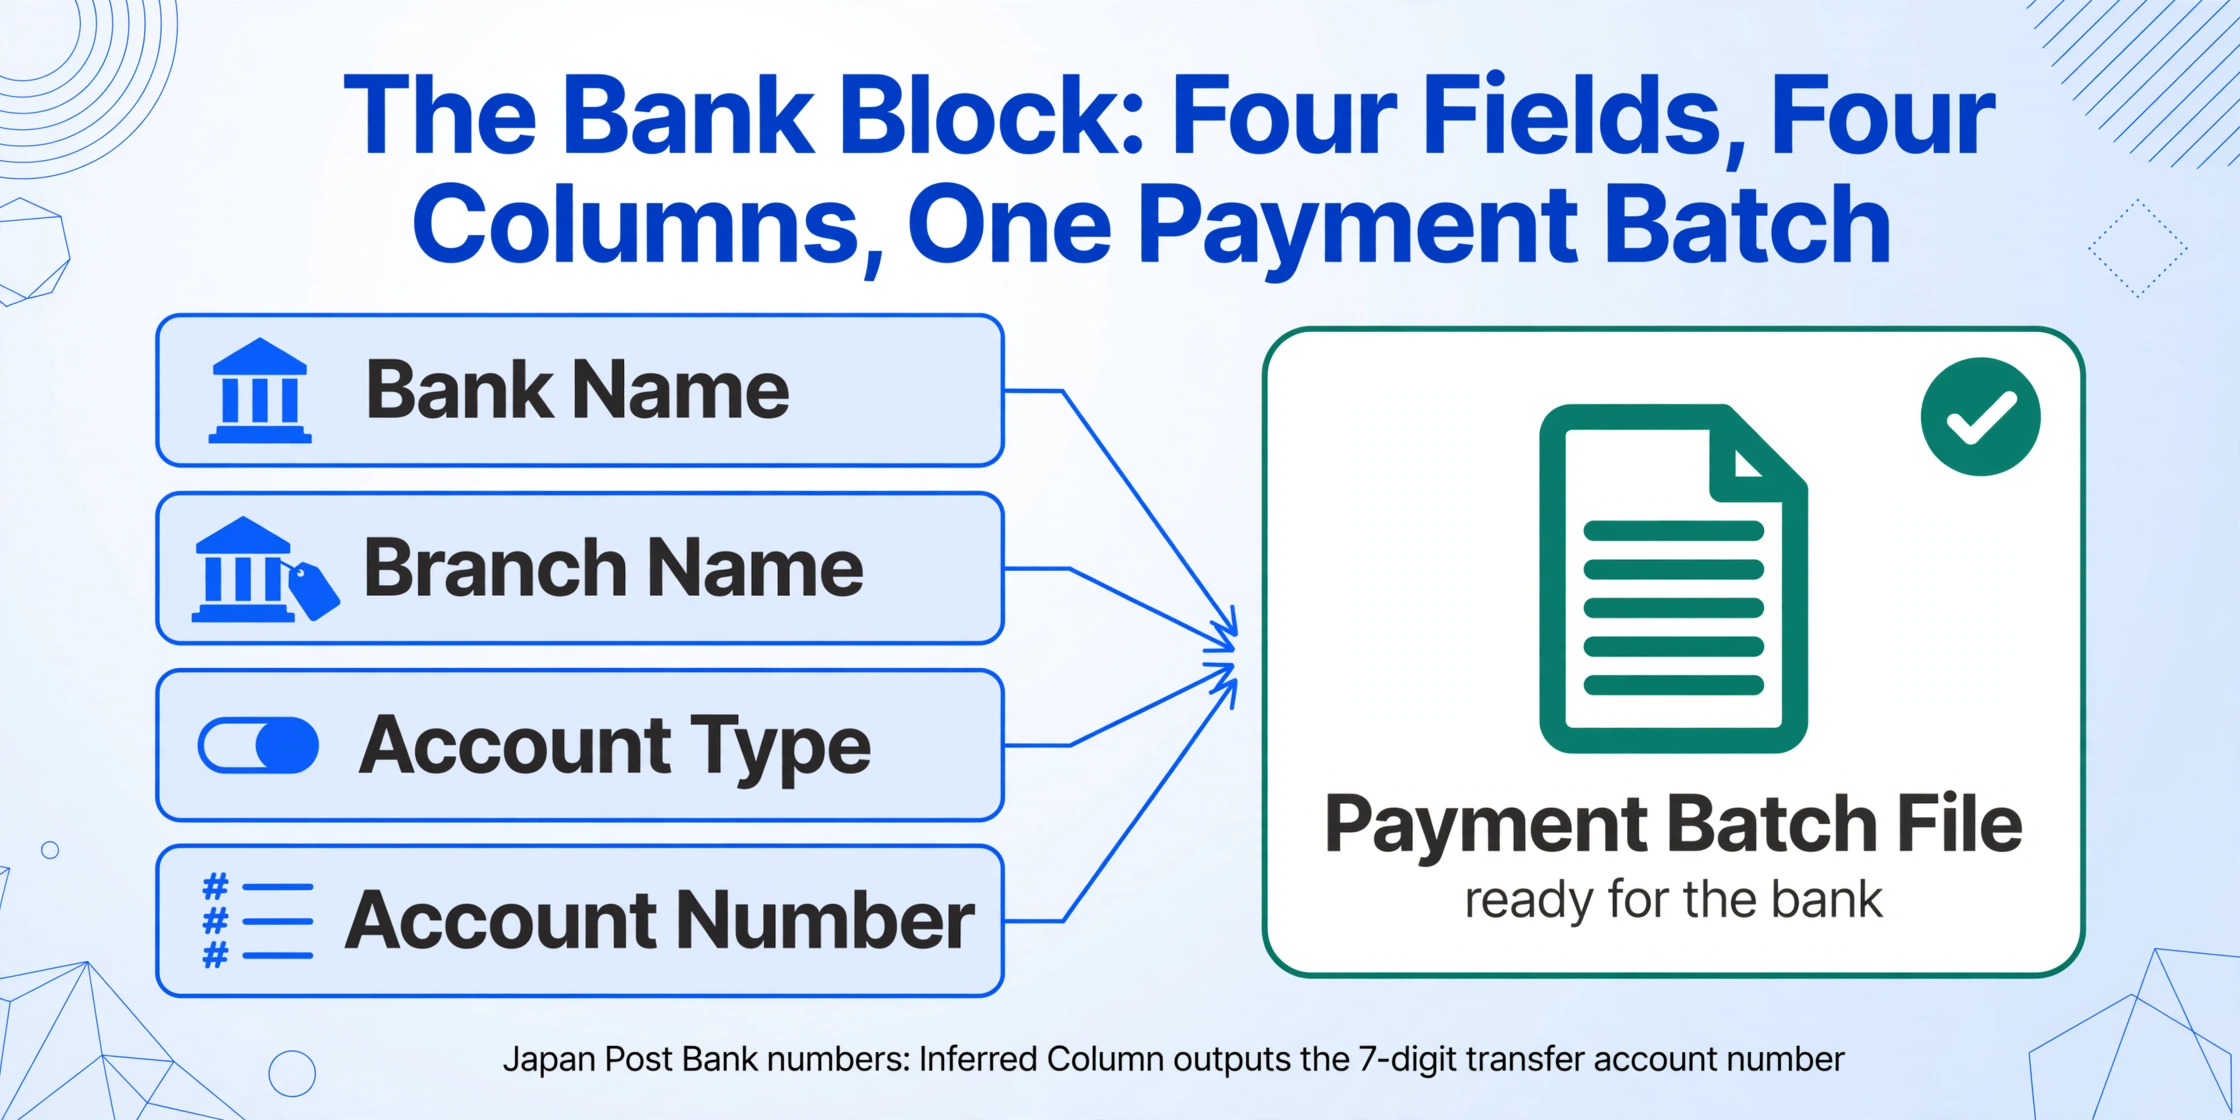
Der Block mit den Banküberweisungsdaten ist die repetitivste Dateneingabeaufgabe in der japanischen Kreditorenbuchhaltung. Ein AP-Sachbearbeiter nimmt die Rechnung, öffnet den Bildschirm des Online-Bankings und tippt vier Werte ein: Bankname, Filialname, Kontotyp und Kontonummer – dieselben vier Werte, die bereits im Lieferantenstamm der Buchhaltungssoftware erfasst sind. Wenn am Monatsende sechzig Rechnungen eintreffen, sind das sechzig Runden des erneuten Eintippens von vier Feldern pro Rechnung – 240 einzelne Dateneingaben, die keine neuen Informationen hinzufügen, sondern nur Informationen von einem System in ein anderes duplizieren.
Der Extraktionsansatz erfasst jedes der vier Felder in einer eigenen Spalte: Bankname (振込先銀行名), Filialname (支店名), Kontotyp (口座種別 – 普通 oder 当座) und Kontonummer (口座番号). Für Überweisungen der ゆうちょ銀行, bei denen die Kontoreferenz ein 記号-番号-Format verwendet (z. B. 記号12345 番号6789012), das sich von der 7-stelligen Überweisungskontonummer unterscheidet, die von kommerziellen Banksystemen benötigt wird, kann eine abgeleitete Spalte das Japan-Post-Format während der Extraktion umwandeln: Definieren Sie eine Spalte wie Überweisungskontonummer (falls ゆうちょ, 記号-番号 gemäß der Umrechnungsregel der Japan-Post-Bank in das 7-stellige Format umwandeln). Die KI wendet die Umrechnung während der Extraktion an, sodass das AP-Team die Kontonummer in einem überweisungsfertigen Format erhält.
Mit Bankdaten in strukturierten Spalten wird der nächste Schritt – die Erstellung einer Zahlungsstapeldatei für die Bank – zu einer Tabellenkalkulationsoperation statt zu einer erneuten Eingabeübung. Die Spalten Bankname, Filialname, Kontotyp, Kontonummer und Kontoinhaber aus der Extraktion bilden die Eingabe für eine CSV-formatierte Stapelzahlungsdatei, die das Online-Banking-System der Bank als Upload akzeptiert.
Zahlungsbedingungen (支払条件) — vom zusammengesetzten Text bis zum Abrechnungstag und Zahlungsverzug
Japanische Zahlungsbedingungen sind eine kompakte Syntax, die das AP-Team auf einen Blick erfasst, die sich jedoch einer formelhaften Extraktion widersetzt. „20日締翌月末払い" kodiert zwei Entscheidungen: Der Abrechnungszeitraum endet am 20. jedes Monats, und die Zahlung ist bis zum Ende des Folgemonats fällig. Eine berechnete Spalte – eine Spalte, deren Wert die KI während der Extraktion berechnet – teilt dies in zwei strukturierte Felder auf: Abrechnungstag (aus Zahlungsbedingungen: wenn „20日締" dann 20, wenn „月末締" dann 31, wenn „10日締" dann 10) und Zahlungsverzug in Monaten (aus Zahlungsbedingungen: wenn „翌月末払い" dann 1, wenn „翌々月末払い" dann 2).
Der Abrechnungstag ist operativ, nicht kosmetisch. Eine Rechnung vom 18. März unter den Bedingungen „20日締" fällt in den März-Abrechnungszeitraum – die Zahlung ist bis Ende April fällig, und die Ausgabe gehört zum laufenden Geschäftsjahr, wenn das Unternehmen am 31. März abschließt. Eine Rechnung vom 22. März unter denselben Bedingungen „20日締" fällt in den April-Abrechnungszeitraum – die Zahlung ist bis Ende Mai fällig, und die Ausgabe gehört zum nächsten Geschäftsjahr. Der Abrechnungstag, nicht das Rechnungsdatum oder die Kalendermonatsgrenze, bestimmt die Zuordnung zum Geschäftsjahr. Dieselbe Logik der Zahlungsbedingungen wird ausführlich im Leitfaden zur Extraktion japanischer Bestelldaten behandelt, der dieselben Felder für Zahlungsbedingungen aus der Beschaffungsperspektive enthält.
Verbrauchssteuer (消費税) — Aufteilung mit zwei Steuersätzen, die die Steuererklärung als strukturierte Eingabe benötigt
Japans Verbrauchssteuersystem verwendet zwei Sätze – 10 % Standardsatz und 8 % ermäßigter Satz – und die qualifizierte Rechnung muss die Steuerbemessungsgrundlage und den Steuerbetrag für jede Steuersatzkategorie separat ausweisen. Das AP-Team, das eine Rechnung vor der Zahlung prüft, muss bestätigen, dass die nach Steuersatz gruppierten Summen auf der Rechnung mit den Erwartungen des Buchhaltungssystems übereinstimmen. Das Steuerteam, das die Verbrauchssteuererklärung einreicht, benötigt die 10-%- und 8-%-Summen als Eingabedaten für die Berechnung der Erklärung.
Eine abgeleitete Spalte übernimmt die Klassifizierung während der Extraktion: Steuersatz (aus Artikelbeschreibung: Lebensmittel/Getränke → 8 % ermäßigt, Standardwaren/-dienstleistungen → 10 % Standard, ausdrücklich exportbezogen → steuerbefreit). Die KI liest jede Positionsbeschreibung, wendet Japans Regeln für zwei Steuersätze an und füllt die Spalte Steuersatz. Die Ausgabetabelle kommt mit jeder bereits klassifizierten Position an – die Zwischensumme für 10 % Standard und 8 % ermäßigt ist aus den extrahierten Daten berechenbar, ohne dass ein separater Klassifizierungsdurchlauf erforderlich ist. Bei Rechnungen mit gemischten Positionen – Büromaterial (10 %) zusammen mit verpackten Getränken (8 %) – ist die Klassifizierung pro Position der einzige Weg, um zu überprüfen, ob die nach Steuersatz gruppierten Summen der Rechnung korrekt sind, ohne jede Rechnungs-PDF erneut zu öffnen.
Quellensteuer (源泉徴収) – wenn der Zahlungspflichtige vor der Überweisung abziehen muss
Das japanische Quellensteuersystem verpflichtet den Zahlungspflichtigen, bei Zahlungen an bestimmte professionelle Dienstleister die Einkommensteuer an der Quelle einzubehalten – Steuerberater (税理士), Wirtschaftsprüfer (公認会計士), Rechtsanwälte (弁護士), Justizschreiber (司法書士), Designer (デザイナー), Autoren (著作家) sowie mehrere weitere Kategorien gemäß Artikel 204 des Einkommensteuergesetzes (所得税法). Der Quellensteuersatz beträgt in der Regel 10,21 % des Zahlungsbetrags. Der Zahlungspflichtige führt den einbehaltenen Betrag an das Finanzamt ab und zahlt dem Lieferanten die verbleibenden 89,79 %.
Eine Rechnung mit Quellensteuerklassifizierung – häufig gekennzeichnet als 源泉徴収あり oder durch eine separate Zeile 「源泉徴収額」 – verändert die Zahlungsberechnung. Die AP-Abteilung muss die Quellensteuer vom Rechnungsgesamtbetrag abziehen, den Nettobetrag an den Lieferanten zahlen und den einbehaltenen Betrag als separate Steuerhinterlegungsverbindlichkeit buchen. Wird die Quellensteuer bei der Extraktion nicht erfasst, muss die AP-Abteilung jede qualifizierte Rechnung erneut prüfen, die Quellensteuer manuell berechnen und die Zahlung anpassen – ein arithmetischer Schritt pro Rechnung, der bei sechzig Rechnungen einen messbaren Zeitaufwand in der AP-Abteilung verursacht.
Eine Spalte, definiert als Quellensteuerklassifizierung (prüfen, ob die Rechnung 源泉徴収 erwähnt; „Anwendbar" ausgeben, wenn der Lieferant ein qualifizierter Professioneller ist und Quellensteuer angegeben ist, andernfalls „Nicht anwendbar"), kennzeichnet, welche Rechnungen den Abzug erfordern. Eine berechnete Spalte wie Nettobetrag (bei anwendbarer Quellensteuer: Gesamtbetrag × 0,8979; andernfalls: Gesamtbetrag) berechnet den tatsächlichen Überweisungsbetrag direkt.
Überführung extrahierter Rechnungsdaten in japanische Buchhaltungssoftware
Das Ergebnis eines Extraktionsauftrags ist eine strukturierte Tabelle. Die Zielsysteme sind die Buchhaltungssoftware, in der Kreditorenbuchungen erfasst werden, und das Banksystem, über das Zahlungen ausgeführt werden. Jede größere japanische Buchhaltungsplattform akzeptiert strukturierte Datenimporte – der Engpass lag schon immer im Schritt vor dem Import: Rechnungsdaten aus Lieferanten-PDFs in strukturierte Form zu überführen.
Yayoi (弥生会計) – der Marktführer in der japanischen KMU-Buchhaltung – importiert Kreditorendaten per CSV. Extrahierte Rechnungsspalten werden direkt zugeordnet: Rechnungsnummer → 伝票番号, Lieferant → 仕入先, Datum → 日付, Gesamtbetrag → 金額. Die Umsatzsteuerbeträge nach Steuersatzkategorie fließen in das Steuermelde-Modul von Yayoi. Für Unternehmen, die auch Yayoi Sales (弥生販売) nutzen, das begleitende Einkaufsmodul, werden Rechnungsdaten mit den entsprechenden Bestellungen verknüpft – dies schafft die Belegkette, die der Dreifachabgleich (三点照合) erfordert.
freee – die Cloud-Buchhaltungsplattform, die von über 70.000 KMU genutzt wird – unterstützt die automatische Buchungserstellung (自動仕訳) aus CSV-Import. Die Registrierungsnummer für qualifizierte Rechnungen, die zusammen mit jeder Rechnungszeile extrahiert wird, fließt in die Rechnungskonformitätsprüfung von freee ein, und die nach Steuersatz gruppierten Umsatzsteuerbeträge speisen die von freee automatisch generierte Umsatzsteuervoranmeldung. Die Banküberweisungsdaten – bereits in separaten Spalten aus der Extraktion – fließen in das Zahlungsmodul von freee zur Erstellung von Bank-Batch-Dateien ein.
MoneyForward Cloud Accounting (マネーフォワード クラウド会計) – mit der größten Anzahl an Finanzinstituts-API-Verbindungen in Japan (2.451+) – importiert Kreditorenrechnungsdaten in sein Einkaufsverwaltungsmodul. Der automatische Bankabgleich der Plattform gleicht Zahlungsdatensätze mit Bankfeeds ab, und extrahierte Rechnungsdaten mit Umsatzsteueraufschlüsselung unterstützen die Zweisatz-S
Kanjo Bugyo (勘定奉行) — OBCs Suite für mittelständische Unternehmen (Jahresumsatz 500 Mio. ¥–5 Mrd. ¥) — unterstützt den Batch-CSV-Import von Eingangsrechnungsdaten mit Kostenstellenallokation auf Abteilungsebene (部門別原価管理). Wenn Rechnungen Abteilungscodes oder Kostenstellenreferenzen enthalten, fließen diese Felder automatisch in die segmentierte GuV-Berichterstattung von Kanjo Bugyo ein.
Der gemeinsame Nenner: Sobald Rechnungsdaten in strukturierten Spalten vorliegen, ist der Import in jede dieser Plattformen ein Datei-Upload. Der Schritt, der derzeit Stunden dauert — das Eintippen von Bankdaten, Steuerbeträgen und Zahlungsbedingungen von sechzig Rechnungen in das Buchhaltungssystem — wird zu einer Prüfaufgabe: extrahierte Daten prüfen, Ausreißer bestätigen und importieren. Für denselben Extraktionsansatz auf der Beschaffungsseite des Abgleich-Workflows siehe die Schritt-für-Schritt-Anleitung zum Extrahieren japanischer Bestelldaten nach Excel. Für das Banken-Pendant — das Extrahieren von Transaktionsdatensätzen, die neben Rechnungszahlungen erscheinen — deckt der Leitfaden zur Extraktion japanischer Bankpassbücher den vollständigen Workflow vom Passbuch zur Tabellenkalkulation ab.
FAQ
Kann die Extraktion handschriftliche Rechnungen kleiner Lieferanten lesen?
Ja. Viele kleinere japanische Lieferanten — lokale Dienstleister, Einzelunternehmer, ländliche Hersteller — stellen weiterhin handschriftliche Rechnungen (手書き請求書) auf vorgedrucktem Briefpapier aus, mit Beträgen in Kugelschreiber und Firmenstempel. Das KI-Modell liest handschriftliche Kanji und Ziffern, einschließlich der bei manuellen Rechnungen üblichen abgekürzten Schreibweise (㈱ für 株式会社, 〒 als Postleitzahlen-Präfix, No. für Nummer). Bei stark degradierten Scans oder Faxkopien wird ein Scannen mit 300 dpi oder höher empfohlen. Eine Stichprobenprüfung schwieriger Zeichen — insbesondere handschriftlicher Bankkontonummern, bei denen eine falsch gelesene Ziffer eine fehlgeschlagene Überweisung bedeutet — ist bei handschriftlichen Dokumenten ratsam.
Wie verarbeitet die Extraktion das Kontonummernformat der ゆうちょ銀行?
Die Japan Post Bank (ゆうちょ銀行) verwendet ein 記号-番号-Format (z. B. 記号12345 番号6789012), das sich von den 7-stelligen Kontonummern der Geschäftsbanken unterscheidet. Bei einer Überweisung von einer Geschäftsbank auf ein Japan-Post-Konto muss die 記号-番号 in eine 7-stellige Überweisungskontonummer umgewandelt werden. Eine abgeleitete Spalte kann diese Umwandlung während der Extraktion durchführen: Spaltenlogik definieren, um ゆうちょ銀行 als Banknamen zu erkennen, die 記号-番号-Felder zu parsen und die umgewandelte 7-stellige Nummer auszugeben. Die Website der Japan Post Bank veröffentlicht die Umrechnungsregel — im Wesentlichen werden die 記号-Ziffern auf den ersten Teil der Überweisungskontonummer abgebildet und die 番号-Ziffern (abzüglich der letzten Prüfziffer bei 8-stelligen Nummern) auf den Rest.
Was passiert, wenn die Registrierungsnummer für qualifizierte Rechnungen (インボイス登録番号) fehlt?
Wenn der Aussteller nicht als Aussteller qualifizierter Rechnungen (適格請求書発行事業者) registriert ist, trägt seine Rechnung keine Registrierungsnummer. In diesem Fall kann der Empfänger keinen vollständigen Vorsteuerabzug für den Einkauf geltend machen – Übergangsmaßnahmen erlauben jedoch einen teilweisen Abzug. Von Oktober 2023 bis September 2026 sind 80 % der Vorsteuer abziehbar. Von Oktober 2026 bis September 2029 sind 50 % abziehbar. Nach September 2029 oder 2031 (abhängig von der Verlängerung durch die Steuerreform 2026) null. Während der Übergangszeit muss das AP-Team nicht qualifizierte Rechnungen gesondert kennzeichnen, da der reduzierte Abzug auf einer anderen Grundlage berechnet werden muss als bei qualifizierten Rechnungen. Eine Extraktionsspalte, die die Registrierungsnummer erfasst – oder deren Fehlen vermerkt – liefert die Daten, um jede Rechnung der korrekten steuerlichen Behandlung zuzuführen.
Kann dieselbe Extraktion sowohl Rechnungen inklusive Steuer (税込) als auch exklusive Steuer (税抜) verarbeiten?
Ja, aber die Spaltendefinition sollte das gewünschte Ausgabeformat festlegen. Wenn einige Lieferanten Rechnungen inklusive Steuer (内税) ausstellen und andere Rechnungen exklusive Steuer (外税), löst eine berechnete Spalte die Normalisierung während der Extraktion. Beispiel: Zeilenbetrag ohne Steuer (wenn Einzelpreise inklusive Steuer sind, durch 1,1 für 10-%-Positionen oder 1,08 für 8-%-Positionen teilen; andernfalls unverändert verwenden). Die KI liest den Dokumentkontext – einschließlich Vermerken wie 税込 oder 税抜 auf der Rechnung –, um die steuerliche Behandlung zu bestimmen und die Ausgabe zu normalisieren. Alle Zeilenbeträge in der Tabelle erscheinen einheitlich ohne Steuer und sind bereit für den Abgleich mit der Bestellung.
Wie interagiert die Spalte für Quellensteuerklassifizierung (源泉徴収) mit der Berechnung des Zahlungsbetrags?
Die Quellensteuer ist ein Abzug, den der Zahlende vor der Überweisung an den Lieferanten vornimmt. Der Rechnungsbetrag ist der Bruttobetrag der Abrechnung; der Betrag, den der Lieferant erhält, ist der Gesamtbetrag abzüglich der Quellensteuer. Eine berechnete Spalte, konfiguriert als Nettozahlungsbetrag (wenn Quellensteuerklassifizierung = „Anwendbar": Gesamtbetrag × 0,8979; andernfalls: Gesamtbetrag), gibt den tatsächlichen Überweisungsbetrag für jede Rechnung aus. Der einbehaltene Betrag – die Differenz zwischen Gesamtbetrag und Nettozahlung – ist als separate Einzahlung an das Finanzamt (税務署) geschuldet. Das AP-Hauptbuch sollte drei Spalten pro quellensteuerpflichtiger Rechnung führen: Bruttobetrag (der Rechnungsbetrag), Quellensteuerbetrag (der Steuerabzug) und Nettozahlung (der Überweisungsbetrag). Die Extraktion erzeugt alle drei, sodass die Zahlungsdatei und der Steuerabführungsplan aus denselben Quelldaten erstellt werden.
Funktioniert dies bei Rechnungen mit gemischten Verbrauchssteuersätzen auf demselben Dokument?
Ja. Eine einzelne japanische Rechnung kann Positionen mit dem Standardsatz von 10 %, dem ermäßigten Satz von 8 % und steuerbefreite Positionen enthalten. Das System für qualifizierte Rechnungen verlangt, dass die Rechnung die steuerpflichtige Bemessungsgrundlage und den Steuerbetrag je Steuersatzkategorie getrennt ausweist. Bei der Extraktion ordnet eine abgeleitete Spalte jede Position anhand der Artikelbeschreibung einem Steuersatz zu – Lebensmittel und Getränke mit 8 %, Standardwaren und -dienstleistungen mit 10 %, ausdrücklich befreite Positionen als steuerbefreit. Die Ausgabetabelle gruppiert die Positionen nach Steuersatz, und die nach Steuersatz gruppierten Summen können mit der auf der Rechnung angegebenen Steueraufschlüsselung abgeglichen werden. Stimmen die beiden nicht überein – weicht die berechnete 8-%-Summe der Extraktion von der auf der Rechnung angegebenen 8-%-Summe ab –, wird die Abweichung zur Prüfung gekennzeichnet. Dies ist dieselbe Prüfung, die das AP-Team manuell durchführen würde, jedoch automatisiert für sechzig Rechnungen gleichzeitig.
Von sechzig PDFs zu einer zahlungsbereiten Tabelle
Die japanische Rechnung ist nicht einfach eine Rechnung. Sie ist eine Zahlungsanweisung – die Bankverbindung teilt dem AP-Team mit, wohin das Geld überwiesen werden soll. Sie ist ein Steuerdokument – die Aufschlüsselung der Verbrauchssteuer fließt in die nationale Steuererklärung ein, und die Registrierungsnummer für qualifizierte Rechnungen ist die Voraussetzung für den Vorsteuerabzug. Sie ist ein Compliance-Nachweis – die Quellensteuerklassifizierung löst auf Käuferseite eine separate Steuerhinterlegungspflicht aus. Und sie ist ein Abgleichsartefakt – Rechnungsnummer, Positionen und Beträge müssen vor der Zahlungsfreigabe mit der entsprechenden Bestellung und dem Lieferschein abgeglichen werden.
Ein Extraktionsworkflow, der alle diese Felder erfasst – nicht nur die Gesamtsumme und das Datum – verwandelt den Monatsend-Rechnungsstapel von einer Datenerfassungswarteschlange in eine Prüfliste. Die Banküberweisungsdaten stehen in Spalten bereit, um zu einer Zahlungsstapeldatei zu werden. Die Verbrauchssteuer ist nach Steuersatz aufgeteilt, bereit für die Steuererklärung. Die Quellensteuerklassifizierung wird gekennzeichnet, sodass keine qualifizierte Rechnung versehentlich zum vollen Bruttobetrag bezahlt wird. Die Zahlungsbedingungen werden in Abrechnungstag und -frist zerlegt, sodass sich der Zahlungskalender automatisch füllt. Die Tabelle kommt strukturiert an, und die Zeit des AP-Teams verschiebt sich vom Tippen zum Prüfen – von der Datenerfassung zur Finanzkontrolle.