Drei Übereinstimmungen, die eine 2307 braucht
um eine SAWT- oder QAP-Zeile zu werden
Eine BIR Form 2307 des Bureau of Internal Revenue (BIR) ist eine Bescheinigung, keine Alphalist-Zeile. Sie erfasst einen Zeitraum, zwei Steueridentitäten und eine Reihe monatlicher Beträge. Die Summary Alphalist of Withholding Taxes (SAWT) und die Quarterly Alphalist of Payees (QAP) verlangen dieselben Angaben in anderer Aufteilung. Der meiste Nachbearbeitungsaufwand zum Quartalsende entsteht in dieser Aufteilung, nicht beim Tippen.
Die Bescheinigungen, die Sie von Kunden erhalten haben, fließen in Ihre SAWT. Die Bescheinigungen, die Sie an Lieferanten ausgestellt haben, fließen in Ihre QAP. In einem mittelgroßen Finanzteam landen beide Aufgaben auf demselben Schreibtisch: Der AR-Sachbearbeiter fordert die eingehenden Bescheinigungen an, der AP-Sachbearbeiter verwahrt die ausgestellten Kopien, der Steuerbuchhalter erstellt die Dateien, die abgebende Person bedient das Modul, und der externe Prüfer fragt später, ob beide Seiten übereinstimmen. Dieser Artikel folgt die drei Übereinstimmungen, die entscheiden, ob eine Bescheinigung zu einer gültigen Zeile wird, und danach die vierte Übereinstimmung, die zwischen Ihrer Datei und der der anderen Partei stattfindet.
Wichtige Erkenntnisse
- Ist das Quartal falsch, bleibt ein korrekter Betrag dennoch eine abgelehnte Anrechnung.
- Eine Bescheinigung mit zwei Steuercode-Zeilen und drei Monatszahlungen kann sechs Alphalist-Zeilen ergeben.
- Ihre Quellensteuerliste kann korrekt sein und trotzdem scheitern, weil die Hälfte der Nachweise in der Datei des Steuerabzugsverpflichteten liegt.
Zwei Alphalists, ein Bescheinigungs-Layout
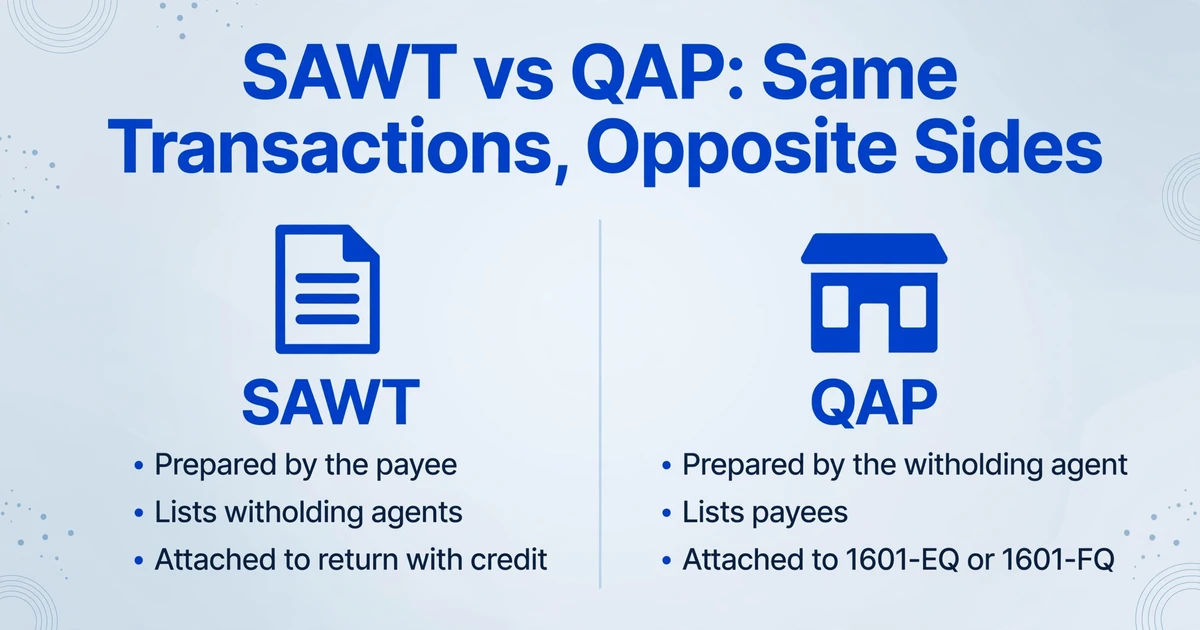
Ein Alphalist ist die zeilenweise Liste, die ein Steuerpflichtiger einer Erklärung beifügt. Der SAWT ist die Liste des Zahlungsempfängers der Steuerabzugsverpflichteten, die Steuer von seinen Einkünften einbehalten haben, und der QAP ist die Liste des Steuerabzugsverpflichteten der Zahlungsempfänger, von denen er einbehalten hat. Es sind dieselben Transaktionen aus entgegengesetzter Sicht. Das Alphalist-Modul der BIR nennt die erste Datei Summary Alphalist of Withholding Taxes; Revenue Regulations (RR) 2-2006 beschreibt sie als Zusammenfassung der Steuerabzugsverpflichteten. Beide Namen bezeichnen dieselbe Anlage.
Der SAWT hat kein eigenes Einreichungsdatum. Er wird der Erklärung beigefügt, in der Sie die anrechenbare Quellensteuer (CWT) geltend machen, also der Einkommensteuererklärung 1701Q oder 1702Q oder der Umsatzsteuererklärung 2550Q, je nach Steuerpflichtigem und Anrechnung. Der QAP wird der 1601-EQ beigefügt, der vierteljährlichen Erklärung zur erweiterten Quellensteuer, oder der 1601-FQ für die endgültige Quellensteuer, und ist am letzten Tag des Monats nach Quartalsende fällig. Der QAP teilt die Frist der 1601-EQ, kann also nicht nach der Erklärung eingereicht werden, ohne verspätet zu sein.
| Datei | SAWT | QAP |
|---|---|---|
| Wer erstellt sie | Der Zahlungsempfänger, der Einkünfte erhielt und von dem Steuer einbehalten wurde | Der Steuerabzugsverpflichtete, der zahlte und einbehielt |
| Erstellt aus | Erhaltenen 2307-Bescheinigungen | Ausgestellten 2307-Bescheinigungen |
| Gegenpartei in der Zeile | Der Steuerabzugsverpflichtete bzw. Zahlungspflichtige | Der Zahlungsempfänger |
| Beigefügt zu | Der Erklärung mit der Anrechnung | 1601-EQ oder 1601-FQ |
| Fällig | Mit dieser Erklärung | Letzter Tag des Monats nach dem Quartal |
Die Zeileneinheit ist kleiner als die Bescheinigung. Eine Alphalist-Zeile ist eine Gegenpartei, ein ATC und ein Monat. Eine Bescheinigung mit zwei ATC-Zeilen und Beträgen in allen drei Monaten kann sechs Alphalist-Zeilen ergeben. Das ist die erste Formänderung, und sie erklärt, warum eine Tabelle, die durch Kopieren der Bescheinigung eine Zeile pro Seite entsteht, fertig aussieht, während die Datei noch falsch ist.
Das Modul liest die Bescheinigung nicht. Es akzeptiert manuell erfasste Einträge oder eine .DAT-Datei. Die .DAT ist die Klartext-Datendatei, die das Modul erzeugt. Das Modul prüft dann die Struktur gegen seine eigenen Tabellen und gibt einen Bericht zurück. Alles davor ist Datenaufbereitung: einen Stapel Bescheinigungen in Zeilen mit dem richtigen Zeitraum, der richtigen Identität und dem richtigen Betrag zu verwandeln.
Die Felder stehen auf der Bescheinigung – nur in der falschen Form
Jeder Wert, den der Alphalist verlangt, steht bereits auf der 2307. Die Arbeit besteht darin zu wissen, welches Feld welche Spalte liefert. Die Version des Formulars von Januar 2018 gliedert die Bescheinigung in drei Teile plus die Unterschriftenseite.
| Wo es steht | Was es angibt | Wohin es gehört |
|---|---|---|
| Item 1 | For the Period, From und To | Zuordnung zu Quartal und Monat |
| Part I | TIN des Zahlungsempfängers, eingetragener Name, Adresse | Gegenpartei in einer QAP-Zeile |
| Part II | TIN des Steuerabzugsverpflichteten, eingetragener Name, Adresse | Gegenpartei in einer SAWT-Zeile |
| Part III, expanded block | Zeile für Einkommenszahlung, ATC, Beträge für den 1., 2. und 3. Monat, Summe, einbehaltene Steuer | ATC, monatliche Einkommenszahlung, einbehaltene Steuer |
| Part III, business tax block | Geldzahlungen, die dem Einbehalt von Business Tax unterliegen, staatliche und private Zahlungspflichtige | Separate ATC-Zeilen |
| CONFORME | Empfangsbestätigung des Zahlungsempfängers | Nur für die Aktenkopie; kein Alphalist-Feld |
Die Taxpayer Identification Number (TIN) auf einer 2307 hat 14 Stellen: eine neunstellige Basis plus einen fünfstelligen Filialcode. Behalten Sie sie als Text, sobald sie die Bescheinigung verlässt. Eine Tabellenkalkulation, die das Feld als Zahl liest, verliert die führenden Nullen eines Filialcodes, und die Zeile scheitert dann an einem Abgleich, den sie sonst bestanden hätte. Ein Hauptsitz und eine Filiale sind unterschiedliche Steuerabzugsverpflichtete, und ihre TINs unterscheiden sich nur in diesen letzten fünf Stellen.
Die ATC ist der Alphanumeric Tax Code, und ihre ersten beiden Buchstaben verraten Ihnen, auf welcher Seite des Quellensteuersystems Sie sich befinden. WI ist eine natürliche Person unter erweitertem Einbehalt, WC eine Kapitalgesellschaft, WB der Einbehalt von Business Tax und WV der Einbehalt von VAT. Der Code trägt auch den erwarteten Satz. An eine natürliche Person gezahlte Berufshonorare sind WI010 mit 5 % oder WI011 mit 10 %; dieselben Honorare an eine Kapitalgesellschaft sind WC010 mit 10 % oder WC011 mit 15 %. Welcher gilt, hängt vom Bruttoeinkommen des Zahlungsempfängers und bei natürlichen Personen vom VAT-Status ab, und der auf der Bescheinigung abgedruckte ATC-Plan ist maßgeblich für den Code.
Eine Bescheinigung kann mehr als eine ATC-Zeile tragen, und sie kann sowohl den expanded withholding block als auch den business tax block enthalten. Erfassen Sie nur den ersten Block, gelangt der Einbehalt von Business Tax nie in die Tabelle, die Sie abstimmen. Die Quartalssumme kann trotzdem plausibel aussehen, weil die fehlende Zeile auch in der von Ihnen kopierten Summe fehlt.
Die Bescheinigung ist horizontal: eine ATC-Zeile mit drei Monatsspalten, die quer darüber verlaufen. Der Alphalist ist vertikal: eine Zeile pro ATC pro Monat. Diese Umformung ist die erste Stelle, an der Zeilen verloren gehen.
Abgleich eins: Der Zeitraum entscheidet über das Quartal
Lesen Sie Item 1 vor dem Betrag, denn ein korrekter Betrag im falschen Quartal ist immer noch eine abgelehnte Anrechnung. Die Bescheinigung nennt den Einkommenszeitraum, und dieser Zeitraum entscheidet über das Quartal. Das Datum, an dem die Bescheinigung unterschrieben oder per E-Mail versandt wurde, entscheidet nicht. Eine am 5. Juli ausgestellte Bescheinigung für Juni-Einkünfte gehört zum zweiten Quartal, nicht zum dritten.
Drei typische Zeitraumfehler kommen häufig vor. Der erste ist eine Bescheinigung, deren Item 1 außerhalb des Quartals liegt, für das Sie erklären: Ein Zahlungsempfänger sendet eine Bescheinigung für Januar bis März, während Sie das dritte Quartal vorbereiten, und sie wird in das offene Quartal eingetragen, weil sie in diesem Ordner gelandet ist. Der zweite ist eine Bescheinigung, die einen Zeitraum abdeckt, der breiter als ein Quartal ist, was meist bedeutet, dass der Steuerabzugsverpflichtete mehrere Quartale in einem Formular zusammengefasst hat. Der dritte ist eine Bescheinigung, deren Monatsspalten ihrem eigenen Zeitraum widersprechen, wobei Item 1 April bis Juni angibt, während die Spalte des ersten Monats eine März-Zahlung enthält. In jedem Fall ist die Lösung eine korrigierte Bescheinigung oder eine bewusste Entscheidung über das richtige Quartal. Die Zeile so anzupassen, dass sie ins offene Quartal passt, verdeckt das Problem bis zum Gegenabgleich.
Lesen Sie die drei Monatsspalten als Einheit. Die Beträge im ersten, zweiten und dritten Monat des Quartals müssen innerhalb des Zeitraums in Item 1 liegen, und die Summe muss ihrer Gesamtsumme entsprechen. Ein leerer Monat ist normal für eine Beziehung, die mitten im Quartal begonnen oder geendet hat. Ein Monat, der außerhalb des Zeitraums liegt, ist nicht normal.
Die Fristen setzen das Quartal unter Druck. Die QAP ist zusammen mit der 1601-EQ oder 1601-FQ am letzten Tag des Monats nach dem Quartal fällig. Die SAWT ist zusammen mit der Erklärung fällig, die die Anrechnung trägt. Die 1701Q läuft am 15. Mai, 15. August und 15. November; die 1702Q am 60. Tag nach dem Quartal; die 2550Q am 25. Tag. Termine verschieben sich, wenn sie auf Wochenenden oder Feiertage fallen, prüfen Sie daher den aktuellen BIR-Kalender statt einer aus einem alten Beitrag kopierten Tabelle.
Quartalsweise Stichtage sind nicht nur auf den Philippinen üblich. Die britische P11D-Meldung verdichtet ein Jahr an Benefits auf eine Juli-Frist, Japans Jahresend-Quellensteuerbescheinigungen treffen in einer Januar-Charge ein, und Spaniens Modelo 303 wird aus einem Quartal an Rechnungen erstellt. Die philippinische Variante ist ungewöhnlich, weil dasselbe Bescheinigungs-Layout zwei Alphalists in entgegengesetzte Richtungen speist.
Eine nach Quartalsende ausgestellte Bescheinigung ist normal. Eine Bescheinigung, deren Item 1 außerhalb des Quartals liegt, für das Sie erklären, ist es nicht.
Abgleich zwei: Die TIN und der eingetragene Name entscheiden über die Zeile
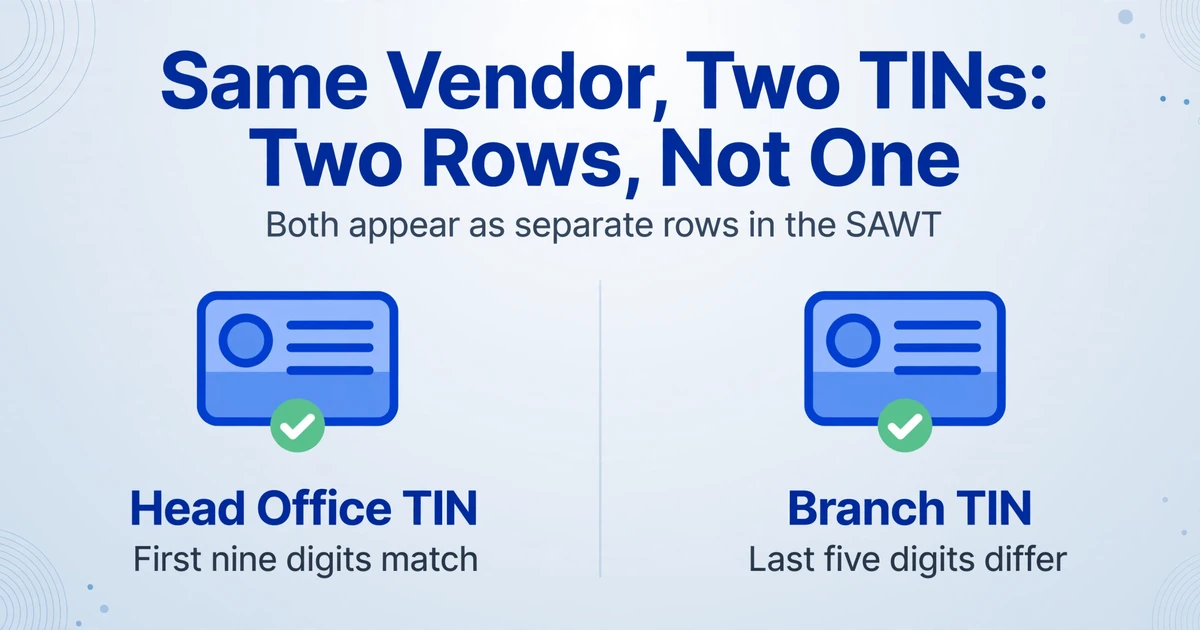
Der Alphalist gleicht eine Gegenpartei anhand der Identität ab, daher ist ein korrekter Betrag unter der falschen TIN eine fehlende Zeile, kein kleiner Fehler. Die Identität wird pro Bescheinigung entschieden, nicht pro Lieferantenkarte. Ein Kunde, der für einen Vertrag von seinem Hauptsitz und für einen anderen von einer Zweigstelle zahlt, kann zwei 2307er mit zwei TINs ausstellen. Der SAWT ist eine Liste von Steuerabzugsverpflichteten, also sind das zwei Zeilen. Führen Sie sie zu einer zusammen, hat der Zweigstellencode auf einer Bescheinigung keinen Platz mehr; die einzelne Zeile passt zu keinem der Einträge des Steuerabzugsverpflichteten.
Dieselbe Aufteilung zeigt sich auf der QAP-Seite. Ein Lieferant kann einen Teil des Jahres über eine Zweigstelle und den Rest über den Hauptsitz abrechnen. Ihr Buchhaltungssystem hat eine Lieferantenkarte, einen Kontakt und eine Zahlungshistorie. Die Bescheinigungen tragen zwei TINs. Wenn Sie für beide die TIN der Lieferantenkarte eingeben, ist eine der beiden Zeilen falsch, obwohl Name und Betrag richtig aussehen.
Namen scheitern auf leiseren Wegen. Der eingetragene Name sollte der Name auf der Bescheinigung sein, nicht der Name auf dem Briefkopf und nicht die Kurzform in Ihrem Hauptbuch. Zusätze sind wichtig, wenn die beiden Alphalists verglichen werden. Ein fehlendes „Inc." oder ein Komma, wo die Bescheinigung keines hat, kann die Zeile wie eine andere Gegenpartei aussehen lassen. Die Validierungsregeln lehnen außerdem Namen mit Sonderzeichen wie ñ, ? und & ab, daher muss ein kaufmännisches Und zum Wort „and" werden, bevor die Datei hochgeladen werden kann. Sie lehnen auch Dummy-TINs und zusammengefasste Einträge wie „Various payees" ab. Diese Regeln betreffen die Dateistruktur, nicht die Wahrheit der Zahlung, aber sie entscheiden, ob die Datei überhaupt als eingegangen gilt.
Erstellen Sie einen Gegenparteien-Stammdatensatz, der die 14-stellige TIN, den eingetragenen Namen exakt wie gedruckt und die ATCs enthält, die Sie auf den Bescheinigungen dieser Gegenpartei gesehen haben. Lösen Sie jede neue Gegenpartei einmal auf, bei der ersten Bescheinigung, und verwenden Sie sie dann wieder. Wenn Sie die Zuordnung jedes Quartal aus dem Hauptbuch neu aufbauen, scheitern dieselben Lieferanten garantiert jedes Quartal.
Dieselbe Disziplin bei der Identität von Steuerabzugsverpflichtetem und Zahlungsempfänger zeigt sich bei US-1099-Arbeiten, wo zwei Systeme sich auf eine TIN einigen müssen, bevor ein Formular gültig ist. Ein Leitfaden zur Feldzuordnung von W-2 und 1099 für CPA-Kanzleien behandelt die entsprechende Prüfung auf dieser Seite.
Eine Zeile mit dem richtigen Betrag und dem falschen Zweigstellencode ist kein Beinahe-Treffer. Es ist eine Zeile, die die andere Seite nicht abgleichen kann.
Abgleich drei: ATC und Beträge gegen das Hauptbuch
Eine Quartalssumme, die aufgeht, kann trotzdem einen Monat in der falschen Spalte oder einen ATC mit dem falschen Satz verbergen. Der ATC ist der Satz, deshalb müssen Code und Betrag zusammen geprüft werden. Eine Zahlung, die unter WI010 statt WC010 erfasst wird, ist eine andere Zeile mit einem anderen erwarteten Satz, selbst wenn die Einkommenszahlung identisch ist.
Bei Bescheinigungen mit mehreren ATC verschwinden Zeilen. Ein Lieferant, der professionelle Dienstleistungen erbringt und Ihnen zugleich Räume vermietet, erhält eine Bescheinigung mit einer WI010-Zeile und einer WI100-Zeile. Wird die Bescheinigung als eine Zeile erfasst, können die beiden Steuerbeträge trotzdem dieselbe Quartalssumme ergeben, sodass der Abgleich durchläuft. Im Alphalist fehlt ein Code, und der Satz auf der verbleibenden Zeile erklärt die Steuer nicht mehr.
Eine Satzänderung innerhalb des Quartals erzeugt eine andere Art von Abweichung. Wenn ein Zahlungsempfänger die Bruttoeinkommensgrenze überschreitet, die WI010 von WI011 trennt, kann der Steuerabzugsverpflichtete für Januar und Februar 5 % und im März 10 % einbehalten. Die Bescheinigung kann für die frühen Monate WI010 und für die späteren WI011 ausweisen, oder einen einzigen Code mit zwei effektiven Sätzen, wenn der Steuerabzugsverpflichtete die Codes nicht gewechselt hat. Prüfen Sie die Steuer gegen das Einkommen für jeden Monat. Ein Durchschnitt für das Quartal wirkt nah genug und ist trotzdem falsch.
Teilen Sie die einbehaltene Steuer durch die Einkommenszahlung für jede ATC-Zeile und jeden Monat. Dieser effektive Satz sollte mit dem Satz übereinstimmen, der an den ATC geknüpft ist. Ein Ergebnis von 7,5 % auf einer mit WI010 codierten Zeile ist ein Signal: Prüfen Sie die Monatsaufteilung, den Einkommensbetrag und den Code. Die Prüfung ist mechanisch, sobald die Tabelle existiert, und sie fängt den Fehler, den Quartalssummen verbergen.
Binden Sie die Tabelle in zwei Richtungen an das Hauptbuch. Auf der Seite des Zahlungsempfängers vergleichen Sie die Einkommenszahlung für jeden Kunden und jedes Quartal mit den im Verkaufsbuch erfassten Erlösen und die einbehaltene Steuer mit der CWT-Forderung. Auf der Seite des Steuerabzugsverpflichteten vergleichen Sie die ausgestellten Bescheinigungen mit den Zahlungen im Einkaufsbuch und mit der tatsächlich abgeführten Quellensteuer. Zeitliche Unterschiede aus Gutschriften, Anzahlungen oder einer Zahlung kurz nach Quartalsende sind real; untersuchen Sie sie, statt einen Abgleich zu erzwingen.
Die beiden Richtungen einer Abweichung bedeuten Unterschiedliches. Ist die von Ihnen geltend gemachte Gutschrift größer als die vorliegenden Bescheinigungen, fehlt eine Bescheinigung oder ist nicht eingegangen, und der Überschuss ist der Teil, der einer Nichtanerkennung ausgesetzt ist. Sind die vorliegenden Bescheinigungen größer als die geltend gemachte Gutschrift, wurde die Steuer einbehalten und nie erfasst. Der zweite Fall ist leiser, und es ist Geld, das bereits an die BIR gezahlt wurde und das der Mandant nicht geltend macht.
Führen Sie die Satzprüfung pro Monat und pro ATC durch. Eine Quartalssumme verrechnet zwei sich aufhebende Fehler gerne zu einem sauberen Abgleich.
Der vierte Abgleich findet außerhalb Ihrer Datei statt
Ihr interner Abgleich kann erfolgreich sein, während der Gegenabgleich des BIR fehlschlägt, weil die andere Seite eine andere TIN oder einen anderen Betrag gemeldet hat. Revenue Memorandum Circular (RMC) 14-2025 beschreibt die Prüfung im Rahmen eines Antrags auf Erstattung oder Anrechnung überzahlter CWT: Die bearbeitende Stelle vergleicht die in der SAWT des Steuerpflichtigen geltend gemachte CWT mit der jährlichen oder vierteljährlichen Alphalist, die dem 1604-E oder 1601-E des Steuerabzugsverpflichteten beigefügt ist. Stimmen beide Seiten überein, gilt die 2307 als verifiziert. Stimmen sie nicht überein, klärt die Bescheinigung allein die Frage nicht.
Dieser Punkt überrascht Zahlungsempfänger. Eine 2307 kann echt, korrekt gedruckt und korrekt erfasst sein, und die SAWT-Zeile kann dennoch fehlschlagen, weil der Steuerabzugsverpflichtete eine andere TIN, einen anderen ATC oder einen anderen Betrag in seiner eigenen QAP gemeldet hat. Die Bescheinigung ist eine Hälfte des Nachweises; die Alphalist des Steuerabzugsverpflichteten ist die andere Hälfte. PwC's summary of RMC 55-2026 beschreibt denselben Datenabgleich im Prüfungsverfahren des BIR, sodass das Risiko nicht auf Erstattungsfälle beschränkt ist.
Das lässt sich nicht durch Bearbeiten Ihrer SAWT beheben. Wenn Ihre Zeile mit der Bescheinigung übereinstimmt, gehört die Korrektur auf die Seite des Steuerabzugsverpflichteten: eine korrigierte QAP oder eine korrigierte 2307. Bitten Sie bei großen oder wiederkehrenden Steuerabzugsverpflichteten vor der Einreichung um Bestätigung, dass TIN, ATC und Beträge auf der Bescheinigung mit dem übereinstimmen, was sie melden werden. Bewahren Sie die Bestätigung zusammen mit der Bescheinigung auf. Es ist eine kurze E-Mail, die ein langes Prüfungsgespräch erspart.
Ihre SAWT kann richtig sein und dennoch fehlschlagen, weil die Hälfte des Nachweises in der Datei des Steuerabzugsverpflichteten liegt.
Die Bescheinigungen, die nie ankamen, sind unsichtbar
Jeder oben beschriebene Abgleich vergleicht nur, was Sie haben. Die Bescheinigung, die nie im Ordner ankam, erscheint in keinem davon. Deshalb muss die Liste der Gegenparteien mit dem Hauptbuch abgeglichen werden, nicht nur die Bescheinigungen untereinander.
Nehmen Sie auf der Seite des Zahlungsempfängers die Kunden mit Zahlungen, die im Quartal der Quellensteuer unterlagen, und prüfen Sie, welche von ihnen eine 2307 ausgestellt haben. Nehmen Sie auf der Seite des Steuerabzugsverpflichteten die Lieferanten, die Sie bezahlt haben, und prüfen Sie, welche von ihnen eine Bescheinigung erhalten haben. Eine Gegenpartei im Hauptbuch ohne Bescheinigung ist entweder eine Zahlung, die nicht der Quellensteuer unterlag, oder eine Lücke. Die Unterscheidung ist wichtig, und nur eine Person, die die Transaktion kennt, kann sie treffen.
RR 11-2018 gibt dem Zahlungsempfänger ein Druckmittel. Der Steuerabzugsverpflichtete muss die 2307 innerhalb von 20 Tagen nach Ende des Quartals ausstellen, und auf Verlangen des Zahlungsempfängers muss sie gleichzeitig mit der Einkommenszahlung ausgestellt werden. Die zweite Hälfte ist die nützliche: Ein Lieferant, der die Bescheinigung bei der Zahlungserhebung verlangt, hat dann Anspruch darauf, was das Nachlaufen aus dem Quartalsendstress nimmt. Nehmen Sie diese Anforderung in den Zahlungsprozess für jeden Kunden auf, der regelmäßig Quellensteuer einbehält.
Duplikate sind der andere stille Fehler. Wenn ein Steuerabzugsverpflichteter eine 2307 storniert und neu ausstellt, bleibt die alte Kopie oft im Ordner. RR 11-2018 besagt, dass dieselbe 2307 nicht zweimal für denselben Betrag, denselben Steuerabzugsverpflichteten und denselben Zeitraum verwendet werden darf, sodass die alte Bescheinigung entfernt werden muss, wenn die korrigierte eingelegt wird. Dieselbe Regel gilt für eine Bescheinigung, die unter zwei Dateinamen zweimal gescannt wurde. Entfernen Sie Duplikate anhand von TIN der Gegenpartei, Zeitraum, ATC, Einkommensbetrag und einbehaltener Steuer, nicht anhand des Dateinamens.
Eine fehlende 2307 zeigt sich nicht als Abweichung. Sie zeigt sich als eine Anrechnung, die Sie nicht belegen können, oder als eine, die Sie nie geltend gemacht haben.
Das Quartal vor dem Abgleich in eine Tabelle überführen
Die Abgleichsarbeit gehört in eine Tabellenkalkulation. Das erneute Eintippen ist es, was das Quartal verdichtet. Eine Praxis mit vielen Mandanten erhält die Stapel in derselben Zweiwochenfrist, jeder mit einem anderen Satz von Gegenparteien und Codes, und die Erfassungsphase ist der Punkt, an dem der Termindruck lastet.
Hier setzt ImageToTable.ai an. Benutzerdefinierte Spaltenextraktion bedeutet, dass Sie die gewünschten Spaltennamen eingeben, und die KI findet jeden Wert anhand seiner Bedeutung auf der Seite statt anhand einer festen Position. Es gibt keine Vorlage, die für das Layout jedes Steuerabzugsverpflichteten erstellt werden muss. Eine gescannte Bescheinigung, ein eBIRForms-PDF und ein Handyfoto können in denselben Batch gelangen und in denselben Spalten landen.
| Von Ihnen definierte Spalte | Was sie aus der 2307 zieht |
|---|---|
| Period From / Period To | Item 1 |
| Payor TIN / Payor Registered Name | Part II für eine SAWT; Part I für eine QAP |
| ATC | Der Code in jeder Einkommenszeile |
| 1st, 2nd and 3rd Month Income Payment | Die drei Monatsspalten in Part III |
| Total Income Payment | Die ausgewiesene Quartalssumme |
| Tax Withheld | Quellensteuer für das Quartal |
Berechnete Spalten erledigen die Arithmetik, während die Tabelle erstellt wird. Eine Spalte namens Month Split Check (Total Income - 1st Month - 2nd Month - 3rd Month) gibt die Differenz zurück, sodass eine Bescheinigung, deren Monate nicht aufgehen, ohne einen separaten Durchgang auffällt. Effective Rate (Tax Withheld / Total Income) liefert Ihnen den Satz zum Vergleich mit der ATC. Beides sind Berechnungen auf Zeilenebene mit bereits extrahierten Werten, keine separaten Formeln, die Sie in Excel pflegen müssen.
Die Batch-Verarbeitung ist die andere Hälfte. Laden Sie die Bescheinigungen des Quartals in einem Batch hoch, und sie werden zu einer Tabelle zusammengeführt, eine Zeile pro Bescheinigung. Review Mode mit bbox-Verifizierung lässt Sie auf eine Zelle klicken und den Bereich im Original-Scan sehen, der sie erzeugt hat, was bei überdruckten, blassen oder handschriftlichen Bescheinigungen nützlich ist; Sie können die automatische Annotation aktivieren, sodass die Boxen beim Prüfen bereits vorliegen. Bei dichter Handschrift oder komplexen Layouts verwendet eine höhere Modellstufe ein stärkeres zugrunde liegendes Modell für diesen Batch.
Die Grenze ist ebenso wichtig. Die Ausgabe ist eine Zeile pro Bescheinigung, nicht die Form der Alphalist mit einer Zeile pro ATC pro Monat. Eine Bescheinigung mit zwei ATC-Zeilen muss vor dem Import in das Modul trotzdem zu zwei Zeilensätzen werden; die Standardausgabe vervielfacht die Zeile nicht für Sie. Das Tool erzeugt eine Excel-, CSV- oder JSON-Tabelle; es generiert nicht die .DAT-Datei, übermittelt nicht über eBIRForms, eFPS oder eSubmission, validiert nicht gegen BIR-Datensätze und gleicht Ihre Tabelle nicht mit dem Hauptbuch oder der QAP des Steuerabzugsverpflichteten ab. Es entfernt die Transkription und überlässt Ihnen den Abgleich.
Dateien werden sicher verarbeitet und nicht gespeichert.
Nutzen Sie die Extraktion für den Teil, der Transkription ist, nicht für den Teil, der Beurteilung ist.
Der Durchgang vor der Einreichung, in der Reihenfolge, in der Fehler auftreten
Die meisten Modulfehler entstehen bei der Erfassung. Der Validierungsbericht benennt sie nur. Führen Sie die Prüfungen in der Reihenfolge durch, in der die Fehler tatsächlich auftreten, denn ein Periodenfehler macht jede spätere Summe bedeutungslos.
| Prüfung | Was sie erkennt | Vor der Erfassung beheben |
|---|---|---|
| 1. Den Stapel entdoppeln | Eine stornierte 2307 noch im Ordner oder eine zweimal gescannte Bescheinigung | Eine Zeile pro Bescheinigung behalten; die ersetzte Kopie entfernen |
| 2. Item 1 lesen | Eine Bescheinigung aus einem anderen Quartal, eine Periode länger als ein Quartal, ein Monat außerhalb der Periode | Korrigierte Bescheinigung oder bewusste Zuordnung zum richtigen Quartal |
| 3. TIN und Name prüfen | Fehlender Branch-Code, verlorene führende Nullen, Dummy-TIN, ñ oder & im Namen | Die 14-stellige TIN und den eingetragenen Namen der Bescheinigung wie gedruckt verwenden |
| 4. ATC und Satz prüfen | Zwei ATC-Zeilen zu einer zusammengefasst, eine Satzänderung innerhalb des Quartals | Eine Zeile pro ATC pro Monat; effektiven Satz vergleichen |
| 5. Die Summen abstimmen | Einbehaltene Steuer gegen die geltend gemachte Anrechnung, Einkünfte gegen das Hauptbuch | Die Abweichung untersuchen; nicht durch Mitteln beseitigen |
| 6. Fehlende Gegenparteien finden | Ein Steuerabzugsverpflichteter oder Zahlungsempfänger im Hauptbuch ohne Bescheinigung | Vor der Erfassung nachfassen, nicht nach der Einreichung |
| 7. Das Modul prüfen | Eine alte Version oder ein ATC, der nicht in der aktuellen Tabelle steht | Das aktuelle Alphalist Data Entry and Validation Module verwenden |
| 8. Einreichen und Nachweis behalten | Ein Upload, der die Validierung nicht bestanden hat und als nicht erhalten behandelt wurde | Eine vollständige korrigierte Liste innerhalb von fünf Tagen erneut einreichen |
Sobald die Tabelle sauber ist, ist die Abfolge kurz: Erfassen Sie die Zeilen im Modul, führen Sie die Validierung aus, korrigieren Sie die Zeilen, die der Bericht benennt, erzeugen Sie die .DAT, reichen Sie über eFPS, eSubmission oder die RDO-E-Mail ein und bewahren Sie die Bestätigung auf. Die Tabelle ist die Eingabe; das Modul ist die Formatprüfung.
Die Modulversion ist wichtig, weil damit neue ATCs und aktualisierte Sätze kommen. Revenue Memorandum Circular (RMC) 15-2025 kündigte Version 7.4 mit neu erstellten alphanumerischen Steuercodes und aktualisierten Sätzen für anrechenbare und endgültige Quellensteuer an. Prüfen Sie vor einer Abgabe die BIR-Downloadseite, statt der auf einer Workstation installierten Kopie zu vertrauen; ein altes Modul kann einen Code ablehnen, der auf der Bescheinigung gültig ist.
Revenue Memorandum Circular (RMC) 5-2014 listet die Bedingungen auf, die entscheiden, ob ein Alphalist als eingegangen gilt: gültige TINs, keine Dummy-TINs, vollständige Namen, keine Sonderzeichen, keine zusammengefassten Einträge und die aktuelle Modulversion. Eine Datei, die beim Upload fehlschlägt, gilt als nicht eingegangen, und die zugehörige Ausgabe kann nicht anerkannt werden. Dieselbe Circular räumt fünf Tage ab der Fehlermeldung ein, um eine korrigierte, vollständige Liste erneut einzureichen. Eine korrigierte Liste muss vollständig sein, nicht nur die geänderten Zeilen.
Die Übermittlungskanäle sind eFPS, die eSubmission-Adresse oder das E-Mail-Konto des Revenue District Officer. Bewahren Sie die Validierungsbestätigung zusammen mit der Erklärung auf. Eine E-Mail ohne zurückgesandte Bestätigung ist kein Nachweis, dass der Alphalist eingereicht wurde, und die Lücke wird meist während einer Prüfung entdeckt. PwCs Zusammenfassung von RMC 55-2026 beziffert die Strafe für die Nichtabgabe oder für unvollständige Angaben auf P1,000 pro Verstoß, begrenzt auf P25,000 pro Kalenderjahr.
Die Validierung ist eine Diagnose. Die Reparatur erfolgt in der Tabelle, nicht im Bericht.
Wo die Extraktion endet und das Urteilsvermögen beginnt
Das Tool kann die Werte der Bescheinigung in eine Tabelle übertragen. Es kann nicht entscheiden, welches Quartal geltend gemacht wird, welcher ATC gilt oder ob der Alphalist des Steuerabzugsverpflichteten korrekt ist. Das sind die Entscheidungen, die den Geschäftsvorfall, die Gegenpartei und manchmal das Revenue District Office erfordern.
Die Grenzen sind konkret. ImageToTable.ai erzeugt nicht die .DAT-Datei, übermittelt nicht an eBIRForms, eFPS oder eSubmission und validiert keine Datei gegen BIR-Daten. Es berechnet keine Quellensteuer, wählt keinen ATC aus und sagt Ihnen nicht, ob eine Ausgabe abzugsfähig ist. Es gleicht Ihre Tabelle nicht mit dem Hauptbuch oder dem QAP der anderen Partei ab. Das liegt außerhalb des Extraktionsschritts, und wenn man es als automatisch betrachtet, wird aus einer sauber aussehenden Tabelle eine nicht belegte Anrechnung.
Die Ermessensentscheidungen sind ebenso konkret: ob eine verspätete Bescheinigung zu einer Berichtigung oder einer späteren Erklärung gehört, ob eine Zweigstellen-TIN eine separate Zeile sein sollte, wie eine Zahlung einzuordnen ist, die zwischen zwei ATCs liegt, und was zu tun ist, wenn der QAP des Steuerabzugsverpflichteten einen anderen Betrag ausweist. Wenden Sie sich damit an einen Steuerberater oder das RDO. An dieser Linie teilt sich die Arbeit in eine Datenaufgabe und eine Steueraufgabe.
Häufig gestellte Fragen
Was ist der Unterschied zwischen SAWT und QAP?
Die SAWT listet die Steuerabzugsverpflichteten auf, die Steuern von Ihrem Einkommen einbehalten haben, und sie stützt die Anrechnung, die Sie in Ihrer Erklärung geltend machen. Die QAP listet die Zahlungsempfänger auf, von denen Sie einbehalten haben, und sie stützt Ihre 1601-EQ oder 1601-FQ. Sie beschreiben dieselben Transaktionen von entgegengesetzten Seiten, sodass eine Zeile, die auf der einen Seite korrekt ist, auf der anderen Seite möglicherweise nicht übereinstimmt.
Ist eine BIR Form 2307 dasselbe wie eine SAWT?
Nein. Eine 2307 ist die Bescheinigung für eine Beziehung zwischen Steuerabzugsverpflichtetem und Zahlungsempfänger in einem Quartal. Die SAWT ist die konsolidierte Liste dieser Bescheinigungen, die der Erklärung beigefügt wird. Eine Bescheinigung kann mehrere Alphalist-Zeilen liefern, da die Zeileneinheit Gegenpartei, ATC und Monat ist, nicht eine Bescheinigung pro Zeile.
Wann ist die QAP fällig, und wann ist die SAWT fällig?
Die QAP ist zusammen mit der 1601-EQ oder 1601-FQ am letzten Tag des Monats nach Quartalsende fällig. Die SAWT hat kein eigenes Datum; sie ist zusammen mit der Erklärung fällig, die die Anrechnung trägt, wie die 1701Q, 1702Q oder 2550Q. Bestätigen Sie das genaue Datum anhand des aktuellen BIR-Kalenders, da Wochenenden und Feiertage es verschieben.
Kann ich eine SAWT aus gescannten oder fotografierten 2307ern erstellen?
Ja. Die Bescheinigung ist das Quelldokument, und ein Scan oder Handyfoto enthält dieselben Felder wie ein eBIRForms-PDF. Extrahieren Sie die Werte zuerst in eine Tabelle und geben Sie sie dann in das Modul ein oder speisen Sie Ihr Buchhaltungssystem. Das Modul benötigt weiterhin strukturierte Einträge oder eine .DAT-Datei; es liest das Bild nicht für Sie.
Warum lehnt die Alphalist eine TIN ab, die auf der Bescheinigung korrekt aussieht?
Prüfen Sie die letzten fünf Ziffern. Eine 14-stellige TIN enthält einen Filialcode, sodass eine TIN des Hauptsitzes und eine Filial-TIN die ersten neun Ziffern teilen können und dennoch unterschiedliche Gegenparteien sind. Prüfen Sie außerdem auf führende Nullen, die durch eine numerische Zelle verloren gehen, einen eingetragenen Namen mit einem Sonderzeichen und eine Dummy-TIN. Wenn Ihre Zeile genau mit der Bescheinigung übereinstimmt, führt die QAP des Steuerabzugsverpflichteten möglicherweise eine andere TIN.
Reicht ImageToTable.ai die SAWT ein oder erstellt es die .DAT-Datei?
Nein. Es extrahiert die Felder der Bescheinigung nach Excel, CSV oder JSON. Es erstellt nicht die .DAT-Datei, gleicht nicht mit BIR-Daten ab und reicht nicht über eBIRForms, eFPS oder eSubmission ein. Diese Schritte bleiben beim Alphalist Data Entry and Validation Module und Ihrem Einreichungsprozess.
Was soll ich mit einer 2307 tun, die nach der Einreichung eintrifft?
Drängen Sie sie nicht in das noch offene Quartal. Die Anrechnung braucht ihre Belegbescheinigung, daher führt der Weg über eine Berichtigung oder einen Antrag in der richtigen Steuererklärung, und der richtige Weg hängt von der Erklärung und dem Zeitpunkt ab. Fragen Sie Ihren Steuerberater oder das RDO, bevor Sie eine eingereichte Position ändern.
Die Bescheinigung belegt, dass Steuer einbehalten wurde. Der Alphalist ist das Argument, dass Ihnen die Anrechnung zusteht, und dieses Argument hält nur, wenn Zeitraum, Identität und Betrag auf beiden Seiten übereinstimmen. Erstellen Sie zuerst die Tabelle und investieren Sie die gesparte Zeit dann in die Abgleiche, die eine Person erfordern.