Trois rapprochements qu'un 2307 doit réunir
pour devenir une ligne SAWT ou QAP
Le BIR Form 2307 du Bureau of Internal Revenue (BIR) est une attestation, pas une ligne d'alphalist. Il enregistre une période, deux identités de contribuable et un ensemble de montants mensuels. Le Summary Alphalist of Withholding Taxes (SAWT) et le Quarterly Alphalist of Payees (QAP) demandent ces mêmes faits présentés autrement. L'essentiel du retraitement en fin de trimestre se joue dans cette présentation, pas dans la saisie.
Les attestations reçues de vos clients alimentent votre SAWT. Celles que vous avez émises à vos fournisseurs alimentent votre QAP. Dans une équipe financière de taille moyenne, les deux tâches atterrissent sur le même bureau : le commis aux comptes clients relance les attestations entrantes, le commis aux comptes fournisseurs conserve les copies émises, le comptable fiscaliste construit les fichiers, la personne qui dépose exécute le module, et l'auditeur externe demande ensuite si les deux côtés concordent. Cet article suit les trois rapprochements qui déterminent si une attestation devient une ligne valide, puis le quatrième rapprochement qui se joue entre votre fichier et celui de l'autre partie.
Points clés
- Un trimestre erroné et un montant correct reste un crédit rejeté.
- Une attestation avec deux lignes de code fiscal et trois mois de paiements peut produire six lignes d'alphalist.
- Votre liste de retenues à la source peut être juste et échouer quand même, car la moitié des preuves se trouve dans le dossier de l'agent de retenue.
Deux alphalists, une seule mise en page d'attestation
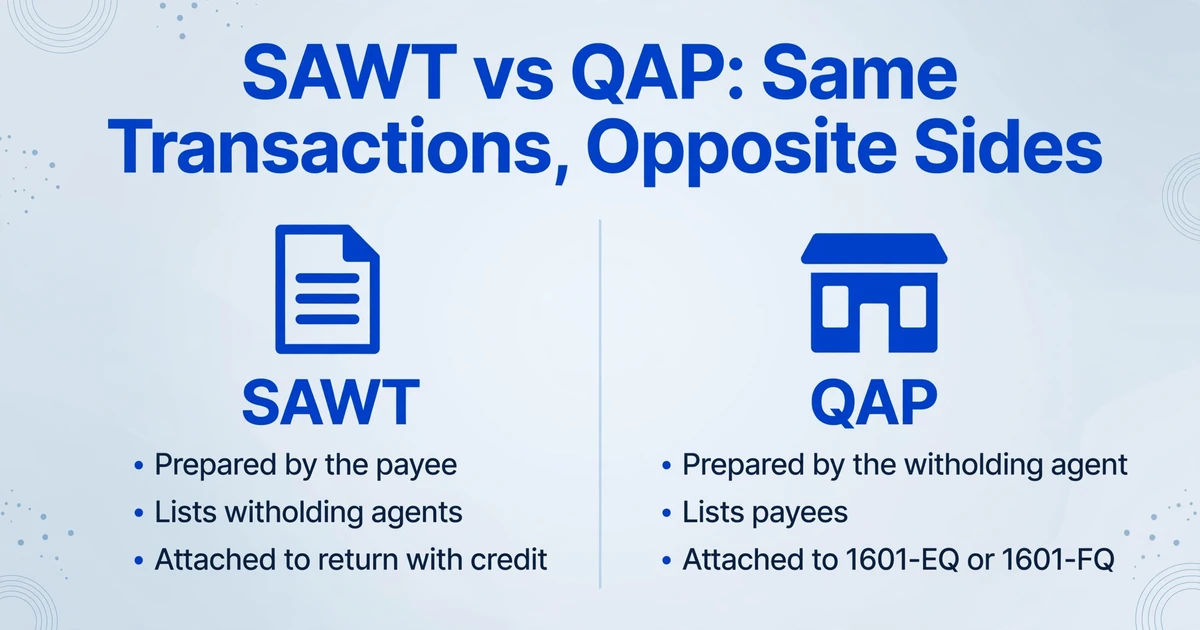
Un alphalist est la liste ligne par ligne qu'un contribuable joint à une déclaration. Le SAWT est la liste, établie par le bénéficiaire, des agents de retenue qui ont prélevé l'impôt sur ses revenus, et le QAP est la liste, établie par l'agent de retenue, des bénéficiaires sur lesquels il a opéré la retenue. Ce sont les mêmes transactions vues des deux côtés. Le module alphalist du BIR appelle le premier fichier le Summary Alphalist of Withholding Taxes ; les Revenue Regulations (RR) 2-2006 le décrivent comme un récapitulatif des agents de retenue. Les deux noms désignent la même pièce jointe.
Le SAWT n'a pas de date de dépôt propre. Il est joint à la déclaration dans laquelle vous demandez le crédit de retenue à la source imputable (CWT), qui peut être la déclaration d'impôt sur le revenu 1701Q ou 1702Q, ou la déclaration de TVA 2550Q, selon le contribuable et le crédit. Le QAP est joint au 1601-EQ, la déclaration trimestrielle de retenue à la source élargie, ou au 1601-FQ pour la retenue à la source définitive, et il est exigible le dernier jour du mois suivant la clôture du trimestre. Le QAP partage l'échéance du 1601-EQ, ce qui signifie qu'il ne peut être déposé après la déclaration sans être en retard.
| Fichier | SAWT | QAP |
|---|---|---|
| Qui le prépare | Le bénéficiaire qui a perçu des revenus et subi une retenue | L'agent de retenue qui a payé et prélevé |
| Établi à partir de | Attestations 2307 reçues | Attestations 2307 émises |
| Contrepartie de la ligne | L'agent de retenue, ou payeur | Le bénéficiaire |
| Joint à | La déclaration portant le crédit | 1601-EQ ou 1601-FQ |
| Échéance | Avec cette déclaration | Dernier jour du mois suivant le trimestre |
L'unité de ligne est plus petite que l'attestation. Une ligne d'alphalist correspond à une contrepartie, un ATC et un mois. Une attestation comportant deux lignes ATC et des montants sur les trois mois peut générer six lignes d'alphalist. C'est le premier changement de forme, et cela explique pourquoi un tableau construit en recopiant l'attestation une ligne par page semble terminé alors que le fichier est encore erroné.
Le module ne lit pas l'attestation. Il accepte des saisies manuelles ou un fichier .DAT. Le .DAT est le fichier de données en texte brut produit par le module. Le module vérifie ensuite la structure par rapport à ses propres tables et renvoie un rapport. Tout ce qui précède est un travail de préparation des données : transformer une pile d'attestations en lignes avec la bonne période, la bonne identité et le bon montant.
Les champs figurent sur l'attestation, mais sous une mauvaise forme
Chaque valeur demandée par l'alphalist est déjà imprimée sur le 2307. Le travail consiste à savoir quelle case alimente quelle colonne. La version de janvier 2018 du formulaire présente l'attestation en trois parties, plus la page de signature.
| Emplacement | Contenu | Destination |
|---|---|---|
| Item 1 | For the Period, From and To | Affectation au trimestre et au mois |
| Part I | TIN du bénéficiaire, nom enregistré, adresse | Contrepartie sur une ligne QAP |
| Part II | TIN de l'agent de retenue, nom enregistré, adresse | Contrepartie sur une ligne SAWT |
| Part III, bloc développé | Ligne de paiement de revenu, ATC, montants du 1er, 2e et 3e mois, total, retenue à la source | ATC, paiement de revenu mensuel, retenue à la source |
| Part III, bloc taxe sur les affaires | Paiements soumis à la retenue de la taxe sur les affaires, payeurs publics et privés | Lignes ATC distinctes |
| CONFORME | Accusé de réception du bénéficiaire | Copie du dossier uniquement ; pas un champ de l'alphalist |
Le Taxpayer Identification Number (TIN) sur un 2307 comporte 14 chiffres : une base de neuf chiffres plus un code de branche de cinq chiffres. Conservez-le sous forme de texte dès qu'il quitte l'attestation. Un tableur qui lit le champ comme un nombre supprime les zéros initiaux d'un code de branche, et la ligne échoue alors à un rapprochement qu'elle aurait autrement réussi. Un siège et une branche sont des agents de retenue différents, et leurs TIN ne diffèrent que par ces cinq derniers chiffres.
L'ATC est l'Alphanumeric Tax Code, et ses deux premières lettres indiquent de quel côté du système de retenue vous vous situez. WI désigne un particulier sous retenue élargie, WC une société, WB la retenue de la taxe sur les affaires et WV la retenue de TVA. Le code porte aussi le taux attendu. Les honoraires professionnels versés à un particulier sont WI010 à 5 % ou WI011 à 10 % ; les mêmes honoraires versés à une société sont WC010 à 10 % ou WC011 à 15 %. Lequel s'applique dépend du revenu brut du bénéficiaire et, pour les particuliers, du statut TVA, et le barème ATC imprimé sur l'attestation fait autorité pour le code.
Une attestation peut porter plus d'une ligne ATC, et elle peut porter à la fois le bloc de retenue élargie et le bloc de taxe sur les affaires. Ne saisissez que le premier bloc et la retenue de la taxe sur les affaires n'atteindra jamais le tableau que vous rapprochez. Le total du trimestre peut encore sembler plausible, car la ligne manquante manque aussi au total que vous avez copié.
L'attestation est horizontale : une ligne ATC avec trois colonnes mensuelles qui la traversent. L'alphalist est vertical : une ligne par ATC par mois. Cette restructuration est le premier endroit où des lignes se perdent.
Rapprochement 1 : la période détermine le trimestre
Lisez l'Item 1 avant le montant, car un montant correct dans le mauvais trimestre reste un crédit rejeté. L'attestation indique la période de revenus, et cette période détermine le trimestre. La date à laquelle l'attestation a été signée ou envoyée par e-mail ne la détermine pas. Une attestation émise le 5 juillet pour des revenus de juin appartient au deuxième trimestre, pas au troisième.
Trois erreurs de période sont courantes. La première est une attestation dont l'Item 1 tombe hors du trimestre que vous déclarez : un agent de retenue envoie une attestation pour janvier à mars alors que vous préparez le troisième trimestre, et elle est saisie dans le trimestre ouvert parce que c'est le dossier dans lequel elle a atterri. La deuxième est une attestation qui couvre une période plus large qu'un trimestre, ce qui signifie généralement que l'agent de retenue a regroupé plusieurs trimestres sur un seul formulaire. La troisième est une attestation dont les colonnes mensuelles contredisent sa propre période, l'Item 1 indiquant avril à juin alors que la colonne du premier mois porte un paiement de mars. Dans chaque cas, la solution est une attestation corrigée ou une décision délibérée sur le bon trimestre. Modifier la ligne pour l'adapter au trimestre ouvert masque le problème jusqu'à la contre-vérification.
Lisez les trois colonnes mensuelles comme un ensemble. Les montants du premier, du deuxième et du troisième mois du trimestre doivent se situer dans la période indiquée à l'Item 1, et le total doit être égal à leur somme. Un mois vide est normal pour une relation qui a commencé ou pris fin en milieu de trimestre. Un mois qui tombe hors de la période ne l'est pas.
Les échéances mettent le trimestre sous pression. Le QAP est à déposer avec le 1601-EQ ou le 1601-FQ le dernier jour du mois suivant le trimestre. Le SAWT est à déposer avec la déclaration qui porte le crédit. Le 1701Q court jusqu'au 15 mai, 15 août et 15 novembre ; le 1702Q jusqu'au 60e jour après le trimestre ; le 2550Q jusqu'au 25e jour. Les dates sont décalées lorsqu'elles tombent un week-end ou un jour férié, alors consultez le calendrier BIR actuel plutôt qu'un tableau copié d'un ancien article.
Les échéances trimestrielles ne sont pas propres aux Philippines. Au Royaume-Uni, le dépôt du P11D compresse une année d'avantages en une échéance de juillet, au Japon, les attestations de retenue de fin d'année arrivent en lot en janvier, et en Espagne, le Modelo 303 est construit à partir d'un trimestre de factures. La version philippine est inhabituelle parce que la même présentation d'attestation alimente deux alphalists en sens opposés.
Une attestation émise après la clôture du trimestre est normale. Une attestation dont l'Item 1 tombe hors du trimestre que vous déclarez ne l'est pas.
Rapprochement deux : le TIN et la dénomination enregistrée déterminent la ligne
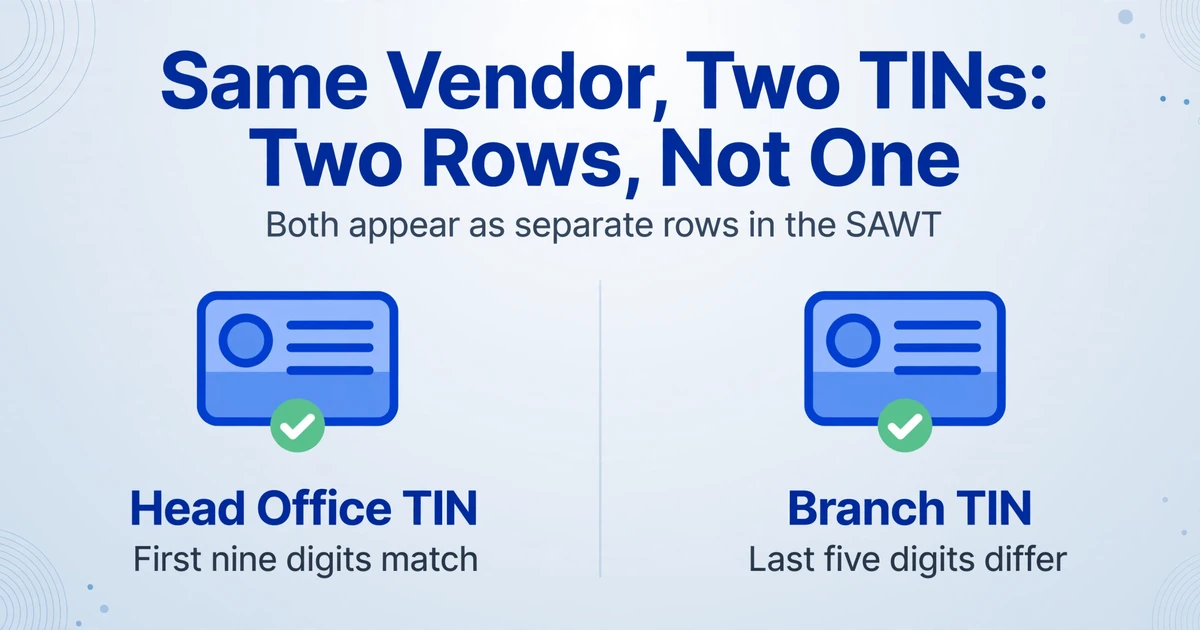
L'alphalist rapproche un bénéficiaire par son identité ; un montant correct sous un mauvais TIN constitue donc une ligne manquante, et non une petite erreur. L'identité se détermine par attestation, et non par fiche fournisseur. Un client qui paie depuis son siège social pour un contrat et depuis une succursale pour un autre peut émettre deux 2307 avec deux TIN. Le SAWT étant une liste d'agents de retenue, il s'agit de deux lignes. Fusionnez-les en une seule et le code de succursale figurant sur une attestation n'a plus où aller ; la ligne unique ne correspond à aucune des écritures de l'agent de retenue.
La même scission apparaît du côté du QAP. Un fournisseur peut facturer via une succursale une partie de l'année et via le siège social le reste. Votre système comptable dispose d'une seule fiche fournisseur, d'un seul contact et d'un seul historique de paiement. Les attestations portent deux TIN. Si vous saisissez le TIN de la fiche fournisseur pour les deux, l'une des deux lignes est erronée, même si le nom et le montant semblent corrects.
Les noms échouent de manière plus discrète. La dénomination enregistrée doit être le nom figurant sur l'attestation, et non celui de l'en-tête de lettre ni l'abréviation de votre grand livre. Les suffixes comptent lorsque les deux alphalists sont comparés. Un « Inc. » manquant ou une virgule là où l'attestation n'en comporte pas peut faire apparaître la ligne comme un bénéficiaire différent. Les règles de validation refusent également les noms contenant des caractères spéciaux tels que ñ, ? et &, si bien qu'une esperluette doit devenir le mot « and » avant que le fichier puisse être téléversé. Elles refusent aussi les TIN fictifs et les écritures regroupées telles que « Various payees ». Ces règles portent sur la structure du fichier, et non sur la réalité du paiement, mais elles déterminent si le fichier est considéré comme reçu.
Créez un référentiel de bénéficiaires contenant le TIN à 14 chiffres, la dénomination enregistrée exactement telle qu'imprimée et les ATC que vous avez observés sur les attestations de ce bénéficiaire. Résolvez chaque nouveau bénéficiaire une fois, dès la première attestation, puis réutilisez-le. Reconstruire la correspondance à partir du grand livre chaque trimestre garantit que les mêmes fournisseurs échouent chaque trimestre.
La même discipline d'identité agent de retenue-bénéficiaire apparaît dans les travaux 1099 américains, où deux systèmes doivent s'accorder sur un TIN avant qu'un formulaire soit valide. Un guide de mappage des champs W-2 et 1099 pour les cabinets CPA couvre la vérification équivalente de ce côté.
Une ligne avec le bon montant et le mauvais code de succursale n'est pas un quasi-rapprochement. C'est une ligne que l'autre partie ne peut pas rapprocher.
Rapprochement trois : l'ATC et les montants face au grand livre
Un total trimestriel qui s'équilibre peut encore masquer un mois dans la mauvaise colonne ou un ATC portant le mauvais taux. L'ATC est le taux, c'est pourquoi le code et le montant doivent être vérifiés ensemble. Un paiement enregistré sous WI010 au lieu de WC010 constitue une ligne différente avec un taux attendu différent, même lorsque le paiement de revenu est identique.
Les attestations multi-ATC sont là où des lignes disparaissent. Un fournisseur qui presta des services professionnels et vous loue aussi un local reçoit une seule attestation avec une ligne WI010 et une ligne WI100. Si l'attestation est saisie comme une seule ligne, les deux montants de taxe peuvent toujours totaliser le même montant trimestriel, et le rapprochement passe. L'alphalist omet un code, et le taux de la ligne restante n'explique plus la taxe.
Un changement de taux en cours de trimestre produit un autre type d'écart. Lorsqu'un bénéficiaire franchit la tranche de revenu brut qui sépare WI010 de WI011, l'agent de retenue peut retenir 5 % en janvier et février et 10 % en mars. L'attestation peut indiquer WI010 pour les premiers mois et WI011 pour les suivants, ou un seul code avec deux taux effectifs si l'agent de retenue n'a pas changé de code. Vérifiez la taxe par rapport au revenu pour chaque mois. Une moyenne trimestrielle paraîtra suffisamment proche et sera pourtant fausse.
Divisez la retenue à la source par le paiement de revenu pour chaque ligne ATC et chaque mois. Ce taux effectif doit correspondre au taux associé à l'ATC. Un résultat de 7,5 % sur une ligne codée WI010 est un signal : vérifiez la répartition mensuelle, le montant du revenu et le code. La vérification est mécanique une fois le tableau établi, et elle détecte l'erreur que les totaux trimestriels masquent.
Reliez le tableau au grand livre dans deux directions. Du côté bénéficiaire, comparez le paiement de revenu de chaque client et trimestre au chiffre d'affaires enregistré dans le grand livre des ventes, et la retenue à la source à la créance de CWT. Du côté agent de retenue, comparez les attestations émises aux paiements du grand livre des achats et à la retenue effectivement versée. Les décalages temporels dus aux notes de crédit, aux avances ou à un paiement effectué juste après la clôture du trimestre sont réels ; examinez-les plutôt que de forcer un équilibre.
Les deux directions d'un écart signifient des choses différentes. Si le crédit que vous réclamez est supérieur aux attestations en votre possession, une attestation manque ou n'est pas arrivée, et l'excédent est la partie exposée au rejet. Si les attestations en votre possession sont supérieures au crédit réclamé, la taxe a été retenue et jamais prise en compte. La seconde est plus discrète, et c'est de l'argent déjà versé au BIR que le client ne réclame pas.
Effectuez la vérification des taux par mois et par ATC. Un total trimestriel nettra allègrement deux erreurs qui se compensent en un équilibre parfait.
Le quatrième rapprochement se fait en dehors de votre fichier
Votre rapprochement interne peut être validé alors que la contre-vérification du BIR échoue, car l'autre partie a déclaré un TIN ou un montant différent. Revenue Memorandum Circular (RMC) 14-2025 décrit ce contrôle dans une demande de remboursement ou de crédit d'excédent de CWT : le bureau de traitement compare la CWT déclarée dans votre SAWT avec l'alphalist annuel ou trimestriel joint au 1604-E ou au 1601-E de l'agent de retenue. Si les deux côtés concordent, le 2307 est considéré comme vérifié. Sinon, l'attestation seule ne tranche pas la question.
C'est le point qui surprend les bénéficiaires. Un 2307 peut être authentique, correctement imprimé et correctement saisi, et la ligne du SAWT peut malgré tout échouer parce que le payeur a déclaré un TIN, un ATC ou un montant différent dans son propre QAP. L'attestation constitue une moitié de la preuve ; l'alphalist du payeur constitue l'autre moitié. Le résumé de PwC de la RMC 55-2026 décrit le même rapprochement de données dans la procédure de contrôle du BIR, l'exposition ne se limite donc pas aux demandes de remboursement.
Vous ne pouvez pas corriger cela en modifiant votre SAWT. Si votre ligne correspond à l'attestation, la correction incombe au payeur : un QAP corrigé ou un 2307 corrigé. Avant le dépôt, pour les payeurs importants ou récurrents, demandez-leur de confirmer que le TIN, l'ATC et les montants figurant sur l'attestation correspondent à ce qu'ils déclareront. Conservez la confirmation avec l'attestation. C'est un court e-mail qui évite une longue discussion de contrôle.
Votre SAWT peut être correct et échouer malgré tout, car la moitié de la preuve se trouve dans le dossier du payeur.
Les attestations jamais reçues sont invisibles
Tous les rapprochements ci-dessus comparent ce que vous avez. L'attestation qui n'est jamais arrivée dans le dossier n'apparaît dans aucun d'eux. C'est pourquoi la liste des contreparties doit être comparée au grand livre, et pas seulement les attestations entre elles.
Du côté des bénéficiaires, prenez les clients dont les paiements sont soumis à retenue à la source au cours du trimestre et vérifiez lesquels ont produit un 2307. Du côté des agents, prenez les fournisseurs que vous avez payés et vérifiez lesquels ont reçu une attestation. Une contrepartie figurant au grand livre sans attestation correspond soit à un paiement non soumis à retenue à la source, soit à une lacune. La distinction est importante, et seule une personne qui connaît la transaction peut la faire.
RR 11-2018 donne un levier au bénéficiaire. L'agent de retenue doit fournir le 2307 dans les 20 jours suivant la clôture du trimestre et, à la demande du bénéficiaire, il doit être fourni en même temps que le paiement du revenu. La seconde moitié est la plus utile : un fournisseur qui demande l'attestation au moment de l'encaissement y a droit à ce moment-là, ce qui évite la course de fin de trimestre. Intégrez cette demande au processus d'encaissement pour tout client qui retient régulièrement.
Les doublons constituent l'autre erreur silencieuse. Lorsqu'un payeur annule et réémet un 2307, l'ancienne copie reste souvent dans le dossier. La RR 11-2018 précise que le même 2307 ne peut pas être utilisé deux fois pour le même montant, le même payeur et la même période, l'ancienne attestation doit donc être retirée lorsque la corrigée est ajoutée. La même règle s'applique à une attestation scannée deux fois sous deux noms de fichier. Dédupliquez sur le TIN de la contrepartie, la période, l'ATC, le montant du revenu et la retenue à la source, et non sur le nom du fichier.
Un 2307 manquant n'apparaît pas comme un écart. Il apparaît comme un crédit que vous ne pouvez pas justifier, ou que vous n'avez jamais réclamé.
Regroupez le trimestre dans un seul tableau avant le rapprochement
Le travail de rapprochement se fait dans un tableur. C'est la ressaisie qui comprime le trimestre. Un cabinet traitant de nombreux clients reçoit les liasses dans la même quinzaine, chacune avec un ensemble différent de contreparties et de codes, et c'est à l'étape de saisie que la pression du délai se fait sentir.
C'est à cette étape de transcription qu'intervient ImageToTable.ai. Custom Column Extraction signifie que vous saisissez les noms de colonnes souhaités, et l'IA localise chaque valeur selon ce qu'elle signifie sur la page plutôt que selon une position fixe. Aucun modèle à construire pour la mise en page de chaque agent de retenue. Une attestation scannée, un PDF eBIRForms et une photo prise au téléphone peuvent entrer dans le même lot et aboutir dans les mêmes colonnes.
| Colonne que vous définissez | Ce qu'elle extrait du 2307 |
|---|---|
| Période du / Période au | Item 1 |
| TIN du bénéficiaire / Nom enregistré du bénéficiaire | Part II pour un SAWT ; Part I pour un QAP |
| ATC | Le code sur chaque ligne de revenu |
| Paiement de revenu du 1er, 2e et 3e mois | Les trois colonnes mensuelles de la Part III |
| Paiement de revenu total | Le total trimestriel imprimé |
| Retenue à la source | Retenue à la source du trimestre |
Les colonnes calculées font l'arithmétique pendant la construction du tableau. Une colonne nommée Month Split Check (Total Income - 1st Month - 2nd Month - 3rd Month) renvoie la différence, de sorte qu'une attestation dont les mois ne s'additionnent pas ressort sans passe supplémentaire. Effective Rate (Tax Withheld / Total Income) vous donne le taux à comparer à l'ATC. Les deux sont des calculs au niveau de la ligne sur des valeurs déjà extraites, et non des formules distinctes à maintenir dans Excel.
Le traitement par lots est l'autre moitié. Téléversez les attestations du trimestre en un seul lot et elles fusionnent en un seul tableau, une ligne par attestation. Review Mode avec vérification bbox vous permet de cliquer sur une cellule et de voir la zone du scan d'origine qui l'a produite, ce qui est utile pour les attestations surimprimées, pâles ou manuscrites ; vous pouvez activer l'auto-annotation pour que les zones soient prêtes au moment de la revue. Pour une écriture manuscrite dense ou des mises en page complexes, un niveau de modèle supérieur utilise un modèle sous-jacent plus puissant sur ce lot.
La limite est tout aussi importante. La sortie est une ligne par attestation, et non la forme de l'alphalist à une ligne par ATC par mois. Une attestation comportant deux lignes ATC doit tout de même devenir deux ensembles de lignes avant d'entrer dans le module ; la sortie par défaut ne multipliera pas la ligne pour vous. L'outil produit un tableau Excel, CSV ou JSON ; il ne génère pas le fichier .DAT, ne soumet pas via eBIRForms, eFPS ou eSubmission, ne valide pas contre les données du BIR et ne rapproche pas votre tableau du grand livre ou du QAP du bénéficiaire. Il supprime la transcription et vous laisse le rapprochement.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Utilisez l'extraction pour la partie qui relève de la transcription, pas pour celle qui relève du jugement.
La passe avant dépôt, dans l'ordre où les anomalies apparaissent
La plupart des erreurs de module ont été créées à la saisie. Le rapport de validation ne fait que les nommer. Effectuez les contrôles dans l'ordre où les anomalies apparaissent réellement, car une erreur de période rend tous les totaux suivants dénués de sens.
| Contrôle | Ce qu'il détecte | Correction avant encodage |
|---|---|---|
| 1. Dédupliquer la pile | Un 2307 annulé encore dans le dossier, ou une attestation scannée deux fois | Conserver une ligne par attestation ; supprimer la copie remplacée |
| 2. Lire l'Item 1 | Une attestation d'un autre trimestre, une période plus large qu'un trimestre, un mois hors de la période | Attestation corrigée ou affectation délibérée au bon trimestre |
| 3. Vérifier le TIN et le nom | Code de branche manquant, zéros initiaux perdus, TIN fictif, ñ ou & dans le nom | Utiliser le TIN à 14 chiffres et le nom enregistré tels qu'imprimés sur l'attestation |
| 4. Vérifier l'ATC et le taux | Deux lignes d'ATC fusionnées en une, un changement de taux en cours de trimestre | Une ligne par ATC par mois ; comparer le taux effectif |
| 5. Rapprocher les totaux | Retenue à la source par rapport au crédit réclamé, revenus par rapport au grand livre | Analyser l'écart ; ne pas le lisser en faisant une moyenne |
| 6. Trouver les contreparties manquantes | Un agent de retenue ou un bénéficiaire au grand livre sans attestation | Relancer avant l'encodage, pas après le dépôt |
| 7. Vérifier le module | Une ancienne version ou un ATC absent de la table actuelle | Utiliser l'Alphalist Data Entry and Validation Module actuel |
| 8. Soumettre et conserver la preuve | Un envoi qui a échoué à la validation et a été considéré comme non reçu | Resoumettre une liste corrigée complète dans les cinq jours |
Une fois le tableau propre, la séquence est courte : encoder les lignes dans le module, lancer la validation, corriger les lignes nommées par le rapport, générer le .DAT, soumettre via eFPS, eSubmission ou l'e-mail du RDO, et conserver l'accusé de réception. Le tableau est l'entrée ; le module est le contrôle de format.
La version du module est importante car de nouveaux ATC et des taux mis à jour l'accompagnent. Revenue Memorandum Circular (RMC) 15-2025 a annoncé la version 7.4 avec de nouveaux codes fiscaux alphanumériques et des taux mis à jour pour la retenue à la source imputable et finale. Consultez la page des téléchargements du BIR avant un dépôt plutôt que de vous fier à la copie installée sur un poste de travail ; un ancien module peut rejeter un code valide sur l'attestation.
Revenue Memorandum Circular (RMC) 5-2014 énumère les conditions qui déterminent si un alphalist est considéré comme reçu : TIN valides, aucun TIN fictif, noms complets, aucun caractère spécial, aucune entrée regroupée et la version actuelle du module. Un fichier dont le téléversement échoue est traité comme non reçu, et la dépense correspondante peut être rejetée. La même circulaire accorde cinq jours à compter de l'avis d'échec pour resoumettre une liste corrigée et complète. Une liste corrigée doit être complète, pas seulement les lignes modifiées.
Les canaux de soumission sont eFPS, l'adresse eSubmission ou le compte de courriel du revenue district officer. Conservez l'accusé de validation avec la déclaration. Un courriel envoyé sans accusé retourné ne prouve pas que l'alphalist a été déposé, et l'écart est généralement découvert lors d'un contrôle. Le résumé de PwC de la RMC 55-2026 fixe la pénalité pour défaut de soumission ou pour informations incomplètes à P1,000 par manquement, plafonnée à P25,000 par année civile.
La validation est un diagnostic. La réparation se fait dans le tableau, pas dans le rapport.
Où l'extraction s'arrête et où le jugement commence
L'outil peut placer les valeurs de l'attestation dans un tableau. Il ne peut pas décider quel trimestre réclamer, quel ATC s'applique, ni si l'alphalist du bénéficiaire est correct. Ce sont les décisions qui nécessitent la transaction, la contrepartie et parfois le revenue district office.
Les limites sont concrètes. ImageToTable.ai ne génère pas le fichier .DAT, ne soumet pas à eBIRForms, eFPS ou eSubmission, et ne valide pas un fichier par rapport aux dossiers du BIR. Il ne calcule pas la retenue à la source, ne choisit pas d'ATC et ne vous dit pas si une dépense est déductible. Il ne rapproche pas votre tableau du grand livre ni du QAP de l'autre partie. Cela sort de l'étape d'extraction, et les traiter comme automatiques est la façon dont un tableau d'apparence propre devient un crédit non justifié.
Les jugements à porter sont tout aussi concrets : si une attestation tardive relève d'une modification ou d'une déclaration ultérieure, si le TIN d'une succursale doit être une ligne distincte, comment classer un paiement situé entre deux ATC, et que faire lorsque le QAP du bénéficiaire porte un montant différent. Portez ces questions à un conseiller fiscal ou au RDO. C'est la ligne où le travail se sépare entre un travail de données et un travail fiscal.
Questions fréquentes
Quelle est la différence entre le SAWT et le QAP ?
Le SAWT liste les agents de retenue qui ont prélevé l'impôt sur vos revenus et appuie le crédit que vous réclamez sur votre déclaration. Le QAP liste les bénéficiaires sur lesquels vous avez opéré la retenue et appuie votre 1601-EQ ou 1601-FQ. Ils décrivent les mêmes transactions des deux côtés, de sorte qu'une ligne correcte d'un côté peut ne pas correspondre de l'autre.
Le BIR Form 2307 est-il identique au SAWT ?
Non. Le 2307 est l'attestation d'une relation agent de retenue-bénéficiaire pour un trimestre. Le SAWT est la liste consolidée de ces attestations annexée à la déclaration. Une attestation peut alimenter plusieurs lignes de l'alphalist, car l'unité de ligne est la contrepartie, l'ATC et le mois, et non une attestation par ligne.
Quand le QAP est-il exigible, et quand le SAWT l'est-il ?
Le QAP est exigible avec le 1601-EQ ou le 1601-FQ le dernier jour du mois suivant la clôture du trimestre. Le SAWT n'a pas de date distincte ; il est exigible avec la déclaration qui porte le crédit, comme le 1701Q, le 1702Q ou le 2550Q. Vérifiez la date exacte dans le calendrier BIR en vigueur, car les week-ends et jours fériés la déplacent.
Puis-je préparer un SAWT à partir de 2307 scannés ou photographiés ?
Oui. L'attestation est le document source, et un scan ou une photo prise au téléphone porte les mêmes champs qu'un PDF eBIRForms. Extrayez d'abord les valeurs dans un tableau, puis saisissez-les dans le module ou alimentez votre système comptable. Le module a toujours besoin d'entrées structurées ou d'un fichier .DAT ; il ne lit pas l'image à votre place.
Pourquoi l'alphalist rejette-t-il un TIN qui semble correct sur l'attestation ?
Vérifiez les cinq derniers chiffres. Un TIN à 14 chiffres comporte un code de branche, de sorte qu'un TIN de siège et un TIN de branche peuvent partager les neuf premiers chiffres et rester des contreparties différentes. Vérifiez aussi les zéros initiaux perdus dans une cellule numérique, un nom enregistré contenant un caractère spécial et un TIN fictif. Si votre ligne correspond exactement à l'attestation, le QAP de l'agent de retenue peut porter un TIN différent.
ImageToTable.ai dépose-t-il le SAWT ou génère-t-il le fichier .DAT ?
Non. Il extrait les champs de l'attestation vers Excel, CSV ou JSON. Il ne génère pas le fichier .DAT, ne valide pas par rapport aux données du BIR et ne dépose pas via eBIRForms, eFPS ou eSubmission. Ces étapes restent du ressort de l'Alphalist Data Entry and Validation Module et de votre processus de dépôt.
Que faire d'un 2307 reçu après mon dépôt ?
Ne le forcez pas dans le trimestre encore ouvert. Le crédit a besoin de son attestation justificative, la voie à suivre est donc un amendement ou une réclamation dans la déclaration correcte, et la bonne voie dépend de la déclaration et du calendrier. Consultez votre conseiller fiscal ou le RDO avant de modifier une position déposée.
L'attestation prouve que la retenue à la source a été effectuée. L'alphalist est l'argument selon lequel vous avez droit au crédit, et cet argument ne tient que si la période, l'identité et les montants concordent, des deux côtés. Construisez d'abord le tableau, puis consacrez le temps gagné aux rapprochements qui nécessitent une personne.