Three Matches a 2307 Needs
to Become a SAWT or QAP Row
BIR(Bureau of Internal Revenue) Form 2307은 알파리스트 행이 아니라 증명서입니다. 여기에는 기간, 두 납세자의 신원, 월별 금액 집합이 기록됩니다. SAWT(Summary Alphalist of Withholding Taxes)와 QAP(Quarterly Alphalist of Payees)는 같은 사실을 다른 방식으로 잘라 요구합니다. 분기 말의 재작업 대부분은 입력이 아니라 이 잘라내기에서 발생합니다.
고객으로부터 받은 증명서는 SAWT에 반영됩니다. 공급업체에 발급한 증명서는 QAP에 반영됩니다. 중견 재무팀에서는 두 작업이 같은 책상에 떨어집니다. AR 담당자는 들어오는 증명서를 쫓고, AP 담당자는 발급 사본을 보관하며, 세무 회계사는 파일을 만들고, 신고 담당자는 모듈을 실행하며, 외부 감사인은 나중에 양쪽이 일치하는지 묻습니다. 이 글은 증명서가 유효한 행이 되는지를 결정하는 세 가지 대사를 따라간 다음, 파일과 상대방 사이에서 발생하는 네 번째 대사를 다룹니다.
Key Takeaways
- Get the quarter wrong and a correct amount is still a rejected credit.
- One certificate with two tax-code lines and three months of payments can produce six alphalist rows.
- Your withholding list can be right and still fail, because half the evidence sits in the payor's file.
두 개의 알파리스트, 하나의 증명서 레이아웃
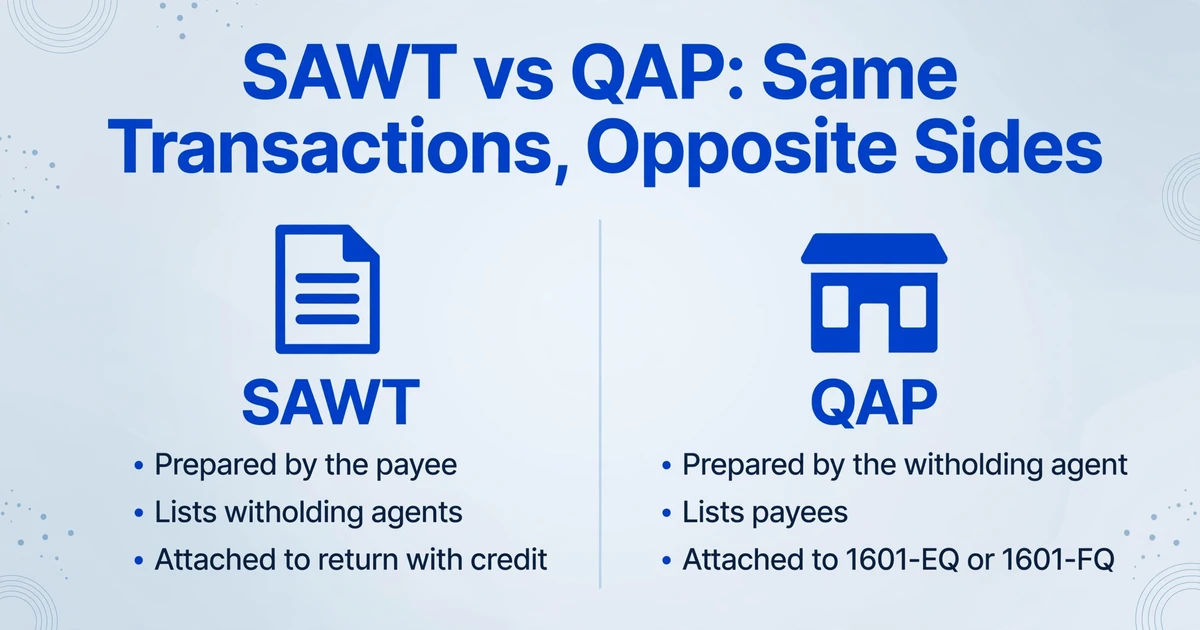
알파리스트는 납세자가 신고서에 첨부하는 행 단위 목록입니다. SAWT는 소득에서 세금을 원천징수한 원천징수의무자를 수취인이 나열한 목록이고, QAP는 원천징수의무자가 자신이 원천징수한 수취인을 나열한 목록입니다. 같은 거래를 반대편에서 본 것입니다. BIR의 알파리스트 모듈은 첫 번째 파일을 Summary Alphalist of Withholding Taxes라고 부르며, Revenue Regulations (RR) 2-2006은 이를 원천징수의무자의 요약이라고 설명합니다. 두 명칭 모두 같은 첨부 서류를 가리킵니다.
SAWT에는 자체적인 신고 기한이 없습니다. 공제가능 원천징수세(CWT) 공제를 청구하는 신고서에 첨부되며, 이는 납세자와 공제 유형에 따라 1701Q 또는 1702Q 소득세 신고서나 2550Q 부가가치세 신고서가 될 수 있습니다. QAP는 1601-EQ, 즉 분기 확대 원천징수세 신고서에 첨부되거나 최종 원천징수세의 경우 1601-FQ에 첨부되며, 분기 종료 후 다음 달 마지막 날이 기한입니다. QAP는 1601-EQ와 기한을 공유하므로, 신고서보다 늦게 제출하면 지연이 됩니다.
| 파일 | SAWT | QAP |
|---|---|---|
| 작성자 | 소득을 받고 세금이 원천징수된 수취인 | 지급하고 원천징수한 원천징수의무자 |
| 작성 근거 | 수령한 2307 증명서 | 발급한 2307 증명서 |
| 행의 상대방 | 원천징수의무자 또는 원천징수자 | 수취인 |
| 첨부 대상 | 공제를 포함한 신고서 | 1601-EQ 또는 1601-FQ |
| 기한 | 해당 신고서와 함께 | 분기 다음 달 마지막 날 |
행 단위는 증명서보다 작습니다. 알파리스트 한 행은 하나의 상대방, 하나의 ATC, 하나의 월입니다. 두 개의 ATC 행과 세 달 모두의 금액이 있는 증명서는 여섯 개의 알파리스트 행을 만들 수 있습니다. 이것이 첫 번째 형태 변화이며, 페이지당 한 행씩 증명서를 복사해 만든 표가 완성된 것처럼 보이지만 파일은 여전히 잘못된 이유를 설명합니다.
모듈은 증명서를 읽지 않습니다. 키 입력 항목이나 .DAT 파일을 받습니다. .DAT는 모듈이 생성하는 일반 텍스트 데이터 파일입니다. 그런 다음 모듈은 자체 테이블과 구조를 대조하고 보고서를 반환합니다. 그 이전의 모든 작업은 데이터 준비 작업입니다. 즉, 증명서 더미를 올바른 기간, 신원, 금액을 가진 행으로 바꾸는 것입니다.
필드는 증명서에 있지만, 모양이 다릅니다
알파리스트가 요구하는 모든 값은 이미 2307에 인쇄되어 있습니다. 관건은 어느 상자가 어느 열을 제공하는지 아는 것입니다. 2018년 1월 버전 양식은 증명서를 세 부분과 서명 페이지로 구성합니다.
| 위치 | 기재 내용 | 입력 위치 |
|---|---|---|
| Item 1 | For the Period, From 및 To | 분기 및 월 배정 |
| Part I | 수취인 TIN, 등록 명칭, 주소 | QAP 행의 거래 상대방 |
| Part II | 원천징수의무자 TIN, 등록 명칭, 주소 | SAWT 행의 거래 상대방 |
| Part III, 확장 블록 | 소득 지급 항목, ATC, 1·2·3월 금액, 합계, 원천징수세 | ATC, 월별 소득 지급액, 원천징수세 |
| Part III, 사업세 블록 | 사업세 원천징수 대상 금전 지급, 정부 및 민간 원천징수의무자 | 별도 ATC 행 |
| CONFORME | 수취인의 수령 확인 | 보관용 사본 전용, 알파리스트 필드 아님 |
2307의 Taxpayer Identification Number(TIN)는 14자리입니다. 9자리 기본 번호에 5자리 지점 코드가 붙습니다. 증명서에서 나오는 순간부터 텍스트로 유지하십시오. 스프레드시트가 이 필드를 숫자로 읽으면 지점 코드의 선행 0이 사라지고, 그 행은 통과했을 대사에서 실패합니다. 본사와 지점은 서로 다른 원천징수의무자이며, 그 TIN은 마지막 5자리에서만 다릅니다.
ATC는 Alphanumeric Tax Code이며, 첫 두 글자가 어느 쪽 원천징수 체계에 속하는지 알려줍니다. WI는 확장 원천징수 대상 개인, WC는 법인, WB는 사업세 원천징수, WV는 부가가치세 원천징수입니다. 코드에는 예상 세율도 담겨 있습니다. 개인에게 지급하는 전문가 수수료는 WI010은 5%, WI011은 10%이고, 법인에게 지급하는 동일 수수료는 WC010은 10%, WC011은 15%입니다. 어느 것이 적용되는지는 수취인의 총소득과, 개인의 경우 부가가치세 과세 여부에 따라 달라지며, 증명서에 인쇄된 ATC 일람표가 코드의 근거입니다.
증명서에는 ATC 행이 하나 이상 있을 수 있고, 확장 원천징수 블록과 사업세 블록이 모두 있을 수 있습니다. 첫 블록만 캡처하면 사업세 원천징수는 대사하는 테이블에 도달하지 못합니다. 복사한 합계에서도 누락된 행이 빠져 있으므로 분기 합계는 여전히 그럴듯해 보일 수 있습니다.
증명서는 가로형입니다. 하나의 ATC 행에 세 개의 월 열이 가로로 이어집니다. 알파리스트는 세로형입니다. ATC별 월별로 한 행씩입니다. 이 재구성이 행이 유실되는 첫 지점입니다.
대사 1: 기간이 분기를 결정합니다
금액보다 Item 1을 먼저 확인합니다. 잘못된 분기에 기재된 정확한 금액도 결국 거부되는 공제이기 때문입니다. 증명서에는 소득 기간이 명시되며, 그 기간이 분기를 결정합니다. 증명서에 서명하거나 이메일로 발송한 날짜는 기준이 아닙니다. 6월 소득에 대해 7월 5일에 발급된 증명서는 제3분기가 아니라 제2분기에 속합니다.
기간 관련 오류는 세 가지가 흔합니다. 첫째, Item 1이 신고하려는 분기를 벗어난 증명서입니다. 원천징수의무자가 1월~3월 증명서를 보냈는데 제3분기를 준비 중이라면, 그 증명서가 들어온 폴더가 열린 분기이기 때문에 그 분기에 입력됩니다. 둘째, 분기보다 넓은 기간을 포괄하는 증명서로, 보통 원천징수의무자가 여러 분기를 하나의 양식으로 통합했음을 의미합니다. 셋째, 월별 열이 자체 기간과 모순되는 증명서로, Item 1은 4월~6월이라고 하는데 첫 번째 월 열에 3월 지급액이 기재된 경우입니다. 각 경우의 해결책은 수정 증명서를 받거나 올바른 분기에 대한 의도적인 결정입니다. 열린 분기에 맞추기 위해 행을 편집하면 교차검증 때까지 문제가 숨겨집니다.
세 개의 월별 열을 하나의 세트로 읽습니다. 분기의 첫 번째, 두 번째, 세 번째 월 금액은 Item 1의 기간 안에 있어야 하며, 합계는 그 금액들의 합과 같아야 합니다. 분기 중간에 시작되거나 종료된 관계에서는 빈 월이 정상입니다. 기간을 벗어난 월은 정상이 아닙니다.
마감 기한은 분기에 부담을 줍니다. QAP는 분기 다음 달 마지막 날에 1601-EQ 또는 1601-FQ와 함께 제출합니다. SAWT는 공제를 반영하는 신고서와 함께 제출합니다. 1701Q는 5월 15일, 8월 15일, 11월 15일에, 1702Q는 분기 후 60일째에, 2550Q는 25일째에 제출합니다. 주말이나 공휴일과 겹치면 날짜가 이동하므로, 오래된 게시물에서 복사한 표가 아니라 현재 BIR 일정을 확인하십시오.
분기별 마감은 필리핀만의 것이 아닙니다. 영국의 P11D 신고는 1년치 복리후생을 7월 마감으로 압축합니다, 일본의 연말 원천징수 명세서는 1월에 일괄 제출됩니다, 스페인의 Modelo 303은 한 분기의 인보이스로 작성됩니다. 필리핀의 경우는 동일한 증명서 양식이 두 개의 알파리스트에 서로 반대 방향으로 공급된다는 점에서 특이합니다.
분기가 끝난 후 발급된 증명서는 정상입니다. Item 1이 신고하려는 분기를 벗어난 증명서는 정상이 아닙니다.
대사 2: TIN과 등록 명칭이 행을 결정합니다
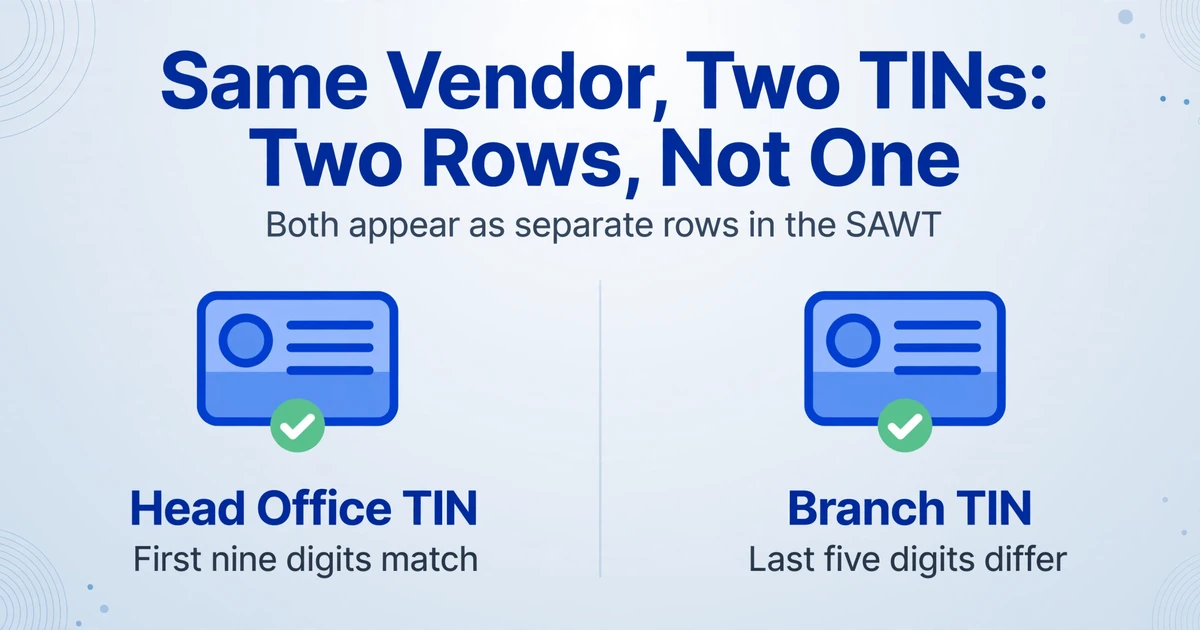
알파리스트는 신원을 기준으로 거래 상대방을 대사하므로, TIN이 틀리면 금액이 맞더라도 사소한 오류가 아니라 누락된 행이 됩니다. 신원은 공급업체 카드가 아니라 증명서별로 결정됩니다. 한 계약은 본사에서, 다른 계약은 지점에서 지급하는 고객은 TIN이 다른 두 장의 2307을 발급할 수 있습니다. SAWT는 원천징수의무자 목록이므로 이는 두 개의 행입니다. 이를 하나로 합치면 한 증명서의 지점 코드가 들어갈 자리가 없어지고, 그 단일 행은 원천징수의무자의 어느 항목과도 대사되지 않습니다.
같은 분리가 QAP 쪽에서도 나타납니다. 공급업체가 연중 일부는 지점으로, 나머지는 본사로 청구할 수 있습니다. 회계 시스템에는 공급업체 카드 하나, 연락처 하나, 지급 이력 하나만 있습니다. 증명서에는 두 개의 TIN이 있습니다. 두 행 모두에 공급업체 카드의 TIN을 입력하면 이름과 금액은 맞아 보여도 두 행 중 하나는 틀린 것입니다.
명칭은 더 조용한 방식으로 실패합니다. 등록 명칭은 레터헤드의 이름이나 장부의 약칭이 아니라 증명서에 적힌 이름이어야 합니다. 두 알파리스트를 비교할 때 접미사가 중요합니다. "Inc."가 빠지거나 증명서에는 없는 쉼표가 있으면 그 행은 다른 거래 상대방처럼 보일 수 있습니다. 또한 검증 규칙은 ñ, ?, & 같은 특수 문자가 있는 이름을 거부하므로, 앰퍼샌드는 파일을 업로드하기 전에 "and"라는 단어로 바꿔야 합니다. 더미 TIN과 "Various payees"처럼 뭉뚱그린 항목도 거부합니다. 이러한 규칙은 파일 구조에 관한 것이지 지급의 진위에 관한 것이 아니지만, 파일이 접수된 것으로 처리되는지 여부를 결정합니다.
14자리 TIN, 인쇄된 그대로의 등록 명칭, 해당 거래 상대방의 증명서에서 확인한 ATC를 담는 거래 상대방 마스터를 구축하십시오. 새로운 거래 상대방은 첫 증명서에서 한 번 확정한 뒤 재사용하십시오. 매 분기 장부에서 매핑을 다시 만들면 같은 공급업체가 매 분기 실패하게 됩니다.
동일한 원천징수의무자-수취인 신원 규율은 미국 1099 업무에서도 나타나며, 여기서는 양식이 유효하려면 두 시스템이 TIN에 합의해야 합니다. CPA 법인을 위한 W-2 및 1099 필드 매핑 가이드는 그쪽에서의 동등한 검증을 다룹니다.
금액은 맞지만 지점 코드가 틀린 행은 아깝게 빗나간 것이 아닙니다. 상대방이 대사할 수 없는 행입니다.
세 번째 대사: ATC와 금액을 장부와 대조하기
합계가 맞아떨어지는 분기라도 잘못된 열에 들어간 월이나 잘못된 세율을 적용한 ATC가 숨어 있을 수 있습니다. ATC가 곧 세율이므로 코드와 금액을 함께 확인해야 합니다. 소득 지급액이 동일하더라도 WI010 대신 WC010으로 입력된 지급 건은 기대 세율이 다른 별개의 행입니다.
행이 사라지는 곳은 다중 ATC 증명서입니다. 전문 서비스를 제공하면서 사무실도 임대해 주는 공급업체는 WI010 항목과 WI100 항목이 함께 있는 증명서 한 장을 받습니다. 이 증명서를 하나의 행으로 입력하면 두 세액의 합이 분기 합계와 여전히 일치할 수 있어 대사가 통과됩니다. 알파리스트에는 코드 하나가 빠지고, 남은 행의 세율은 더 이상 세액을 설명하지 못합니다.
분기 중 세율이 바뀌면 다른 종류의 불일치가 생깁니다. 수취인이 WI010과 WI011을 가르는 총소득 구간을 넘어서면, 원천징수의무자는 1월과 2월에는 5%로, 3월에는 10%로 원천징수할 수 있습니다. 증명서에는 초기 몇 달은 WI010, 이후는 WI011로 표시되거나, 원천징수의무자가 코드를 바꾸지 않았다면 하나의 코드에 두 가지 적용 세율이 표시될 수 있습니다. 월별로 소득 대비 세액을 확인하십시오. 분기 평균은 얼핏 맞는 것처럼 보이지만 여전히 틀립니다.
ATC 항목별, 월별로 원천징수세를 소득 지급액으로 나누십시오. 그 실효세율은 해당 ATC에 붙은 세율과 일치해야 합니다. WI010으로 코딩된 항목에서 7.5%가 나온다면 신호입니다. 월별 구분, 소득 금액, 코드를 확인하십시오. 표만 있으면 이 확인은 기계적으로 이루어지며, 분기 합계가 감추는 오류를 잡아냅니다.
표를 장부와 두 방향으로 연결하십시오. 수취인 측에서는 고객별·분기별 소득 지급액을 매출 장부에 기록된 수익과 비교하고, 원천징수세를 CWT 미수금과 비교합니다. 원천징수의무자 측에서는 발급한 증명서를 매입 장부의 지급액과 실제로 납부한 원천징수세와 비교합니다. 대변 메모, 선급금, 분기 마감 직후의 지급에서 생기는 시기 차이는 실제로 존재하므로, 억지로 맞추지 말고 조사하십시오.
차이의 두 방향은 서로 다른 의미를 갖습니다. 청구하려는 공제액이 보유한 증명서보다 크면 증명서가 없거나 아직 도착하지 않은 것이며, 초과분이 부인 위험에 노출된 부분입니다. 보유한 증명서가 청구한 공제액보다 크면 세액이 원천징수되었으나 반영되지 않은 것입니다. 두 번째는 더 조용하며, 이미 BIR에 납부했지만 고객이 청구하지 않고 있는 돈입니다.
월별, ATC별로 세율 확인을 실행하십시오. 분기 합계는 서로 상쇄되는 두 오류를 깔끔하게 합산해 맞춰버립니다.
네 번째 대사는 파일 밖에서 일어납니다
내부 대사는 통과해도 BIR의 교차검증은 실패할 수 있습니다. 상대방이 다른 TIN이나 금액으로 신고했기 때문입니다. Revenue Memorandum Circular (RMC) 14-2025는 초과 CWT의 환급 또는 공제 청구에서 이루어지는 검증을 설명합니다. 처리 담당 부서는 납세자의 SAWT에 청구된 CWT를 원천징수의무자의 1604-E 또는 1601-E에 첨부된 연간 또는 분기 알파리스트와 비교합니다. 양쪽이 일치하면 해당 2307은 검증된 것으로 처리됩니다. 일치하지 않으면 증명서만으로는 문제가 해결되지 않습니다.
수취인이 놀라는 부분이 바로 여기입니다. 2307이 진본이고, 올바르게 인쇄되었고, 올바르게 입력되었는데도 SAWT 행이 실패할 수 있습니다. 원천징수의무자가 자신의 QAP에 다른 TIN, 다른 ATC 또는 다른 금액을 신고했기 때문입니다. 증명서는 증거의 절반이고, 원천징수의무자의 알파리스트가 나머지 절반입니다. RMC 55-2026에 대한 PwC의 요약은 BIR의 평가 과정에서 동일한 데이터 대사가 이루어진다고 설명하므로, 위험은 환급 사례에만 국한되지 않습니다.
SAWT를 수정해서 이를 바로잡을 수는 없습니다. 해당 행이 증명서와 일치한다면 수정은 원천징수의무자 쪽에서 이루어져야 합니다. 즉, 수정된 QAP 또는 수정된 2307입니다. 신고 전에, 규모가 크거나 반복적으로 거래하는 원천징수의무자에게 증명서의 TIN, ATC 및 금액이 그들이 신고할 내용과 일치하는지 확인해 달라고 요청하십시오. 확인 내용은 증명서와 함께 보관하십시오. 짧은 이메일 한 통이 긴 평가 대화를 줄여줍니다.
SAWT가 맞아도 실패할 수 있습니다. 증거의 절반이 원천징수의무자의 파일에 있기 때문입니다.
도착하지 않은 증명서는 보이지 않습니다
위의 모든 대사는 보유한 것을 비교합니다. 폴더에 도착하지 않은 증명서는 그 어디에도 나타나지 않습니다. 그래서 증명서끼리 비교하는 것뿐만 아니라 거래처 목록을 장부와 비교해야 합니다.
수취인 측에서는 해당 분기에 원천징수 대상 지급이 있는 고객을 추려 그중 누가 2307을 발급했는지 확인합니다. 원천징수의무자 측에서는 지급한 공급업체를 추려 그중 누가 증명서를 받았는지 확인합니다. 장부에 있지만 증명서가 없는 거래처는 원천징수 대상이 아니었던 지급이거나 누락입니다. 이 구분은 중요하며, 거래를 아는 사람만이 판단할 수 있습니다.
RR 11-2018은 수취인에게 수단을 제공합니다. 원천징수의무자는 분기 종료 후 20일 이내에 2307을 발급해야 하며, 수취인의 요청이 있으면 소득 지급과 동시에 발급해야 합니다. 후반부가 유용합니다. 수령 시점에 증명서를 요청하는 공급업체는 그때 받을 권리가 있으며, 이는 분기 말의 혼잡에서 쫓아다니는 일을 없애줍니다. 정기적으로 원천징수하는 모든 고객에 대해 수금 절차에 이 요청을 넣으십시오.
중복은 또 다른 조용한 오류입니다. 원천징수의무자가 2307을 취소하고 재발급하면 이전 사본이 종종 폴더에 남아 있습니다. RR 11-2018은 동일한 2307을 동일한 금액, 원천징수의무자 및 기간에 두 번 사용할 수 없다고 규정하므로, 수정된 증명서를 넣을 때 이전 증명서는 빼내야 합니다. 두 개의 파일 이름으로 두 번 스캔된 증명서에도 같은 규칙이 적용됩니다. 파일 이름이 아니라 거래처 TIN, 기간, ATC, 소득 금액 및 원천징수세액을 기준으로 중복을 제거하십시오.
누락된 2307은 차이로 나타나지 않습니다. 입증할 수 없는 공제로 나타나거나, 아예 청구하지 않은 공제로 나타납니다.
대사 전에 분기 데이터를 하나의 테이블로 모으십시오
대사 작업은 스프레드시트에서 이루어져야 합니다. 분기를 압박하는 것은 바로 재입력입니다. 여러 고객을 처리하는 사무소는 같은 2주 기간에 여러 묶음을 받게 되며, 각 묶음마다 거래처와 코드가 다르기 때문에 입력 단계에서 마감 압박이 집중됩니다.
이 전사 단계에서 ImageToTable.ai가 적합합니다. 맞춤 열 추출은 원하는 열 이름을 입력하면 AI가 고정된 위치가 아니라 페이지에서의 의미를 기준으로 각 값을 찾아내는 방식입니다. 원천징수의무자마다 레이아웃에 맞춰 템플릿을 만들 필요가 없습니다. 스캔한 증명서, eBIRForms PDF, 휴대폰 사진을 같은 배치에 넣어 같은 열에 정리할 수 있습니다.
| 정의하는 열 | 2307에서 추출하는 항목 |
|---|---|
| Period From / Period To | Item 1 |
| Payor TIN / Payor Registered Name | SAWT의 경우 Part II, QAP의 경우 Part I |
| ATC | 각 소득 항목의 코드 |
| 1st, 2nd and 3rd Month Income Payment | Part III의 세 개월 열 |
| Total Income Payment | 인쇄된 분기 합계 |
| Tax Withheld | 분기 원천징수세 |
계산 열은 테이블이 만들어지는 동안 산술 연산을 수행합니다. Month Split Check (Total Income - 1st Month - 2nd Month - 3rd Month)라는 열은 차이를 반환하므로, 월별 합계가 맞지 않는 증명서가 별도의 검토 없이도 드러납니다. Effective Rate (Tax Withheld / Total Income)는 ATC와 비교할 세율을 제공합니다. 둘 다 이미 추출된 값에 대한 행 단위 계산이며, Excel에서 별도로 유지해야 하는 수식이 아닙니다.
배치 처리는 나머지 절반입니다. 분기의 증명서를 한 배치로 업로드하면 하나의 테이블로 병합되며, 증명서당 한 행이 됩니다. bbox 검증 기능이 있는 Review Mode를 사용하면 셀을 클릭하여 해당 값을 생성한 원본 스캔 영역을 확인할 수 있어, 이중 인쇄되거나 흐릿하거나 손으로 쓴 증명서에 유용합니다. 자동 주석을 켜면 검토 시 박스가 미리 표시됩니다. 빽빽한 필기나 복잡한 레이아웃의 경우 더 높은 Model Tier를 사용하면 해당 배치에 더 강력한 기반 모델이 적용됩니다.
경계도 마찬가지로 중요합니다. 출력은 증명서당 한 행이며, 알파리스트의 ATC당 월별 한 행 형태가 아닙니다. ATC 항목이 두 개인 증명서는 모듈에 입력되기 전에 여전히 두 세트의 행으로 나뉘어야 하며, 기본 출력은 행을 자동으로 늘려주지 않습니다. 이 도구는 Excel, CSV 또는 JSON 테이블을 생성하며, .DAT 파일을 생성하거나 eBIRForms, eFPS, eSubmission을 통해 제출하거나, BIR 기록과 검증하거나, 테이블을 원장 또는 원천징수의무자의 QAP와 대사하지 않습니다. 전사 작업을 제거해 줄 뿐, 조정 작업은 여러분에게 남습니다.
파일은 안전하게 처리되며 저장되지 않습니다.
판단이 필요한 부분이 아니라 단순 전사에 해당하는 부분에 추출을 사용하십시오.
신고 전 점검, 오류가 드러나는 순서대로
대부분의 모듈 오류는 입력 단계에서 생깁니다. 검증 보고서는 오류를 알려줄 뿐입니다. 기간 오류가 있으면 이후의 모든 합계가 무의미해지므로, 오류가 실제로 드러나는 순서대로 점검을 실행하십시오.
| 점검 | 잡아내는 것 | 입력 전 조치 |
|---|---|---|
| 1. 묶음 중복 제거 | 폴더에 남아 있는 취소된 2307, 또는 두 번 스캔된 증명서 | 증명서당 한 행만 유지하고 대체된 사본은 제거 |
| 2. Item 1 확인 | 다른 분기의 증명서, 분기보다 넓은 기간, 기간 밖의 월 | 수정된 증명서 또는 올바른 분기로의 의도적 배정 |
| 3. TIN과 이름 확인 | 누락된 지점 코드, 사라진 선행 0, 더미 TIN, 이름에 포함된 ñ 또는 & | 증명서에 인쇄된 14자리 TIN과 등록 명칭을 그대로 사용 |
| 4. ATC와 세율 확인 | 하나로 합쳐진 두 개의 ATC 행, 분기 중 세율 변경 | ATC별 월별 한 행; 적용 세율 비교 |
| 5. 합계 대사 | 신고한 공제액 대비 원천징수세, 원장 대비 소득 | 차이를 조사하고 평균으로 덮지 않음 |
| 6. 누락된 거래 상대방 찾기 | 원장에는 있으나 증명서가 없는 원천징수의무자 또는 수취인 | 신고 후가 아니라 입력 전에 확인 |
| 7. 모듈 확인 | 구버전 또는 현재 표에 없는 ATC | 현재 Alphalist Data Entry and Validation Module 사용 |
| 8. 제출 및 증빙 보관 | 검증에 실패했으나 미수신으로 처리된 업로드 | 5일 이내에 완전한 수정 명세를 재제출 |
표가 정리되면 순서는 짧습니다. 모듈에 행을 입력하고, 검증을 실행하고, 보고서가 지목한 행을 수정하고, .DAT를 생성하고, eFPS, eSubmission 또는 RDO 이메일로 제출한 뒤 접수 확인을 보관하십시오. 표는 입력이고, 모듈은 형식 점검입니다.
모듈 릴리스는 새로운 ATC와 갱신된 세율이 함께 제공되므로 중요합니다. Revenue Memorandum Circular (RMC) 15-2025는 새로 생성된 영숫자 세금 코드와 공제가능 및 최종 원천징수세의 갱신 세율을 포함한 버전 7.4를 발표했습니다. 신고 전에 워크스테이션에 설치된 사본을 신뢰하지 말고 BIR 다운로드 페이지를 확인하십시오. 오래된 모듈은 증명서상 유효한 코드를 거부할 수 있습니다.
Revenue Memorandum Circular (RMC) 5-2014는 알파리스트가 접수된 것으로 인정되는 조건을 열거합니다. 유효한 TIN, 더미 TIN 없음, 완전한 이름, 특수 문자 없음, 통합 기재 없음, 그리고 현재 모듈 버전입니다. 업로드에 실패한 파일은 접수되지 않은 것으로 처리되며, 관련 비용은 부인될 수 있습니다. 동일 회람은 실패 통지로부터 5일 이내에 수정된 완전한 목록을 재제출하도록 규정합니다. 수정된 목록은 변경된 행만이 아니라 전체가 완전해야 합니다.
제출 채널은 eFPS, eSubmission 주소, 또는 세무서장의 이메일 계정입니다. 검증 확인서를 신고서와 함께 보관하십시오. 반환된 확인서 없이 발송된 이메일은 알파리스트가 신고되었다는 증거가 되지 못하며, 이러한 누락은 대개 세무조사 중에 발견됩니다. PwC의 RMC 55-2026 요약은 제출 실패 또는 불완전한 정보 제공에 대한 벌금을 건당 P1,000, 연간 최대 P25,000으로 규정합니다.
검증은 진단입니다. 수정은 보고서가 아니라 테이블에서 이루어집니다.
추출이 멈추고 판단이 시작되는 지점
도구는 증명서의 값을 테이블에 넣을 수 있습니다. 그러나 어느 분기에 청구할지, 어느 ATC가 적용되는지, 또는 원천징수의무자의 알파리스트가 맞는지는 결정할 수 없습니다. 이는 거래, 상대방, 때로는 세무서의 판단이 필요한 사항입니다.
경계는 구체적입니다. ImageToTable.ai는 .DAT 파일을 생성하지 않고, eBIRForms, eFPS 또는 eSubmission에 제출하지 않으며, BIR 기록과 파일을 검증하지 않습니다. 원천징수세를 계산하거나 ATC를 선택하거나 비용의 손금산입 가능 여부를 알려주지 않습니다. 테이블을 장부나 상대방의 QAP와 대사하지 않습니다. 이는 추출 단계 밖의 일이며, 이를 자동으로 간주하는 순간 깔끔해 보이는 테이블이 근거 없는 공제로 변합니다.
판단이 필요한 사항도 마찬가지로 구체적입니다. 늦은 증명서가 수정신고에 속하는지 이후 신고에 속하는지, 지점 TIN을 별도 행으로 해야 하는지, 두 ATC 사이에 있는 지급을 어떻게 분류할지, 원천징수의무자의 QAP에 다른 금액이 기재되어 있을 때 어떻게 할지입니다. 이러한 사항은 세무 전문가나 세무서에 문의하십시오. 이 경계가 데이터 업무와 세무 업무를 나누는 지점입니다.
자주 묻는 질문
SAWT와 QAP의 차이는 무엇입니까?
SAWT는 소득에서 세금을 원천징수한 원천징수의무자를 나열하며, 신고서에서 청구하는 공제를 뒷받침합니다. QAP는 원천징수한 수취인을 나열하며, 1601-EQ 또는 1601-FQ를 뒷받침합니다. 두 서류는 동일한 거래를 반대편에서 설명하므로, 한쪽에서 정확한 행이 다른 쪽에서는 대사되지 않을 수 있습니다.
BIR Form 2307은 SAWT와 동일합니까?
아닙니다. 2307은 분기 내 하나의 원천징수의무자-수취인 관계에 대한 증명서입니다. SAWT는 신고서에 첨부되는 해당 증명서들의 통합 목록입니다. 행 단위는 거래상대방, ATC 및 월이지 행당 하나의 증명서가 아니므로, 하나의 증명서가 여러 알파리스트 항목을 공급할 수 있습니다.
QAP는 언제까지이며, SAWT는 언제까지입니까?
QAP는 분기 종료 후 다음 달 마지막 날에 1601-EQ 또는 1601-FQ와 함께 제출합니다. SAWT는 별도의 기한이 없으며, 1701Q, 1702Q 또는 2550Q와 같이 공제를 포함하는 신고서와 함께 제출합니다. 주말과 공휴일로 인해 기한이 이동하므로 현재 BIR 일정을 확인하여 정확한 날짜를 확인하십시오.
스캔하거나 촬영한 2307로 SAWT를 준비할 수 있습니까?
가능합니다. 증명서는 원본 서류이며, 스캔본이나 휴대폰 사진은 eBIRForms PDF와 동일한 필드를 포함합니다. 먼저 값을 테이블로 추출한 다음 모듈에 입력하거나 회계 시스템에 입력하십시오. 모듈은 여전히 구조화된 항목 또는 .DAT 파일이 필요하며, 이미지를 대신 읽어주지 않습니다.
알파리스트가 증명서에서 정확해 보이는 TIN을 거부하는 이유는 무엇입니까?
마지막 다섯 자리를 확인하십시오. 14자리 TIN에는 지점 코드가 포함되므로, 본사 TIN과 지점 TIN은 처음 아홉 자리를 공유하면서도 서로 다른 거래상대방일 수 있습니다. 또한 숫자 셀로 인해 손실된 선행 0, 특수 문자가 포함된 등록 명칭, 더미 TIN도 확인하십시오. 해당 행이 증명서와 정확히 일치한다면, 원천징수의무자의 QAP가 다른 TIN을 보유하고 있을 수 있습니다.
ImageToTable.ai가 SAWT를 제출하거나 .DAT 파일을 생성하나요?
아니요. 증명서 필드를 Excel, CSV 또는 JSON으로 추출할 뿐입니다. .DAT 파일을 생성하거나 BIR 기록과 검증하거나 eBIRForms, eFPS, eSubmission을 통해 제출하지는 않습니다. 이러한 단계는 Alphalist Data Entry and Validation Module과 신고 절차에 남아 있습니다.
신고 후에 도착한 2307은 어떻게 해야 하나요?
아직 열려 있는 분기에 억지로 넣지 마십시오. 공제에는 이를 뒷받침하는 증명서가 필요하므로, 올바른 신고서에 대한 수정 또는 청구가 경로이며, 올바른 경로는 신고서와 시기에 따라 달라집니다. 이미 신고한 내용을 변경하기 전에 세무 전문가나 RDO에 문의하십시오.
증명서는 세금이 원천징수되었음을 입증합니다. 알파리스트는 공제를 받을 권리가 있다는 주장이며, 그 주장은 기간, 신원, 금액이 양측에서 일치할 때만 성립합니다. 먼저 표를 작성한 다음, 절약한 시간을 사람의 손이 필요한 대사에 사용하십시오.