Três conciliações que um 2307 precisa
para virar uma linha de SAWT ou QAP
O BIR Form 2307 é um comprovante, não uma linha de alphalist. Ele registra um período, duas identidades de contribuinte e um conjunto de valores mensais. O Summary Alphalist of Withholding Taxes (SAWT) e o Quarterly Alphalist of Payees (QAP) pedem esses mesmos dados recortados de outra forma. A maior parte do retrabalho no fim do trimestre acontece nesse recorte, não na digitação.
Os comprovantes que você recebeu dos clientes alimentam seu SAWT. Os comprovantes que você emitiu para fornecedores alimentam seu QAP. Em uma equipe financeira de médio porte, as duas tarefas caem na mesma mesa: o analista de contas a receber corre atrás dos comprovantes recebidos, o analista de contas a pagar guarda as cópias emitidas, o contador fiscal monta os arquivos, quem declara roda o módulo, e o auditor externo depois pergunta se os dois lados concordam. Este artigo acompanha as três conciliações que decidem se um comprovante vira uma linha válida, e depois a quarta conciliação, que acontece entre o seu arquivo e o da outra parte.
Principais conclusões
- Erre o trimestre e um valor correto ainda será um crédito rejeitado.
- Um comprovante com duas linhas de código fiscal e três meses de pagamentos pode gerar seis linhas de alphalist.
- Sua lista de imposto retido na fonte pode estar certa e ainda assim falhar, porque metade das evidências está no arquivo do agente de retenção.
Dois Alphalists, Um Layout de Comprovante
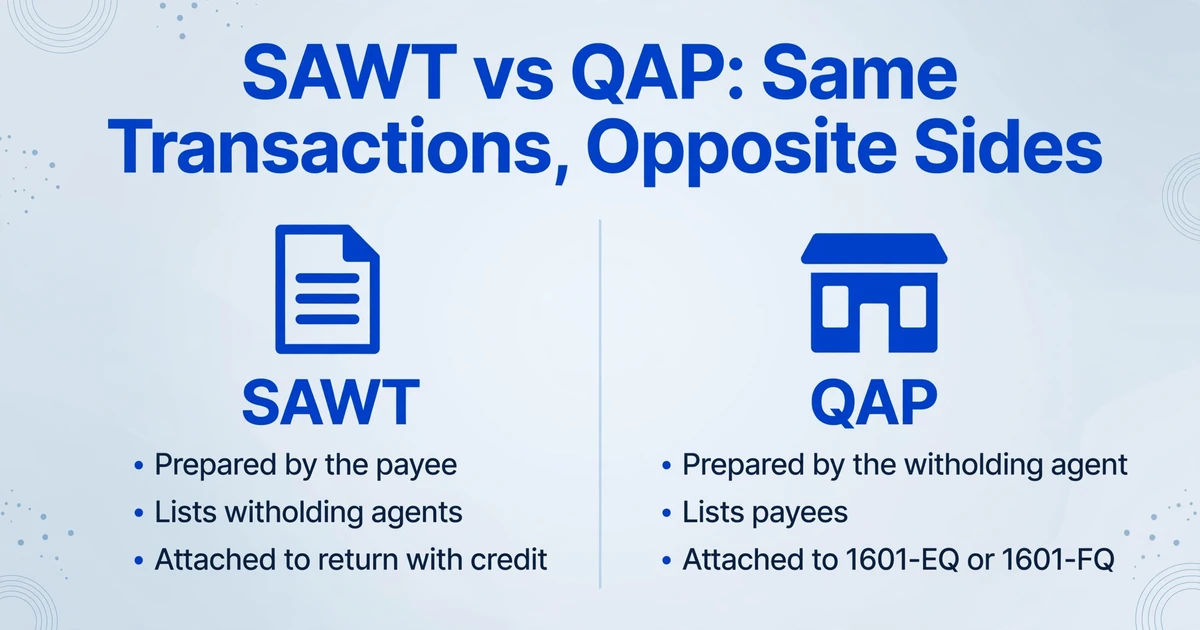
Um alphalist é a lista linha por linha que o contribuinte anexa a uma declaração. O SAWT é a lista do beneficiário com os agentes de retenção que deduziram imposto de sua renda, e o QAP é a lista do agente de retenção com os beneficiários dos quais ele deduziu. São as mesmas transações vistas de lados opostos. O módulo de alphalist do BIR chama o primeiro arquivo de Summary Alphalist of Withholding Taxes; a Revenue Regulations (RR) 2-2006 o descreve como um resumo dos agentes de retenção. Ambos os nomes apontam para o mesmo anexo.
O SAWT não tem data de entrega própria. Ele é anexado à declaração em que você pleiteia o crédito de imposto retido na fonte compensável (CWT), que pode ser a declaração de imposto de renda 1701Q ou 1702Q, ou a declaração de IVA 2550Q, dependendo do contribuinte e do crédito. O QAP é anexado à 1601-EQ, a declaração trimestral de imposto retido na fonte expandido, ou à 1601-FQ para imposto retido na fonte final, e vence no último dia do mês seguinte ao encerramento do trimestre. O QAP compartilha o prazo da 1601-EQ, o que significa que não pode ser entregue depois da declaração sem estar atrasado.
| Arquivo | SAWT | QAP |
|---|---|---|
| Quem prepara | O beneficiário que recebeu renda e teve imposto retido | O agente de retenção que pagou e reteve |
| Montado a partir de | Comprovantes 2307 recebidos | Comprovantes 2307 emitidos |
| Contraparte na linha | O agente de retenção, ou pagador | O beneficiário |
| Anexado a | A declaração que carrega o crédito | 1601-EQ ou 1601-FQ |
| Vencimento | Com essa declaração | Último dia do mês após o trimestre |
A unidade da linha é menor que o comprovante. Uma linha do alphalist é uma contraparte, um ATC e um mês. Um comprovante com duas linhas de ATC e valores em todos os três meses pode gerar seis linhas de alphalist. Essa é a primeira mudança de forma, e explica por que uma tabela montada copiando o comprovante uma linha por página parece pronta enquanto o arquivo ainda está errado.
O módulo não lê o comprovante. Ele aceita entradas digitadas ou um arquivo .DAT. O .DAT é o arquivo de dados em texto simples que o módulo produz. O módulo então verifica a estrutura em relação às suas próprias tabelas e retorna um relatório. Tudo antes desse ponto é um trabalho de preparação de dados: transformar uma pilha de comprovantes em linhas com o período, a identidade e o valor corretos.
Os Campos Estão no Comprovante, no Formato Errado
Todo valor que o alphalist pede já está impresso no 2307. O trabalho é saber qual campo fornece qual coluna. A versão de janeiro de 2018 do formulário organiza o comprovante em três partes, além da página de assinatura.
| Onde fica | O que diz | Para onde vai |
|---|---|---|
| Item 1 | For the Period, From e To | Atribuição de trimestre e mês |
| Part I | TIN do beneficiário, nome registrado, endereço | Contraparte em uma linha do QAP |
| Part II | TIN do agente de retenção, nome registrado, endereço | Contraparte em uma linha do SAWT |
| Part III, bloco expandido | Linha de pagamento de renda, ATC, valores do 1º, 2º e 3º mês, total, imposto retido na fonte | ATC, pagamento de renda mensal, imposto retido na fonte |
| Part III, bloco de imposto sobre negócios | Pagamentos em dinheiro sujeitos à retenção de imposto sobre negócios, agentes de retenção públicos e privados | Linhas de ATC separadas |
| CONFORME | Reconhecimento de recebimento pelo beneficiário | Apenas cópia do arquivo; não é um campo do alphalist |
O Taxpayer Identification Number (TIN) em um 2307 tem 14 dígitos: uma base de nove dígitos mais um código de filial de cinco dígitos. Mantenha-o como texto desde o momento em que sai do comprovante. Uma planilha que lê o campo como número descarta os zeros à esquerda em um código de filial, e a linha então falha em uma conciliação que de outra forma passaria. Uma matriz e uma filial são agentes de retenção diferentes, e seus TINs diferem apenas nesses últimos cinco dígitos.
O ATC é o Alphanumeric Tax Code, e suas duas primeiras letras indicam de qual lado do sistema de retenção você está. WI é pessoa física sob retenção expandida, WC é pessoa jurídica, WB é retenção de imposto sobre negócios e WV é retenção de VAT. O código também carrega a alíquota esperada. Honorários profissionais pagos a uma pessoa física são WI010 a 5% ou WI011 a 10%; os mesmos honorários pagos a uma pessoa jurídica são WC010 a 10% ou WC011 a 15%. Qual se aplica depende da renda bruta do beneficiário e, para pessoas físicas, do status de VAT, e a tabela de ATC impressa no comprovante é a autoridade para o código.
Um comprovante pode conter mais de uma linha de ATC, e pode conter tanto o bloco de retenção expandida quanto o bloco de imposto sobre negócios. Capture apenas o primeiro bloco e a retenção de imposto sobre negócios nunca chega à tabela que você concilia. O total do trimestre ainda pode parecer plausível porque a linha ausente também está ausente do total que você copiou.
O comprovante é horizontal: uma linha de ATC com três colunas de meses atravessando-a. O alphalist é vertical: uma linha por ATC por mês. Essa reformatação é o primeiro lugar onde linhas se perdem.
Conciliação 1: O período decide o trimestre
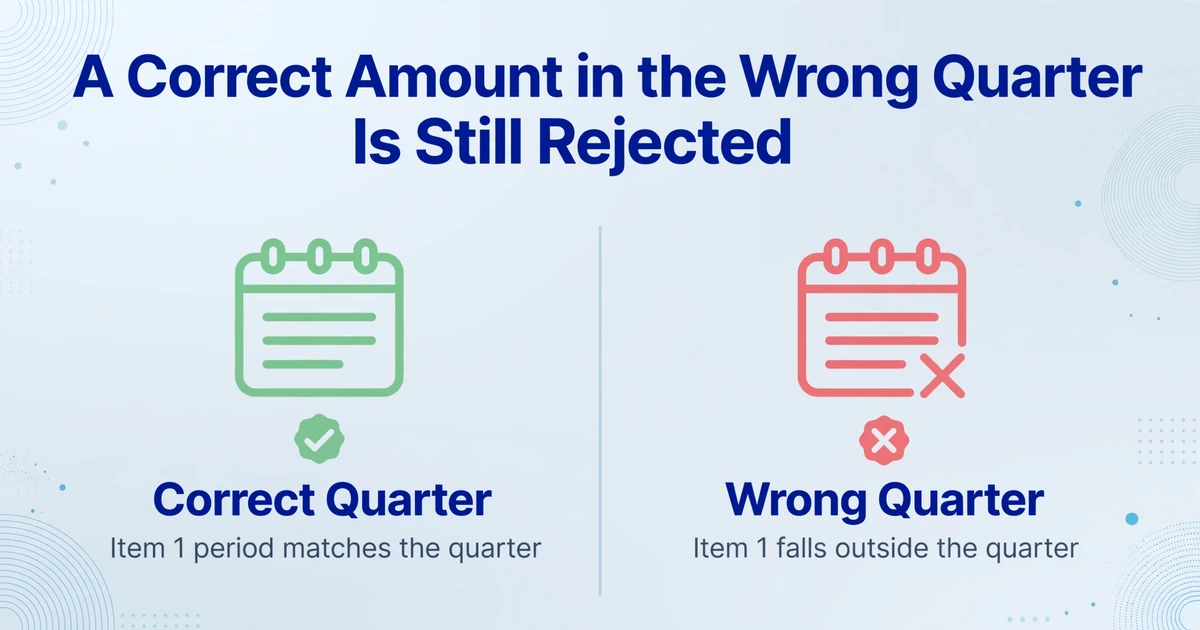
Leia o Item 1 antes do valor, porque um valor correto no trimestre errado ainda é um crédito rejeitado. O comprovante declara o período de rendimento, e esse período decide o trimestre. A data em que o comprovante foi assinado ou enviado por e-mail não decide. Um comprovante emitido em 5 de julho referente ao rendimento de junho pertence ao segundo trimestre, não ao terceiro.
Três falhas de período são comuns. A primeira é um comprovante cujo Item 1 fica fora do trimestre que você está declarando: um beneficiário envia um comprovante de janeiro a março enquanto você prepara o terceiro trimestre, e ele é digitado no trimestre aberto porque foi a pasta em que caiu. A segunda é um comprovante que abrange um período maior que um trimestre, o que geralmente significa que o beneficiário consolidou vários trimestres em um único formulário. A terceira é um comprovante cujas colunas de meses contradizem o próprio período, com o Item 1 dizendo abril a junho enquanto a coluna do primeiro mês traz um pagamento de março. Em cada caso, a correção é um comprovante retificado ou uma decisão deliberada sobre o trimestre correto. Editar a linha para se ajustar ao trimestre aberto esconde o problema até o cruzamento de dados.
Leia as três colunas de meses como um conjunto. Os valores no primeiro, segundo e terceiro mês do trimestre precisam estar dentro do período no Item 1, e o total precisa ser igual à soma deles. Um mês em branco é normal para uma relação que começou ou terminou no meio do trimestre. Um mês que fica fora do período não é normal.
Os prazos colocam o trimestre sob pressão. O QAP vence com o 1601-EQ ou 1601-FQ no último dia do mês seguinte ao trimestre. O SAWT vence com a declaração que carrega o crédito. O 1701Q vence em 15 de maio, 15 de agosto e 15 de novembro; o 1702Q no 60º dia após o trimestre; o 2550Q no 25º dia. As datas mudam quando caem em fins de semana ou feriados, então consulte o calendário atual do BIR em vez de uma tabela copiada de um post antigo.
Os cortes trimestrais não são exclusivos das Filipinas. O P11D filing compresses a year of benefits into a July deadline do Reino Unido, as year-end withholding statements arrive in a January batch do Japão, e o Modelo 303 is built from a quarter of invoices da Espanha. A versão filipina é incomum porque o mesmo layout de comprovante alimenta dois alphalists em direções opostas.
Um comprovante emitido após o fechamento do trimestre é normal. Um comprovante cujo Item 1 fica fora do trimestre que você está declarando não é.
Conciliação Dois: O TIN e o Nome Registrado Decidem a Linha
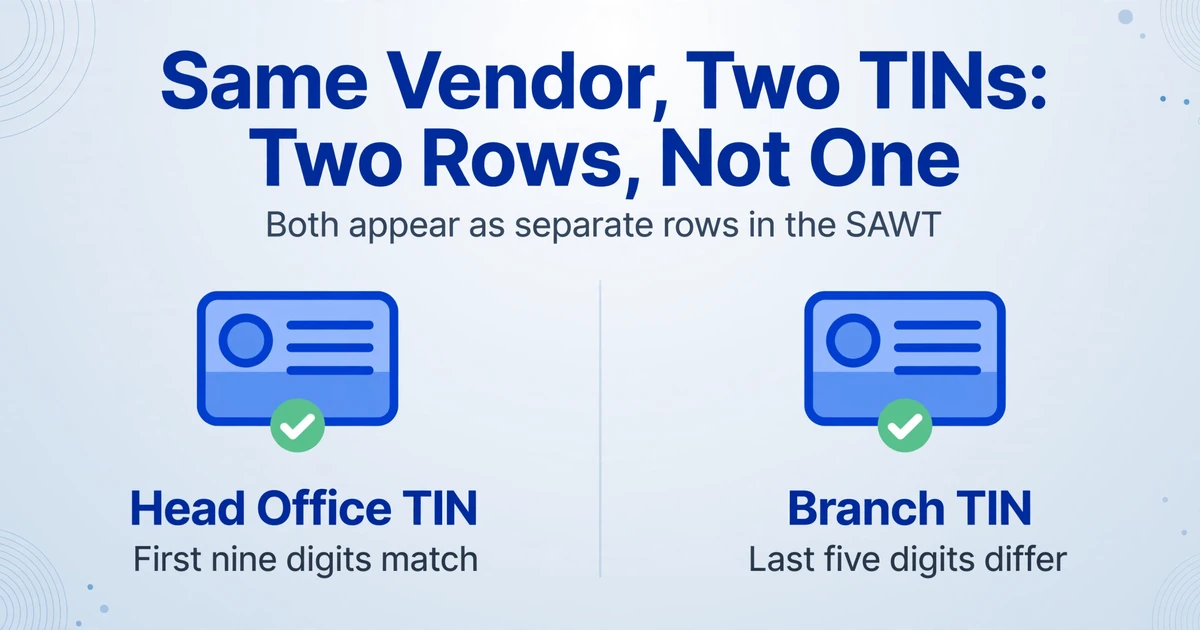
O alphalist concilia uma contraparte pela identidade, então um valor correto sob o TIN errado é uma linha ausente, não um pequeno erro. A identidade é decidida por comprovante, não por cadastro de fornecedor. Um cliente que paga da matriz por um contrato e de uma filial por outro pode emitir dois 2307 com dois TINs. O SAWT é uma lista de agentes de retenção, então essas são duas linhas. Junte-as em uma e o código da filial de um dos comprovantes não tem para onde ir; a linha única não concilia com nenhum dos lançamentos do agente de retenção.
A mesma divisão aparece no lado do QAP. Um fornecedor pode faturar por uma filial durante parte do ano e pela matriz no restante. Seu sistema contábil tem um cadastro de fornecedor, um contato e um histórico de pagamentos. Os comprovantes carregam dois TINs. Se você digitar o TIN do cadastro do fornecedor para ambos, uma das duas linhas fica errada, mesmo que o nome e o valor pareçam corretos.
Os nomes falham de formas mais silenciosas. O nome registrado deve ser o nome no comprovante, não o nome no timbre e não a abreviação do seu razão. Os sufixos importam quando os dois alphalists são comparados. Um "Inc." ausente ou uma vírgula onde o comprovante não tem nenhuma podem fazer a linha parecer uma contraparte diferente. As regras de validação também recusam nomes com caracteres especiais como ñ, ?, e &, então um "e" comercial precisa virar a palavra "and" antes que o arquivo possa ser enviado. Elas também recusam TINs fictícios e lançamentos agrupados como "Various payees". Essas regras dizem respeito à estrutura do arquivo, não à veracidade do pagamento, mas decidem se o arquivo será sequer tratado como recebido.
Monte um cadastro mestre de contrapartes que guarde o TIN de 14 dígitos, o nome registrado exatamente como impresso e os ATCs que você viu nos comprovantes dessa contraparte. Resolva cada nova contraparte uma vez, no primeiro comprovante, e depois reutilize. Reconstruir o mapeamento a partir do razão a cada trimestre garante que os mesmos fornecedores falhem a cada trimestre.
A mesma disciplina de identidade agente de retenção-beneficiário aparece no trabalho com o 1099 nos EUA, onde dois sistemas precisam concordar sobre um TIN antes que um formulário seja válido. Um guia de mapeamento de campos de W-2 e 1099 para firmas de CPA cobre a verificação equivalente desse lado.
Uma linha com o valor certo e o código de filial errado não é um quase acerto. É uma linha que o outro lado não consegue conciliar.
Terceira Conciliação: o ATC e os Valores Contra o Razão
Um total trimestral que fecha ainda pode esconder um mês na coluna errada ou um ATC com a alíquota errada. O ATC é a alíquota, e é por isso que o código e o valor precisam ser verificados juntos. Um pagamento lançado sob WI010 em vez de WC010 é uma linha diferente com uma alíquota esperada diferente, mesmo quando o pagamento de rendimento é idêntico.
Comprovantes com múltiplos ATCs são onde as linhas desaparecem. Um fornecedor que presta serviços profissionais e também aluga espaço para você recebe um comprovante com uma linha WI010 e uma linha WI100. Se o comprovante for lançado como uma única linha, os dois valores de imposto ainda podem somar o mesmo total trimestral, então a conciliação passa. O alphalist fica sem um código, e a alíquota da linha sobrevivente já não explica o imposto.
Uma mudança de alíquota dentro do trimestre produz um tipo diferente de divergência. Quando um beneficiário ultrapassa a faixa de rendimento bruto que separa WI010 de WI011, o agente de retenção pode reter 5% em janeiro e fevereiro e 10% em março. O comprovante pode mostrar WI010 nos primeiros meses e WI011 nos últimos, ou um único código com duas alíquotas efetivas se o agente de retenção não trocou os códigos. Confira o imposto contra o rendimento de cada mês. Uma média do trimestre vai parecer próxima o suficiente e ainda assim estar errada.
Divida o imposto retido na fonte pelo pagamento de rendimento de cada linha de ATC e de cada mês. Essa alíquota efetiva deve corresponder à alíquota vinculada ao ATC. Um resultado de 7,5% em uma linha codificada como WI010 é um sinal: verifique a divisão mensal, o valor do rendimento e o código. A verificação é mecânica depois que a tabela existe, e captura o erro que os totais no nível do trimestre escondem.
Amarre a tabela ao razão em duas direções. Do lado do beneficiário, compare o pagamento de rendimento de cada cliente e trimestre com a receita registrada no razão de vendas, e o imposto retido na fonte com o CWT a receber. Do lado do agente de retenção, compare os comprovantes emitidos com os pagamentos no razão de compras e com o imposto efetivamente recolhido. Diferenças de timing decorrentes de notas de crédito, adiantamentos ou um pagamento feito logo após o fechamento do trimestre são reais; investigue-as em vez de forçar um fechamento.
As duas direções de uma divergência significam coisas diferentes. Se o crédito que você está pleiteando for maior que os comprovantes em mãos, falta um comprovante ou ele não chegou, e o excedente é a parte exposta ao glosamento. Se os comprovantes em mãos forem maiores que o crédito pleiteado, o imposto foi retido na fonte e nunca foi apropriado. O segundo caso é mais silencioso, e é dinheiro já pago ao BIR que o cliente não está pleiteando.
Faça a verificação de alíquota por mês e por ATC. Um total no nível do trimestre vai alegremente compensar dois erros que se anulam em um fechamento limpo.
O Quarto Cruzamento Acontece Fora do Seu Arquivo
Sua conciliação interna pode passar enquanto o cruzamento de dados do BIR falha, porque a outra parte declarou um TIN ou valor diferente. A Revenue Memorandum Circular (RMC) 14-2025 descreve a verificação em um pedido de restituição ou crédito de CWT em excesso: o setor de processamento compara o CWT declarado no SAWT do contribuinte com o alphalist anual ou trimestral anexado ao 1604-E ou 1601-E do agente de retenção. Se os dois lados concordarem, o 2307 é considerado verificado. Se não, o comprovante por si só não resolve a questão.
É essa a parte que surpreende os beneficiários. Um 2307 pode ser legítimo, impresso corretamente e digitado corretamente, e ainda assim a linha do SAWT pode falhar porque o agente de retenção declarou um TIN diferente, um ATC diferente ou um valor diferente em seu próprio QAP. O comprovante é metade da evidência; o alphalist do agente de retenção é a outra metade. O resumo da PwC sobre a RMC 55-2026 descreve o mesmo cruzamento de dados no processo de avaliação do BIR, então a exposição não se limita aos casos de restituição.
Você não pode corrigir isso editando seu SAWT. Se sua linha corresponde ao comprovante, a correção pertence ao lado do agente de retenção: um QAP corrigido ou um 2307 corrigido. Antes de declarar, no caso de agentes de retenção grandes ou recorrentes, peça que confirmem que o TIN, o ATC e os valores do comprovante correspondem ao que eles vão declarar. Guarde a confirmação junto com o comprovante. É um e-mail curto que evita uma longa conversa de avaliação.
Seu SAWT pode estar certo e ainda assim falhar, porque metade da evidência está no arquivo do agente de retenção.
Os Comprovantes Que Nunca Chegaram São Invisíveis
Toda conciliação acima compara o que você tem. O comprovante que nunca chegou à pasta não aparece em nenhuma delas. É por isso que a lista de contrapartes precisa ser comparada com o razão, e não apenas os comprovantes entre si.
Do lado do beneficiário, pegue os clientes com pagamentos sujeitos à retenção no trimestre e verifique quais deles emitiram um 2307. Do lado do agente de retenção, pegue os fornecedores que você pagou e verifique quais deles receberam um comprovante. Uma contraparte no razão sem comprovante é ou um pagamento que não estava sujeito à retenção, ou uma lacuna. A distinção importa, e só quem conhece a transação pode fazê-la.
A RR 11-2018 dá ao beneficiário uma alavanca. O agente de retenção deve fornecer o 2307 em até 20 dias após o encerramento do trimestre e, a pedido do beneficiário, deve fornecê-lo ao mesmo tempo que o pagamento da renda. A segunda parte é a útil: um fornecedor que pede o comprovante no momento da cobrança tem direito a ele então, o que tira a correria do fim do trimestre. Coloque esse pedido no processo de cobrança para qualquer cliente que retenha regularmente.
As duplicatas são o outro erro silencioso. Quando um agente de retenção cancela e reemite um 2307, a cópia antiga muitas vezes permanece na pasta. A RR 11-2018 diz que o mesmo 2307 não pode ser usado duas vezes para o mesmo valor, agente de retenção e período, então o comprovante antigo precisa sair quando o corrigido entra. A mesma regra se aplica a um comprovante que foi digitalizado duas vezes com dois nomes de arquivo. Deduplicate por TIN da contraparte, período, ATC, valor da renda e imposto retido na fonte, não pelo nome do arquivo.
Um 2307 ausente não aparece como divergência. Ele aparece como um crédito que você não consegue comprovar, ou que você nunca reivindicou.
Reúna o Trimestre em Uma Única Tabela Antes da Conciliação
O trabalho de conciliação pertence a uma planilha. A redigitação é o que faz o trimestre se comprimir. Um escritório que atende muitos clientes recebe as pilhas na mesma quinzena, cada uma com um conjunto diferente de contrapartes e códigos, e é na etapa de digitação que está a pressão do prazo.
É nesta etapa de transcrição que o ImageToTable.ai se encaixa. Extração de Colunas Personalizadas significa que você digita os nomes das colunas que deseja, e a IA localiza cada valor pelo que ele significa na página, e não por uma posição fixa. Não há modelo a construir para o layout de cada agente de retenção. Um comprovante digitalizado, um PDF do eBIRForms e uma foto de celular podem entrar no mesmo lote e cair nas mesmas colunas.
| Coluna que você define | O que ela extrai do 2307 |
|---|---|
| Período De / Período Até | Item 1 |
| TIN do Beneficiário / Nome Registrado do Beneficiário | Part II para um SAWT; Part I para um QAP |
| ATC | O código em cada linha de rendimento |
| Pagamento de Rendimento do 1º, 2º e 3º Mês | As três colunas mensais na Part III |
| Pagamento Total de Rendimento | O total trimestral impresso |
| Imposto Retido na Fonte | Imposto retido na fonte do trimestre |
As colunas calculadas fazem a aritmética enquanto a tabela é construída. Uma coluna chamada Verificação de Divisão Mensal (Rendimento Total - 1º Mês - 2º Mês - 3º Mês) retorna a diferença, de modo que um comprovante cujos meses não somam se destaca sem uma passagem separada. Alíquota Efetiva (Imposto Retido na Fonte / Rendimento Total) fornece a alíquota para comparar com o ATC. Ambas são cálculos no nível da linha sobre valores já extraídos, não fórmulas separadas que você precisa manter no Excel.
O processamento em lote é a outra metade. Envie os comprovantes do trimestre em um único lote e eles se fundem em uma tabela, uma linha por comprovante. O Review Mode com verificação de bbox permite clicar em uma célula e ver a região no documento original que a produziu, o que é útil para comprovantes sobreimpressos, apagados ou manuscritos; você pode ativar a anotação automática para que as caixas já estejam prontas quando você revisar. Para manuscritos densos ou layouts complexos, um nível de modelo mais alto usa um modelo subjacente mais forte nesse lote.
A fronteira é igualmente importante. A saída é uma linha por comprovante, não o formato do alphalist de uma linha por ATC por mês. Um comprovante com duas linhas de ATC ainda precisa se tornar dois conjuntos de linhas antes de entrar no módulo; a saída padrão não multiplicará a linha para você. A ferramenta produz uma tabela em Excel, CSV ou JSON; ela não gera o arquivo .DAT, não envia pelo eBIRForms, eFPS ou eSubmission, não valida contra os registros do BIR, nem concilia sua tabela com o razão ou o QAP do beneficiário. Ela elimina a transcrição e deixa a conciliação com você.
Os arquivos são processados com segurança e não são armazenados.
Use a extração para a parte que é transcrição, não para a parte que é julgamento.
A Verificação Pré-Entrega, na Ordem em que as Falhas Aparecem
A maioria dos erros de módulo foi criada na captura. O relatório de validação apenas os nomeia. Faça as verificações na ordem em que as falhas realmente aparecem, porque um erro de período torna todo total posterior sem sentido.
| Verificação | O que ela detecta | Corrija antes de digitar |
|---|---|---|
| 1. Deduplicate a pilha | Um 2307 cancelado ainda na pasta, ou um comprovante digitalizado duas vezes | Mantenha uma linha por comprovante; remova a cópia substituída |
| 2. Leia o Item 1 | Um comprovante de outro trimestre, um período maior que um trimestre, um mês fora do período | Comprovante corrigido ou atribuição deliberada ao trimestre correto |
| 3. Confira o TIN e o nome | Código de filial ausente, zeros à esquerda perdidos, TIN fictício, ñ ou & no nome | Use o TIN de 14 dígitos e o nome registrado conforme impresso no comprovante |
| 4. Confira o ATC e a alíquota | Duas linhas de ATC fundidas em uma, uma mudança de alíquota dentro do trimestre | Uma linha por ATC por mês; compare a alíquota efetiva |
| 5. Amarre os totais | Imposto retido na fonte contra o crédito pleiteado, receita contra o razão | Investigue a divergência; não a elimine tirando a média |
| 6. Encontre as contrapartes ausentes | Um agente de retenção ou beneficiário no razão sem comprovante | Cobre antes de digitar, não depois de entregar |
| 7. Confira o módulo | Uma versão antiga ou um ATC que não está na tabela atual | Use o Alphalist Data Entry and Validation Module atual |
| 8. Entregue e guarde a prova | Um upload que falhou na validação e foi tratado como não recebido | Reenvie uma lista corrigida completa em até cinco dias |
Depois que a tabela estiver limpa, a sequência é curta: digite as linhas no módulo, rode a validação, corrija as linhas que o relatório nomeia, gere o .DAT, entregue pelo eFPS, eSubmission ou pelo e-mail do RDO, e guarde o recibo de confirmação. A tabela é a entrada; o módulo é a verificação de formato.
A versão do módulo importa porque novos ATCs e alíquotas atualizadas chegam com ela. Revenue Memorandum Circular (RMC) 15-2025 anunciou a versão 7.4 com novos códigos de tributação alfanuméricos e alíquotas atualizadas para o imposto retido na fonte compensável e final. Verifique a página de downloads do BIR antes de uma declaração em vez de confiar na cópia instalada em uma estação de trabalho; um módulo antigo pode rejeitar um código válido no comprovante.
Revenue Memorandum Circular (RMC) 5-2014 lista as condições que determinam se um alphalist é considerado recebido: TINs válidos, sem TINs fictícios, nomes completos, sem caracteres especiais, sem lançamentos agrupados e a versão atual do módulo. Um arquivo que falha no upload é tratado como não recebido, e a despesa relacionada pode ser glosada. A mesma circular concede cinco dias a partir do aviso de falha para reenviar uma lista corrigida e completa. Uma lista corrigida precisa ser completa, não apenas as linhas alteradas.
Os canais de envio são o eFPS, o endereço do eSubmission ou a conta de e-mail do agente do distrito de arrecadação. Guarde o comprovante de validação junto com a declaração. Um e-mail enviado sem comprovante de retorno não é prova de que o alphalist foi entregue, e a lacuna geralmente é descoberta durante uma fiscalização. O resumo da PwC sobre a RMC 55-2026 estabelece a penalidade por não enviar ou por fornecer informações incompletas em P1.000 por falha, limitada a P25.000 em um ano-calendário.
A validação é um diagnóstico. O reparo acontece na tabela, não no relatório.
Onde a Extração Termina e o Julgamento Começa
A ferramenta consegue colocar os valores do comprovante em uma tabela. Ela não consegue decidir qual trimestre reivindicar, qual ATC se aplica ou se o alphalist do agente de retenção está correto. Essas são as decisões que exigem a transação, a contraparte e, às vezes, o agente do distrito de arrecadação.
Os limites são concretos. O ImageToTable.ai não gera o arquivo .DAT, não envia ao eBIRForms, eFPS ou eSubmission e não valida um arquivo contra os registros do BIR. Ele não calcula o imposto retido na fonte, não escolhe um ATC nem informa se uma despesa é dedutível. Ele não faz a conciliação da sua tabela com o razão ou com o QAP da outra parte. Isso está fora da etapa de extração, e tratá-los como automáticos é como uma tabela de aparência limpa se torna um crédito sem suporte.
As decisões de julgamento são igualmente concretas: se um comprovante atrasado pertence a uma retificação ou a uma declaração posterior, se o TIN de uma filial deve ser uma linha separada, como classificar um pagamento que fica entre dois ATCs e o que fazer quando o QAP do agente de retenção apresenta um valor diferente. Leve essas questões a um consultor tributário ou ao RDO. Essa linha é onde o trabalho se divide entre uma tarefa de dados e uma tarefa tributária.
Perguntas Frequentes
Qual é a diferença entre SAWT e QAP?
O SAWT lista os agentes de retenção que deduziram imposto da sua renda e sustenta o crédito que você pleiteia na sua declaração. O QAP lista os beneficiários dos quais você deduziu e sustenta o seu 1601-EQ ou 1601-FQ. Eles descrevem as mesmas transações por lados opostos, então uma linha correta em um lado pode não conciliar com o outro.
O BIR Form 2307 é o mesmo que o SAWT?
Não. O 2307 é o comprovante de uma relação entre agente de retenção e beneficiário em um trimestre. O SAWT é a lista consolidada desses comprovantes anexada à declaração. Um comprovante pode gerar várias linhas do alphalist porque a unidade da linha é contraparte, ATC e mês, não um comprovante por linha.
Quando vence o QAP e quando vence o SAWT?
O QAP vence junto com o 1601-EQ ou 1601-FQ no último dia do mês seguinte ao encerramento do trimestre. O SAWT não tem data separada; ele vence junto com a declaração que carrega o crédito, como o 1701Q, 1702Q ou 2550Q. Confirme a data exata no calendário atual do BIR, pois fins de semana e feriados a alteram.
Posso preparar um SAWT a partir de 2307 digitalizados ou fotografados?
Sim. O comprovante é o documento de origem, e uma digitalização ou foto de celular traz os mesmos campos de um PDF do eBIRForms. Extraia os valores para uma tabela primeiro, depois digite-os no módulo ou alimente seu sistema contábil. O módulo ainda precisa de entradas estruturadas ou de um arquivo .DAT; ele não lê a imagem para você.
Por que o alphalist rejeita um TIN que parece correto no comprovante?
Verifique os últimos cinco dígitos. Um TIN de 14 dígitos inclui um código de filial, então o TIN de uma matriz e o de uma filial podem compartilhar os primeiros nove dígitos e ainda assim serem contrapartes diferentes. Verifique também zeros à esquerda perdidos em uma célula numérica, um nome registrado com caractere especial e um TIN fictício. Se a sua linha corresponder exatamente ao comprovante, o QAP do agente de retenção pode estar com um TIN diferente.
O ImageToTable.ai envia o SAWT ou gera o arquivo .DAT?
Não. Ele extrai os campos do comprovante para Excel, CSV ou JSON. Ele não gera o arquivo .DAT, não valida contra os registros do BIR nem envia pelo eBIRForms, eFPS ou eSubmission. Essas etapas ficam com o Alphalist Data Entry and Validation Module e com o seu processo de declaração.
O que devo fazer com um 2307 que chega depois de eu declarar?
Não force o comprovante no trimestre que ainda está aberto. O crédito precisa do comprovante de suporte, então o caminho é uma retificação ou uma reclamação na declaração correta, e o caminho certo depende da declaração e do momento. Consulte seu assessor tributário ou o RDO antes de alterar uma posição já declarada.
O comprovante prova que o imposto foi retido na fonte. O alphalist é o argumento de que você tem direito ao crédito, e o argumento só se sustenta quando o período, a identidade e o valor coincidem, dos dois lados. Monte a tabela primeiro e depois use o tempo que economizou nas conciliações que precisam de uma pessoa.