Tres coincidencias que un 2307 necesita
para convertirse en una fila de SAWT o QAP
El BIR Form 2307 del Bureau of Internal Revenue (BIR) es un certificado, no una fila de alphalist. Registra un periodo, dos identidades de contribuyente y un conjunto de importes mensuales. El Summary Alphalist of Withholding Taxes (SAWT) y el Quarterly Alphalist of Payees (QAP) piden esos mismos datos presentados de otra forma. La mayor parte del retrabajo al cierre del trimestre ocurre en esa presentación, no en la digitación.
Los certificados que recibió de sus clientes alimentan su SAWT. Los certificados que emitió a sus proveedores alimentan su QAP. En un equipo de finanzas de tamaño medio, ambas tareas recaen en el mismo escritorio: el auxiliar de cuentas por cobrar persigue los certificados entrantes, el auxiliar de cuentas por pagar conserva las copias emitidas, el contador de impuestos arma los archivos, la persona que presenta la declaración ejecuta el módulo, y el auditor externo luego pregunta si ambas partes coinciden. Este artículo sigue las tres coincidencias que deciden si un certificado se convierte en una fila válida, y luego la cuarta coincidencia que ocurre entre su archivo y el de la otra parte.
Puntos clave
- Equivoque el trimestre y un importe correcto sigue siendo un crédito rechazado.
- Un certificado con dos líneas de código de impuesto y tres meses de pagos puede producir seis filas de alphalist.
- Su lista de retenciones puede ser correcta y aun así fallar, porque la mitad de la evidencia está en el archivo del agente de retención.
Dos alphalists, un diseño de certificado
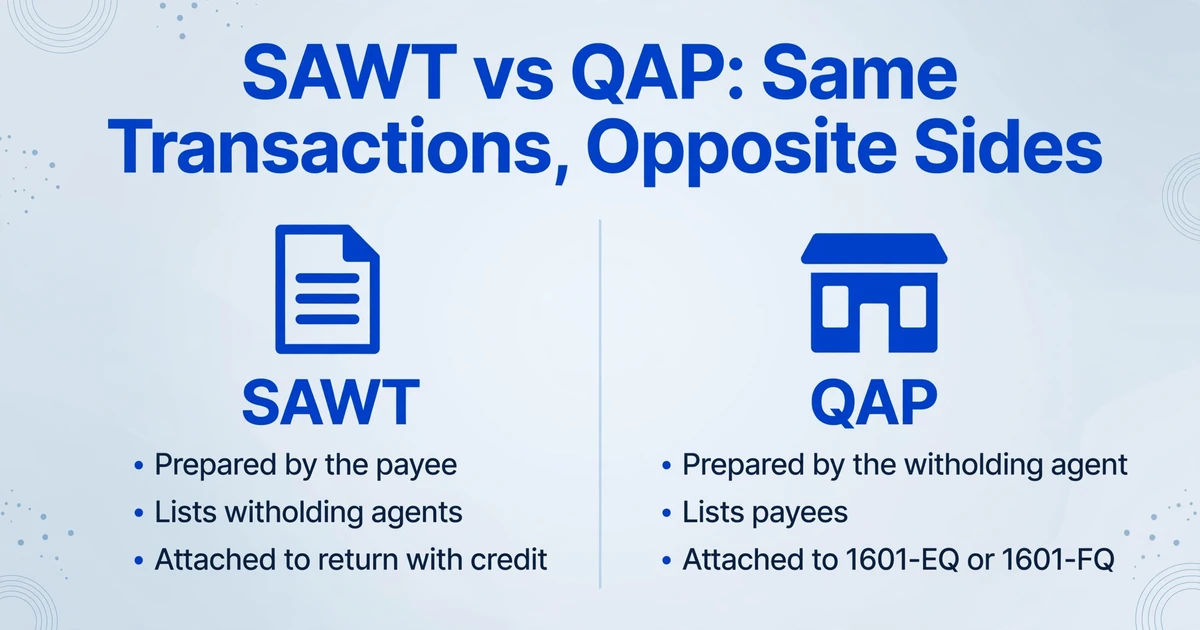
Un alphalist es la lista línea por línea que el contribuyente adjunta a una declaración. El SAWT es la lista del beneficiario de los agentes de retención que le dedujeron impuesto sobre sus ingresos, y el QAP es la lista del agente de retención de los beneficiarios a quienes les dedujo. Son las mismas transacciones vistas desde lados opuestos. El módulo de alphalist del BIR llama al primer archivo Summary Alphalist of Withholding Taxes; los Revenue Regulations (RR) 2-2006 lo describen como un resumen de agentes de retención. Ambos nombres apuntan al mismo anexo.
El SAWT no tiene fecha de presentación propia. Se adjunta a la declaración donde usted reclama el crédito de retención acreditable (CWT), que puede ser la declaración de impuesto sobre la renta 1701Q o 1702Q, o la declaración de IVA 2550Q, según el contribuyente y el crédito. El QAP se adjunta a la 1601-EQ, la declaración trimestral de retención ampliada, o a la 1601-FQ para la retención final, y vence el último día del mes siguiente al cierre del trimestre. El QAP comparte la fecha límite de la 1601-EQ, lo que significa que no puede presentarse después de la declaración sin quedar fuera de plazo.
| Archivo | SAWT | QAP |
|---|---|---|
| Quién lo prepara | El beneficiario que recibió ingresos y sufrió retención | El agente de retención que pagó y retuvo |
| Se elabora a partir de | Certificados 2307 recibidos | Certificados 2307 emitidos |
| Contraparte en la fila | El agente de retención, o pagador | El beneficiario |
| Se adjunta a | La declaración que lleva el crédito | 1601-EQ o 1601-FQ |
| Vence | Con esa declaración | Último día del mes siguiente al trimestre |
La unidad de fila es más pequeña que el certificado. Una línea de alphalist es una contraparte, un ATC y un mes. Un certificado con dos líneas de ATC y montos en los tres meses puede generar seis líneas de alphalist. Ese es el primer cambio de forma, y explica por qué una tabla creada copiando el certificado una fila por página parece terminada mientras el archivo sigue estando mal.
El módulo no lee el certificado. Acepta entradas digitadas o un archivo .DAT. El .DAT es el archivo de datos de texto plano que produce el módulo. Luego el módulo verifica la estructura contra sus propias tablas y devuelve un informe. Todo lo anterior a ese punto es un trabajo de preparación de datos: convertir una pila de certificados en filas con el período, la identidad y el monto correctos.
Los campos están en el certificado, con la forma equivocada
Todos los valores que solicita el alphalist ya están impresos en el 2307. El trabajo consiste en saber qué casilla alimenta cada columna. La versión de enero de 2018 del formulario distribuye el certificado en tres partes, más la página de firma.
| Dónde se ubica | Qué dice | A dónde va |
|---|---|---|
| Item 1 | For the Period, From and To | Asignación de trimestre y mes |
| Part I | TIN del beneficiario, nombre registrado, dirección | Contraparte en una fila del QAP |
| Part II | TIN del agente de retención, nombre registrado, dirección | Contraparte en una fila del SAWT |
| Part III, bloque ampliado | Línea de pago de renta, ATC, importes del 1.er, 2.º y 3.er mes, total, retención | ATC, pago de renta mensual, retención |
| Part III, bloque de impuesto a los negocios | Pagos de dinero sujetos a retención del impuesto a los negocios, agentes de retención gubernamentales y privados | Líneas de ATC separadas |
| CONFORME | Acuse de recibo del beneficiario | Solo copia de archivo; no es un campo del alphalist |
El Taxpayer Identification Number (TIN) en un 2307 llega a 14 dígitos: una base de nueve dígitos más un código de sucursal de cinco dígitos. Consérvelo como texto desde el momento en que sale del certificado. Una hoja de cálculo que lee el campo como número elimina los ceros iniciales de un código de sucursal, y la fila luego falla una coincidencia que de otro modo pasaría. Una oficina principal y una sucursal son agentes de retención distintos, y sus TIN difieren solo en esos últimos cinco dígitos.
El ATC es el Alphanumeric Tax Code, y sus dos primeras letras le indican en qué lado del sistema de retención se encuentra. WI es una persona física bajo retención ampliada, WC es una corporación, WB es retención del impuesto a los negocios y WV es retención del IVA. El código también conlleva la tasa esperada. Los honorarios profesionales pagados a una persona física son WI010 al 5% o WI011 al 10%; los mismos honorarios pagados a una corporación son WC010 al 10% o WC011 al 15%. Cuál aplica depende del ingreso bruto del beneficiario y, para personas físicas, del estado frente al IVA, y el catálogo de ATC impreso en el certificado es la autoridad para el código.
Un certificado puede contener más de una línea de ATC, y puede contener tanto el bloque de retención ampliada como el bloque de impuesto a los negocios. Capture solo el primer bloque y la retención del impuesto a los negocios nunca llegará a la tabla que concilia. El total del trimestre aún puede parecer plausible porque la línea faltante también falta en el total que copió.
El certificado es horizontal: una línea de ATC con tres columnas de meses que la recorren. El alphalist es vertical: una línea por ATC por mes. Esa reestructuración es el primer lugar donde se pierden filas.
Coincidencia uno: el período decide el trimestre
Lea el Item 1 antes del importe, porque un importe correcto en el trimestre equivocado sigue siendo un crédito rechazado. El certificado indica el período de ingresos, y ese período decide el trimestre. La fecha en que se firmó o se envió por correo electrónico el certificado no lo decide. Un certificado emitido el 5 de julio por ingresos de junio pertenece al segundo trimestre, no al tercero.
Tres fallos de período son comunes. El primero es un certificado cuyo Item 1 queda fuera del trimestre que usted está declarando: un agente de retención envía un certificado de enero a marzo mientras usted prepara el tercer trimestre, y se ingresa en el trimestre abierto porque esa es la carpeta en la que llegó. El segundo es un certificado que abarca un período más amplio que un trimestre, lo que normalmente significa que el agente de retención consolidó varios trimestres en un solo formulario. El tercero es un certificado cuyas columnas de meses contradicen su propio período, con el Item 1 indicando de abril a junio mientras la columna del primer mes contiene un pago de marzo. En cada caso, la solución es un certificado corregido o una decisión deliberada sobre el trimestre correcto. Editar la fila para ajustarla al trimestre abierto oculta el problema hasta el cruce de datos.
Lea las tres columnas de meses como un conjunto. Los importes del primer, segundo y tercer mes del trimestre tienen que estar dentro del período del Item 1, y el total tiene que ser igual a su suma. Un mes en blanco es normal en una relación que comenzó o terminó a mitad del trimestre. Un mes que queda fuera del período no es normal.
Los plazos ponen el trimestre bajo presión. El QAP vence junto con el 1601-EQ o el 1601-FQ el último día del mes siguiente al trimestre. El SAWT vence junto con la declaración que lleve el crédito. El 1701Q se presenta el 15 de mayo, el 15 de agosto y el 15 de noviembre; el 1702Q el día 60 después del trimestre; el 2550Q el día 25. Las fechas cambian cuando caen en fin de semana o feriado, así que consulte el calendario actual del BIR en lugar de una tabla copiada de una publicación antigua.
Los cierres trimestrales no son exclusivos de Filipinas. En el Reino Unido, la presentación del P11D comprime un año de beneficios en un plazo de julio, en Japón los estados de retención de fin de año llegan en un lote de enero, y en España el Modelo 303 se construye a partir de un trimestre de facturas. La versión filipina es inusual porque el mismo diseño de certificado alimenta dos alphalists en direcciones opuestas.
Un certificado emitido después del cierre del trimestre es normal. Un certificado cuyo Item 1 queda fuera del trimestre que usted está declarando no lo es.
Coincidencia dos: el TIN y el nombre registrado deciden la fila
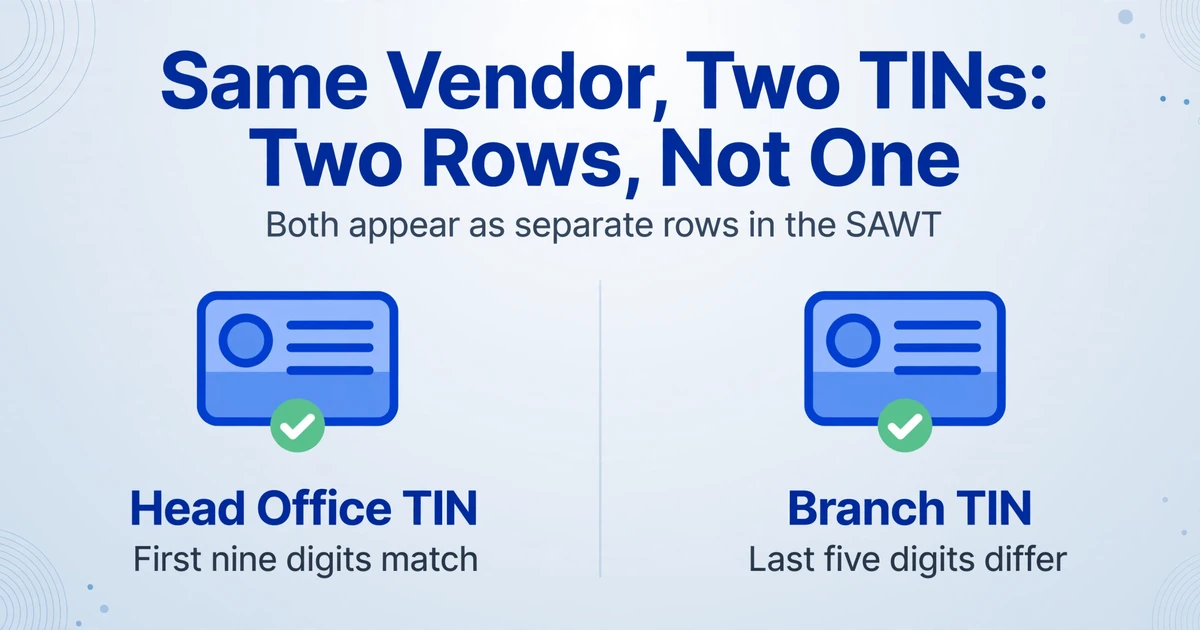
El alphalist empareja a una contraparte por identidad, así que un importe correcto bajo el TIN equivocado es una fila faltante, no un error menor. La identidad se decide por certificado, no por ficha de proveedor. Un cliente que paga desde su oficina principal por un contrato y desde una sucursal por otro puede emitir dos 2307 con dos TIN. El SAWT es una lista de agentes de retención, así que esas son dos filas. Únalas en una y el código de sucursal de uno de los certificados no tiene dónde ir; la fila única no coincide con ninguna de las entradas del agente de retención.
La misma división aparece en el lado del QAP. Un proveedor puede facturar a través de una sucursal durante parte del año y a través de la oficina principal durante el resto. Su sistema contable tiene una ficha de proveedor, un contacto y un historial de pagos. Los certificados llevan dos TIN. Si introduce el TIN de la ficha del proveedor para ambos, una de las dos filas es incorrecta, aunque el nombre y el importe parezcan correctos.
Los nombres fallan de formas más silenciosas. El nombre registrado debe ser el nombre del certificado, no el del membrete ni la abreviatura de su libro mayor. Los sufijos importan cuando se comparan los dos alphalists. Un "Inc." faltante o una coma donde el certificado no la tiene pueden hacer que la fila parezca de una contraparte distinta. Las reglas de validación también rechazan nombres con caracteres especiales como ñ, ? y &, así que un ampersand tiene que convertirse en la palabra "and" antes de que el archivo se pueda subir. También rechazan TIN ficticios y entradas agrupadas como "Various payees". Esas reglas se refieren a la estructura del archivo, no a la veracidad del pago, pero deciden si el archivo se considera recibido.
Construya un maestro de contrapartes que contenga el TIN de 14 dígitos, el nombre registrado exactamente como está impreso y los ATC que haya visto en los certificados de esa contraparte. Resuelva cada nueva contraparte una vez, en el primer certificado, y luego reutilícela. Reconstruir el mapeo desde el libro mayor cada trimestre garantiza que los mismos proveedores fallen cada trimestre.
La misma disciplina de identidad agente de retención-beneficiario aparece en el trabajo con el 1099 de EE. UU., donde dos sistemas tienen que coincidir en un TIN antes de que un formulario sea válido. Una guía de mapeo de campos de W-2 y 1099 para firmas de CPA cubre la verificación equivalente en ese lado.
Una fila con el importe correcto y el código de sucursal equivocado no es un casi acierto. Es una fila que la otra parte no puede emparejar.
Coincidencia tres: el ATC y los importes contra el libro mayor
Un total trimestral que cuadra todavía puede ocultar un mes en la columna equivocada o un ATC con la tasa incorrecta. El ATC es la tasa, por eso el código y el importe deben verificarse juntos. Un pago registrado bajo WI010 en lugar de WC010 es una fila distinta con una tasa esperada distinta, aunque el pago de renta sea idéntico.
Los certificados con múltiples ATC son donde desaparecen las filas. Un proveedor que presta servicios profesionales y además le alquila un espacio recibe un solo certificado con una línea WI010 y una línea WI100. Si el certificado se registra como una sola fila, los dos importes de impuesto pueden seguir sumando el mismo total trimestral, así que la conciliación pasa. Al alphalist le falta un código, y la tasa de la línea que queda ya no explica el impuesto.
Un cambio de tasa dentro del trimestre produce otro tipo de diferencia. Cuando un beneficiario cruza el tramo de renta bruta que separa WI010 de WI011, el agente de retención puede retener al 5% en enero y febrero y al 10% en marzo. El certificado puede mostrar WI010 para los primeros meses y WI011 para los últimos, o un solo código con dos tasas efectivas si el agente de retención no cambió de código. Verifique el impuesto contra la renta de cada mes. Un promedio del trimestre parecerá suficientemente cercano y seguirá estando mal.
Divida el impuesto retenido entre el pago de renta para cada línea de ATC y cada mes. Esa tasa efectiva debe coincidir con la tasa asociada al ATC. Un resultado del 7.5% en una línea codificada como WI010 es una señal: revise la división mensual, el importe de la renta y el código. La verificación es mecánica una vez que existe la tabla, y detecta el error que los totales a nivel de trimestre ocultan.
Ate la tabla al libro mayor en dos direcciones. Del lado del beneficiario, compare el pago de renta de cada cliente y trimestre con los ingresos registrados en el libro de ventas, y el impuesto retenido con la cuenta por cobrar de CWT. Del lado del agente de retención, compare los certificados emitidos con los pagos del libro de compras y con la retención efectivamente remitida. Las diferencias de timing por notas de crédito, anticipos o un pago hecho justo después del cierre del trimestre son reales; investíguelas en lugar de forzar un cuadre.
Las dos direcciones de una diferencia significan cosas distintas. Si el crédito que reclama es mayor que los certificados en su poder, falta un certificado o no ha llegado, y el exceso es la parte expuesta a no ser admitida. Si los certificados en su poder son mayores que el crédito reclamado, el impuesto se retuvo y nunca se recogió. La segunda es más silenciosa, y es dinero ya pagado al BIR que el cliente no está reclamando.
Ejecute la verificación de tasas por mes y por ATC. Un total a nivel de trimestre compensará alegremente dos errores opuestos hasta convertirlos en un cuadre limpio.
La cuarta coincidencia ocurre fuera de su archivo
Su conciliación interna puede pasar mientras el cruce de datos del BIR falla, porque la otra parte declaró un TIN o un importe diferente. Revenue Memorandum Circular (RMC) 14-2025 describe la verificación en una solicitud de devolución o crédito del exceso de CWT: la oficina de procesamiento compara el CWT reclamado en el SAWT del contribuyente con el alphalist anual o trimestral adjunto al 1604-E o 1601-E del agente de retención. Si ambas partes coinciden, el 2307 se considera verificado. Si no coinciden, el certificado por sí solo no resuelve la cuestión.
Esta es la parte que sorprende a los beneficiarios. Un 2307 puede ser auténtico, estar correctamente impreso y correctamente capturado, y aun así la fila del SAWT puede fallar porque el agente de retención declaró un TIN diferente, un ATC diferente o un importe diferente en su propio QAP. El certificado es la mitad de la evidencia; el alphalist del agente de retención es la otra mitad. El resumen de PwC sobre la RMC 55-2026 describe el mismo cruce de datos en el proceso de evaluación del BIR, por lo que la exposición no se limita a los casos de devolución.
No puede reparar eso editando su SAWT. Si su fila coincide con el certificado, la corrección corresponde al lado del agente de retención: un QAP corregido o un 2307 corregido. Antes de presentar, para agentes de retención grandes o recurrentes, pídales que confirmen que el TIN, el ATC y los importes del certificado coinciden con lo que declararán. Guarde la confirmación junto con el certificado. Es un correo breve que evita una larga conversación de evaluación.
Su SAWT puede ser correcto y aun así fallar, porque la mitad de la evidencia está en el archivo del agente de retención.
Los certificados que nunca llegaron son invisibles
Toda conciliación anterior compara lo que usted tiene. El certificado que nunca llegó a la carpeta no aparece en ninguna de ellas. Por eso la lista de contrapartes debe compararse con el libro mayor, no solo los certificados entre sí.
Del lado del beneficiario, tome los clientes con pagos sujetos a retención en el trimestre y verifique cuáles de ellos emitieron un 2307. Del lado del agente de retención, tome los proveedores a los que pagó y verifique cuáles recibieron un certificado. Una contraparte en el libro mayor sin certificado es un pago que no estaba sujeto a retención o una brecha. La distinción importa, y solo una persona que conoce la transacción puede hacerla.
La RR 11-2018 le da al beneficiario una herramienta. El agente de retención debe entregar el 2307 dentro de los 20 días siguientes al cierre del trimestre, y a solicitud del beneficiario debe entregarse al mismo tiempo que el pago de la renta. La segunda parte es la útil: un proveedor que pide el certificado al cobrar tiene derecho a recibirlo en ese momento, lo que elimina la persecución en la avalancha de fin de trimestre. Incluya esa solicitud en el proceso de cobro para cualquier cliente que retenga de forma habitual.
Los duplicados son el otro error silencioso. Cuando un agente de retención anula y reemite un 2307, la copia antigua suele quedarse en la carpeta. La RR 11-2018 dice que el mismo 2307 no puede usarse dos veces para el mismo importe, agente de retención y período, por lo que el certificado antiguo debe salir cuando entra el corregido. La misma regla aplica a un certificado que se escaneó dos veces con dos nombres de archivo. Deduplique por TIN de la contraparte, período, ATC, importe de la renta y retención, no por el nombre del archivo.
Un 2307 faltante no aparece como una diferencia. Aparece como un crédito que no puede sustentar, o uno que nunca reclamó.
Reúna el trimestre en una sola tabla antes de hacer el cruce de datos
El trabajo de coincidencia pertenece a una hoja de cálculo. Lo que hace que el trimestre se comprima es la retranscripción. Un despacho que atiende a muchos clientes recibe las pilas en la misma quincena, cada una con un conjunto distinto de contrapartes y códigos, y la etapa de digitación es donde se concentra la presión del plazo.
Este es el paso de transcripción donde encaja ImageToTable.ai. Custom Column Extraction significa que usted escribe los nombres de columna que desea, y la IA localiza cada valor por lo que significa en la página, no por una posición fija. No hay plantilla que construir para el diseño de cada agente de retención. Un certificado escaneado, un PDF de eBIRForms y una foto de teléfono pueden entrar en el mismo lote y quedar en las mismas columnas.
| Columna que usted define | Qué extrae del 2307 |
|---|---|
| Period From / Period To | Item 1 |
| Payor TIN / Payor Registered Name | Part II para un SAWT; Part I para un QAP |
| ATC | El código de cada línea de ingreso |
| 1st, 2nd and 3rd Month Income Payment | Las tres columnas mensuales de Part III |
| Total Income Payment | El total trimestral impreso |
| Tax Withheld | Retención del trimestre |
Las columnas calculadas hacen la aritmética mientras se construye la tabla. Una columna llamada Month Split Check (Total Income - 1st Month - 2nd Month - 3rd Month) devuelve la diferencia, de modo que un certificado cuyos meses no cuadran resalta sin una pasada aparte. Effective Rate (Tax Withheld / Total Income) le da la tasa para compararla con el ATC. Ambas son cálculos a nivel de fila sobre valores ya extraídos, no fórmulas aparte que usted tenga que mantener en Excel.
El procesamiento por lotes es la otra mitad. Suba los certificados del trimestre en un solo lote y se fusionan en una tabla, una fila por certificado. Review Mode con verificación bbox le permite hacer clic en una celda y ver la región del escaneo original que la produjo, lo cual es útil para certificados sobreimpresos, tenues o manuscritos; puede activar la anotación automática para que los recuadros estén listos cuando revise. Para escritura densa o diseños complejos, un nivel de modelo superior usa un modelo subyacente más potente en ese lote.
El límite es igual de importante. La salida es una fila por certificado, no la forma del alphalist de una fila por ATC por mes. Un certificado con dos líneas de ATC todavía tiene que convertirse en dos conjuntos de filas antes de entrar al módulo; la salida predeterminada no multiplicará la fila por usted. La herramienta produce una tabla en Excel, CSV o JSON; no genera el archivo .DAT, no presenta a través de eBIRForms, eFPS o eSubmission, no valida contra los registros del BIR ni hace coincidir su tabla con el libro mayor o el QAP del agente de retención. Elimina la transcripción y le deja la conciliación a usted.
Los archivos se procesan de forma segura y no se almacenan.
Use la extracción para la parte que es transcripción, no para la parte que es criterio.
La revisión previa a la presentación, en el orden en que aparecen los errores
La mayoría de los errores del módulo se crearon al capturar. El informe de validación solo los nombra. Ejecute las verificaciones en el orden en que los errores realmente aparecen, porque un error de periodo hace que todo total posterior carezca de sentido.
| Verificación | Qué detecta | Corrección antes de codificar |
|---|---|---|
| 1. Elimine los duplicados del conjunto | Un 2307 cancelado que sigue en la carpeta, o un certificado escaneado dos veces | Conserve una fila por certificado; elimine la copia reemplazada |
| 2. Lea el Item 1 | Un certificado de otro trimestre, un periodo mayor a un trimestre, un mes fuera del periodo | Certificado corregido o asignación deliberada al trimestre correcto |
| 3. Verifique TIN y nombre | Código de sucursal faltante, ceros iniciales perdidos, TIN ficticio, ñ o & en el nombre | Use el TIN de 14 dígitos y el nombre registrado tal como figuran impresos en el certificado |
| 4. Verifique ATC y tasa | Dos líneas de ATC combinadas en una, un cambio de tasa dentro del trimestre | Una fila por ATC por mes; compare la tasa efectiva |
| 5. Cuadre los totales | Retención contra el crédito reclamado, ingresos contra el libro mayor | Investigue la diferencia; no la promedie para hacerla desaparecer |
| 6. Encuentre las contrapartes faltantes | Un agente de retención o beneficiario en el libro mayor sin certificado | Persígalo antes de codificar, no después de presentar |
| 7. Verifique el módulo | Una versión antigua o un ATC que no está en la tabla actual | Use el Alphalist Data Entry and Validation Module actual |
| 8. Presente y conserve el comprobante | Una carga que falló la validación y se trató como no recibida | Vuelva a presentar una lista corregida completa dentro de los cinco días |
Una vez que la tabla está limpia, la secuencia es corta: codifique las filas en el módulo, ejecute la validación, corrija las filas que el informe nombra, genere el .DAT, presente a través de eFPS, eSubmission o el correo del RDO, y conserve el acuse de recibo. La tabla es la entrada; el módulo es la verificación del formato.
La versión del módulo importa porque con ella llegan nuevos ATC y tasas actualizadas. Revenue Memorandum Circular (RMC) 15-2025 anunció la versión 7.4 con nuevos códigos de impuesto alfanuméricos y tasas actualizadas para la retención acreditable y final. Consulte la página de descargables del BIR antes de una presentación en lugar de confiar en la copia instalada en un equipo; un módulo antiguo puede rechazar un código válido en el certificado.
Revenue Memorandum Circular (RMC) 5-2014 enumera las condiciones que determinan si un alphalist se considera recibido: TIN válidos, sin TIN ficticios, nombres completos, sin caracteres especiales, sin entradas agrupadas y la versión actual del módulo. Un archivo que falla la carga se considera no recibido, y el gasto relacionado puede ser no admitido. La misma circular otorga cinco días desde el aviso de fallo para reenviar una lista corregida y completa. Una lista corregida debe estar completa, no solo las filas modificadas.
Los canales de presentación son eFPS, la dirección de eSubmission o la cuenta de correo del oficial de distrito de rentas. Conserve el acuse de validación junto con la declaración. Un correo enviado sin acuse de recibo no es prueba de que el alphalist se haya presentado, y la brecha suele descubrirse durante una auditoría. El resumen de PwC sobre la RMC 55-2026 fija la multa por no presentar o por proporcionar información incompleta en P1,000 por incumplimiento, con un tope de P25,000 por año calendario.
La validación es un diagnóstico. La reparación ocurre en la tabla, no en el informe.
Dónde termina la extracción y empieza el criterio
La herramienta puede colocar los valores del certificado en una tabla. No puede decidir qué trimestre reclamar, qué ATC aplica ni si el alphalist del agente de retención es correcto. Esas son las decisiones que requieren la transacción, la contraparte y, a veces, la oficina de distrito de rentas.
Los límites son concretos. ImageToTable.ai no genera el archivo .DAT, no presenta ante eBIRForms, eFPS ni eSubmission, y no valida un archivo contra los registros del BIR. No calcula la retención, no elige un ATC ni le indica si un gasto es deducible. No cruza su tabla con el libro mayor ni con el QAP de la otra parte. Todo eso queda fuera del paso de extracción, y tratarlo como automático es la forma en que una tabla de aspecto limpio se convierte en un crédito sin sustento.
Los juicios de criterio son igualmente concretos: si un certificado tardío corresponde a una enmienda o a una declaración posterior, si el TIN de una sucursal debe ser una fila separada, cómo clasificar un pago que se ubica entre dos ATC y qué hacer cuando el QAP del agente de retención presenta un monto diferente. Lleve esos casos a un asesor fiscal o al RDO. Esa línea es donde el trabajo se divide entre una tarea de datos y una tarea fiscal.
Preguntas frecuentes
¿Cuál es la diferencia entre SAWT y QAP?
El SAWT enumera los agentes de retención que dedujeron impuesto de sus ingresos y respalda el crédito que usted reclama en su declaración. El QAP enumera los beneficiarios a quienes usted les dedujo y respalda su 1601-EQ o 1601-FQ. Describen las mismas transacciones desde lados opuestos, por lo que una fila correcta en un lado puede no coincidir con el otro.
¿Es el BIR Form 2307 lo mismo que un SAWT?
No. Un 2307 es el certificado de una relación agente de retención-beneficiario en un trimestre. El SAWT es la lista consolidada de esos certificados adjunta a la declaración. Un certificado puede aportar varias líneas del alphalist porque la unidad de fila es contraparte, ATC y mes, no un certificado por fila.
¿Cuándo vence el QAP y cuándo vence el SAWT?
El QAP vence junto con el 1601-EQ o 1601-FQ el último día del mes siguiente al cierre del trimestre. El SAWT no tiene fecha propia; vence con la declaración que lleva el crédito, como el 1701Q, 1702Q o 2550Q. Confirme la fecha exacta con el calendario vigente del BIR, porque los fines de semana y feriados la modifican.
¿Puedo preparar un SAWT a partir de 2307 escaneados o fotografiados?
Sí. El certificado es el documento fuente, y un escaneo o una foto de teléfono contiene los mismos campos que un PDF de eBIRForms. Extraiga primero los valores a una tabla y luego ingréselos en el módulo o aliméntelos a su sistema contable. El módulo aún necesita entradas estructuradas o un archivo .DAT; no lee la imagen por usted.
¿Por qué el alphalist rechaza un TIN que parece correcto en el certificado?
Revise los últimos cinco dígitos. Un TIN de 14 dígitos incluye un código de sucursal, por lo que el TIN de una oficina principal y el de una sucursal pueden compartir los primeros nueve dígitos y aun así ser contrapartes distintas. Verifique también los ceros iniciales perdidos por una celda numérica, un nombre registrado con un carácter especial y un TIN ficticio. Si su fila coincide exactamente con el certificado, el QAP del agente de retención puede estar llevando un TIN diferente.
¿ImageToTable.ai presenta el SAWT o genera el archivo .DAT?
No. Extrae los campos del certificado a Excel, CSV o JSON. No genera el archivo .DAT, no valida contra los registros del BIR ni presenta a través de eBIRForms, eFPS o eSubmission. Esos pasos quedan con el Alphalist Data Entry and Validation Module y su proceso de presentación.
¿Qué debo hacer con un 2307 que llega después de haber presentado?
No lo fuerce en el trimestre que aún esté abierto. El crédito necesita su certificado de respaldo, así que la vía es una enmienda o un reclamo en la declaración correcta, y la vía correcta depende de la declaración y del momento. Consulte a su asesor fiscal o al RDO antes de cambiar una posición ya presentada.
El certificado prueba que se retuvo el impuesto. El alphalist es el argumento de que usted tiene derecho al crédito, y el argumento solo se sostiene cuando el periodo, la identidad y el dinero coinciden, en ambas partes. Arme primero la tabla y luego dedique el tiempo que ahorró a las coincidencias que necesitan a una persona.