So extrahieren Sie kanadische T5-Investmenterträge für
die persönliche Steuererklärung (Leitfaden 2026)
Der T5-Beleg der CRA – offiziell die Erklärung der Kapitalerträge (Statement of Investment Income), geregelt durch Leitfaden RC4157 – meldet genau die Zahlen, die jeder kanadische Anleger für eine vollständige Steuererklärung benötigt: berechtigte Dividenden (Box 10), sonstige Dividenden (Box 11), Zinsen aus Sparkonten und GICs (Box 13), ausländische Kapitalerträge (Box 15) und Ausschüttungen von Kapitalgewinnen (Box 18). Ein einzelner T5-Beleg lässt sich in dreißig Sekunden lesen und in Ihre Steuersoftware eingeben. Der Aufwand beginnt, wenn die Anzahl fünf, acht oder zwölf beträgt – ein Beleg von TD Direct Investing, ein weiterer von Questrade, ein dritter von Wealthsimple, plus zusätzliche Konten bei RBC Direct Investing und BMO InvestorLine – wobei jedes Institut dieselben von der CRA vorgeschriebenen Box-Nummern in einem anderen visuellen Layout druckt. Bei neunzig Sekunden pro Beleg und acht Belegen – das Auffinden jeder Box in einem Layout, das sich bei jedem Wechsel von TDs PDF zu Questrade zurücksetzt – verschlingt allein die Dateneingabe über zwei Stunden eines Februar-Wochenendes. Ihre Tabellenkalkulation kann keine dieser PDFs lesen. Die Lücke zwischen dem T5, der im Januar in Ihrem Broker-Posteingang ankam, und der Dividendensumme, die im April in Zeile 12000 Ihres T1 landet, schließt dieser Artikel.
Wichtigste Erkenntnisse
- Acht T5-Belege von fünf Brokern sind kein Tippgeschwindigkeitsproblem – jedes Institut platziert Box 10 an einer anderen Stelle auf der Seite, und Ihr Gehirn setzt sein Suchmuster bei jeder neuen PDF zurück.
- Die CRA verfügt bereits im Moment der Ausstellung über die Summe aller Ihrer T5-Belege – verpassen Sie einen Beleg, und das Abgleichsystem markiert Ihre Erklärung, bevor Sie überhaupt von einer Abweichung wissen.
- Definieren Sie Ihre Spalten einmal nach Box-Bedeutung statt nach Seitenposition – laden Sie alle T5-Belege in einem Batch hoch und erhalten Sie eine einzige Tabelle, in der jede Zeile auf ihr Ursprungsinstitut zurückverfolgt werden kann.
Was auf einem T5 steht und warum jede Boxnummer steuerliche Konsequenzen hat
Der T5 ist eine gesetzliche Informationserklärung gemäß dem Einkommensteuergesetz (Income Tax Act), die von jedem kanadischen Finanzinstitut ausgestellt wird, das einem Steuerzahler im Kalenderjahr Kapitaleinkünfte zahlt. Banken stellen ihn für Zinsen auf Sparkonten und GIC-Zinsen aus. Brokerhäuser stellen ihn für Dividenden, Kapitalgewinnausschüttungen, ausländische Einkünfte und Zinsen aus nicht registrierten Konten aus. Investmentfondsgesellschaften stellen ihn für Fondsausschüttungen aus. Investmentfonds (Trusts) stellen ihn für Treuhandeinkommenszuweisungen aus. Ein einzelner Anleger mit einem Girokonto bei TD, einem nicht registrierten Handelskonto bei Questrade, einem verwalteten Portfolio bei Wealthsimple und einem Hochzinssparkonto bei EQ Bank erhält vier separate T5-Formulare – jedes mit einer anderen Teilmenge dieser Boxnummern. Die jährliche Brokerage-Erklärung, die mit diesen Belegen geliefert wird, deckt die andere Hälfte des Bildes ab – Bestände, Kostenbasis und realisierte Geschäfte – und kommt in der Regel als eigenes mehrteiliges PDF.
Das Wichtigste, was Sie verstehen müssen, bevor Sie etwas extrahieren: Eine T5-Boxnummer ist nicht nur ein Etikett. Jede Box entspricht einer bestimmten Zeile in Ihrer T1 General, oft mit einem anderen steuerpflichtigen Betrag als der auf dem Beleg ausgewiesene Betrag.
| Box | Einkunftsart | Steuerliche Behandlung in Ihrer T1-Erklärung |
|---|---|---|
| 10 | Tatsächlicher Betrag der berechtigten Dividenden | Dies ist der Barauszahlungsbetrag, den Sie erhalten haben. Für Ihre Steuererklärung multiplizieren Sie ihn mit 1,38, um den steuerpflichtigen Betrag zu erhalten (wird in Zeile 12000 eingetragen). Die bundesstaatliche Dividendensteuergutschrift gleicht dann etwa 15 % des aufgestockten Betrags auf Schedule 1 aus. Berechtigte Dividenden stammen von kanadischen öffentlichen Kapitalgesellschaften, die Körperschaftsteuer zum allgemeinen Satz zahlen – denken Sie an dividendenausschüttende Aktien an der TSX. |
| 11 | Tatsächlicher Betrag der Dividenden, die keine berechtigten Dividenden sind | Ebenfalls der Barauszahlungsbetrag, den Sie erhalten haben. Multiplizieren Sie ihn mit 1,15, um den steuerpflichtigen Betrag zu erhalten, der in Box 12 gemeldet wird (dieser geht ebenfalls in Zeile 12000 ein). Ein niedrigerer Aufstockungsfaktor (1,15 gegenüber 1,38) und ein niedrigerer Steuergutschriftssatz (etwa 9 % gegenüber 15 %) bedeuten, dass diese Dividenden – typischerweise von CCPCs, die nicht den allgemeinen Körperschaftsteuersatz gezahlt haben – pro erhaltenem Dollar Bargeld mehr Steuern nach sich ziehen. |
| 13 | Zinsen aus kanadischen Quellen | Wird eins zu eins in Zeile 12100 gemeldet. Keine Aufstockung, keine Steuergutschrift – Zinsen werden als normales Einkommen zu Ihrem Grenzsteuersatz besteuert. Umfasst Bankkontozinsen, GIC-Zinsen, Anleihezinsen und Schatzwechselabgrenzungen. Wenn Ihre gesamten Zinsen aus allen T5 unter 50 $ liegen, muss das Institut keinen T5 ausstellen – Sie müssen die Zinsen aber trotzdem melden. |
| 14 | Sonstige Einkünfte | Ein Sammelposten, der Treuhandeinkünfte, Lizenzgebühren und Rentenzahlungen umfasst, die nicht anderweitig gemeldet werden. Geht in Zeile 13000 ein. Wenn ein REIT oder ein Investmentfonds in Ihrem nicht registrierten Konto eine Ausschüttung als „sonstige Einkünfte“ klassifiziert hat (anstatt als Dividenden oder Kapitalrückzahlung), landet diese hier. |
| 15 | Ausländische Einkünfte | Wird zusammen mit kanadischen Zinsen in Zeile 12100 gemeldet. Dies sind ausländische Kapitaleinkünfte vor Abzug ausländischer Quellensteuer. Wenn Sie US-Dividendenaktien in einem nicht registrierten Konto besitzen, erscheint hier die Bruttodividende (vor dem 15%igen US-Quellensteuerabzug) – und die von den USA einbehaltene Steuer steht in Box 16. |
| 16 | Gezahlte ausländische Steuer | Die Quellensteuer für Gebietsfremde, die an der Quelle auf die ausländischen Einkünfte in Box 15 einbehalten wurde. Dies ist der Betrag, den Sie als ausländische Steuergutschrift auf Form T2209 geltend machen können, begrenzt auf den niedrigeren Betrag aus der gezahlten ausländischen Steuer und der kanadischen Steuer, die auf diese Einkünfte zu zahlen gewesen wäre. Box 16 darf niemals ohne Box 15 gemeldet werden – sie sind ein zusammengehöriges Paar. |
| 18 | Kapitalgewinn-Dividenden | Ausschüttungen von Investmentfonds, ETFs und Investmentfonds, die als Kapitalgewinne klassifiziert sind. Beim aktuellen Eingliederungssatz von 50 % wird die Hälfte dieses Betrags zu steuerpflichtigen Kapitalgewinnen auf Schedule 3 (Zeile 12700). Hinweis: Dies unterscheidet sich von Kapitalgewinnen, die Sie durch den Verkauf von Aktien realisieren – diese werden auf einem T5008 gemeldet, nicht auf einem T5. |
| 21 | Art des Empfängers | Gibt an, ob der Empfänger eine Einzelperson (Code 1), ein Gemeinschaftskonto (Code 2), eine Kapitalgesellschaft (Code 3) oder ein Trust (Code 5) ist. Erscheint nicht in Ihrem T1, bestimmt aber, welche Steuervorschriften gelten – ein T5, der an eine Kapitalgesellschaft ausgestellt wird, generiert keine Dividendensteuergutschriften. |
Die Auswirkung auf die Extraktion: Wenn Sie eine T5-Konsolidierungstabelle erstellen, benötigen Sie mindestens acht Spalten – eine für jede aktive Box – und für berechtigte und andere Dividenden zusätzliche Spalten für die hochgerechneten steuerpflichtigen Beträge, die auf keiner Version des T5 ausgedruckt sind. Eine rohe Extraktion, die nur das erfasst, was auf dem Beleg steht, bringt Sie nur halb zu einer steuerfertigen Tabelle. Die zweite Hälfte ist die Hochrechnungsarithmetik, die jede kanadische Steuersoftware stillschweigend im Hintergrund durchführt.
Warum fünf T5 von fünf Instituten jedes Jahr im Februar dasselbe Problem verursachen
Die CRA schreibt den Inhalt jeder T5 vor – welche Box-Nummern erscheinen müssen und welche Daten jede Box meldet. Sie schreibt jedoch nicht das visuelle Format vor. Jedes Finanzinstitut gestaltet sein eigenes T5-Layout innerhalb der inhaltlichen Vorgaben, und das Ergebnis ist, dass ein Anleger mit Konten bei drei bis fünf Plattformen T5 erhält, die sich optisch unterscheiden, aber semantisch identisch sind.
TD Direct Investing platziert die Empfängerinformationen (Name, Adresse, SIN) tendenziell in einem kompakten Kopfbereich mit deutlich sichtbarer Kontonummer, gefolgt von einem zweispaltigen Raster aus Box-Nummern und Beträgen. Questrade verwendet eine andere Schriftart und stapelt die Box-Nummern vertikal mit dem Betrag in einer rechtsbündigen Spalte, wobei die Box-Beschriftung manchmal fett und der Betrag in normaler Schriftstärke erscheint. Wealthsimple – als digital-first Plattform – erzeugt tendenziell eine sauberere, einspaltige T5 mit großzügigen Abständen und einem minimalistischen Layout. RBC Direct Investing und BMO InvestorLine haben jeweils ihre eigenen Layout-Traditionen, und wenn Sie Investmentfonds über eine separate Fondsgesellschaft (Mackenzie, Fidelity, AGF) halten, entsteht ein weiteres T5-Format.
Für ein vorlagenbasiertes Extraktionstool bedeuten acht T5 in acht Layouts acht Vorlagen, die erstellt, getestet und gepflegt werden müssen – ein Einrichtungshindernis, das genau die Zeit verbraucht, die Sie sparen möchten.
Die vorlagenfreie Extraktion umgeht das gesamte Problem dagegen. Statt einem Tool beizubringen, wo Box 13 im TD-Layout im Vergleich zum Questrade-Layout sitzt, definieren Sie die Spaltenüberschrift einmal – „Box 13 Zinsen“ – und die KI liest jede T5, um die Zahl neben der Box-Beschriftung zu finden, unabhängig von ihrer Position auf der Seite. Das Extraktionsziel ist die semantische Bedeutung von „Box 13 – Zinsen aus kanadischen Quellen“ auf einer T5, nicht Pixelkoordinaten auf dem PDF einer bestimmten Bank. Acht Institute, acht Layouts, eine Spaltendefinition.
Dieser Ansatz macht Ihren Workflow auch zukunftssicher. Wenn Sie nächstes Jahr ein neues Brokerage-Konto eröffnen – von Questrade zu Qtrade wechseln oder ein Tagesgeldkonto mit hohen Zinsen bei einer neuen Online-Bank hinzufügen – erfordert das neue T5-Format keinerlei zusätzliche Konfiguration. Die KI weiß bereits, was Box-13-Zinsen und Box-10-berechtigte Dividenden bedeuten. Das Layout ist neu; die Frage ist es nicht.
So konsolidieren Sie mehrere T5-Belege in eine steuerfertige Tabelle
Der Extraktions-Workflow spiegelt das wider, was Sie bei der Steuererklärung ohnehin schon im Kopf tun – alle T5-Belege sammeln, ermitteln, welche Box-Nummern aktiv sind, die Summen bilden – ersetzt aber den manuellen Übertragungsschritt durch einen Batch-Vorgang, der jeden Beleg parallel liest.
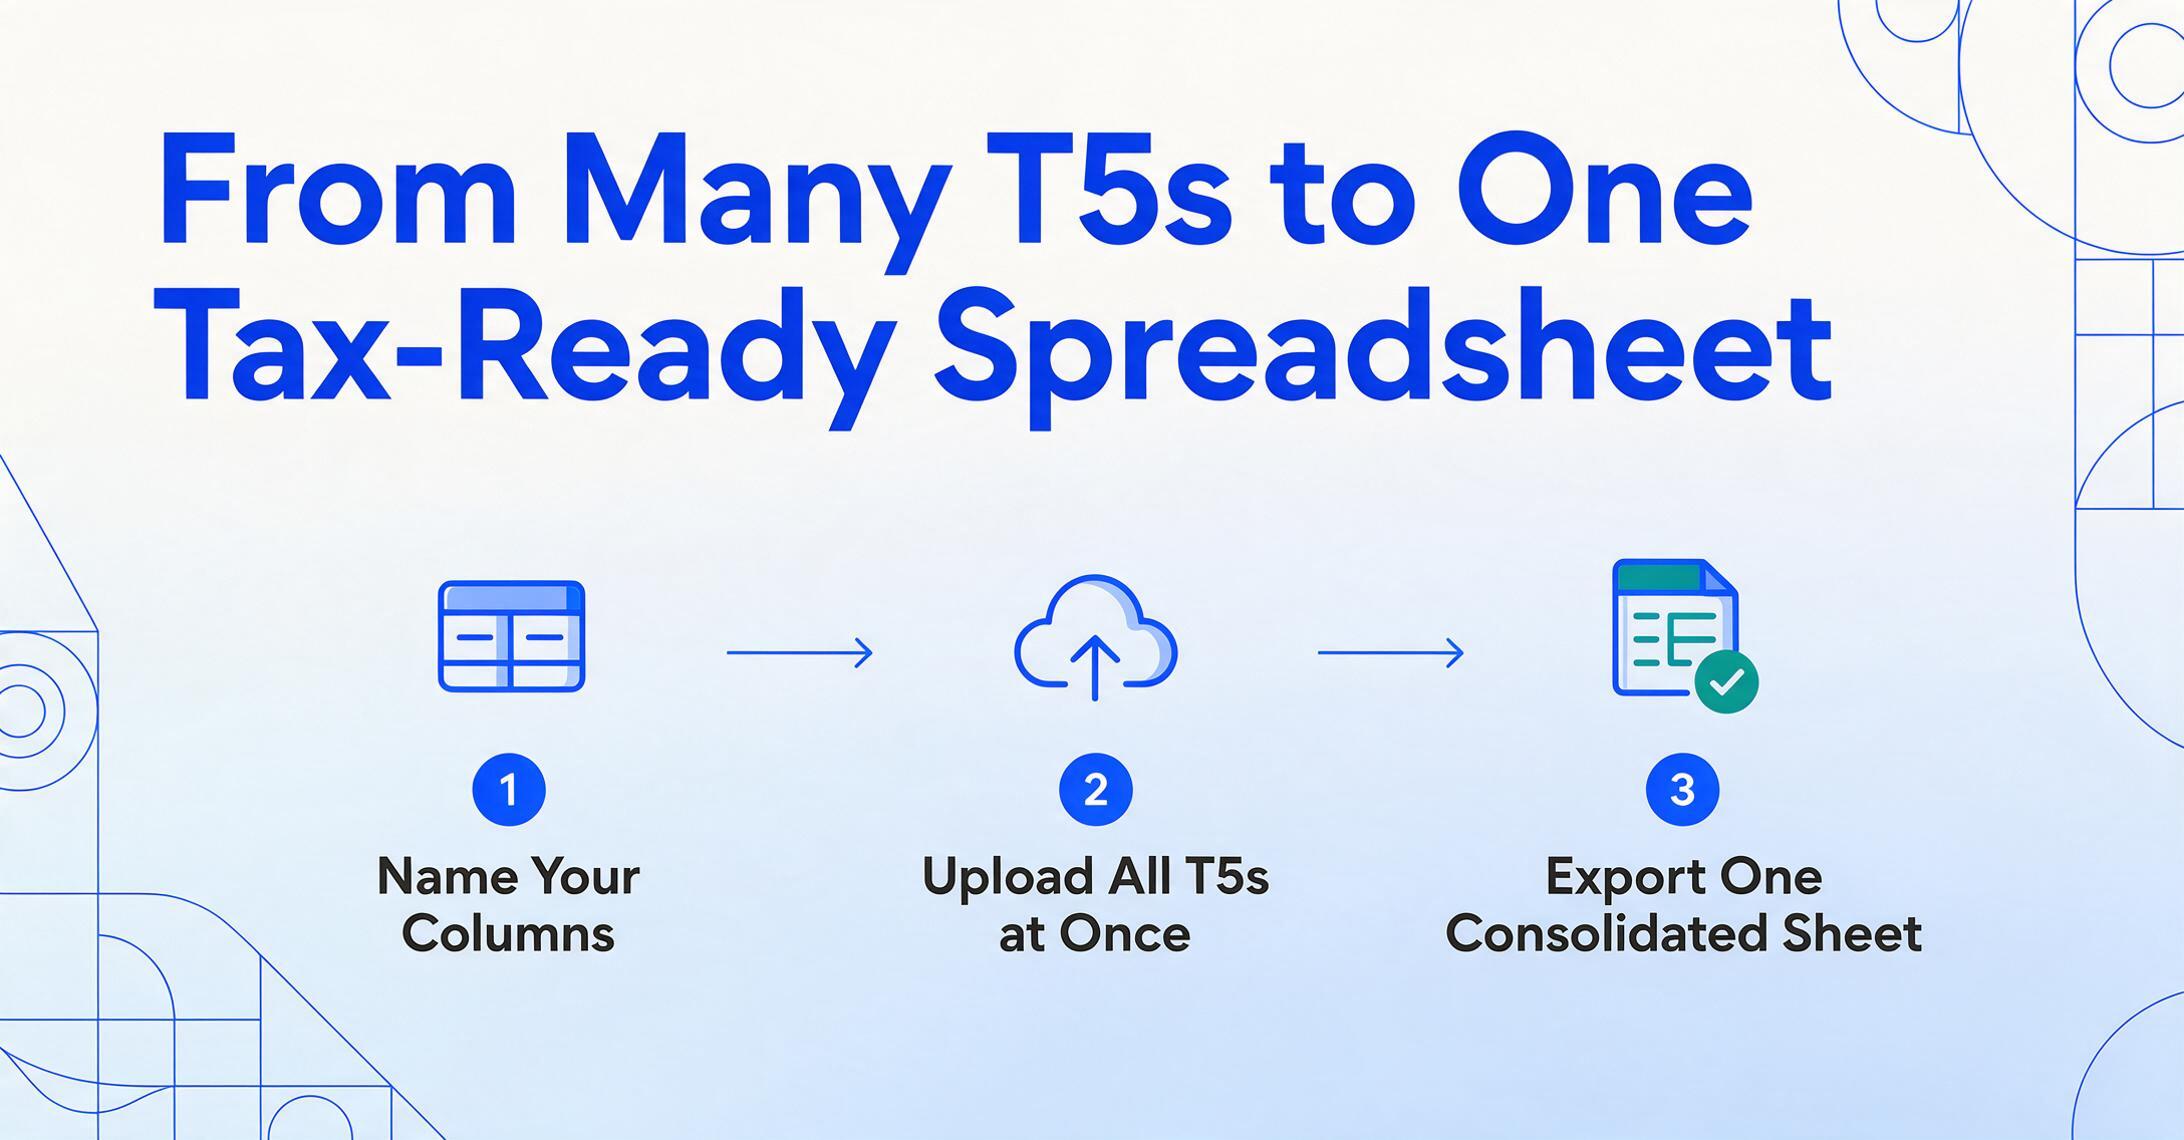
Benennen Sie Ihre Spalten
Definieren Sie die Spalten, die Ihre Tabelle benötigt. Für eine Standard-T5-Konsolidierung beginnen Sie mit: Recipient Name, SIN, Institution, Account Number, Box 10 Eligible Dividends, Box 11 Other Dividends, Box 13 Interest, Box 15 Foreign Income, Box 16 Foreign Tax Paid, Box 18 Capital Gains Dividends. Wenn keiner Ihrer T5-Belege ausländische Einkünfte enthält, entfernen Sie die Spalten Box 15 und 16, um die Ausgabetabelle kompakt zu halten.
Laden Sie alle T5-Belege auf einmal hoch
Ziehen Sie jeden T5-PDF in den Upload-Bereich – den TD-Beleg, den Questrade-Beleg, den Wealthsimple-Beleg, alle. Das System verarbeitet sie parallel als einen einzigen Batch. Hier zeigt die Extraktion ohne Vorlage ihren Vorteil: Sie laden acht verschiedene Dokumentlayouts hoch, stellen aber allen dieselben Fragen.
Exportieren Sie eine konsolidierte Tabelle
Laden Sie die zusammengeführte Excel-Datei herunter – eine Zeile pro T5-Beleg, Spalten nach Box-Nummer befüllt. Sortieren Sie nach Einkommensart, um die gesamten berechtigten Dividenden über alle Institutionen hinweg, die gesamten Zinserträge und die gesamte gezahlte ausländische Steuer zu sehen. Fügen Sie unten eine SUM-Zeile hinzu, und Sie haben die Rohdaten, die Ihre Steuersoftware abfragen wird, wenn Sie zur zeilenweisen Eingabe der T-Beleg-Informationen aufgefordert werden.
Dateien werden sicher verarbeitet und nicht gespeichert.
Der Schritt, den die meisten Anleger falsch machen – und der fast unsichtbar bleibt, bis man ihn entdeckt – ist, jede T5 als Insel zu behandeln. Sie extrahieren die T5 von TD, sehen 1.247 $ in Box 10 und übertragen sie in Ihre Steuersoftware. Dann zeigt die T5 von Questrade 873 $ in Box 10. Dann zeigt die von Wealthsimple 456 $. Alle Zahlen sind korrekt. Aber Ihr CRA-Konto enthält bereits die Summe – 2.576 $ an berechtigten Dividenden – und wenn Sie nur zwei der drei Belege melden, wird das Abgleichssystem der CRA die Abweichung kennzeichnen. Die Batch-Extraktion, die eine konsolidierte Tabelle mit einer Zeile pro T5 und einer Summenzeile am Ende erzeugt, eliminiert das Risiko der Auslassung, das die einzelne, Beleg-für-Beleg-Eingabe schafft.
Berechnungen zum Dividendensteuergutschrift, die Ihre Tabellenkalkulation bewältigen sollte
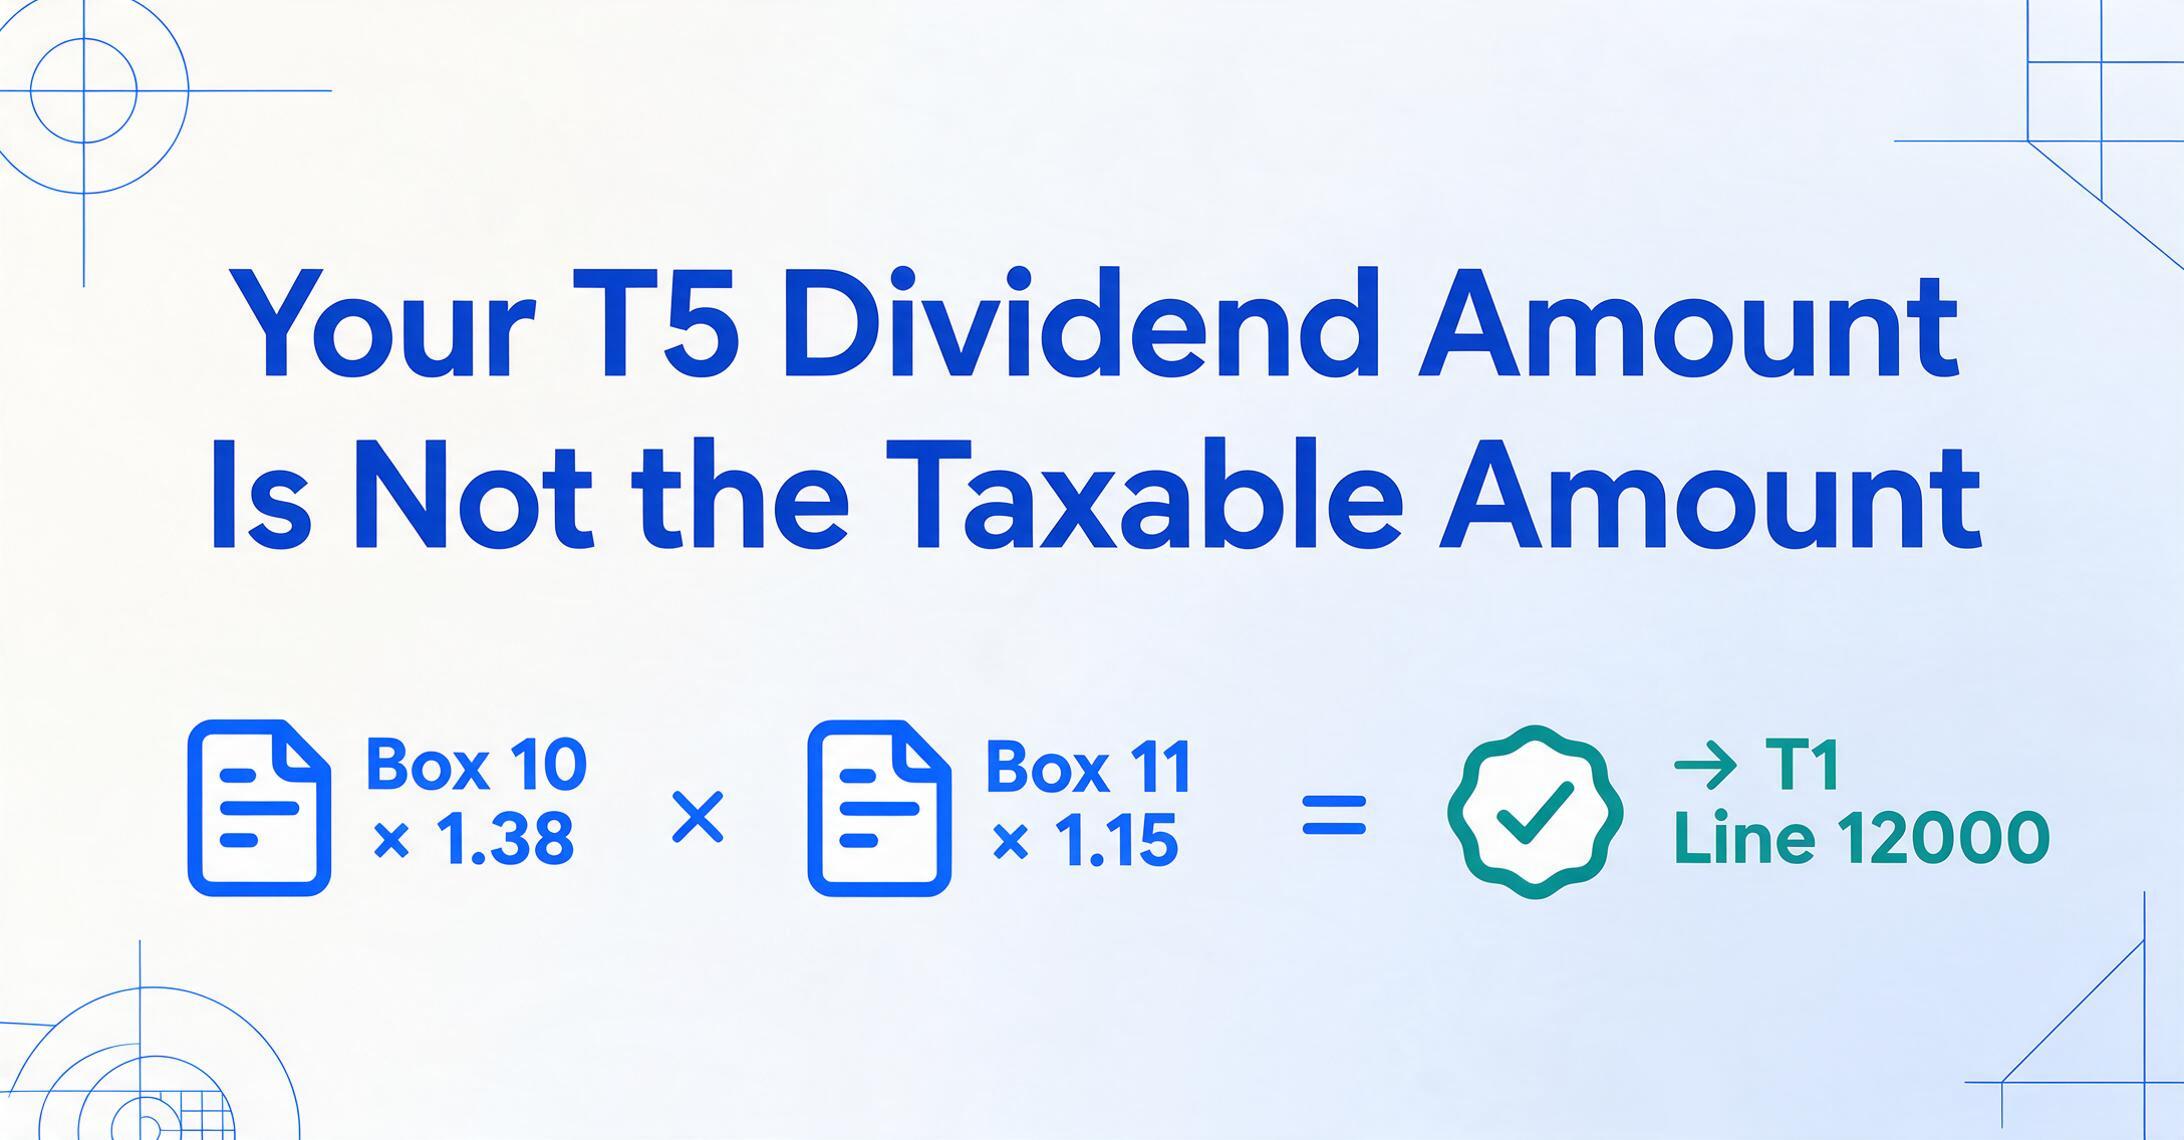
Der steuerpflichtige Betrag einer Dividende entspricht nicht der auf dem T5 ausgewiesenen Zahl. Es handelt sich um einen aufgestockten Betrag, der mit einer Formel aus Abschnitt 121 des Einkommensteuergesetzes (Income Tax Act) berechnet wird. Ihre Steuersoftware führt diese Berechnung automatisch durch, wenn Sie die T5-Daten eingeben. Wenn Sie jedoch eine Tabellenkalkulation erstellen, um die Ausgabe der Software zu überprüfen, oder einem Buchhalter Daten liefern, der eine steuerfertige Zusammenfassung erwartet, müssen die Aufstockungsspalten Teil Ihrer Extraktions-Tabellenkalkulation sein.
Berechtigte Dividenden (Box 10)
- Erhaltener Barzahlungsbetrag: Box 10 wie auf dem T5 angegeben
- Aufstockungssatz: 38 % (Multiplikation mit 1,38)
- Steuerpflichtiger Betrag: Box 10 × 1,38 → Zeile 12000 des T1
- Bundesweiter Dividendensteuergutschrift: 15,0198 % des steuerpflichtigen Betrags für das Steuerjahr 2025 (6/11 der Aufstockung)
- Provinzieller Dividendensteuergutschrift: Variiert je nach Provinz. Ontario hat für 2025 einen Satz von 10 % des steuerpflichtigen Betrags
Sonstige Dividenden (Box 11)
- Erhaltener Barzahlungsbetrag: Box 11 wie auf dem T5 angegeben
- Aufstockungssatz: 15 % (Multiplikation mit 1,15)
- Steuerpflichtiger Betrag: Box 11 × 1,15 → Box 12 auf dem T5 und Zeile 12000 des T1
- Bundesweiter Dividendensteuergutschrift: 9,0301 % des steuerpflichtigen Betrags für das Steuerjahr 2025
- Provinzieller Dividendensteuergutschrift: Variiert je nach Provinz. Ontario hat für 2025 einen Satz von 2,9863 %
Sobald Ihre Rohdaten in der Tabellenkalkulation sind, liefern zwei berechnete Spalten – Box 10 Steuerpflichtiger Betrag (× 1,38) und Box 11 Steuerpflichtiger Betrag (× 1,15) – die Beträge, die tatsächlich auf Ihrem T1 erscheinen. Hier spart eine KI-gestützte Extraktion mit Unterstützung für berechnete Spalten eine zweite Tipprunde: Definieren Sie die Berechnung im Spaltennamen, und der aufgestockte Betrag erscheint ohne separaten Excel-Formelschritt in Ihrer Ausgabe.
Ausländische Kapitaleinkünfte, ausländische Steuergutschriften und die Pro-Land-Regel
Box 15 und Box 16 auf einem T5 sind ein zusammengehöriges Paar, das eine Compliance-Regel mit sich bringt, die viele Selbst-Einreicher übersehen: Die CRA verlangt, dass ausländische Steuergutschriften auf Pro-Land-Basis berechnet werden. Wenn Ihr unregistriertes Konto US-Dividendenaktien hält, die 2.400 $ an ausländischen Einkünften (Box 15) mit 360 $ an US-Quellensteuer (Box 16) generiert haben, und Sie außerdem einen internationalen ETF halten, der 180 $ an Einkünften aus dem Vereinigten Königreich mit 36 $ an Quellensteuer aus dem Vereinigten Königreich generiert hat, können Sie die 360 $ und die 36 $ nicht zu einem einzigen Antrag auf ausländische Steuergutschrift zusammenfassen. Die Steuern jedes Landes müssen separat auf dem Form T2209 geltend gemacht werden.
Dies schafft eine Tabellenkalkulationsanforderung, die über das „Extrahieren der Box-Nummer“ hinausgeht. Ein T5, der ausländische Einkünfte aus mehreren Ländern meldet, kann die Summe in Box 15 und Box 16 auflisten, aber die Aufschlüsselung auf Länderebene – die Ihr Broker in einer ergänzenden Abrechnung und nicht auf dem T5 selbst bereitstellt – bestimmt, wie viel ausländische Steuergutschrift Sie geltend machen können. Für Einkünfte aus den USA, für die Kanada ein Steuerabkommen hat, können Sie in der Regel die gesamte gezahlte ausländische Steuer auf die ersten 15 % des Quellensteuerabzugs geltend machen. Für Länder ohne Abkommen ist die Berechnung anders.
Halten Sie in Ihrer Extraktionstabelle Box 15 und Box 16 stets in benachbarten Spalten – und wenn Ihre konsolidierte Tabelle sie zusammenfasst, fügen Sie eine Notiz hinzu, die nachverfolgt, zu welchem Institut und welchem Land jedes Paar gehört. Eine Summe von Box 16 über alle T5s hinweg ist bedeutungslos, ohne zu wissen, welches Land welche Steuer generiert hat.
Für Anleger, deren unregistrierte Konten ausschließlich kanadische Wertpapiere halten, sind Box 15 und 16 leer und dieser Abschnitt ist nicht anwendbar. Für alle anderen – und insbesondere für Anleger, die an US-Börsen notierte Dividendenaktien oder internationale ETFs halten – ist die ausländische Steuergutschrift echtes Geld, das Sie zurückfordern können, und eine Tabelle, die Box 16 nach Institut und Land aggregiert, stellt sicher, dass nichts davon ungenutzt bleibt.
Praktische Tipps für die genaue T5-Datenextraktion
Sechs Dinge, die den Unterschied ausmachen zwischen einer Tabelle, die Sie direkt an Ihre Steuersoftware weitergeben können, und einer, die Rückfragen auslöst:
Fügen Sie eine Spalte für Institut und Konto ein
Ihre T5-Konsolidierungstabelle sollte in jeder Zeile eine Spalte für den Namen des Instituts und die Kontonummer enthalten. Falls die CRA jemals Belege anfordert – und das tut sie, insbesondere bei Anträgen auf ausländische Steuergutschriften – müssen Sie wissen, welche T5 welche Zahlen beigesteuert hat. Eine von der KI neben den Box-Daten ausgefüllte Spalte namens „Quellkonto“ oder „Finanzinstitut“ schafft einen sofortigen Prüfpfad.
Überprüfen Sie die T5-Gesamtsummen mit Ihren Brokerabrechnungen
Vergleichen Sie vor der Einreichung die extrahierten Gesamtsummen mit der jährlichen Kapitalertragsübersicht Ihres Brokers – nicht mit der einzelnen T5, die exakt übereinstimmen sollte, sondern mit der Dezember-Abrechnung, die das gesamte Kalenderjahr abdeckt. Eine Abweichung zwischen der T5-Summe und der Abrechnungssumme deutet in der Regel darauf hin, dass die T5 einen leicht abweichenden Zeitraum abdeckt (manche T5 werden für Geschäftsjahre ausgestellt, die bei bestimmten Fondsbeständen nicht mit dem Kalenderjahr übereinstimmen).
Achten Sie auf Gemeinschaftskonten
Wird eine T5 für ein gemeinsames Anlagekonto ausgestellt, gehört die SIN auf dem Beleg dem primären Kontoinhaber. Der sekundäre Inhaber erhält keine separate T5. Für Steuerzwecke müssen Kapitalerträge aus Gemeinschaftskonten entsprechend dem Anteil der von jedem Inhaber eingebrachten Mittel aufgeteilt werden – nicht standardmäßig 50/50. Ihre Extraktionstabelle sollte vermerken, welche T5s gemeinschaftlich und welche individuell sind, damit Sie die Einkünfte korrekt zwischen Ehegatten oder Partnern aufteilen können.
Vergessen Sie nicht die Nicht-T5-Kapitalerträge
Eine T5-Konsolidierung ist nicht Ihr vollständiges Bild der Kapitalerträge. T3-Belege (Aufstellung der Treuhanderträge – Zuweisungen und Bezeichnungen) melden Erträge aus Investmentfonds, als Trusts strukturierten ETFs und Einkommenstrusts. T5008-Belege melden Erlöse aus Wertpapierveräußerungen (Kapitalgewinne und -verluste). T5013-Belege melden Partnerschaftseinkünfte. Ihre T5-Tabelle ist eine Komponente einer Multi-Beleg-Abstimmung der Kapitalerträge – halten Sie sie sauber und klar beschriftet, damit sie sich in den Rest integrieren lässt.
Überprüfen Sie die Hochrechnungen unabhängig
Überprüfen Sie nach der Extraktion manuell zwei oder drei Zeilen: Nehmen Sie den Wert aus Box 10 aus der Tabelle, multiplizieren Sie ihn mit 1,38 und vergleichen Sie ihn mit dem hochgerechneten Betrag, den Sie in der berechneten Spalte ermittelt haben. Eine Rundungsdifferenz von einem Cent ist zu erwarten. Eine Differenz von zehn Dollar bedeutet, dass die Extraktion die falsche Zahl erfasst hat – überprüfen Sie das ursprüngliche PDF, um zu bestätigen, dass die KI die Box korrekt gelesen hat. Ein einziger manueller Stichprobentest fängt die Fehler, die sich durch eine gesamte Steuererklärung ziehen.
Archivieren Sie Ihre Extraktionstabelle zusammen mit den ursprünglichen T5-PDFs
Die CRA kann Steuerbescheide bis zu drei Jahre nach dem Datum der ursprünglichen Veranlagungsmitteilung neu bewerten – und bei Falschdarstellung oder Betrug auf unbestimmte Zeit. Bewahren Sie die extrahierte Tabelle und die ursprünglichen T5-PDFs zusammen in einem nach Steuerjahr benannten Ordner auf. Ihr zukünftiges Ich oder derjenige, der Ihre Steuervorbereitung übernimmt, kann so jede Zahl in Ihrer eingereichten Steuererklärung bis zu dem Beleg zurückverfolgen, von dem sie stammt.
Häufig gestellte Fragen
Muss ich T5-Einkünfte melden, wenn ich kein T5-Formular erhalten habe?
Ja. Finanzinstitute sind nur dann zur Ausstellung eines T5 verpflichtet, wenn die gesamten Kapitalerträge im Kalenderjahr 50 $ übersteigen. Wenn Ihre gesamten Zinsen von einem Bankkonto 37 $ betrugen – also unter der 50-$-Schwelle – stellt die Bank kein T5 aus, aber Sie müssen diese 37 $ dennoch als Zinseinkünfte in Zeile 12100 Ihrer T1-Erklärung angeben. Verfolgen Sie dies manuell oder entnehmen Sie es Ihrem Dezember-Kontoauszug.
Wie ist die Frist für den Erhalt von T5-Formularen in Kanada?
Finanzinstitute müssen T5-Formulare bis spätestens zum letzten Tag des Februars ausstellen, der auf das Kalenderjahr folgt, auf das sich das Formular bezieht – dieselbe Frist wie für T4-Formulare. Wenn Sie bis zur ersten Märzwoche nicht alle Ihre T5-Formulare erhalten haben, prüfen Sie zuerst das Online-Dokumentenportal Ihres Brokers (viele Institute stellen T5-Formulare Wochen vor dem Versand von Papierkopien elektronisch zur Verfügung). Kontaktieren Sie das Institut direkt, wenn ein T5 Mitte März noch fehlt – schätzen Sie die Zahlen nicht und reichen Sie sie nicht ein, da die CRA eine Kopie jedes T5 erhält und jede Abweichung melden wird.
Wie funktioniert die T5-Datenextraktion über mehrere Institute mit unterschiedlichen T5-Layouts hinweg?
Die KI-Extraktion ohne Vorlage liest T5-Formulare, indem sie versteht, was jede Box-Bezeichnung bedeutet, und nicht, wo sie auf der Seite steht. Sie definieren die Spalten einmal – „Box 10 Anrechnungsfähige Dividenden“, „Box 13 Zinsen“, „Box 18 Kapitalertrags-Dividenden“ – und die KI lokalisiert jeden Wert auf jedem T5, unabhängig davon, ob das Formular von TD (zweispaltiges Rasterlayout), Questrade (vertikale Anordnung) oder Wealthsimple (minimalistische einspaltige Darstellung) stammt. Die Extraktionslogik zielt auf die semantische Bedeutung ab, nicht auf Pixelkoordinaten, sodass die Anzahl der Institute den Einrichtungsaufwand nicht erhöht.
Was ist der Unterschied zwischen T5- und T3-Belegen?
T5 meldet Kapitalerträge aus kanadischen Quellen: Dividenden, Zinsen, ausländische Einkünfte, die Ihnen direkt von einem Finanzinstitut ausgezahlt werden. T3 meldet Einkünfte, die von einem Trust zugewiesen werden – am häufigsten von Investmentfonds-Trusts und ETF-Trusts –, wobei die Einkünfte über die Trust-Struktur an den Anteilsinhaber fließen. Sie können sowohl ein T5 als auch ein T3 für dasselbe nicht registrierte Konto erhalten, wenn Sie einzelne dividendenausschüttende Aktien (T5-Einkünfte) zusammen mit einem als Trust strukturierten ETF (T3-Einkünfte) halten. Beide tragen zu Ihren gesamten Kapitalerträgen in Ihrer T1 bei, verwenden jedoch unterschiedliche Box-Nummerierungssysteme und sind nicht austauschbar.
Kann die KI Daten aus einem gescannten Papier-T5 extrahieren?
Ja. Die KI liest den Text auf der Seite, unabhängig davon, ob das PDF als digitale Datei von einem Broker-Portal stammt oder als Scan eines Papier-T5, das per Post eingetroffen ist. Gescannte Dokumente können eine etwas geringere Erkennungsgenauigkeit aufweisen, wenn die Scan-Qualität schlecht ist – schräge Seiten, niedrige Auflösung oder starke Knickfalten –, aber dieselbe Spaltendefinition funktioniert ohne Neukonfiguration sowohl bei digitalen als auch bei gescannten T5.
Was passiert, wenn mein T5 negative Beträge in einer Box meldet?
Negative Beträge auf einem T5 – gelegentlich in Box 13 (negative Zinsen, wenn Kontogebühren die erzielten Zinsen übersteigen) oder in Box 18 (negative Kapitalgewinnausschüttungen von einem ETF, der weniger als seine bereinigte Kostenbasis ausgeschüttet hat) – sollten unverändert extrahiert und vor der Eingabe in Ihre Steuererklärung mit Ihrem Broker-Kontoauszug abgeglichen werden. Negative Beträge können Ihre gesamten Kapitalerträge reduzieren oder einen Kapitalverlust erzeugen, der andere Gewinne ausgleicht. Behandeln Sie sie so, wie es Ihre Steuersoftware tun würde: genau extrahieren und dann anhand der Belegdokumente verifizieren.
Über das T5 hinaus: Aufbau eines vollständigen kanadischen Steuerdokument-Extraktions-Workflows
Eine T5-Konsolidierungstabelle löst die Komponente der Kapitalerträge Ihrer jährlichen Steuererklärung, aber sie ist nur einer von mehreren von der CRA vorgeschriebenen Informationsbelegen, die jeden Frühling in Ihrer T1 zusammenlaufen. Kanadische Arbeitnehmer müssen außerdem T4-Arbeitseinkommen abgleichen – Box 14 Gehalt, Box 16 CPP, Box 18 EI, Box 22 Einkommensteuer – von möglicherweise mehreren Arbeitgebern im Laufe des Jahres. Unser Leitfaden zur Extraktion kanadischer T4-Belegdaten behandelt den Jahresend-Gehaltsabrechnungsabgleich, der parallel zu Ihrer T5-Konsolidierung läuft.
Kanadische Geschäftsinhaber, die für GST/HST registriert sind, stehen auf der Ausgabenseite vor einem ähnlichen Datenabrufproblem: Jede vierteljährliche oder jährliche GST/HST-Erklärung erfordert die Summierung von Zeile 103 (GST/HST vereinnahmt) und Zeile 106 (Vorsteuerabzüge) über alle Lieferantenrechnungen, die im Berichtszeitraum ausgestellt oder erhalten wurden. Der Leitfaden zur Extraktion von GST/HST-Erklärungen führt durch die Extraktion von Steuerdaten aus Lieferantenrechnungen für die Einreichung von Formular GST34-2.
Für Leser, die grenzüberschreitende Steuerpflichten verwalten, gilt derselbe vorlagenfreie Extraktionsansatz für australische PAYG-Zahlungszusammenfassungen – das australische Äquivalent zu T4-Belegen, die an Arbeitnehmer und Auftragnehmer ausgegeben werden. Unser PAYG-Extraktionsleitfaden behandelt den Jahresend-Abgleichs-Workflow für australische Arbeitgeber und Buchhalter.
Jeder dieser Workflows nutzt denselben zugrunde liegenden Mechanismus: Definieren Sie die Spalten, die Ihre Steuersoftware oder Ihr Buchhalter erwartet, laden Sie alle Belege auf einmal hoch und lassen Sie die KI nach Bedeutung statt nach Vorlage lesen. Die Extraktions-Engine kümmert sich nicht darum, ob sie ein T5 von TD oder eine GST/HST-Rechnung eines Lieferanten in Nova Scotia betrachtet – sie kümmert sich um die Spaltennamen, die Sie ihr gegeben haben, und findet diese Werte, wo auch immer sie auf der Seite stehen.