Vollständiger Leitfaden zur
Extraktion brasilianischer NF-e-Daten
Jede brasilianische NF-e-XML-Datei enthält mehr als 500 strukturierte Datenfelder – einschließlich positionsbezogener Steueraufschlüsselungen, die Ihre ICMS- und PIS/COFINS-Gutschriften bestimmen. Doch die meisten AP-Teams extrahieren weniger als 20. Dieser Leitfaden ist eine vollständige Referenz zur Umwandlung von NF-e-XML in Tabellendaten, die Sie tatsächlich nutzen können: Feldzuordnungstabellen, ICMS-Satzprüfung nach Bundesstaatspaar, CST- und CFOP-Codereferenzen, ICMS-ST-Handhabung und die praktischen Schritte für den Übergang zum Dual-Schema 2026.
Wichtigste Erkenntnisse
- Eine NF-e-XML-Datei enthält über 500 strukturierte Datenfelder – aber die meisten AP-Teams extrahieren weniger als 20, wodurch die ICMS-Gutschriften und die PIS/COFINS-Eingangsverfolgung völlig unsichtbar bleiben.
- Der Engpass liegt nicht an der Datenverfügbarkeit – die XML-Datei ist staatlich validiert –, sondern daran, dass jede Position vier separate Steuerbäume (ICMS, IPI, PIS, COFINS) verschachtelt, jeweils mit über 10 CST-Codevarianten, die ändern, was ein Nullwert für Ihre Gutschriftsposition bedeutet.
- Eine semantische Extraktionsvorlage, die alle vier Steuerzweige in einem Durchgang abbildet, verwandelt jede NF-e von einer undurchsichtigen XML-Datei in ein transparentes Werkzeug zur Gutschriftenrückgewinnung – eine einzige falsche Regimeannahme bei einer Rechnung über BRL 100.000 kostet BRL 9.250 an verpassten Gutschriften.
Das Extrahieren von Daten aus einer brasilianischen NF-e unterscheidet sich grundlegend vom Extrahieren von Daten aus einer regulären Rechnung. Eine Standardrechnung im PDF-Format erfordert OCR oder KI-basiertes Dokumentverständnis, um Felder aus einem visuellen Layout zu lesen. Eine NF-e liegt als XML-Datei vor – von Natur aus maschinenlesbar – mit einer Struktur, die von SEFAZ, Brasiliens staatlicher Steuerbehörde, gegen über 400 automatisierte Regeln validiert wurde, bevor die darin beschriebenen Waren das Lager überhaupt verlassen durften.
Die Herausforderung ist nicht die Datenverfügbarkeit. Es ist die Datenkomplexität. Eine europäische Peppol-BIS-Rechnung verwendet etwa 100 XML-Elemente. Eine NF-e gemäß Layout-Version 4.0 enthält mehr als 500 strukturierte Elementgruppen, die über mehrere verschachtelte Ebenen verteilt sind, mit vier separaten Steuerberechnungszweigen pro Position, die jeweils ihren eigenen Steuersituationscode, ihre eigene Steuerbemessungsgrundlage, ihren eigenen Satz und ihre eigene Gutschriftregel verwenden. Die Daten sind vollständig – aber um sie korrekt zu extrahieren, muss man verstehen, was jedes Feld bedeutet und wie es mit den anderen zusammenhängt.
Dieser Leitfaden ist als Arbeitsreferenz konzipiert. Wenn Sie zum ersten Mal einen NF-e-Extraktionsworkflow einrichten, beginnen Sie mit dem Schritt-für-Schritt-Workflow in Abschnitt 2. Wenn Sie bereits eine Extraktionspipeline betreiben und einen bestimmten ICMS-Satz validieren oder einen CFOP-Code nachschlagen müssen, springen Sie zu den Referenztabellen in den Abschnitten 3 bis 6. Jeder Abschnitt ist unabhängig nutzbar, aber der volle Wert liegt im Gesamtbild: zu wissen, welche Felder zu extrahieren sind, wie Sie deren Korrektheit überprüfen und was zu tun ist, wenn die NF-e mit einem Stornierungsereignis oder einem Kontingenzindikator eintrifft.
Wenn Sie völlig neu bei NF-e sind, beginnen Sie mit unserem Einsteigerleitfaden zur Nota Fiscal Eletrônica, bevor Sie sich in Extraktionsdetails vertiefen. Dieser Leitfaden setzt voraus, dass Sie den grundlegenden Unterschied zwischen DANFE und XML, den SEFAZ-Genehmigungsprozess und die vier Kernsteuern verstehen – und konzentriert sich auf das korrekte Extrahieren dieser Daten.
Was die NF-e-Extraktion von der regulären Rechnungsextraktion unterscheidet
Drei strukturelle Unterschiede bestimmen, wie die NF-e-Extraktion funktioniert und warum ein Standardansatz zur Rechnungsextraktion — PDF hochladen, Spalten definieren, Daten erhalten — nur einen Teil des Problems löst.
1. Die Quelle ist XML, kein visuelles Dokument. Die reguläre Rechnungsextraktion ist ein Leseproblem: Das KI- oder OCR-System muss Text auf einer Seite lokalisieren, erkennen, welche Zeichenfolge die Rechnungsnummer ist, und sie der richtigen Spalte zuordnen. Die NF-e-Extraktion ist ein Parsing- und Zuordnungsproblem: Die Daten liegen bereits in maschinenlesbaren Tags vor, aber die XML-Struktur verwendet portugiesische Tag-Namen (<emit> für den Aussteller, <dest> für den Empfänger, <imposto> für Steuern) und tief verschachtelte Hierarchien, die je nach Steuerregime variieren. Die Extraktionsherausforderung verschiebt sich von „Daten finden" zu „den richtigen XML-Pfad jeder Ausgabespalte zuordnen".
2. Die Steuerstruktur ist mehrdimensional. Eine einzelne NF-e-Position enthält bis zu vier unabhängige Steuerberechnungen — ICMS (auf Bundesstaatsebene, mit über 10 Varianten je nach CST-Code), IPI (Bundesverbrauchssteuer, produktabhängig), PIS und COFINS (bundesstaatliche Sozialbeiträge). Jede Steuer hat ihre eigene Berechnungsgrundlage, ihren Satz, ihren CST (Steuersituationscode) und Regeln zur Vorsteuerabzugsberechtigung. Anders als bei einer EU-Umsatzsteuerrechnung, bei der ein Steuersatz auf die gesamte Position angewendet wird, enthält eine NF-e-Position separate Untergruppen für <ICMS>, <IPI>, <PIS> und <COFINS>, jeweils mit potenziell unterschiedlichen Bemessungsgrundlagen. Nur die Summen zu extrahieren, übersieht die Details, die darüber entscheiden, ob jede Steuergutschrift korrekt berechnet wurde.
3. Der Extraktionsworkflow muss Ereignisse nach der Ausstellung berücksichtigen. Eine NF-e kann innerhalb von 24 Stunden storniert werden. Sie kann eine Carta de Correção (CC-e) erhalten, die bestimmte Felder korrigiert. Sie kann im Notfallmodus ausgestellt werden, wenn SEFAZ nicht erreichbar war. Sie löst empfängerseitige Ereignisse aus, die als manifestação do destinatário bezeichnet werden — eine rechtliche Verpflichtung des Käufers, den Empfang zu bestätigen, die Transaktion anzuerkennen oder abzulehnen. Eine vollständige Extraktionspipeline muss diese ereignisgesteuerten Änderungen verarbeiten und nicht nur das ursprüngliche XML extrahieren und es dabei belassen. Für einen tieferen Einblick, wie Stornierungs- und Notfallregeln AP-Workflows beeinflussen, lesen Sie unsere Analyse der NF-e-Verarbeitungskomplexität.
Diese drei Unterschiede bedeuten, dass die NF-e-Extraktion keine „Rechnungsextraktion mit portugiesischen Feldnamen" ist. Sie ist eine eigene Kategorie — näher an der EDI-Analyse als an der Dokument-OCR, jedoch mit einer Steuerkomplexität, die die meisten EDI-Standards um eine Größenordnung übertrifft. Einen Überblick über das andere große lateinamerikanische elektronische Rechnungssystem mit seinen eigenen strukturellen Komplexitäten finden Sie in unserem vollständigen Leitfaden zur mexikanischen CFDI-Extraktion.
Der vollständige NF-e-Extraktions-Workflow: Schritt für Schritt
Ein End-to-End-NF-e-Extraktions-Workflow – ob manuell, skriptbasiert oder KI-gesteuert – folgt derselben logischen Abfolge. Jeder Schritt erzeugt eine bestimmte Ausgabe, die in den nächsten Schritt einfließt.
XML sammeln – nicht nur die DANFE
Jede NF-e-Transaktion erzeugt eine XML-Datei. Wenn Ihr Lieferant nur die DANFE gesendet hat, verwenden Sie den 44-stelligen Zugriffsschlüssel auf der DANFE, um die vollständige XML-Datei vom SEFAZ-Portal des ausstellenden Bundesstaats herunterzuladen. Das brasilianische Recht verpflichtet Lieferanten zur Bereitstellung der XML-Datei, die Sie sowohl für die Extraktion als auch für Ihre gesetzlich vorgeschriebene fünfjährige Archivierung benötigen. Bewahren Sie die Original-XML-Dateien unverändert auf – eine Modifizierung macht die digitale Signatur ungültig und unterbricht Ihre Prüfkette.
Zugriffsschlüssel und SEFAZ-Status prüfen
Bevor Sie Daten verarbeiten, bestätigen Sie die Gültigkeit der NF-e. Extrahieren Sie den 44-stelligen chave de acesso aus dem <chNFe>-Element und fragen Sie den SEFAZ-Webdienst oder das Portal ab. Prüfen Sie, ob der Status „Autorizada" (autorisiert) ist – nicht „Cancelada" (storniert) oder „Denegada" (abgelehnt). Dieser Schritt sollte in jedem skript- oder toolbasierten Workflow automatisiert werden, da eine NF-e innerhalb von 24 Stunden nach Ausstellung storniert werden kann. Die Prüfung des Zugriffsschlüssels zum Zeitpunkt der Extraktion verhindert, dass Sie ein Dokument verarbeiten, das keine rechtliche Gültigkeit mehr besitzt.
XML-Struktur in Gruppen parsen
Eine NF-e-XML-Datei hat eine vorhersehbare Top-Level-Struktur. Die wichtigsten Elementgruppen sind: <ide> (Dokumentidentifikation), <emit> (Aussteller/Lieferant), <dest> (Empfänger/Sie), <det> (Positionen – pro Produkt wiederholt), <total> (Rechnungssummen – eine pro Steuerart), <transp> (Transport/Fracht), <cobr> (Zahlung/Rechnungsstellung) und <infAdic> (zusätzliche Informationen). Ihr Extraktionsskript oder -tool sollte jede Gruppe unabhängig parsen und die Ergebnisse anschließend auf Positionsebene zusammenführen.
Felder mithilfe der Referenztabelle auf Ausgabespalten abbilden
Identifizieren Sie für jedes Feld, das Sie in Ihrer Tabellenkalkulation oder Ihrer ERP-Importdatei benötigen, den exakten XML-Pfad, den erwarteten Datentyp und die erforderliche Transformation (Daten in ISO-Format, Beträge als Dezimalzahlen mit zwei Dezimalstellen, CNPJ-Zeichenfolgen mit erhaltener Nullauffüllung). Verwenden Sie die Feldzuordnungsreferenz in Abschnitt 3 unten. Die entscheidende Unterscheidung in diesem Schritt: Trennen Sie Kopfebenen-Felder (einmal pro NF-e extrahiert) von Positionsebenen-Feldern (für jedes <det>-Element extrahiert). Ihre Ausgabestruktur sollte dies widerspiegeln: eine Kopftabelle mit einer Zeile pro Rechnung und eine Positionstabelle mit mehreren Zeilen pro Rechnung.
Steuerberechnungen gegen Referenzdaten validieren
NF-e-XML-Dateien enthalten die Steuerberechnungen des Lieferanten, nicht Ihre. Ihr Extraktionsworkflow sollte Validierungsprüfungen umfassen: Entspricht der ICMS-Satz dem korrekten Satz für das Ursprungs-Ziel-Bundesland-Paar? Entspricht der IPI-Satz dem NCM-Code-Bereich des Produkts? Ist der CST-Code konsistent mit dem Transaktionstyp, der durch den CFOP beschrieben wird? Abschnitt 4 dieses Leitfadens enthält die Referenztabellen, die Sie für diese Prüfungen benötigen. Kennzeichnen Sie etwaige Abweichungen zur Überprüfung — importieren Sie nicht stillschweigend nicht übereinstimmende Steuerdaten in Ihr ERP.
Exportieren, archivieren und auf Ereignisse überwachen
Exportieren Sie die strukturierten Daten in Ihr ERP oder Ihre Tabellenkalkulation. Archivieren Sie sowohl das ursprüngliche XML (genau wie empfangen, ohne Änderungen) als auch die Extraktionsausgabe. Richten Sie dann einen Überwachungsprozess ein: Überprüfen Sie den SEFAZ-Status extrahierter NF-e-Dokumente 48 Stunden nach der Extraktion, um etwaige Stornierungen oder Korrekturereignisse zu erkennen. Ein Lieferant kann eine NF-e innerhalb von 24 Stunden stornieren, ohne Sie zu benachrichtigen. Wenn Sie Daten aus einer inzwischen stornierten NF-e extrahiert und in Ihr ERP übertragen haben, müssen Sie einen Stornierungsdatensatz erstellen. Automatisierte Tools können diesen Überwachungsschritt übernehmen — menschliche Teams übersehen ihn oft.
NF-e-XML-Feldzuordnungsreferenz
Die folgenden Tabellen ordnen die wesentlichen NF-e-XML-Pfade den Tabellenspalten zu. Felder sind nach Kritikalität bewertet: Kritisch (für die grundlegende Verarbeitung erforderlich), Wichtig (für Steuerprüfung und Guthabenrückgewinnung erforderlich) und Nischen (für spezifische Szenarien wie Zoll- oder SPED-Meldungen erforderlich). Alle Pfade beziehen sich auf den Standard-NF-e-XML-Namespace.
Kopffelder (eine Zeile pro Rechnung)
| Ausgabespalte | XML-Pfad (relativ zu <nfeProc>/<NFe>/<infNFe>) | Beispielwert | Kritikalität |
|---|---|---|---|
| Zugriffsschlüssel (Chave de Acesso) | @Id (Präfix „NFe" entfernen) oder <ide>/<cNF> kombiniert mit Präfix | 35200600012345000106550010000012341012345678 | Kritisch |
| NF-e-Nummer | <ide>/<nNF> | 1234 | Kritisch |
| NF-e-Serie | <ide>/<serie> | 1 | Kritisch |
| Ausstellungsdatum | <ide>/<dhEmi> | 2026-06-15T14:30:00-03:00 | Kritisch |
| SEFAZ-Autorisierungsprotokoll | <ide>/<nProt> | 135260001234567 | Kritisch |
| Emissionsart | <ide>/<tpEmis> | 1 (normal), 2-6 (Notfall) | Wichtig |
| Lieferanten-CNPJ | <emit>/<CNPJ> | 00.000.000/0001-91 | Kritisch |
| Gesetzlicher Name des Lieferanten | <emit>/<xNome> | Fornecedor Exemplo Ltda | Kritisch |
| Staatliche Registrierung des Lieferanten | <emit>/<IE> | 123.456.789.110 | Wichtig |
| Bundesstaat des Lieferanten (IBGE-Code) | <emit>/<enderEmit>/<cUF> | 35 (São Paulo), 33 (Rio de Janeiro) | Kritisch |
| Käufer-CNPJ | <dest>/<CNPJ> | 00.000.000/0002-82 | Kritisch |
| Bundesstaat des Käufers (IBGE-Code) | <dest>/<enderDest>/<cUF> | 31 (Minas Gerais) | Kritisch |
| Gesamtwert der NF-e | <total>/<ICMSTot>/<vNF> | 12500.00 | Kritisch |
| Gesamtbetrag ICMS | <total>/<ICMSTot>/<vICMS> | 1500.00 | Wichtig |
| Gesamtbetrag ICMS-ST | <total>/<ICMSTot>/<vST> | 450.00 | Wichtig |
| Gesamtbetrag IPI | <total>/<ICMSTot>/<vIPI> | 625.00 | Wichtig |
| Gesamtbetrag PIS | <total>/<ICMSTot>/<vPIS> | 206.25 | Wichtig |
| Gesamtbetrag COFINS | <total>/<ICMSTot>/<vCOFINS> | 950.00 | Wichtig |
| Rabattbetrag | <total>/<ICMSTot>/<vDesc> | 250.00 | Nische |
| Frachtbetrag | <total>/<ICMSTot>/<vFrete> | 350.00 | Wichtig |
| Versicherungsbetrag | <total>/<ICMSTot>/<vSeg> | 50.00 | Nische |
| Zahlungs-/Rechnungsinformationen | <cobr>/<dup>/<dVenc> (Fälligkeitsdatum) und <vDup> (Betrag) | 2026-07-15 / 12500.00 | Wichtig |
| CFOP (auf Kopfebene – normalerweise aus erster Position) | <det>[1]/<prod>/<CFOP> | 2101 | Wichtig |
| Art des Vorgangs | <ide>/<natOp> | Venda de mercadoria adquirida de terceiros | Nische |
Positionsebenen-Felder (eine Zeile pro Produktzeile)
Jedes <det>-Element innerhalb von <infNFe> stellt eine Produktzeile dar. Das nItem-Attribut gibt die Zeilennummer an (1-basiert). Die folgenden Felder wiederholen sich für jedes <det>:
| Ausgabespalte | XML-Pfad (pro <det>) | Kritikalität |
|---|---|---|
| Zeilennummer | @nItem | Kritisch |
| Produktcode (interne Kennung des Lieferanten) | <prod>/<cProd> | Wichtig |
| Produktbeschreibung | <prod>/<xProd> | Kritisch |
| NCM-Code (8-stellige Produktklassifikation) | <prod>/<NCM> | Kritisch |
| CFOP-Code (4-stelliger steuerlicher Vorgang) | <prod>/<CFOP> | Kritisch |
| CST – ICMS-Steuersituationscode | <imposto>/<ICMS>/<ICMS00>/<CST> (variiert je nach Untergruppe) | Kritisch |
| Menge | <prod>/<qCom> | Kritisch |
| Einzelpreis | <prod>/<vUnCom> | Kritisch |
| Zeilensumme (brutto) | <prod>/<vProd> | Kritisch |
| ICMS-Besteuerungsgrundlage (BC ICMS) | <imposto>/<ICMS>/<ICMS00>/<vBC> | Wichtig |
| ICMS-Satz (%) | <imposto>/<ICMS>/<ICMS00>/<pICMS> | Wichtig |
| ICMS-Betrag | <imposto>/<ICMS>/<ICMS00>/<vICMS> | Kritisch |
| ICMS-ST-Besteuerungsgrundlage (falls zutreffend) | <imposto>/<ICMS>/<ICMSST>/<vBCST> | Wichtig |
| ICMS-ST-Betrag (falls zutreffend) | <imposto>/<ICMS>/<ICMSST>/<vICMSST> | Wichtig |
| IPI-Besteuerungsgrundlage | <imposto>/<IPI>/<IPITrib>/<vBC> | Wichtig |
| IPI-Satz (%) | <imposto>/<IPI>/<IPITrib>/<pIPI> | Wichtig |
| IPI-Betrag | <imposto>/<IPI>/<IPITrib>/<vIPI> | Wichtig |
| PIS-Besteuerungsgrundlage | <imposto>/<PIS>/<PISAliq>/<vBC> | Wichtig |
| PIS-Satz (%) | <imposto>/<PIS>/<PISAliq>/<pPIS> | Wichtig |
| PIS-Betrag | <imposto>/<PIS>/<PISAliq>/<vPIS> | Wichtig |
| COFINS-Besteuerungsgrundlage | <imposto>/<COFINS>/<COFINSAliq>/<vBC> | Wichtig |
| COFINS-Satz (%) | <imposto>/<COFINS>/<COFINSAliq>/<pCOFINS> | Wichtig |
| COFINS-Betrag | <imposto>/<COFINS>/<COFINSAliq>/<vCOFINS> | Wichtig |
| ME (Maßeinheit) | <prod>/<uCom> | Nische |
| GTIN/EAN (Produkt-Barcode) | <prod>/<cEAN> | Nische |
| EX TIPI (IPI-Befreiungscode) | <prod>/<EXTIPI> | Nische |
Wichtiger Hinweis zu ICMS-Untergruppen: Der ICMS-XML-Pfad innerhalb von <imposto> variiert je nach CST-Code. Ein normal besteuertes ICMS verwendet die Untergruppe <ICMS00>. Andere CST-Codes verwenden <ICMS10> (besteuert + ST), <ICMS20> (reduzierte Bemessungsgrundlage), <ICMS30> (ST von regulärem ICMS befreit), <ICMS40> (befreit), <ICMS51> (aufgeschoben), <ICMS60> (bereits erhoben), <ICMS90> (sonstige), <ICMSPart> (DIFAL – zwischenstaatlicher Steuersatzunterschied) und <ICMSST> (Steuersubstitution). Ihre Extraktionszuordnung muss alle diese Varianten abdecken, nicht nur <ICMS00>.
Steuerprüfung: So überprüfen Sie Ihre extrahierten Zahlen
Eine NF-e-XML-Datei enthält die Steuerberechnungen des Lieferanten, die fehlerhaft sein können. SEFAZ validiert, dass die XML-Struktur vollständig und die grundlegende Arithmetik konsistent ist, prüft jedoch nicht, ob der korrekte ICMS-Satz für das Ursprungs-Ziel-Paar verwendet wurde oder ob der IPI-Satz dem offiziellen TIPI-Satz des NCM-Codes entspricht. Diese Prüfung liegt in Ihrer Verantwortung als Käufer – und sie ist die häufigste Quelle für erstattungsfähige Überzahlungen in der brasilianischen AP.
ICMS-Zwischenstaatlicher Satz: Validierung nach Bundesstaat-Paar
Der ICMS-Satz bei einer zwischenstaatlichen Transaktion hängt vom Ursprungsstaat (von wo der Lieferant versendet) und vom Zielstaat (wo sich Ihr Unternehmen befindet) ab. Verwenden Sie diese Tabelle, um zu validieren, ob der ICMS-Satz auf der NF-e dem korrekten Satz für das Bundesstaat-Paar entspricht:
| Ursprungsstaat | Zielstaat | Standard-ICMS-Satz | Hinweis |
|---|---|---|---|
| Jeder Süd-/Südost-Staat (SP, RJ, MG, ES, PR, SC, RS) | Jeder Süd-/Südost-Staat | 12% | Standard-Zwischenstaatlicher Satz innerhalb der Süd-/Südost-Region |
| Jeder Süd-/Südost-Staat | Jeder Nord-/Nordost-/Mittelwest-Staat | 7% | Ermäßigter Satz für weniger entwickelte Regionen (Art. 2, I, LC 87/96) |
| Jeder Nord-/Nordost-/Mittelwest-Staat | Jeder Staat (einschließlich Süd-/Südost) | 12% | Standard-Ausgangssatz aus Entwicklungsregionen |
| Jeder Staat | Jeder Staat (importierte Waren mit >40% ausländischem Anteil) | 4% | Resolução Senado 13/2012 – gilt für Produkte mit mehr als 40% importiertem Anteil |
| Lieferstaat = Empfangsstaat (innerstaatlich) | Gleicher Staat | 17%–22% | Variiert je nach Staat: SP=18%, RJ=20%, MG=18%, PR=19%, RS=17% usw. |
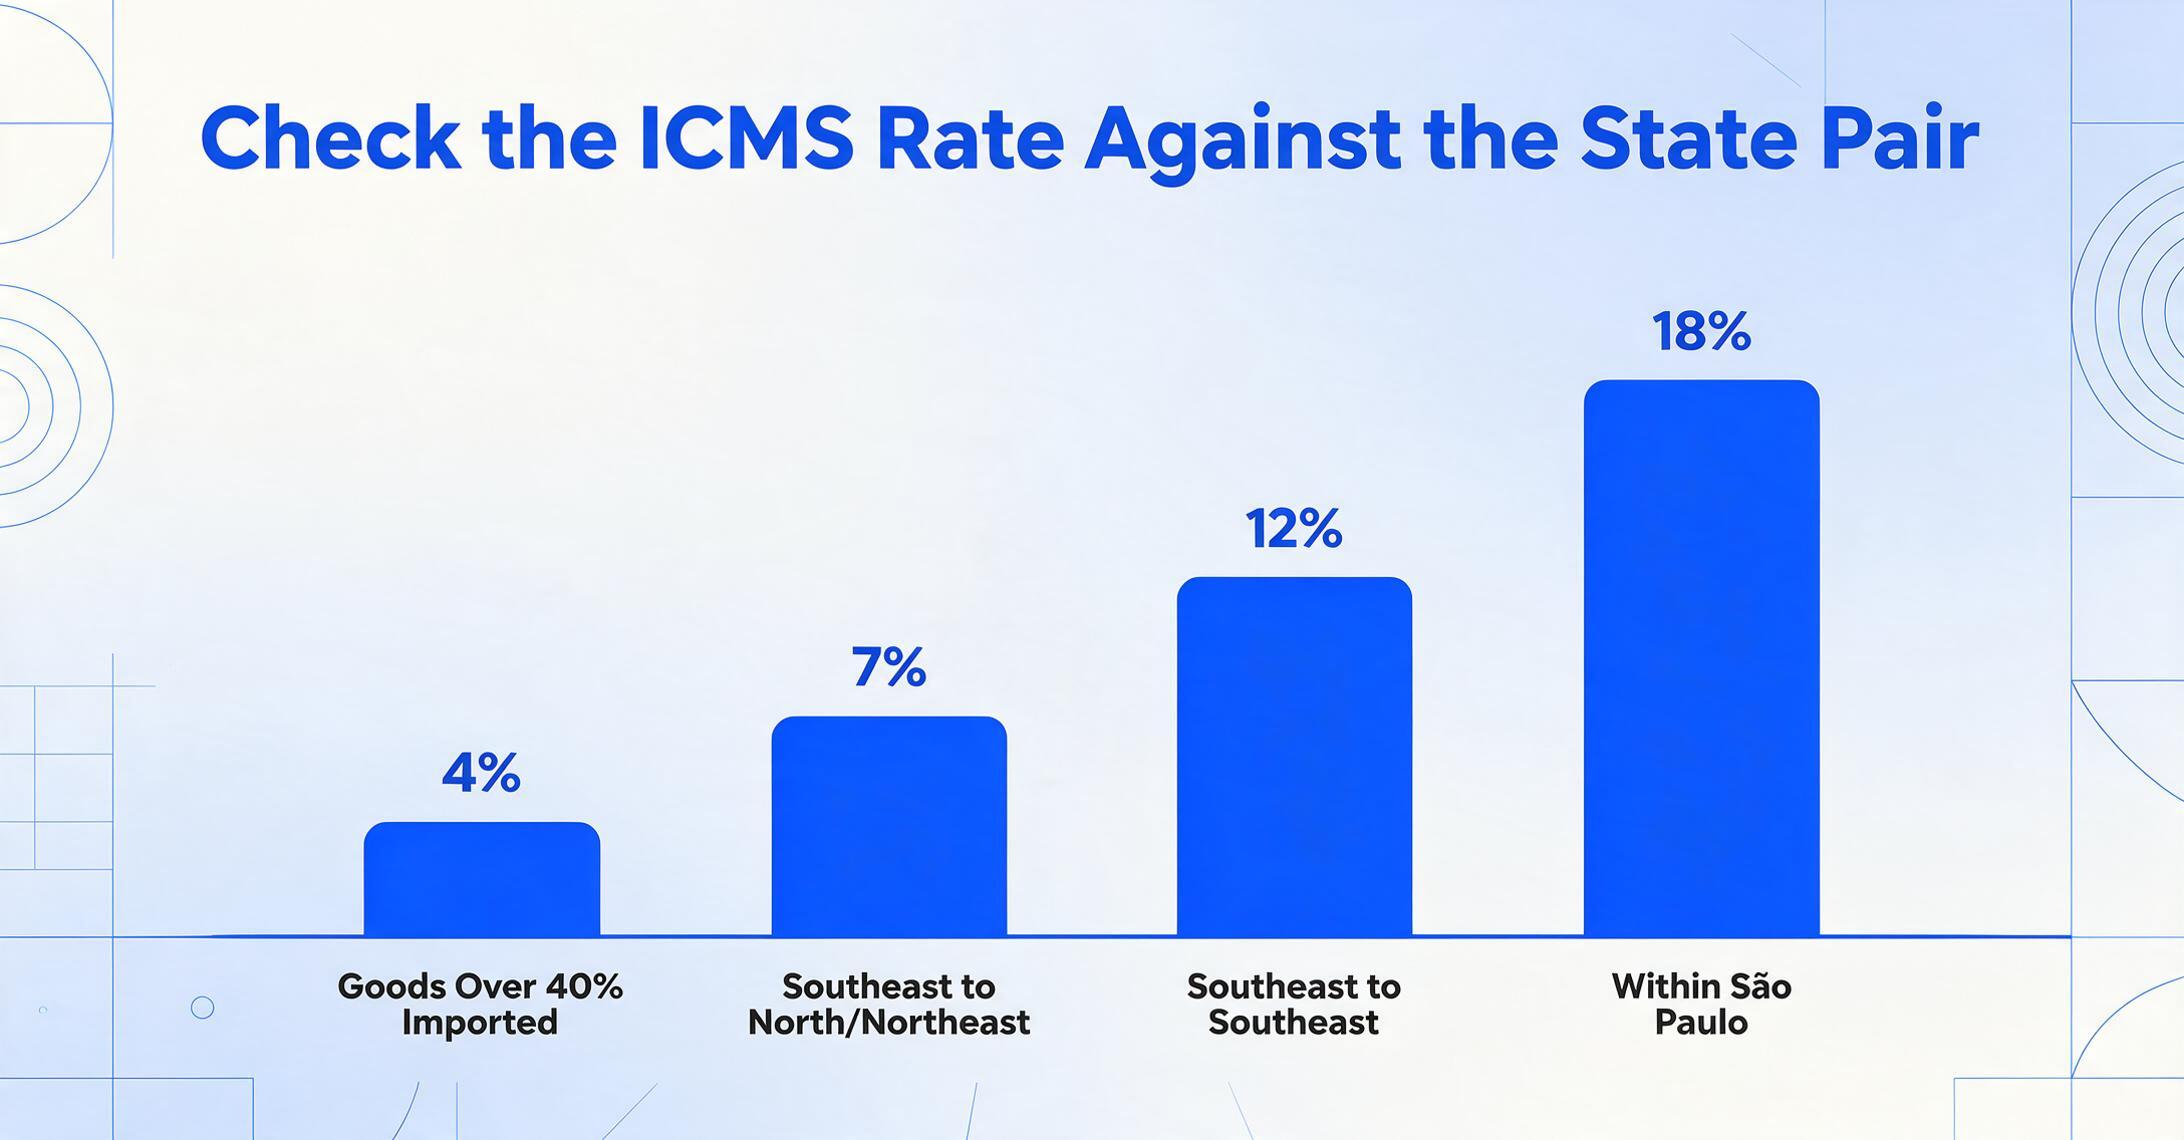
Wenn der ICMS-Satz auf der NF-e nicht dem erwarteten Satz für das Ursprungs-Ziel-Paar entspricht (von <emit>/<enderEmit>/<cUF> zu <dest>/<enderDest>/<cUF>), markieren Sie das Dokument zur Überprüfung. Satzabweichungen gehören zu den häufigsten Fehlern auf brasilianischen Lieferantenrechnungen und können zu falschen Steuergutschriftberechnungen führen.
CST-Codes: Die Steuersituationscodes, die alles verändern
Der CST (Código da Situação Tributária) ist ein dreistelliger Code, der angibt, wie eine Steuer angewendet wurde – nicht nur den Satz. Jede ICMS-, IPI-, PIS- und COFINS-Berechnung auf einer NF-e trägt ihren eigenen CST. Die erste Ziffer des CST gibt den Ursprung des Steuerregimes an (0=national, 1=ausländisch, 2=ausländisch mit inländischem Anteil – variiert je nach Steuer). Speziell für ICMS bestimmt der CST, ob die ICMS steuerpflichtig, befreit, aufgeschoben, substituiert (ST) oder über ein Sonderregime erhoben wird. Die dreistelligen ICMS-CST-Codes folgen einer spezifischen Logik:
| CST (ICMS) | Bedeutung | Vorsteuerabzug möglich? | Auswirkung auf AP |
|---|---|---|---|
| 00 | Besteuert – voller ICMS-Satz gilt | Ja | Standardkauf. vBC, pICMS, vICMS normal extrahieren. |
| 10 | Besteuert + Steuersubstitution (ICMS-ST) | Ja (nur reguläre ICMS) | Zwei ICMS-Beträge: regulär und ST. Beide extrahieren – der ST-Betrag ist nicht Ihr Vorsteuerabzug. |
| 20 | Besteuert mit reduzierter Bemessungsgrundlage | Ja (anteilig) | Die Bemessungsgrundlage ist reduziert (z. B. um 1/3). Das vBC-Feld spiegelt die reduzierte Basis wider. |
| 30 | Von regulärer ICMS befreit + ST gilt | Nein | Keine reguläre ICMS zu extrahieren. Nur ST-Felder vorhanden. Ihre Kosten enthalten den ST-Betrag. |
| 40 | Befreit – keine ICMS erhoben | Nein | Kein ICMS-Wert. Der Positionsbetrag bleibt gleich, aber es wird kein Vorsteuerabzug generiert. |
| 41 | Befreit – nicht steuerbar | Nein | Ähnlich wie CST 40. Keine ICMS zu extrahieren oder abzuziehen. |
| 51 | Aufgeschoben – ICMS-Zahlung auf spätere Stufe verschoben | Abhängig | vBC und pICMS extrahieren, auch wenn vICMS null ist – der Aufschub betrifft zukünftige Ereignisse. |
| 60 | ICMS bereits vom Lieferanten (oder vorheriger Kettenglied) eingezogen | Nein | Häufig bei Kraftstoff, Energie, Telekom. Die ICMS ist keine Position – sie wurde vorgelagert bezahlt. |
| 70 | Besteuert mit reduzierter Basis + ST | Ja (anteilig) | Hybrid: reduzierte Basis auf reguläre ICMS + separater ST-Betrag. Beide müssen extrahiert werden. |
| 90 | Sonstiges – Sonderregime, das oben nicht abgedeckt ist | Abhängig | Manuell prüfen. Das <infAdic> der NF-e sollte das Regime erklären. |
Ihr Extraktionsworkflow sollte den CST-Code immer zusammen mit dem Steuerbetrag erfassen – eine „Null-ICMS" mit CST 40 (befreit) ist eine völlig andere Situation als eine „Null-ICMS" mit CST 00 (Fehler). Der CST bestimmt, ob Null eine legitime steuerliche Behandlung oder eine Datenlücke ist, die Sie untersuchen müssen.
Validierung von IPI, PIS und COFINS
IPI-Prüfung: Der IPI-Satz wird durch den NCM-Code des Produkts bestimmt. Brasilien veröffentlicht die TIPI (Tabela de Incidência do IPI), eine umfassende Steuertabelle, die jedem NCM-Code einen IPI-Satz zuordnet. Da Sie die vollständige TIPI-Tabelle nicht intern pflegen können (sie enthält Tausende von Einträgen und wird regelmäßig von der Receita Federal aktualisiert), können Sie zumindest hochwertige Positionen stichprobenartig prüfen: Extrahieren Sie den NCM, schlagen Sie die TIPI-Satzspanne nach und bestätigen Sie, dass das pIPI-Feld innerhalb der erwarteten Spanne liegt. Auch der IPI-CST-Code ist wichtig – CST 50 bedeutet, dass IPI befreit ist, während 00 bedeutet, dass es steuerpflichtig ist.
Prüfung von PIS und COFINS: Diese Bundesabgaben gelten entweder im kumulativen oder nicht-kumulativen Regime. Das Regime wird durch die Steuerklassifikation des Lieferanten bestimmt und regelt sowohl den Satz als auch die Verfügbarkeit von Gutschriften für Sie als Käufer:
| Regime | PIS-Satz | COFINS-Satz | Kombiniert | Käufer erhält Gutschriften? |
|---|---|---|---|---|
| Nicht-kumulativ (Lucro Real) | 1,65 % | 7,6 % | 9,25 % | Ja – der Käufer kann PIS und COFINS gegen seine eigenen Abgaben geltend machen |
| Kumulativ (Lucro Presumido) | 0,65 % | 3,0 % | 3,65 % | Nein – im kumulativen Regime werden keine Vorsteuergutschriften erzeugt |
Wenn der PIS-Satz auf der NF-e 1,65 % und COFINS 7,6 % beträgt, unterliegt der Lieferant dem nicht-kumulativen Regime und Sie können PIS/COFINS-Vorsteuergutschriften geltend machen. Wenn die Sätze 0,65 % und 3,0 % betragen, sind keine Gutschriften verfügbar. Der CST des Lieferanten (typischerweise 01 = nicht-kumulativ oder 02 = kumulativ) bestätigt das Regime. Die Extraktion und Validierung dieser Sätze wirkt sich direkt auf Ihre erstattungsfähige Steuerposition aus.
Praktische Validierungsregel: Extrahieren Sie für jede NF-e den PIS-Satz und den COFINS-Satz auf Positionsebene. Wenn der kombinierte Satz 9,25 % beträgt, kennzeichnen Sie die Rechnung für die Gutschriftsverfolgung. Wenn er 3,65 % beträgt, bestätigen Sie das Lieferantenregime und vermerken Sie, dass keine PIS/COFINS-Gutschriften gelten. Eine einzige falsche Regimeannahme bei einer Rechnung über BRL 100.000 bedeutet BRL 9.250 entgangene Gutschriften – oder BRL 5.600 zu Unrecht geltend gemachte.
ICMS-Steuersubstitution (ICMS-ST): Der Mechanismus, den Sie nicht ignorieren können
ICMS-ST (Substituição Tributária) ist ein Mechanismus, bei dem die Steuerbehörde die Verantwortung für die Erhebung der ICMS auf die gesamte Lieferkette dem ersten Glied zuweist – in der Regel dem Hersteller oder Importeur. Anstatt dass jeder Käufer in der Kette (Hersteller → Händler → Einzelhändler) ICMS auf seine eigene Marge zahlt, erhebt der Hersteller ICMS auf den vermuteten Endverkaufspreis an den Verbraucher zu Beginn der Kette. Diese „Substitution" des Steuerpflichtigen verlagert den Steuererhebungszeitpunkt vorgelagert.
Für AP-Teams, die NF-e-Dokumente verarbeiten, tritt ICMS-ST in zwei Szenarien auf:
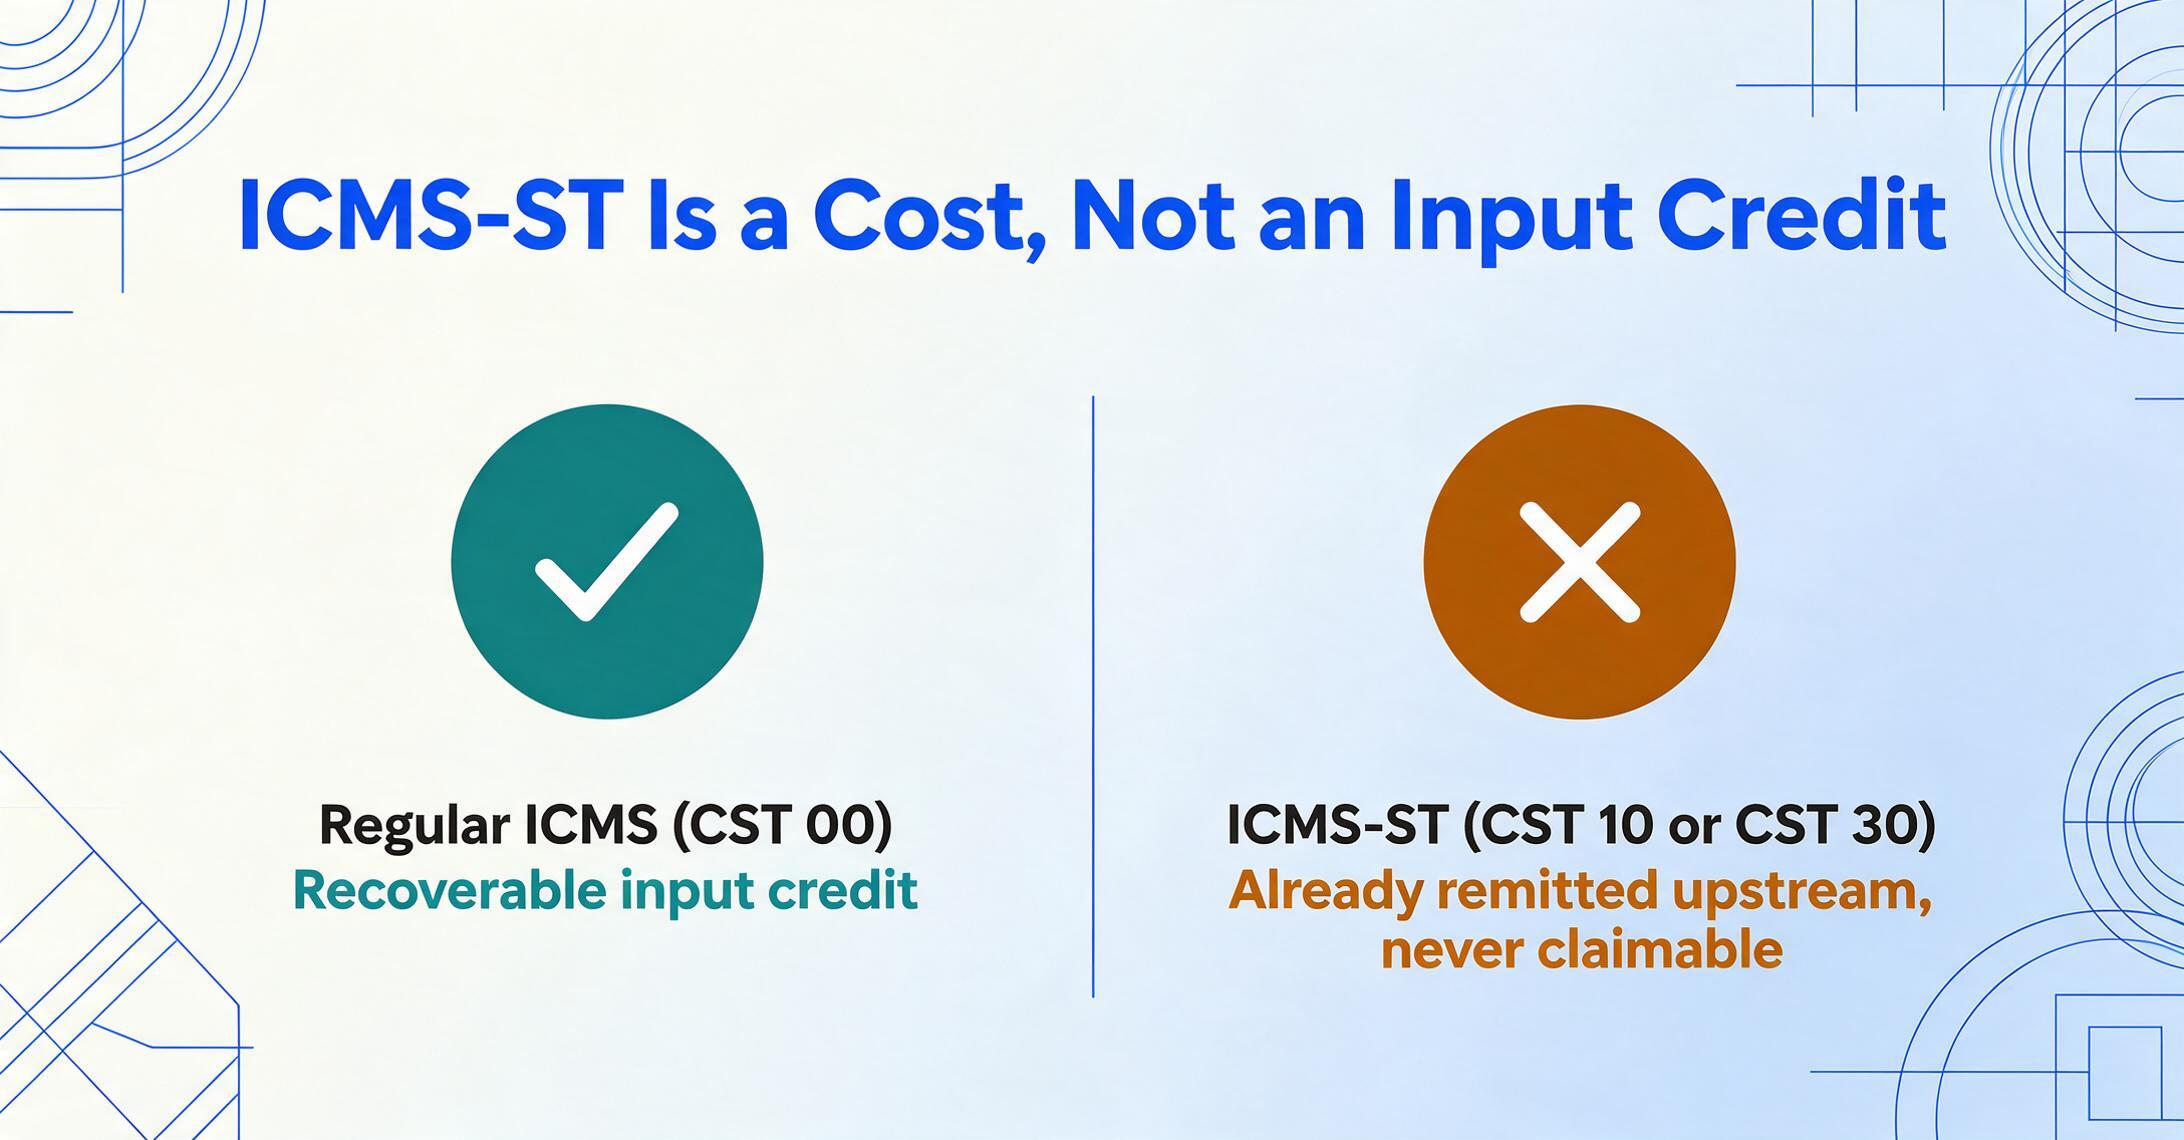
Szenario 1 – Ihr Unternehmen ist das mittlere Glied der Kette (Einkauf vom substituierten Unternehmen). Sie kaufen Waren von einem Händler, der sie bereits unter ST vom Hersteller erworben hat. Die NF-e enthält die reguläre ICMS (CST 00, normal besteuert) und einen separaten ICMS-ST-Betrag (CST 10, unter <ICMS10> oder <ICMSST>). Ihre Extraktion muss beide erfassen: Die reguläre ICMS ist Ihr Vorsteuerabzug; die ICMS-ST ist kein Abzug – sie ist eine kosteninklusive Gebühr, die bereits vom vorgelagerten Lieferanten an SEFAZ abgeführt wurde. Sie können sie nicht zurückfordern.
Szenario 2 – Ihr Unternehmen ist das letzte Glied (Einzelhändler oder direkter Verbraucher). Sie kaufen von einem Lieferanten, der das ST-substituierte Unternehmen ist. Die NF-e enthält einen einzigen ICMS-ST-Betrag (CST 30 – von der regulären ICMS befreit, ST gilt). Die gesamten ICMS-Kosten der Kette sind in diesem einen Betrag enthalten. Ihre Extraktion erfasst nur die ST-Felder, und kein regulärer ICMS-Vorsteuerabzug ist verfügbar.
Um diese beiden Szenarien in Ihrem Extraktionsworkflow zu unterscheiden, prüfen Sie den CST-Code: CST 10 = reguläre ICMS + ST (Sie erhalten teilweise Vorsteuerabzüge), CST 30 = nur ST (keine regulären ICMS-Vorsteuerabzüge). Der ICMS-ST-XML-Pfad verwendet eine separate Untergruppe: <imposto>/<ICMS>/<ICMSST>/<vICMSST> für den ST-Betrag und <vBCST> für die ST-Berechnungsgrundlage. Extrahieren Sie diese als separate Spalten von der regulären ICMS – summieren Sie sie niemals in einem einzigen Feld „Gesamt-ICMS". Einige AP-Teams summieren reguläre ICMS und ST zusammen und buchen einen kombinierten Betrag, was ihre ICMS-Vorsteuerposition überhöht und Prüfungsfeststellungen auslöst.
CFOP und NCM: Extraktion der Klassifizierungscodes, die die Compliance steuern
Jede Position auf einer NF-e enthält zwei Codes, die zusammen die steuerliche Behandlung dieses Produkts bestimmen. Sie sind keine optionalen Metadaten – sie sind die Eingaben für Ihre Steuerermittlungslogik.
CFOP-Code-Referenz (Klassifizierung nach erster Ziffer)
Der CFOP (Código Fiscal de Operações e Prestações) ist ein vierstelliger Code, bei dem die erste Ziffer die Richtung und Art der Transaktion angibt. Bei der Verarbeitung eingehender (kaufseitiger) NF-e-Dokumente fallen die CFOP-Codes, auf die Sie am häufigsten treffen, in die Bereiche 1xxx, 2xxx und 3xxx:
| Erste Ziffer | Klassifizierung | Häufige Eingangscodes |
|---|---|---|
| 1 | Eingang – innerhalb desselben Bundesstaates (innerstaatlich) | 1102 = Kauf zum Weiterverkauf, 1101 = Kauf zur Industrialisierung, 1116 = Kauf zur Verwendung/Verbrauch |
| 2 | Eingang – aus einem anderen Bundesstaat (zwischenstaatlich) | 2101 = Kauf zur Industrialisierung, 2102 = Kauf zum Weiterverkauf, 2116 = Kauf zur Verwendung/Verbrauch |
| 3 | Eingang – aus dem Ausland (Import) | 3101 = Import zur Industrialisierung, 3102 = Import zum Weiterverkauf, 3126 = Import zur Verwendung/Verbrauch |
| 5 | Ausgang (Verkauf) – erscheint selten auf kaufseitigen NF-e | — |
| 6 | Ausgang zwischenstaatlich – nur relevant, wenn Sie NF-e ausstellen | — |
| 7 | Ausgang ins Ausland – Exportgeschäfte | — |
Warum CFOP für die Extraktion wichtig ist: Der CFOP-Code bestimmt, welche ICMS-Regeln auf die Transaktion angewendet werden. Ein CFOP, der mit 1 beginnt (innerstaatlich), bedeutet, dass der ICMS-Satz der interne Satz des Bundesstaates des Lieferanten sein sollte (17–22 %), nicht ein zwischenstaatlicher Satz. Ein CFOP, der mit 2 beginnt (zwischenstaatlich), bedeutet, dass der Satz dem oben genannten zwischenstaatlichen Satztabellenwert entsprechen sollte. Wenn CFOP und ICMS-Satz inkonsistent sind – zum Beispiel CFOP 1102 (innerstaatlich) mit ICMS-Satz 12 % (was ein zwischenstaatlicher Satz ist) – weist die Rechnung eine strukturelle Diskrepanz auf, die korrigiert werden muss. Ihr Extraktionsworkflow sollte dies automatisch kennzeichnen.
NCM-Code: Die Produktklassifikation, die IPI und Einfuhrabgaben bestimmt
NCM (Nomenclatura Comum do Mercosul) ist ein achtstelliger Produktklassifikationscode, der auf dem Harmonisierten System (HS) basiert und um zwei zusätzliche Mercosur-spezifische Ziffern erweitert ist. Format: NNNN.NN.NN (wobei die ersten 6 Ziffern der HS-Code sind). Der NCM-Code bestimmt:
- IPI-Satz: Wird über die TIPI-Tabelle zugeordnet. Produkte mit NCM, die mit bestimmten Kapiteln beginnen, unterliegen höheren oder niedrigeren IPI-Sätzen.
- ICMS-ST-Anwendbarkeit: Bestimmte NCM-Kapitel unterliegen verbindlichen ICMS-ST-Protokollen (convênios) in allen Bundesstaaten.
- Einfuhrzoll (II) für internationale Einkäufe.
- Substitutionssteuersatz (z. B. vereinfachte ICMS-ST-Berechnungen gemäß CONFAZ-Protokoll).
Für die Extraktion sollte der NCM immer als Textfeld erfasst werden, wobei führende Nullen erhalten bleiben. Konvertieren Sie ihn niemals in eine Zahl — NCM 8471.30.00 (Computerausrüstung) würde seine führende Struktur verlieren, wenn er numerisch behandelt würde. Der NCM dient auch als Primärschlüssel für die Suche nach IPI-Sätzen, wenn Ihr Workflow eine automatisierte Satzvalidierung umfasst.
Umgang mit NF-e-Sonderereignissen in Ihrem Extraktionsworkflow
Eine NF-e ist kein statisches Dokument. Sie kann durch eine Reihe rechtlich definierter Ereignisse geändert, storniert oder neu ausgestellt werden. Ein vollständiger Extraktionsworkflow muss diese Ereignisse berücksichtigen, da sie die bereits extrahierten Daten ändern können.
Stornierung. Der Aussteller kann eine NF-e innerhalb von 24 Stunden nach Erhalt des Autorisierungsprotokolls stornieren, sofern sich die Waren nicht physisch bewegt haben. Das Stornierungsereignis wird bei SEFAZ registriert und mit demselben Zugriffsschlüssel verknüpft. Nach 24 Stunden ist eine Stornierung nicht mehr möglich — der Aussteller muss eine Sonderstornierung über die Steuerbehörde beantragen oder eine Gutschrift (NF-e de devolução) ausstellen. Für Ihren Extraktionsworkflow: Die wichtigste Validierung besteht darin, den NF-e-Status zum Zeitpunkt der Extraktion und erneut vor der Zahlung zu prüfen. Wenn Sie NF-e-Dokumente programmatisch verarbeiten, integrieren Sie einen Statusprüfungsschritt, der den SEFAZ-ConsNFeDest-Webdienst für die Statusliste der empfangenen NF-e des Käufers abfragt.
Carta de Correção (CC-e). Wenn der Lieferant ein Feld auf einer bereits autorisierten NF-e korrigieren muss (z. B. die Produktbeschreibung korrigieren, die Lieferadresse berichtigen, das Zahlungsfälligkeitsdatum aktualisieren), stellt er eine CC-e aus — ein elektronisches Korrekturschreiben, das mit dem Zugriffsschlüssel der NF-e verknüpft ist. Die CC-e ersetzt nicht die XML; sie ändert bestimmte Felder. Ihr Extraktionsworkflow sollte bei der Verarbeitung von NF-e-Dokumenten abfragen, ob CC-e-Ereignisse für diesen Zugriffsschlüssel vorliegen. Die Batch-First-Verarbeitung von ImageToTable.ai umfasst die Option, Korrekturereignisse gegen extrahierte Dokumente zu prüfen — denn wenn der Lieferant das Fälligkeitsdatum per CC-e korrigiert hat und Ihr Workflow das Fälligkeitsdatum der ursprünglichen XML verwendet hat, zahlen Sie nach einem falschen Zeitplan.
Notfallmodi. Wenn SEFAZ nicht erreichbar ist, können Lieferanten NF-e im Notfallmodus ausstellen. Der Emissionstyp (<ide>/<tpEmis>) gibt die Notfallmethode an: 2 = FS-DA (getippter DANFE), 3 = EPEC (Vorereignis-Notfall), 4 = DPEC (elektronischer Notfall), 5 = FS-IA (Formular-Notfall), 6 = SVC (SEFAZ Virtual Contingency — ein Backup-Autorisierungsserver). Im Notfallmodus kann der NF-e zum Zeitpunkt der Extraktion das vollständige SEFAZ-Autorisierungsprotokoll vermissen lassen. Ihr Workflow sollte im Notfallmodus ausgestellte Dokumente zur Nachverfolgung kennzeichnen: Sobald das System wiederhergestellt ist, übermittelt der Lieferant die vollständige NF-e, und Sie sollten die endgültige XML abrufen und erneut extrahieren, falls sich Felder geändert haben.
Manifestação do Destinatário. Dies ist kein Lieferantenereignis, sondern eine Käuferpflicht. Nach brasilianischem Recht muss der Käufer von Waren seine Ereignisantwort innerhalb bestimmter Fristen im SEFAZ-Portal registrieren: Bestätigung des Erhalts innerhalb von 10 Tagen nach Ausstellung sowie Annahme oder Ablehnung der Transaktion. Dieser Prozess wird als manifestação do destinatário bezeichnet und über die DF-e-Plattform von SEFAZ verwaltet. Obwohl die Manifestação ein separater Compliance-Schritt ist, sollte Ihr Extraktionsworkflow den Zugriffsschlüssel jeder verarbeiteten NF-e in einem Manifestação-Tracking-System erfassen, damit die Compliance die erforderlichen Ereignisse rechtzeitig melden kann. Wenn Sie die Manifestação nicht registrieren, geht SEFAZ davon aus, dass die Transaktion nicht bestätigt wurde, was zukünftige NF-e-Ausstellungen dieses Lieferanten blockieren kann.
Für einen tieferen Einblick in diese Ereignistypen und ihre Auswirkungen auf die Kreditorenbuchhaltung lesen Sie unsere Analyse der NF-e-Verarbeitungskomplexität.
Extraktionsmethoden im Vergleich: Welcher Ansatz passt zu Ihrem Volumen
Es gibt vier gängige Ansätze zur Extraktion von NF-e-Daten. Der richtige hängt von Ihrem Volumen, Ihren technischen Ressourcen und davon ab, ob Sie Positionssteuerdetails oder nur Kopfsummen benötigen.
| Methode | Funktionsweise | Extrahierte Felder | Optimales Volumen | Wichtigste Einschränkung |
|---|---|---|---|---|
| Manuelle DANFE-Erfassung | Sachbearbeiter liest die gedruckte DANFE und tippt Daten in Excel oder ERP | ~20 Kopffelder, keine Positionssteuerdetails | < 10 pro Monat | Übersieht 90 % der Daten einschließlich aller Steueraufschlüsselungen; hohe Fehlerquote |
| XML-Scripting (Python, Power Query) | Benutzerdefiniertes Skript parst die NF-e-XML und extrahiert Felder in CSV/Excel | Alle Kopf- und Positionsfelder; erfordert vordefiniertes XPath-Mapping | 10–100 pro Monat | Erfordert Programmierkenntnisse; bricht bei Schema-Updates (2026-Dualschema); keine integrierte Steuerprüfung |
| ERP-Lokalisierungsmodul (SAP/Oracle/Dynamics) | Brasilien-spezifisches ERP-Modul, das NF-e-XML empfängt und automatisch in die Hauptbuchhaltung bucht | Vollständiger Feldsatz, Steuerkontenzuordnung, SPED-Integration | 100+ pro Monat | Hohe Kosten (Lizenzierung + Implementierung); funktioniert nur mit diesem ERP; starres Schema-Mapping |
| KI-basierte Extraktion | DANFE-PDFs oder NF-e-XMLs hochladen; KI parst und mappt auf benutzerdefinierte Spalten | Alle sichtbaren DANFE-Felder aus PDFs; vollständige Felder aus XML | 10–500+ pro Monat | XML-Parsing erfordert, dass das Tool strukturierte Dateneingabe unterstützt (nicht nur visuelle PDFs) |
Der entscheidende Unterschied bei NF-e ist, ob die Extraktionsmethode sowohl die DANFE als auch die XML verarbeitet. Wenn Ihre Lieferanten eine Mischung senden – einige übertragen die XML direkt, andere drucken und versenden nur die DANFE – benötigen Sie eine Methode, die beide Quellen konsistent verarbeitet. ImageToTable.ai unterstützt beides: Sie können rohe NF-e-XML-Dateien zusammen mit DANFE-PDFs im selben Batch hochladen, eine einzige Spaltenvorlage definieren und eine einheitliche Tabelle erhalten. Das Tool verarbeitet auch die oben beschriebenen variablen ICMS-Untergruppenpfade – ein erheblicher Vorteil, wenn die Schemakomplexität Scripting-Teams dazu zwingt, Dutzende von XPath-Varianten zu pflegen. Für eine praktische Anleitung zur Batch-Verarbeitung mehrerer NF-e-Dokumente lesen Sie unseren Leitfaden zur NF-e-Batch-Verarbeitung.
Dateien werden sicher verarbeitet und nicht gespeichert.
Vorbereitung Ihres Extraktions-Workflows auf die Steuerreform 2026
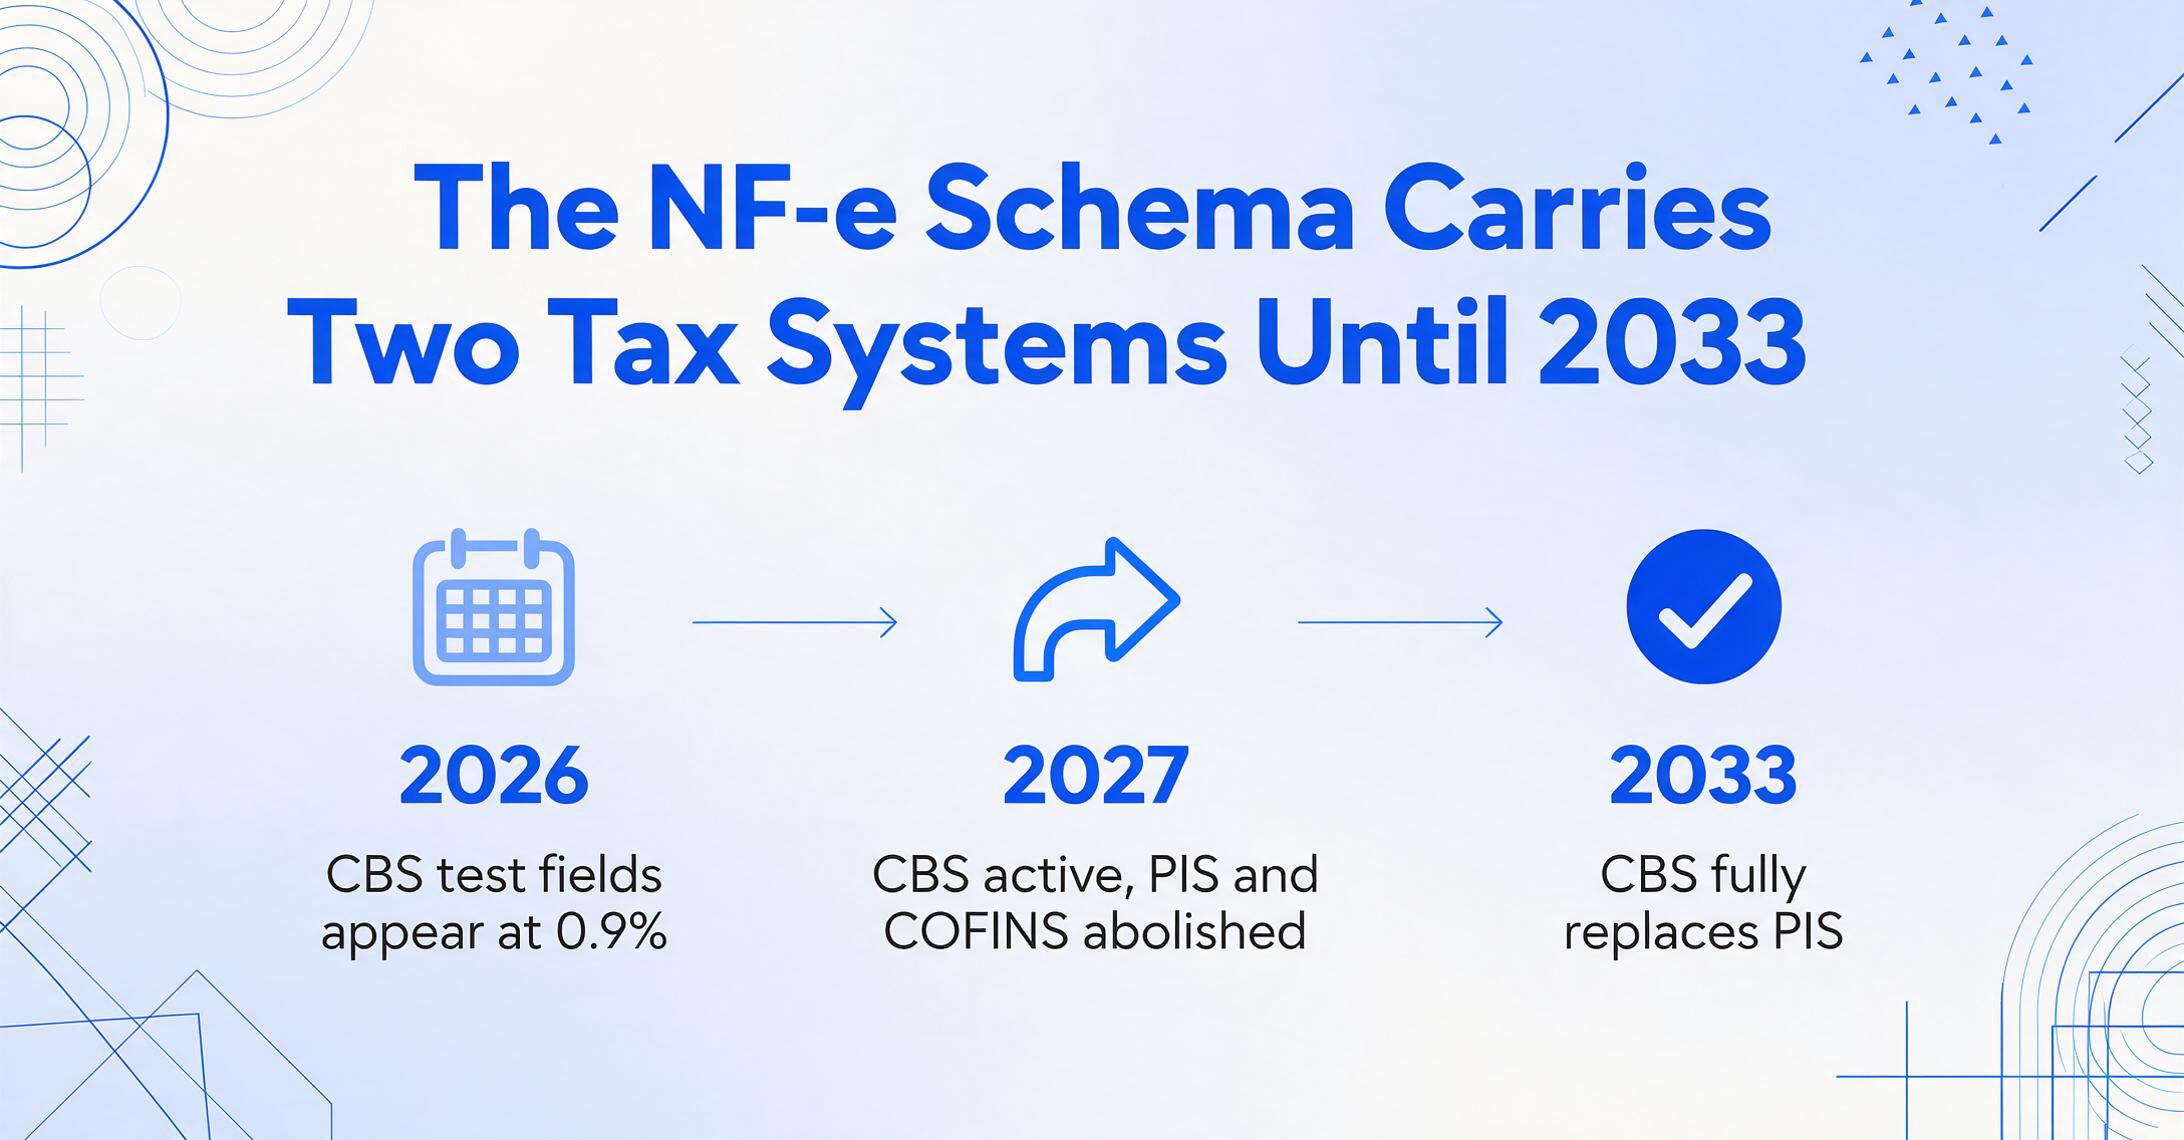
Die Verfassungsänderung 132/2023 und das Ergänzungsgesetz 214/2025 in Brasilien haben ein duales Mehrwertsteuersystem eingeführt, das fünf bestehende Steuern durch zwei neue ersetzt. Für die NF-e-Extraktion bedeutet dies, dass das XML-Schema, das Sie heute parsen, während einer Übergangsphase von August 2026 bis 2033 sowohl alte als auch neue Steuerfelder enthalten wird. Hier erfahren Sie, was sich auf Extraktionsebene ändert und was Sie dagegen tun müssen.
Was bleibt: Die gesamte XML-Struktur (<ide>, <emit>, <det>, <total>) bleibt gleich. Kopfzeilenfelder, Positionsmengen, NCM-Codes und CFOP-Codes sind nicht betroffen.
Was sich ändert: Neue XML-Elementgruppen werden zum Abschnitt <imposto> jeder Position und zur Zusammenfassungsgruppe <total> hinzugefügt. Die neuen Gruppen enthalten CBS- (bundesstaatlich) und IBS-Berechnungen (staatlich/kommunal) neben den bestehenden ICMS-, IPI-, PIS- und COFINS-Feldern. Während der Übergangsphase müssen Sie beide Feldgruppen extrahieren und beide für nachgelagerte Systeme verfügbar haben.
| Aktuelle Steuer | Ersetzt durch | Auswirkung auf die Extraktion | Übergangszeitplan |
|---|---|---|---|
| PIS (1,65 % / 0,65 %) | CBS (bundesweit, ~8,8 %) | Neue <CBS>-Elemente erscheinen neben <PIS>. Beide müssen während des Übergangs extrahiert werden. CBS ersetzt PIS bis 2033 vollständig. | 2026: CBS-Testfelder (0,9 %-Satz). 2027: CBS aktiv, PIS abgeschafft. |
| COFINS (7,6 % / 3,0 %) | CBS (bundesweit, ~8,8 %) | Gleiches gilt wie für PIS – COFINS-Felder koexistieren mit CBS-Feldern. Die kombinierte PIS+COFINS-Extraktion muss den zusammengeführten CBS-Satz berücksichtigen. | 2027: COFINS abgeschafft, CBS zum vollen Satz. |
| ICMS (staatlich, 17–22 % intern, 4–12 % zwischenstaatlich) | IBS (staatlich/kommunal, ~17,7 %) | Neue <IBS>-Elementgruppe mit vBC, pIBS, vIBS. ICMS und IBS koexistieren pro Position. Die Extraktion muss beide Steuerbemessungsgrundlagen erfassen – sie können abweichen. | 2026: IBS-Testfelder (0,1 %-Satz). 2029–2032: IBS wird schrittweise von Staat zu Staat eingeführt und ersetzt ICMS inkrementell. |
| IPI (0–330 % je nach NCM) | IS (selektive Steuer, variabel) | IS ersetzt IPI schrittweise. IPI und IS können während des Übergangs koexistieren. NCM bleibt der Produktklassifikator. | IPI-Sätze beginnen 2027 auf null zu sinken. Vollständige Ersetzung bis 2033. |
Drei praktische Schritte zur Vorbereitung Ihres Extraktions-Workflows:
Prüfen Sie Ihre aktuelle Feldzuordnung
Gehen Sie Ihre Extraktionsvorlage durch und identifizieren Sie jedes Feld, das derzeit auf ICMS, IPI, PIS oder COFINS abbildet. Fügen Sie für jedes Feld ein paralleles Feld für die entsprechende neue Steuer hinzu (CBS für PIS/COFINS, IBS für ICMS, IS für IPI). Auch wenn Sie die neuen Felder noch nicht verwenden, muss der Schema-Bereich abgebildet sein, damit Ihre Extraktionsausgabespalten existieren und bereit sind, Daten aufzunehmen, sobald die CBS/IBS-Felder befüllt werden.
Testen Sie mit Beispiel-NF-e-Dokumenten mit dualem Schema
Fordern Sie Beispiel-NF-e-XMLs von Ihren Lieferanten an, die bereits die neuen CBS- und IBS-Felder enthalten (alle NF-e, die ab dem 1. August 2026 ausgestellt werden, enthalten beide). Führen Sie diese durch Ihre Extraktionspipeline und prüfen Sie, ob die alten und neuen Steuerfelder korrekt extrahiert werden. Wenn Ihre Extraktion skriptbasiert ist, stellen Sie sicher, dass die XPath-Abfragen für ICMS nicht versehentlich IBS-Werte erfassen – die Elementgruppen weisen ähnliche Namensmuster auf.
Entscheiden Sie sich für Ihre Dual-Feld-Strategie
In den nächsten 7–8 Jahren werden Ihre extrahierten Daten sowohl alte als auch neue Steuerfelder enthalten. Entscheiden Sie, ob (a) Sie parallele Spalten in Ihrer Ausgabetabelle beibehalten und nachgelagerte Benutzer wählen lassen, welche sie verwenden, oder (b) Sie einen Migrationszeitplan umsetzen, bei dem bestimmte Spalten zu bestimmten Zeitpunkten eingeführt und andere auslaufen. Die meisten AP-Teams werden in den frühen Übergangsjahren Option (a) bevorzugen – sie erzeugt eine längere Ausgabetabelle, vermeidet aber das Risiko, das einzige gültige Feld während der gemischten Übergangsphase zu verlieren.
Häufig gestellte Fragen
Muss ich XML-Namespaces beim Extrahieren von NF-e-Feldern berücksichtigen?
Ja. Die NF-e-XML verwendet einen Standard-Namespace, der auf dem Element <nfeProc> deklariert ist (in der Regel xmlns="http://www.portalfiscal.inf.br/nfe"). Jede XPath-Abfrage muss diesen Namespace entweder registrieren (in Pythons lxml: ns = {'nfe': 'http://www.portalfiscal.inf.br/nfe'}) oder local-name() verwenden, um ihn zu umgehen. Der XML-Connector von Power Query behandelt Namespaces in den meisten Fällen automatisch. Wenn Ihr Extraktionstool eine explizite Namespace-Registrierung erfordert, stellen Sie sicher, dass es die korrekte URI verwendet – eine Abweichung führt stillschweigend zu leeren Ergebnismengen.
Sollte ich die Steuerbeträge der Positionen summieren und mit den Kopfsummen vergleichen?
Ja – dies ist eine der wertvollsten Validierungsprüfungen, die Sie implementieren können. Die NF-e-XML enthält Steuersummen in <total>/<ICMSTot> und die Positionsdetails in jedem <det>. Diese sollten übereinstimmen. Eine Abweichung zwischen der Positionssumme und der Kopfsumme ist ein Warnsignal: Sie kann darauf hindeuten, dass eine Position bei der XML-Erzeugung ausgelassen wurde, dass ein Rabatt inkonsistent angewendet wurde oder dass das ERP des Lieferanten einen Konfigurationsfehler aufweist. Gleichen Sie Positionssteuerbeträge in jedem Extraktionsbatch standardmäßig mit den Kopfsummen ab.
Deckt die NF-e-Extraktion die SPED-Meldepflichten ab?
Nein. SPED (Sistema Público de Escrituração Digital) ist Brasiliens System für digitale Buchführungsmeldungen – EFD-ICMS/IPI für staatliche Steuern und EFD-Contribuições für Bundesbeiträge –, das Daten in bestimmten SPED-Formaten erfordert und über zertifizierte Software übermittelt werden muss. Die NF-e-Extraktion bringt die Rechnungsdaten in eine Tabelle; sie erzeugt keine SPED-konformen Datensätze. Die Daten, die Sie aus NF-e extrahieren (ICMS, PIS, COFINS, CFOP, NCM, CST auf Positionsebene), sind jedoch dieselben Daten, die in SPED-Meldungen einfließen. Wenn Ihr Extraktionsworkflow die Steuerdetails auf Positionsebene korrekt erfasst, kann Ihr brasilianisches Buchhaltungsteam diese Daten zum Ausfüllen der erforderlichen SPED-Datensätze verwenden, anstatt sie aus Quelldokumenten neu einzugeben. Die Zuordnung von NF-e-Feldern zu SPED-Layoutpositionen ist ein separater Transformationsschritt, den einige ERP-Lokalisierungsmodule automatisch übernehmen.
Was ist, wenn mein Unternehmen mehrere CNPJs in verschiedenen brasilianischen Bundesstaaten hat?
Dies ist bei größeren Organisationen üblich. Jede CNPJ (oder „estabelecimento" auf Portugiesisch) ist für Steuerzwecke eine separate juristische Person, und der Bestimmungsstaat in der NF-e entspricht der CNPJ, die die Waren erhalten hat. Wenn Sie NF-e-Daten für eine Organisation mit mehreren Einheiten extrahieren, filtern Sie Ihre Extraktionsausgabe nach der empfangenden CNPJ (<dest>/<CNPJ>) und pflegen Sie separate GL-Zuordnungen pro Einheit. Die ICMS-Satzvalidierung unterscheidet sich ebenfalls pro Einheit – Waren, die an Ihre CNPJ in São Paulo geliefert werden, unterliegen anderen Sätzen als Waren, die an Ihre CNPJ in Bahia geliefert werden, selbst vom selben Lieferanten. Weitere Informationen zur Bewältigung der bundesstaatlichen Komplexität Brasiliens finden Sie in unserem Leitfaden zur erschwinglichen NF-e-Extraktion.
Was passiert, wenn sich der NCM-Code ändert, während ich Daten aus einem vergangenen Zeitraum extrahiert habe?
NCM-Codes werden von der Receita Federal regelmäßig aktualisiert (in der Regel jährlich, manchmal aber auch mit unterjährigen Anpassungen durch Notas Técnicas). Wenn sich ein NCM-Code ändert, kann sich auch der IPI-Satz für diese Produktklassifizierung ändern. Für Extraktionszwecke sollten Sie den NCM-Code erfassen, wie er zum Zeitpunkt der Ausstellung auf der NF-e erscheint – es ist der Code, der am Rechnungsdatum gültig war, und er bestimmt die Steuern, die rechtlich geschuldet waren. Wenn Sie eine retrospektive Analyse oder SPED-Anpassungen durchführen, verwenden Sie den NCM, wie er im Originaldokument erfasst wurde, nicht die aktuelle NCM-Liste.
Was ist, wenn die NF-e-XML des Lieferanten fehlende oder fehlerhafte Elemente enthält?
Das kommt vor. Die häufigsten Probleme sind: fehlende <cobr>-Gruppe (Abrechnung), unvollständige Adresse in <enderEmit> oder ICMS-Untergruppen, die nicht der erwarteten Schema-Variante für den deklarierten CST-Code entsprechen. Ihr Extraktionsworkflow sollte diese Fälle elegant behandeln – geben Sie null oder einen Platzhalter für fehlende Felder zurück und protokollieren Sie eine Validierungswarnung. Brechen Sie bei nicht kritischen fehlenden Elementen niemals hart ab. Bei kritischen Feldern (Zugriffsschlüssel, CNPJ, Positionssummen) sollte ein fehlender Wert die Ablehnung dieser NF-e aus dem Batch mit einer klaren Fehlermeldung auslösen. Ein Validierungszusammenfassungsbericht ist unerlässlich: Protokollieren Sie jede NF-e mit fehlenden oder anomalen Feldern, damit Ihr Team vor der Buchung in das Hauptbuch Nachforschungen anstellen kann.
Wie gehe ich mit DIFAL (ICMS-Steuersatzdifferenz zwischen Bundesstaaten) um?
DIFAL (Diferencial de Alíquota do ICMS) gilt, wenn Waren über Staatsgrenzen hinweg verkauft werden und der ICMS-Satz im Bestimmungsstaat höher ist als der zwischenstaatliche Satz, der am Ursprungsort gezahlt wurde. Der Käufer muss die Satzdifferenz an seinen eigenen Staat zahlen. Auf der NF-e wird DIFAL durch die Untergruppe <ICMSPart> unter <imposto>/<ICMS> dargestellt. Diese Untergruppe enthält vBC (die Berechnungsbasis), pICMS (den bereits angewendeten zwischenstaatlichen Satz), pICMSUf (den internen Satz des Bestimmungsstaates) und vICMS (den DIFAL-Betrag = Differenz zwischen den beiden Sätzen auf der Basis). Sie müssen den DIFAL-Betrag separat extrahieren und über Ihre staatsspezifischen ICMS-Gutschrift-Workflows abwickeln – er ist nicht Teil der regulären ICMS-Gutschrift.
Sollte ich Fracht und Versicherung getrennt von den Produktwerten extrahieren?
Ja. Die NF-e-XML schlüsselt die Transaktion in Produktwert (vProd), Fracht (vFrete), Versicherung (vSeg) und sonstige Kosten (vOutro) auf. Die ICMS-Besteuerungsgrundlage umfasst oft die Summe aus Produktwert + Fracht + Versicherung + sonstige Kosten – aber nicht immer. Bei einigen Produkten wird ICMS nur auf den Produktwert berechnet. Die separate Extraktion jeder Komponente ermöglicht es Ihnen, zu validieren, dass die ICMS-Besteuerungsgrundlage Ihrem Verständnis der Preisstruktur entspricht. Wenn die Fracht auf der NF-e in der ICMS-Basis enthalten ist, Ihr ERP-Modell jedoch erwartet, dass die Fracht außerhalb der ICMS-Basis liegt, haben Sie einen Abstimmungspunkt zu klären.
Können KI-basierte Extraktionstools die vollständige NF-e-XML verarbeiten oder nur das DANFE-PDF?
Das hängt vom Tool ab. Die KI-basierte Extraktion von ImageToTable.ai kann sowohl NF-e-XML-Dateien (strukturierte Daten) als auch DANFE-PDFs (visuelles Dokument) im selben Batch verarbeiten. Wenn Sie eine XML hochladen, liest das Tool die strukturierten Elemente direkt – keine OCR erforderlich – und ordnet sie Ihrer Spaltenvorlage zu. Wenn Sie ein DANFE-PDF hochladen, liest die KI den visuellen Inhalt und extrahiert die sichtbaren Felder. Der Hauptvorteil einer einzigen Plattform für beides ist Konsistenz: Sie definieren eine Spaltenvorlage für „NF-e-Zugriffsschlüssel", „ICMS-Betrag", „CFOP-Code", und das Tool befüllt sie aus dem jeweiligen Quelldokument, das es erhält. Dadurch entfällt die Notwendigkeit, separate Workflows für XML-basierte vs. DANFE-basierte Lieferanten zu pflegen – ein häufiger Fragmentierungspunkt in brasilianischen Kreditorenbuchhaltungsprozessen.
Muss ich die Extraktionsausgabe zusammen mit der XML-Datei archivieren?
Das brasilianische Gesetz verlangt, dass die originale NF-e-XML-Datei fünf Jahre ab dem Ende des Geschäftsjahres, in dem die Transaktion stattfand, archiviert wird. Die Extraktionsausgabe (Ihre Tabellenkalkulation oder ERP-Datensätze) ersetzt die XML-Datei nicht. Es ist jedoch bewährte Praxis, eine strukturierte Extraktionsausgabe zusammen mit dem rohen XML-Archiv für die interne Abstimmung und die Beantwortung von Prüfungsanfragen aufzubewahren. Bei einer SEFAZ-Prüfung müssen Sie wahrscheinlich beides vorlegen: die originalen XML-Dateien (um nachzuweisen, dass die Dokumente existieren und ordnungsgemäß genehmigt wurden) und Ihre Buchhaltungsunterlagen (um zu zeigen, wie die Daten verarbeitet wurden). Ein Extraktionsworkflow, der sowohl die Quell-XML-Datei als auch die extrahierte Ausgabe automatisch in einer verknüpften Struktur archiviert – mit dem Zugriffsschlüssel als Verknüpfungsschlüssel – spart bei der Prüfungsvorbereitung erheblich Zeit. Für kostengünstige Compliance-Optionen lesen Sie unseren NF-e-Extraktionsleitfaden für kleine Unternehmen.
Testen Sie die Extraktion mit Ihren eigenen NF-e-Dokumenten
NF-e-Extraktion ist keine theoretische Übung. Jede XML-Datei, die Sie erhalten, enthält Daten, die vollständig strukturiert, staatlich validiert und einsatzbereit sind. Die einzige Frage ist, ob Ihr Workflow genug davon extrahiert – und korrekt validiert – bevor es Ihr ERP oder Ihre Finanzunterlagen erreicht. Die Feldzuordnungen, Steuerprüftabellen und Codereferenzen dieses Leitfadens bilden die Referenzebene. Die Extraktions-Engine verarbeitet die Dokumente. Die Kombination verwandelt eine brasilianische NF-e von einer undurchsichtigen XML-Datei, mit der Ihr Team zu kämpfen hat, in eine transparente Quelle finanzieller Daten, die Sie sicher nutzen können – für Buchungen, Gutschriftenrückgewinnung und Prüfungsverteidigung.