Guide complet de
l'extraction de NF-e brésilienne
Chaque XML de NF-e brésilienne contient plus de 500 champs de données structurées — y compris les ventilations fiscales par ligne qui déterminent votre récupération de crédits ICMS et PIS/COFINS. Pourtant, la plupart des équipes AP n'en extraient pas plus de 20. Ce guide est une référence complète pour transformer les XML de NF-e en données de feuille de calcul réellement exploitables : tableaux de correspondance des champs, validation des taux ICMS par paire d'États, références des codes CST et CFOP, gestion de l'ICMS-ST, et les étapes pratiques pour la transition vers le double schéma de 2026.
Points clés à retenir
- Un XML de NF-e contient plus de 500 champs de données structurées — mais la plupart des équipes AP n'en extraient pas plus de 20, laissant la récupération de crédits ICMS et le suivi des intrants PIS/COFINS totalement invisibles.
- Le goulot d'étranglement n'est pas la disponibilité des données — le XML est validé par le gouvernement — mais le fait que chaque ligne d'article imbrique quatre arborescences fiscales distinctes (ICMS, IPI, PIS, COFINS), chacune avec plus de 10 variantes de codes CST qui modifient la signification d'une valeur nulle pour votre position de crédit.
- Un modèle d'extraction sémantique qui cartographie les quatre branches fiscales en une seule passe transforme chaque NF-e d'un fichier XML opaque en un outil transparent de récupération de crédits — une seule hypothèse de régime incorrecte sur une facture de 100 000 BRL coûte 9 250 BRL en crédits manqués.
Extraire des données d'une NF-e brésilienne est fondamentalement différent de l'extraction de données d'une facture ordinaire. Une facture standard au format PDF nécessite une OCR ou une compréhension documentaire basée sur l'IA pour lire les champs d'une mise en page visuelle. Une NF-e arrive sous forme de fichier XML — lisible par machine par conception — avec une structure validée par plus de 400 règles automatisées par SEFAZ, l'autorité fiscale de l'État brésilien, avant même que les marchandises qu'elle décrit ne soient autorisées à quitter l'entrepôt.
Le défi n'est pas la disponibilité des données. C'est la complexité des données. Une facture européenne Peppol BIS utilise environ 100 éléments XML. Une NF-e sous la version de mise en page 4.0 contient plus de 500 groupes d'éléments structurés répartis sur plusieurs niveaux imbriqués, avec quatre branches de calcul fiscal distinctes par ligne d'article, chacune utilisant son propre code de situation fiscale, son calcul de base imposable, son taux et sa règle de crédit. Les données sont complètes — mais les extraire correctement nécessite de comprendre ce que signifie chaque champ et comment il se connecte aux autres.
Ce guide est conçu comme une référence de travail. Si vous configurez un flux de travail d'extraction NF-e pour la première fois, commencez par le flux de travail étape par étape dans la section 2. Si vous avez déjà un pipeline d'extraction en cours et que vous devez valider un taux ICMS spécifique ou rechercher un code CFOP, passez directement aux tableaux de référence dans les sections 3 à 6. Chaque section est utilisable indépendamment, mais la valeur complète réside dans l'image d'ensemble : savoir quels champs extraire, comment vérifier qu'ils sont corrects, et que faire lorsque la NF-e arrive avec un événement d'annulation ou un indicateur de contingence.
Si vous êtes totalement novice en matière de NF-e, commencez par notre guide du débutant sur la Nota Fiscal Eletrônica avant de vous plonger dans les spécificités de l'extraction. Ce guide suppose que vous comprenez la distinction de base entre DANFE et XML, le processus d'autorisation SEFAZ et les quatre taxes principales — et se concentre sur l'extraction correcte de ces données.
Ce qui distingue l'extraction NF-e de l'extraction de factures classiques
Trois différences structurelles définissent le fonctionnement de l'extraction NF-e et expliquent pourquoi une approche standard d'extraction de factures — téléverser un PDF, définir des colonnes, obtenir des données — ne résout qu'une partie du problème.
1. La source est un XML, pas un document visuel. L'extraction de factures classique est un problème de lecture : le système d'IA ou d'OCR doit localiser le texte sur une page, reconnaître quelle chaîne correspond au numéro de facture et la mapper à la bonne colonne. L'extraction NF-e est un problème d'analyse et de mappage : les données sont déjà dans des balises lisibles par machine, mais la structure XML utilise des noms de balises en portugais (<emit> pour l'émetteur, <dest> pour le destinataire, <imposto> pour les taxes) et des hiérarchies profondément imbriquées qui varient selon le régime fiscal. Le défi de l'extraction passe de « trouver les données » à « mapper le bon chemin XML vers chaque colonne de sortie ».
2. La structure fiscale est multidimensionnelle. Une seule ligne d'article NF-e comporte jusqu'à quatre calculs de taxes indépendants — ICMS (au niveau de l'État, avec plus de 10 variantes selon le code CST), IPI (accise fédérale, dépendante du produit), PIS et COFINS (cotisations sociales fédérales). Chaque taxe a sa propre base de calcul, son taux, son CST (code de situation fiscale) et ses règles d'éligibilité au crédit. Contrairement à une facture TVA de l'UE où un seul pourcentage de taxe s'applique à toute la ligne, une ligne d'article NF-e contient des sous-groupes <ICMS>, <IPI>, <PIS> et <COFINS> distincts, chacun avec des bases imposables potentiellement différentes. Extraire uniquement les totaux manque le détail qui détermine si chaque crédit de taxe a été calculé correctement.
3. Le flux d'extraction doit tenir compte des événements postérieurs à l'émission. Une NF-e peut être annulée dans les 24 heures. Elle peut recevoir une Carta de Correção (CC-e) qui modifie des champs spécifiques. Elle peut être émise en modes de contingence si SEFAZ était injoignable. Elle déclenche des événements côté destinataire appelés manifestação do destinatário — une obligation légale pour l'acheteur de confirmer la réception, d'accuser la transaction ou de la rejeter. Un pipeline d'extraction complet doit gérer ces changements pilotés par événements, et pas seulement extraire le XML initial et considérer le travail terminé. Pour un aperçu plus approfondi de la façon dont les règles d'annulation et de contingence affectent les flux de travail AP, consultez notre analyse de la complexité du traitement NF-e.
Ces trois différences signifient que l'extraction NF-e n'est pas une « extraction de factures avec des noms de champs portugais ». C'est une catégorie à part entière — plus proche de l'analyse EDI que de l'OCR de documents, mais avec une complexité fiscale qui dépasse la plupart des normes EDI d'un ordre de grandeur. Pour un aperçu de l'autre grand système de facturation électronique latino-américain avec ses propres complexités structurelles, consultez notre guide complet de l'extraction CFDI mexicaine.
Le flux de travail complet d'extraction NF-e : étape par étape
Un flux de travail d'extraction NF-e de bout en bout, qu'il soit manuel, basé sur des scripts ou piloté par l'IA, suit la même séquence logique. Chaque étape produit un résultat spécifique qui alimente l'étape suivante.
Collectez le XML — pas seulement le DANFE
Chaque transaction NF-e génère un fichier XML. Si votre fournisseur n'a envoyé que le DANFE, utilisez la clé d'accès à 44 chiffres imprimée sur le DANFE pour télécharger le XML complet depuis le portail SEFAZ de l'État émetteur. La loi brésilienne exige que les fournisseurs fournissent le XML, et vous en avez besoin à la fois pour l'extraction et pour votre archivage obligatoire de cinq ans. Stockez les XML originaux exactement tels que reçus — les modifier invalide la signature numérique et rompt votre piste d'audit.
Vérifiez la clé d'accès et le statut SEFAZ
Avant de traiter toute donnée, confirmez que la NF-e est valide. Extrayez la chave de acesso à 44 chiffres de l'élément <chNFe> et interrogez le service web ou le portail SEFAZ. Vérifiez que le statut est « Autorizada » (autorisée) — pas « Cancelada » (annulée) ou « Denegada » (refusée). Cette étape doit être automatisée dans tout script ou flux de travail basé sur un outil, car une NF-e peut être annulée dans les 24 heures suivant son émission. Vérifier la clé d'accès au moment de l'extraction vous évite de traiter un document qui n'a plus de valeur légale.
Analysez la structure XML en groupes
Un XML NF-e a une structure de haut niveau prévisible. Les principaux groupes d'éléments sont : <ide> (identification du document), <emit> (émetteur/fournisseur), <dest> (destinataire/vous), <det> (lignes d'article — répétées par produit), <total> (totaux de facture — un par type de taxe), <transp> (transport/fret), <cobr> (paiement/facturation) et <infAdic> (informations supplémentaires). Votre script ou outil d'extraction doit analyser chaque groupe indépendamment, puis joindre les résultats au niveau des lignes d'article.
Mappez les champs aux colonnes de sortie à l'aide du tableau de référence
Pour chaque champ dont vous avez besoin dans votre feuille de calcul ou votre fichier d'importation ERP, identifiez le chemin XML exact, le type de données attendu et la transformation requise (dates au format ISO, montants en décimales avec deux décimales, chaînes CNPJ avec préservation du remplissage à zéro). Utilisez la référence de mappage des champs dans la section 3 ci-dessous. La distinction critique à cette étape : séparez les champs au niveau de l'en-tête (extraits une fois par NF-e) des champs au niveau des lignes d'article (extraits pour chaque élément <det>). Votre structure de sortie doit refléter cela : un tableau d'en-tête avec une ligne par facture, et un tableau de lignes d'article avec plusieurs lignes par facture.
Valider les calculs fiscaux par rapport aux données de référence
Les XML NF-e contiennent les calculs fiscaux du fournisseur, pas les vôtres. Votre flux d'extraction doit inclure des contrôles de validation : le taux d'ICMS correspond-il au taux correct pour la paire d'États d'origine et de destination ? Le taux d'IPI correspond-il à la plage de codes NCM du produit ? Le code CST est-il cohérent avec le type de transaction décrit par le CFOP ? La section 4 de ce guide fournit les tables de référence nécessaires pour ces contrôles. Signalez toute divergence pour examen — n'importez pas silencieusement des données fiscales incohérentes dans votre ERP.
Exporter, archiver et surveiller les événements
Exportez les données structurées vers votre ERP ou votre feuille de calcul. Archivez à la fois le XML d'origine (exactement tel que reçu, sans modification) et le résultat de l'extraction. Mettez ensuite en place un processus de surveillance : revérifiez le statut SEFAZ des documents NF-e extraits 48 heures après l'extraction pour détecter toute annulation ou tout événement de correction. Un fournisseur peut annuler une NF-e dans les 24 heures sans vous en informer. Si vous avez extrait des données d'une NF-e désormais annulée et les avez saisies dans votre ERP, vous devez créer un enregistrement de contre-passation. Des outils automatisés peuvent gérer cette étape de surveillance — les équipes humaines l'oublient souvent.
Référence de mappage des champs XML NF-e
Les tableaux suivants mappent les chemins XML NF-e essentiels aux colonnes de la feuille de calcul. Les champs sont classés par criticité : Critique (requis pour le traitement de base), Important (nécessaire pour la validation fiscale et la récupération de crédits) et Spécifique (nécessaire pour des scénarios particuliers comme les déclarations douanières ou SPED). Tous les chemins sont relatifs à l'espace de noms XML NF-e standard.
Champs d'en-tête (une ligne par facture)
| Colonne de sortie | Chemin XML (relatif à <nfeProc>/<NFe>/<infNFe>) | Exemple de valeur | Criticité |
|---|---|---|---|
| Clé d'accès (Chave de Acesso) | @Id (supprimer le préfixe « NFe ») ou <ide>/<cNF> combiné avec le préfixe | 35200600012345000106550010000012341012345678 | Critique |
| Numéro de la NF-e | <ide>/<nNF> | 1234 | Critique |
| Série de la NF-e | <ide>/<serie> | 1 | Critique |
| Date d'émission | <ide>/<dhEmi> | 2026-06-15T14:30:00-03:00 | Critique |
| Protocole d'autorisation SEFAZ | <ide>/<nProt> | 135260001234567 | Critique |
| Type d'émission | <ide>/<tpEmis> | 1 (normal), 2-6 (contingence) | Important |
| CNPJ du fournisseur | <emit>/<CNPJ> | 00.000.000/0001-91 | Critique |
| Raison sociale du fournisseur | <emit>/<xNome> | Fornecedor Exemplo Ltda | Critique |
| Inscription d'État du fournisseur | <emit>/<IE> | 123.456.789.110 | Important |
| État du fournisseur (code IBGE) | <emit>/<enderEmit>/<cUF> | 35 (São Paulo), 33 (Rio de Janeiro) | Critique |
| CNPJ de l'acheteur | <dest>/<CNPJ> | 00.000.000/0002-82 | Critique |
| État de l'acheteur (code IBGE) | <dest>/<enderDest>/<cUF> | 31 (Minas Gerais) | Critique |
| Valeur totale de la NF-e | <total>/<ICMSTot>/<vNF> | 12500.00 | Critique |
| Montant total ICMS | <total>/<ICMSTot>/<vICMS> | 1500.00 | Important |
| Montant total ICMS-ST | <total>/<ICMSTot>/<vST> | 450.00 | Important |
| Montant total IPI | <total>/<ICMSTot>/<vIPI> | 625.00 | Important |
| Montant total PIS | <total>/<ICMSTot>/<vPIS> | 206.25 | Important |
| Montant total COFINS | <total>/<ICMSTot>/<vCOFINS> | 950.00 | Important |
| Montant de la remise | <total>/<ICMSTot>/<vDesc> | 250.00 | Niche |
| Montant du fret | <total>/<ICMSTot>/<vFrete> | 350.00 | Important |
| Montant de l'assurance | <total>/<ICMSTot>/<vSeg> | 50.00 | Niche |
| Informations de paiement/facturation | <cobr>/<dup>/<dVenc> (date d'échéance) et <vDup> (montant) | 2026-07-15 / 12500.00 | Important |
| CFOP (au niveau de l'en-tête — généralement du premier poste) | <det>[1]/<prod>/<CFOP> | 2101 | Important |
| Nature de l'opération | <ide>/<natOp> | Venda de mercadoria adquirida de terceiros | Niche |
Champs de ligne d'article (une ligne par produit)
Chaque élément <det> dans <infNFe> représente une ligne de produit. L'attribut nItem donne le numéro de ligne (indexé à partir de 1). Les champs suivants se répètent pour chaque <det> :
| Colonne de sortie | Chemin XML (par <det>) | Criticité |
|---|---|---|
| Numéro de ligne | @nItem | Critique |
| Code produit (code interne du fournisseur) | <prod>/<cProd> | Important |
| Description du produit | <prod>/<xProd> | Critique |
| Code NCM (classification du produit sur 8 chiffres) | <prod>/<NCM> | Critique |
| Code CFOP (opération fiscale sur 4 chiffres) | <prod>/<CFOP> | Critique |
| CST — code de situation fiscale ICMS | <imposto>/<ICMS>/<ICMS00>/<CST> (varie selon le sous-groupe) | Critique |
| Quantité | <prod>/<qCom> | Critique |
| Prix unitaire | <prod>/<vUnCom> | Critique |
| Total de la ligne (brut) | <prod>/<vProd> | Critique |
| Base de calcul ICMS (BC ICMS) | <imposto>/<ICMS>/<ICMS00>/<vBC> | Important |
| Taux ICMS (%) | <imposto>/<ICMS>/<ICMS00>/<pICMS> | Important |
| Montant ICMS | <imposto>/<ICMS>/<ICMS00>/<vICMS> | Critique |
| Base de calcul ICMS-ST (si applicable) | <imposto>/<ICMS>/<ICMSST>/<vBCST> | Important |
| Montant ICMS-ST (si applicable) | <imposto>/<ICMS>/<ICMSST>/<vICMSST> | Important |
| Base de calcul IPI | <imposto>/<IPI>/<IPITrib>/<vBC> | Important |
| Taux IPI (%) | <imposto>/<IPI>/<IPITrib>/<pIPI> | Important |
| Montant IPI | <imposto>/<IPI>/<IPITrib>/<vIPI> | Important |
| Base de calcul PIS | <imposto>/<PIS>/<PISAliq>/<vBC> | Important |
| Taux PIS (%) | <imposto>/<PIS>/<PISAliq>/<pPIS> | Important |
| Montant PIS | <imposto>/<PIS>/<PISAliq>/<vPIS> | Important |
| Base de calcul COFINS | <imposto>/<COFINS>/<COFINSAliq>/<vBC> | Important |
| Taux COFINS (%) | <imposto>/<COFINS>/<COFINSAliq>/<pCOFINS> | Important |
| Montant COFINS | <imposto>/<COFINS>/<COFINSAliq>/<vCOFINS> | Important |
| UOM (Unité de mesure) | <prod>/<uCom> | Niche |
| GTIN/EAN (Code-barres produit) | <prod>/<cEAN> | Niche |
| EX TIPI (Code d'exemption IPI) | <prod>/<EXTIPI> | Niche |
Remarque importante sur les sous-groupes ICMS : Le chemin XML ICMS dans <imposto> varie selon le code CST. Un ICMS taxé normalement utilise le sous-groupe <ICMS00>. Les autres codes CST utilisent <ICMS10> (taxé + ST), <ICMS20> (base réduite), <ICMS30> (ST exonéré de l'ICMS régulier), <ICMS40> (exonéré), <ICMS51> (différé), <ICMS60> (déjà collecté), <ICMS90> (autre), <ICMSPart> (DIFAL — différentiel de taux interétatique) et <ICMSST> (substitution fiscale). Votre mappage d'extraction doit gérer toutes ces variantes, pas seulement <ICMS00>.
Validation fiscale : comment vérifier vos numéros extraits
Un XML NF-e contient les calculs fiscaux du fournisseur, qui peuvent être incorrects. SEFAZ valide que la structure du XML est complète et que l'arithmétique de base est cohérente, mais ne vérifie pas que le taux d'ICMS correct a été utilisé pour la paire origine-destination, ni que le taux d'IPI correspond au taux TIPI officiel du code NCM. Ces vérifications relèvent de votre responsabilité en tant qu'acheteur — et elles constituent la source la plus courante de trop-perçus récupérables dans la comptabilité fournisseurs brésilienne.
Validation du taux d'ICMS interétatique par paire d'États
Le taux d'ICMS sur une transaction interétatique dépend de l'État d'origine (où le fournisseur expédie) et de l'État de destination (où se trouve votre entité). Utilisez ce tableau pour valider que le taux d'ICMS sur la NF-e correspond au taux correct pour la paire d'États :
| État d'origine | État de destination | Taux d'ICMS standard | Remarque |
|---|---|---|---|
| Tout État du Sud/Sud-Est (SP, RJ, MG, ES, PR, SC, RS) | Tout État du Sud/Sud-Est | 12% | Taux interétatique standard dans la région Sud/Sud-Est |
| Tout État du Sud/Sud-Est | Tout État du Nord/Nord-Est/Centre-Ouest | 7% | Taux réduit pour les régions moins développées (Art. 2, I, LC 87/96) |
| Tout État du Nord/Nord-Est/Centre-Ouest | Tout État (y compris Sud/Sud-Est) | 12% | Taux de sortie standard depuis les régions en développement |
| Tout État | Tout État (marchandises importées avec >40% de contenu étranger) | 4% | Resolução Senado 13/2012 — s'applique aux produits contenant plus de 40% de contenu importé |
| État fournisseur = État destinataire (intraétatique) | Même État | 17%–22% | Varie selon l'État : SP=18%, RJ=20%, MG=18%, PR=19%, RS=17%, etc. |
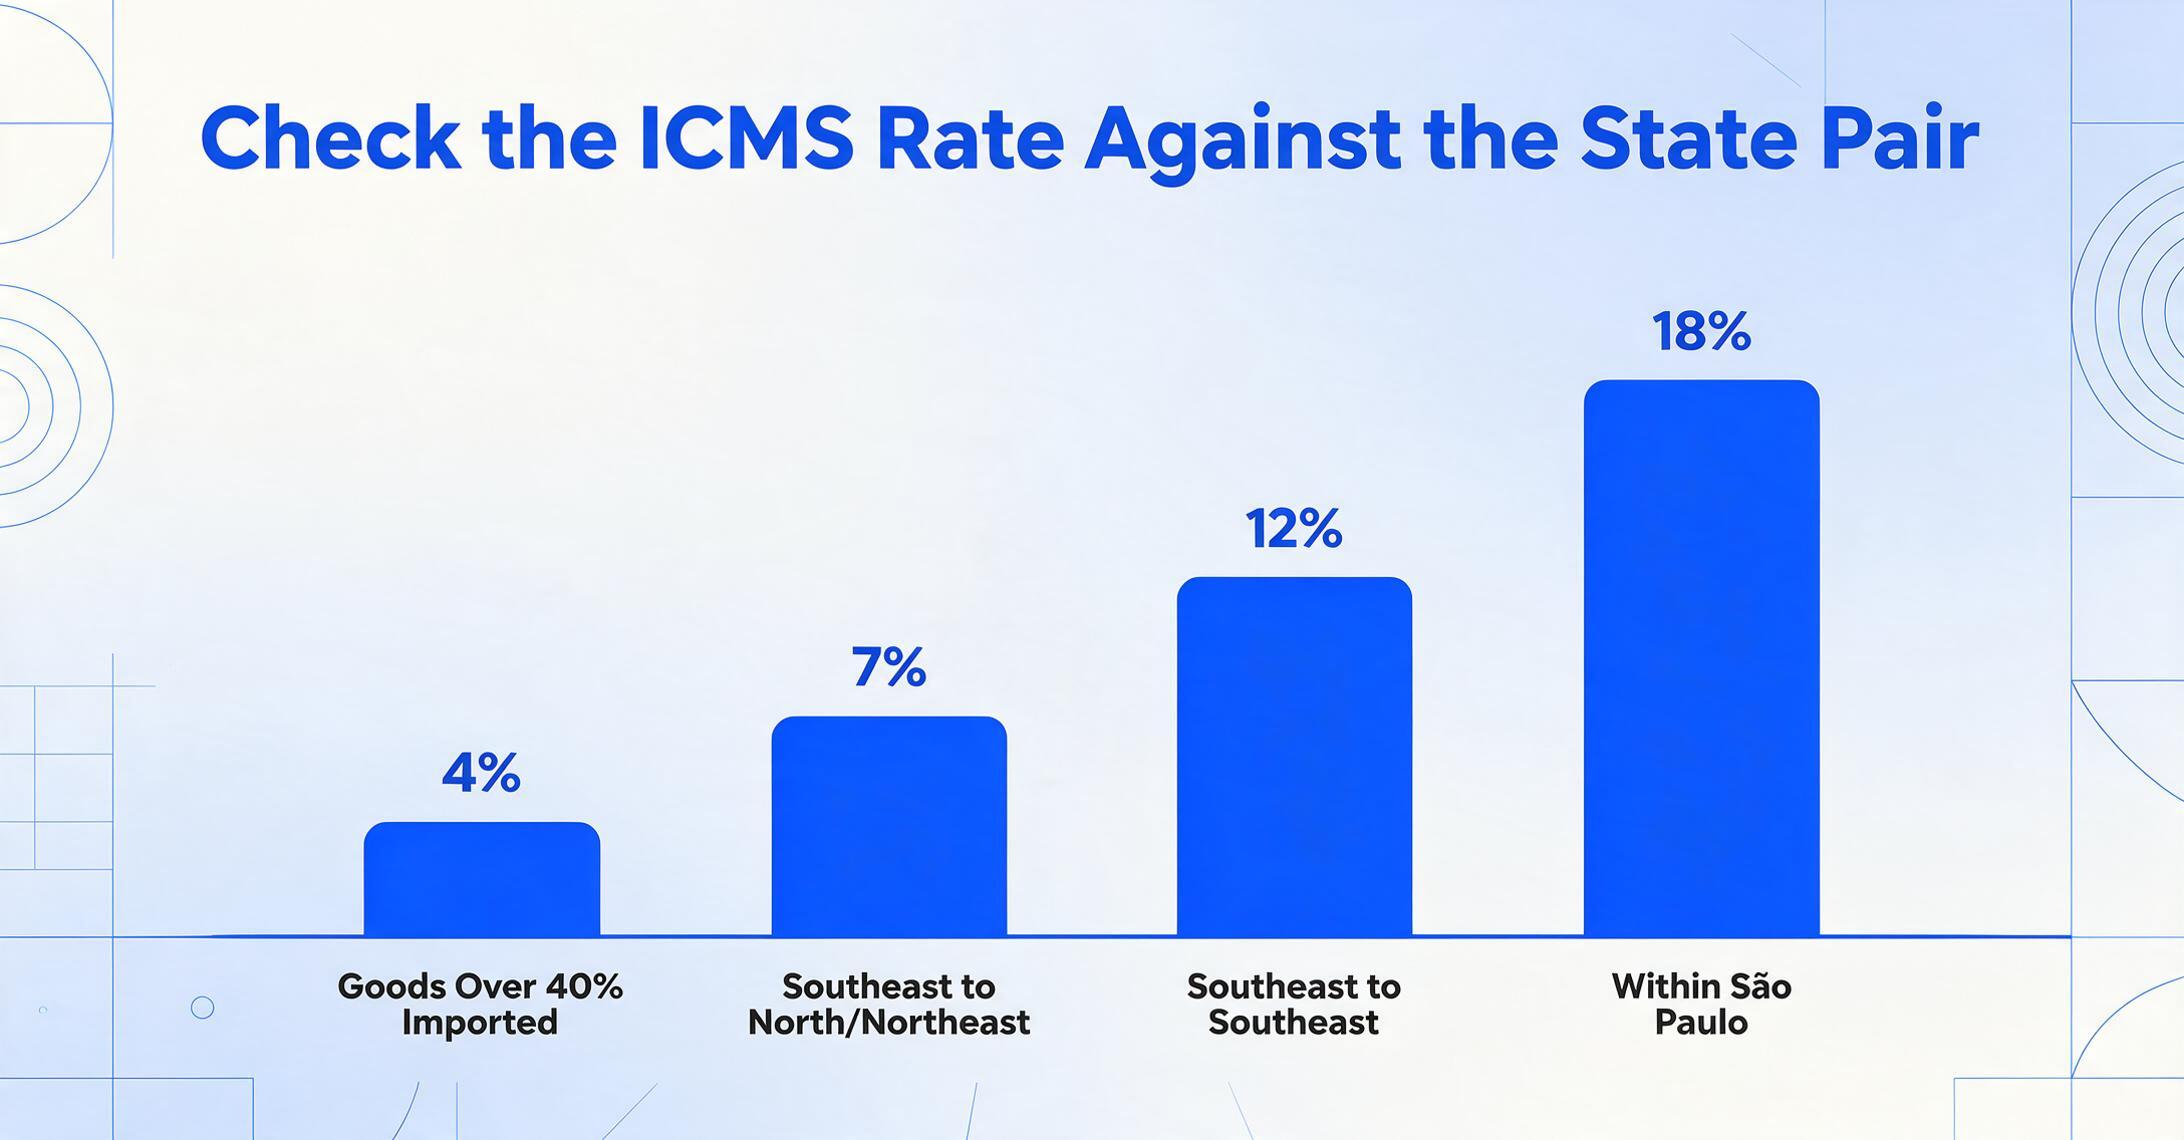
Si le taux d'ICMS sur la NF-e ne correspond pas au taux attendu pour la paire origine-destination (de <emit>/<enderEmit>/<cUF> à <dest>/<enderDest>/<cUF>), signalez le document pour examen. Les écarts de taux sont l'une des erreurs les plus courantes sur les factures fournisseurs brésiliennes et peuvent entraîner des calculs incorrects de crédits d'impôt.
Codes CST : les codes de situation fiscale qui changent tout
Le CST (Código da Situação Tributária) est un code à trois chiffres qui indique comment une taxe a été appliquée, et pas seulement son taux. Chaque calcul d'ICMS, d'IPI, de PIS et de COFINS sur une NF-e comporte son propre CST. Le premier chiffre du CST indique l'origine du régime fiscal (0=national, 1=étranger, 2=étranger avec contenu national — varie selon la taxe). Pour l'ICMS en particulier, le CST détermine si l'ICMS est imposable, exonéré, différé, substitué (ST) ou collecté dans le cadre d'un régime spécial. Les codes CST ICMS à trois chiffres suivent une logique spécifique :
| CST | Signification | Crédit disponible ? | Impact sur la comptabilité fournisseurs |
|---|---|---|---|
| 00 | Taxé — taux ICMS complet applicable | Oui | Achat standard. Extraire vBC, pICMS, vICMS normalement. |
| 10 | Taxé + substitution fiscale (ICMS-ST) | Oui (ICMS régulier uniquement) | Deux montants ICMS : régulier et ST. Extraire les deux — le montant ST n'est pas votre crédit. |
| 20 | Taxé avec base de calcul réduite | Oui (proportionnel) | La base imposable est réduite (par exemple, d'un tiers). Les champs vBC reflètent la base réduite. |
| 30 | Exonéré d'ICMS régulier + ST applicable | Non | Aucun ICMS régulier à extraire. Seuls les champs ST existent. Votre coût inclut le montant ST. |
| 40 | Exonéré — aucun ICMS facturé | Non | Aucune valeur ICMS. Le total de la ligne reste le même, mais aucun crédit n'est généré. |
| 41 | Exonéré — non imposable | Non | Similaire au CST 40. Aucun ICMS à extraire ni à créditer. |
| 51 | Différé — paiement de l'ICMS reporté à une étape ultérieure | Selon le cas | Extraire vBC et pICMS même si vICMS est nul — le différé affecte les événements futurs. |
| 60 | ICMS déjà collecté par le fournisseur (ou maillon précédent de la chaîne) | Non | Fréquent dans les carburants, l'énergie, les télécoms. L'ICMS n'est pas un poste de ligne — il a été payé en amont. |
| 70 | Taxé avec base réduite + ST | Oui (proportionnel) | Hybride : base réduite sur l'ICMS régulier + montant ST distinct. Les deux doivent être extraits. |
| 90 | Autre — régime spécial non couvert ci-dessus | Selon le cas | Examen manuel requis. Le champ <infAdic> de la NF-e devrait expliquer le régime. |
Votre flux d'extraction doit toujours capturer le code CST en même temps que le montant de la taxe — un « ICMS nul » avec CST 40 (exonéré) est une situation très différente d'un « ICMS nul » avec CST 00 (erreur). Le CST détermine si zéro est un traitement fiscal légitime ou une lacune de données à investiguer.
Validation IPI, PIS et COFINS
Vérification IPI : Le taux IPI est déterminé par le code NCM du produit. Le Brésil publie la TIPI (Tabela de Incidência do IPI), un tableau complet des taux qui associe chaque code NCM à un taux IPI. Bien qu'il soit impossible de maintenir l'intégralité de la feuille de calcul TIPI en interne (elle contient des milliers d'entrées et est mise à jour périodiquement par la Receita Federal), vous pouvez vérifier ponctuellement les lignes à forte valeur : extrayez le NCM, recherchez sa plage de taux TIPI et confirmez que le champ pIPI se situe dans la plage attendue. Le code CST IPI est également important — le CST 50 signifie que l'IPI est exonéré, tandis que le 00 signifie qu'il est imposable.
Vérification PIS et COFINS : Ces contributions fédérales s'appliquent selon le régime cumulatif ou non cumulatif. Le régime est déterminé par la classification fiscale du fournisseur et régit à la fois le taux et la disponibilité des crédits pour vous en tant qu'acheteur :
| Régime | Taux PIS | Taux COFINS | Combiné | L'acheteur obtient-il des crédits ? |
|---|---|---|---|---|
| Non cumulatif (Lucro Real) | 1,65 % | 7,6 % | 9,25 % | Oui — l'acheteur peut créditer le PIS et le COFINS sur ses propres contributions |
| Cumulatif (Lucro Presumido) | 0,65 % | 3,0 % | 3,65 % | Non — aucun crédit d'entrée n'est généré sous le régime cumulatif |
Si le taux PIS sur la NF-e est de 1,65 % et le COFINS de 7,6 %, le fournisseur est sous le régime non cumulatif et vous pouvez demander des crédits d'entrée PIS/COFINS. Si les taux sont de 0,65 % et 3,0 %, aucun crédit n'est disponible. Le CST du fournisseur (généralement 01 = non cumulatif ou 02 = cumulatif) confirme le régime. L'extraction et la validation de ces taux affectent directement votre position fiscale récupérable.
Règle de validation pratique : Pour chaque NF-e, extrayez le taux PIS et le taux COFINS au niveau des lignes. Si le taux combiné est de 9,25 %, signalez-le pour le suivi des crédits. S'il est de 3,65 %, confirmez le régime du fournisseur et notez qu'aucun crédit PIS/COFINS ne s'applique. Une seule hypothèse de régime incorrecte sur une facture de 100 000 BRL représente 9 250 BRL de crédits manqués — ou 5 600 BRL de crédits demandés à tort.
Substitution tributaire de l'ICMS (ICMS-ST) : le mécanisme à ne pas ignorer
L'ICMS-ST (Substituição Tributária) est un mécanisme par lequel l'administration fiscale attribue la responsabilité de la collecte de l'ICMS sur l'ensemble de la chaîne d'approvisionnement au premier maillon — généralement le fabricant ou l'importateur. Au lieu que chaque acheteur de la chaîne (fabricant → distributeur → détaillant) paie l'ICMS sur sa propre marge, le fabricant collecte l'ICMS sur le prix de vente final présumé au consommateur au début de la chaîne. Cette « substitution » du contribuable déplace le point de collecte de la taxe en amont.
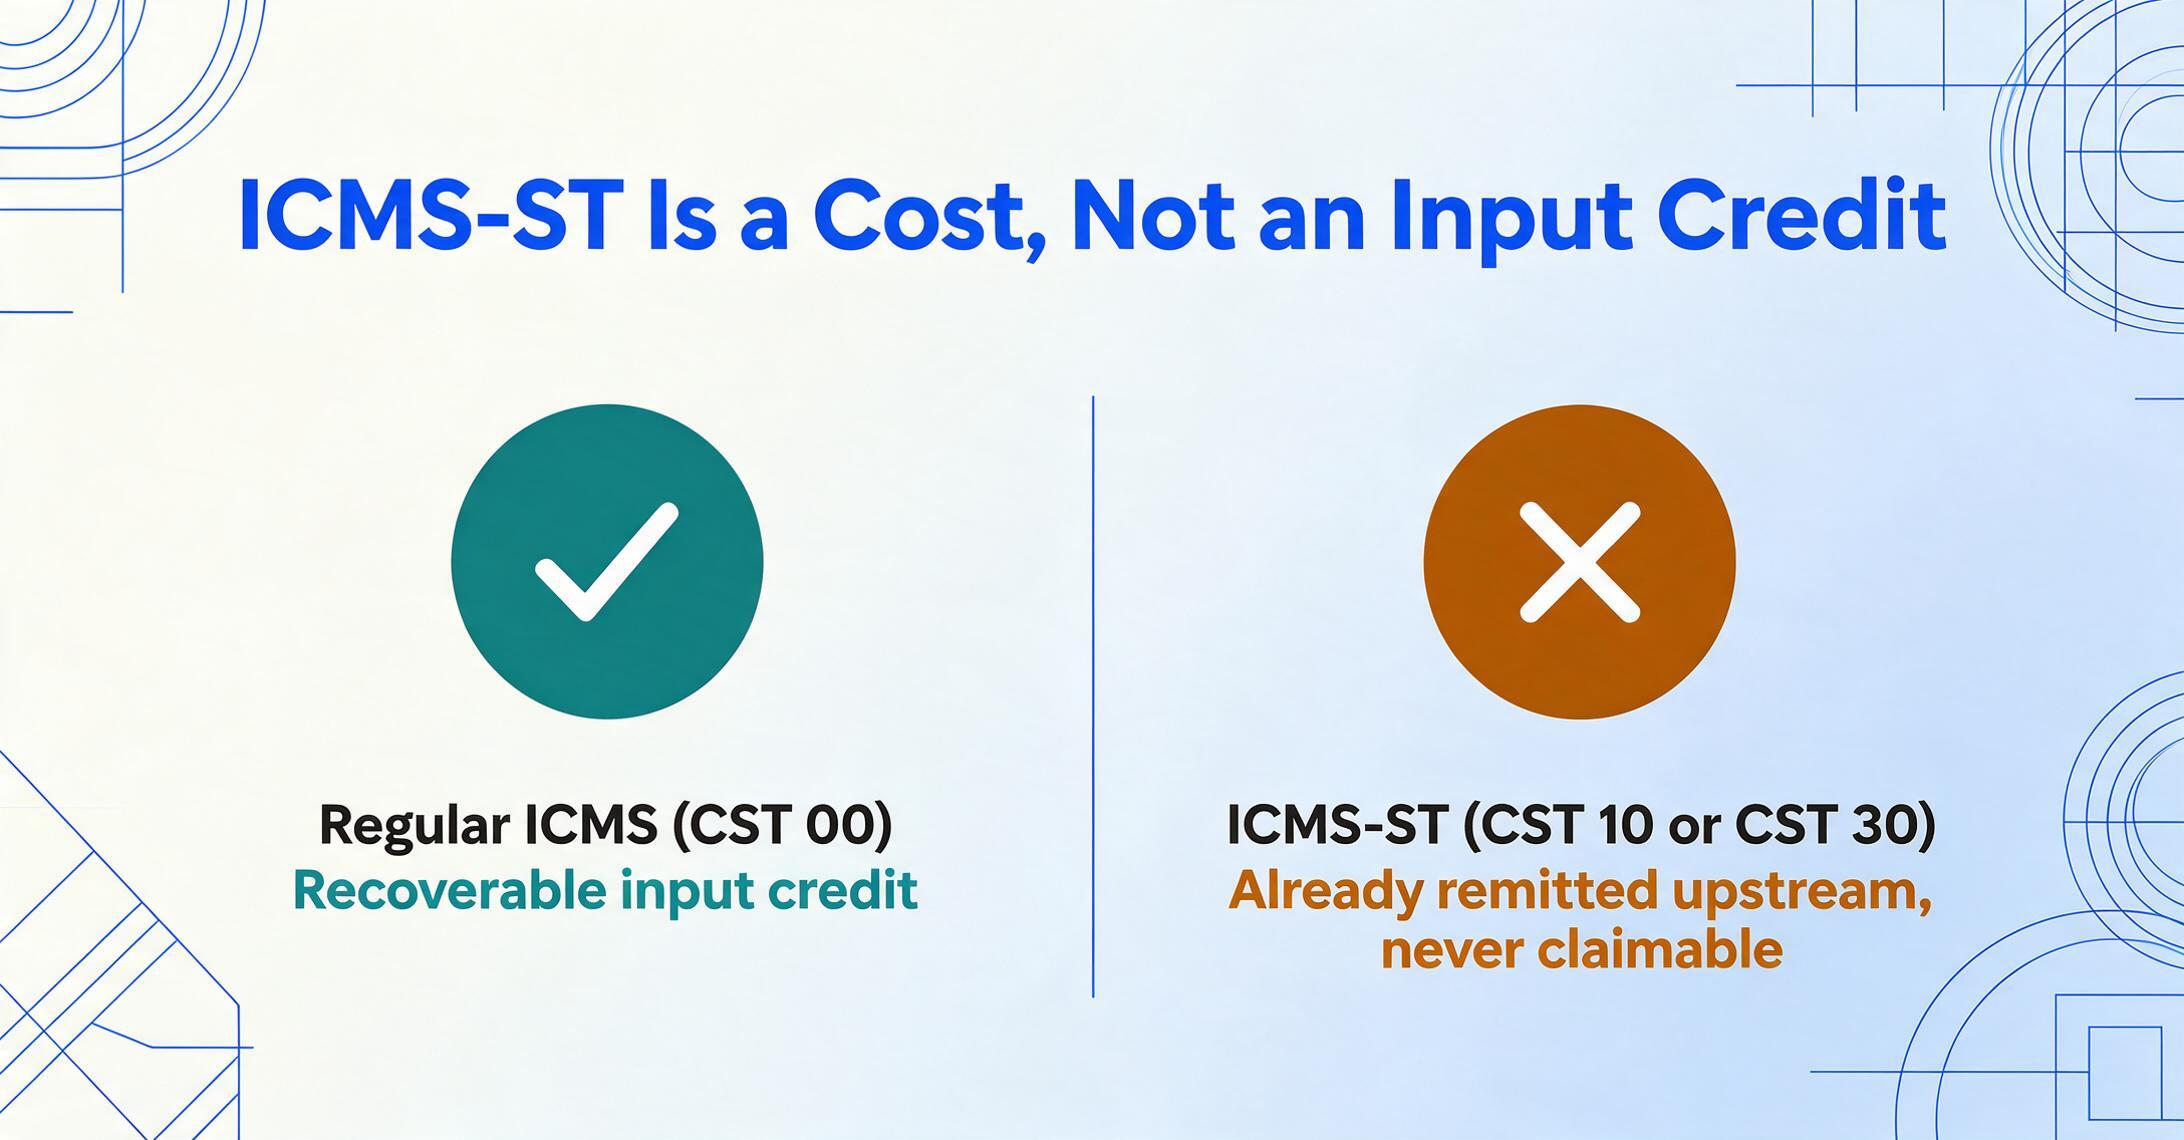
Pour les équipes AP traitant les documents NF-e, l'ICMS-ST apparaît dans deux scénarios :
Scénario 1 — Votre entreprise est au milieu de la chaîne (achat auprès de la partie substituée). Vous achetez des marchandises auprès d'un distributeur qui les a déjà achetées sous ST auprès du fabricant. La NF-e comporte l'ICMS régulier (CST 00, taxé normalement) et un montant ICMS-ST distinct (CST 10, sous <ICMS10> ou <ICMSST>). Votre extraction doit capturer les deux : l'ICMS régulier est votre crédit d'entrée ; l'ICMS-ST n'est pas un crédit — c'est une charge incluse dans le coût qui a déjà été reversée à SEFAZ par le fournisseur en amont. Vous ne pouvez pas le récupérer.
Scénario 2 — Votre entreprise est le dernier maillon (détaillant ou consommateur direct). Vous achetez auprès d'un fournisseur qui est la partie substituée ST. La NF-e comporte un seul montant ICMS-ST (CST 30 — exonéré d'ICMS régulier, ST applicable). L'intégralité du coût ICMS de la chaîne est intégrée dans ce montant unique. Votre extraction capture uniquement les champs ST, et aucun crédit ICMS régulier n'est disponible.
Pour distinguer ces deux scénarios dans votre flux d'extraction, vérifiez le code CST : CST 10 = ICMS régulier + ST (vous obtenez des crédits partiels), CST 30 = ST uniquement (aucun crédit ICMS régulier). Le chemin XML de l'ICMS-ST utilise un sous-groupe distinct : <imposto>/<ICMS>/<ICMSST>/<vICMSST> pour le montant ST et <vBCST> pour la base de calcul ST. Extrayez-les dans des colonnes séparées de l'ICMS régulier — ne les additionnez jamais dans un champ unique « ICMS total ». Certaines équipes AP additionnent l'ICMS régulier et la ST et comptabilisent un montant combiné, ce qui surestime leur position de crédit ICMS et déclenche des constatations d'audit.
CFOP et NCM : extraction des codes de classification qui contrôlent la conformité
Chaque ligne d'une NF-e porte deux codes qui déterminent ensemble le traitement fiscal de ce produit. Ils ne sont pas des métadonnées facultatives — ce sont les intrants de votre logique de détermination fiscale.
Référence des codes CFOP (classification par premier chiffre)
Le CFOP (Código Fiscal de Operações e Prestações) est un code à quatre chiffres dont le premier indique la direction et la nature de la transaction. Pour le traitement des NF-e entrantes (côté acheteur), les codes CFOP que vous rencontrerez le plus souvent se situent dans les plages 1xxx, 2xxx et 3xxx :
| Premier chiffre | Classification | Codes entrants courants |
|---|---|---|
| 1 | Entrant — dans le même État (intra-étatique) | 1102 = achat pour revente, 1101 = achat pour industrialisation, 1116 = achat pour usage/consommation |
| 2 | Entrant — d'un autre État (inter-étatique) | 2101 = achat pour industrialisation, 2102 = achat pour revente, 2116 = achat pour usage/consommation |
| 3 | Entrant — de l'étranger (importation) | 3101 = importation pour industrialisation, 3102 = importation pour revente, 3126 = importation pour usage/consommation |
| 5 | Sortant (vente) — apparaît rarement sur les NF-e côté acheteur | — |
| 6 | Sortant inter-étatique — pertinent uniquement si vous émettez des NF-e | — |
| 7 | Sortant à l'étranger — opérations d'exportation | — |
Pourquoi le CFOP est important pour l'extraction : le code CFOP détermine quelles règles ICMS s'appliquent à la transaction. Un CFOP commençant par 1 (intra-étatique) signifie que le taux ICMS doit être le taux interne de l'État du fournisseur (17-22 %), et non un taux inter-étatique. Un CFOP commençant par 2 (inter-étatique) signifie que le taux doit correspondre au tableau des taux inter-étatiques ci-dessus. Si le CFOP et le taux ICMS sont incohérents — par exemple, CFOP 1102 (intra-étatique) avec un taux ICMS de 12 % (qui est un taux inter-étatique) — la facture présente une incohérence structurelle qui doit être corrigée. Votre flux de travail d'extraction doit signaler cela automatiquement.
Code NCM : la classification produit qui détermine l'IPI et les droits d'importation
Le NCM (Nomenclatura Comum do Mercosul) est un code de classification produit à huit chiffres, basé sur le Système harmonisé (SH) avec deux chiffres supplémentaires spécifiques au Mercosur. Format : NNNN.NN.NN (les 6 premiers chiffres correspondent au code SH). Le code NCM détermine :
- Taux d'IPI : Mappé via le tableau TIPI. Les produits dont le NCM commence par certains chapitres sont soumis à des taux d'IPI plus ou moins élevés.
- Applicabilité de l'ICMS-ST : Certains chapitres du NCM sont soumis à des protocoles ICMS-ST obligatoires (convênios) entre les États.
- Droit d'importation (II) pour les achats internationaux.
- Taux de taxe substitutive (par exemple, calculs simplifiés d'ICMS-ST selon le protocole CONFAZ).
Pour l'extraction, le NCM doit toujours être capturé comme champ texte en préservant les zéros initiaux. Ne le convertissez jamais en nombre — le NCM 8471.30.00 (équipement informatique) perdrait sa structure initiale s'il était traité numériquement. Le NCM sert également de clé primaire pour rechercher les taux d'IPI si votre flux de travail inclut une validation automatisée des taux.
Gestion des événements spéciaux de la NF-e dans votre flux d'extraction
Une NF-e n'est pas un document statique. Elle peut être modifiée, annulée ou réémise via une série d'événements définis par la loi. Un flux d'extraction complet doit tenir compte de ces événements, car ils peuvent modifier les données déjà extraites.
Annulation. L'émetteur peut annuler une NF-e dans les 24 heures suivant la réception du protocole d'autorisation, à condition que les marchandises n'aient pas physiquement circulé. L'événement d'annulation est enregistré auprès de la SEFAZ et lié à la même clé d'accès. Passé 24 heures, l'annulation n'est plus possible — l'émetteur doit demander une annulation spéciale auprès de l'administration fiscale ou émettre une note de crédit (NF-e de devolução). Pour votre flux d'extraction : la validation clé consiste à vérifier le statut de la NF-e au moment de l'extraction, puis à nouveau avant le paiement. Si vous traitez des NF-e par programmation, incluez une étape de vérification du statut qui interroge le service web SEFAZ ConsNFeDest pour la liste des statuts des NF-e reçues par l'acheteur.
Carta de Correção (CC-e). Si le fournisseur doit corriger un champ sur une NF-e déjà autorisée (par exemple, corriger la description du produit, l'adresse de livraison, la date d'échéance du paiement), il émet une CC-e — une lettre de correction électronique liée à la clé d'accès de la NF-e. La CC-e ne remplace pas le XML ; elle modifie des champs spécifiques. Votre flux d'extraction doit, lors du traitement des NF-e, vérifier si des événements CC-e existent pour cette clé d'accès. Le traitement par lots d'ImageToTable.ai inclut l'option de vérifier les événements de correction sur les documents extraits — car si le fournisseur a corrigé la date d'échéance via une CC-e et que votre flux a utilisé la date d'échéance du XML d'origine, vous payez selon un calendrier erroné.
Modes de contingence. Si la SEFAZ est injoignable, les fournisseurs peuvent émettre des NF-e en mode de contingence. Le type d'émission (<ide>/<tpEmis>) indique la méthode de contingence : 2 = FS-DA (DANFE saisi), 3 = EPEC (contingence pré-événement), 4 = DPEC (contingence électronique), 5 = FS-IA (contingence par formulaire), 6 = SVC (contingence virtuelle SEFAZ — un serveur d'autorisation de secours). En mode de contingence, la NF-e peut ne pas comporter le protocole d'autorisation complet de la SEFAZ au moment de l'extraction. Votre flux doit signaler les documents émis en contingence pour suivi : une fois le système rétabli, le fournisseur transmettra la NF-e complète, et vous devrez récupérer le XML final et ré-extraire si des champs ont changé.
Manifestação do Destinatário. Il ne s'agit pas d'un événement fournisseur, mais d'une obligation de l'acheteur. Selon la loi brésilienne, l'acheteur de marchandises doit enregistrer sa réponse d'événement sur le portail SEFAZ dans des délais précis : confirmer la réception dans les 10 jours suivant l'émission, puis accepter ou rejeter la transaction. Ce processus est appelé manifestação do destinatário et est géré via la plateforme DF-e de SEFAZ. Bien que la manifestação soit une étape de conformité distincte de l'extraction, votre flux d'extraction doit enregistrer la clé d'accès de chaque NF-e traitée dans un système de suivi de manifestação afin que la conformité puisse déposer les événements requis à temps. Si vous n'enregistrez pas la manifestação, SEFAZ considère que la transaction n'a pas été reconnue, ce qui peut bloquer l'émission future de NF-e par ce fournisseur.
Pour un aperçu plus approfondi de ces types d'événements et de leur impact sur les opérations AP, consultez notre analyse de la complexité du traitement des NF-e.
Méthodes d'extraction comparées : quelle approche correspond à votre volume
Il existe quatre approches courantes pour extraire les données des NF-e, et la bonne dépend de votre volume, de vos ressources techniques et de votre besoin en détail fiscal au niveau des lignes ou simplement des totaux d'en-tête.
| Méthode | Fonctionnement | Champs extraits | Volume idéal | Limitation clé |
|---|---|---|---|---|
| Saisie manuelle du DANFE | Un employé lit le DANFE imprimé et saisit les données dans Excel ou l'ERP | ~20 champs d'en-tête, sans détail fiscal au niveau des lignes | < 10 par mois | Ignore 90 % des données, y compris toutes les ventilations fiscales ; taux d'erreur élevé |
| Script XML (Python, Power Query) | Un script personnalisé analyse le XML de la NF-e et extrait les champs vers CSV/Excel | Tous les champs d'en-tête et de ligne ; nécessite un mappage XPath prédéfini | 10–100 par mois | Nécessite des compétences en programmation ; casse lors des mises à jour de schéma (double schéma 2026) ; aucune validation fiscale intégrée |
| Module de localisation ERP (SAP/Oracle/Dynamics) | Module ERP spécifique au Brésil qui reçoit le XML de la NF-e et le comptabilise automatiquement en grand livre | Jeu de champs complet, mappage des comptes fiscaux, intégration SPED | 100+ par mois | Coût élevé (licences + implémentation) ; fonctionne uniquement si vous disposez de cet ERP ; mappage de schéma rigide |
| Extraction basée sur l'IA | Téléversez les PDF DANFE ou les XML NF-e ; l'IA analyse et mappe vers des colonnes définies par l'utilisateur | Tous les champs visibles sur le DANFE depuis les PDF ; champs complets depuis le XML | 10–500+ par mois | L'analyse XML nécessite que l'outil prenne en charge les données structurées (pas seulement les PDF visuels) |
La distinction essentielle pour la NF-e est de savoir si la méthode d'extraction gère à la fois le DANFE et le XML. Si vos fournisseurs envoient un mélange — certains transmettent le XML directement, d'autres impriment et expédient uniquement le DANFE — vous avez besoin d'une méthode qui gère les deux sources de manière cohérente. ImageToTable.ai prend en charge les deux : vous pouvez téléverser des fichiers XML NF-e bruts avec des PDF DANFE dans le même lot, définir un modèle de colonnes unique et obtenir une feuille de calcul unifiée. L'outil gère également les chemins de sous-groupes ICMS variables décrits ci-dessus — un avantage significatif lorsque la complexité du schéma oblige les équipes de script à maintenir des dizaines de variantes XPath. Pour une démonstration pratique du traitement par lots de plusieurs documents NF-e, consultez notre guide de traitement par lots des NF-e.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Préparer votre flux d'extraction pour la réforme fiscale de 2026
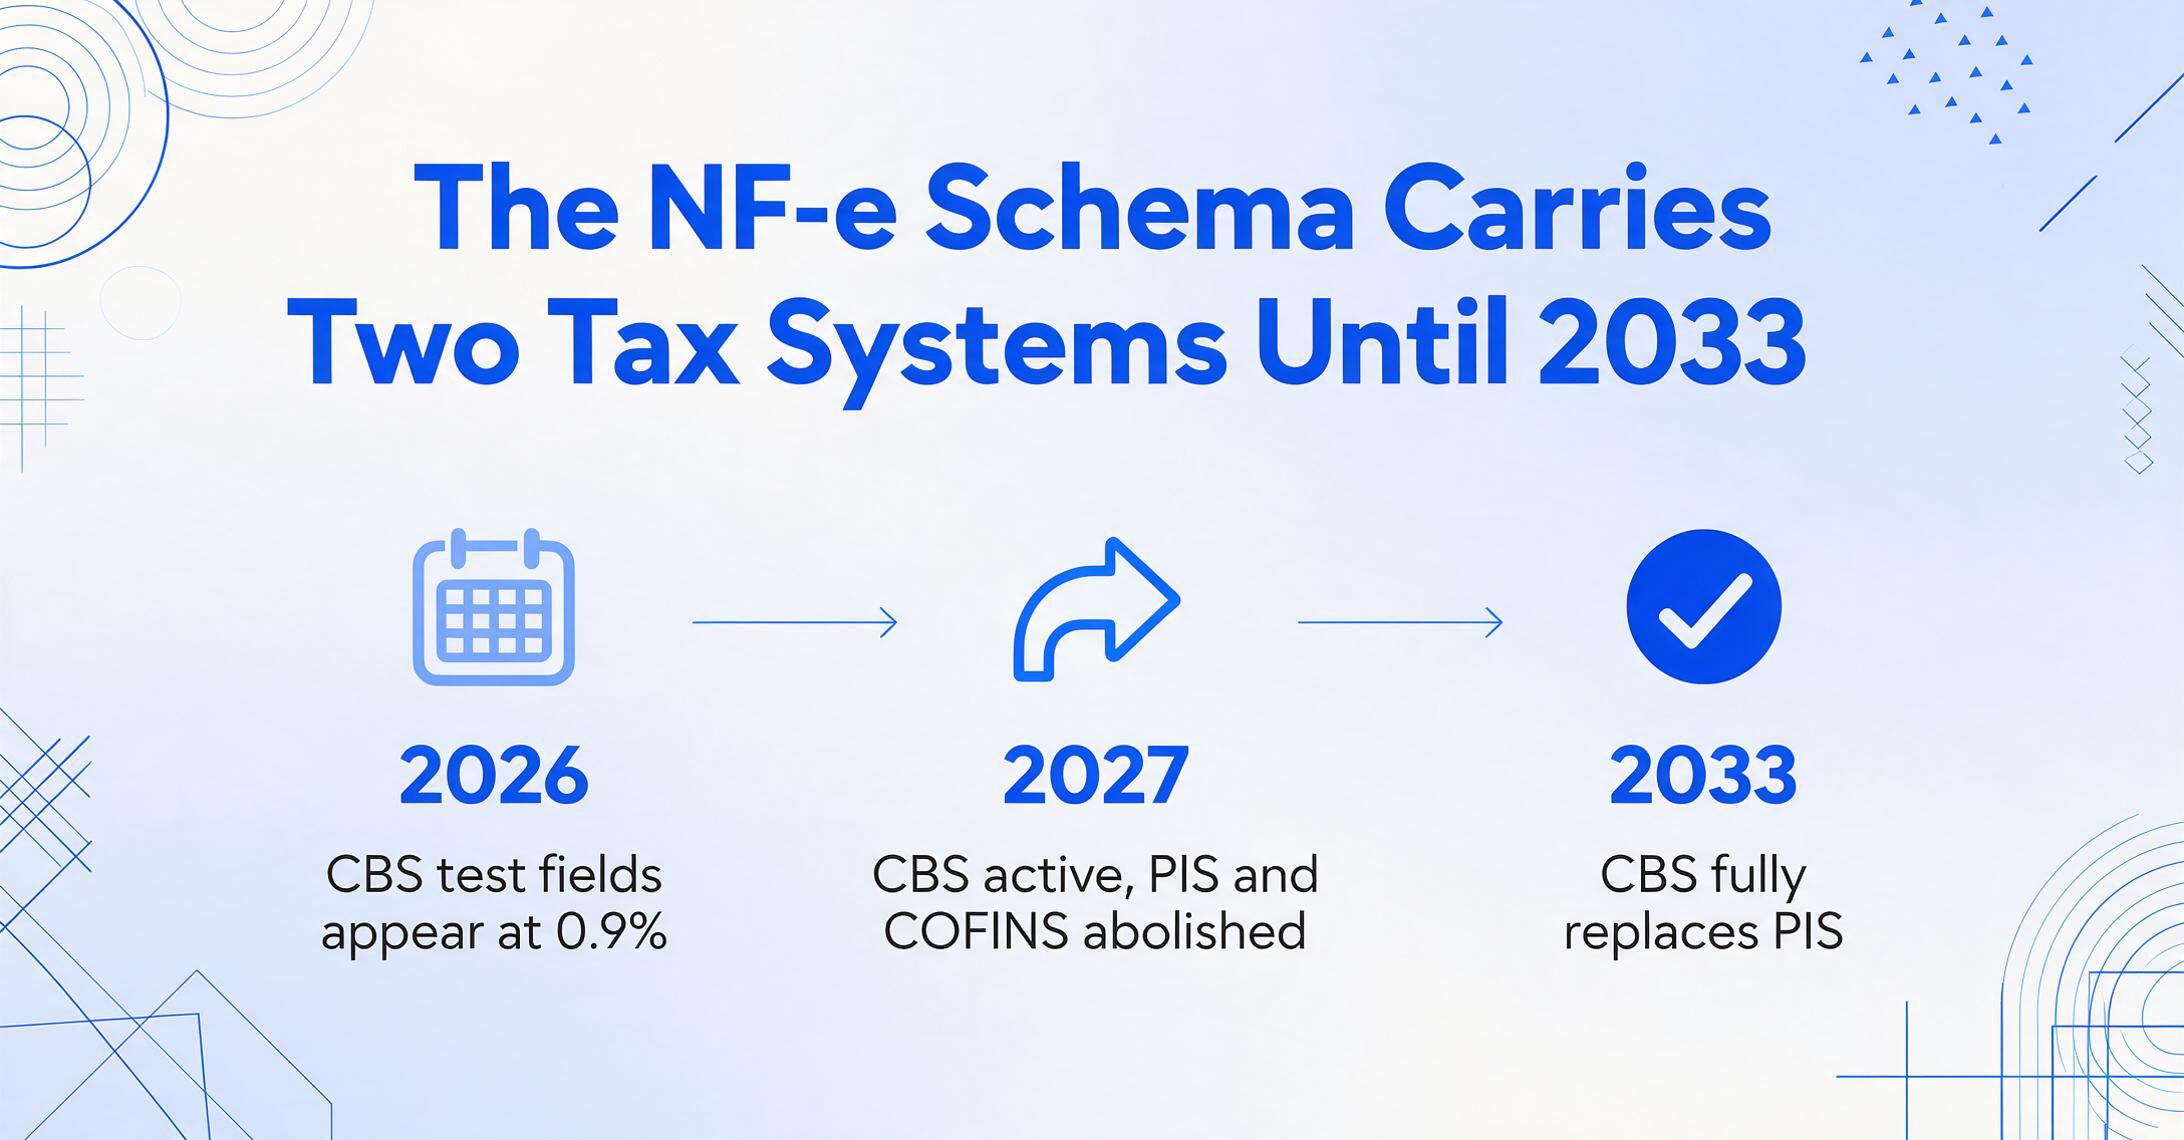
L'amendement constitutionnel brésilien 132/2023 et la loi complémentaire 214/2025 ont introduit un système de TVA double qui remplace cinq taxes existantes par deux nouvelles. Pour l'extraction de NF-e, cela signifie que le schéma XML que vous analysez aujourd'hui contiendra à la fois les anciens et les nouveaux champs fiscaux pendant une période de transition qui s'étend d'août 2026 à 2033. Voici ce qui change au niveau de l'extraction et ce que vous devez faire à ce sujet.
Ce qui reste inchangé : La structure globale du XML (<ide>, <emit>, <det>, <total>) reste la même. Les champs d'en-tête, les quantités de lignes, les codes NCM et les codes CFOP ne sont pas affectés.
Ce qui change : De nouveaux groupes d'éléments XML sont ajoutés à la section <imposto> de chaque ligne et au groupe récapitulatif <total>. Les nouveaux groupes contiennent les calculs de taxe CBS (fédérale) et IBS (étatique/municipale) en plus des champs ICMS, IPI, PIS et COFINS existants. Pendant la période de transition, vous devez extraire les deux ensembles de champs et les rendre tous deux disponibles pour les systèmes en aval.
| Taxe actuelle | Remplacée par | Impact sur l'extraction | Calendrier de transition |
|---|---|---|---|
| PIS (1,65 % / 0,65 %) | CBS (fédéral, ~8,8 %) | De nouveaux éléments <CBS> apparaissent aux côtés de <PIS>. Les deux doivent être extraits pendant la transition. CBS remplace entièrement PIS d'ici 2033. | 2026 : champs de test CBS (taux de 0,9 %). 2027 : CBS active, PIS supprimé. |
| COFINS (7,6 % / 3,0 %) | CBS (fédéral, ~8,8 %) | Identique à PIS — les champs COFINS coexistent avec les champs CBS. L'extraction combinée PIS+COFINS doit tenir compte du taux CBS fusionné. | 2027 : COFINS supprimé, CBS au taux plein. |
| ICMS (étatique, 17-22 % interne, 4-12 % interétatique) | IBS (étatique/municipal, ~17,7 %) | Nouveau groupe d'éléments <IBS> avec vBC, pIBS, vIBS. ICMS et IBS coexistent par ligne d'article. L'extraction doit capturer les deux bases d'imposition — elles peuvent différer. | 2026 : champs de test IBS (taux de 0,1 %). 2029-2032 : IBS introduit progressivement par État, remplaçant ICMS de manière incrémentale. |
| IPI (0-330 % selon NCM) | IS (Taxe sélective, variable) | IS remplace IPI progressivement. IPI et IS peuvent coexister pendant la transition. NCM reste le classificateur de produits. | Les taux IPI commencent à être réduits à zéro en 2027. Remplacement complet d'ici 2033. |
Trois étapes pratiques pour préparer votre flux d'extraction :
Auditez votre mappage de champs actuel
Passez en revue votre modèle d'extraction et identifiez chaque champ qui mappe actuellement vers ICMS, IPI, PIS ou COFINS. Pour chacun, ajoutez un champ parallèle pour la nouvelle taxe correspondante (CBS pour PIS/COFINS, IBS pour ICMS, IS pour IPI). Même si vous n'utilisez pas encore les nouveaux champs, l'espace de schéma doit être mappé afin que vos colonnes de sortie d'extraction existent et soient prêtes à recevoir des données lorsque les champs CBS/IBS seront renseignés.
Testez avec des documents NF-e d'exemple à double schéma
Demandez à vos fournisseurs des exemples de XML NF-e qui incluent déjà les nouveaux champs CBS et IBS (toutes les NF-e émises à partir du 1er août 2026 porteront les deux). Faites-les passer dans votre pipeline d'extraction et vérifiez que les anciens et nouveaux champs de taxe s'extraient correctement. Si votre extraction est basée sur des scripts, confirmez que les requêtes XPath pour ICMS ne capturent pas accidentellement les valeurs IBS — les groupes d'éléments partagent des modèles de nommage similaires.
Décidez de votre stratégie à double champ
Pendant les 7 à 8 prochaines années, vos données extraites contiendront à la fois les anciens et les nouveaux champs de taxe. Décidez si (a) vous conservez des colonnes parallèles dans votre feuille de calcul de sortie et laissez les utilisateurs en aval choisir lesquelles utiliser, ou (b) vous mettez en œuvre un calendrier de migration où certaines colonnes sont introduites progressivement et d'autres supprimées à des dates précises. La plupart des équipes AP préféreront l'option (a) pendant les premières années de transition — cela crée un tableau de sortie plus long mais évite le risque de supprimer le seul champ valide pendant la période de régime mixte.
Questions fréquentes
Dois-je gérer les espaces de noms XML lors de l'extraction des champs de la NF-e ?
Oui. Le XML de la NF-e utilise un espace de noms par défaut déclaré sur l'élément <nfeProc> (généralement xmlns="http://www.portalfiscal.inf.br/nfe"). Toute requête XPath doit soit enregistrer cet espace de noms (dans lxml de Python : ns = {'nfe': 'http://www.portalfiscal.inf.br/nfe'}), soit utiliser local-name() pour le contourner. Le connecteur XML de Power Query gère les espaces de noms automatiquement dans la plupart des cas. Si votre outil d'extraction exige un enregistrement explicite de l'espace de noms, assurez-vous qu'il utilise l'URI correct — une discordance produira silencieusement des ensembles de résultats vides.
Dois-je additionner les montants de taxes des lignes et les comparer aux totaux de l'en-tête ?
Oui — c'est l'un des contrôles de validation les plus précieux que vous puissiez mettre en œuvre. Le XML de la NF-e contient les totaux de taxes dans <total>/<ICMSTot> et le détail des lignes dans chaque <det>. Ces éléments doivent concorder. Un écart entre la somme des lignes et le total de l'en-tête est un signal d'alarme : il peut indiquer qu'une ligne a été omise lors de la génération du XML, qu'une remise a été appliquée de manière incohérente, ou que l'ERP du fournisseur présente une erreur de configuration. Conciliez les montants de taxes des lignes avec les totaux de l'en-tête comme étape standard dans chaque lot d'extraction.
L'extraction de la NF-e couvre-t-elle les exigences de déclaration SPED ?
Non. Le SPED (Sistema Público de Escrituração Digital) est le système brésilien de déclarations comptables numériques — EFD-ICMS/IPI pour les taxes d'État et EFD-Contribuições pour les contributions fédérales — qui exige que les données soient formatées selon des mises en page SPED spécifiques et soumises via des logiciels accrédités. L'extraction de la NF-e permet d'obtenir les données de la facture dans un tableur ; elle ne génère pas d'enregistrements conformes au SPED. Cependant, les données que vous extrayez de la NF-e (ICMS, PIS, COFINS, CFOP, NCM, CST au niveau des lignes) sont les mêmes données qui alimentent les déclarations SPED. Si votre flux d'extraction capture correctement le détail des taxes au niveau des lignes, votre équipe comptable brésilienne peut utiliser ces données pour remplir les enregistrements SPED requis plutôt que de ressaisir à partir des documents sources. Le mappage des champs de la NF-e vers les positions de la mise en page SPED est une étape de transformation distincte que certains modules de localisation ERP gèrent automatiquement.
Que faire si mon entreprise possède plusieurs CNPJ dans différents États brésiliens ?
C'est courant pour les grandes organisations. Chaque CNPJ (ou « estabelecimento » en portugais) est une entité juridique distincte à des fins fiscales, et l'État de destination dans la NF-e correspond au CNPJ qui a reçu les marchandises. Lors de l'extraction des données NF-e pour une organisation multi-entités, filtrez votre sortie d'extraction par le CNPJ du destinataire (<dest>/<CNPJ>) et maintenez des mappings GL distincts par entité. La validation du taux ICMS diffère également selon l'entité — les marchandises expédiées à votre CNPJ de São Paulo sont soumises à des taux différents de celles expédiées à votre CNPJ de Bahia, même provenant du même fournisseur. Pour en savoir plus sur la gestion de la complexité par État au Brésil, consultez notre guide sur l'extraction NF-e abordable.
Que se passe-t-il si le code NCM change alors que j'ai extrait des données d'une période passée ?
Les codes NCM sont mis à jour périodiquement par la Receita Federal (généralement chaque année, mais parfois avec des ajustements en cours d'année via les Notas Técnicas). Si un code NCM change, le taux IPI pour cette classification de produit peut également changer. Pour l'extraction, vous devez capturer le code NCM tel qu'il apparaît sur la NF-e au moment de l'émission — c'est le code en vigueur à la date de la facture, et il détermine les taxes légalement dues. Si vous effectuez une analyse rétrospective ou des ajustements SPED, utilisez le NCM tel qu'enregistré sur le document original, et non la liste NCM actuelle.
Que faire si le XML de la NF-e du fournisseur contient des éléments manquants ou malformés ?
Cela arrive. Les problèmes les plus courants sont : groupe <cobr> (facturation) manquant, adresse incomplète dans <enderEmit>, ou sous-groupes ICMS qui ne suivent pas la variante de schéma attendue pour le code CST déclaré. Votre flux d'extraction doit gérer ces cas avec souplesse — renvoyer null ou un espace réservé pour les champs manquants, et consigner un avertissement de validation. Ne faites jamais échouer le processus sur des éléments manquants non critiques. Pour les champs critiques (clé d'accès, CNPJ, totaux des lignes), une valeur manquante doit déclencher le rejet de cette NF-e du lot avec un message d'erreur clair. Un rapport récapitulatif de validation est essentiel : consignez chaque NF-e présentant des champs manquants ou anormaux afin que votre équipe puisse enquêter avant la comptabilisation dans le GL.
Comment gérer le DIFAL (différence de taux d'ICMS entre les États) ?
Le DIFAL (Diferencial de Alíquota do ICMS) s'applique lorsque des marchandises sont vendues entre États et que le taux d'ICMS de l'État de destination est supérieur au taux interétatique payé à l'origine. L'acheteur doit payer la différence de taux à son propre État. Sur la NF-e, le DIFAL est représenté par le sous-groupe <ICMSPart> sous <imposto>/<ICMS>. Ce sous-groupe contient vBC (la base de calcul), pICMS (le taux interétatique déjà appliqué), pICMSUf (le taux interne de l'État de destination) et vICMS (le montant du DIFAL = différence entre les deux taux sur la base). Vous devez extraire le montant du DIFAL séparément et le traiter via vos flux de crédit d'ICMS spécifiques à l'État — il ne fait pas partie du crédit d'ICMS régulier.
Dois-je extraire le fret et l'assurance séparément des valeurs des produits ?
Oui. Le XML de la NF-e décompose la transaction en valeur du produit (vProd), fret (vFrete), assurance (vSeg) et autres frais (vOutro). La base de calcul de l'ICMS inclut souvent la somme de la valeur du produit + fret + assurance + autres frais — mais pas toujours. Certains produits ont un ICMS calculé uniquement sur la valeur du produit. Extraire chaque composant séparément vous permet de valider que la base de calcul de l'ICMS correspond à votre compréhension de la structure de prix. Si le fret est inclus dans la base ICMS sur la NF-e mais que votre modèle ERP s'attend à ce que le fret soit hors base ICMS, vous avez un élément de rapprochement à résoudre.
Les outils d'extraction basés sur l'IA peuvent-ils traiter l'intégralité du XML de la NF-e, ou uniquement le PDF DANFE ?
Cela dépend de l'outil. L'extraction basée sur l'IA d'ImageToTable.ai peut traiter à la fois les fichiers XML de NF-e (données structurées) et les PDF DANFE (document visuel) dans le même lot. Lorsque vous téléchargez un XML, l'outil lit directement les éléments structurés — aucun OCR requis — et les mappe à votre modèle de colonnes. Lorsque vous téléchargez un PDF DANFE, l'IA lit le contenu visuel et extrait les champs visibles. L'avantage clé d'une plateforme unique pour les deux est la cohérence : vous définissez un modèle de colonnes pour « Clé d'accès NF-e », « Montant ICMS », « Code CFOP », et l'outil les remplit à partir du document source qu'il reçoit. Cela élimine le besoin de maintenir des flux séparés pour les fournisseurs basés sur XML vs DANFE — un point de fragmentation courant dans les opérations de comptabilité fournisseurs au Brésil.
Dois-je archiver la sortie d'extraction en plus du XML ?
La loi brésilienne exige que le XML original de la NF-e soit archivé pendant cinq ans à compter de la fin de l'exercice fiscal au cours duquel la transaction a eu lieu. La sortie d'extraction (votre feuille de calcul ou vos enregistrements ERP) ne remplace pas le XML. Cependant, conserver une sortie d'extraction structurée en parallèle de l'archive XML brute est une bonne pratique pour la réconciliation interne et la réponse aux audits. Lors d'un audit SEFAZ, vous devrez probablement produire les deux : les XML originaux (pour prouver que les documents existent et ont été correctement autorisés) et vos enregistrements comptables (pour montrer comment les données ont été traitées). Un flux d'extraction qui archive automatiquement à la fois le XML source et la sortie extraite dans une structure liée — avec la clé d'accès comme clé de jointure — vous fera gagner un temps considérable lors de la préparation d'un audit. Pour des options de conformité économiques, consultez notre guide d'extraction NF-e pour les petites entreprises.
Testez l'extraction sur vos propres documents NF-e
L'extraction de NF-e n'est pas un exercice théorique. Chaque XML que vous recevez contient des données entièrement structurées, validées par le gouvernement et prêtes à l'emploi. La seule question est de savoir si votre flux de travail en extrait suffisamment — et les valide correctement — avant qu'elles n'atteignent votre ERP ou vos registres financiers. Les correspondances de champs, les tableaux de validation fiscale et les références de codes de ce guide vous fournissent la couche de référence. Le moteur d'extraction traite les documents. La combinaison transforme une NF-e brésilienne d'un fichier XML opaque que votre équipe peine à analyser en une source transparente de données financières que vous pouvez utiliser en toute confiance — pour la comptabilisation, la récupération de crédits et la défense en cas d'audit.