UK VATレシートとティルレシート
HMRC査察を生き残るのはどちらか
2023〜24年度において、HMRCのVATギャップ(本来徴収されるべき額と実際の徴収額の差)は推定55億ポンドに上りました。そのギャップのかなりの部分は、納税者が誤った書類を保有しているために失敗する仕入税控除の申請によるものです。レシートの紛失でも、不正な申請でもありません。単に誤った種類のレシート、つまりVATレシートではなくティルレシートを保有しているだけなのです。Screwfixで500ポンド分の材料を購入する英国の職人や中小企業経営者にとって、この1枚のレシートの誤りは、HMRCが認めない83.33ポンドの仕入VATを意味します。それが1ヶ月の仕入れ先巡りと4年間のHMRC遡及期間に掛け合わされると、その金額は数千ポンドに達します。しかし、ほとんどの事業主は、査察官が指摘するまでその違いに気づきません。そして、その時点では修正するには遅すぎるのです。
重要ポイント
- HMRCの4年間の遡及期間において、21,504ポンドのVAT申請がリスクにさらされています。レシートの紛失ではなく、支払いを証明するもののHMRCが要求する項目(仕入先のVAT登録番号)が欠けているティルレシートを保有していることが原因です。
- 英国のどの卸売カウンターも、チェックアウト時にVATレシートを自動印刷しません。ScrewfixもHMRCも警告してくれません。コンプライアンスのギャップは、査察官が4年分の申告を突き合わせて初めて表面化します。
- カウンターでの解決策は一言です。「VATレシートをいただけますか?」— そしてAI抽出により、1ヶ月分のレシートが手入力なしで2分足らずでHMRC対応のスプレッドシートに変わります。
レシートに欠けている一文 — それが重要な理由
Screwfix、Toolstation、Wickesのどのカウンターに足を運び、材料費を支払えば、店員は感熱紙のレシートを手渡します。日付、商品、合計金額をひと目見て「問題ない」と思い、グローブボックスにしまってそのまま立ち去るでしょう。
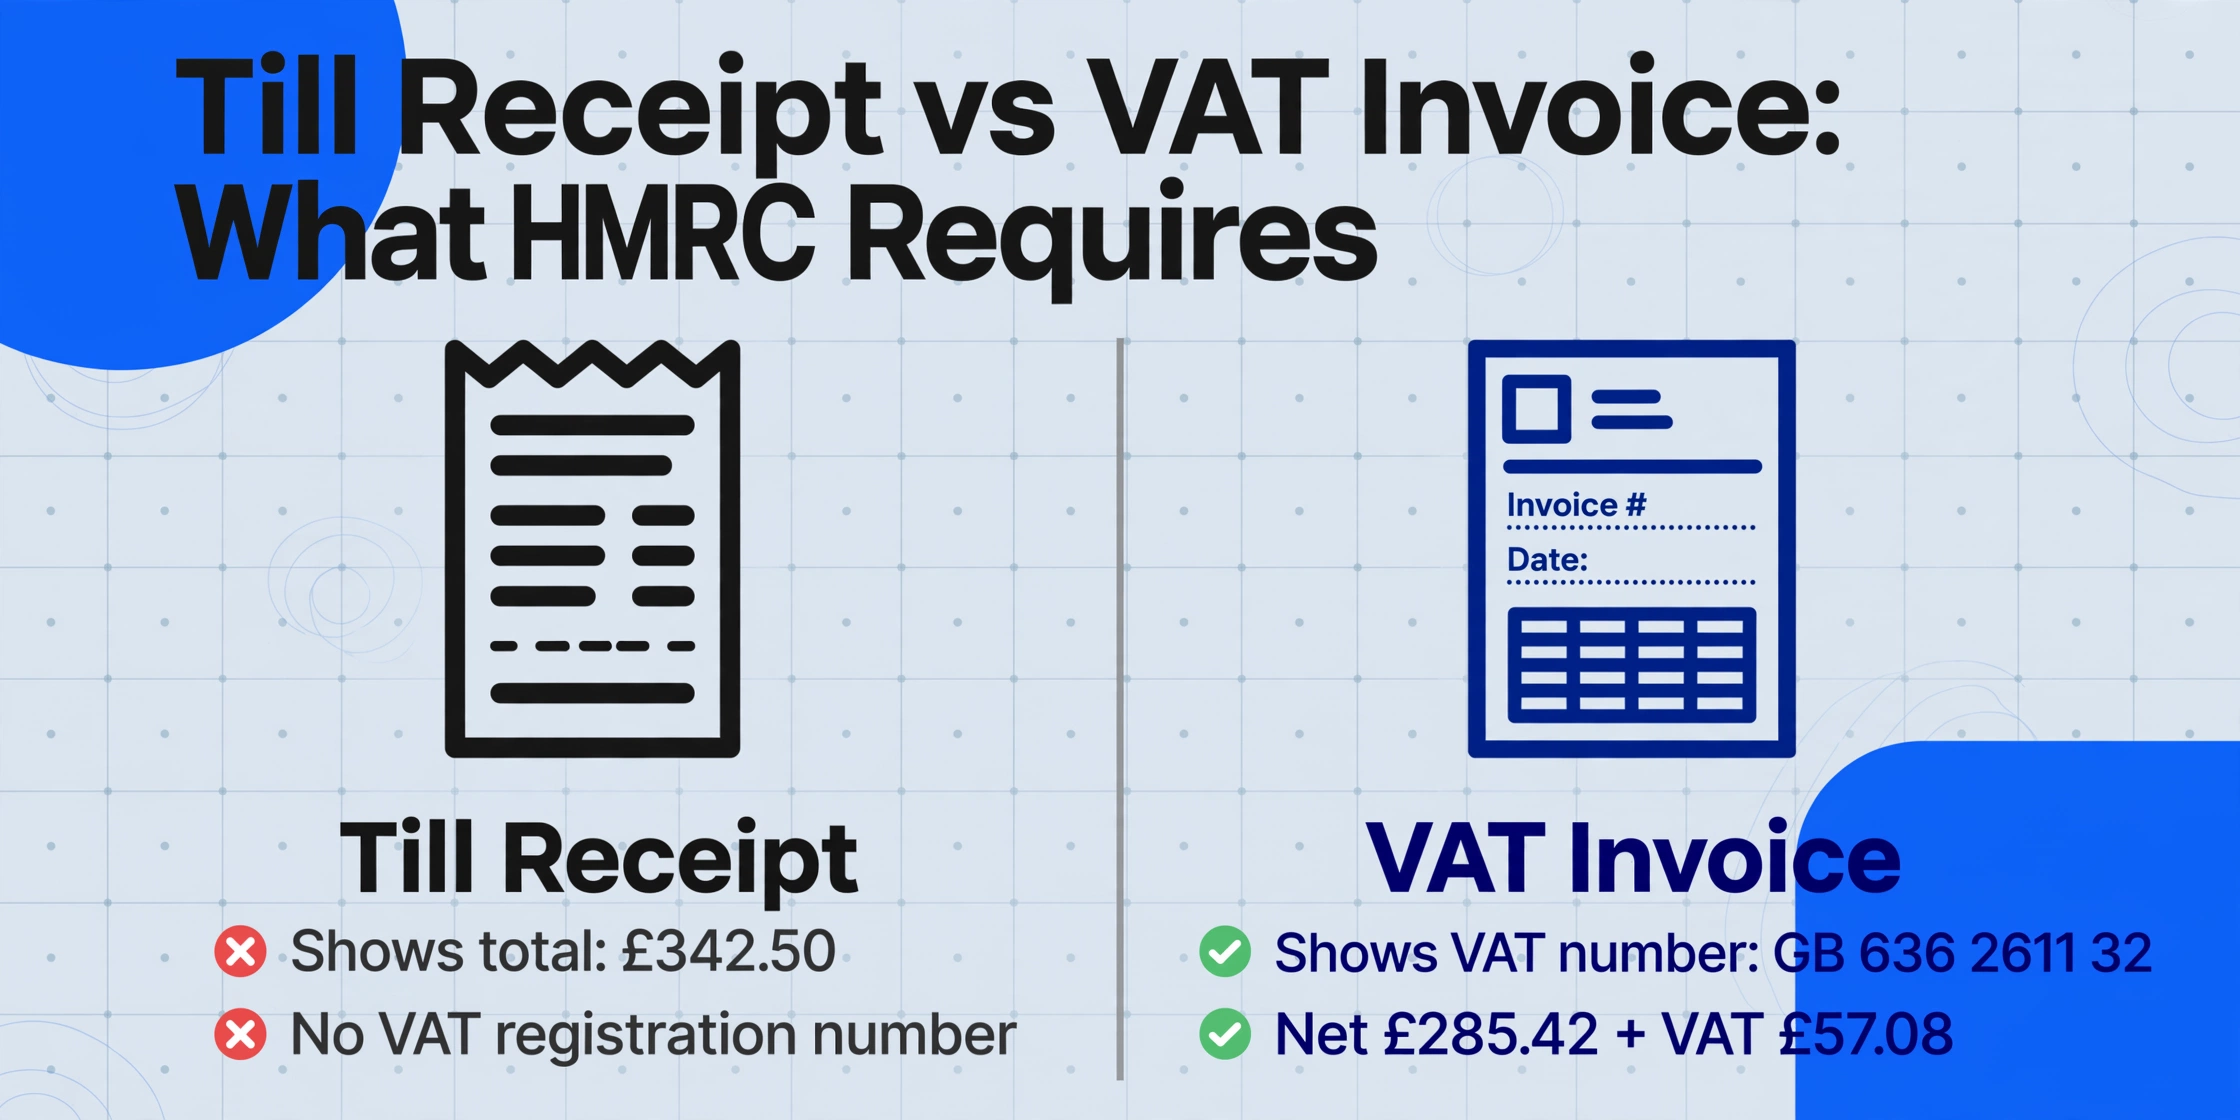
そのレシートはレジレシートです。何かにお金を払ったことは証明できます。しかし、それにVAT(付加価値税)を支払ったことを証明する力はほぼ間違いなくありません。そしてHMRCにとって、そこだけが唯一の関心事です。
有効なVATレシート — HMRCが「VATインボイス」と呼ぶもの — には、最低限、供給者のVAT登録番号と請求されたVAT額の内訳が含まれていなければなりません。Screwfixのレジレシートには合計£342.50とカード決済が承認されたことが記載されています。しかし、そこにないのは、ScrewfixのVAT登録番号(GB 636 2611 32)、VAT前の税抜き金額(£285.42)、20%で課されたVAT額(£57.08)、そして各商品に適用されたVAT率です。この4つのデータポイントが、£57.08がVAT申告に戻ってくるか、永久に消えてしまうかの分かれ目です。
VAT通知700/21によれば、受け取ったVATインボイスは「仕入税額控除として発生したVATを回収するための主要な証拠」です。「主要な」という言葉にすべてがかかっています。その書類がなければ、請求の根拠はありません。レジレシートは — 商品リストがどんなに詳細でも — HMRCの定義上、VATインボイスではありません。支払い記録を税務証拠書類に変える法的識別子が欠けているのです。
これはグレーゾーンの話ではありません。HMRCのガイダンスは明確です。仕入税額控除を受けるには、「課税供給を受けたという有効な証拠」を保持していなければなりません(VAT通知700、§10.6)。レジレシートはその基準を満たしません。問題は会計士が「なんとか処理できるか」ではなく、レシートにHMRCが要求する項目が含まれているかどうかです。
£250の閾値が£1,500超のVAT還付請求問題を生む仕組み
例外が1つあります——そして、それが多くの中小企業経営者が「カバーできている」と思っていても陥る落とし穴です。
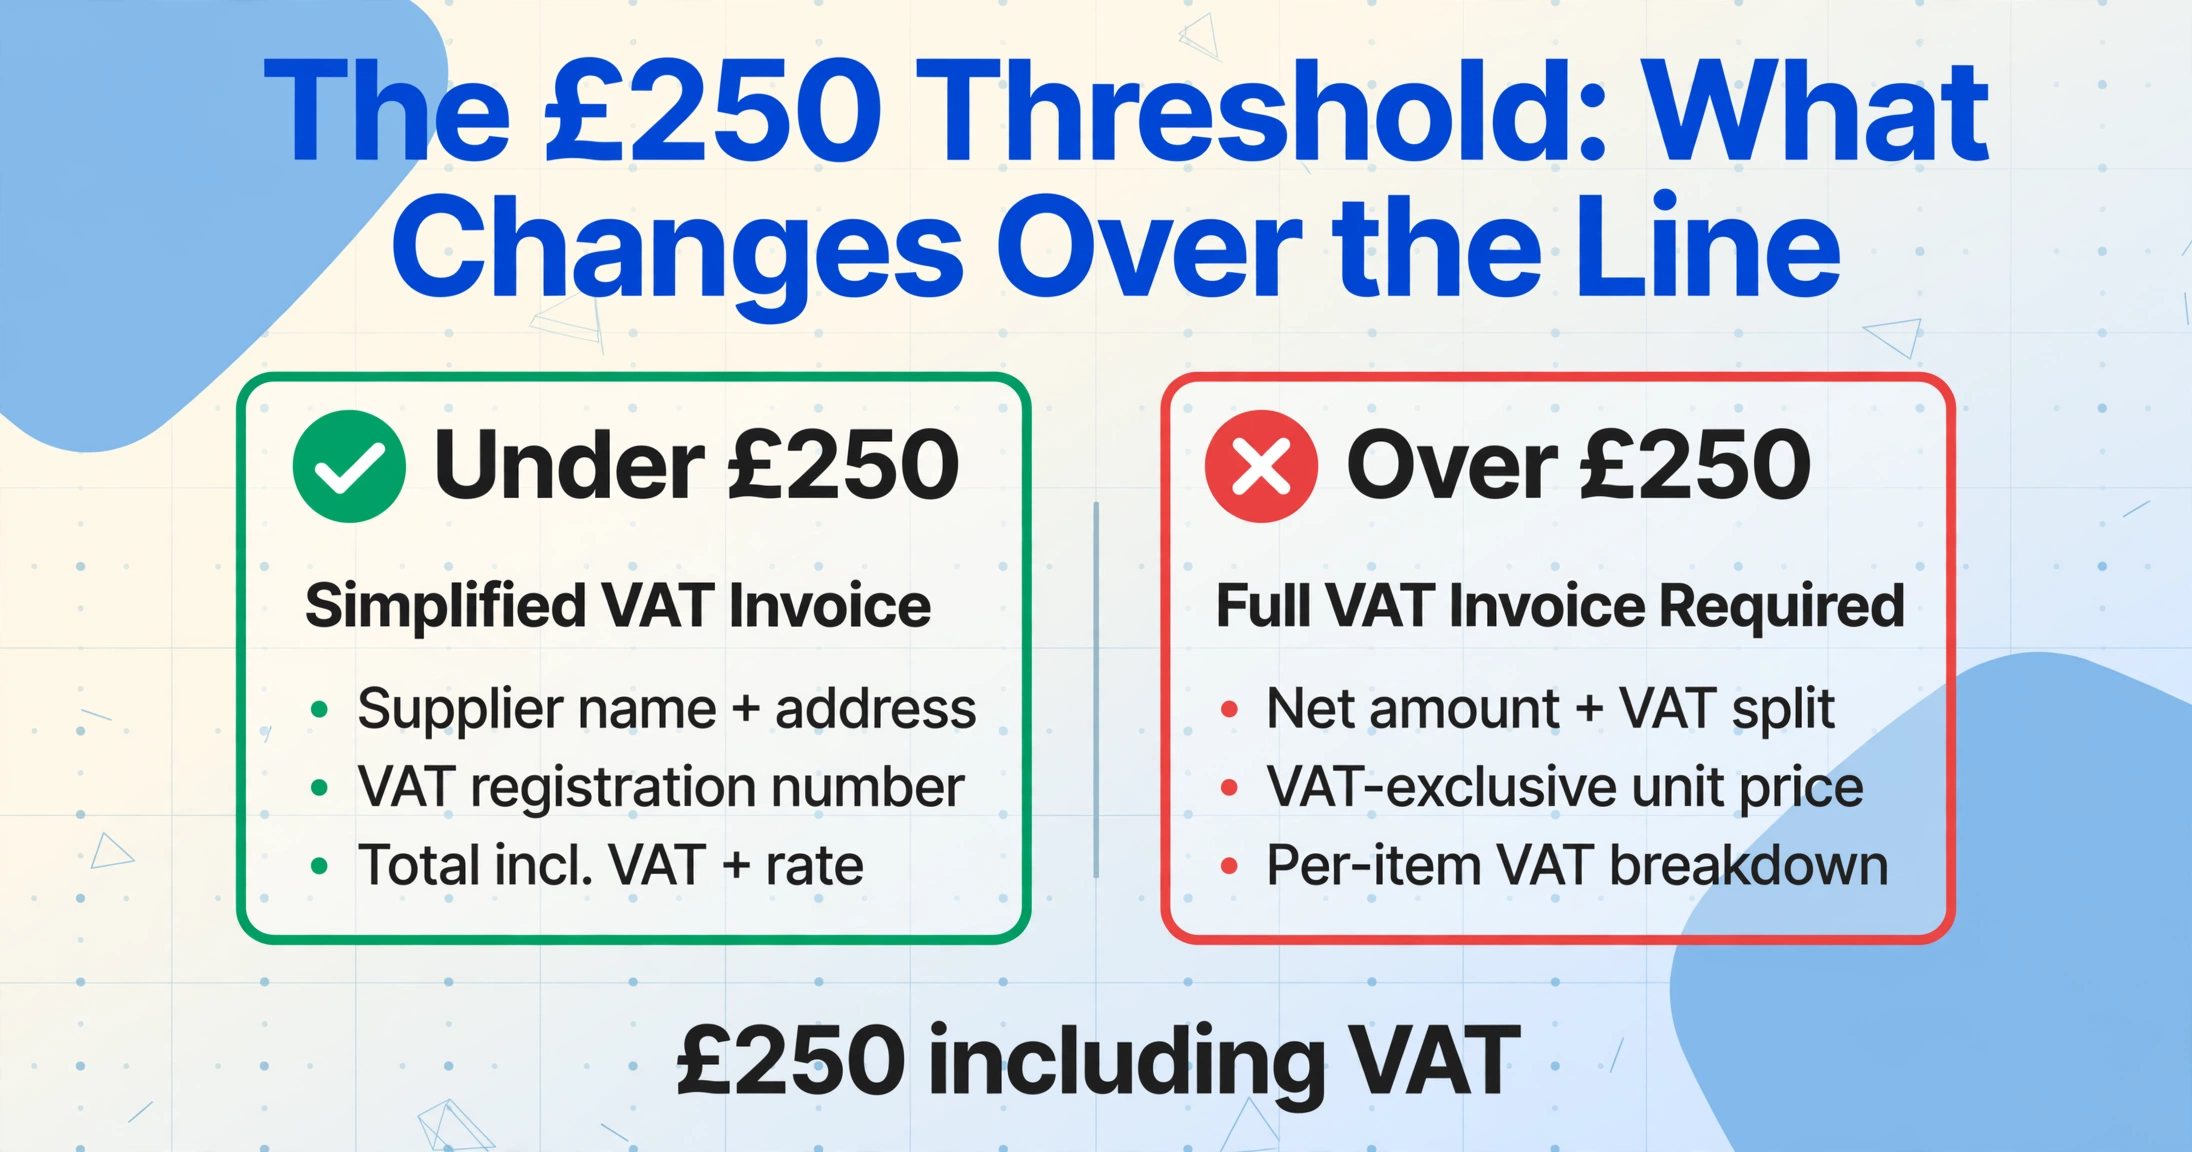
HMRCは、VAT込みで£250未満の小売取引について簡易VATインボイスを認めています(VAT通知700/21、§4.5)。簡易レシートに必要な記載事項は少なくて済みます:供給者の名称と住所、VAT登録番号、日付、商品の説明、VAT込みの合計金額、およびVAT率です。重要なのは、VAT抜きの金額や購入者の氏名を記載する必要がない点です。Screwfixでの買い物が合計£180——ケーブル1巻、ネジ1箱、壁用プラグ数個——であれば、VAT番号と「VAT 20%」表示のある簡易レシートで十分です。
しかし£250のラインを超えると——建築資材を購入する人にとっては日常的に起こることですが——ルールが変わります。VAT込みで£250を超える購入には、完全なVATインボイスまたは修正VATインボイスが必要です。これらには、正味金額、VAT抜きの単価、および品目ごとのVAT内訳を記載しなければなりません。通常のレジレシートは——たまたま供給者のVAT番号が記載されていたとしても——ほぼ間違いなく正味額とVATの内訳が含まれていないため、複数の必須項目で要件を満たしません。
これが実際に何を意味するのか、典型的な個人事業主の建設業者や塗装業者の例で見てみましょう:
| 月 | £250超の購入 | VAT 20% | レシートの種類 | リスクのある仕入VAT |
|---|---|---|---|---|
| 1月 | 8枚のレシート(Screwfix、Wickes、Travis Perkins) | レシート1枚あたり平均£53 | レジレシート——VAT内訳なし | £424 |
| 2月 | 6枚のレシート | 平均£47 | レジレシート | £282 |
| 3月(繁忙期) | 11枚のレシート | 平均£58 | レジレシート | £638 |
| 四半期合計 | £1,344 | |||
| HMRCの4年間の遡及調査期間全体 | £21,504 | |||
四半期1回の£1,344という数字は最悪のシナリオではありません——プロ用カウンターで週に2〜3回資材を購入し、適切なVATレシートを請求していなかった職人にとっては現実的な見積もりです。4年間の数字は安定したパターンを前提としており、成長を考慮していないため、控えめな数字です。これが本当に危険なのは、事業主が何年もVAT申告書を提出し、これらの仕入額を控除申請し、一度も指摘を受けなかった——検査が行われるまでは——という点です。その時点で、4年間分の記録全体が再調査されることになります。
サプライヤーがレシートを標準発行する理由 — そして警告されない理由
ScrewfixやToolstationでVATレシートが発行されないのは、ミスではありません。チェックアウトの流れに組み込まれた意図的な標準設定であり、その理由は効率性であって、あなたの税務コンプライアンスとは無関係です。
Screwfixのような業務用カウンターは、英国の900以上の店舗で1日に数千件の取引を処理しています。チェックアウト担当者の作業はスピード重視で最適化されています。商品をスキャンし、支払いを受け、レシートを渡す。そのレシートは支払い確認書であり、カード決済が機能し、顧客が支払ったものを受け取ったことを証明するものです。完全なVATレシートを印刷するにはPOSシステムで追加の操作が必要で、列を遅らせ、ほとんどの小売顧客(一般のDIY購入者)が決して必要としない書類のために感熱紙を多く消費します。
同じ状況は、Wickes、Toolstation、Travis Perkins、Jewson、B&Q TradePointでも発生しています。英国の建設資材購入の大半が行われる6つの業務用サプライヤーです。そのすべてがVATレシートを発行できます。そのすべてが、求められない限りレシートを標準発行します。そして、どの店舗のカウンターにも「VAT登録事業者の方はVATレシートをご請求ください」という表示はありません。
その結果、構造的な情報の非対称性が生じます。サプライヤーにはあなたに伝える動機がなく、コンプライアンスの負担は完全に購入者側にあります。HMRCのルールは明確です。有効な証拠を保持する責任は請求者にあります。レシートに基づいて仕入税額控除を請求してVAT申告を行った場合、その誤りはScrewfixではなくあなたのものです。
実用的な回避策があり、それはほとんどの人が考えるより簡単です。購入時にVATレシートを請求することです。どの業務用カウンターの担当者も印刷できます。レジ画面で別のオプションを選択するか、別の書類を印刷する必要があるかもしれません。Travis Perkinsなどの一部のサプライヤーでは、取引先アカウントにデフォルトを設定して、VATレシートが自動生成されるようにできます。オンライン注文の場合、ほとんどの業務用サプライヤーは発送後にVATインボイスをメールで送信します。ただし、メールの添付ファイルが「インボイス」(VAT明細付き)なのか「注文確認書」(VAT書類ではない)なのかを確認してください。後者の場合は、アカウントにログインし、注文履歴から実際のVATインボイスをダウンロードしてください。
HMRCがVAT調査で実際に確認する内容
HMRCはVAT調査(正式には「コンプライアンスチェック」と呼ばれます)を実施し、企業がVATを正しく請求、記録、還付しているかを検証します。きっかけは多額の還付請求から無作為抽出までさまざまですが、実際には特定のパターンが注目を集めます。変動するVAT負債、業界標準と一致しない申告、そして重要なのは、申告された輸出税に対して高く見える仕入税額控除の請求です。
調査中、HMRCの調査官はあなたの言葉をそのまま信じることはありません。実際の裏付け書類(仕入請求書、経費領収書、銀行明細書)を要求し、VAT申告書と照合します。標準的な遡及期間は4年間です。誤りが特定された場合、HMRCは未払いVATに利息を加えた査定を行うことができます。意図的な誤りや不正が関与する場合、遡及期間は20年間に延長されます。罰則は行動に基づいており、つまり段階的に異なります。過失による誤りは意図的なものよりも低い罰則となり、早期の開示と協力によって罰則を大幅に軽減できます。しかし、基本原則は変わりません。有効なVAT領収書なしで仕入税額控除を請求した場合、その仕入税額控除は認められません — そして、遡及期間の各年について、利息を加えて返還義務が生じます。
業界レポートは調査活動の増加傾向を確認しています。約20年の経験を持つVAT専門家であるLaura Chipp氏は、2025年に、彼女の事務所だけで7件の進行中のVAT監査と5件の最近終了した監査を同時に処理していたと述べています — 過去15年間のほぼゼロだった無作為調査からの「明確な増加」です。HMRCは、すべてのVAT登録事業者を定期的に調査する意向を公に表明しており、そのConnectデータ照合システムは現在、数十億のデータポイントを相互参照して不一致をフラグ付けしています。
職人や中小企業にとっての具体的な脆弱性は単純明快です。仕入領収書の30%がVAT領収書ではなくレジ領収書である場合、仕入税額控除の請求の30%は技術的に裏付けがありません。調査官はパターンを見つけるために深く探す必要はありません。VAT番号のない領収書が1枚あれば疑問が生じ、VAT番号のない領収書が10枚あればそれが確認されます。そして、パターンが確立されると、HMRCは調査のきっかけとなった期間だけでなく、4年間の全期間にわたって遡及的に外挿することができます。
MTDが新たな層を追加:紙のレシートだけでは不十分な理由
2022年4月以降、VAT登録済みの英国企業はすべて、VATに関するMaking Tax Digital(MTD)への準拠が義務付けられています。これは、デジタル記録を保持し、MTD対応ソフトウェア(FreeAgent、Xero、QuickBooks、Sage、またはHMRC認定のブリッジングソリューション)を通じてVAT申告書を提出することを意味します。紙の記録だけでは、もはやHMRCの記録保持要件を満たすには不十分です。
MTDの義務化は、レシート管理に複合的な問題を生み出しています。適切なVATレシートを収集している場合でも、それらを靴箱に積んだ感熱紙の山として保管するだけでは、もはやコンプライアンス基準を満たしません。レシートをデジタル形式(仕入先名、日付、正味金額、VAT金額、合計)で会計ソフトウェアに入力してから、申告書を提出する必要があります。現場から戻った職人にとって、午後7時にFreeAgentへレシート15枚を1フィールドずつ入力するのは、最も避けたい作業です。
ここでワークフローが崩れます。手動データ入力の煩わしさによりレシートが溜まり、VAT申告が遅延したり概算値で提出されたり、MTDが要求するデジタル監査証跡が構築されないままになります。問題は意欲の欠如ではなく、「手元のレシート」と「会計ソフトウェアの行」の間のギャップを埋めるには、これまで現実的な近道のない退屈なキーボード作業が必要だったことです。
手入力なしで靴箱からスプレッドシートへ
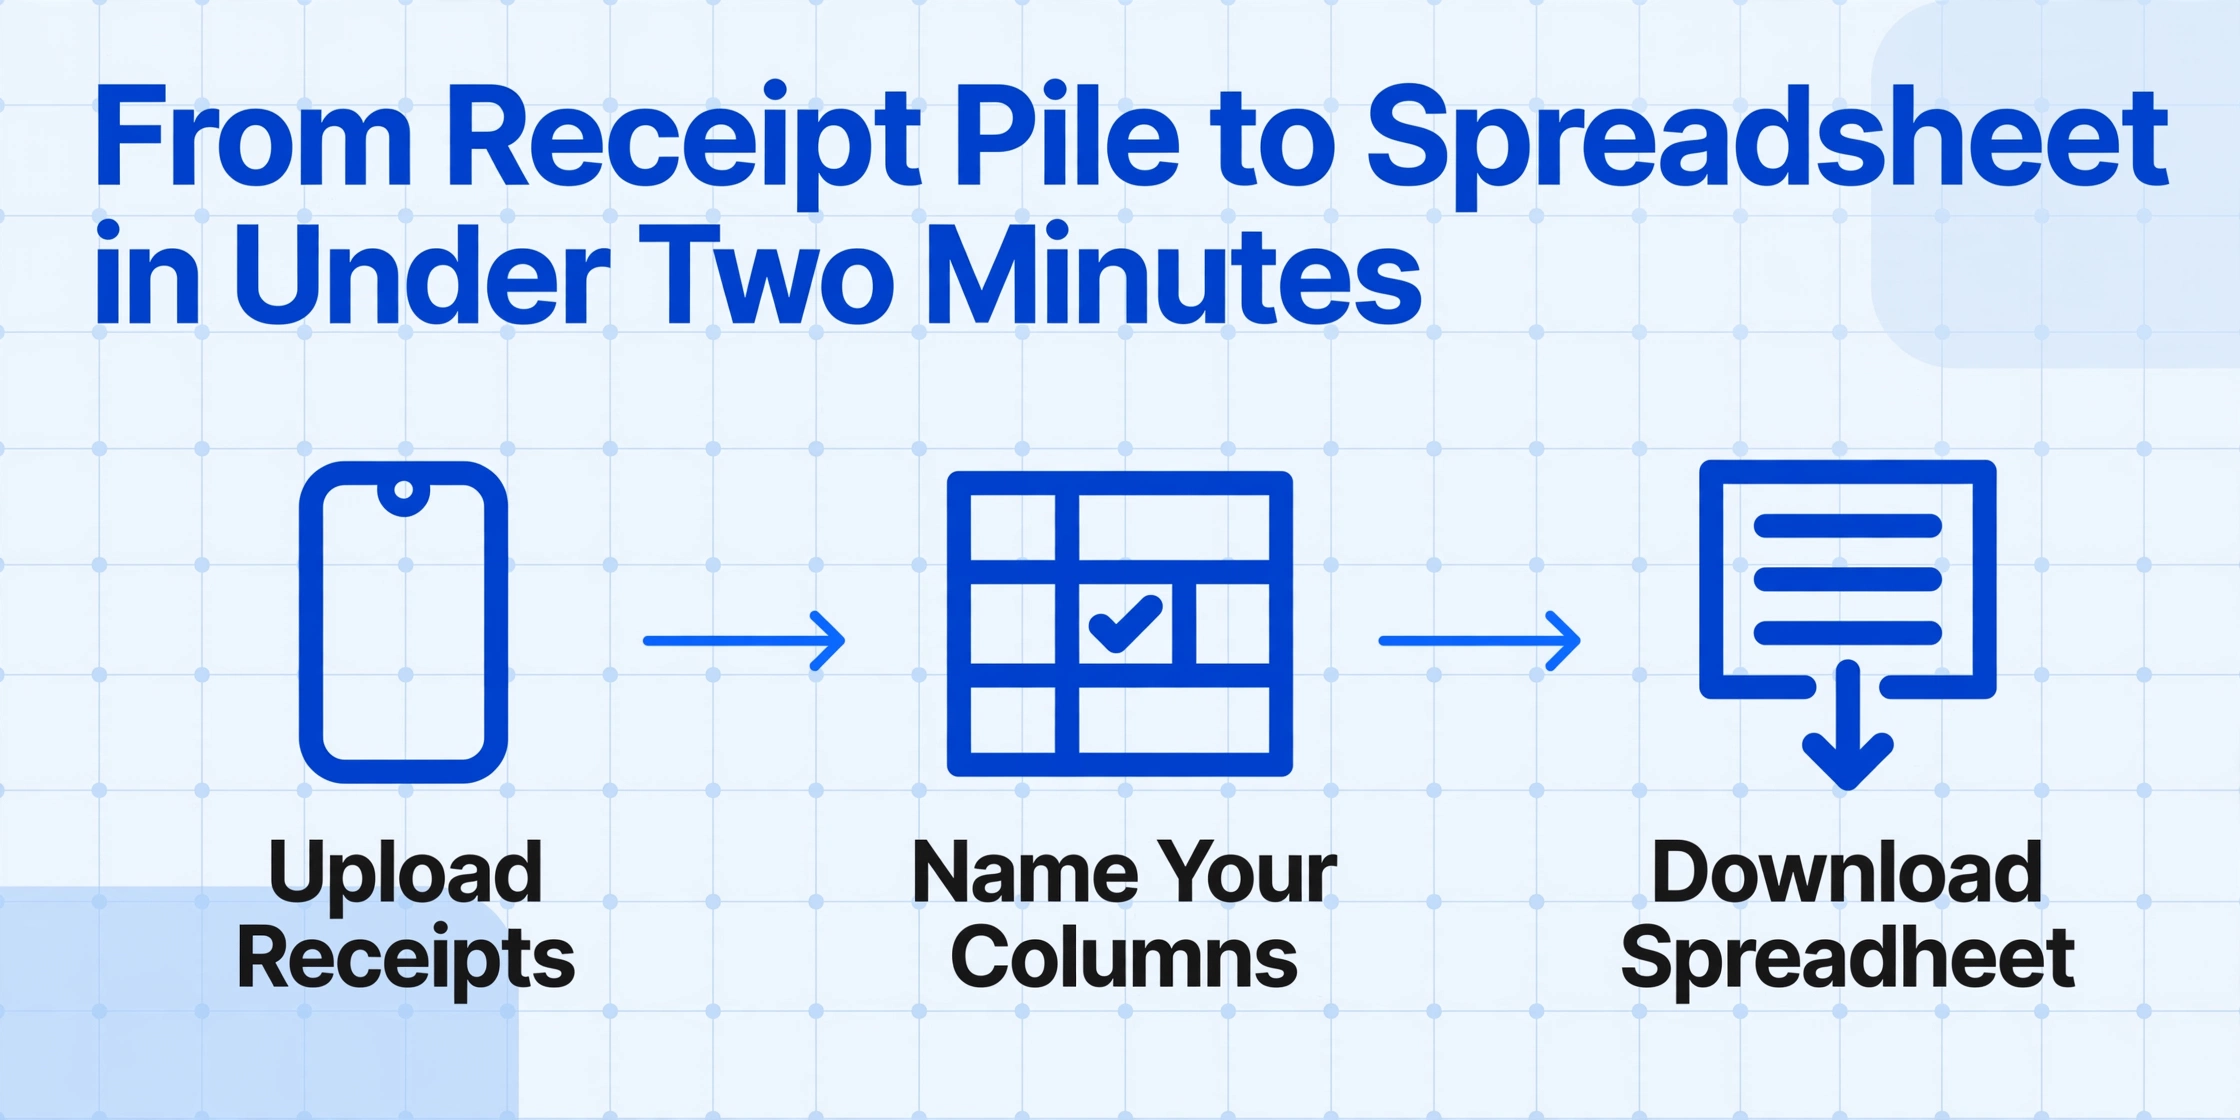
ほとんどの中小企業経営者の標準的なワークフローは、レシートを撮影またはスキャンしてフォルダに保存し、その後、主要フィールドをスプレッドシートや会計アプリに入力するというものです。このステップで精度が低下し、バックログが蓄積されます。しかし、別のアプローチがあります。各フィールドを入力する代わりに、必要な列を記述すれば、AIがレシートを読み取って自動入力してくれます。
ImageToTable.aiはカスタム列抽出を使用します。列名(例:「仕入先名」「日付」「正味金額」「VAT金額」「合計」)を入力すると、AIが各レシート上の対応する値を、フィールドがページ上のどこにあるかではなく、その意味を理解して特定します。各フィールドの周囲に領域を描画したり、仕入先フォーマットごとにモデルをトレーニングしたりする必要があるテンプレートベースのツールとは異なり、カスタム列抽出はScrewfixのコンパクトな感熱印刷、Travis PerkinsのA4インボイス、手書きの仕入先メモなど、あらゆるレシートレイアウトで設定や構成なしに機能します。レシートのバッチをアップロードし、列名を一度指定すれば、各レシートが1行になった単一のスプレッドシートが得られます。
ファイルは安全に処理され、保存されることはありません。
この方法でコンプライアンスの計算が変わります。以前は手入力で1時間かかっていた月分のレシート25枚が、2分以内で処理できます。写真をアップロードし、列名を確認し、すべての仕入先名、日付、正味金額、VAT金額、合計を構造化されたテーブルにまとめたスプレッドシートをダウンロードするだけです。そのテーブルがデジタル記録となり、MTDが求める正確な監査証跡として、FreeAgent、Xero、QuickBooksにそのままインポートできます。
VATレシート抽出ワークフローの詳細(列設計からHMRC対応スプレッドシートまで)については、英国VATレシートデータをExcelに抽出するステップバイステップガイドをご覧ください。複数のカテゴリにわたるレシートを扱う場合は、業務レシートを税務スプレッドシートに一括処理する方法で一括ワークフローを解説しています。AIレシート抽出の全体像については、レシート抽出の完全ガイドが参考になります。
レジレシートに関する最後の注意点:レジレシートが十分な場合(VAT番号が記載された£250未満の簡易VATレシート)でも、明細データを抽出することは有用です。Screwfixのレジレシートには12種類のSKUが記載されていることがあります。それらをスプレッドシートに抽出すれば、工事ごとの材料費の追跡、見積もりとの照合、将来の価格設定に役立つ購入履歴の構築が可能になります。レシートが有効なVAT文書でなくても、データは依然として価値があります。目的が異なるだけです。
よくある質問
レシートでVATの還付を受けることはできますか?
レシートがVAT通知700/21に基づく簡易VATインボイスの要件を満たしている場合に限り、VAT込みで£250以下の購入にのみ可能です。資格を得るには、レシートに供給者の氏名と住所、VAT登録番号、供給日、商品の説明、VAT込みの合計金額、適用されたVAT税率が記載されている必要があります。ほとんどの小売店のレシートにはVAT登録番号とVAT税率が記載されておらず、証拠として無効です。£250を超える購入の場合、レシートでは決して十分ではなく、完全版または修正版のVATインボイスが必要です。
レシートとVATレシートの違いは正確には何ですか?
レシート(カードレシート、支払いレシート、販売レシートとも呼ばれます)は支払いが行われたことを確認するもので、通常、日付、購入品目、合計金額、支払い方法が記載されています。VATレシート(法的には「VATインボイス」)は、仕入税額控除の証拠となる別個の文書です。供給者のVAT登録番号と請求されたVATの内訳を含める必要があります。実際には、紙にVAT登録番号(「GB」で始まる)が記載され、VAT額と正味額が分離されている場合はVATレシートです。合計金額とカード支払い確認のみが記載されている場合はレシートであり、VAT還付には不十分です。
£250未満の購入にVATレシートは必要ですか?
VAT込みで£250以下の購入の場合、簡易VATレシートで認められますが、完全なVATインボイスよりも必要な項目が少なくなります。ただし、簡易レシートにも供給者のVAT登録番号と適用されたVAT税率の記載が依然として必要です。業者カウンターからの標準的なカードレシートにはこれらが含まれていないため、VAT版を依頼する必要があります。£250未満の基準は必要な詳細量を減らすものであり、VATレシートの要件自体をなくすものではありません。
HMRCはどのくらい遡ってVATレシートを調査できますか?
HMRCは標準として過去4年間のVAT記録を調査できます。過失による誤り—有効なVATレシートなしで仕入税額控除を請求することも含まれます—が特定された場合、4年間の期間が適用されます。HMRCが誤りが意図的であると判断した場合、調査期間は20年に延長される可能性があります。重要な点は、3年間レシートで仕入税額控除を請求していた場合、1回の調査で3年分すべての請求がリスクにさらされるということです。
VAT領収書の代わりに銀行明細書を証拠として使用できますか?
一般的には、できません。HMRCのガイダンスでは、VATインボイスが仕入税額控除の主要な証拠であるとされています。VATインボイスをどうしても入手できない場合には「代替証拠」のルートがありますが、これは裁量的なものであり、HMRCが受け入れる義務はありません。また、適切な書類を入手するためにあらゆる合理的な努力をしたことを証明する必要があります。供給者が簡単にVAT領収書を提供できる状況で、銀行明細書を代わりに使用することは、検査中に防御可能な立場ではありません。
すでにレジ領収書でVATを申告してしまった場合はどうすればよいですか?
まず過去のVAT申告書を確認し、どの仕入税額控除が有効なVAT領収書で裏付けられ、どの控除がレジ領収書のみで裏付けられているかを特定してください。£250を超える購入に焦点を当ててください。これらは否認されるリスクが最も高いためです。ギャップを特定した場合は、HMRCに自主開示を行うことができます。これにより、通常、検査でエラーが発見されるのを待つよりも罰則が軽減されます。その後、プロセスを整えてください:今後は販売時点でVAT領収書を求め、抽出ツールを使用してすべての領収書のデジタル記録を構築し、将来の申告のためのクリーンな監査証跡を確保してください。VATコンプライアンスに精通した会計士が、あなたの状況の詳細についてアドバイスできます。これは専門家の助言なしに自己流で行うべきステップではありません。