Recibo de IVA del Reino Unido vs recibo de caja
Por qué solo uno sobrevive a una inspección de HMRC
En el ejercicio fiscal 2023-24, la brecha del IVA de HMRC — la diferencia entre lo que debería haberse recaudado y lo que se recaudó — se situó en unos 5.500 millones de libras. Una parte significativa de esa brecha proviene de reclamaciones de IVA soportado que fracasan porque el contribuyente tiene el documento equivocado. No es un recibo que falte. No es una reclamación fraudulenta. Solo el tipo incorrecto de recibo: un recibo de caja en lugar de un recibo de IVA. Para un comerciante o pequeño empresario del Reino Unido que compra materiales por valor de 500 libras en Screwfix, ese único error de recibo significa 83,33 libras de IVA soportado que HMRC no reconocerá. Multiplique eso por un mes de visitas a proveedores y por el período de revisión de 4 años de HMRC, y la cifra asciende a miles. Sin embargo, la mayoría de los empresarios no descubren la diferencia hasta que un inspector se la señala — y para entonces ya es demasiado tarde para corregirlo.
Conclusiones clave
- 21.504 libras en reclamaciones de IVA están en riesgo durante el período de revisión de 4 años de HMRC — no por recibos que falten, sino por tener recibos de caja que demuestran el pago pero carecen del campo que HMRC exige: el número de registro VAT del proveedor.
- Ningún mostrador comercial del Reino Unido imprime por defecto un recibo de IVA al pagar, y ni Screwfix ni HMRC le avisarán — la brecha de cumplimiento solo sale a la luz cuando un inspector coteja cuatro años de sus declaraciones.
- La solución en el mostrador es una sola frase — “¿Me puede dar un recibo de IVA, por favor?” — y la extracción con IA convierte un mes de recibos en una hoja de cálculo lista para HMRC en menos de dos minutos, sin necesidad de escribir manualmente.
La única frase que falta en su recibo — y por qué es importante
Entre en cualquier mostrador de Screwfix, Toolstation o Wickes, pague los materiales y el cajero le entregará un trozo de papel térmico. Le echa un vistazo: fecha, artículos, total — parece correcto. Lo guarda en la guantera y sigue con su día.
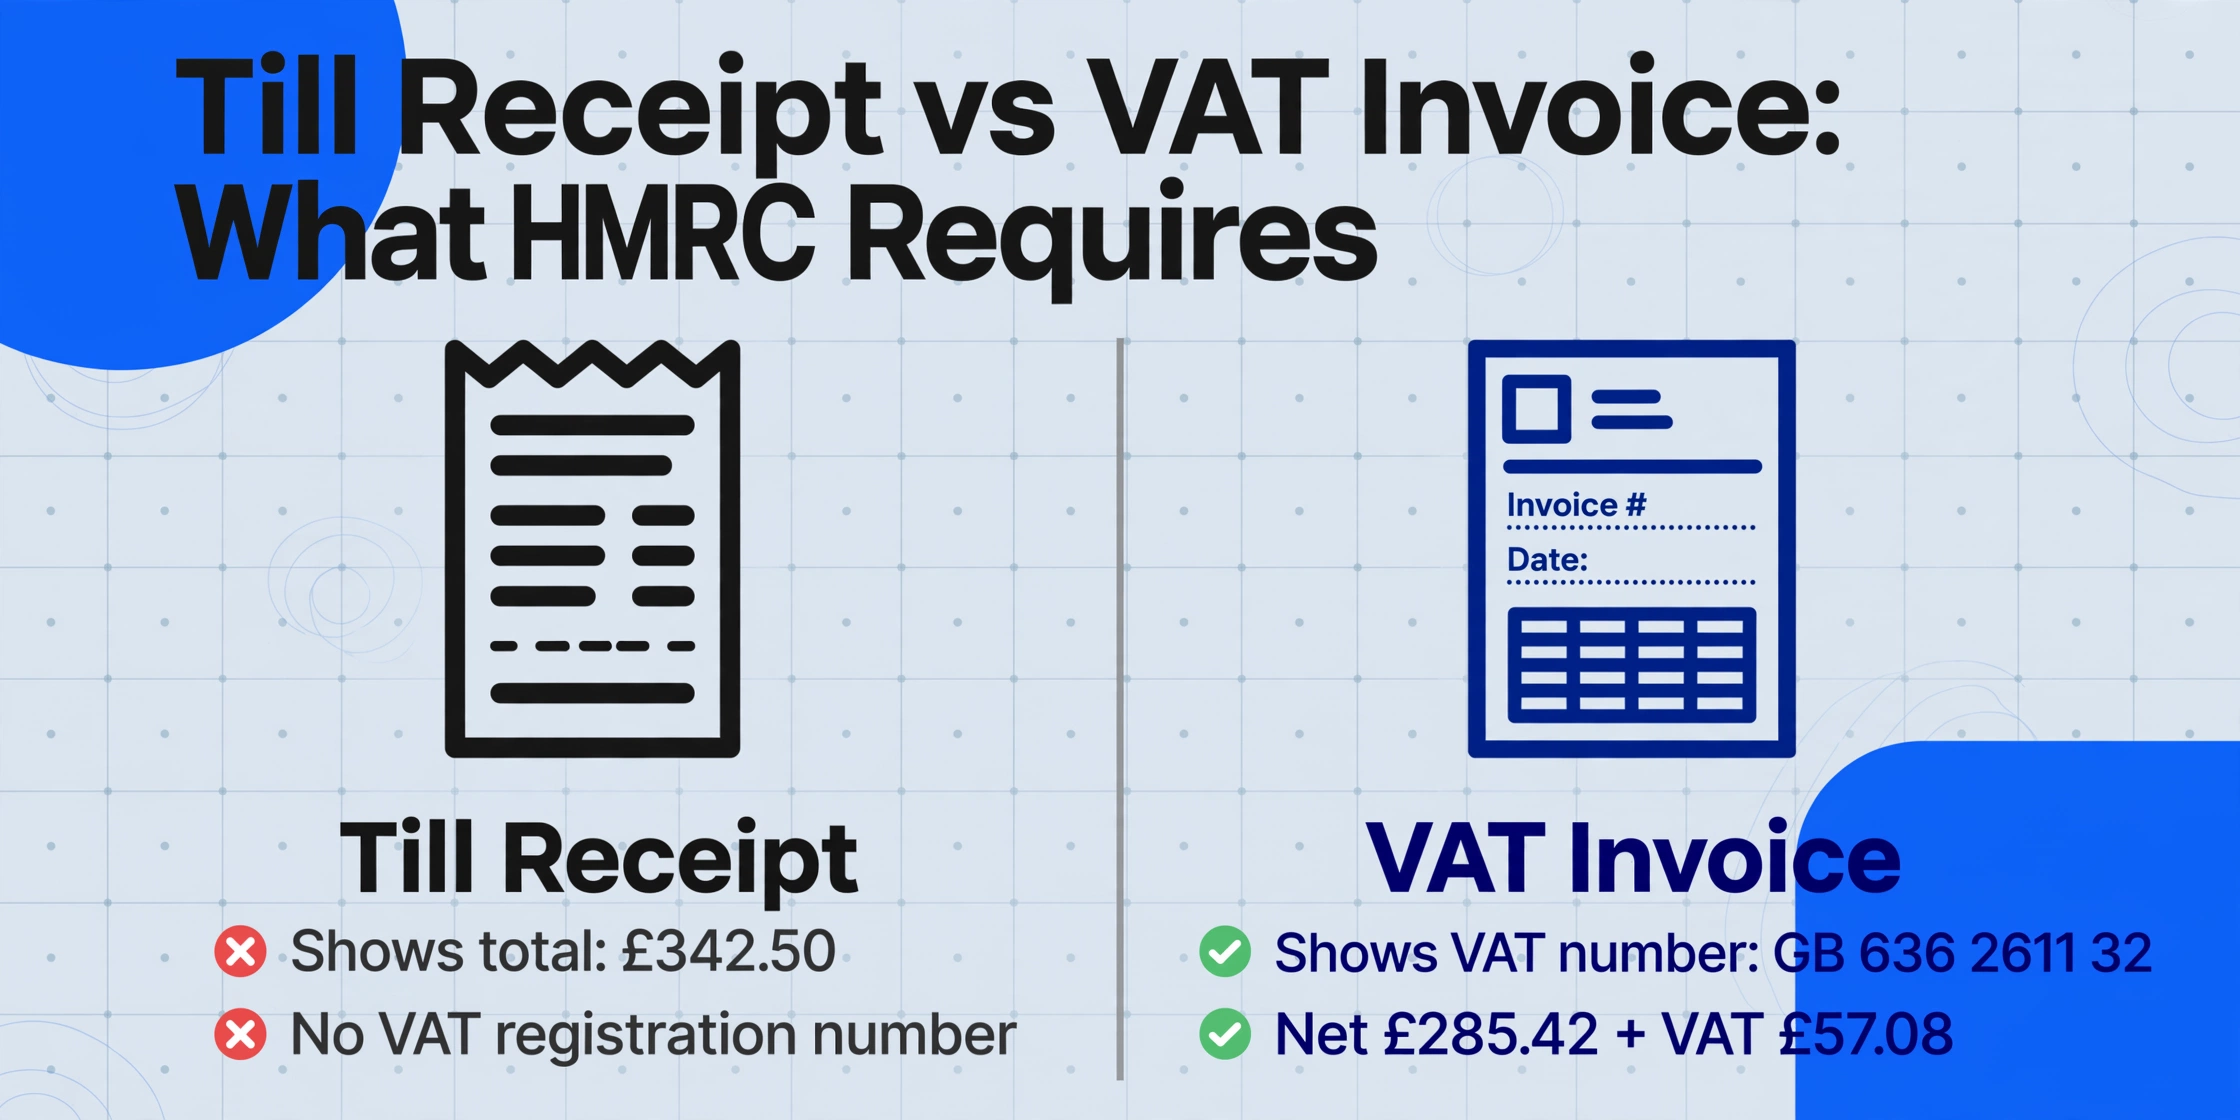
Ese trozo de papel es un recibo de caja. Demuestra que pagó por algo. Pero casi con total seguridad no demuestra que pagó VAT por ello — y para HMRC, eso es lo único que importa.
Un recibo VAT válido — lo que HMRC denomina «factura VAT» — debe contener, como mínimo, el número de registro VAT del proveedor y un desglose del importe de VAT cobrado. Su recibo de caja de Screwfix muestra un total de £342.50 y le indica que el datáfono aprobó el pago. Lo que no muestra es el número de registro VAT de Screwfix (GB 636 2611 32), la base imponible antes de VAT (£285.42), el VAT cobrado al 20% (£57.08) y el tipo de VAT aplicado a cada artículo. Esos cuatro datos marcan la diferencia entre recuperar £57.08 en su declaración de VAT o perderlos para siempre.
Según la VAT Notice 700/21, las facturas VAT que recibe son «la prueba principal para recuperar el VAT soportado como input tax». La palabra «principal» es la clave: sin ese documento, no tiene derecho a reclamar. Un recibo de caja — por muy detallada que sea la lista de artículos — simplemente no es una factura VAT según la definición de HMRC. Le faltan los identificadores legales que convierten un registro de pago en un documento de prueba fiscal.
Esto no es una zona gris. La guía de HMRC es inequívoca: para recuperar el input tax, debe disponer de «prueba válida de que ha recibido un suministro sujeto a impuesto» (VAT Notice 700, §10.6). Un recibo de caja no cumple ese requisito. La cuestión no es si su contable puede «hacer que funcione» — sino si el recibo contiene los campos que HMRC exige.
Cómo un umbral de £250 crea un problema de reclamación de IVA de más de £1.500
Hay una excepción — y es donde la mayoría de los pequeños empresarios se ven atrapados incluso cuando creen que están cubiertos.
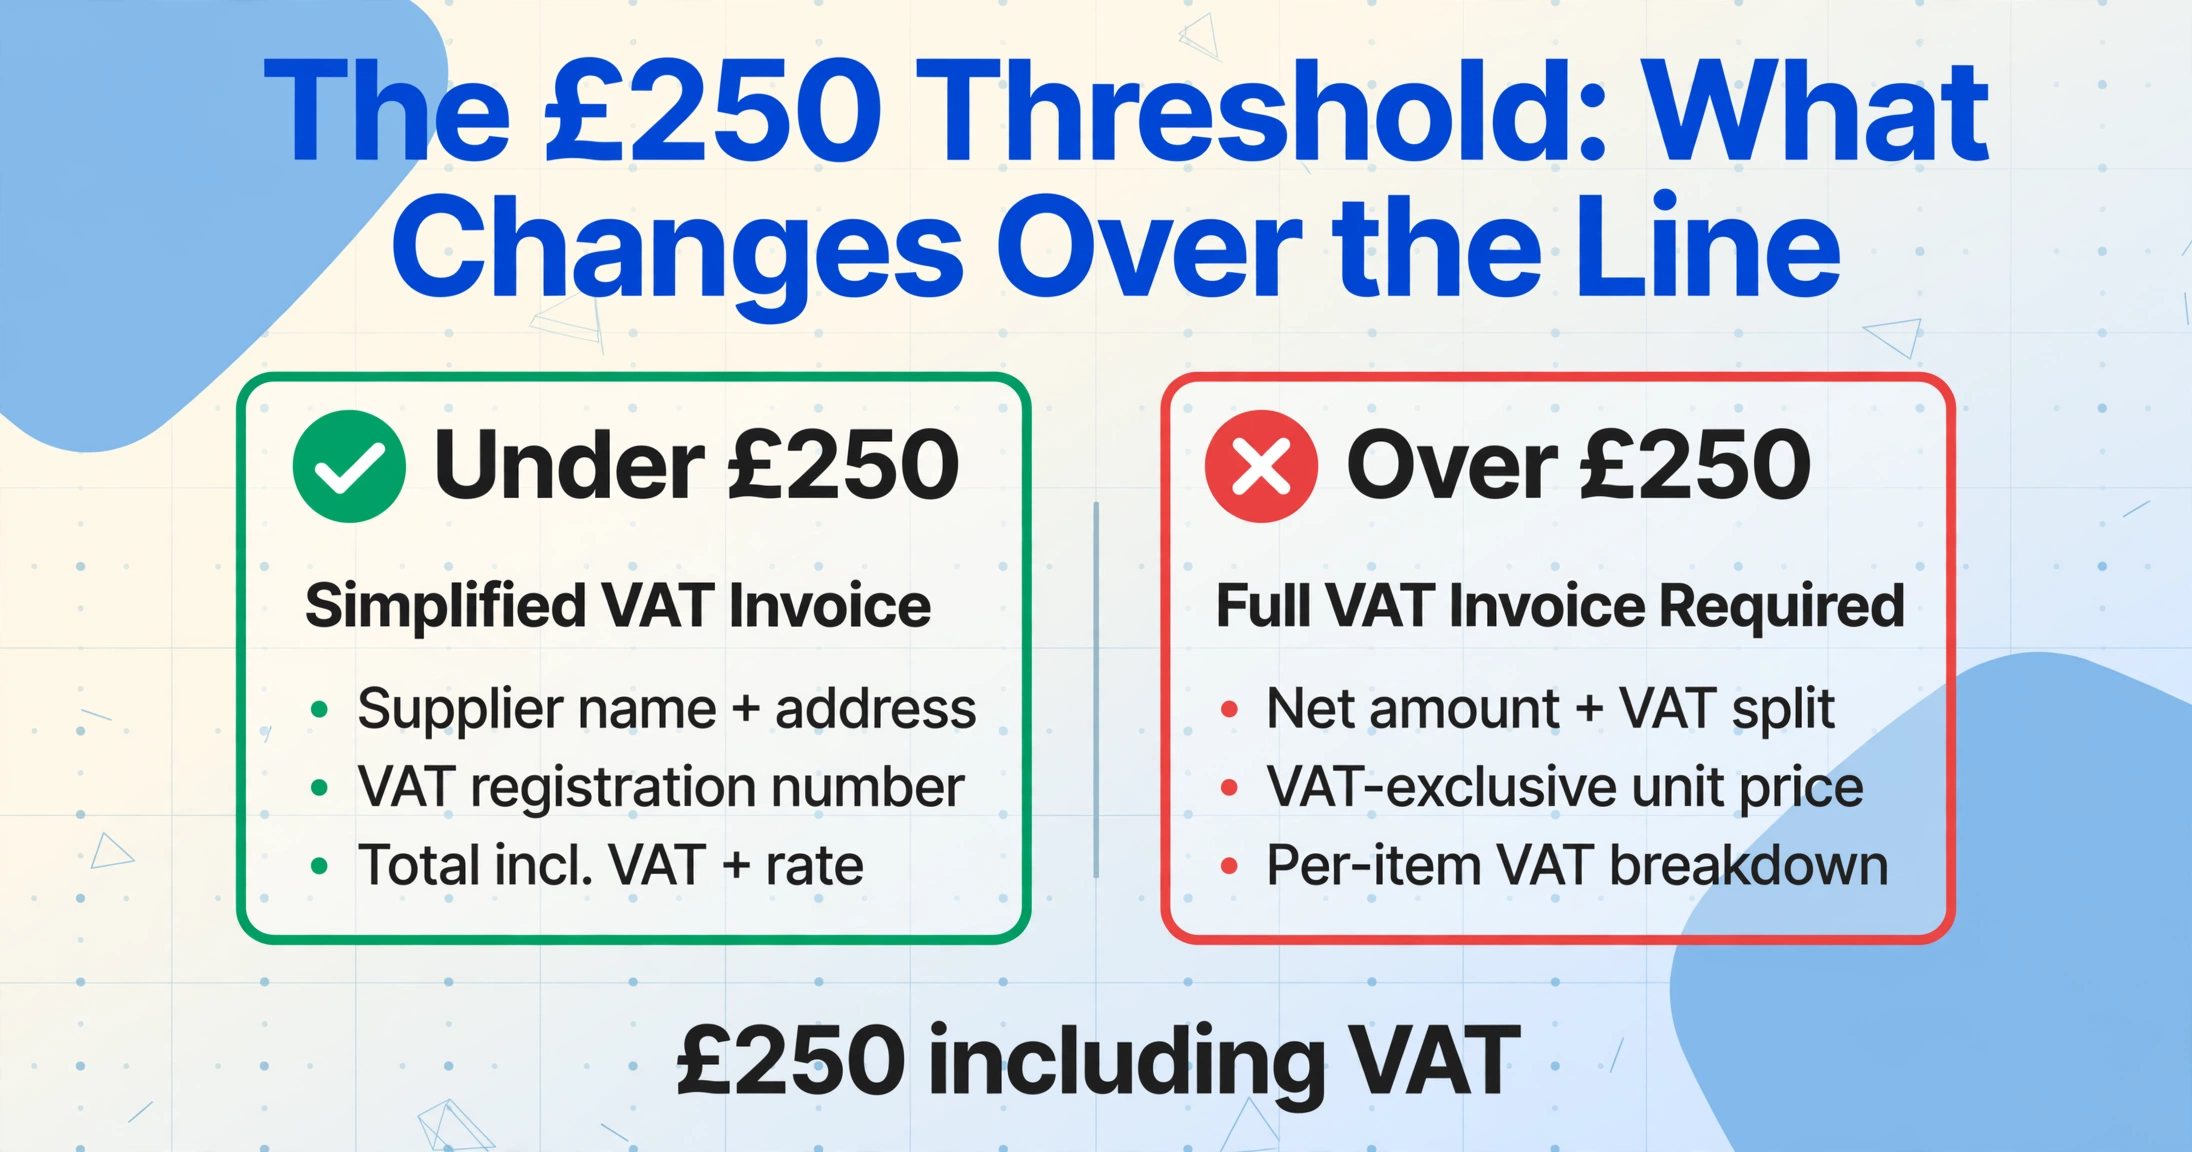
HMRC permite una factura VAT simplificada para transacciones minoristas inferiores a £250 con IVA incluido (VAT Notice 700/21, §4.5). Un recibo simplificado requiere menos detalles: nombre y dirección del proveedor, número de registro VAT, fecha, descripción de los bienes, total con IVA incluido y el tipo de IVA. Fundamentalmente, no necesita mostrar el importe sin IVA ni el nombre del comprador. Si su visita a Screwfix suma £180 — un rollo de cable, una caja de tornillos, algunos tacos — un recibo simplificado con el número de VAT y el indicador de "IVA al 20%" es suficiente.
Pero cruce la línea de las £250 — algo que ocurre constantemente para cualquiera que compre materiales de construcción — y las reglas cambian. Para compras superiores a £250 con IVA incluido, necesita una factura VAT completa o una factura VAT modificada. Estas deben mostrar el importe neto, el precio unitario sin IVA y un desglose de IVA por artículo. Su recibo de caja habitual — incluso si incluyera el número de VAT del proveedor — casi con certeza no incluirá la separación neto/IVA, por lo que no cumple varios campos obligatorios.
Esto es lo que significa en la práctica para un autónomo típico del sector de la construcción o la decoración:
| Mes | Compras superiores a £250 | IVA al 20% | Tipo de recibo | IVA soportado en riesgo |
|---|---|---|---|---|
| Enero | 8 recibos (Screwfix, Wickes, Travis Perkins) | £53 de media por recibo | Recibos de caja — sin desglose de IVA | £424 |
| Febrero | 6 recibos | £47 de media | Recibos de caja | £282 |
| Marzo (mes ajetreado) | 11 recibos | £58 de media | Recibos de caja | £638 |
| Total de un solo trimestre | £1.344 | |||
| Durante los 4 años completos de revisión de HMRC | £21.504 | |||
La cifra de £1.344 para un solo trimestre no es un escenario pesimista — es una estimación realista para un profesional que compra materiales en almacenes mayoristas 2–3 veces por semana y no ha estado solicitando facturas VAT adecuadas. La cifra de 4 años asume un patrón constante y no tiene en cuenta el crecimiento, por lo que es conservadora. Lo que hace que esto sea realmente peligroso es que el empresario puede haber estado presentando declaraciones de VAT durante años, reclamando estos importes soportados, sin que nadie lo cuestionara — hasta la inspección. En ese momento, todo el historial de cuatro años se vuelve a examinar.
Por qué los proveedores entregan por defecto recibos de caja — y por qué no le avisarán
La ausencia de una factura VAT de Screwfix o Toolstation no es un error: es un valor predeterminado deliberado, integrado en el flujo de caja por razones de eficiencia que nada tienen que ver con su cumplimiento fiscal.
Un mostrador comercial como Screwfix procesa miles de transacciones al día en más de 900 tiendas en el Reino Unido. El flujo de trabajo del operador de caja está optimizado para la velocidad: escanear artículos, cobrar, entregar un recibo de caja. Ese recibo de caja es una confirmación de pago: demuestra que el datáfono funcionó y que el cliente recibió lo que pagó. Imprimir una factura VAT completa requiere un paso adicional en el sistema POS, ralentiza la cola y consume más papel térmico para un documento que la mayoría de los clientes minoristas (compradores domésticos de bricolaje) nunca necesitarán.
La misma dinámica se repite en Wickes, Toolstation, Travis Perkins, Jewson y B&Q TradePoint — los seis proveedores comerciales donde se realiza la mayoría de las compras de materiales de construcción en el Reino Unido. Todos ellos pueden emitir una factura VAT. Todos ellos entregan por defecto un recibo de caja salvo que se solicite lo contrario. Y ninguno muestra un cartel en el mostrador que diga: "Si está registrado a efectos de VAT, solicite una factura VAT".
El resultado es una asimetría de información estructural: el proveedor no tiene incentivo para informarle, porque la carga del cumplimiento recae íntegramente en el comprador. La norma de HMRC es clara: es responsabilidad del reclamante disponer de pruebas válidas. Si presentó una declaración de VAT reclamando el IVA soportado con un recibo de caja, el error es suyo, no de Screwfix.
Existe una solución práctica, y es más sencilla de lo que la mayoría supone: solicite una factura VAT en el punto de venta. Todos los operadores de mostrador comercial pueden imprimir una — quizá deban seleccionar una opción diferente en la interfaz de la caja o imprimir un documento aparte. Algunos proveedores, como Travis Perkins, le permiten configurar un valor predeterminado en su cuenta comercial para que las facturas VAT se generen automáticamente. En los pedidos en línea, la mayoría de los proveedores comerciales envían una factura VAT por correo electrónico tras el envío — pero compruebe si el archivo adjunto dice "invoice" (con desglose de VAT) o "order confirmation" (que no es un documento VAT). Si es esto último, inicie sesión en su cuenta y descargue la factura VAT real desde el historial de pedidos.
Qué comprueba realmente HMRC durante una inspección de IVA
HMRC realiza inspecciones de IVA — oficialmente llamadas "comprobaciones de cumplimiento" — para verificar que una empresa está cobrando, registrando y recuperando el IVA correctamente. El desencadenante puede ser cualquier cosa, desde una solicitud de devolución grande hasta una selección aleatoria, pero en la práctica, ciertos patrones llaman la atención: obligaciones de IVA fluctuantes, declaraciones que no se alinean con las normas del sector y — fundamentalmente — reclamaciones de IVA soportado que parecen altas en relación con el IVA repercutido declarado.
Durante una inspección, los funcionarios de HMRC no se fían de su palabra. Solicitarán los documentos de respaldo reales — facturas de compra, recibos de gastos, extractos bancarios — y los contrastarán con su declaración de IVA. El período estándar de revisión es de 4 años. Si se identifican errores, HMRC puede emitir liquidaciones por el IVA no pagado más intereses. En casos que implican errores deliberados o fraude, la revisión se extiende a 20 años. Las sanciones se basan en el comportamiento, lo que significa que son escalables: un error por descuido conlleva una sanción menor que uno deliberado, y la divulgación temprana + la cooperación pueden reducir la sanción significativamente. Pero el principio subyacente permanece: si reclamó IVA soportado sin un recibo de IVA válido, ese IVA soportado no se permite — y lo debe devolver, más intereses, por cada año del período de revisión.
Los informes del sector confirman una tendencia al alza en la actividad de inspección. Laura Chipp, especialista en IVA con casi 20 años de experiencia, señaló en 2025 que su firma por sí sola estaba gestionando 7 auditorías de IVA activas simultáneamente con 5 recientemente concluidas — "un claro repunte" frente a las inspecciones aleatorias casi nulas de los 15 años anteriores. HMRC ha declarado públicamente su intención de inspeccionar periódicamente a todas las empresas registradas a efectos de IVA, y su sistema de cruce de datos Connect ahora contrasta miles de millones de puntos de datos para detectar discrepancias.
La vulnerabilidad específica para oficios y pequeñas empresas es sencilla: si el 30% de sus recibos de compra son tickets de caja en lugar de recibos de IVA, entonces el 30% de sus reclamaciones de IVA soportado no están técnicamente respaldadas. Un inspector no necesitará buscar mucho para encontrar el patrón. Un recibo sin número de IVA plantea la pregunta; diez recibos sin número de IVA lo confirman. Y una vez establecido el patrón, HMRC puede extrapolar hacia atrás a lo largo de la ventana completa de 4 años — no solo el período que desencadenó la inspección.
MTD añade una nueva capa: por qué los recibos en papel no son suficientes
Desde abril de 2022, todas las empresas del Reino Unido registradas a efectos de VAT deben cumplir con Making Tax Digital (MTD) para el VAT. Esto implica mantener registros digitales y presentar las declaraciones de VAT mediante software compatible con MTD — FreeAgent, Xero, QuickBooks, Sage o una solución puente reconocida por HMRC. Los registros en papel por sí solos ya no son suficientes para cumplir con los requisitos de mantenimiento de registros de HMRC.
El mandato de MTD crea un problema compuesto para la gestión de recibos. Incluso si usted sí recopila los recibos de VAT adecuados, guardarlos como un montón de papel térmico en una caja de zapatos ya no cumple con el estándar de cumplimiento. Necesita esos recibos en formato digital — nombre del proveedor, fecha, importe neto, importe de VAT, total — introducidos en su software de contabilidad antes de poder presentar su declaración. Para un profesional que vuelve de un día en obra, lo último que quiere hacer a las 7 de la tarde es teclear 15 recibos en FreeAgent campo por campo.
Aquí es donde el flujo de trabajo se rompe: la fricción de la introducción manual de datos hace que los recibos se acumulen, las declaraciones de VAT se presenten tarde o con cifras estimadas, y el rastro de auditoría digital que exige MTD nunca llega a crearse. El problema no es la falta de voluntad — es que salvar la distancia entre "recibo en mano" y "fila en el software de contabilidad" ha requerido, hasta hace poco, un tedioso trabajo de teclado sin atajo realista.
De la caja de zapatos a la hoja de cálculo sin introducción manual
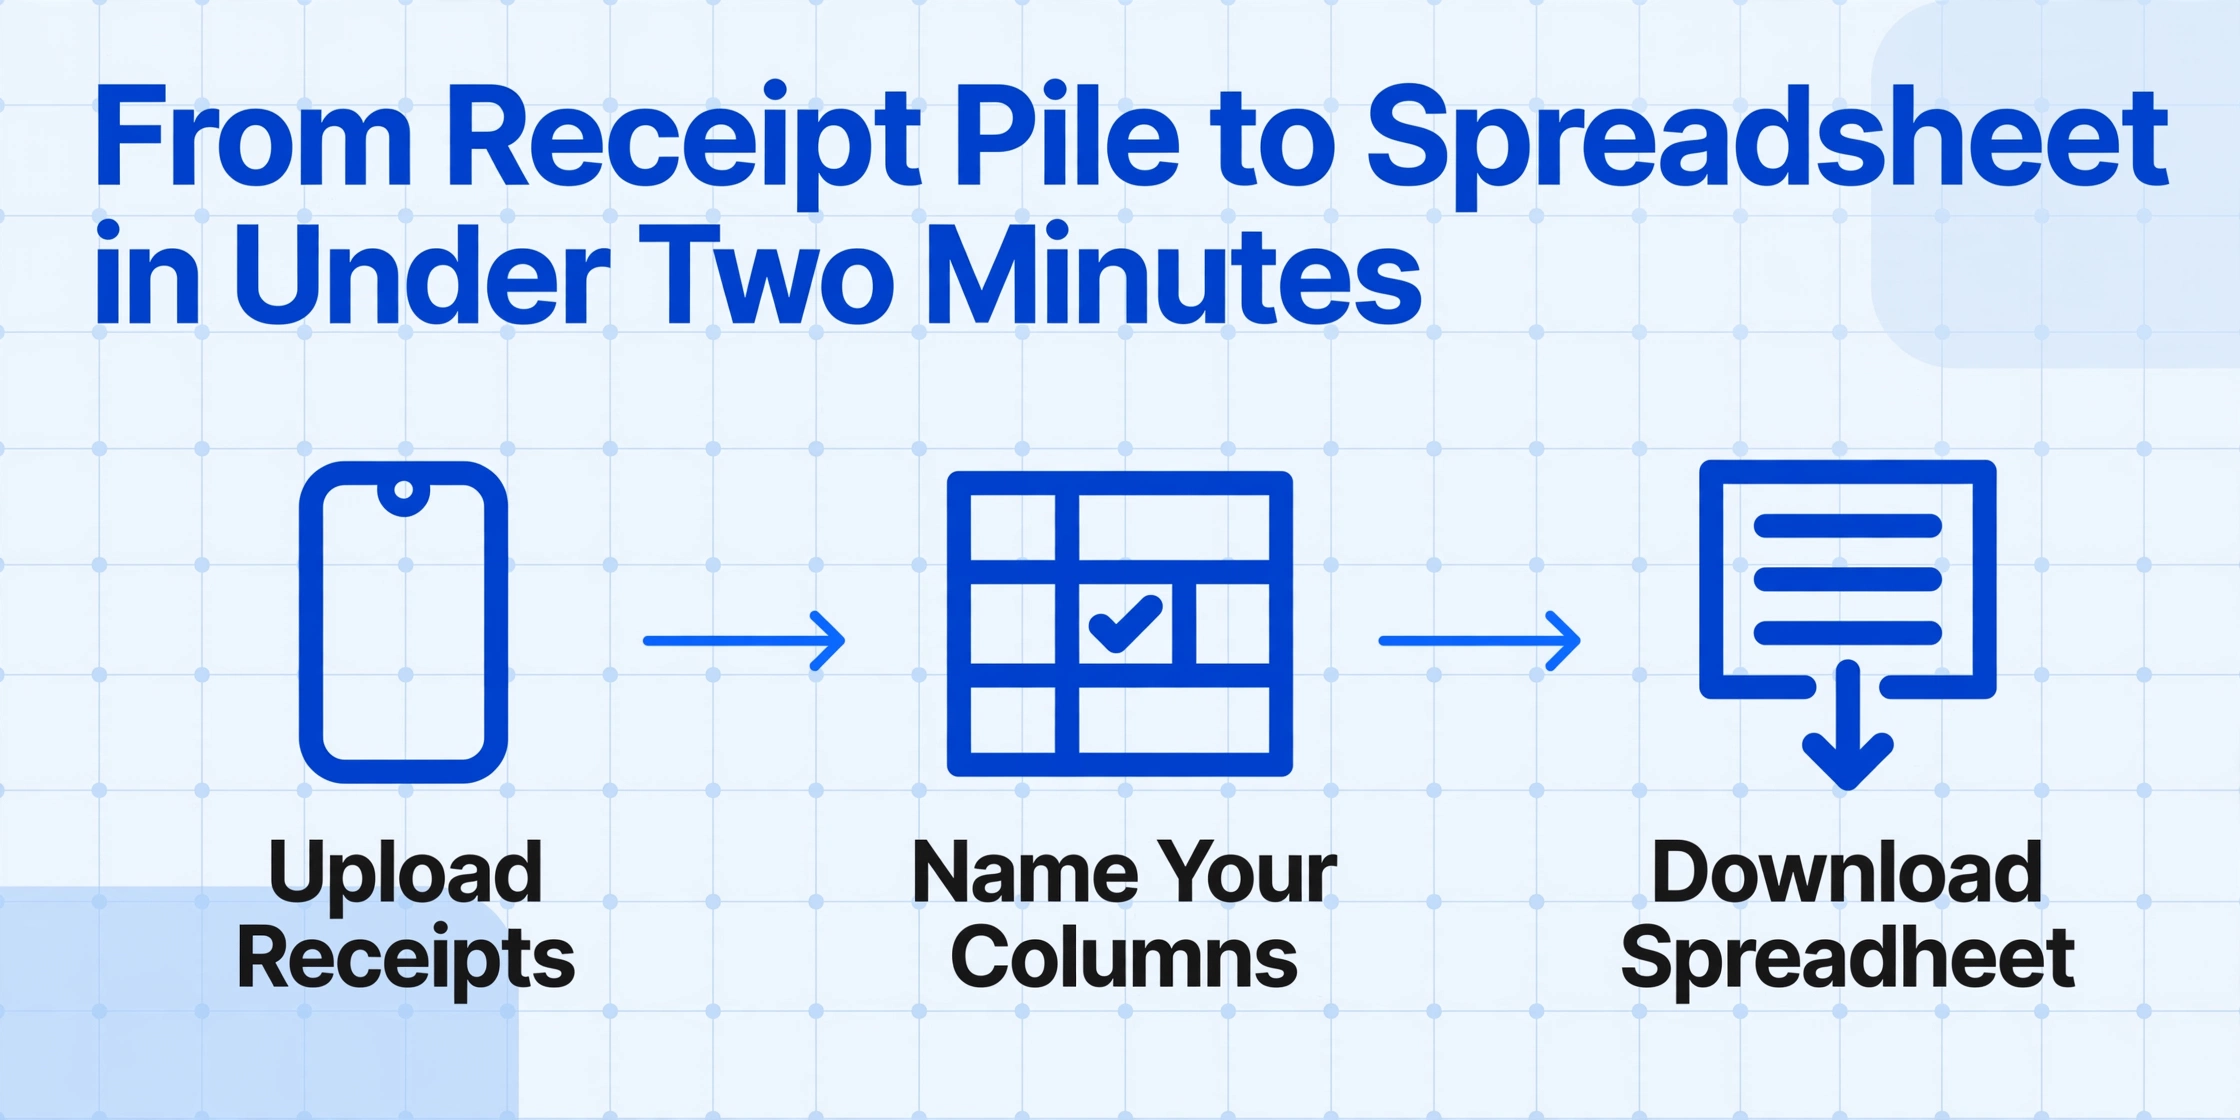
El flujo de trabajo habitual para la mayoría de los pequeños empresarios es fotografiar o escanear sus recibos, guardarlos en una carpeta y, finalmente, teclear los campos clave en una hoja de cálculo o aplicación de contabilidad. Este es el paso donde la precisión se degrada y se acumula el trabajo pendiente. Pero existe un enfoque diferente: en lugar de teclear cada campo, describa las columnas que desea y deje que la IA lea el recibo y las rellene.
ImageToTable.ai utiliza la Extracción de Columnas Personalizadas — usted escribe los nombres de las columnas que desea (p. ej., "Nombre del proveedor", "Fecha", "Importe neto", "Importe de VAT", "Total"), y la IA localiza los valores correspondientes en cada recibo comprendiendo lo que los campos significan, no dónde están situados en la página. A diferencia de las herramientas basadas en plantillas que requieren dibujar zonas alrededor de cada campo o entrenar un modelo por formato de proveedor, la Extracción de Columnas Personalizadas funciona con cualquier diseño de recibo — la impresión térmica compacta de Screwfix, la factura A4 de Travis Perkins, una nota manuscrita de un proveedor — sin configuración ni ajustes. Suba un lote de recibos, nombre sus columnas una vez y obtenga una única hoja de cálculo con cada recibo como una fila.
Los archivos se procesan de forma segura y no se almacenan.
Este enfoque cambia la aritmética del cumplimiento. Un mes de 25 recibos que antes requería una hora de escritura manual puede procesarse en menos de dos minutos: suba las fotos, confirme los nombres de las columnas y descargue una hoja de cálculo con el nombre de cada proveedor, fecha, importe neto, importe de VAT y total en una tabla estructurada. Esa tabla se convierte en su registro digital — el rastro de auditoría exacto que exige MTD, listo para importar en FreeAgent, Xero o QuickBooks.
Para un recorrido completo del flujo de extracción de recibos VAT — desde el diseño de columnas hasta la hoja de cálculo lista para HMRC — consulte la guía paso a paso para extraer datos de recibos VAT del Reino Unido a Excel. Si gestiona recibos de varias categorías, el procesamiento por lotes de recibos comerciales en una hoja de cálculo fiscal cubre el flujo de trabajo masivo. Y para una visión más amplia de lo que puede hacer la extracción de recibos con IA, la guía completa de extracción de recibos es el centro de referencia.
Una nota final sobre el lado de los recibos de caja: incluso cuando un recibo de caja es suficiente — un recibo VAT simplificado de menos de £250 de un proveedor que incluyó su número de VAT — puede ser útil extraer los datos de las líneas de artículos. Un recibo de caja de Screwfix puede enumerar 12 SKU diferentes. Extraerlos a una hoja de cálculo le permite realizar un seguimiento de los costes de materiales por trabajo, cotejarlos con los presupuestos y crear un historial de compras que sirva de base para futuros precios. Los datos siguen siendo valiosos incluso si el recibo no es un documento VAT válido — solo cumplen una función distinta.
Preguntas Frecuentes
¿Puedo reclamar el VAT con un recibo de caja?
Solo si el recibo de caja cumple los requisitos de una factura VAT simplificada según la VAT Notice 700/21 — y únicamente para compras de ≤£250 con VAT incluido. Para ser válido, el recibo de caja debe mostrar el nombre y la dirección del proveedor, su número de registro VAT, la fecha de suministro, una descripción de los bienes, el total con VAT incluido y el tipo de VAT aplicado. La mayoría de los recibos de caja minoristas omiten el número de registro VAT y el tipo de VAT, lo que los invalida como prueba. Para compras superiores a £250, un recibo de caja nunca es suficiente — necesita una factura VAT completa o modificada.
¿Cuál es exactamente la diferencia entre un recibo de caja y un recibo VAT?
Un recibo de caja (también llamado recibo de tarjeta, recibo de pago o recibo de venta) confirma que se realizó un pago — normalmente muestra la fecha, los artículos comprados, el importe total y el método de pago. Un recibo VAT (legalmente una "factura VAT") es un documento distinto que sirve como prueba para la recuperación del VAT soportado. Debe incluir el número de registro VAT del proveedor y un desglose del VAT cobrado. En términos prácticos: si el papel muestra un número de registro VAT (que comienza con "GB") y separa el importe del VAT del importe neto, es un recibo VAT. Si solo muestra un total y una confirmación de pago con tarjeta, es un recibo de caja — insuficiente para la recuperación del VAT.
¿Necesito un recibo VAT para compras inferiores a £250?
Para compras de ≤£250 con VAT incluido, un recibo VAT simplificado es aceptable — y requiere menos campos que una factura VAT completa. Sin embargo, el recibo simplificado debe incluir igualmente el número de registro VAT del proveedor y el tipo de VAT aplicado. Un recibo de tarjeta estándar de un mostrador comercial no incluirá estos datos, por lo que aún debe solicitar la versión VAT. El umbral de £250 reduce la cantidad de detalle requerido — no elimina por completo el requisito de un recibo VAT.
¿Hasta cuántos años atrás puede HMRC revisar mis recibos VAT?
HMRC puede inspeccionar los registros VAT de los últimos 4 años como norma estándar. Si detecta errores por negligencia — lo que incluye reclamar VAT soportado sin recibos VAT válidos — se aplica el plazo de 4 años. Si HMRC determina que los errores fueron deliberados, el período de revisión puede extenderse a 20 años. El punto clave: si ha estado reclamando VAT soportado con recibos de caja durante 3 años, los 3 años de reclamaciones están en riesgo en una sola inspección.
¿Puedo usar extractos bancarios como prueba en lugar de recibos de VAT?
Generalmente, no. La guía de HMRC establece que la factura VAT es la prueba principal para la recuperación del impuesto soportado. Existe una vía de "prueba alternativa" para casos en los que realmente no pueda obtener una factura VAT, pero esto es discrecional — HMRC no está obligado a aceptarla — y requiere que demuestre que hizo todo lo razonablemente posible para obtener el documento adecuado. Depender de extractos bancarios como sustituto, cuando el proveedor puede proporcionar fácilmente un recibo de VAT a petición, no es una posición defendible durante una inspección.
¿Qué debo hacer si ya he reclamado VAT con recibos de caja?
Comience revisando sus declaraciones de VAT anteriores — identifique qué reclamaciones de impuesto soportado están respaldadas por facturas VAT válidas y cuáles solo por recibos de caja. Concéntrese en compras superiores a £250, ya que estas tienen el mayor riesgo de ser rechazadas. Si identifica vacíos, puede hacer una declaración voluntaria a HMRC — esto generalmente resulta en sanciones más bajas que esperar a que una inspección descubra los errores. Luego establezca un proceso: solicite facturas VAT en el punto de venta de ahora en adelante, y cree un registro digital de todos los recibos utilizando herramientas de extracción para tener un rastro de auditoría limpio para futuras declaraciones. Un contador con experiencia en cumplimiento de VAT puede asesorarle sobre los detalles de su situación — este no es un paso para hacer por su cuenta sin aporte profesional.