Recibo de VAT do Reino Unido vs Recibo de Caixa
Por Que Apenas Um Sobrevive a uma Inspeção da HMRC
No ano fiscal de 2023–24, a lacuna de VAT da HMRC — a diferença entre o que deveria ter sido coletado e o que foi — ficou em cerca de £5,5 bilhões. Uma fatia significativa dessa lacuna vem de pedidos de imposto de entrada que falham porque o contribuinte tem o papel errado. Não é um recibo ausente. Não é um pedido fraudulento. Apenas o tipo errado de recibo: um recibo de caixa em vez de um recibo de VAT. Para um profissional ou pequeno empresário do Reino Unido comprando £500 em materiais na Screwfix, esse único erro de recibo significa £83,33 em VAT de entrada que a HMRC não vai honrar. Multiplique isso por um mês de compras com fornecedores e por um período de revisão de 4 anos da HMRC, e o número chega a milhares. No entanto, a maioria dos donos de negócios só descobre a diferença quando um inspetor aponta — e aí já é tarde demais para corrigir.
Principais Conclusões
- £21.504 em pedidos de VAT estão em risco no período de revisão de 4 anos da HMRC — não por recibos ausentes, mas por ter recibos de caixa que comprovam o pagamento, mas não têm o campo que a HMRC exige: o número de registro de VAT do fornecedor.
- Nenhum balcão de atacado no Reino Unido imprime um recibo de VAT por padrão no checkout, e nem a Screwfix nem a HMRC vão avisar você — a lacuna de conformidade só aparece quando um inspetor cruza quatro anos das suas declarações.
- A solução no balcão é uma frase — “Posso ter um recibo de VAT, por favor?” — e a extração por IA transforma um mês de recibos em uma planilha pronta para a HMRC em menos de dois minutos, sem digitação manual.
A Única Frase Que Falta no Seu Recibo — e Por Que Isso Importa
Entre em qualquer balcão da Screwfix, Toolstation ou Wickes, pague pelos materiais e o caixa lhe entrega um pedaço de papel térmico. Você olha para ele: data, itens, total — parece certo. Você o guarda no porta-luvas e segue em frente.
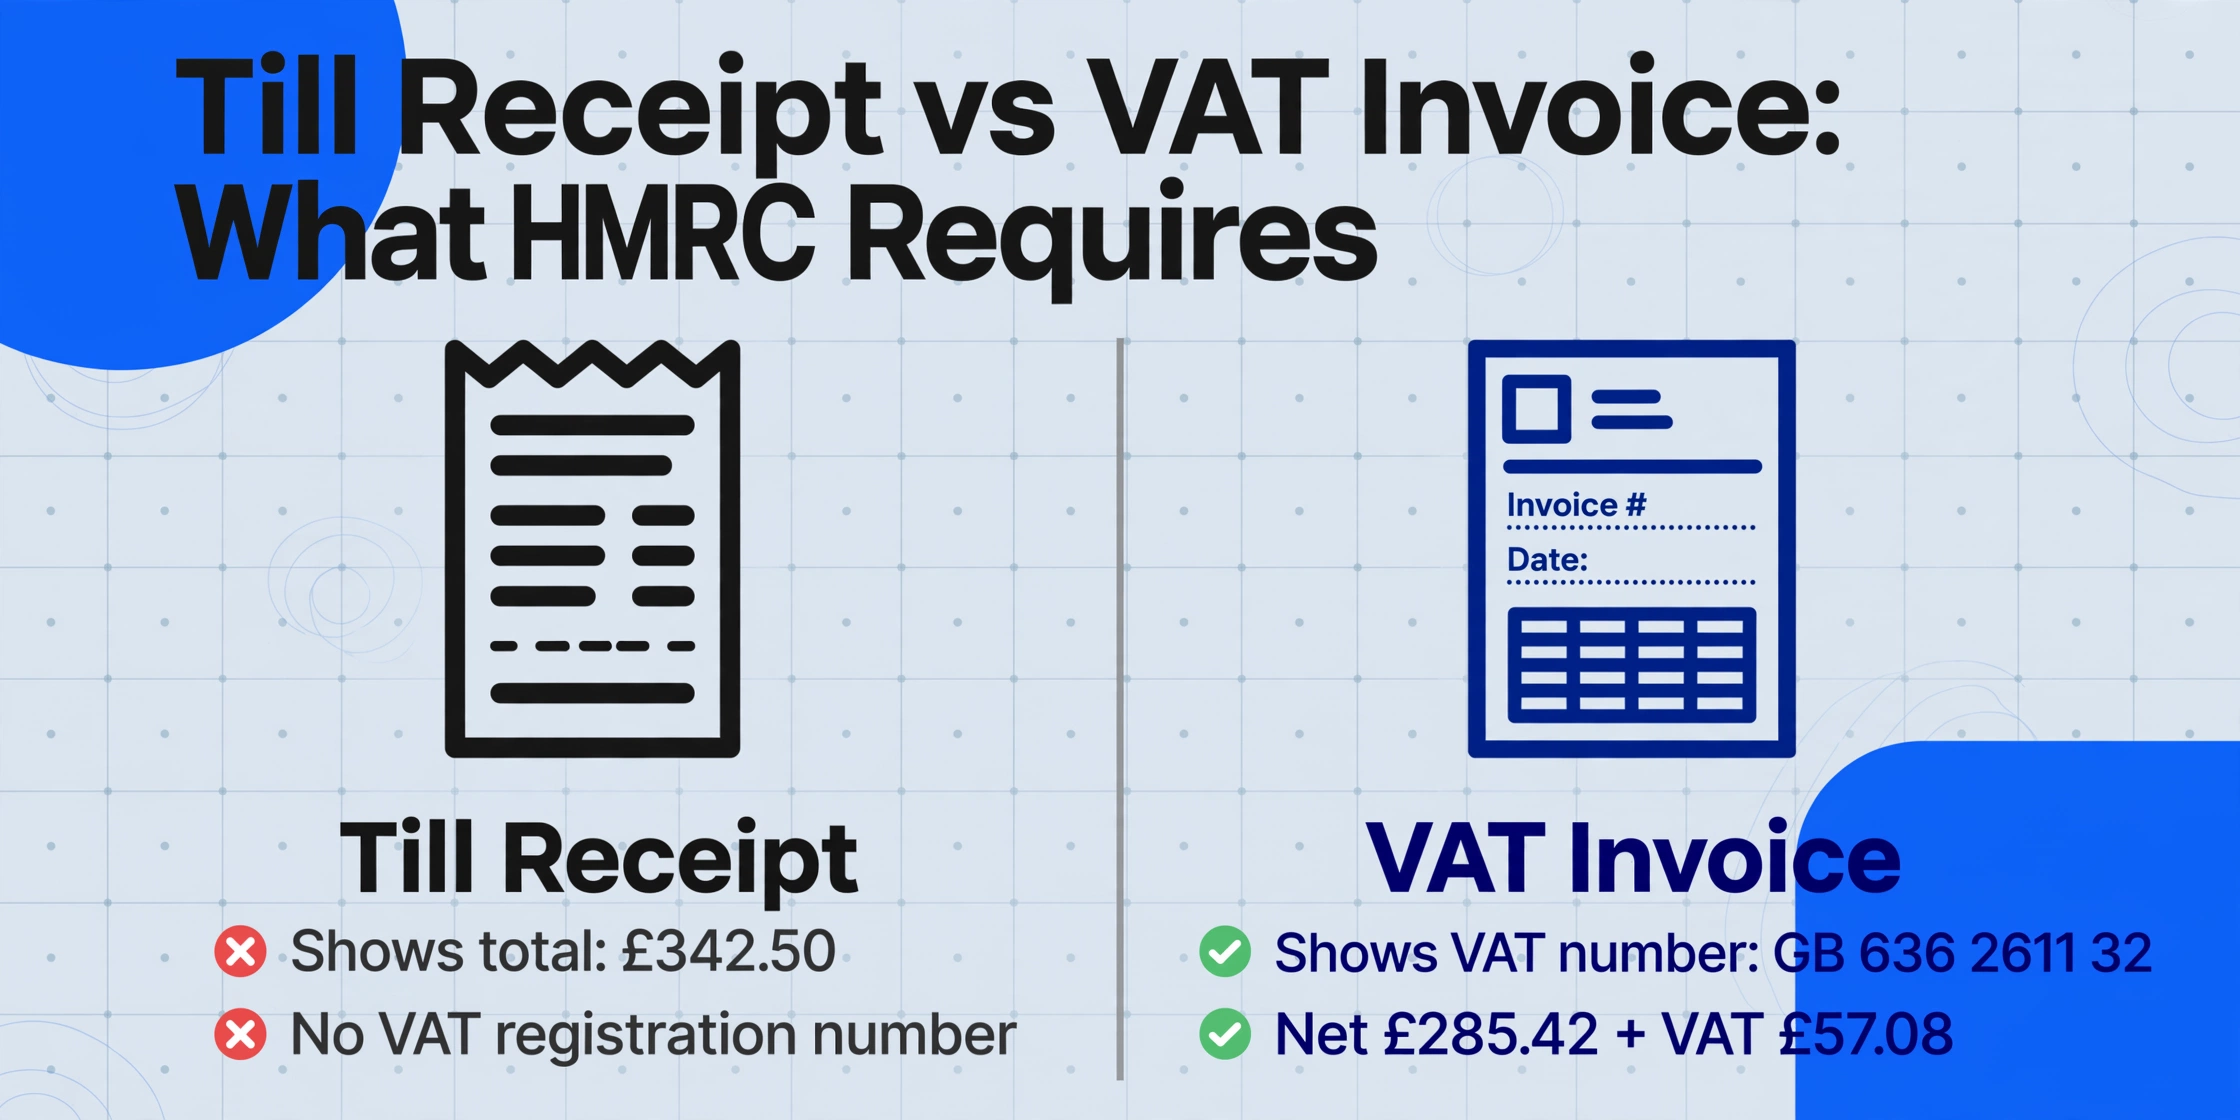
Esse papel é um recibo de caixa. Ele prova que você pagou por algo. Mas quase certamente não prova que você pagou VAT sobre isso — e, para o HMRC, é só isso que importa.
Um recibo de VAT válido — o que o HMRC chama de "fatura VAT" — deve conter, no mínimo, o número de registro VAT do fornecedor e o detalhamento do valor de VAT cobrado. Seu recibo de caixa da Screwfix mostra um total de £342,50 e informa que a maquininha aprovou o pagamento. O que ele não mostra é o número de registro VAT da Screwfix (GB 636 2611 32), o valor líquido antes do VAT (£285,42), o VAT cobrado a 20% (£57,08) e a alíquota de VAT aplicada a cada item. Esses quatro dados são a diferença entre £57,08 de volta na sua declaração de VAT e £57,08 perdidos para sempre.
De acordo com o VAT Notice 700/21, as faturas de VAT que você recebe são "a evidência primária para você recuperar o VAT incorrido como imposto de entrada". A palavra "primária" faz todo o trabalho: sem esse documento, você não tem uma reivindicação. Um recibo de caixa — por mais detalhada que seja a lista de itens — simplesmente não é uma fatura VAT segundo a definição do HMRC. Faltam os identificadores legais que transformam um registro de pagamento em um documento de evidência fiscal.
Isso não é uma área cinzenta. A orientação do HMRC é inequívoca: para recuperar imposto de entrada, você deve ter "evidência válida de que recebeu um fornecimento tributável" (VAT Notice 700, §10.6). Um recibo de caixa não atende a esse requisito. A questão não é se seu contador consegue "dar um jeito" — é se o recibo contém os campos que o HMRC exige.
Como um Limite de £250 Cria um Problema de Reivindicação de VAT de Mais de £1.500
Há uma exceção — e é nela que a maioria dos donos de pequenos negócios acaba caindo mesmo quando acham que estão cobertos.
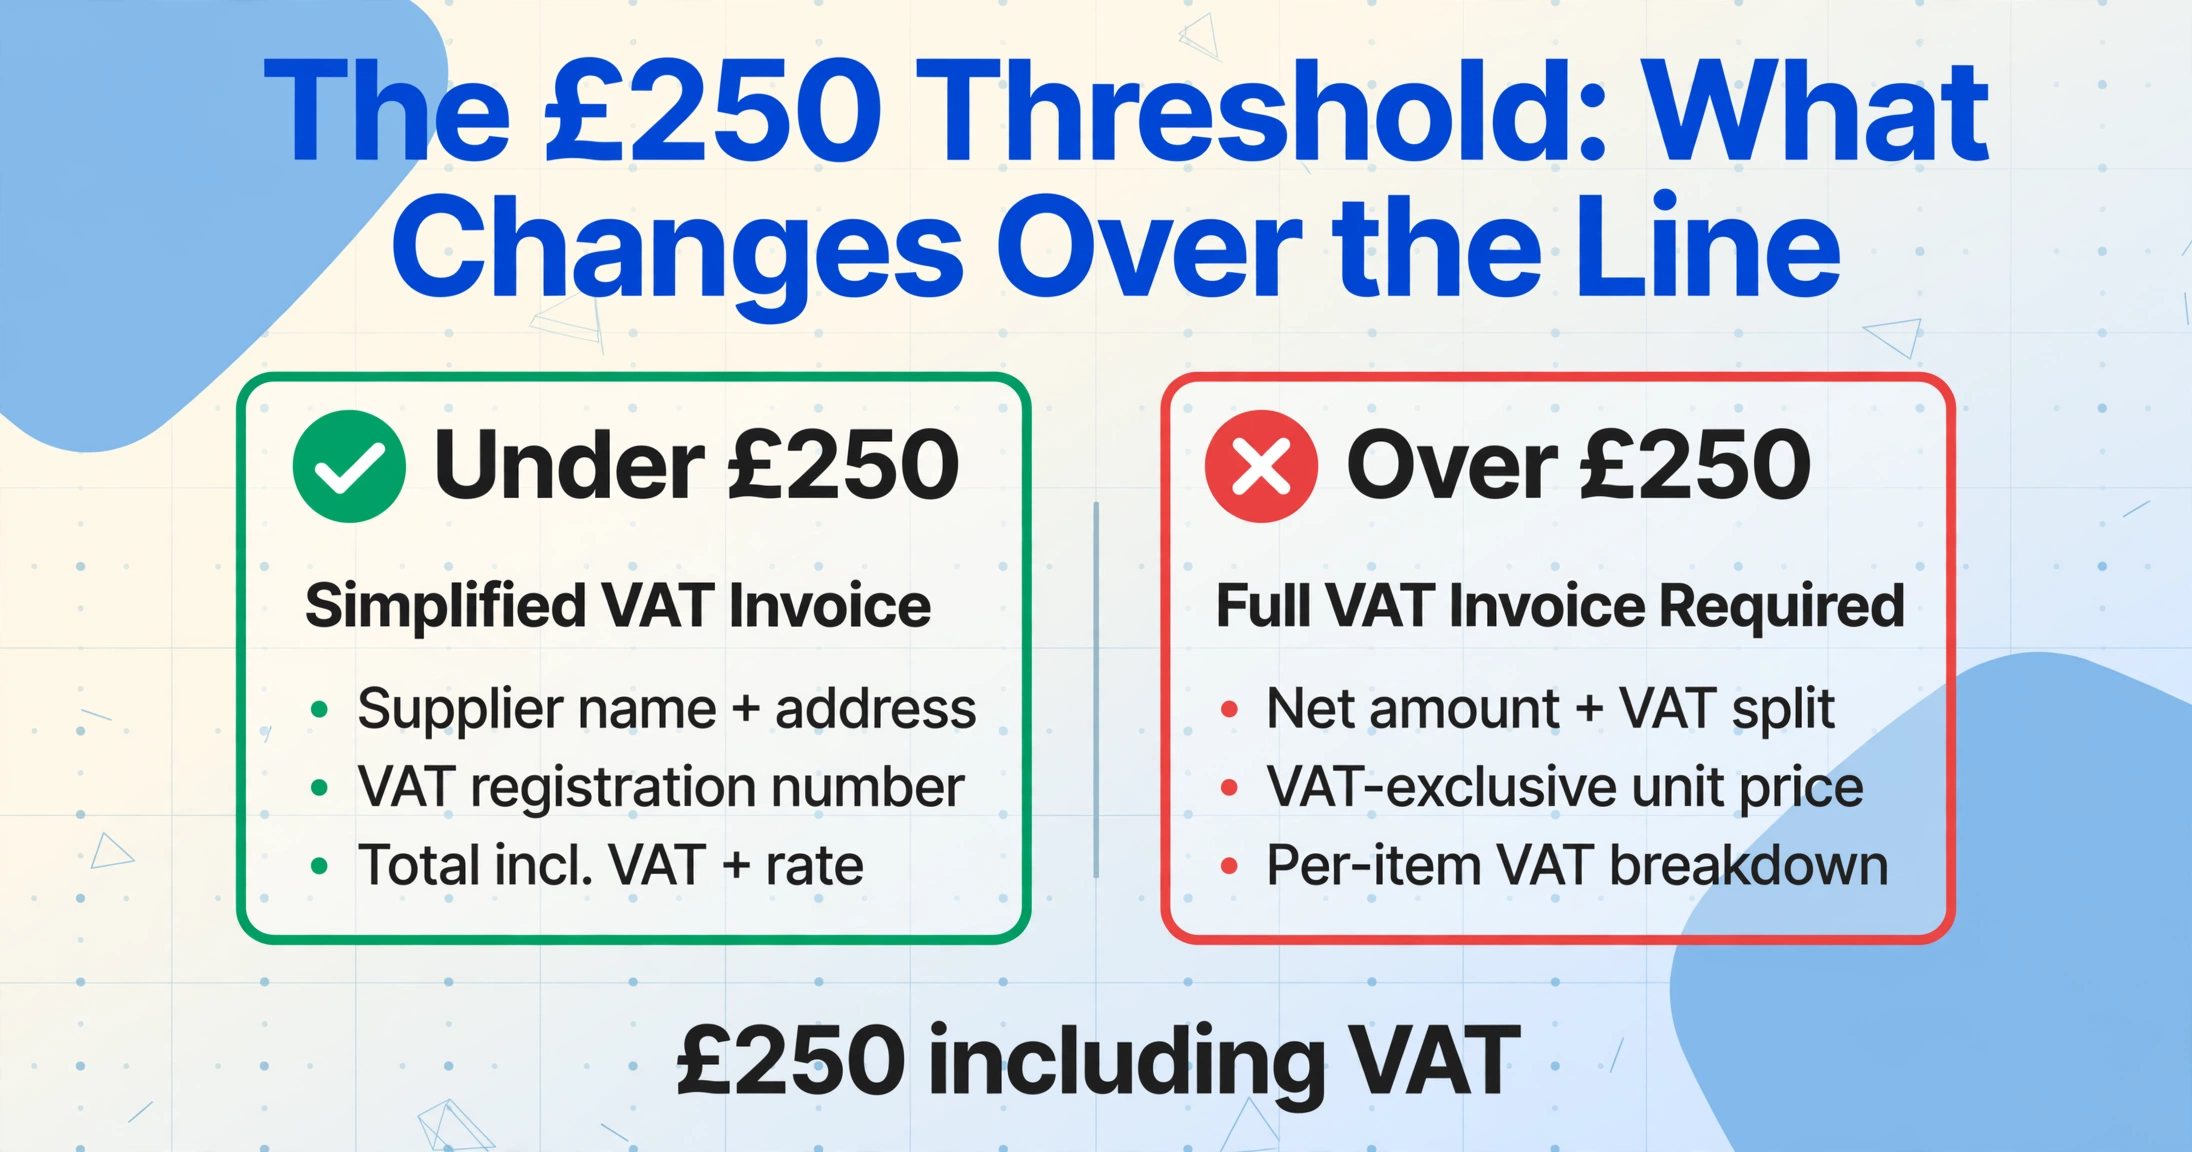
O HMRC permite uma fatura VAT simplificada para transações de varejo abaixo de £250 incluindo VAT (VAT Notice 700/21, §4.5). Um recibo simplificado exige menos detalhes: nome e endereço do fornecedor, número de registro VAT, data, descrição dos produtos, total incluindo VAT e a alíquota de VAT. Fundamentalmente, ele não precisa mostrar o valor sem VAT nem o nome do comprador. Se sua ida à Screwfix totalizar £180 — um rolo de cabo, uma caixa de parafusos, algumas buchas — um recibo simplificado com o número de VAT e o indicador "VAT a 20%" é suficiente.
Mas cruze a linha dos £250 — o que, para quem compra materiais de construção, acontece constantemente — e as regras mudam. Para compras acima de £250 incluindo VAT, você precisa de uma fatura VAT completa ou uma fatura VAT modificada. Elas devem mostrar o valor líquido, o preço unitário sem VAT e um detalhamento de VAT por item. Seu recibo padrão de caixa — mesmo que por acaso inclua o número de VAT do fornecedor — quase certamente não incluirá a divisão líquido/VAT, então ele falha em vários campos obrigatórios.
Veja o que isso significa na prática para um autônomo típico da construção civil ou decorador:
| Mês | Compras acima de £250 | VAT a 20% | Tipo de recibo | VAT de entrada em risco |
|---|---|---|---|---|
| Janeiro | 8 recibos (Screwfix, Wickes, Travis Perkins) | £53 média por recibo | Recibos de caixa — sem detalhamento de VAT | £424 |
| Fevereiro | 6 recibos | £47 média | Recibos de caixa | £282 |
| Março (movimentado) | 11 recibos | £58 média | Recibos de caixa | £638 |
| Total do trimestre | £1.344 | |||
| Ao longo do período de 4 anos de análise do HMRC | £21.504 | |||
O valor de £1.344 para um único trimestre não é um cenário de pior caso — é uma estimativa realista para um profissional que compra materiais em balcões de atacado 2 a 3 vezes por semana e não vem pedindo recibos de VAT adequados. O valor de 4 anos assume um padrão constante e ignora qualquer crescimento, então é conservador. O que torna isso genuinamente perigoso é que o dono do negócio pode estar enviando declarações de VAT há anos, reivindicando esses valores de entrada, sem nunca ser questionado — até a inspeção. Nesse momento, todo o histórico de quatro anos é reexaminado.
Por que os fornecedores emitem recibos de caixa por padrão — e por que não vão avisar você
A ausência de uma fatura VAT da Screwfix ou Toolstation não é um erro — é uma configuração padrão deliberada, incorporada ao fluxo de checkout por questões de eficiência que nada têm a ver com sua conformidade fiscal.
Um balcão comercial como a Screwfix processa milhares de transações por dia em mais de 900 lojas no Reino Unido. O fluxo de trabalho do operador de checkout é otimizado para velocidade: escanear itens, receber pagamento, entregar o recibo de caixa. Esse recibo é uma confirmação de pagamento — ele prova que a maquininha funcionou e que o cliente recebeu o que pagou. Imprimir uma fatura VAT completa exige uma etapa extra no sistema POS, atrasa a fila e consome mais papel térmico para um documento que a maioria dos clientes de varejo (compradores domésticos de DIY) nunca vai precisar.
A mesma dinâmica ocorre na Wickes, Toolstation, Travis Perkins, Jewson e B&Q TradePoint — os seis fornecedores comerciais onde ocorre a maioria das compras de materiais de construção no Reino Unido. Todos eles podem emitir fatura VAT. Todos eles emitem recibo de caixa por padrão, a menos que seja solicitado o contrário. E nenhum deles exibe uma placa no balcão dizendo "Se você é registrado para VAT, solicite uma fatura VAT."
O resultado é uma assimetria estrutural de informação: o fornecedor não tem incentivo para avisar você, porque a responsabilidade de conformidade recai inteiramente sobre o comprador. A regra da HMRC é clara — é responsabilidade do reclamante manter evidências válidas. Se você enviou uma declaração de VAT reivindicando crédito de imposto com base em um recibo de caixa, o erro é seu, não da Screwfix.
Existe uma solução prática, e é mais simples do que a maioria imagina: solicite a fatura VAT no ponto de venda. Todo operador de balcão comercial pode imprimir uma — talvez seja necessário selecionar uma opção diferente na interface do caixa ou imprimir um documento separado. Alguns fornecedores, como a Travis Perkins, permitem definir um padrão na sua conta comercial para que faturas VAT sejam geradas automaticamente. Para pedidos online, a maioria dos fornecedores comerciais envia a fatura VAT por e-mail após a entrega — mas verifique se o anexo do e-mail diz "invoice" (com detalhamento de VAT) ou "order confirmation" (que não é um documento de VAT). Se for o segundo caso, faça login na sua conta e baixe a fatura VAT real no histórico de pedidos.
O que a HMRC realmente verifica durante uma inspeção de IVA
A HMRC realiza inspeções de IVA — oficialmente chamadas de "verificações de conformidade" — para verificar que uma empresa está cobrando, registrando e recuperando o IVA corretamente. O gatillo pode ser qualquer coisa, desde uma solicitud de reembolso grande até uma seleção aleatoria, mas na prática, certos padrões atraen atenção: passivos de IVA flutuantes, declarações que não se alinean com as normas do setor e — críticamente — reclamações de IVA de entrada que parecen altas em relação ao IVA de saída declarado.
Durante uma inspeção, os funcionários da HMRC não se fi an da sua palavra. Solicitarão os documentos de apoio reais — faturas de compra, recibos de gastos, extratos bancários — e os contrastarán com a sua declaração de IVA. O período de revisión padrão é de 4 anos. Se se identifican erros, a HMRC pode emitir avaliações por IVA não pago mais juros. Para casos que envolvem erros deliberados ou fraude, o período de revisión estende-se a 20 anos. As penalidades são baseadas no comportamento, o que significa que escalan: um erro por descuido atrae uma penalidade menor que um deliberado, e a divulgación precoz + cooperación podem reduzir significativamente a penalidade. Mas o princípio subjacente permanece: se reclamou IVA de entrada sem uma fatura de IVA válida, esse IVA de entrada é desautorizado — e deve devolvé-lo, mais juros, por cada ano do período de revisión.
Os informes do setor confirman uma tendência ascendente na atividade de inspeção. Laura Chipp, especialista em IVA com quase 20 anos de experiência, assinalou em 2025 que a sua empresa sozinha estava a gestionar 7 auditorías de IVA ativas simultáneamente com 5 recentemente concluídas — "um aumento claro" em relação às inspeções aleatorias quase nulas dos 15 anos anteriores. A HMRC declarou publicamente a sua intenção de inspeccionar periódicamente todas as empresas registradas para IVA, e o seu sistema de correspondência de dados Connect agora cruza referencias de mil milhões de pontos de dados para assinalar discrepâncias.
A vulnerabilidade específica para comercios e pequenas empresas é direta: se 30% dos seus recibos de compra são recibos de caixa registradora em lugar de faturas de IVA, então 30% das suas reclamações de IVA de entrada estão técnicamente sem apoio. Um inspector não precisará esforzarse para encontrar o padrão. Um recibo sem número de IVA levanta a pregunta; dez recibos sem número de IVA confirmano. E uma vez estabelecido o padrão, a HMRC pode extrapolar para atrás através da janela completa de 4 anos — não só o período que desencadenou a inspeção.
MTD Adiciona uma Nova Camada: Por Que os Recibos em Papel Não São Suficientes
Desde abril de 2022, todas as empresas do Reino Unido registradas para VAT são obrigadas a cumprir o Making Tax Digital (MTD) para VAT. Isso significa manter registros digitais e enviar declarações de VAT através de software compatível com MTD — FreeAgent, Xero, QuickBooks, Sage, ou uma solução de ponte reconhecida pelo HMRC. Os registros em papel por si só não são mais suficientes para satisfacer os requisitos de manutenção de registros do HMRC.
O mandato do MTD cria um problema composto para a gestão de recibos. Mesmo se você colecta recibos de VAT adequados, guardá-los como uma pilha de papel térmico numa caixa de sapatos não cumpre mais o padrão de conformidade. Você precisa desses recibos num formato digital — nome do fornecedor, data, montante neto, montante de VAT, total — inseridos no seu software de contabilidade antes de poder apresentar a sua declaração. Para um profissional que volta de um dia no local de trabalho, a última coisa que quer fazer às 19h é digitar 15 recibos no FreeAgent campo por campo.
É aqui que o fluxo de trabalho se rompe: a fricção da entrada manual de dados faz que os recibos se acumulem, as declarações de VAT sejam apresentadas tarde ou com cifras estimadas, e a trilha de auditoria digital que o MTD exige nunca se constrói. O problema não é falta de vontade — é que preencher a lacuna entre "recibo na mano" e "linha no software de contabilidade" tem, até recentemente, requerido trabalho tedioso de teclado sem atajo realista.
Da Caixa de Sapatos à Planilha Sem Entrada Manual
O fluxo de trabalho padrão para a maioria dos donos de pequenos negócios é fotografar ou escanear seus recibos, guardá-los numa carpeta, e depois — eventualmente — digitar os campos clave numa planilha ou aplicativo de contabilidade. Este é o passo onde a precisão se degrada e o atraso se acumula. Mas há uma abordagem diferente: em vez de digitar cada campo, descreva as colunas que deseja, e deixe que a IA lea o recibo e as preencha.
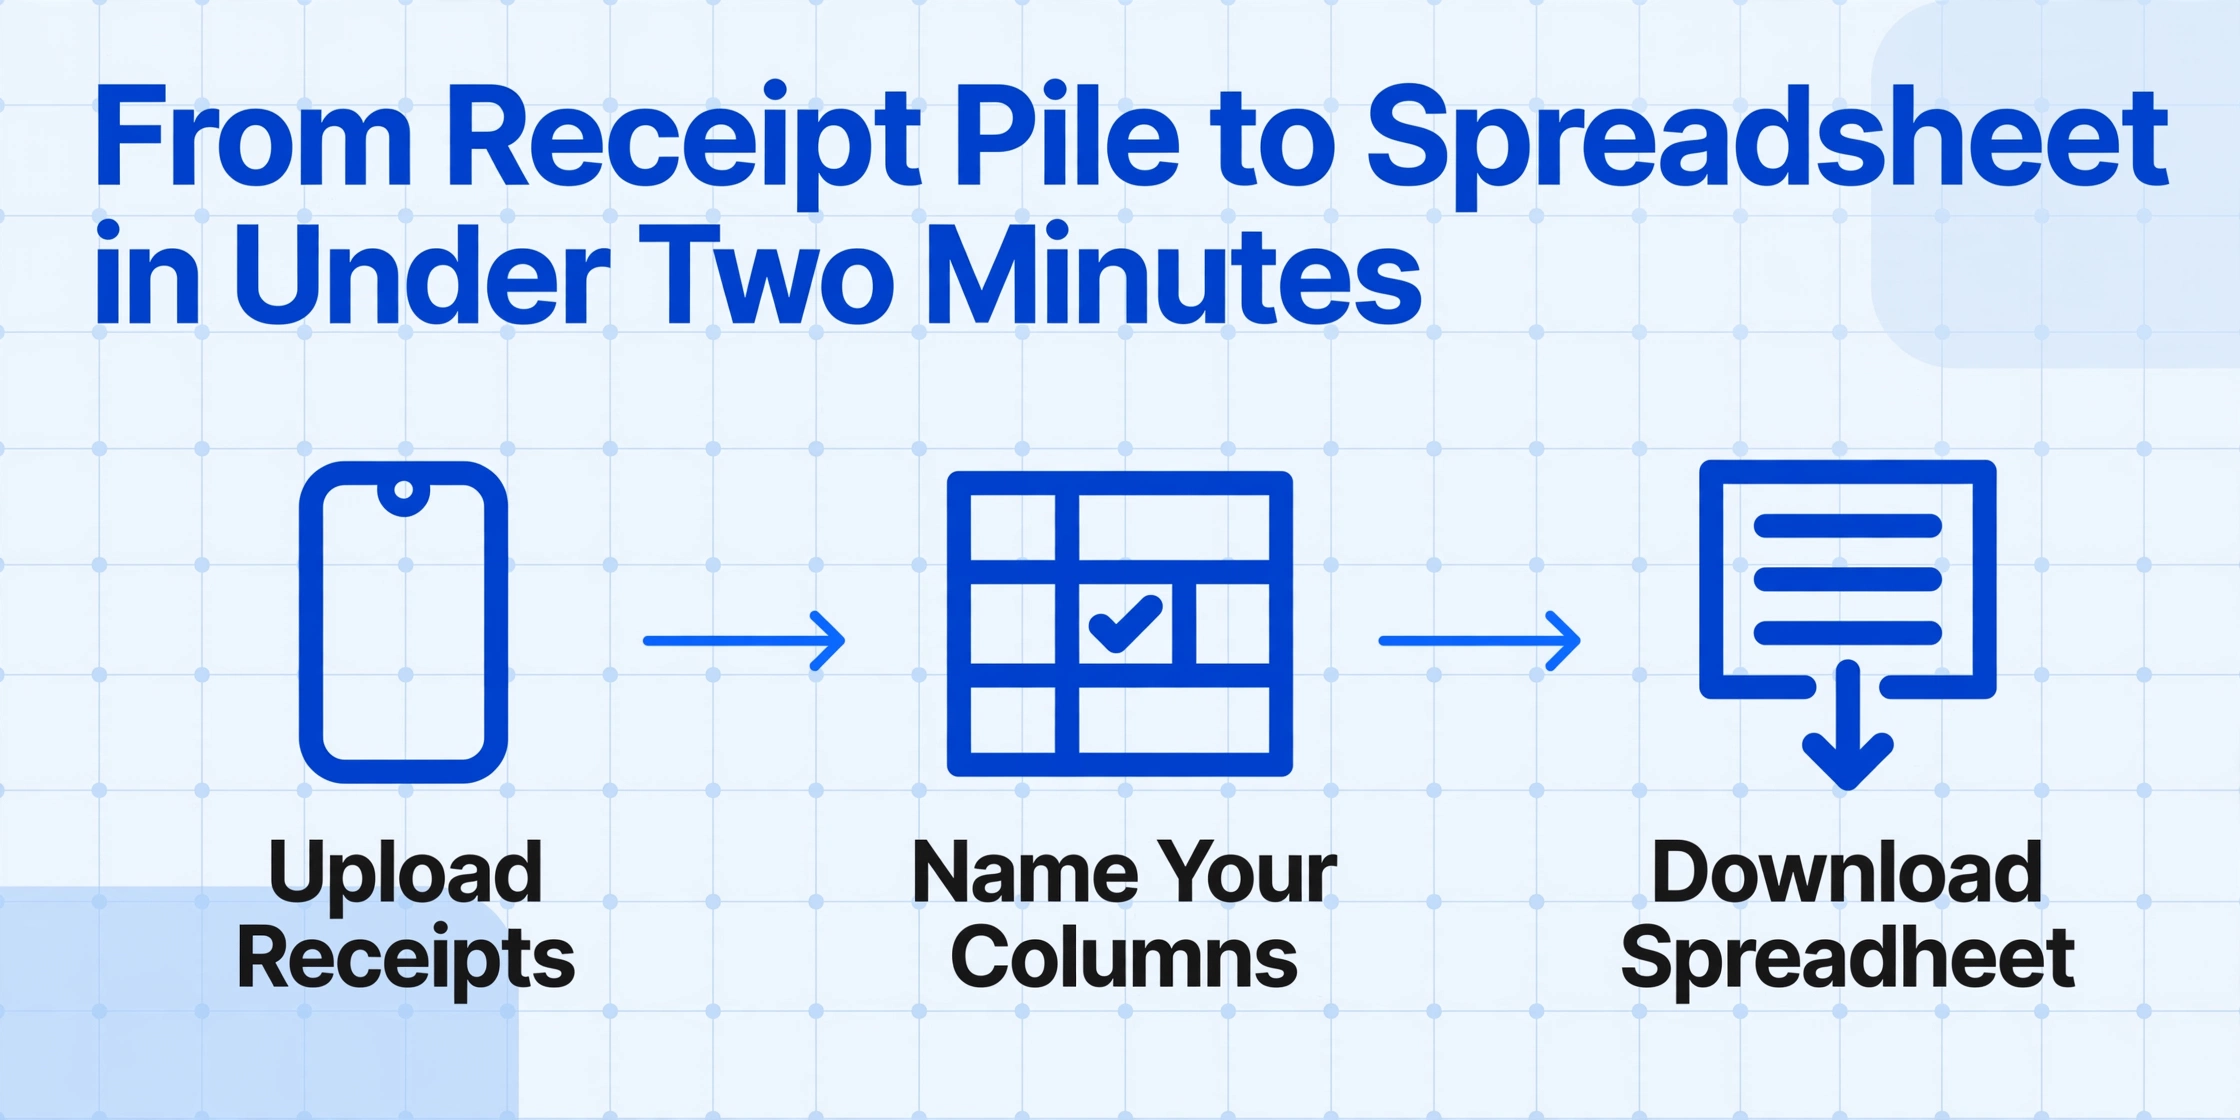
ImageToTable.ai usa Extraction de Colunas Personalizadas — você digita os nomes das colunas que deseja (por exemplo, "Nome do Fornecedor", "Data", "Montante Neto", "Montante de VAT", "Total"), e a IA localiza os valores correspondentes em cada recibo ao entender o que os campos significam, não onde estão na página. Ao contrário das ferramentas baseadas em modelos que exigem que você desenhe zonas ao redor de cada campo ou treine um modelo por formato de fornecedor, a Extraction de Colunas Personalizadas funciona em qualquer layout de recibo — a impressão térmica compacta de Screwfix, a fatura A4 de Travis Perkins, uma nota manuscrita de fornecedor — sem configuração. Envie um lote de recibos, nomee suas colunas uma vez, e obtenha uma única planilha com cada recibo como uma linha.
Os arquivos são processados de forma segura e não são armazenados.
Essa abordagem altera a aritmética da conformidade. Um mês de 25 recibos que antes exigia uma hora de digitação manual pode ser processado em menos de dois minutos: envie as fotos, confirme os nomes das colunas e baixe uma planilha com o nome de cada fornecedor, data, valor líquido, valor de IVA e total em uma tabela estruturada. Essa tabela se torna seu registro digital — exatamente a trilha de auditoria que o MTD exige, pronta para importar no FreeAgent, Xero ou QuickBooks.
Para um passo a passo completo do fluxo de extração de recibos de IVA — desde o design das colunas até a planilha pronta para o HMRC — consulte o guia passo a passo para extrair dados de recibos de IVA do Reino Unido no Excel. Se você está lidando com recibos de várias categorias, processamento em lote de recibos comerciais em uma planilha fiscal cobre o fluxo de trabalho em massa. E para uma visão geral do que a extração de recibos por IA pode fazer, o guia completo de extração de recibos é o hub de referência.
Uma nota final sobre o lado dos recibos de caixa: mesmo quando um recibo de caixa é suficiente — um recibo de IVA simplificado de menos de £250 de um fornecedor que incluiu seu número de IVA — ainda pode ser útil extrair os dados dos itens de linha. Um recibo de caixa do Screwfix pode listar 12 SKUs diferentes. Extrair esses dados em uma planilha permite rastrear os custos de materiais por trabalho, cruzar referências com cotas e construir um histórico de compras que informa precios futuros. Os dados ainda são valiosos mesmo se o recibo não é um documento de IVA válido — apenas serve a um propósito diferente.
Perguntas Frequentes
Posso recuperar o VAT com um recibo de caixa?
Somente se o recibo de caixa atender aos requisitos de uma fatura VAT simplificada conforme o VAT Notice 700/21 — e apenas para compras de até £250 incluindo VAT. Para se qualificar, o recibo de caixa deve mostrar o nome e endereço do fornecedor, o número de registro VAT dele, a data da venda, uma descrição dos produtos, o total incluindo VAT e a alíquota de VAT aplicada. A maioria dos recibos de caixa no varejo omite o número de registro VAT e a alíquota de VAT, tornando-os inválidos como comprovante. Para compras acima de £250, um recibo de caixa nunca é suficiente — você precisa de uma fatura VAT completa ou modificada.
Qual é exatamente a diferença entre um recibo de caixa e um recibo de VAT?
Um recibo de caixa (também chamado de recibo de cartão, recibo de pagamento ou recibo de venda) confirma que um pagamento foi feito — normalmente mostra a data, os itens comprados, o valor total e o método de pagamento. Um recibo de VAT (legalmente uma "fatura VAT") é um documento distinto que serve como comprovante para recuperação de VAT de entrada. Ele deve incluir o número de registro VAT do fornecedor e o detalhamento do VAT cobrado. Em termos práticos: se o papel mostrar um número de registro VAT (começando com "GB") e separar o valor do VAT do valor líquido, é um recibo de VAT. Se mostrar apenas um total e uma confirmação de pagamento com cartão, é um recibo de caixa — insuficiente para recuperação de VAT.
Preciso de um recibo de VAT para compras abaixo de £250?
Para compras de até £250 incluindo VAT, um recibo de VAT simplificado é aceitável — e exige menos campos do que uma fatura VAT completa. No entanto, o recibo simplificado ainda deve incluir o número de registro VAT do fornecedor e a alíquota de VAT aplicada. Um recibo de cartão padrão de um balcão comercial não incluirá esses dados, então você ainda precisa pedir a versão com VAT. O limite de £250 reduz a quantidade de detalhes exigidos — não elimina totalmente a exigência de um recibo de VAT.
Até quando o HMRC pode verificar meus recibos de VAT?
O HMRC pode inspecionar registros de VAT dos últimos 4 anos como padrão. Se identificar erros por descuido — o que inclui recuperar VAT de entrada sem recibos de VAT válidos — aplica-se o prazo de 4 anos. Se o HMRC determinar que os erros foram intencionais, o período de verificação pode se estender a 20 anos. O ponto principal: se você vem recuperando VAT de entrada com recibos de caixa há 3 anos, todos os 3 anos de recuperações estão em risco em uma única inspeção.
Posso usar extratos bancários como comprovante em vez de recibos de VAT?
Geralmente, não. A orientação do HMRC afirma que a fatura VAT é a evidência primária para a recuperação do imposto de entrada. Existe uma rota de "evidência alternativa" para casos em que você genuinamente não consegue obter uma fatura VAT, mas isso é discricionário — o HMRC não é obrigado a aceitá-la — e exige que você demonstre que fez todos os esforços razoáveis para obter o documento adequado. Depender de extratos bancários como substituto, quando o fornecedor pode facilmente fornecer um recibo VAT mediante solicitação, não é uma posição defensável durante uma inspeção.
O que devo fazer se já reclamei VAT com recibos de caixa?
Comece revisando suas declarações de VAT anteriores — identifique quais reivindicações de imposto de entrada são suportadas por recibos VAT válidos e quais são respaldadas apenas por recibos de caixa. Concentre-se em compras acima de £250, pois estas têm o maior risco de serem rejeitadas. Se você identificar lacunas, pode fazer uma divulgação voluntária ao HMRC — isso geralmente resulta em penalidades menores do que esperar que uma inspeção descubra os erros. Em seguida, estabeleça um processo: solicite recibos VAT no ponto de venda daqui em diante e construa um registro digital de todos os recibos usando ferramentas de extração, para ter uma trilha de auditoria limpa para declarações futuras. Um contador experiente em conformidade com VAT pode aconselhar sobre os detalhes da sua situação — este não é um passo para fazer por conta própria sem orientação profissional.