Reçu TVA UK vs reçu de caisse
Pourquoi un seul survit à une inspection HMRC
Au cours de l'exercice fiscal 2023-24, l'écart de TVA de HMRC — la différence entre ce qui aurait dû être collecté et ce qui l'a été — était estimé à 5,5 milliards de livres sterling. Une part importante de cet écart provient de demandes de déduction de TVA qui échouent parce que le contribuable détient le mauvais document. Pas un reçu manquant. Pas une demande frauduleuse. Juste le mauvais type de reçu : un reçu de caisse au lieu d'un reçu TVA. Pour un artisan britannique ou un propriétaire de petite entreprise qui achète pour 500 livres de matériaux chez Screwfix, cette simple erreur de reçu signifie 83,33 livres de TVA en amont que HMRC ne remboursera pas. Multipliez cela sur un mois de courses fournisseurs, et sur une période de contrôle rétroactif de 4 ans de HMRC, et le chiffre atteint des milliers de livres. Pourtant, la plupart des propriétaires d'entreprise ne découvrent la distinction que lorsqu'un inspecteur la leur signale — et à ce moment-là, il est trop tard pour corriger.
Points clés à retenir
- 21 504 livres de demandes de TVA sont en jeu sur la période de contrôle rétroactif de 4 ans de HMRC — non pas à cause de reçus manquants, mais parce que vous détenez des reçus de caisse qui prouvent le paiement mais auxquels il manque le champ que HMRC exige : le numéro d'enregistrement TVA du fournisseur.
- Aucun comptoir de négoce au Royaume-Uni n'imprime par défaut un reçu TVA en caisse, et ni Screwfix ni HMRC ne vous avertiront — l'écart de conformité ne se révèle que lorsqu'un inspecteur recoupe quatre années de vos déclarations.
- La solution au comptoir tient en une phrase — « Puis-je avoir un reçu TVA, s'il vous plaît ? » — et l'extraction par IA transforme un mois de reçus en feuille de calcul prête pour HMRC en moins de deux minutes, sans saisie manuelle.
La phrase qui manque à votre reçu — et pourquoi c'est important
Entrez dans n'importe quel comptoir Screwfix, Toolstation ou Wickes, payez vos matériaux, et le caissier vous remet un ticket de papier thermique. Vous y jetez un œil : date, articles, total — tout semble correct. Vous le glissez dans la boîte à gants et passez à autre chose.
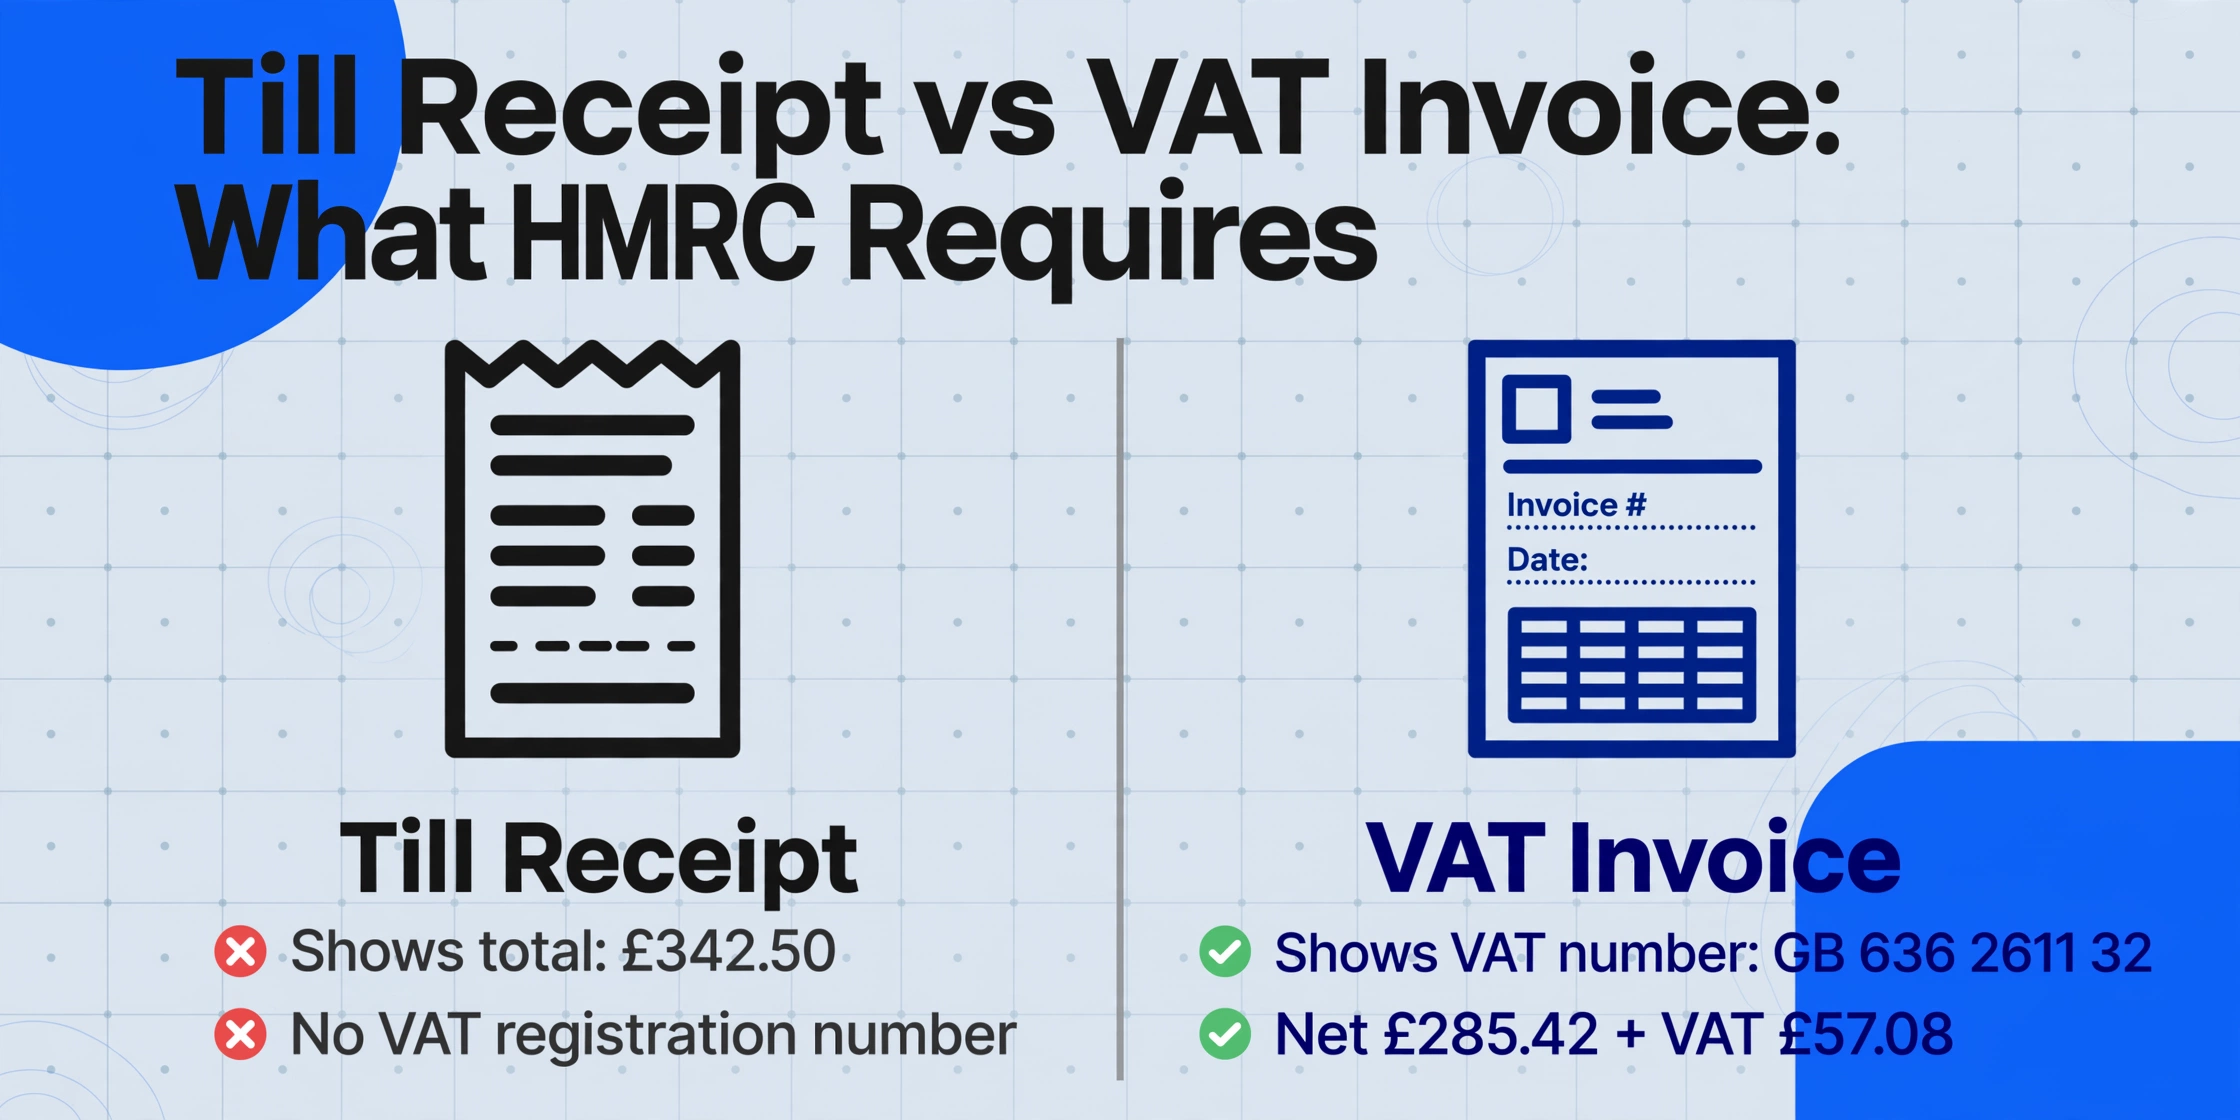
Ce ticket est un reçu de caisse. Il prouve que vous avez payé quelque chose. Mais il ne prouve presque certainement pas que vous avez payé la VAT sur cet achat — et pour HMRC, c'est la seule chose qui compte.
Un reçu VAT valide — ce que HMRC appelle une « facture VAT » — doit contenir, au minimum, le numéro d'enregistrement VAT du fournisseur et une ventilation du montant de VAT facturé. Votre reçu de caisse de Screwfix affiche un total de 342,50 £ et vous indique que le terminal de paiement a approuvé la transaction. Ce qu'il n'affiche pas, c'est le numéro d'enregistrement VAT de Screwfix (GB 636 2611 32), le montant net avant VAT (285,42 £), la VAT facturée à 20 % (57,08 £) et le taux de VAT appliqué à chaque article. Ces quatre points de données font la différence entre 57,08 £ récupérés dans votre déclaration de VAT et 57,08 £ définitivement perdus.
Selon la VAT Notice 700/21, les factures VAT que vous recevez constituent « la preuve principale vous permettant de récupérer la VAT que vous avez supportée en tant que taxe en amont ». Le mot « principale » fait tout le travail : sans ce document, vous n'avez pas de réclamation. Un reçu de caisse — aussi détaillée que soit la liste des articles — n'est tout simplement pas une facture VAT selon la définition de HMRC. Il lui manque les identifiants légaux qui transforment un enregistrement de paiement en document de preuve fiscale.
Ce n'est pas une zone grise. Les directives de HMRC sont sans ambiguïté : pour récupérer la taxe en amont, vous devez détenir « une preuve valide que vous avez reçu une fourniture imposable » (VAT Notice 700, §10.6). Un reçu de caisse ne satisfait pas à cette exigence. La question n'est pas de savoir si votre comptable peut « arranger les choses » — c'est de savoir si le reçu contient les champs que HMRC exige.
Comment un seuil de 250 £ crée un problème de réclamation de TVA de plus de 1 500 £
Il existe une exception — et c'est là que la plupart des propriétaires de petites entreprises se font piéger, même lorsqu'ils pensent être couverts.
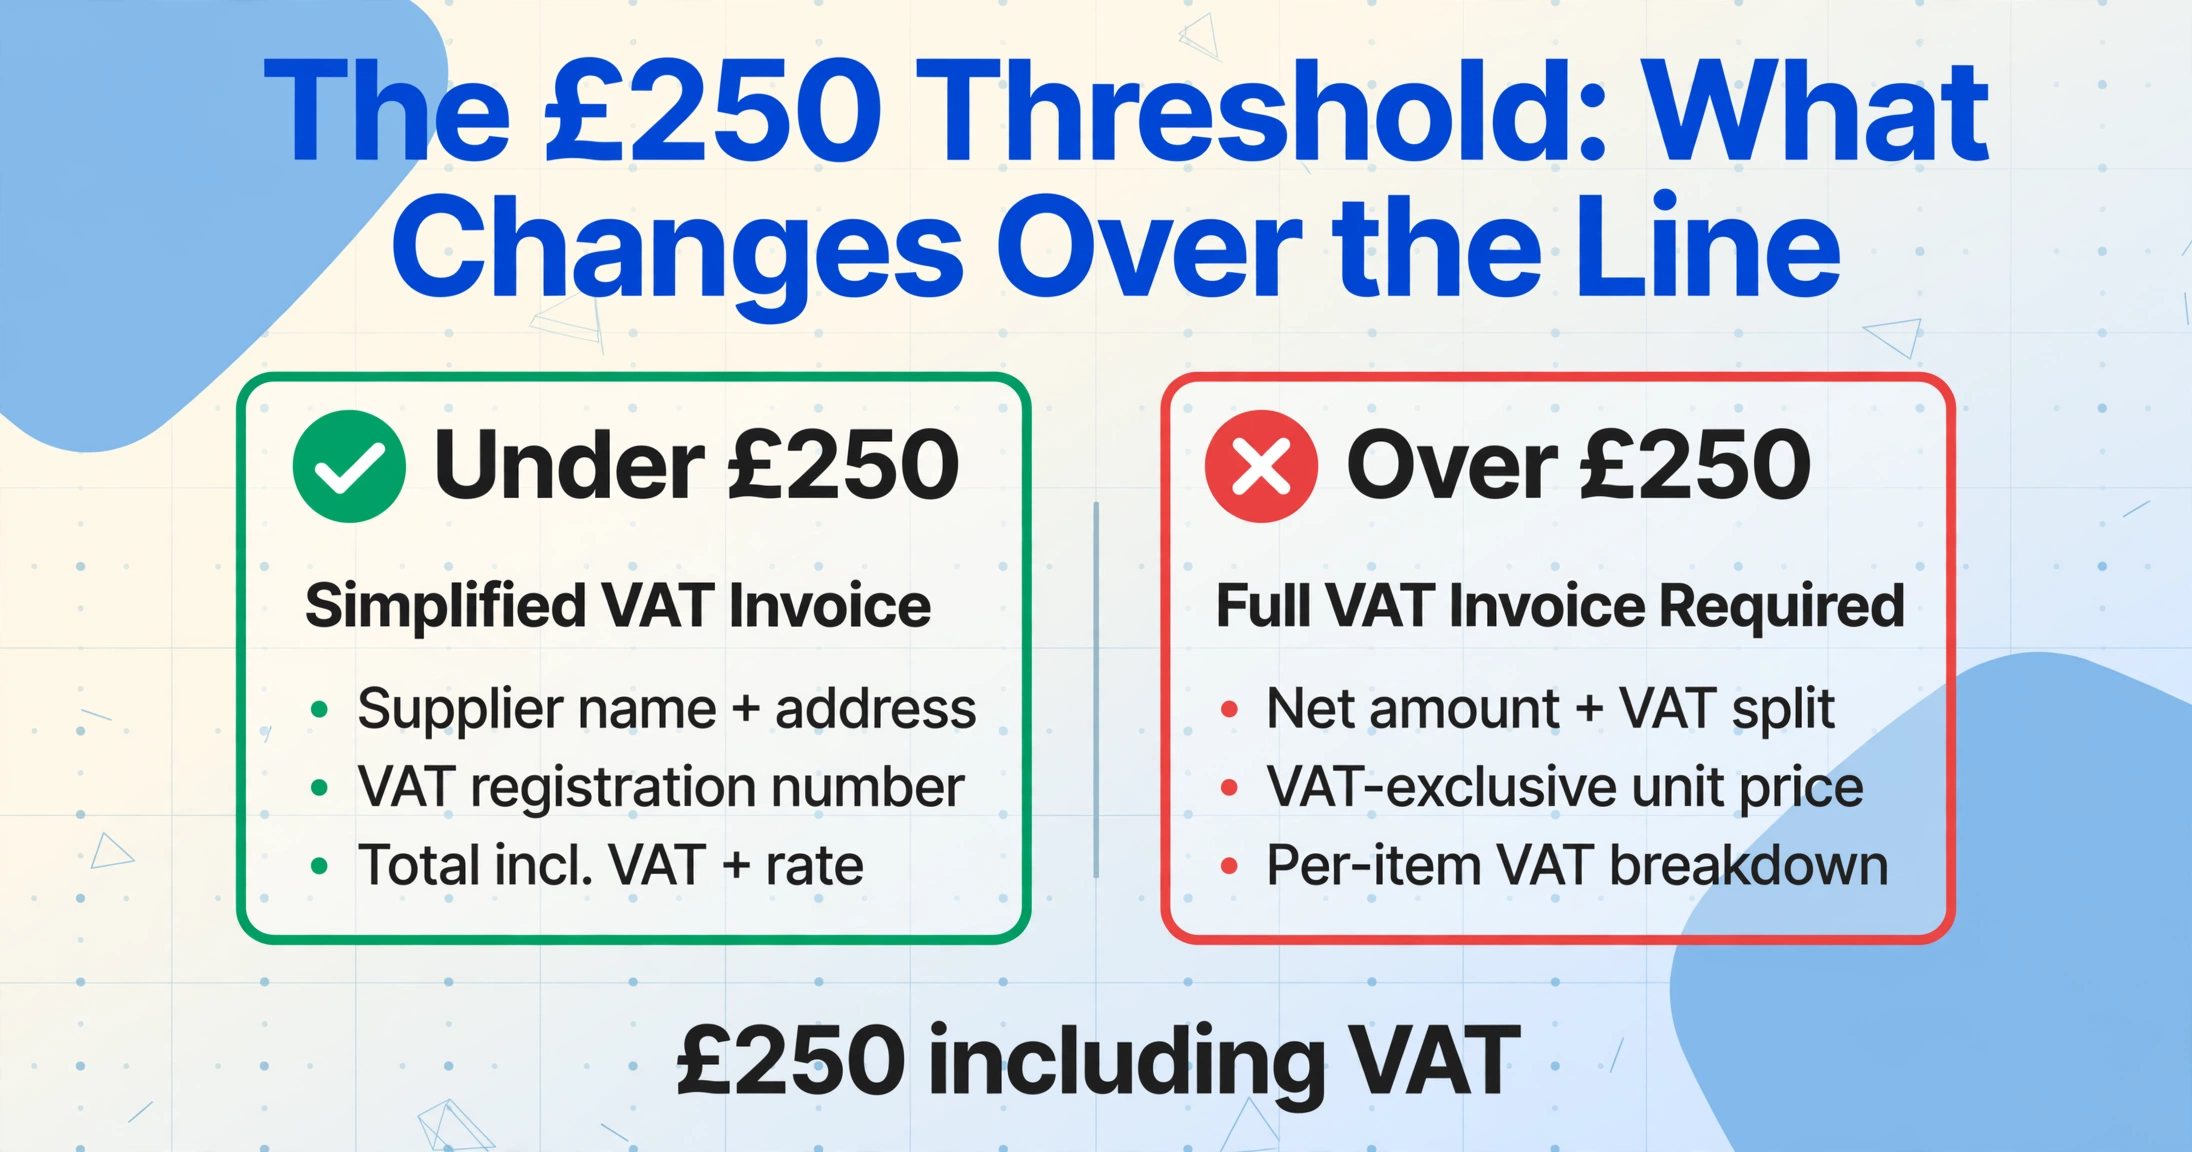
HMRC autorise une facture VAT simplifiée pour les transactions de détail inférieures à 250 £ TTC (VAT Notice 700/21, §4.5). Un reçu simplifié nécessite moins de détails : nom et adresse du fournisseur, numéro d'enregistrement VAT, date, description des marchandises, total TTC et taux de VAT. Point crucial, il n'a pas besoin d'indiquer le montant hors VAT ni le nom de l'acheteur. Si votre passage chez Screwfix totalise 180 £ — un rouleau de câble, une boîte de vis, quelques chevilles — un reçu simplifié avec le numéro de VAT et l'indication « VAT à 20 % » suffit.
Mais franchissez la ligne des 250 £ — ce qui, pour quiconque achète des matériaux de construction, arrive constamment — et les règles changent. Pour les achats dépassant 250 £ TTC, vous avez besoin d'une facture VAT complète ou d'une facture VAT modifiée. Celles-ci doivent indiquer le montant net, le prix unitaire hors VAT et une ventilation de la VAT par article. Votre ticket de caisse standard — même s'il inclut par hasard le numéro de VAT du fournisseur — ne comportera presque certainement pas de répartition net/VAT, et échoue donc sur plusieurs champs obligatoires.
Voici ce que cela signifie concrètement pour un artisan ou décorateur indépendant typique :
| Mois | Achats de plus de 250 £ | VAT à 20 % | Type de reçu | VAT déductible en risque |
|---|---|---|---|---|
| Janvier | 8 reçus (Screwfix, Wickes, Travis Perkins) | 53 £ en moyenne par reçu | Tickets de caisse — sans ventilation VAT | 424 £ |
| Février | 6 reçus | 47 £ en moyenne | Tickets de caisse | 282 £ |
| Mars (période chargée) | 11 reçus | 58 £ en moyenne | Tickets de caisse | 638 £ |
| Total du trimestre | 1 344 £ | |||
| Sur toute la période de contrôle de 4 ans de HMRC | 21 504 £ | |||
Le montant de 1 344 £ pour un seul trimestre n'est pas un scénario pessimiste — c'est une estimation réaliste pour un artisan qui achète des matériaux auprès de comptoirs de négoce 2 à 3 fois par semaine sans demander de factures VAT appropriées. Le chiffre sur 4 ans suppose un schéma constant et ignore toute croissance, il est donc prudent. Ce qui rend cela vraiment dangereux, c'est que le propriétaire de l'entreprise a peut-être déposé des déclarations de VAT pendant des années, réclamant ces montants déductibles, sans jamais être interrogé — jusqu'au contrôle. À ce moment-là, toute la traçabilité sur quatre ans est réexaminée.
Pourquoi les fournisseurs délivrent par défaut des tickets de caisse — et pourquoi ils ne vous préviendront pas
L'absence de facture VAT chez Screwfix ou Toolstation n'est pas une erreur — c'est un choix délibéré, intégré au processus de paiement pour des raisons d'efficacité qui n'ont rien à voir avec votre conformité fiscale.
Un comptoir professionnel comme Screwfix traite des milliers de transactions par jour dans plus de 900 magasins au Royaume-Uni. Le flux de travail de l'opérateur en caisse est optimisé pour la rapidité : scanner les articles, encaisser le paiement, remettre un ticket de caisse. Ce ticket de caisse est une confirmation de paiement — il prouve que le terminal de carte a fonctionné et que le client a reçu ce pour quoi il a payé. Imprimer une facture VAT complète nécessite une étape supplémentaire dans le système de caisse, ralentit la file d'attente et consomme davantage de papier thermique pour un document dont la plupart des clients particuliers (bricoleurs) n'auront jamais besoin.
La même dynamique se joue chez Wickes, Toolstation, Travis Perkins, Jewson et B&Q TradePoint — les six fournisseurs professionnels où la majorité des achats de matériaux de construction au Royaume-Uni sont effectués. Chacun d'entre eux peut émettre une facture VAT. Chacun d'entre eux délivre par défaut un ticket de caisse, sauf demande contraire. Et aucun d'entre eux n'affiche de panneau au comptoir indiquant « Si vous êtes assujetti à la TVA, demandez une facture VAT. »
Le résultat est une asymétrie d'information structurelle : le fournisseur n'a aucun intérêt à vous informer, car la charge de conformité incombe entièrement à l'acheteur. La règle de l'HMRC est claire — il incombe au demandeur de détenir des preuves valides. Si vous avez déposé une déclaration de TVA en réclamant la taxe en amont sur la base d'un ticket de caisse, l'erreur est la vôtre, pas celle de Screwfix.
Il existe une solution pratique, plus simple que la plupart des gens ne le pensent : demandez une facture VAT au point de vente. Chaque opérateur de comptoir professionnel peut en imprimer une — il devra peut-être sélectionner une option différente dans l'interface de caisse ou imprimer un document séparé. Certains fournisseurs, comme Travis Perkins, vous permettent de définir un paramètre par défaut sur votre compte professionnel afin que les factures VAT soient générées automatiquement. Pour les commandes en ligne, la plupart des fournisseurs professionnels envoient une facture VAT par e-mail après l'expédition — mais vérifiez si la pièce jointe de l'e-mail indique « invoice » (facture avec ventilation de la TVA) ou « order confirmation » (confirmation de commande, qui n'est pas un document VAT). Si c'est le cas, connectez-vous à votre compte et téléchargez la facture VAT réelle depuis l'historique des commandes.
Ce que HMRC vérifie réellement lors d'un contrôle VAT
HMRC effectue des contrôles VAT — officiellement appelés « compliance checks » — pour vérifier qu'une entreprise facture, enregistre et récupère correctement la VAT. Le déclencheur peut être n'importe quoi, d'une demande de remboursement importante à une sélection aléatoire, mais en pratique, certains schémas attirent l'attention : des dettes VAT fluctuantes, des déclarations qui ne correspondent pas aux normes du secteur et — surtout — des demandes de taxe en amont qui semblent élevées par rapport à la taxe en aval déclarée.
Lors d'un contrôle, les agents de HMRC ne se contentent pas de votre parole. Ils demandent les documents justificatifs réels — factures d'achat, reçus de dépenses, relevés bancaires — et les recoupent avec votre déclaration VAT. La période de contrôle standard est de 4 ans. Si des erreurs sont identifiées, HMRC peut émettre des évaluations pour la VAT impayée plus les intérêts. Pour les cas impliquant des erreurs délibérées ou une fraude, la période s'étend à 20 ans. Les pénalités sont basées sur le comportement, ce qui signifie qu'elles sont progressives : une erreur par négligence entraîne une pénalité inférieure à une erreur délibérée, et une divulgation précoce + une coopération peuvent réduire considérablement la pénalité. Mais le principe sous-jacent reste : si vous avez réclamé une taxe en amont sans facture VAT valide, cette taxe en amont est refusée — et vous la devez, plus les intérêts, pour chaque année de la période de contrôle.
Les rapports du secteur confirment une tendance à la hausse de l'activité de contrôle. Laura Chipp, spécialiste VAT avec près de 20 ans d'expérience, a noté en 2025 que son cabinet traitait à lui seul 7 audits VAT actifs simultanément avec 5 récemment conclus — « une nette augmentation » par rapport aux inspections aléatoires quasi inexistantes des 15 années précédentes. HMRC a publiquement déclaré son intention d'inspecter périodiquement chaque entreprise assujettie à la VAT, et son système de recoupement de données Connect croise désormais des milliards de points de données pour signaler les anomalies.
La vulnérabilité spécifique pour les artisans et les petites entreprises est simple : si 30 % de vos reçus d'achat sont des tickets de caisse plutôt que des factures VAT, alors 30 % de vos demandes de taxe en amont sont techniquement non justifiées. Un inspecteur n'aura pas besoin de chercher longtemps pour trouver le schéma. Un reçu sans numéro VAT soulève la question ; dix reçus sans numéro VAT la confirment. Et une fois le schéma établi, HMRC peut extrapoler rétroactivement sur toute la fenêtre de 4 ans — pas seulement la période qui a déclenché le contrôle.
MTD ajoute une nouvelle couche : pourquoi les reçus papier ne suffisent plus
Depuis avril 2022, toutes les entreprises britanniques assujetties à la VAT doivent se conformer à Making Tax Digital (MTD) pour la VAT. Cela implique de tenir des registres numériques et de soumettre les déclarations de VAT via un logiciel compatible MTD — FreeAgent, Xero, QuickBooks, Sage, ou une solution de passerelle reconnue par HMRC. Les seuls registres papier ne suffisent plus à satisfaire aux exigences de tenue de registres de HMRC.
Le mandat MTD crée un problème cumulatif pour la gestion des reçus. Même si vous collectez correctement les reçus VAT, les conserver comme une pile de papier thermique dans une boîte à chaussures ne répond plus à la norme de conformité. Vous devez disposer de ces reçus au format numérique — nom du fournisseur, date, montant net, montant de la VAT, total — saisis dans votre logiciel comptable avant de pouvoir déposer votre déclaration. Pour un artisan rentrant du chantier, la dernière chose qu'il souhaite faire à 19h, c'est saisir 15 reçus dans FreeAgent champ par champ.
C'est là que le flux de travail se brise : la friction de la saisie manuelle fait s'accumuler les reçus, les déclarations de VAT sont déposées en retard ou avec des chiffres estimés, et la piste d'audit numérique exigée par MTD n'est jamais constituée. Le problème n'est pas un manque de volonté — c'est que combler l'écart entre « reçu en main » et « ligne dans le logiciel comptable » a, jusqu'à récemment, exigé un travail de clavier fastidieux sans raccourci réaliste.
De la boîte à chaussures au tableur sans saisie manuelle
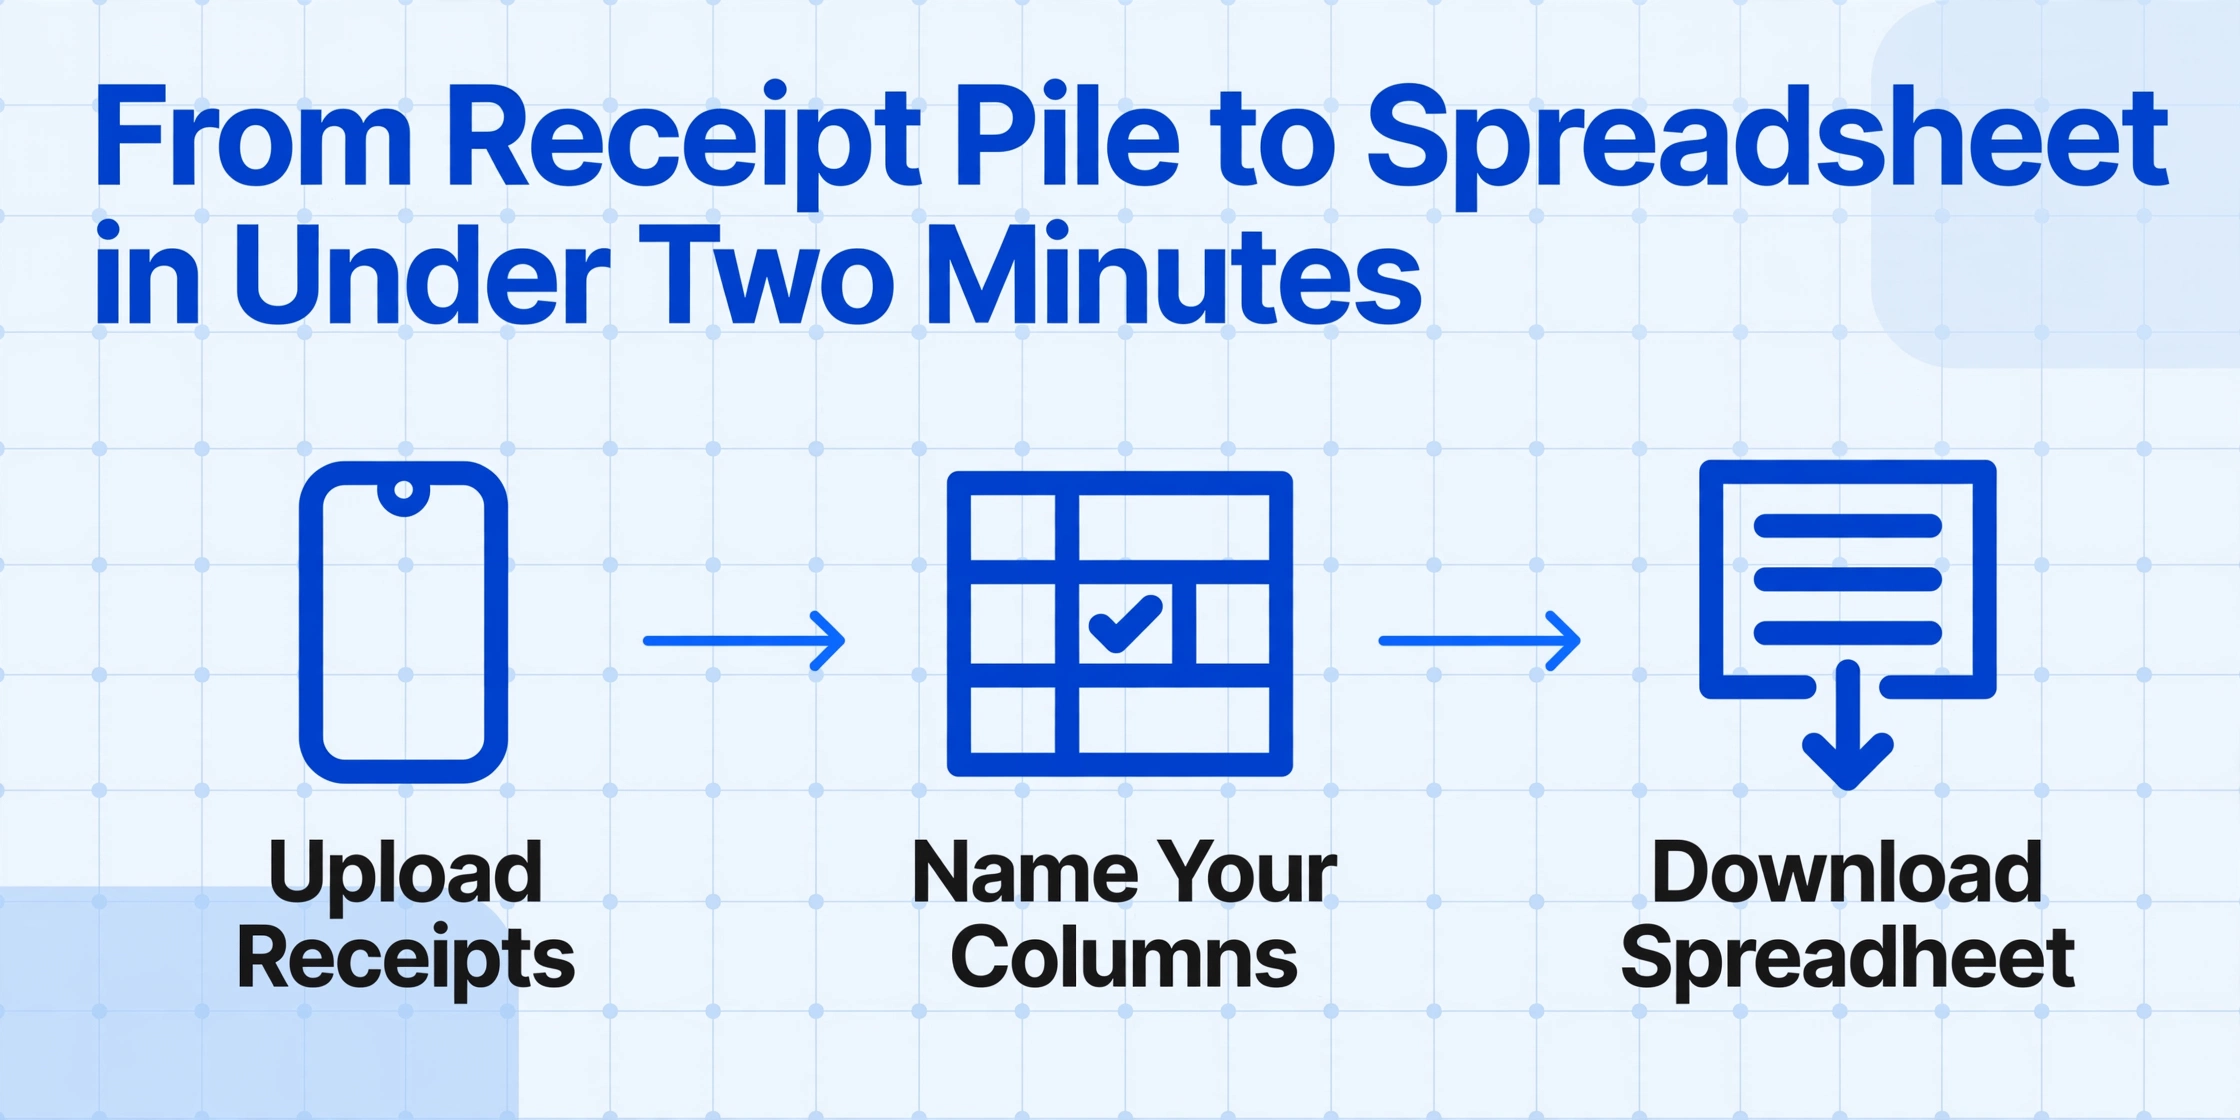
Le flux de travail par défaut pour la plupart des propriétaires de petites entreprises consiste à photographier ou scanner leurs reçus, les ranger dans un dossier, puis — éventuellement — saisir les champs clés dans un tableur ou une application comptable. C'est l'étape où la précision se dégrade et où l'arriéré s'accumule. Mais il existe une approche différente : au lieu de saisir chaque champ, décrivez les colonnes souhaitées et laissez l'IA lire le reçu et les remplir.
ImageToTable.ai utilise l'Extraction de colonnes personnalisées — vous saisissez les noms de colonnes souhaités (par ex. « Nom du fournisseur », « Date », « Montant net », « Montant de la VAT », « Total »), et l'IA localise les valeurs correspondantes sur chaque reçu en comprenant ce que les champs signifient, et non où ils se trouvent sur la page. Contrairement aux outils basés sur des modèles qui exigent de dessiner des zones autour de chaque champ ou d'entraîner un modèle par format de fournisseur, l'Extraction de colonnes personnalisées fonctionne avec toute disposition de reçu — l'impression thermique compacte de Screwfix, la facture A4 de Travis Perkins, une note manuscrite de fournisseur — sans configuration ni paramétrage. Téléchargez un lot de reçus, nommez vos colonnes une fois, et obtenez un tableur unique avec chaque reçu en ligne.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Cette approche change l'arithmétique de la conformité. Un mois de 25 reçus qui prenait auparavant une heure de saisie manuelle peut être traité en moins de deux minutes : téléchargez les photos, confirmez les noms de colonnes et téléchargez une feuille de calcul avec chaque nom de fournisseur, date, montant net, montant de la VAT et total dans un tableau structuré. Ce tableau devient votre enregistrement numérique — la piste d'audit exacte exigée par MTD, prête à importer dans FreeAgent, Xero ou QuickBooks.
Pour une procédure complète du flux d'extraction des reçus VAT — de la conception des colonnes à la feuille de calcul prête pour HMRC — consultez le guide étape par étape pour extraire les données des reçus VAT britanniques dans Excel. Si vous traitez des reçus dans plusieurs catégories, le traitement par lots des reçus professionnels dans une feuille de calcul fiscale couvre le flux de travail en masse. Et pour une vue d'ensemble de ce que l'extraction de reçus par IA peut faire, le guide complet de l'extraction de reçus est la référence centrale.
Une dernière remarque sur les tickets de caisse : même lorsqu'un ticket de caisse est suffisant — un reçu VAT simplifié de moins de 250 £ provenant d'un fournisseur ayant inclus son numéro d'enregistrement VAT — il peut toujours être utile d'extraire les données des lignes d'articles. Un ticket de caisse de Screwfix peut lister 12 références différentes. Les extraire dans une feuille de calcul vous permet de suivre les coûts des matériaux par chantier, de recouper avec les devis et de constituer un historique d'achats qui éclaire la tarification future. Les données restent précieuses même si le reçu n'est pas un document VAT valide — elles servent simplement un objectif différent.
Questions fréquemment posées
Puis-je récupérer la TVA avec un ticket de caisse ?
Uniquement si le ticket de caisse répond aux exigences d'une facture VAT simplifiée selon la VAT Notice 700/21 — et uniquement pour des achats ≤250 £ TTC. Pour être valable, le ticket de caisse doit indiquer le nom et l'adresse du fournisseur, son numéro d'enregistrement VAT, la date de la fourniture, une description des biens, le total TTC et le taux de TVA appliqué. La plupart des tickets de caisse omettent le numéro d'enregistrement VAT et le taux de TVA, ce qui les rend invalides comme preuve. Pour les achats supérieurs à 250 £, un ticket de caisse ne suffit jamais — vous avez besoin d'une facture VAT complète ou modifiée.
Quelle est exactement la différence entre un ticket de caisse et une facture VAT ?
Un ticket de caisse (également appelé reçu de carte, reçu de paiement ou reçu de vente) confirme qu'un paiement a été effectué — il indique généralement la date, les articles achetés, le montant total et le mode de paiement. Une facture VAT (légalement une « facture VAT ») est un document distinct qui sert de preuve pour la récupération de la TVA en amont. Elle doit inclure le numéro d'enregistrement VAT du fournisseur et une ventilation de la TVA facturée. En termes pratiques : si le document affiche un numéro d'enregistrement VAT (commençant par « GB ») et sépare le montant de la TVA du montant net, c'est une facture VAT. S'il n'affiche qu'un total et une confirmation de paiement par carte, c'est un ticket de caisse — insuffisant pour la récupération de la TVA.
Ai-je besoin d'une facture VAT pour les achats inférieurs à 250 £ ?
Pour les achats ≤250 £ TTC, une facture VAT simplifiée est acceptable — et elle exige moins de champs qu'une facture VAT complète. Cependant, la facture simplifiée doit toujours inclure le numéro d'enregistrement VAT du fournisseur et le taux de TVA appliqué. Un reçu de carte standard d'un comptoir de négoce ne les inclura pas, vous devez donc toujours demander la version VAT. Le seuil de 250 £ réduit le niveau de détail requis — il n'élimine pas l'exigence d'une facture VAT.
Sur quelle période HMRC peut-il vérifier mes factures VAT ?
HMRC peut inspecter les registres VAT couvrant les 4 dernières années par défaut. S'il identifie des erreurs par négligence — ce qui inclut la réclamation de TVA en amont sans factures VAT valides — la fenêtre de 4 ans s'applique. Si HMRC détermine que les erreurs étaient délibérées, la période de contrôle peut s'étendre à 20 ans. Le point essentiel : si vous réclamez la TVA en amont sur des tickets de caisse depuis 3 ans, les 3 années de réclamations sont à risque lors d'une seule inspection.
Puis-je utiliser des relevés bancaires comme preuve au lieu de factures VAT ?
En général, non. Les directives de l'HMRC indiquent que la facture VAT constitue la preuve principale pour la récupération de la taxe en amont. Il existe une voie de « preuve alternative » pour les cas où vous êtes réellement dans l'incapacité d'obtenir une facture VAT, mais celle-ci est discrétionnaire — l'HMRC n'est pas tenu de l'accepter — et elle exige que vous démontriez avoir fait tous les efforts raisonnables pour obtenir le document approprié. Se fier aux relevés bancaires comme substitut, alors que le fournisseur peut facilement fournir une facture VAT sur demande, n'est pas une position défendable lors d'un contrôle.
Que dois-je faire si j'ai déjà réclamé la VAT sur des tickets de caisse ?
Commencez par examiner vos déclarations VAT passées — identifiez quelles réclamations de taxe en amont sont appuyées par des factures VAT valides et lesquelles ne reposent que sur des tickets de caisse. Concentrez-vous sur les achats supérieurs à 250 £, car ceux-ci présentent le risque le plus élevé d'être rejetés. Si vous identifiez des lacunes, vous pouvez faire une divulgation volontaire à l'HMRC — cela entraîne généralement des pénalités moins lourdes que d'attendre qu'un contrôle découvre les erreurs. Mettez ensuite un processus en place : demandez des factures VAT au point de vente à l'avenir, et constituez un registre numérique de tous les reçus à l'aide d'outils d'extraction afin de disposer d'une piste d'audit propre pour les déclarations futures. Un comptable expérimenté en conformité VAT peut vous conseiller sur les spécificités de votre situation — cette étape ne doit pas être réalisée en autonomie sans avis professionnel.