UK-VAT-Beleg vs. Kassenbon
Warum nur einer eine HMRC-Prüfung übersteht
Im Steuerjahr 2023–24 lag die VAT-Lücke der HMRC – die Differenz zwischen dem, was hätte eingezogen werden sollen, und dem, was eingezogen wurde – bei geschätzten 5,5 Milliarden £. Ein erheblicher Teil dieser Lücke stammt aus Vorsteueransprüchen, die scheitern, weil der Steuerpflichtige das falsche Papier hat. Kein fehlender Beleg. Kein betrügerischer Anspruch. Nur der falsche Typ Beleg: ein Kassenbon statt eines VAT-Belegs. Für einen britischen Handwerker oder Kleinunternehmer, der Material im Wert von 500 £ bei Screwfix kauft, bedeutet dieser einzelne Belegfehler 83,33 £ Vorsteuer, die die HMRC nicht anerkennt. Multipliziert man das über einen Monat voller Lieferantenläufe und den 4-jährigen HMRC-Rückblickzeitraum, summiert sich die Zahl auf Tausende. Doch die meisten Geschäftsinhaber entdecken den Unterschied erst, wenn ein Prüfer darauf hinweist – und dann ist es zu spät, um es zu korrigieren.
Wichtigste Erkenntnisse
- 21.504 £ an VAT-Ansprüchen sind über den 4-jährigen HMRC-Rückblickzeitraum gefährdet – nicht wegen fehlender Belege, sondern weil Kassenbons die Zahlung belegen, aber das eine Feld fehlt, das die HMRC verlangt: die VAT-Registrierungsnummer des Lieferanten.
- Kein Großhandel im Vereinigten Königreich druckt standardmäßig beim Bezahlen einen VAT-Beleg aus, und weder Screwfix noch die HMRC werden Sie warnen – die Compliance-Lücke wird erst sichtbar, wenn ein Prüfer vier Jahre Ihrer Steuererklärungen gegenprüft.
- Die Lösung an der Kasse ist ein einziger Satz – „Kann ich bitte einen VAT-Beleg haben?“ – und KI-Extraktion verwandelt einen Monat Belege in unter zwei Minuten in eine HMRC-bereite Tabelle, ganz ohne manuelle Eingabe.
Der eine Satz, der auf Ihrer Quittung fehlt – und warum er wichtig ist
Gehen Sie zu einem beliebigen Screwfix-, Toolstation- oder Wickes-Schalter, bezahlen Sie für Material und der Kassierer gibt Ihnen einen Zettel Thermopapier. Sie werfen einen Blick darauf: Datum, Artikel, Gesamtsumme – sieht gut aus. Sie stecken ihn ins Handschuhfach und machen weiter.
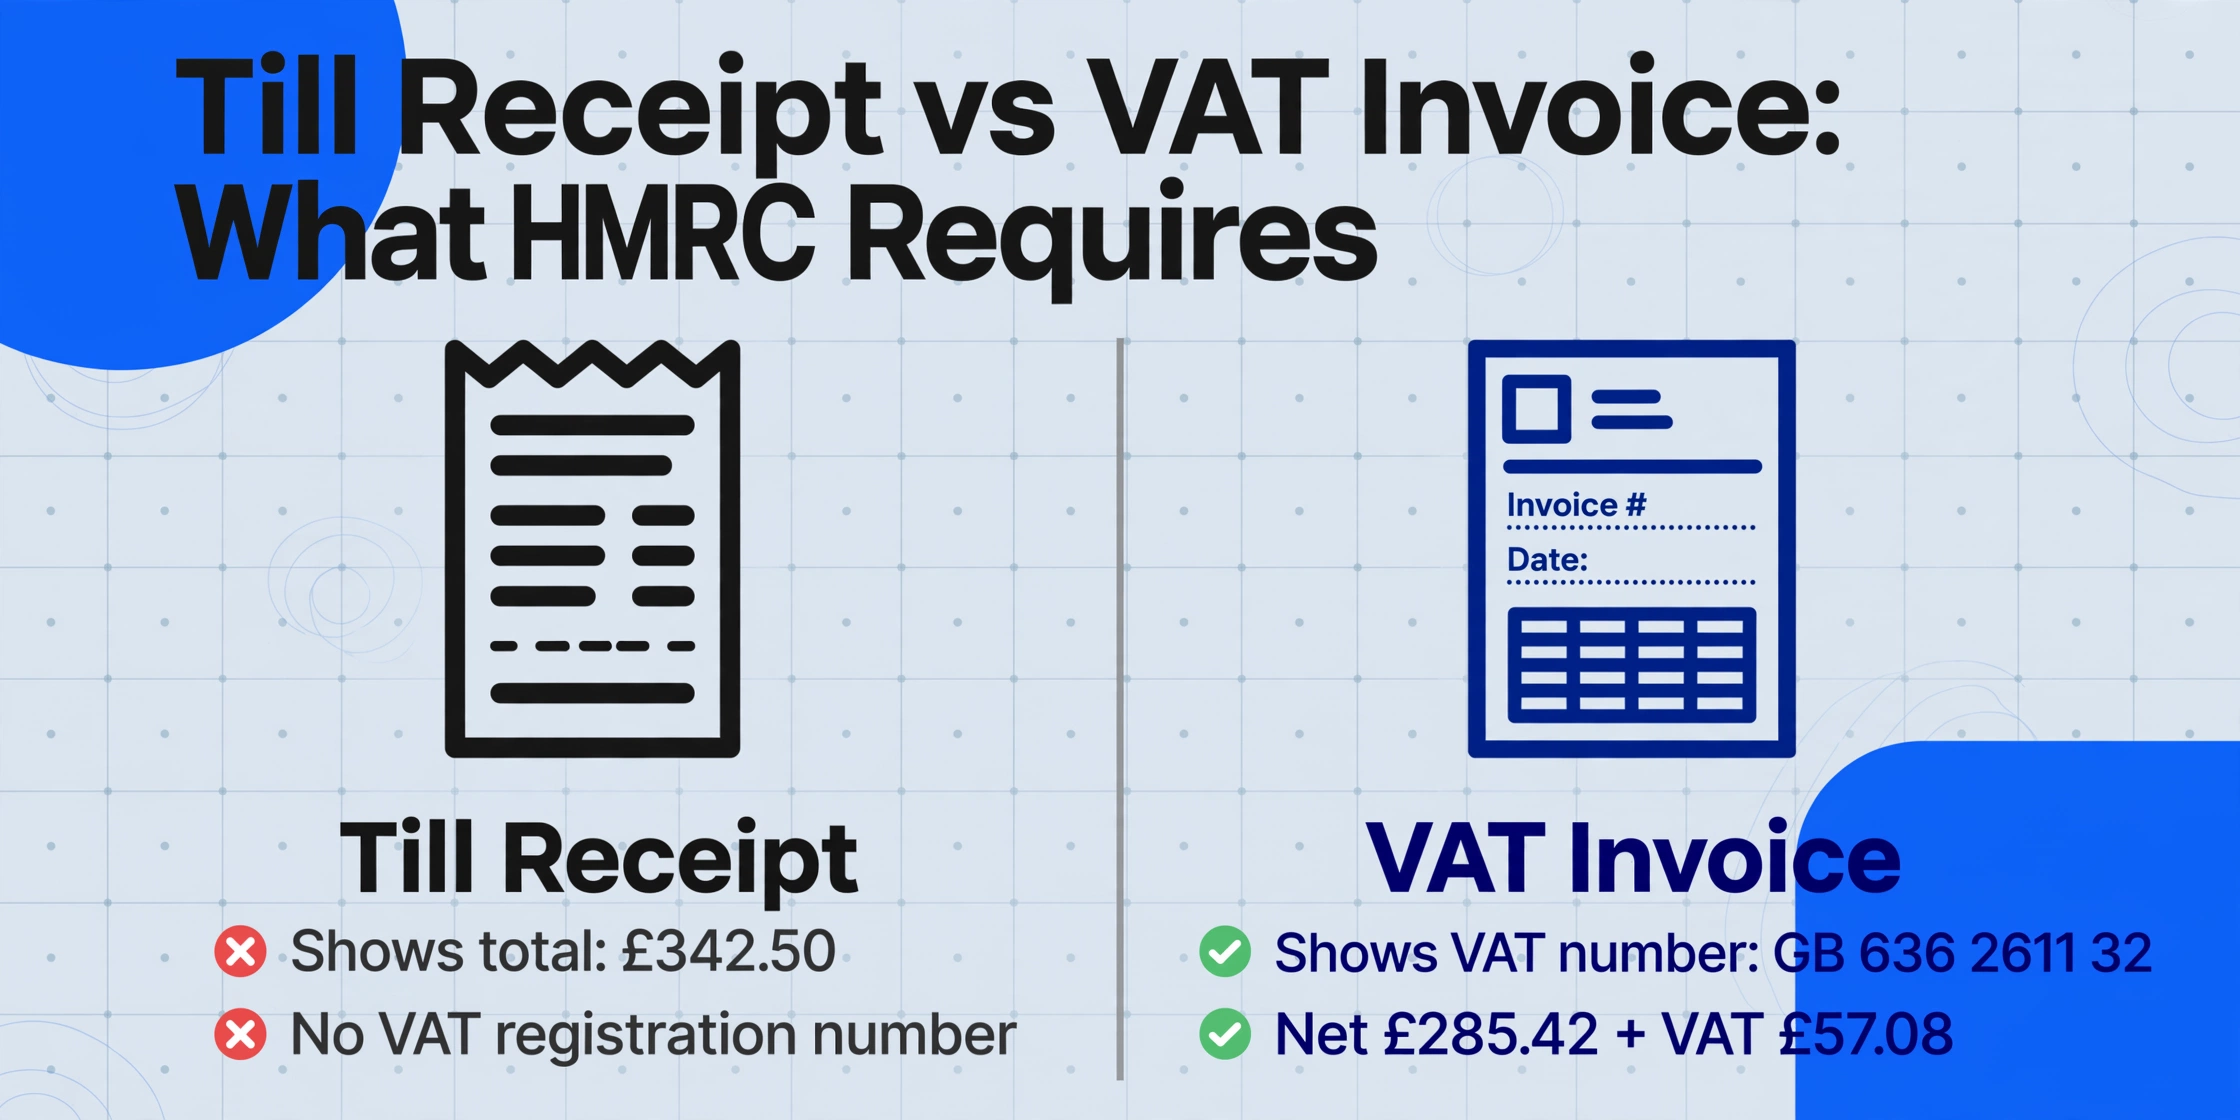
Dieser Zettel ist ein Kassenbon. Er beweist, dass Sie etwas bezahlt haben. Aber er beweist mit ziemlicher Sicherheit nicht, dass Sie darauf VAT bezahlt haben – und genau das ist für HMRC das Einzige, was zählt.
Eine gültige VAT-Quittung – was HMRC als „VAT-Rechnung" bezeichnet – muss mindestens die VAT-Registrierungsnummer des Lieferanten und eine Aufschlüsselung des berechneten VAT-Betrags enthalten. Ihr Kassenbon von Screwfix zeigt eine Gesamtsumme von £342,50 und bestätigt, dass das Kartenterminal die Zahlung genehmigt hat. Was er nicht zeigt, ist die VAT-Registrierungsnummer von Screwfix (GB 636 2611 32), der Nettobetrag vor VAT (£285,42), die berechnete VAT von 20 % (£57,08) und der auf jeden Artikel angewandte VAT-Satz. Diese vier Datenpunkte sind der Unterschied zwischen £57,08 zurück in Ihrer VAT-Erklärung und £57,08, die dauerhaft verloren sind.
Gemäß VAT Notice 700/21 sind die VAT-Rechnungen, die Sie erhalten, „der primäre Nachweis für die Erstattung von Vorsteuer, die Sie als Input Tax geltend gemacht haben". Das Wort „primär" trägt die gesamte Last: Ohne dieses Dokument haben Sie keinen Anspruch. Ein Kassenbon – egal wie detailliert die Artikelliste ist – ist nach HMRCs Definition schlicht keine VAT-Rechnung. Es fehlen die rechtlichen Kennungen, die aus einem Zahlungsbeleg ein Steuernachweisdokument machen.
Dies ist keine Grauzone. Die HMRC-Richtlinie ist eindeutig: Um Vorsteuer zurückzufordern, müssen Sie „gültige Nachweise dafür besitzen, dass Sie eine steuerpflichtige Lieferung erhalten haben" (VAT Notice 700, §10.6). Ein Kassenbon erfüllt diese Anforderung nicht. Die Frage ist nicht, ob Ihr Buchhalter es „hinkriegen kann" – sondern ob die Quittung die Felder enthält, die HMRC verlangt.
Wie eine 250-£-Schwelle ein VAT-Erstattungsproblem von über 1.500 £ schafft
Es gibt eine Ausnahme – und genau daran scheitern die meisten Kleinunternehmer, selbst wenn sie glauben, abgesichert zu sein.
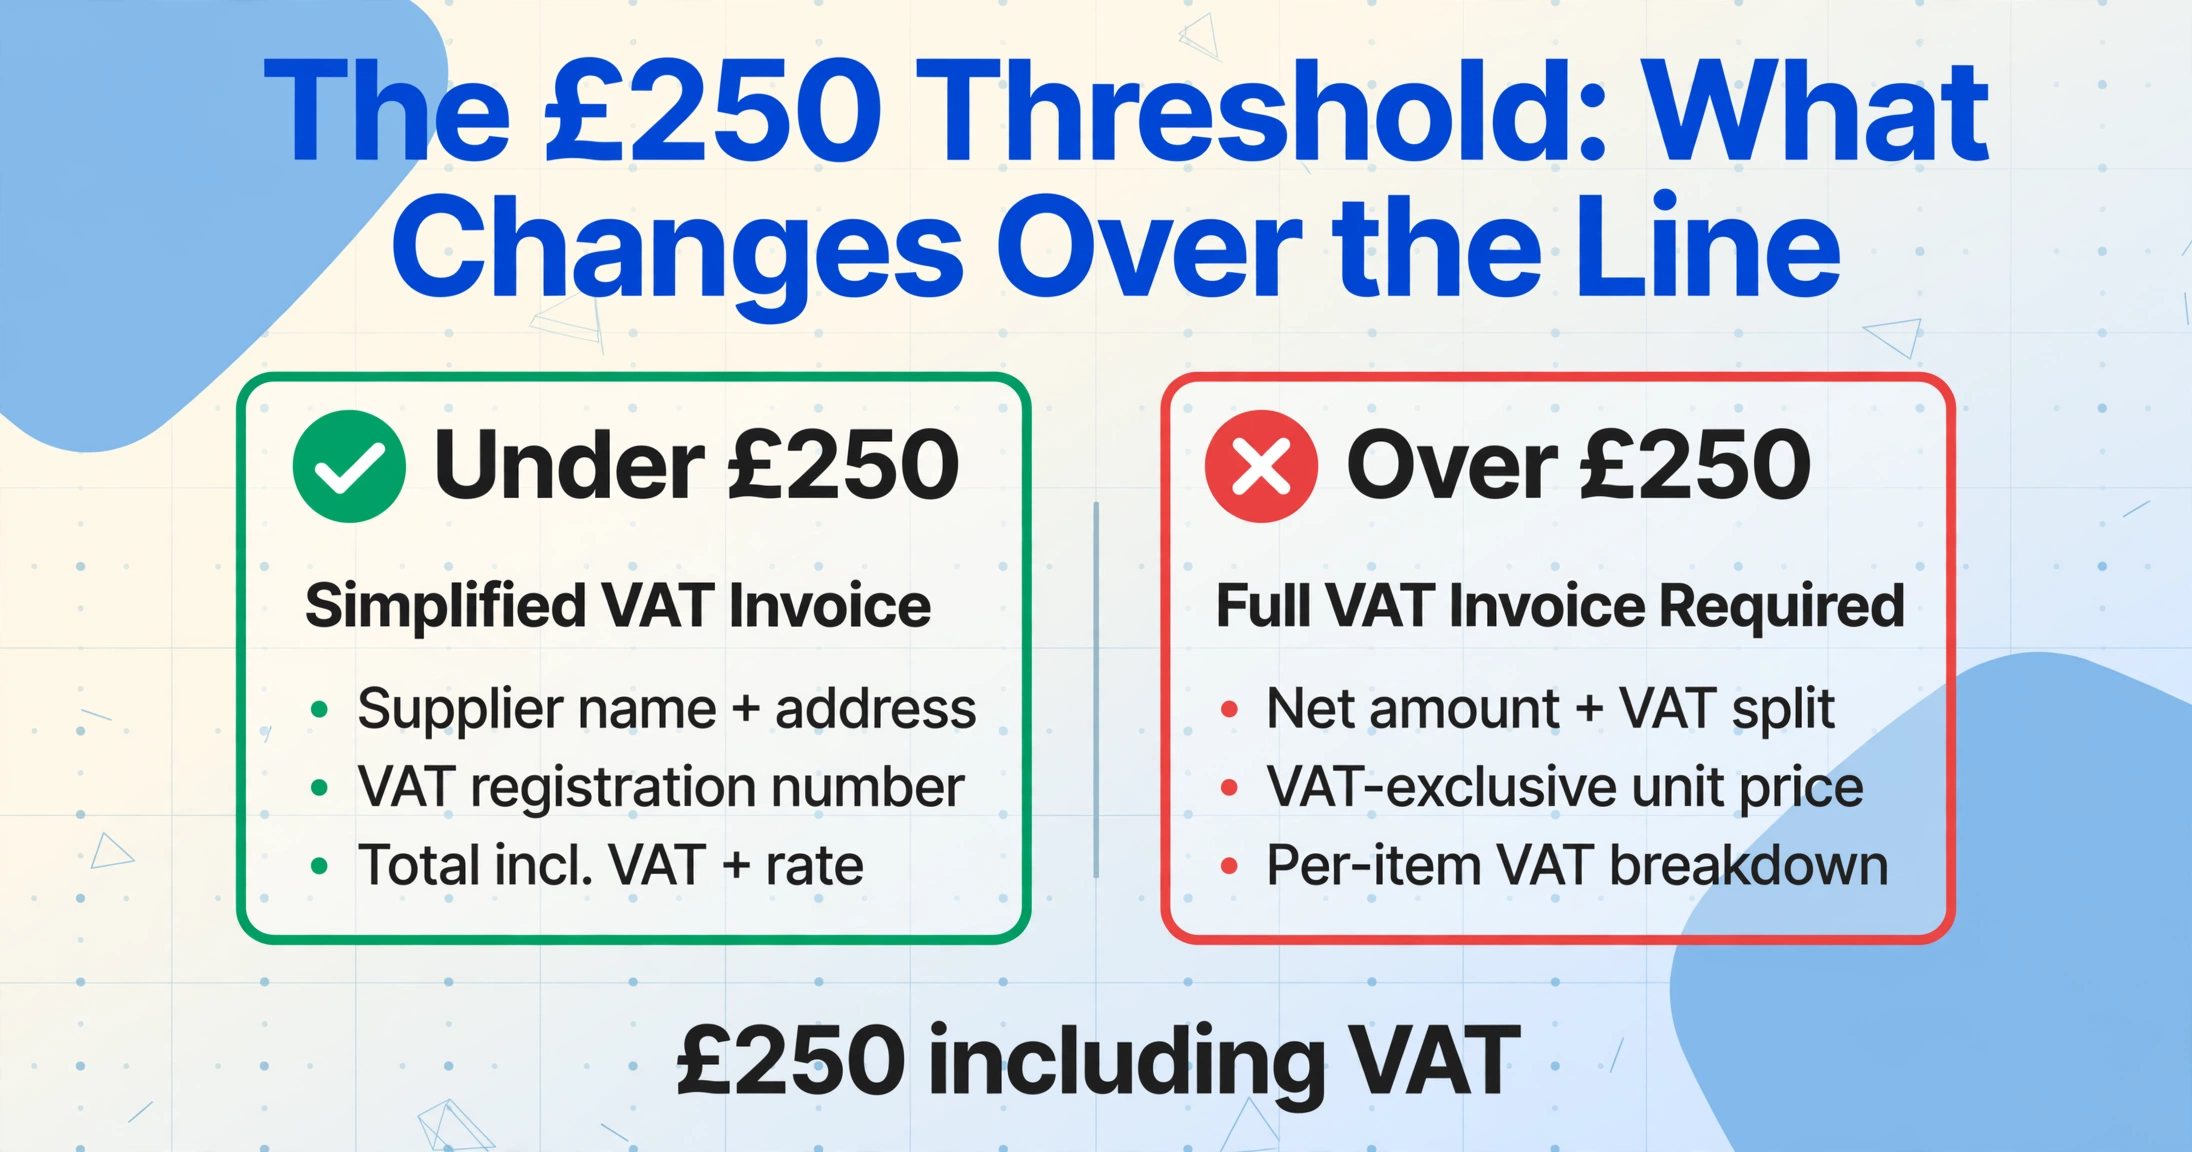
HMRC erlaubt eine vereinfachte VAT-Rechnung für Einzelhandelstransaktionen unter 250 £ inklusive VAT (VAT Notice 700/21, §4.5). Ein vereinfachter Kassenbon benötigt weniger Angaben: Name und Adresse des Lieferanten, VAT-Registrierungsnummer, Datum, Beschreibung der Waren, Gesamtbetrag inklusive VAT und den VAT-Satz. Entscheidend ist, dass er weder den Nettobetrag noch den Namen des Käufers ausweisen muss. Wenn Ihr Einkauf bei Screwfix insgesamt 180 £ beträgt – eine Rolle Kabel, eine Schachtel Schrauben, ein paar Dübel – genügt ein vereinfachter Kassenbon mit VAT-Nummer und dem Hinweis „VAT bei 20 %“.
Doch sobald die 250-£-Grenze überschritten wird – was beim Kauf von Baumaterialien ständig passiert –, ändern sich die Regeln. Bei Einkäufen über 250 £ inklusive VAT benötigen Sie eine vollständige VAT-Rechnung oder eine modifizierte VAT-Rechnung. Diese müssen den Nettobetrag, den Nettostückpreis und eine positionsweise VAT-Aufschlüsselung ausweisen. Ihr normaler Kassenbon – selbst wenn er zufällig die VAT-Nummer des Lieferanten enthält – weist mit hoher Wahrscheinlichkeit keine Netto-/VAT-Aufteilung auf und scheitert daher an mehreren Pflichtfeldern.
Das bedeutet das in der Praxis für einen typischen selbstständigen Bauhandwerker oder Maler:
| Monat | Einkäufe über 250 £ | VAT bei 20 % | Belegart | Gefährdete Vorsteuer |
|---|---|---|---|---|
| Januar | 8 Belege (Screwfix, Wickes, Travis Perkins) | 53 £ Ø pro Beleg | Kassenbons – ohne VAT-Aufschlüsselung | 424 £ |
| Februar | 6 Belege | 47 £ Ø | Kassenbons | 282 £ |
| März (viel Betrieb) | 11 Belege | 58 £ Ø | Kassenbons | 638 £ |
| Summe für ein einzelnes Quartal | 1.344 £ | |||
| Über den gesamten 4-Jahres-Rückblick von HMRC | 21.504 £ | |||
Die 1.344 £ für ein einzelnes Quartal sind kein Worst-Case-Szenario – sie sind eine realistische Schätzung für einen Handwerker, der zwei- bis dreimal pro Woche Material bei Fachhändlern kauft und keine ordnungsgemäßen VAT-Belege verlangt hat. Die 4-Jahres-Zahl geht von einem gleichbleibenden Muster aus und lässt Wachstum außer Acht, ist also konservativ. Was das wirklich gefährlich macht: Der Geschäftsinhaber hat möglicherweise jahrelang VAT-Erklärungen eingereicht und diese Vorsteuerbeträge geltend gemacht – ohne je hinterfragt zu werden – bis zur Prüfung. In diesem Moment wird die gesamte vierjährige Belegkette erneut untersucht.
Warum Lieferanten standardmäßig Kassenbons ausstellen – und warum sie Sie nicht warnen
Das Fehlen einer VAT-Rechnung von Screwfix oder Toolstation ist kein Versehen – es ist eine bewusste Standardeinstellung, die aus Effizienzgründen in den Checkout-Prozess eingebaut ist und nichts mit Ihrer Steuerkonformität zu tun hat.
Ein Fachhandel wie Screwfix verarbeitet täglich Tausende von Transaktionen in über 900 Filialen im Vereinigten Königreich. Der Arbeitsablauf des Kassierers ist auf Geschwindigkeit optimiert: Artikel scannen, Zahlung entgegennehmen, Kassenbon aushändigen. Dieser Kassenbon ist eine Zahlungsbestätigung – er belegt, dass das Kartenzahlungsgerät funktioniert hat und der Kunde das bezahlte Produkt erhalten hat. Das Drucken einer vollständigen VAT-Rechnung erfordert einen zusätzlichen Schritt im Kassensystem, verlangsamt die Schlange und verbraucht mehr Thermopapier für ein Dokument, das die meisten Einzelhandelskunden (private Heimwerker) nie benötigen werden.
Dasselbe Muster zeigt sich bei Wickes, Toolstation, Travis Perkins, Jewson und B&Q TradePoint – den sechs Fachhändlern, bei denen der Großteil der Baustoffkäufe im Vereinigten Königreich stattfindet. Jeder einzelne von ihnen kann eine VAT-Rechnung ausstellen. Jeder einzelne stellt standardmäßig einen Kassenbon aus, sofern nicht ausdrücklich darum gebeten wird. Und keiner von ihnen zeigt am Tresen ein Schild mit dem Hinweis „Wenn Sie VAT-registriert sind, fordern Sie eine VAT-Rechnung an."
Das Ergebnis ist eine strukturelle Informationsasymmetrie: Der Lieferant hat keinen Anreiz, Sie zu informieren, da die Compliance-Last vollständig beim Käufer liegt. Die Regel von HMRC ist eindeutig – es liegt in der Verantwortung des Antragstellers, gültige Nachweise vorzuhalten. Wenn Sie eine VAT-Erklärung eingereicht und Vorsteuer auf Basis eines Kassenbons geltend gemacht haben, liegt der Fehler bei Ihnen, nicht bei Screwfix.
Es gibt eine praktische Lösung, die einfacher ist, als die meisten annehmen: Fordern Sie am Point of Sale eine VAT-Rechnung an. Jeder Fachhandels-Mitarbeiter kann eine ausdrucken – möglicherweise muss er eine andere Option im Kassensystem auswählen oder ein separates Dokument drucken. Einige Lieferanten wie Travis Perkins ermöglichen es Ihnen, eine Standardeinstellung für Ihr Geschäftskonto festzulegen, sodass VAT-Rechnungen automatisch erstellt werden. Bei Online-Bestellungen senden die meisten Fachhändler nach dem Versand eine VAT-Rechnung per E-Mail – prüfen Sie jedoch, ob der E-Mail-Anhang „Rechnung" (mit VAT-Aufschlüsselung) oder „Auftragsbestätigung" (kein VAT-Dokument) lautet. Im letzteren Fall melden Sie sich in Ihrem Konto an und laden Sie die eigentliche VAT-Rechnung aus dem Bestellverlauf herunter.
Was HMRC bei einer Umsatzsteuerprüfung tatsächlich prüft
HMRC führt Umsatzsteuerprüfungen durch – offiziell als „Compliance Checks" bezeichnet –, um zu überprüfen, ob ein Unternehmen die Umsatzsteuer korrekt erhebt, aufzeichnet und erstattet. Der Auslöser kann von einem großen Erstattungsantrag bis hin zu einer Zufallsauswahl reichen, aber in der Praxis ziehen bestimmte Muster Aufmerksamkeit auf sich: schwankende Umsatzsteuerverbindlichkeiten, Meldungen, die nicht den Branchennormen entsprechen, und – entscheidend – Vorsteuerabzüge, die im Verhältnis zur erklärten Ausgangsumsatzsteuer hoch erscheinen.
Bei einer Prüfung verlässt sich HMRC nicht auf Ihr Wort. Die Prüfer fordern die tatsächlichen Belege an – Kaufrechnungen, Ausgabenbelege, Kontoauszüge – und gleichen sie mit Ihrer Umsatzsteuererklärung ab. Der Standard-Rückblickzeitraum beträgt 4 Jahre. Werden Fehler festgestellt, kann HMRC Nachzahlungen für unbezahlte Umsatzsteuer zuzüglich Zinsen festsetzen. Bei Fällen mit vorsätzlichen Fehlern oder Betrug verlängert sich der Zeitraum auf 20 Jahre. Die Strafen sind verhaltensbasiert, was bedeutet, dass sie abgestuft sind: Ein fahrlässiger Fehler zieht eine geringere Strafe nach sich als ein vorsätzlicher, und frühzeitige Offenlegung plus Kooperation kann die Strafe erheblich reduzieren. Aber das Grundprinzip bleibt: Wenn Sie Vorsteuer ohne gültigen Umsatzsteuerbeleg geltend gemacht haben, wird diese Vorsteuer nicht anerkannt – und Sie schulden sie zurück, plus Zinsen, für jedes Jahr des Rückblickzeitraums.
Branchenberichte bestätigen einen Aufwärtstrend bei Prüfungsaktivitäten. Laura Chipp, eine Umsatzsteuerspezialistin mit fast 20 Jahren Erfahrung, stellte 2025 fest, dass ihre Kanzlei allein 7 aktive Umsatzsteuerprüfungen gleichzeitig bearbeitete, mit 5 kürzlich abgeschlossenen – „ein deutlicher Anstieg" gegenüber den nahezu null Zufallsprüfungen der letzten 15 Jahre. HMRC hat öffentlich erklärt, jedes umsatzsteuerpflichtige Unternehmen regelmäßig zu prüfen, und sein Connect-Datenabgleichssystem gleicht nun Milliarden von Datenpunkten ab, um Unstimmigkeiten aufzudecken.
Die spezifische Schwachstelle für Handwerker und kleine Unternehmen ist einfach: Wenn 30 % Ihrer Kaufbelege Kassenbons statt Umsatzsteuerbelege sind, dann sind 30 % Ihrer Vorsteuerabzüge technisch nicht belegt. Ein Prüfer muss nicht lange suchen, um das Muster zu finden. Ein Beleg ohne Umsatzsteuernummer wirft die Frage auf; zehn Belege ohne Umsatzsteuernummer bestätigen sie. Und sobald das Muster festgestellt ist, kann HMRC rückwirkend über den gesamten 4-Jahres-Zeitraum hochrechnen – nicht nur über den Zeitraum, der die Prüfung ausgelöst hat.
MTD bringt eine neue Ebene: Warum Papierbelege nicht mehr ausreichen
Seit April 2022 sind alle mehrwertsteuerpflichtigen Unternehmen in Großbritannien verpflichtet, die Vorgaben von Making Tax Digital (MTD) für die Umsatzsteuer einzuhalten. Das bedeutet, digitale Aufzeichnungen zu führen und Umsatzsteuererklärungen über MTD-kompatible Software einzureichen – FreeAgent, Xero, QuickBooks, Sage oder eine von HMRC anerkannte Brückenlösung. Papierbelege allein genügen nicht mehr, um die Aufzeichnungspflichten von HMRC zu erfüllen.
Die MTD-Pflicht verschärft das Problem der Belegverwaltung zusätzlich. Selbst wenn Sie ordnungsgemäße VAT-Belege sammeln, erfüllt ein Stapel Thermopapier im Schuhkarton nicht mehr den Compliance-Standard. Sie benötigen diese Belege in digitaler Form – Lieferantenname, Datum, Nettobetrag, VAT-Betrag, Gesamtsumme – und müssen sie in Ihre Buchhaltungssoftware eingeben, bevor Sie Ihre Erklärung einreichen können. Für einen Handwerker, der von einem Arbeitstag auf der Baustelle zurückkommt, ist das Letzte, was er um 19 Uhr tun möchte, 15 Belege Feld für Feld in FreeAgent einzutippen.
Genau hier bricht der Workflow zusammen: Die mühsame manuelle Dateneingabe führt dazu, dass Belege sich stapeln, VAT-Erklärungen verspätet oder mit Schätzwerten eingereicht werden und der digitale Prüfpfad, den MTD verlangt, nie aufgebaut wird. Das Problem ist nicht mangelnder Wille – sondern dass die Lücke zwischen „Beleg in der Hand" und „Zeile in der Buchhaltungssoftware" bis vor Kurzem nur mit mühsamer Tipparbeit und ohne realistischen Abkürzungsweg zu überbrücken war.
Vom Schuhkarton zur Tabelle ohne manuelle Eingabe
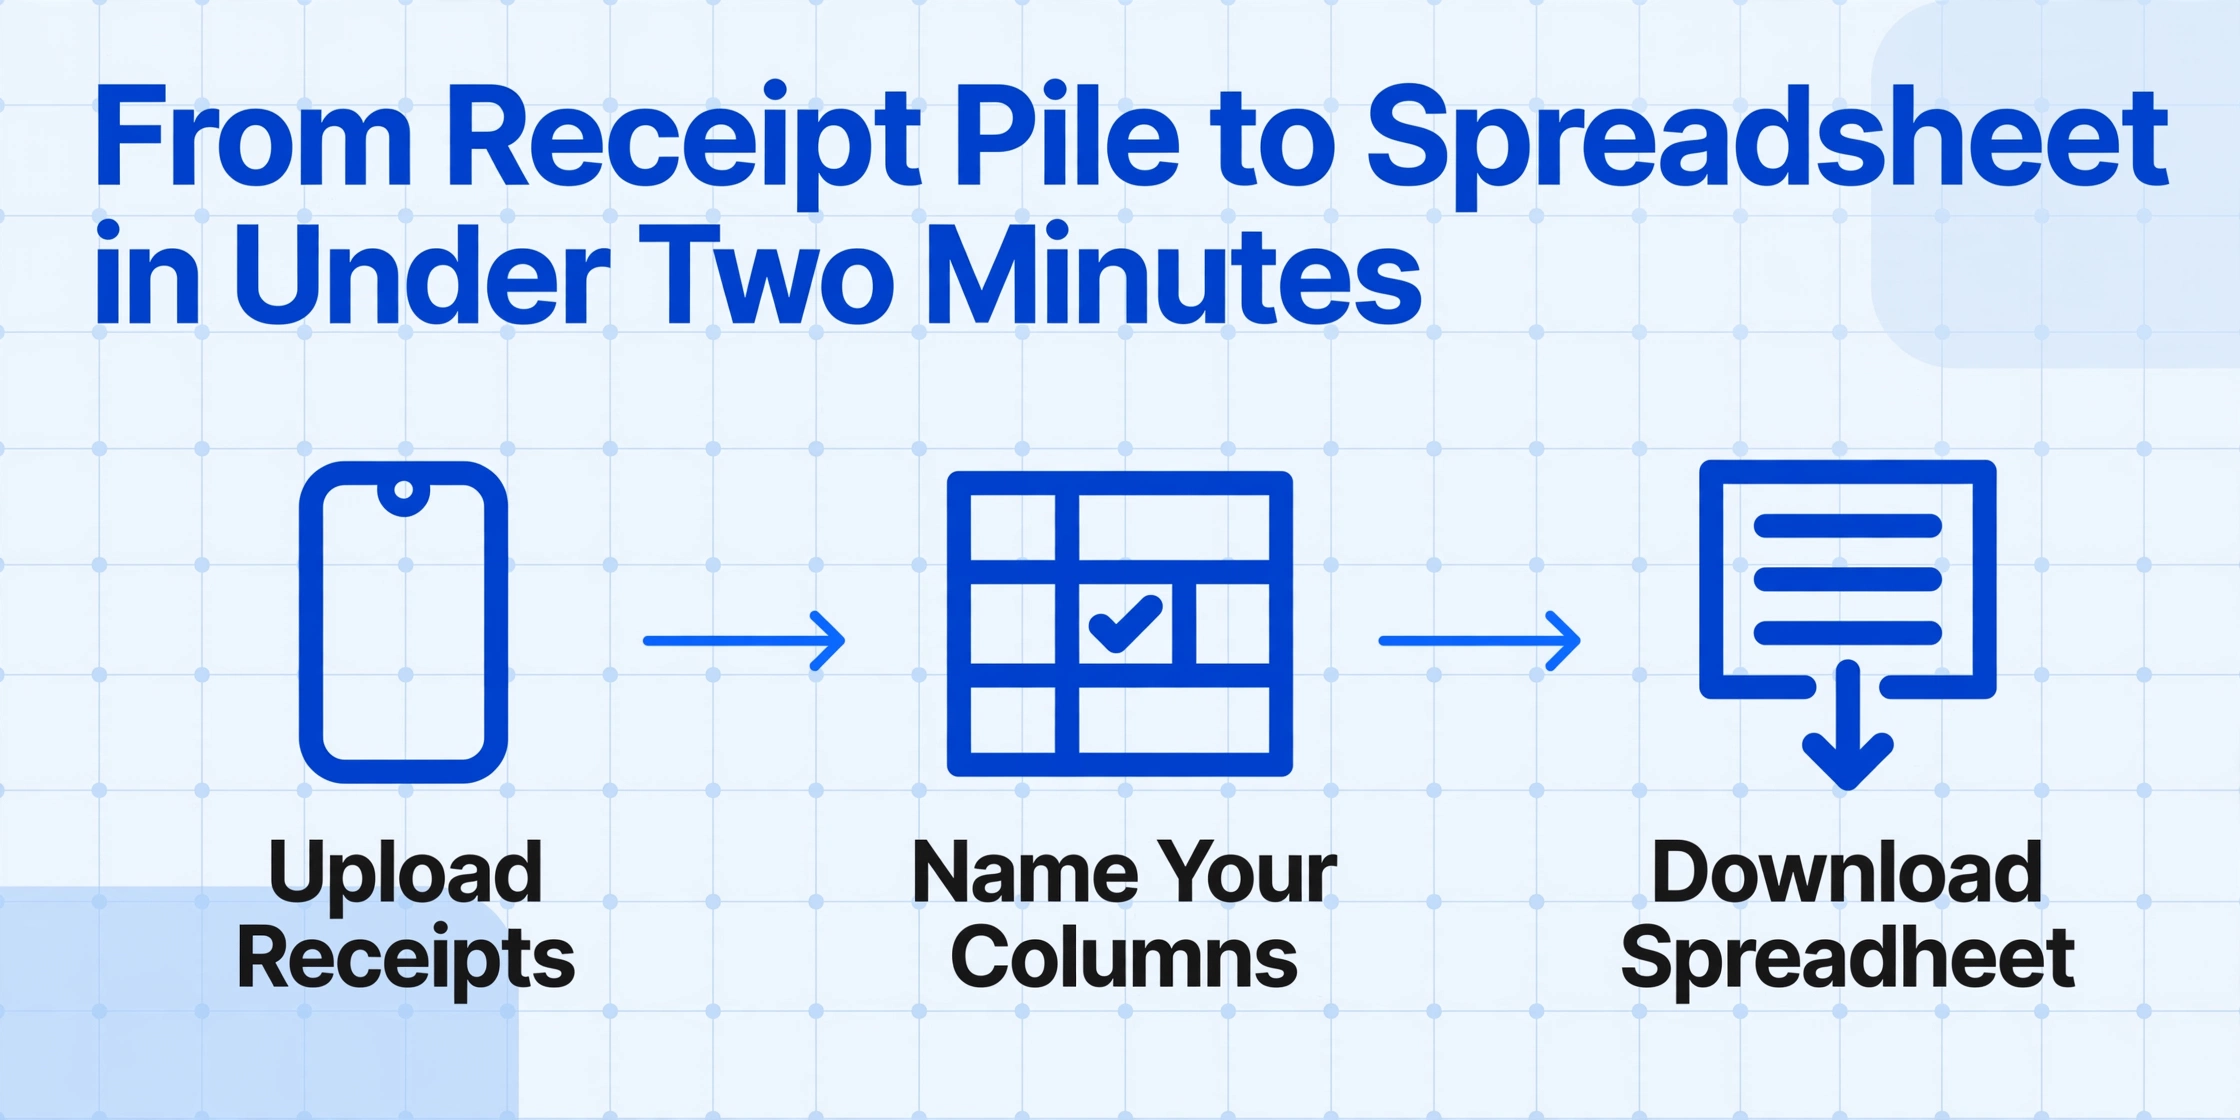
Der übliche Workflow der meisten Kleinunternehmer besteht darin, Belege zu fotografieren oder zu scannen, sie in einem Ordner abzulegen und – irgendwann – die wichtigsten Felder in eine Tabelle oder Buchhaltungs-App einzutippen. Genau hier leidet die Genauigkeit und es entsteht Rückstau. Es gibt jedoch einen anderen Ansatz: Statt jedes Feld einzutippen, beschreiben Sie die gewünschten Spalten und lassen die KI den Beleg lesen und die Felder ausfüllen.
ImageToTable.ai nutzt die Benutzerdefinierte Spaltenextraktion – Sie geben die gewünschten Spaltennamen ein (z. B. „Lieferantenname", „Datum", „Nettobetrag", „VAT-Betrag", „Gesamtsumme"), und die KI findet die entsprechenden Werte auf jedem Beleg, indem sie versteht, was die Felder bedeuten – nicht, wo sie auf der Seite stehen. Anders als vorlagenbasierte Tools, die das Einzeichnen von Bereichen um jedes Feld oder das Trainieren eines Modells pro Lieferantenformat erfordern, funktioniert die Benutzerdefinierte Spaltenextraktion mit jedem Beleglayout – Screwfix' kompakter Thermopapierdruck, Travis Perkins' A4-Rechnung, eine handschriftliche Lieferantennotiz – ohne Einrichtung oder Konfiguration. Laden Sie einen Stapel Belege hoch, benennen Sie Ihre Spalten einmal und erhalten Sie eine einzige Tabelle mit jedem Beleg als Zeile.
Dateien werden sicher verarbeitet und nicht gespeichert.
Dieser Ansatz verändert die Compliance-Arithmetik. Ein Monat mit 25 Belegen, der zuvor eine Stunde manueller Eingabe erforderte, kann in unter zwei Minuten verarbeitet werden: Fotos hochladen, Spaltennamen bestätigen und eine Tabellenkalkulation mit jedem Lieferantennamen, Datum, Nettobetrag, VAT-Betrag und Gesamtsumme in einer strukturierten Tabelle herunterladen. Diese Tabelle wird zu Ihrem digitalen Datensatz – dem genauen Prüfpfad, den MTD verlangt, bereit zum Import in FreeAgent, Xero oder QuickBooks.
Eine vollständige Anleitung zum VAT-Belegextraktions-Workflow – von der Spaltengestaltung bis zur HMRC-bereiten Tabelle – finden Sie in der Schritt-für-Schritt-Anleitung zum Extrahieren von UK-VAT-Belegdaten in Excel. Wenn Sie Belege aus mehreren Kategorien verarbeiten, behandelt die Stapelverarbeitung von Geschäftsbelegen in eine Steuertabelle den Massen-Workflow. Und für das Gesamtbild der KI-Belegextraktion ist der vollständige Leitfaden zur Belegextraktion das Referenz-Hub.
Ein letzter Hinweis zur Kassenbon-Seite: Selbst wenn ein Kassenbon ausreicht – ein vereinfachter VAT-Beleg unter £250 von einem Lieferanten, der seine VAT-Nummer angegeben hat – kann es dennoch nützlich sein, die Positionsdaten zu extrahieren. Ein Kassenbon von Screwfix kann 12 verschiedene SKUs auflisten. Diese in eine Tabellenkalkulation zu extrahieren ermöglicht es Ihnen, Materialkosten pro Auftrag zu verfolgen, mit Angeboten abzugleichen und eine Kaufhistorie aufzubauen, die die zukünftige Preisgestaltung informiert. Die Daten sind weiterhin wertvoll, auch wenn der Beleg kein gültiges VAT-Dokument ist – sie dienen nur einem anderen Zweck.
Häufig gestellte Fragen
Kann ich mit einem Kassenbon die Vorsteuer zurückfordern?
Nur wenn der Kassenbon die Anforderungen einer vereinfachten VAT-Rechnung gemäß VAT Notice 700/21 erfüllt – und nur für Einkäufe ≤£250 inklusive VAT. Um zu qualifizieren, muss der Kassenbon den Namen und die Adresse des Lieferanten, seine VAT-Registrierungsnummer, das Lieferdatum, eine Beschreibung der Waren, den Gesamtbetrag inklusive VAT und den angewandten VAT-Satz enthalten. Die meisten Einzelhandelskassenbons lassen die VAT-Registrierungsnummer und den VAT-Satz aus, was sie als Nachweis ungültig macht. Für Einkäufe über £250 reicht ein Kassenbon niemals aus – Sie benötigen eine vollständige oder modifizierte VAT-Rechnung.
Was genau ist der Unterschied zwischen einem Kassenbon und einer VAT-Rechnung?
Ein Kassenbon (auch Kartenbeleg, Zahlungsbeleg oder Verkaufsbeleg genannt) bestätigt, dass eine Zahlung erfolgt ist – er zeigt in der Regel das Datum, die gekauften Artikel, den Gesamtbetrag und die Zahlungsmethode. Eine VAT-Rechnung (rechtlich eine „VAT-Rechnung") ist ein eigenständiges Dokument, das als Nachweis für den Vorsteuerabzug dient. Sie muss die VAT-Registrierungsnummer des Lieferanten und eine Aufschlüsselung der berechneten VAT enthalten. In der Praxis: Wenn das Papierstück eine VAT-Registrierungsnummer (beginnend mit „GB") zeigt und den VAT-Betrag vom Nettobetrag trennt, handelt es sich um eine VAT-Rechnung. Wenn es nur einen Gesamtbetrag und eine Kartenzahlungsbestätigung zeigt, ist es ein Kassenbon – unzureichend für den Vorsteuerabzug.
Benötige ich für Einkäufe unter £250 eine VAT-Rechnung?
Für Einkäufe ≤£250 inklusive VAT ist eine vereinfachte VAT-Rechnung akzeptabel – und sie erfordert weniger Felder als eine vollständige VAT-Rechnung. Die vereinfachte Rechnung muss jedoch weiterhin die VAT-Registrierungsnummer des Lieferanten und den angewandten VAT-Satz enthalten. Ein standardmäßiger Kartenbeleg vom Großhandel enthält diese nicht, daher müssen Sie weiterhin nach der VAT-Version fragen. Die Schwelle von unter £250 reduziert den Umfang der erforderlichen Details – sie beseitigt die Anforderung einer VAT-Rechnung nicht vollständig.
Wie weit zurück kann HMRC meine VAT-Belege prüfen?
HMRC kann VAT-Aufzeichnungen der letzten 4 Jahre standardmäßig prüfen. Wenn sie fahrlässige Fehler feststellen – einschließlich der Geltendmachung von Vorsteuer ohne gültige VAT-Belege – gilt das 4-Jahres-Fenster. Wenn HMRC feststellt, dass die Fehler vorsätzlich waren, kann der Rückblick auf 20 Jahre ausgedehnt werden. Der entscheidende Punkt: Wenn Sie seit 3 Jahren Vorsteuer auf Kassenbons geltend gemacht haben, sind alle 3 Jahre der Ansprüche bei einer einzigen Prüfung gefährdet.
Kann ich Kontoauszüge als Nachweis anstelle von VAT-Belegen verwenden?
Im Allgemeinen nein. Die Leitlinien von HMRC besagen, dass die VAT-Rechnung der primäre Nachweis für den Vorsteuerabzug ist. Es gibt zwar einen Weg für „alternative Nachweise" in Fällen, in denen Sie wirklich keine VAT-Rechnung erhalten können, aber dieser liegt im Ermessen von HMRC – HMRC ist nicht verpflichtet, ihn zu akzeptieren – und Sie müssen nachweisen, dass Sie alle zumutbaren Anstrengungen unternommen haben, um das ordnungsgemäße Dokument zu erhalten. Sich auf Kontoauszüge als Ersatz zu verlassen, wenn der Lieferant auf Anfrage problemlos eine VAT-Quittung ausstellen kann, ist bei einer Prüfung keine vertretbare Position.
Was sollte ich tun, wenn ich bereits Vorsteuer auf Basis von Kassenbons geltend gemacht habe?
Beginnen Sie damit, Ihre bisherigen VAT-Meldungen zu überprüfen – ermitteln Sie, welche Vorsteueransprüche durch gültige VAT-Rechnungen belegt sind und welche nur durch Kassenbons gestützt werden. Konzentrieren Sie sich auf Einkäufe über £250, da diese das höchste Risiko haben, nicht anerkannt zu werden. Wenn Sie Lücken feststellen, können Sie eine freiwillige Selbstanzeige bei HMRC einreichen – dies führt in der Regel zu geringeren Strafen, als wenn Sie warten, bis eine Prüfung die Fehler aufdeckt. Richten Sie dann einen Prozess ein: Bitten Sie künftig an der Verkaufsstelle um VAT-Rechnungen und erstellen Sie mit Extraktionstools ein digitales Verzeichnis aller Belege, damit Sie für künftige Meldungen einen sauberen Prüfpfad haben. Ein Steuerberater mit Erfahrung in der VAT-Konformität kann Sie zu den Einzelheiten Ihrer Situation beraten – dies ist kein Schritt, den Sie ohne professionelle Unterstützung selbst durchführen sollten.