請求書とPOの行から
購買価格差異を計算する
購買価格差異の計算は簡単ですが、説明するのは困難です。計算式は1行です。実際単価から標準単価を引き、数量を掛けます。算出される数値は、どの数量を掛けるか、どのコストを価格に含めるか、どのバージョンの基準と比較するかによって変わります。この3つのいずれかを変えると、同じ請求書から異なる差異が算出され、そのすべてが算術的には正しくなります。
主なポイント
- 1つの請求書行が、価格差異として正直に$2,760を報告しても、そのうち価格によるものは$1,728だけです。
- 同じ注文から、入庫時に$1,500、請求時に$300という2つの差異が生じ、それぞれの担当が異なります。
- 12の列と1つの照合があれば、監査担当者は3つのシステムをまたいで書類を探すことなく、1行を午後のうちに再計算できます。
購買価格差異は3つの入力で決まり、符号は単なる慣習にすぎない
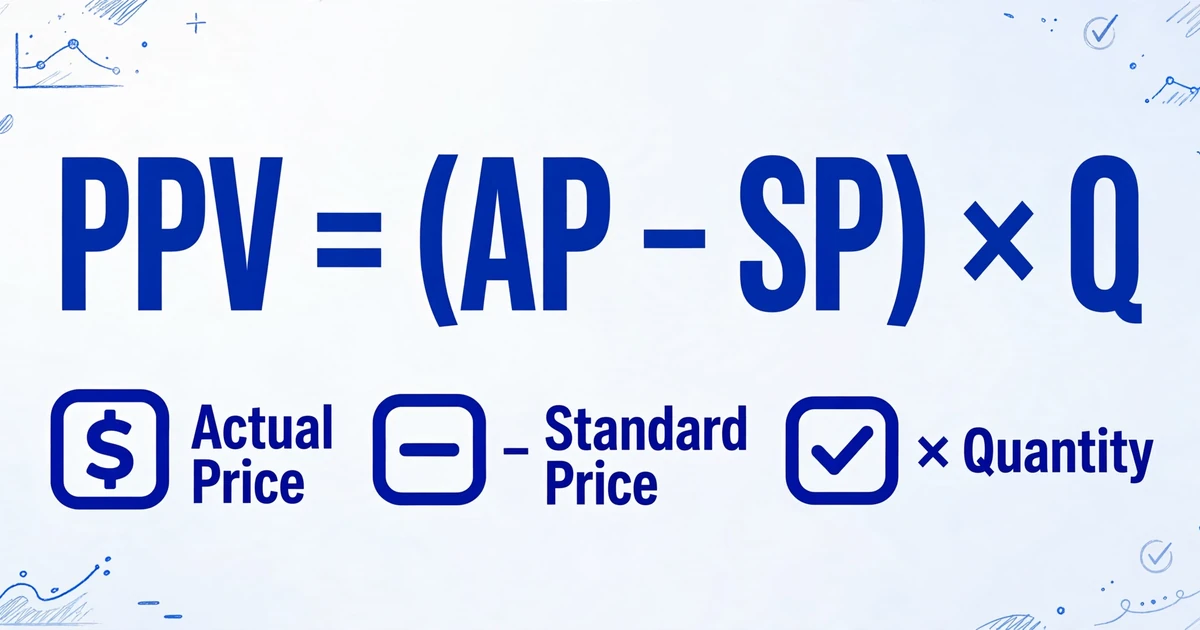
購買価格差異の計算式は、実際単価から標準単価を引き、発注数量を掛けたものです。 式にすると PPV = (AP − SP) × Q となります。それぞれの入力には、計算式が代わりに決めてくれない判断が伴います。
標準単価は、原価計算で設定した事前に決められた単位原価です。予算でも、直近に支払った価格でも、サプライヤーの定価でもありません。実際原価が確定するまでの間、在庫を評価するための見積もりです。
実際単価は、請求書が1単位あたりに請求した金額で、売買割引を差し引き、売上税を除いたものです。運賃、関税、荷役費は別の判断です。標準原価と実際原価の両方に含めるか、両方から除外するかのどちらかです。この2つの扱いを混在させることが、購買担当が引き起こしていない差異を生み出す最も一般的な原因です。
数量が3つ目の判断です。発注数量、受入数量、請求数量は同じ注文における3つの異なる数値であり、差異はどれを使うかで変わります。入庫基準のレポートは受入場で数えた数量を使います。請求書から作成したレポートはサプライヤーが請求した数量を使います。どちらか1つを選び、ヘッダーに明記し、毎月同じものを使います。
| 指標 | 計算式 | 計算例 |
|---|---|---|
| 単位あたり差異 | AP − SP | $2.58 − $2.40 = $0.18 不利 |
| PPV合計 | (AP − SP) × Q | $0.18 × 10,000 lb = $1,800 不利 |
| PPV比率 | PPV ÷ (SP × Q) | $1,800 ÷ $24,000 = 標準比 7.5% 超過 |
符号がこの向きになるのは簿記上の理由です。在庫は標準原価で受け入れられ、サプライヤーには実際原価が支払われるべきものとして計上され、その差額はどこかに計上されなければなりません。実際原価が高い場合、差異勘定は借方に記録されるため、数値は正となり、不利というラベルが付きます。多くの管理レポートでは、有利な結果が正の数値として表示されるように符号を反転させています。どちらの慣習も機能します。機能しないのは、符号から方向を読み手に推測させることです。なぜなら $3,000 の不利な差異は、一方の慣習では +$3,000、もう一方では −$3,000 になるからです。
すべての数値の隣に、有利または不利を言葉で明記し、減算の順序をレポートのヘッダーに記載します。ラベルは慣習が変わっても生き残ります。符号は生き残りません。
有利な差異も、誰かがそれを節約と呼ぶ前に再確認する価値があります。低い単価は、資金を拘束する大口発注、グレードの差し替え、あるいは別の行に移された運賃から生じることがあります。計算が示すのは標準に対する方向であり、その取引が良かったかどうかではありません。
1回の価格イベントが2つの差異を生むため、レポートは基準を明示する必要がある
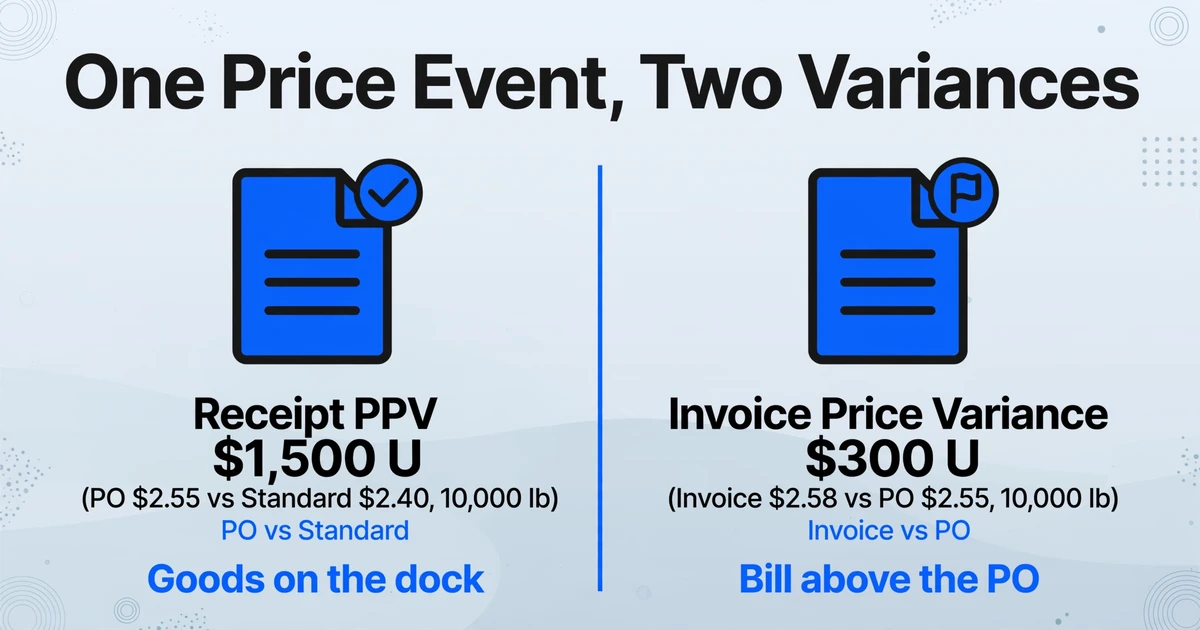
入庫時に計上される差異はPO価格と標準を比較し、請求時に計上される差異は請求価格とPO価格を比較します。両者は異なるコミットメントを測定しており、互いを置き換えるものではありません。
ポリプロピレンを1ポンドあたり標準2.40ドルで扱うプラスチック成形会社を例に取ります。購買部門は2.55ドルでPOを発行します。入庫時、POと標準の差0.15ドルは、10,000ポンドに対して入庫時PPV 1,500ドルとなります。請求が2.58ドルで届くと、請求とPOの差0.03ドルは請求価格差異300ドルです。標準に対する超過総額は1,800ドルで、これは2つの合計です。完全なPPV計算では両方の部分を明示します。
システムによってこの分割方法は異なります。両方の差を同じPPV勘定に計上するものもあれば、入庫差異と別の請求価格差異を保持し、価格と数量で別々の勘定を使うものもあります。為替変動は通常独自の勘定に計上されます。そのため為替レートの変動をサプライヤー価格差異に折り込むべきではありません。OracleのPeopleSoft原価管理ドキュメントでは、同じ入庫に対して購買価格差異と為替差異を別々に計算しています。
この分割が重要なのは、2つの差異が異なる議論に属するからです。APはPOを超えて請求する請求書を保留できます。標準を超えて入庫したものは、商品がすでにドックにあるため誰も保留できません。月次レポートで両方を「価格差異」という1つの列に合算すると、購買担当者は自分が交渉したPO価格の責任を負わされ、APチームは標準に到達しなかった請求エラーを発見した功績を得ることになります。
Microsoftの請求書照合ドキュメントはこの区別を運用面で明確にしています。価格照合は請求書の正味単価をPOと比較し、価格合計照合は累積請求正味額をPOと比較し、それぞれに独自の許容範囲があります。許容範囲を超えると、請求書は支払いではなく照合不一致となります。ERPで設定する統制は請求対POの統制です。PPVレポートは価格対標準のレポートです。両者は同じ注文について異なる問いに答えます。
すべての差異レポートの冒頭に4つの宣言を置きます。基準(標準、PO、契約)、数量基準(発注数量、受入数量、請求数量)、価格基準(税、運賃、関税を含むか含まないか)、標準のバージョンです。これらがなければ、2つの部門が1つのPOに対して2つの正しい合計を算出し、定義の照合に1週間を費やすことになります。
この作業のドキュメントレベルの版が三者照合そのものです。比較を始める前に請求書、PO、入庫データを手作業で組み立てている場合、製造業におけるサプライヤー請求書とPOの照合でドキュメント側をより詳しく扱っています。
1つの請求明細行が4種類の差異を報告しうる
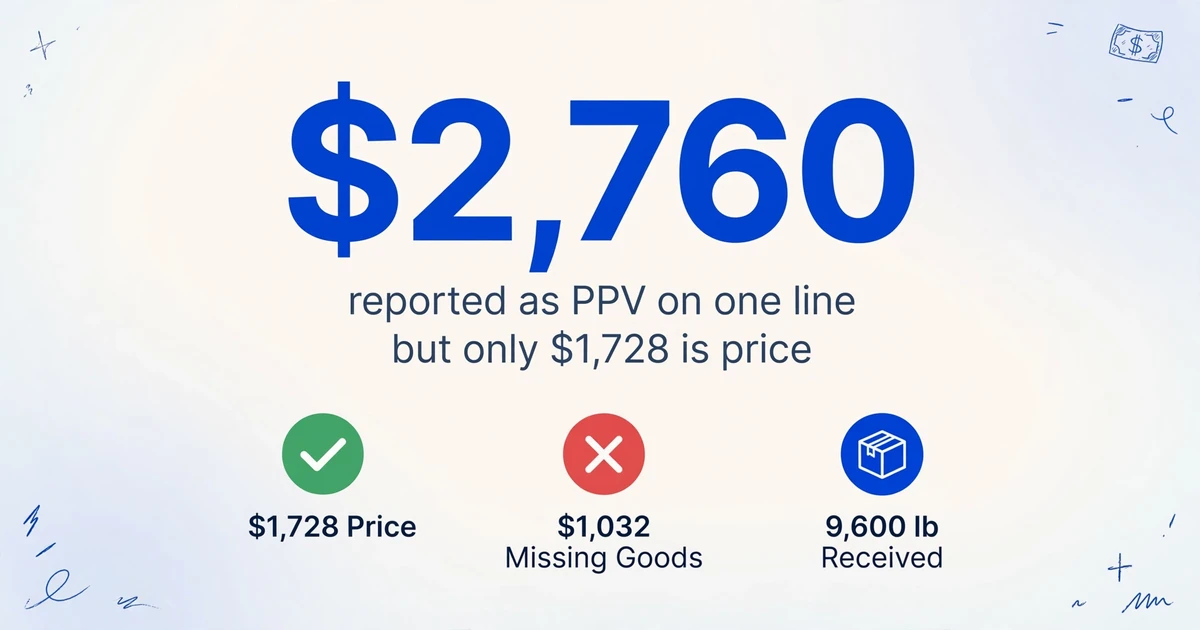
値上げと数量不足を含む1行は、購買価格差異として$2,760で計上されうるが、そのうち価格分は$1,728にすぎない。残りの$1,032は、納品されなかった商品の価値である。
同じポリプロピレンの発注を、受入不足と月中の改定に通してみる。POは10,000ポンド、$2.55で、標準単価$2.40に対するもの。12日にドックは9,600ポンドを受け取る。24日に計上された請求書は、10,000ポンドを$2.58で請求し、$480の運賃行を加えている。標準単価は15日付で$2.46に改定される。以下の数値はすべてこれらのドキュメントから計算したものである。
正しく読めば、価格差異は($2.58 − $2.40)× 9,600 = $1,728 不利となる。数量差は(10,000 − 9,600)× $2.58 = $1,032であり、$1,728 + $1,032 = $2,760は、請求書合計から受け取った分の標準価値を差し引いた額である。この分解は1セントまで照合が合う。以下のどの行でも算術は同一である。変わるのは、各ドルがどこに計上されるかである。
| 行の読み方 | レポートが示すPPV | その数値が実際に含むもの |
|---|---|---|
| 受入数量に対する価格差、入庫時に有効な標準 | $1,728 U | 価格変動のみ。数量のずれは別の行にある。 |
| 請求書合計から入庫の標準価値を差し引いた額、差異列1つ | $2,760 U | 納品されなかった商品の$1,032が、価格として表示されている。 |
| 運賃行を単価に按分 | $2,188.80 U | 標準原価にすでに含まれている可能性のある仕入運賃$460.80。 |
| ケース価格をポンド当たり標準に対して記録 | $22,848 U | 価格変動ではなく、単位換算エラー。 |
| 15日に改定された標準との比較 | $1,152 U | 標準の改定額$576が、購買実績として提示されている。 |
単位の行は、会話を最も早く終わらせる行である。サプライヤーは12ポンド入り800ケースを1ケース$30.96で請求しており、これは1ポンド$2.58である。30.96を単価として、1ポンド当たり標準$2.40に対して入力すると、その行は実際の価格差異が$1,728の発注に対して、ほぼ$23,000の差異を報告する。印刷された単位と正規化した数量を別々の列に保てば、換算係数は単価に埋もれずに見えるようになる。
運賃の行は、算術の問題である前に範囲の問題である。標準が納品原価であれば、仕入運賃は比較の両側に属する。標準がサプライヤー価格であれば、運賃は陸揚げ原価の行に属し、PPVからは除外しなければならない。表の数値は、この2つの扱いが1行で出会ったときに何が起きるかを示しており、価格基準のフィールドが独自の列を持つ理由でもある。
誤解を招く合計を生み出すのは数量の行です。単一の差異列には受入不足を入れる場所がないため、不足は唯一の受け皿に落ちます。すると購買担当は、サプライヤーが一度も出荷していない商品を含む差異リストを受け取ることになり、その修正は交渉ではなく、荷受場への電話一本で済みます。
何かを合計する前に、価格と数量を分けてください。どちらの分割も同じ請求書に照合しますが、誰に電話すべきかを教えてくれるのは片方だけです。
標準原価はバージョン管理された見積もりであり、改定はPPVに落ちる
標準原価は、実際原価に近似している間だけ財務報告で認められるため、最終改定日は差異の脚注ではなく差異の一部です。
IAS 2.21は、結果が原価に近似する場合に便宜上標準原価法を認めており、標準は現在の状況に照らして定期的に見直し、改定することを求めています。ASC 330-10-30-12も同じ条件をUS GAAPの言葉で定めています。標準は、貸借対照表日においてFIFOや平均原価などの認められた基準で計算された原価に合理的に近似するよう、妥当な間隔で調整される場合に許容されます。標準とは、見直し義務が付随する管理された見積もりです。
その義務は、計算式には見えない報告上の問題を生みます。15日に標準を変更すると、同じPOが2つのPPV数値を生み出します。1つは商品到着時に有効だった標準で計算され、もう1つは請求書が計上された時に有効だった標準で計算されます。上記の例では、$1,728と$1,152の差である$576は購買の成果ではありません。それは改定です。
原価計算担当者は月末のトラブルシューティングでこれを実感します。損益計算書における価格差異の位置に関するr/Accountingのスレッドで、あるコメント投稿者はこのトレードオフを率直に述べています。「標準原価を毎月変え続けたくはない。動き続ける標準原価には価値がないからだ。比較可能にする必要がある。」レポートはそれに従う必要があります。入庫日に有効だった標準で比較し、バージョンと発効日を表示し、改定を独自の列に保つことで、コントローラーが市場の動きと見積もりの変更を区別できるようにします。
古い標準は逆の歪みを生みます。カテゴリ全体で一貫した有利差異があり、その背後に調達の取り組みがない場合、通常は標準が市場より高く位置していることを意味します。それで原価計算されたすべての製品は、会社が実際には持っていないマージンを示しています。レポートはそれを修正できませんが、年次の原価計算実行がそうする前に、そのパターンにフラグを立てることはできます。
監査可能な購買価格差異レポートには12の列と1つの照合がある
監査可能性は合計値ではなく列の性質です。誰かが検証できるようにするには、すべての数値のそばにドキュメント、ページ、基準、バージョンが必要です。
12のフィールドで、印刷された請求書の行から転記された差異までの連鎖をカバーします。最初の4つでその行をサンプル抽出可能にします。次の6つでドキュメントから再計算可能にします。最後の2つでルーティング可能にし、元帳と照合します。
| 列 | 何を証明するか | どこから来るか |
|---|---|---|
| 1. ドキュメント種別、ソースファイル、ページ | その行が請求書かPOか、そして数値を再び見つけられる場所 | ファイル名、ページ番号、ドキュメント自体の見出し |
| 2. 請求書番号と行 | 価格がどの請求ドキュメントから来たか | 請求書のヘッダーと行 |
| 3. PO番号と行 | 価格がどのコミットメントに対して測定されたか | POのヘッダーと行 |
| 4. 印刷されたままの品目コード | サプライヤーの品目と自社の品目が同一であること | マッピング前のドキュメントテキスト |
| 5. 請求数量 | サプライヤーが請求した数量 | 請求書の行 |
| 6. 印刷されたままの単位 | 価格が個数単位か、ポンド単位か、ケース単位か | 請求書の行 |
| 7. 受入数量 | 差異を測定する基準となる数量 | 受入記録または梱包明細 |
| 8. 印刷されたままの実際単価 | 正規化前の実際の価格 | 請求書の行 |
| 9. 価格基準 | 税、運賃、関税が価格に含まれているか | 請求書の脚注、PO条件、標準原価ポリシー |
| 10. 標準原価とバージョン | 価格がどの見積もりと比較されたか | 発効日付きの原価計算実行 |
| 11. FまたはUラベル付きのPPV金額 | 符号の慣例に依存しない結果とその方向 | 列5から10から計算 |
| 12. 原因コードと担当 | なぜ動いたか、誰が説明責任を負えるか | その行がクリアされる時点でのレビュアー |
照合は単一の比較です。期間の列11の合計は、総勘定元帳のPPV勘定の変動と一致しなければならず、期首と期末の未請求入庫、および在庫に資本化された金額について調整されます。両者が一致しない場合、その差は次の4つのいずれかです。未転記の入庫、手動仕訳、異なる数量基準で計算された行、または片側にのみ適用された標準バージョン。これら4つの原因は、私が見てきたほぼすべての照合ギャップをカバーしており、それぞれが12の列に現れます。
これは監査人が勘定をサンプリングする方法でもあります。最大の10行を選び、それぞれの背後にあるページを求め、印刷された価格と記載された数量基準から計算を再実行し、標準バージョンを原価計算記録と照合します。行ごとにこれら3つの問いに答える購買価格差異レポートは、午後1つで済みます。合計値しか示さないレポートは、同じサンプルを3つのシステムにまたがるドキュメント探しに変えてしまいます。
ドキュメントからテーブルを構築する
3つの入力は通常、3つの異なるオブジェクトとして届きます。サプライヤーのPDF、POの印刷物またはERPエクスポート、そして標準原価のスプレッドシートです。PPVに関する多くの説明は、この問題が解決された後から始まります。
請求書とPOの側はドキュメント抽出の作業であり、ImageToTable.aiが担う部分です。カスタム列抽出とは、必要な列名を入力すると、AIがフィールドの意味を読み取ることで、固定位置やサプライヤーごとのテンプレートとの照合ではなく、ページ上のどこからでも各値を特定することを意味します。このレポートの列セットは短いものです。Document Type、Invoice Number、Invoice Line、PO Number、PO Line、Item Code、Description、Quantity Invoiced、Unit of Measure、Unit Price、Line Total、Freight、そしてドキュメントに印刷されている場合はStandard Costです。同じセットをPOバッチに対しても入力すると、両方の行セットが1つのヘッダー行を持つ1つのテーブルに収まります。Document Type列は、結合のために分割する際に請求書行とPO行を分離可能に保ち、これが比較を可能にします。
計算は抽出中に実行できます。計算列とは、その名前が計算内容を表す列であり、ドキュメントを読み取る際に値が生成され、後から追加されることはありません。PPV ((Unit Price - Standard Cost) x Qty Received)は行ごとの差異を算出します。バッチ内で標準が一定の場合、たとえば1つの樹脂グレードが$2.40であれば、同じルールでそれを固定パラメータとして持たせることができます。PPV ((Unit Price - 2.40) x Qty Received)。計算列ガイドでは、これらのルールを列名で定義する方法とJSONルール形式で定義する方法の2つ、およびそれぞれがどこで利用可能かを説明しています。
標準原価自体は3つの経路のいずれかでテーブルに到達するため、どれを使っているかを明確にしておく価値があります。POや請求書に印刷されている場合は、単なる抽出列の1つです。バッチ内で定数の場合は、ルール内の固定パラメータとして扱います。あるいは数百の品目をカバーする標準原価レポートに存在する場合は、そのレポートを独自のテーブルとして抽出し、スプレッドシート内で品目コードで標準を参照します。最後のステップはシート内で行う結合です。このツールは2つのドキュメントをフィールドごとに比較してどの標準がどの行に属するかを判断するものではなく、そうすべきでもありません。結合は監査証跡の一部だからです。
この段階では他に3つの機能が重要です。バッチ処理は、1か月分のサプライヤー請求書とそのPOを1回の実行で処理し、1つのシートを返すため、レポートは1つのドキュメントではなく期間をカバーします。bbox付きレビューモードでは、抽出された任意のセルをクリックすると、それが由来する元のページ上の領域を確認できるため、差異がバイヤーに渡る前に、かすかなスキャンが本当に9,600であって9,000でないことを確認できます。自動注釈を有効にすると、処理されたすべてのファイルがすでにマークされた状態で届き、オンデマンドのbboxチェックはファイルごとに1クレジットかかります。マルチページマージは、2ページにわたってスキャンされた請求書やPOを、請求書番号などの列を追跡することで1行にまとめるため、ページ区切りが2つ目の購買になることはありません。
POデータはERPに戻る途中で再び壊れることがよくあります。ERPインポートで失敗する購買発注データの一般的なエラーパターンは、列セットを設計する前に読む価値があります。インポートがうまくいかないフィールドは、比較もうまくいかないからです。
ファイルは安全に処理され、保存されません。
請求書明細とPO明細の結合は、スプレッドシートで行う場合も、パッケージ化された照合ルーチン内で行う場合も同じステップです。毎月再構築せずに比較を実行するなら、Google Sheetsでの三者照合で説明しているパイプラインが、結合キーと例外ルールが期間をまたいでどう維持されるかを示しています。
差異は仕訳伝票よりも先に担当者に帰属する
差異の各セグメントには担当者がおり、担当者はそのセグメントがどの2つのドキュメントから生じたかで決まります。
| セグメント | 比較するドキュメント | 担当 | 彼らが答える問い |
|---|---|---|---|
| 入庫時PPV | PO価格と標準原価 | 購買またはソーシング | なぜこの価格で発注したのか? |
| 請求価格差異 | 請求単価とPO | AP担当者 | 合意どおりに請求されたか、支払うか保留するか? |
| 数量差異 | 請求数量と入庫 | 受入 | 支払いを求められている分を受け取ったか? |
| 陸揚げ原価 | 運賃と関税を標準原価の前提と比較 | 物流または原価計算 | このコストは基準の内側か外側か? |
| 標準原価の改定 | 旧標準原価と新標準原価 | 原価計算 | この入庫日に対して見積もりはまだ有効だったか? |
| 為替 | 入庫時のレートと請求時のレート | トレジャリー | 価格とは無関係にレートが動いたか? |
この表があることで、差異の会議は短時間で終わります。各行は答えられる担当者にルーティングされ、各回答は調達パフォーマンスに関する理論ではなく、ドキュメントについての一言になります。
許容範囲の設定も同じ論理に従います。許容範囲は金額への影響と調査にかかるコストで設定すべきであり、ERPが初期搭載していたパーセンテージをそのまま引き継ぐべきではありません。$60,000の注文に対する$40の差異はノイズです。あるサプライヤからの毎回の請求書で6か月間繰り返される0.4%の超過は、話し合う価値のある契約上の議題であり、別の支出カテゴリ向けに設定されたパーセンテージしきい値を超えることは決してありません。エスカレーションは金額で、調査はパーセンテージでルーティングし、小さくクリーンな明細はレビューなしで転記させましょう。
差異が説明された後の残高をどう扱うかは別の判断です。差異を売上原価に残すか在庫に資本化するかは、フレームワーク、原価計算方法、重要性によって決まります。米国連邦所得税では、26 CFR 1.471-11(d)(3)により、標準原価を使用する製造業者は、純直接製造原価および間接費差異の比例配分額を期末在庫に再配分することが求められます。ただし、これらの差異が実際の間接製造原価総額に対して重要でない場合を除きます。レポートは数値と行を提供します。処理は経理責任者が承認し、製造差異の資本化に関する会計士間の議論では、この点はほとんど議論の余地なく述べられています。「標準原価計算はGAAPです。しかし、販売時点と在庫残高で見積もりを認識してそのままにするだけではGAAPではありません。」
この方法では判断できないこと
この表は、ドキュメントが示す内容と計算が導き出す結果を証明します。会計処理がどうあるべきかは証明しません。
このシステムはERPにアクセスしません。POマスタへの接続、自動転記、総勘定元帳の読み取りはありません。出力は誰かがエクスポートして転記するスプレッドシートであり、12列が重要な理由もそこにあります。転記仕訳にはそれらへの参照が必要です。
標準原価のメンテナンスもツールの範囲外です。原価計算実行、再評価、改定の承認ワークフローはありません。標準はドキュメント、固定パラメータ、または独自の表から取り込まれ、バージョン管理はシートに入力した内容次第です。
請求行とPO行は、ドキュメントタイプ列で区切られた1つのクリーンな表にまとまります。PO番号と品目コードでの結合は、部分納品や代替品目に関する判断とともに、ユーザー側またはスプレッドシート側に残ります。
契約条件は表の範囲外です。値上げが承認されたかどうかは、契約書、変更指示書、または購買部門からのメールにあります。新価格を請求する請求書は、新価格が合意された証拠にはなりません。
会計処理は、レポートが下せない判断のままです。重要性、資本化、および改定が見積もりの変更か誤りの訂正かは、フレームワークと監査人の見解に属します。ツールが代わりに選ぶとしたら、それは推測にすぎません。
FAQ
正の購買価格差異は有利ですか、不利ですか?
一般的な慣行である「実際単価-標準単価」では、正の数値は差異勘定が借方記入されるため不利です。一部のレポートでは減算を逆にして、有利な結果が正の値で表示されます。符号を読む前にヘッダーを確認し、作成者がどちらの慣行を用いたかに意味が左右されないよう、その数値が有利か不利かを言葉で明記してください。
PPVと請求価格差異の違いは何ですか?
PPVは価格を標準原価と比較します。請求価格差異は請求書をPOと比較します。1件の購買で両方が発生し得ます。入庫時にPOが標準を上回り、その後請求時に請求書がPOを上回るケースです。この2つを合計すると標準に対する超過総額となり、それぞれ担当が異なります。
PPVには発注数量、受入数量、請求数量のどれを使うべきですか?
一貫して使用し、レポートのヘッダーに明記するのであれば、3つのいずれでも機能します。差異勘定にとって最も根拠が強いのは受入数量です。棚卸資産は物理的に到着したものに基づいて評価されるためです。請求数量は未納品の商品を価格差異に含めてしまいます。発注数量は予測指標であり、月末差異ではなく購買レポートに属します。
PPVには運賃が含まれますか?
標準に運賃が含まれている場合のみ含まれます。標準がサプライヤー価格である場合、輸入運賃は陸揚げ原価の行に属し、PPVで使用する実際単価からは除外する必要があります。ルールは一貫性です。レポート内のすべての品目について、減算の両側で同じ処理を行います。
PPVを計算するには標準原価計算が必要ですか?
いいえ、ただし意味は変わります。標準原価計算がなければ差異勘定も標準原価で評価された棚卸資産も存在しないため、比較はPO価格、契約価格、または予算レートに対するレポートになります。これは調達レビューには依然として有用です。ただし総勘定元帳の残高とは照合しないため、照合のステップは適用されません。
購買価格差異は損益計算書のどこに計上されますか?
在庫に資本化されない差異は、通常、売上原価に含まれます。材料費の内訳として、または売上総利益のブリッジにおける独立した行として計上されます。どれだけ資本化されるかは、適用する基準と、報告日時点で手元に残っている材料の量によって決まります。
差異とは、数値が動いた理由についての主張です。計算式はすぐに作れますが、その主張を検証可能にするのは列の設計です。すべての行にページ、数量の基準、標準原価のバージョンが付いていれば、月末の議論は「数値が正しいかどうか」から「その数値をどう扱うか」へと変わります。