Preisabweichung aus
Rechnungs- und PO-Positionen
Die Preisabweichung ist leicht zu berechnen und schwer zu verteidigen. Die Formel ist eine Zeile: Ist-Stückpreis minus Standardstückpreis, multipliziert mit der Menge. Die Zahl, die dabei herauskommt, hängt davon ab, mit welcher Menge Sie multiplizieren, welche Kosten Sie in den Preis einbeziehen und mit welcher Version des Standards Sie vergleichen. Ändern Sie eines der drei, liefert dieselbe Rechnung eine andere Abweichung – jede davon rechnerisch korrekt.
Die wichtigsten Erkenntnisse
- Eine Rechnungsposition kann ehrlich $2,760 Preisabweichung ausweisen, und nur $1,728 dieser Zahl waren Preis.
- Dieselbe Bestellung erzeugt zwei Abweichungen, $1,500 beim Wareneingang und $300 bei der Rechnung, und jede gehört einem anderen Verantwortlichen.
- Zwölf Spalten plus eine Abstimmung ermöglichen es einem Prüfer, eine Position an einem Nachmittag nachzurechnen, statt Dokumente in drei Systemen zu suchen.
Die Preisabweichung besteht aus drei Eingangsgrößen, und das Vorzeichen ist nur eine Konvention
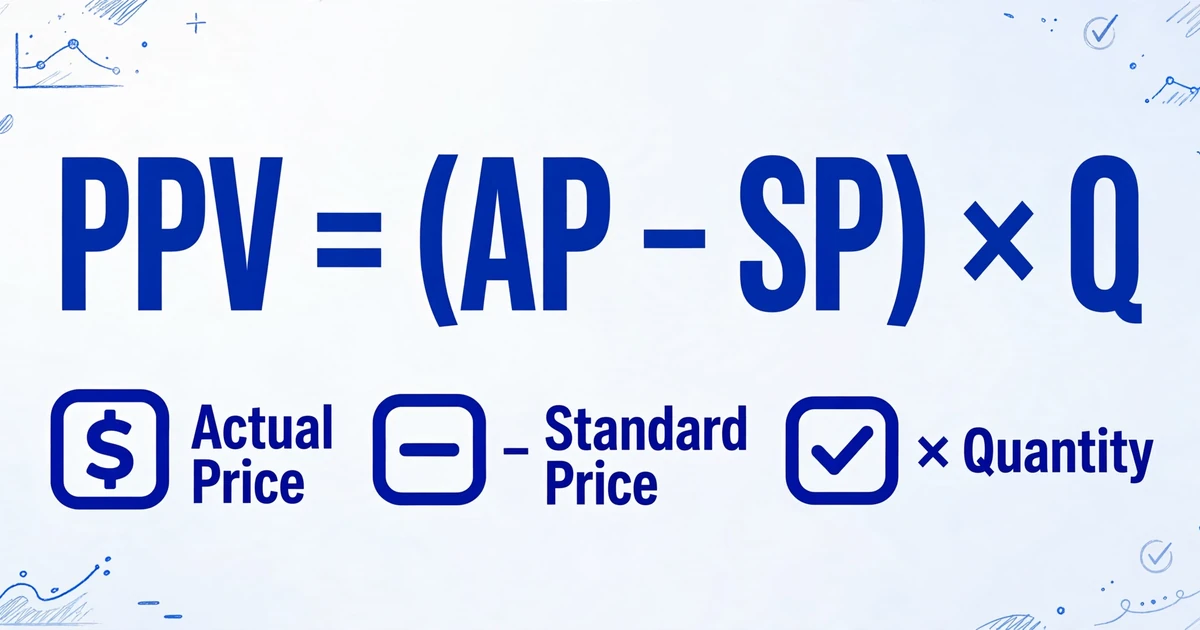
Die Formel für die Preisabweichung lautet: Ist-Stückpreis minus Standard-Stückpreis, multipliziert mit der Bestellmenge. Ausgeschrieben: PPV = (AP − SP) × Q. Jede Eingangsgröße enthält eine Entscheidung, die die Formel Ihnen nicht abnimmt.
Der Standardpreis ist der vorgegebene Stückkostenwert aus Ihrem Kalkulationslauf. Er ist nicht das Budget, nicht der zuletzt gezahlte Preis und nicht der Listenpreis des Lieferanten. Er ist eine Schätzung, mit der das Inventar bewertet wird, bis Ist-Kosten vorliegen.
Der Ist-Preis ist der pro Einheit in Rechnung gestellte Betrag, abzüglich Rabatten und ohne Umsatzsteuer. Fracht, Zoll und Handling sind eine separate Entscheidung: Entweder sind sie Teil des Standards und Teil des Ist-Werts, oder sie werden aus beiden ausgeschlossen. Beide Behandlungen zu vermischen ist der häufigste Weg, eine Abweichung zu erzeugen, die kein Einkäufer verursacht hat.
Die Menge ist die dritte Entscheidung. Bestellmenge, Zugangsmenge und berechnete Menge sind drei verschiedene Zahlen auf derselben Bestellung, und die Abweichung ändert sich mit jeder. Ein wareneingangsbasierter Bericht verwendet das, was die Rampe gezählt hat. Ein rechnungsbasierter Bericht verwendet das, was der Lieferant berechnet hat. Wählen Sie eine aus, drucken Sie sie in den Kopfzeilen, und verwenden Sie sie jeden Monat.
| Kennzahl | Formel | Rechenbeispiel |
|---|---|---|
| Abweichung pro Einheit | AP − SP | $2.58 − $2.40 = $0.18 ungünstig |
| Gesamt-PPV | (AP − SP) × Q | $0.18 × 10,000 lb = $1,800 ungünstig |
| PPV-Prozentsatz | PPV ÷ (SP × Q) | $1,800 ÷ $24,000 = 7.5% über Standard |
Das Vorzeichen verhält sich aus buchhalterischen Gründen so. Das Inventar geht zum Standard ein, dem Lieferanten steht der Ist-Wert zu, und die Differenz muss irgendwo landen. Wenn der Ist-Wert höher ist, wird das Abweichungskonto belastet, die Zahl ist also positiv und die Bezeichnung lautet ungünstig. Viele Managementberichte drehen das Vorzeichen um, sodass ein günstiges Ergebnis als positive Zahl erscheint. Beide Konventionen funktionieren. Was nicht funktioniert, ist den Leser die Richtung aus einem Vorzeichen ableiten zu lassen, denn eine ungünstige Abweichung von $3,000 ist in der einen Konvention +$3,000 und in der anderen −$3,000.
Drucken Sie günstig oder ungünstig in Worten neben jede Zahl, und schreiben Sie die Subtraktionsreihenfolge in die Kopfzeile des Berichts. Die Bezeichnung übersteht einen Konventionswechsel. Das Vorzeichen nicht.
Auch eine günstige Abweichung verdient einen zweiten Blick, bevor jemand sie als Einsparung bezeichnet. Ein niedrigerer Stückpreis kann aus einer größeren Bestellung stammen, die Kapital bindet, aus einer ersetzten Qualitätsstufe oder aus Fracht, die auf eine separate Position verschoben wurde. Die Arithmetik zeigt die Richtung gegenüber dem Standard, nicht ob das Geschäft gut war.
Ein Preisereignis erzeugt zwei Abweichungen – der Bericht muss seine Bezugsbasis nennen
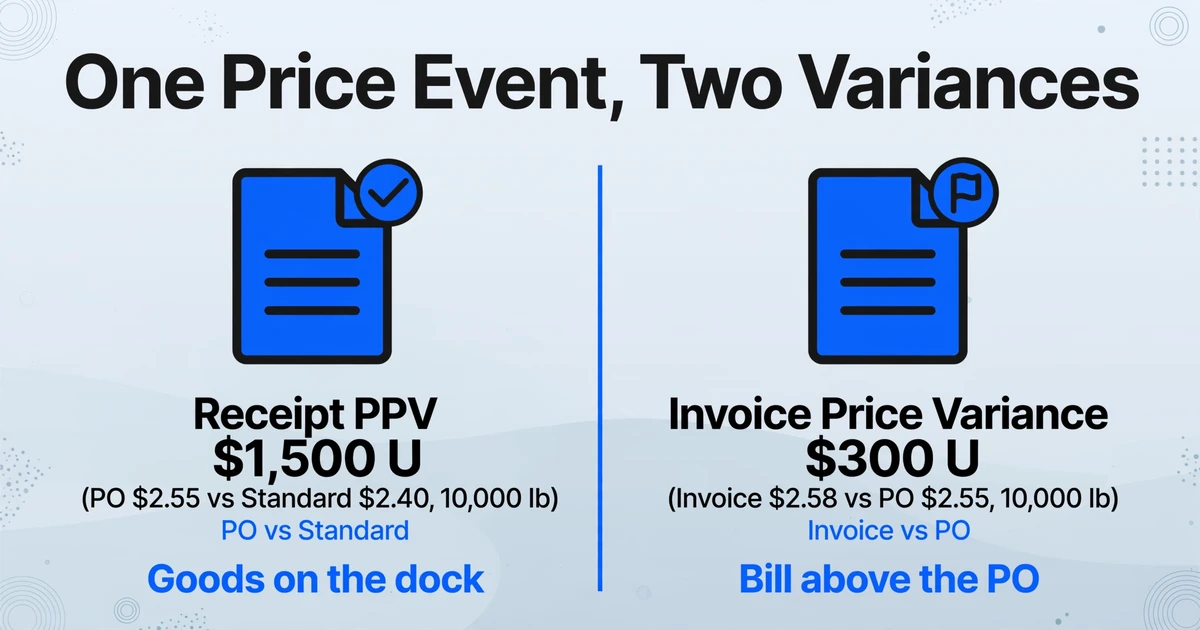
Die beim Wareneingang gebuchte Abweichung vergleicht den PO-Preis mit dem Standard, während die bei der Rechnung gebuchte Abweichung den Rechnungspreis mit dem PO-Preis vergleicht. Sie messen unterschiedliche Verpflichtungen und ersetzen einander nicht.
Nehmen Sie einen Kunststoffverarbeiter, der Polypropylen mit einem Standard von $2,40 pro Pfund führt. Der Einkauf erstellt eine PO zu $2,55. Beim Wareneingang ist die Differenz von $0,15 zwischen PO und Standard ein Wareneingangs-PPV von $1.500 auf 10.000 Pfund. Wenn die Rechnung zu $2,58 eintrifft, sind die zusätzlichen $0,03 zwischen Rechnung und PO eine Rechnungspreisabweichung von $300. Der gesamte Überschuss über Standard beträgt $1.800 und ist die Summe der beiden. Eine vollständige PPV-Berechnung benennt beide Teile.
Systeme teilen dies unterschiedlich auf. Manche buchen beide Differenzen auf dasselbe PPV-Konto. Manche führen eine Wareneingangsabweichung und eine separate Rechnungspreisabweichung mit getrennten Konten für Preis und Menge. Währungsschwankungen erhalten üblicherweise ein eigenes Konto, weshalb eine Wechselkursschwankung nicht in die Lieferantenpreisabweichung eingerechnet werden sollte: Oracles PeopleSoft-Dokumentation zum Kostenmanagement berechnet Preisabweichung und Wechselkursabweichung getrennt auf demselben Wareneingang.
Die Aufteilung ist wichtig, weil die beiden Abweichungen zu unterschiedlichen Gesprächen gehören. AP kann eine Rechnung zurückhalten, die über der PO abgerechnet wird. Niemand kann einen Wareneingang zurückhalten, der über dem Standard eingetroffen ist, denn die Ware steht bereits auf der Rampe. Wenn Ihr Monatsbericht beide in einer Spalte namens Preisabweichung zusammenfasst, wird der Einkäufer für einen PO-Preis verantwortlich gemacht, den er verhandelt hat, und das AP-Team erhält Anerkennung dafür, einen Abrechnungsfehler entdeckt zu haben, der den Standard nie erreicht hat.
Microsofts Dokumentation zum Rechnungsabgleich macht die Unterscheidung operativ: Der Preisabgleich vergleicht den Netto-Einzelpreis auf der Rechnung mit der PO, der Preissummenabgleich vergleicht den kumulierten Netto-Rechnungsbetrag mit der PO, und jeder hat seine eigene Toleranz. Wird die Toleranz überschritten, wird die Rechnung zu einer Abgleichsdiskrepanz statt zu einer Zahlung. Die Steuerung, die Sie im ERP konfigurieren, ist eine Rechnung-gegen-PO-Steuerung. Ihr PPV-Bericht ist ein Preis-gegen-Standard-Bericht. Sie beantworten unterschiedliche Fragen zur selben Bestellung.
Setzen Sie vier Angaben an den Anfang jedes Abweichungsberichts: die Bezugsbasis (Standard, PO oder Vertrag), die Mengenbasis (Bestellmenge, Zugangsmenge, berechnete Menge), die Preisbasis (Steuer, Fracht und Zoll inklusive oder exklusive) und die Standardversion. Ohne sie können zwei Abteilungen zwei korrekte Summen für eine Bestellung erstellen und eine Woche damit verbringen, eine Definition abzustimmen.
Die dokumentenbezogene Version dieser Arbeit ist der Dreifachabgleich selbst. Wenn Sie Rechnungs-, PO- und Wareneingangsdaten noch von Hand zusammenstellen, bevor irgendein Vergleich beginnt, behandelt der Abgleich-Workflow unter Abgleich von Lieferantenrechnungen mit POs in der Fertigung die Dokumentenseite ausführlicher.
Eine Rechnungsposition kann vier verschiedene Abweichungen ausweisen
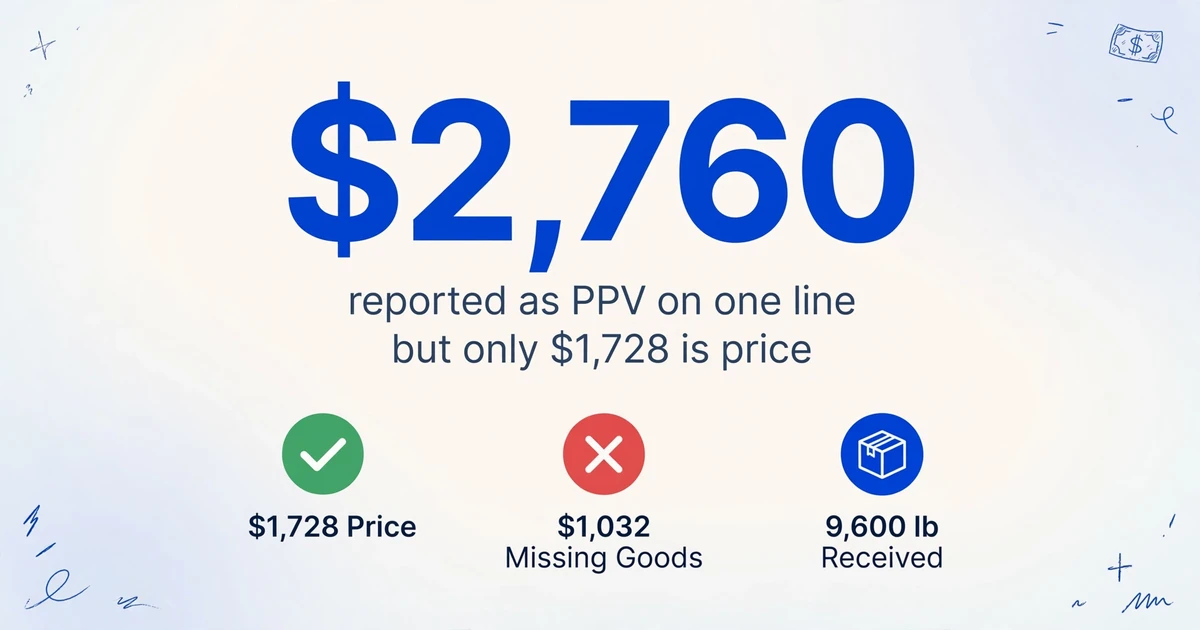
Eine Position mit Preiserhöhung und Minderlieferung kann als $2,760 Preisabweichung gebucht werden, obwohl nur $1,728 davon Preis ist. Die anderen $1,032 sind der Wert von Ware, die nie angekommen ist.
Führen Sie dieselbe Polypropylen-Bestellung durch einen Minderzugang und eine Revision zur Monatsmitte. Die PO umfasst 10,000 Pfund zu $2.55 gegen einen Standardpreis von $2.40. Der Wareneingang erhält 9,600 Pfund am 12. Die am 24. gebuchte Rechnung stellt 10,000 Pfund zu $2.58 in Rechnung und fügt eine Frachtposition von $480 hinzu. Der Standardpreis wird zum 15. auf $2.46 revidiert. Jede Zahl unten wird aus diesen Belegen berechnet.
Richtig gelesen beträgt die Preisabweichung ($2.58 − $2.40) × 9,600 = $1,728 ungünstig. Die Mengendifferenz beträgt (10,000 − 9,600) × $2.58 = $1,032, und $1,728 + $1,032 = $2,760, was dem Rechnungsbetrag minus dem Standardwert der Zugangsmenge entspricht. Die Zerlegung stimmt auf den Cent. Die Arithmetik ist in jeder Zeile unten identisch. Was sich ändert, ist, wo jeder Dollar verbucht wird.
| Wie die Position gelesen wird | PPV im Bericht | Was die Zahl tatsächlich enthält |
|---|---|---|
| Preisdifferenz auf Zugangsmenge, Standard zum Wareneingang gültig | $1,728 U | Nur Preisbewegung. Die Mengendifferenz steht in einer eigenen Zeile. |
| Rechnungsbetrag minus Standardwert der Zugänge, eine Abweichungsspalte | $2,760 U | $1,032 für nie gelieferte Ware, als Preis ausgewiesen. |
| Frachtposition in den Stückpreis eingerechnet | $2,188.80 U | $460.80 Eingangsfracht, die möglicherweise bereits im Standardpreis steckt. |
| Kistenpreis gegen einen Pfund-Standard erfasst | $22,848 U | Ein Mengeneinheiten-Fehler, keine Preisänderung. |
| Vergleich gegen den am 15. revidierten Standard | $1,152 U | $576 Standardrevision, dargestellt als Einkaufsleistung. |
Die Zeile zur Mengeneinheit beendet Gespräche am schnellsten. Der Lieferant stellt 800 Kisten à 12 Pfund zu $30.96 pro Kiste in Rechnung, was $2.58 pro Pfund entspricht. Erfassen Sie 30.96 als Stückpreis gegen einen Standardpreis von $2.40 pro Pfund, und die Position weist eine Abweichung von fast $23,000 aus bei einer Bestellung, deren tatsächliche Preisabweichung $1,728 beträgt. Halten Sie die gedruckte Mengeneinheit und die normalisierte Menge in getrennten Spalten, und der Umrechnungsfaktor wird sichtbar statt in einem Stückpreis vergraben.
Die Frachtzeile ist zuerst eine Frage des Umfangs, dann eine der Arithmetik. Ist der Standardpreis ein Einstandspreis, gehört Eingangsfracht auf beide Seiten des Vergleichs. Ist der Standardpreis ein Lieferantenpreis, gehört Fracht in eine Einstandskosten-Zeile und muss aus der PPV herausbleiben. Die Zahl in der Tabelle zeigt, was passiert, wenn beide Behandlungen auf einer Zeile aufeinandertreffen, und sie ist der Grund, warum ein Feld für die Preisbasis eine eigene Spalte verdient.
Die Mengenzeile ist diejenige, die die irreführende Summe erzeugt. Eine einzelne Abweichungsspalte hat keinen Platz für einen Wareneingangs-Fehlbestand, also landet der Fehlbestand im einzigen verfügbaren Topf. Ein Einkäufer erhält dann eine Liste von Abweichungen, die Waren enthält, die der Lieferant nie versandt hat, und die Korrektur ist keine Verhandlung, sondern ein Anruf an der Rampe.
Trennen Sie Preis und Menge, bevor Sie irgendetwas summieren. Beide Aufteilungen stimmen mit derselben Rechnung überein, aber nur eine sagt Ihnen, wen Sie anrufen müssen.
Standardkosten sind eine versionierte Schätzung, und die Revision landet im PPV
Standardkosten sind in der Finanzberichterstattung nur zulässig, solange sie die Ist-Kosten annähernd abbilden, daher ist das Datum der letzten Revision Teil der Abweichung und nicht eine Fußnote dazu.
IAS 2.21 erlaubt die Standardkostenmethode aus Vereinfachungsgründen, wenn die Ergebnisse die Kosten annähernd abbilden, und verlangt, dass Standards regelmäßig überprüft und angesichts der aktuellen Gegebenheiten überarbeitet werden. ASC 330-10-30-12 legt dieselbe Bedingung in US-GAAP-Begriffen fest: Standards sind akzeptabel, wenn sie in angemessenen Abständen angepasst werden, sodass sie zum Bilanzstichtag die nach einer anerkannten Methode wie FIFO oder Durchschnittskosten berechneten Kosten annähernd abbilden. Ein Standard ist eine kontrollierte Schätzung mit einer damit verbundenen Überprüfungspflicht.
Diese Pflicht erzeugt ein Berichtsproblem, das die Formel nicht sieht. Ändern Sie den Standard am 15., erzeugt dieselbe PO zwei PPV-Werte: einen, der zum Standard bei Wareneingang berechnet wurde, einen anderen zum Standard bei Rechnungsbuchung. Im obigen Beispiel ist die Differenz von $576 zwischen $1.728 und $1.152 kein Einkaufsergebnis. Sie ist die Revision.
Kostenrechner spüren dies bei der Fehlersuche zum Monatsende. In einem r/Accounting-Thread dazu, wo die Preisabweichung in der Gewinn- und Verlustrechnung steht, brachte ein Kommentator den Kompromiss auf den Punkt: „You do NOT want to keep changing standard costs every month because standard costs that keep moving has no value. You need to make it comparable." Der Bericht muss dem Rechnung tragen. Vergleichen Sie zum Standard, der am Wareneingangsdatum galt, drucken Sie Version und Gültigkeitsdatum aus, und führen Sie die Revision in einer eigenen Spalte, damit ein Controller eine Marktbewegung von einer Änderung der Schätzung trennen kann.
Ein veralteter Standard erzeugt die entgegengesetzte Verzerrung. Eine durchgängig günstige Abweichung über eine ganze Kategorie hinweg, ohne dahinterstehende Beschaffungsinitiative, bedeutet meist, dass der Standard über dem Markt liegt. Jedes damit kalkulierte Produkt weist eine Marge aus, die das Unternehmen nicht hat. Der Bericht kann das nicht beheben, aber er kann das Muster kennzeichnen, bevor es der jährliche Kalkulationslauf tut.
Ein prüfbarer Preisabweichungsbericht hat zwölf Spalten und eine Abstimmung
Prüfbarkeit ist eine Eigenschaft der Spalten, nicht der Summen: Jede Zahl braucht ein Dokument, eine Seite, eine Bezugsbasis und eine Version daneben, bevor sie jemand testen kann.
Zwölf Felder decken die Kette von der gedruckten Rechnungsposition bis zur gebuchten Abweichung ab. Die ersten vier machen eine Position stichprobenfähig. Die nächsten sechs machen sie aus dem Dokument nachrechenbar. Die letzten zwei machen sie steuerbar und binden sie an das Hauptbuch.
| Spalte | Was sie belegt | Woher sie stammt |
|---|---|---|
| 1. Dokumenttyp, Quelldatei und Seite | Ob die Position eine Rechnung oder eine PO ist und wo die Zahl wiederzufinden ist | Dateiname, Seitenzahl und die Überschrift des Dokuments selbst |
| 2. Rechnungsnummer und Position | Aus welchem Abrechnungsdokument der Preis stammt | Rechnungskopf und Position |
| 3. PO-Nummer und Position | Gegen welche Verpflichtung der Preis gemessen wurde | PO-Kopf und Position |
| 4. Artikelcode wie gedruckt | Der Artikel des Lieferanten und Ihr Artikel sind dasselbe | Dokumenttext, vor jeder Zuordnung |
| 5. Berechnete Menge | Die Menge, die der Lieferant berechnet hat | Rechnungsposition |
| 6. Mengeneinheit wie gedruckt | Ob der Preis pro Stück, pro Pfund oder pro Kiste gilt | Rechnungsposition |
| 7. Zugangsmenge | Die Menge, auf die die Abweichung gemessen wird | Wareneingangsbeleg oder Lieferschein |
| 8. Stückpreis wie gedruckt | Der Ist-Preis vor jeder Normalisierung | Rechnungsposition |
| 9. Preisbasis | Ob Steuer, Fracht und Zoll im Preis enthalten sind | Rechnungsfußnoten, PO-Bedingungen, Standardkostenrichtlinie |
| 10. Standardkosten und Version | Gegen welche Schätzung der Preis verglichen wurde | Kalkulationslauf mit Gültigkeitsdatum |
| 11. PPV-Betrag mit Kennzeichnung G oder U | Das Ergebnis und seine Richtung, unabhängig von der Vorzeichenkonvention | Berechnet aus den Spalten 5 bis 10 |
| 12. Ursachencode und Verantwortlicher | Warum er sich bewegt hat und wer dafür einstehen kann | Prüfer, sobald die Position geklärt ist |
Die Abstimmung ist ein einziger Vergleich: Die Summe der Spalte 11 für den Zeitraum muss der Bewegung im PPV-Konto im Hauptbuch entsprechen, bereinigt um anfängliche und abschließende Wareneingänge ohne Rechnung sowie um jeden in das Inventar aktivierten Betrag. Wenn die beiden nicht übereinstimmen, ist die Differenz eines von vier Dingen: ein nicht gebuchter Wareneingang, ein manuelles Journal, eine Position, die auf einer anderen Mengenbasis berechnet wurde, oder eine Standardversion, die auf einer Seite angewendet wurde und auf der anderen nicht. Diese vier Ursachen decken fast jede Abstimmungsdifferenz ab, die ich gesehen habe, und jede davon ist in den zwölf Spalten sichtbar.
So zieht auch ein Prüfer eine Stichprobe aus dem Konto. Wählen Sie die zehn größten Positionen, fordern Sie die Seite hinter jeder an, rechnen Sie die Arithmetik aus dem gedruckten Preis und der angegebenen Mengenbasis nach und prüfen Sie die Standardversion gegen den Kalkulationsbeleg. Ein Preisabweichungsbericht, der diese drei Fragen pro Position beantwortet, braucht einen Nachmittag. Ein Bericht, der nur Summen zeigt, macht aus derselben Stichprobe eine Dokumentensuche über drei Systeme.
Die Tabelle aus den Dokumenten aufbauen
Die drei Eingaben kommen üblicherweise als drei verschiedene Objekte: ein Lieferanten-PDF, ein PO-Ausdruck oder ERP-Export und eine Standardkosten-Tabelle. Die meisten Erklärungen zu PPV beginnen erst, nachdem dieses Problem gelöst wurde.
Die Rechnungs- und PO-Seite ist Dokumentenextraktion und der Teil, den ImageToTable.ai übernimmt. Benutzerdefinierte Spaltenextraktion bedeutet, dass Sie die gewünschten Spaltennamen eingeben und die KI jeden Wert überall auf der Seite findet, indem sie liest, was das Feld bedeutet, statt eine feste Position oder eine Vorlage pro Lieferant abzugleichen. Für diesen Bericht ist der Spaltensatz kurz: Document Type, Invoice Number, Invoice Line, PO Number, PO Line, Item Code, Description, Quantity Invoiced, Unit of Measure, Unit Price, Line Total, Freight und Standard Cost, wo das Dokument ihn ausweist. Geben Sie denselben Satz für den PO-Batch ein, landen beide Zeilensätze in einer Tabelle mit einer Kopfzeile. Die Spalte Document Type hält Rechnungszeilen und PO-Zeilen trennbar, wenn Sie sie für den Join aufteilen – genau das macht den Vergleich überhaupt möglich.
Die Berechnung kann während der Extraktion laufen. Eine berechnete Spalte ist eine Spalte, deren Name die Berechnung trägt, sodass der Wert beim Lesen des Dokuments entsteht und nicht nachträglich ergänzt wird. PPV ((Unit Price - Standard Cost) x Qty Received) liefert Ihnen die Abweichung pro Zeile. Wenn der Standard für einen Batch konstant ist, etwa eine Harzsorte zu $2.40, kann dieselbe Regel ihn als festen Parameter tragen: PPV ((Unit Price - 2.40) x Qty Received). Der Leitfaden zu berechneten Spalten erklärt die beiden Wege, diese Regeln zu definieren – im Spaltennamen oder in einem JSON-Regelformat – und wo welcher verfügbar ist.
Die Standardkosten selbst gelangen über einen von drei Wegen in die Tabelle, und es lohnt sich, klar zu benennen, auf welchem Sie sich befinden. Sie können auf der PO oder Rechnung ausgewiesen sein, dann sind sie einfach eine weitere extrahierte Spalte. Sie können ein Konstanter für den Batch sein, dann gehören sie als fester Parameter in die Regel. Oder sie liegen in einem Standardkostenbericht über Hunderte von Artikeln, dann extrahieren Sie diesen Bericht als eigene Tabelle und schlagen den Standard per Item Code in der Tabellenkalkulation nach. Dieser letzte Schritt ist ein Join, den Sie im Sheet durchführen. Das Tool vergleicht nicht zwei Dokumente Feld für Feld und entscheidet, welcher Standard zu welcher Zeile gehört, und das wäre auch nicht wünschenswert, denn der Join ist Teil des Prüfpfads.
Drei weitere Funktionen sind in dieser Phase wichtig. Batch-First-Verarbeitung schickt einen Monat Lieferantenrechnungen und ihrer POs durch einen Lauf und liefert ein Sheet zurück, sodass der Bericht einen Zeitraum statt eines Dokuments abdeckt. Review Mode mit bbox lässt Sie auf jede extrahierte Zelle klicken und den Bereich auf der Originalseite sehen, aus dem sie stammt – so bestätigen Sie, dass ein schwacher Scan wirklich 9,600 und nicht 9,000 sagt, bevor die Abweichung an einen Einkäufer geht. Die Auto-annotation kann aktiviert werden, sodass jede verarbeitete Datei bereits markiert ankommt, und eine bedarfsgesteuerte bbox-Prüfung kostet einen Credit pro Datei. Mehrseiten-Zusammenführung fasst eine über zwei Seiten gescannte Rechnung oder PO zu einer Zeile zusammen, indem eine Spalte wie die Rechnungsnummer verfolgt wird, sodass ein Seitenumbruch nicht zu einem zweiten Zugang wird.
PO-Daten brechen oft ein zweites Mal auf dem Weg zurück ins ERP. Die häufigen Fehlermuster in Bestelldaten, die beim ERP-Import scheitern lohnt es sich zu lesen, bevor Sie den Spaltensatz entwerfen, denn ein Feld, das schlecht importiert wird, lässt sich auch schlecht vergleichen.
Dateien werden sicher verarbeitet und nicht gespeichert.
Die Verknüpfung zwischen Rechnungspositionen und PO-Positionen ist derselbe Schritt, egal ob Sie ihn in einer Tabellenkalkulation oder in einer integrierten Abgleichsroutine durchführen. Wenn der Vergleich jeden Monat ohne Neuaufbau laufen soll, zeigt die Pipeline, die für Dreifachabgleich in Google Sheets beschrieben wird, wie die Verknüpfungsschlüssel und die Ausnahmeregeln über Perioden hinweg zusammenhalten.
Die Abweichung gehört zuerst einer Person, dann einem Buchungssatz
Jedes Segment der Abweichung hat einen Verantwortlichen, und der Verantwortliche wird dadurch bestimmt, aus welchen zwei Dokumenten das Segment stammt.
| Segment | Verglichene Dokumente | Verantwortlicher | Die Frage, die sie beantworten |
|---|---|---|---|
| Wareneingangs-PPV | PO-Preis gegen Standard | Einkäufer oder Sourcing | Warum haben wir uns zu diesem Preis gebunden? |
| Rechnungspreisabweichung | Rechnungspreis gegen PO | AP-Sachbearbeiter | Wurde dies wie vereinbart abgerechnet, und zahlen wir oder halten wir zurück? |
| Mengenabweichung | Rechnungsmenge gegen Wareneingang | Wareneingang | Haben wir das erhalten, wofür wir zahlen sollen? |
| Einstandskosten | Fracht und Zoll gegen die Annahme der Standardkosten | Logistik oder Kostenrechnung | Liegt diese Kostenposition innerhalb oder außerhalb der Bezugsbasis? |
| Standardrevision | Alter Standard gegen neuen Standard | Kostenrechnung | War die Schätzung für dieses Wareneingangsdatum noch gültig? |
| Währung | Kurs bei Wareneingang gegen Kurs bei Rechnung | Treasury | Hat sich der Kurs unabhängig vom Preis bewegt? |
Diese Tabelle ist es, die aus einem Abweichungsmeeting ein kurzes macht. Jede Zeile führt zu jemandem, der antworten kann, und jede Antwort ist ein Satz über ein Dokument statt eine Theorie über Beschaffungsleistung.
Die Toleranzfestlegung folgt derselben Logik. Eine Toleranz sollte nach Dollar-Auswirkung und danach festgelegt werden, was die Untersuchung kostet, nicht übernommen von dem Prozentsatz, mit dem das ERP ausgeliefert wurde. Eine Abweichung von $40 bei einem Auftrag von $60,000 ist Rauschen. Ein Überhang von 0,4 %, der sich sechs Monate lang auf jeder Rechnung eines Lieferanten wiederholt, ist ein Vertragsgespräch, das sich lohnt, und er wird niemals eine Prozentschwelle überschreiten, die für eine andere Ausgabenkategorie festgelegt wurde. Steuern Sie nach Dollar-Betrag für die Eskalation, nach Prozentsatz für die Untersuchung, und lassen Sie die kleinen sauberen Positionen ohne Prüfung buchen.
Was mit dem Saldo geschieht, nachdem er erklärt wurde, ist eine separate Entscheidung. Ob eine Abweichung in den Herstellungskosten verbleibt oder in das Inventar aktiviert wird, hängt vom Rahmenwerk, der Kalkulationsmethode und der Wesentlichkeit ab. Für die US-Bundeseinkommensteuer verlangt 26 CFR 1.471-11(d)(3) von einem Hersteller, der Standardkosten verwendet, eine anteilige Umverteilung der Netto-Direktherstellungskosten und der Gemeinkostenabweichungen auf den Endbestand, es sei denn, diese Abweichungen sind im Verhältnis zu den gesamten tatsächlichen indirekten Herstellungskosten nicht signifikant. Der Bericht liefert die Zahl und die Position. Die Behandlung wird vom Controller freigegeben, und in einer Diskussion unter Buchhaltern über die Aktivierung von Fertigungsabweichungen wird der Punkt ohne viel Spielraum für Argumente dargelegt: „Standardkostenrechnung ist GAAP; aber einfach die Schätzung zum Verkaufszeitpunkt und den Bestandssaldo anzuerkennen und es dabei zu belassen, ist nicht GAAP."
Was diese Methode nicht entscheiden kann
Die Tabelle belegt, was die Dokumente aussagen und was die Arithmetik ergibt. Sie belegt nicht, wie die Buchhaltung sein sollte.
Das System greift nicht in Ihr ERP ein. Es gibt keine Verbindung zu einem PO-Stamm, keine automatische Buchung und kein Lesen des Hauptbuchs. Die Ausgabe ist eine Tabellenkalkulation, die jemand exportiert und bucht, weshalb auch die zwölf Spalten wichtig sind: Der Buchungssatz benötigt einen Rückverweis auf sie.
Die Pflege der Standardkosten liegt ebenfalls außerhalb des Tools. Kein Kalkulationslauf, keine Neubewertung, kein Genehmigungsworkflow für eine Revision. Standards kommen aus einem Dokument, einem festen Parameter oder Ihrer eigenen Tabelle, und die Versionskontrolle ist das, was Sie in die Tabelle eintragen.
Rechnungszeilen und PO-Zeilen kommen in einer sauberen Tabelle an, getrennt durch die Spalte für den Dokumenttyp. Der Join über PO-Nummer und Artikelcode bleibt bei Ihnen oder bei der Tabellenkalkulation, ebenso wie die Beurteilung von Teillieferungen und Ersatzartikeln.
Vertragsbedingungen liegen außerhalb der Tabelle. Ob eine Preiserhöhung genehmigt wurde, steht im Vertrag, im Änderungsauftrag oder in einer E-Mail aus dem Einkauf. Eine Rechnung, die den neuen Preis berechnet, ist kein Beweis dafür, dass der neue Preis vereinbart wurde.
Die buchhalterische Behandlung bleibt eine Beurteilung, die der Bericht nicht vornehmen kann. Wesentlichkeit, Aktivierung und die Frage, ob eine Revision eine Änderung einer Schätzung oder eine Korrektur eines Fehlers ist, gehören zu Ihrem Rahmenwerk und zur Auffassung Ihres Prüfers. Ein Tool, das eine davon für Sie auswählen würde, würde raten.
FAQ
Ist eine positive Preisabweichung günstig oder ungünstig?
Nach der üblichen Konvention, Ist minus Standard, ist ein positiver Wert ungünstig, weil das Abweichungskonto belastet wird. Manche Berichte kehren die Subtraktion um, sodass ein günstiges Ergebnis positiv erscheint. Prüfen Sie den Kopf, bevor Sie das Vorzeichen lesen, und kennzeichnen Sie den Wert mit den Worten günstig oder ungünstig, damit die Bedeutung nicht davon abhängt, welche Konvention der Autor verwendet hat.
Was ist der Unterschied zwischen PPV und Rechnungspreisabweichung?
PPV vergleicht einen Preis mit den Standardkosten. Die Rechnungspreisabweichung vergleicht die Rechnung mit der PO. Bei einem Einkauf können beide auftreten: Die PO lag beim Wareneingang über dem Standard, dann lag die Rechnung bei der Fakturierung über der PO. Die beiden summieren sich zum gesamten Überschuss über dem Standard und gehören zu unterschiedlichen Verantwortlichen.
Sollte PPV die Bestellmenge, die Zugangsmenge oder die berechnete Menge verwenden?
Jede der drei funktioniert, wenn sie konsistent verwendet und im Berichtskopf ausgewiesen wird. Die Zugangsmenge ist für das Abweichungskonto am besten vertretbar, weil das Inventar mit dem bewertet wurde, was physisch eingetroffen ist. Die berechnete Menge zieht nicht gelieferte Ware in die Preisabweichung hinein. Die Bestellmenge ist ein Prognosemaß und gehört in einen Einkaufsbericht, nicht in eine Abweichung zum Monatsende.
Enthält PPV die Fracht?
Nur wenn der Standard die Fracht enthält. Ist der Standard ein Lieferantenpreis, gehört die eingehende Fracht in eine Einstandskostenposition und muss vom tatsächlichen Preis für PPV ausgeschlossen werden. Die Regel ist Konsistenz: dieselbe Behandlung auf beiden Seiten der Subtraktion, für jeden Posten im Bericht.
Brauche ich die Standardkostenrechnung, um PPV zu berechnen?
Nein, aber die Bedeutung ändert sich. Ohne Standardkostenrechnung gibt es kein Abweichungskonto und kein zu Standardkosten bewertetes Inventar, sodass der Vergleich zu einem Bericht gegen einen PO-Preis, einen Vertragspreis oder einen Budgetsatz wird. Das ist für die Beschaffungsprüfung weiterhin nützlich. Es stimmt nur nicht mit einem Hauptbuchsaldo überein, sodass der Schritt der Abstimmung nicht gilt.
Wo erscheint die Preisabweichung in der Gewinn- und Verlustrechnung?
Abweichungen, die nicht in den Bestand aktiviert werden, landen normalerweise in den Herstellkosten des Umsatzes – entweder innerhalb der Materialkosten oder auf einer eigenen Zeile in einer Bruttomargen-Überleitung. Wie viel aktiviert wird, hängt vom Regelwerk ab und davon, wie viel Material zum Berichtsstichtag noch auf Lager liegt.
Eine Abweichung ist eine Aussage darüber, warum sich eine Zahl verändert hat. Die Formel ist in einer Minute aufgestellt; die Spalten sind es, die die Aussage überprüfbar machen. Sobald jede Zeile eine Seite, eine Mengenbasis und eine Standardversion trägt, geht es in der Monatsabschlussrunde nicht mehr darum, ob die Zahl stimmt, sondern darum, was damit zu tun ist.