Écart sur prix d'achat à partir
des lignes de facture et de PO
L'écart sur prix d'achat est facile à calculer et difficile à défendre. La formule tient en une ligne : prix unitaire réel moins prix unitaire standard, multiplié par la quantité. Le chiffre obtenu dépend de la quantité que vous multipliez, des coûts que vous intégrez au prix et de la version du standard à laquelle vous vous comparez. Modifiez l'un de ces trois éléments et la même facture produit un écart différent, tous arithmétiquement corrects.
Points clés
- Une seule ligne de facture peut honnêtement afficher 2 760 $ d'écart sur prix, alors que seulement 1 728 $ de ce montant correspondait au prix.
- La même commande produit deux écarts, 1 500 $ à la réception et 300 $ à la facture, et chacun relève d'un responsable différent.
- Douze colonnes plus un rapprochement permettent à un auditeur de recalculer une ligne en un après-midi au lieu de chercher des documents dans trois systèmes.
L'écart sur prix d'achat repose sur trois données, et le signe n'est qu'une convention
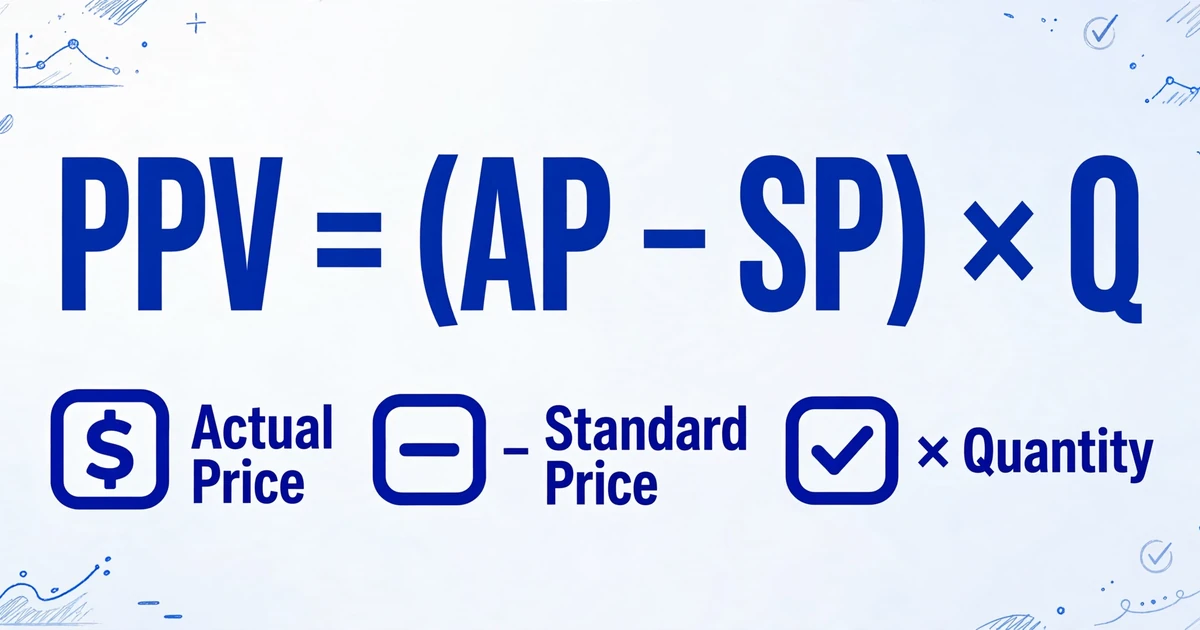
La formule de l'écart sur prix d'achat est le prix unitaire réel moins le prix unitaire standard, multiplié par la quantité commandée. Soit : PPV = (AP − SP) × Q. Chaque donnée implique un choix que la formule ne fait pas à votre place.
Le prix standard est le coût unitaire prédéfini issu de votre calcul de coûts. Ce n'est ni le budget, ni le dernier prix payé, ni le prix catalogue du fournisseur. C'est une estimation qui valorise le stock jusqu'à l'arrivée d'un coût réel.
Le prix réel est le montant facturé par unité, net des remises commerciales et hors taxe sur les ventes. Le fret, les droits de douane et la manutention relèvent d'un choix distinct : soit ils font partie du standard et du réel, soit ils sont exclus des deux. Mélanger les deux traitements est la façon la plus courante de fabriquer un écart qu'aucun acheteur n'a causé.
La quantité est la troisième décision. La quantité commandée, la quantité reçue et la quantité facturée sont trois chiffres différents sur une même commande, et l'écart change avec chacun d'eux. Un rapport basé sur la réception utilise ce que le quai a compté. Un rapport construit à partir de la facture utilise ce que le fournisseur a facturé. Choisissez-en un, indiquez-le en en-tête et utilisez-le chaque mois.
| Mesure | Formule | Chiffre calculé |
|---|---|---|
| Écart par unité | AP − SP | $2.58 − $2.40 = $0.18 défavorable |
| PPV total | (AP − SP) × Q | $0.18 × 10,000 lb = $1,800 défavorable |
| Pourcentage de PPV | PPV ÷ (SP × Q) | $1,800 ÷ $24,000 = 7,5 % au-dessus du standard |
Le signe fonctionne ainsi pour une raison comptable. Le stock entre au standard, le fournisseur est créancier du réel, et la différence doit atterrir quelque part. Quand le réel est plus élevé, le compte d'écart est débité : le chiffre est donc positif et le libellé est défavorable. Beaucoup de rapports de gestion inversent le signe pour qu'un résultat favorable s'affiche en nombre positif. Les deux conventions fonctionnent. Ce qui ne fonctionne pas, c'est de laisser le lecteur déduire le sens à partir d'un signe, car un écart défavorable de $3,000 vaut +$3,000 dans une convention et −$3,000 dans l'autre.
Indiquez favorable ou défavorable en toutes lettres à côté de chaque chiffre, et précisez l'ordre de soustraction dans l'en-tête du rapport. Le libellé survit à un changement de convention. Le signe, non.
Un écart favorable mérite aussi un second regard avant qu'on le qualifie d'économie. Un prix unitaire plus bas peut venir d'une commande plus importante qui immobilise de la trésorerie, d'une qualité substituée ou d'un fret déplacé sur une ligne distincte. L'arithmétique indique une direction par rapport au standard, pas si l'affaire était bonne.
Un même événement de prix produit deux écarts : le rapport doit donc nommer sa base de référence
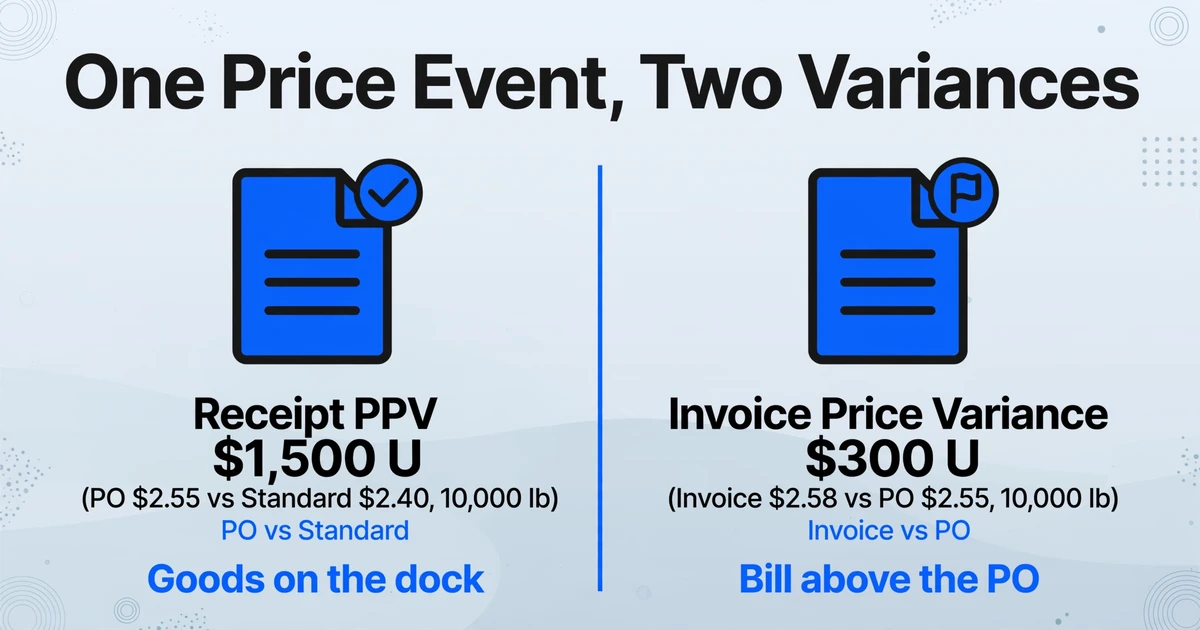
L'écart comptabilisé à la réception compare le prix du PO au coût standard, tandis que l'écart comptabilisé sur facture compare le prix facturé au prix du PO. Ils mesurent des engagements différents et ne se substituent pas l'un à l'autre.
Prenons un transformateur de plastiques qui valorise le polypropylène à un coût standard de 2,40 $ la livre. Les achats émettent un PO à 2,55 $. À la réception, l'écart de 0,15 $ entre le PO et le standard représente un PPV à la réception de 1 500 $ sur 10 000 livres. Lorsque la facture arrive à 2,58 $, les 0,03 $ supplémentaires entre la facture et le PO constituent un écart de prix sur facture de 300 $. L'excédent total par rapport au standard est de 1 800 $, soit la somme des deux. Un calcul complet du PPV nomme les deux composantes.
Les systèmes répartissent ces écarts différemment. Certains comptabilisent les deux différences sur le même compte PPV. D'autres conservent un écart de réception et un écart de prix sur facture distinct, avec des comptes séparés pour le prix et la quantité. Les mouvements de change disposent généralement de leur propre compte, raison pour laquelle une variation du taux de change ne doit pas être intégrée à l'écart sur prix fournisseur : la documentation de gestion des coûts d'Oracle PeopleSoft calcule séparément l'écart sur prix d'achat et l'écart de change sur la même réception.
Cette distinction est importante car les deux écarts relèvent de conversations différentes. L'AP peut bloquer une facture supérieure au PO. Personne ne peut bloquer une réception arrivée au-dessus du standard, car les marchandises sont déjà sur le quai. Si votre rapport mensuel additionne les deux dans une seule colonne intitulée écart de prix, l'acheteur est blâmé pour un prix de PO qu'il a négocié et l'équipe AP est créditée d'avoir détecté une erreur de facturation qui n'a jamais atteint le standard.
La documentation de rapprochement des factures de Microsoft rend la distinction opérationnelle : le rapprochement des prix compare le prix unitaire net de la facture au PO, le rapprochement des totaux de prix compare le montant net cumulé de la facture au PO, et chacun a sa propre tolérance. Si la tolérance est dépassée, la facture devient un écart de rapprochement plutôt qu'un paiement. Le contrôle que vous configurez dans l'ERP est un contrôle facture-PO. Votre rapport PPV est un rapport prix-standard. Ils répondent à des questions différentes sur la même commande.
Placez quatre déclarations en tête de chaque rapport d'écarts : la base de référence (standard, PO ou contrat), la base de quantité (commandée, reçue, facturée), la base de prix (taxes, fret et droits de douane inclus ou exclus) et la version du standard. Sans elles, deux services peuvent produire deux totaux corrects pour un même bon de commande et passer une semaine à rapprocher une définition.
La version au niveau document de ce travail est le rapprochement à trois voies lui-même. Si vous assemblez encore manuellement les données de facture, de PO et de réception avant toute comparaison, le workflow de rapprochement sur le rapprochement des factures fournisseurs aux PO dans l'industrie couvre le volet document plus en détail.
Une ligne de facture peut signaler quatre écarts différents
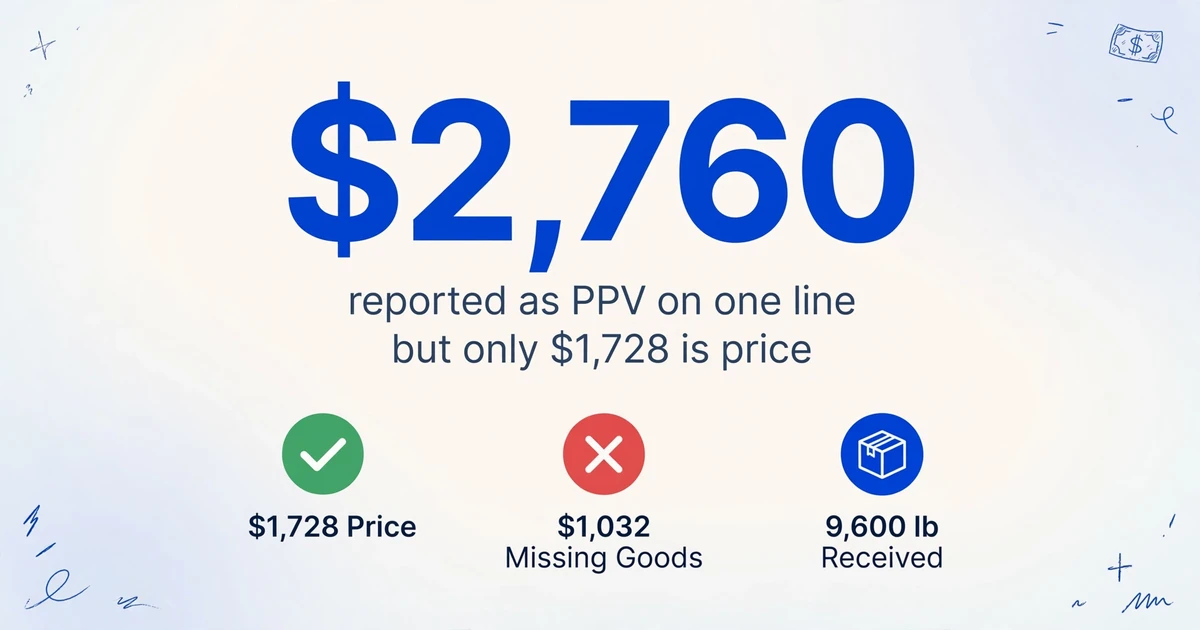
Une ligne comportant une hausse de prix et une livraison partielle peut être comptabilisée comme $2,760 d'écart sur prix d'achat alors que seulement $1,728 relève du prix. Les $1,032 restants correspondent à la valeur de marchandises jamais arrivées.
Reprenez la même commande de polypropylène avec une réception partielle et une révision en milieu de mois. Le PO couvre 10,000 livres à $2.55 contre un coût standard de $2.40. Le quai reçoit 9,600 livres le 12. La facture, comptabilisée le 24, facture 10,000 livres à $2.58 et ajoute une ligne de fret de $480. Le standard est révisé à $2.46 avec effet au 15. Chaque chiffre ci-dessous est calculé à partir de ces documents.
Lu correctement, l'écart de prix est de ($2.58 − $2.40) × 9,600 = $1,728 défavorable. L'écart de quantité est de (10,000 − 9,600) × $2.58 = $1,032, et $1,728 + $1,032 = $2,760, soit le total de la facture moins la valeur standard de ce qui a été reçu. La décomposition se rapproche au centime près. L'arithmétique est identique dans chaque ligne ci-dessous. Ce qui change, c'est l'affectation de chaque dollar.
| Lecture de la ligne | PPV affiché par le rapport | Ce que contient réellement le chiffre |
|---|---|---|
| Écart de prix sur la quantité reçue, standard en vigueur à la réception | $1,728 D | Mouvement de prix uniquement. L'écart de quantité figure sur sa propre ligne. |
| Total de la facture moins la valeur standard des réceptions, une seule colonne d'écart | $2,760 D | $1,032 de marchandises jamais livrées, étiquetées comme prix. |
| Ligne de fret répartie dans le prix unitaire | $2,188.80 D | $460.80 de fret entrant qui figure peut-être déjà dans le standard. |
| Prix au casier enregistré contre un standard à la livre | $22,848 D | Une erreur de conversion d'unité, pas une variation de prix. |
| Comparaison avec le standard révisé le 15 | $1,152 D | $576 de révision de standard présentés comme performance d'achat. |
La ligne d'unité de mesure est celle qui clôt le débat le plus vite. Le fournisseur facture 800 casiers de 12 livres à $30.96 le casier, soit $2.58 la livre. Saisissez 30.96 comme prix unitaire contre un standard de $2.40 la livre et la ligne affiche un écart de près de $23,000 sur une commande dont l'écart de prix réel est de $1,728. Conservez l'unité de mesure imprimée et la quantité normalisée dans des colonnes distinctes : le facteur de conversion devient visible au lieu d'être enfoui dans un prix unitaire.
La ligne de fret est une question de périmètre avant d'être une question d'arithmétique. Si le standard est un coût livré, le fret entrant appartient aux deux côtés de la comparaison. Si le standard est un prix fournisseur, le fret appartient à une ligne de coût à l'arrivée et doit rester hors du PPV. Le chiffre du tableau correspond à ce qui se produit lorsque les deux traitements se rencontrent sur une même ligne, et c'est la raison pour laquelle un champ de base de prix mérite sa propre colonne.
La ligne de quantité est celle qui produit le total trompeur. Une colonne d'écart unique n'a nulle part où loger un manque à la réception, si bien que le manque atterrit dans le seul compartiment disponible. L'acheteur reçoit alors une liste d'écarts qui inclut des marchandises que le fournisseur n'a jamais expédiées, et la correction n'est pas une négociation, c'est un appel au quai.
Séparez le prix et la quantité avant de totaliser quoi que ce soit. Les deux séparations se rapprochent de la même facture, mais une seule vous dit qui appeler.
Un coût standard est une estimation versionnée, et la révision atterrit dans le PPV
Les coûts standard ne sont admis en reporting financier que tant qu'ils approchent le coût réel : la date de la dernière révision fait donc partie de l'écart, et non une note de bas de page.
IAS 2.21 autorise la méthode du coût standard par commodité si les résultats approchent le coût, et exige que les standards soient régulièrement revus et révisés au regard des conditions actuelles. ASC 330-10-30-12 pose la même condition en termes de GAAP américains : les standards sont acceptables lorsqu'ils sont ajustés à intervalles raisonnables pour qu'à la date du bilan ils approchent raisonnablement le coût calculé selon une base reconnue telle que FIFO ou le coût moyen. Un standard est une estimation contrôlée assortie d'une obligation de revue.
Cette obligation crée un problème de reporting que la formule ne voit pas. Changez le standard le 15 et le même PO produit deux chiffres de PPV : l'un calculé au standard en vigueur à l'arrivée des marchandises, l'autre au standard en vigueur à la comptabilisation de la facture. Dans l'exemple ci-dessus, l'écart de $576 entre $1,728 et $1,152 n'est pas un résultat d'achat. C'est la révision.
Les comptables de coûts le ressentent lors du dépannage de fin de mois. Dans un fil r/Accounting sur la place de l'écart de prix dans le compte de résultat, un commentateur a résumé l'arbitrage sans détour : « You do NOT want to keep changing standard costs every month because standard costs that keep moving has no value. You need to make it comparable. » Le rapport doit respecter cela. Comparez au standard en vigueur à la date de réception, imprimez la version et la date d'effet, et gardez la révision dans sa propre colonne afin qu'un contrôleur de gestion puisse distinguer un mouvement de marché d'un changement d'estimation.
Un standard obsolète produit la distorsion inverse. Un écart favorable constant sur toute une catégorie, sans initiative d'approvisionnement derrière, signifie généralement que le standard se situe au-dessus du marché. Chaque produit valorisé avec lui affiche une marge que l'entreprise n'a pas. Le rapport ne peut pas corriger cela, mais il peut signaler le schéma avant que le calcul annuel des coûts ne le fasse.
Un rapport d'écart sur prix d'achat auditable comporte douze colonnes et un rapprochement
L'auditabilité est une propriété des colonnes, pas des totaux : chaque chiffre doit être accompagné d'un document, d'une page, d'une base et d'une version avant que quiconque puisse le tester.
Douze champs couvrent la chaîne allant d'une ligne de facture imprimée à un écart comptabilisé. Les quatre premiers rendent une ligne échantillonnable. Les six suivants la rendent recalculable à partir du document. Les deux derniers la rendent acheminable et la rattachent au grand livre.
| Colonne | Ce qu'elle prouve | D'où elle provient |
|---|---|---|
| 1. Type de document, fichier source et page | Si la ligne est une facture ou un PO, et où le chiffre peut être retrouvé | Nom du fichier, numéro de page et en-tête du document |
| 2. Numéro de facture et ligne | De quel document de facturation provient le prix | En-tête et ligne de facture |
| 3. Numéro de PO et ligne | Par rapport à quel engagement le prix a été mesuré | En-tête et ligne de PO |
| 4. Code article tel qu'imprimé | L'article du fournisseur et votre article sont la même chose | Texte du document, avant tout mappage |
| 5. Quantité facturée | La quantité facturée par le fournisseur | Ligne de facture |
| 6. Unité de mesure telle qu'imprimée | Si le prix est à l'unité, à la livre ou au carton | Ligne de facture |
| 7. Quantité reçue | La quantité sur laquelle l'écart est mesuré | Registre de réception ou bordereau de livraison |
| 8. Prix unitaire tel qu'imprimé | Le prix réel avant toute normalisation | Ligne de facture |
| 9. Base de prix | Si la taxe, le fret et les droits de douane sont inclus dans le prix | Notes de bas de facture, conditions du PO, politique de coût standard |
| 10. Coût standard et version | Par rapport à quelle estimation le prix a été comparé | Calcul de coûts, avec date d'effet |
| 11. Montant PPV avec libellé F ou U | Le résultat et son sens, indépendamment de la convention de signe | Calculé à partir des colonnes 5 à 10 |
| 12. Code de cause et responsable | Pourquoi il a varié et qui peut en répondre | Réviseur, au moment où la ligne est validée |
Le rapprochement est une seule comparaison : la somme de la colonne 11 pour la période doit être égale à la variation du compte PPV dans le grand livre, ajustée des biens reçus non facturés d'ouverture et de clôture et de tout montant immobilisé dans les stocks. Lorsque les deux ne concordent pas, la différence relève de l'une de quatre causes : une réception non comptabilisée, une écriture manuelle, une ligne calculée sur une base de quantité différente, ou une version de standard appliquée d'un côté et pas de l'autre. Ces quatre causes couvrent presque tous les écarts de rapprochement que j'ai vus, et chacune d'elles est visible dans les douze colonnes.
C'est aussi ainsi qu'un auditeur échantillonne le compte. Prenez les dix lignes les plus importantes, demandez la page derrière chacune, recalculez l'arithmétique à partir du prix imprimé et de la base de quantité indiquée, et vérifiez la version du standard par rapport à l'enregistrement des coûts. Un rapport d'écart sur prix d'achat qui répond à ces trois questions par ligne prend un après-midi. Un rapport qui ne montre que des totaux transforme le même échantillon en une chasse aux documents dans trois systèmes.
Construire le tableau à partir des documents
Les trois entrées arrivent généralement sous trois objets différents : un PDF fournisseur, une impression de PO ou un export ERP, et un tableur de coûts standard. La plupart des explications du PPV commencent une fois ce problème résolu.
Le volet facture et PO relève de l'extraction de documents, et c'est la partie que gère ImageToTable.ai. Custom Column Extraction signifie que vous saisissez les noms de colonnes souhaités, et l'IA localise chaque valeur n'importe où sur la page en lisant ce que le champ signifie, plutôt qu'en faisant correspondre une position fixe ou un modèle par fournisseur. Pour ce rapport, l'ensemble de colonnes est court : Document Type, Invoice Number, Invoice Line, PO Number, PO Line, Item Code, Description, Quantity Invoiced, Unit of Measure, Unit Price, Line Total, Freight et Standard Cost lorsque le document l'imprime. Saisissez le même ensemble sur le lot de PO et les deux ensembles de lignes aboutissent dans un seul tableau avec une seule ligne d'en-tête. La colonne Document Type permet de séparer les lignes de facture des lignes de PO lorsque vous les scindez pour la jointure, ce qui rend la comparaison possible.
L'arithmétique peut s'exécuter pendant l'extraction. Une colonne calculée est une colonne dont le nom porte le calcul, de sorte que la valeur est produite au fur et à mesure de la lecture du document au lieu d'être ajoutée après coup. PPV ((Unit Price - Standard Cost) x Qty Received) vous donne l'écart par ligne. Lorsque le standard est constant pour un lot, par exemple une seule qualité de résine à $2.40, la même règle peut le porter comme paramètre fixe : PPV ((Unit Price - 2.40) x Qty Received). Le guide des colonnes calculées explique les deux façons de définir ces règles, dans le nom de la colonne ou dans un Format de règle JSON, et où chacune est disponible.
Le coût standard lui-même parvient au tableau par l'une de trois voies, et il vaut la peine de préciser laquelle vous utilisez. Il peut être imprimé sur le PO ou la facture, auquel cas c'est simplement une colonne extraite de plus. Il peut être une constante pour le lot, auquel cas il appartient à la règle comme paramètre fixe. Ou il peut résider dans un rapport de coûts standard couvrant des centaines d'articles, auquel cas vous extrayez ce rapport comme son propre tableau et recherchez le standard par code article dans le tableur. Cette dernière étape est une jointure que vous faites dans la feuille. L'outil ne compare pas deux documents champ par champ et ne décide pas quel standard appartient à quelle ligne, et vous ne le souhaiteriez pas, car la jointure fait partie de la piste d'audit.
Trois autres capacités comptent à ce stade. Le traitement par lots fait passer un mois de factures fournisseurs et leurs PO en une seule exécution et renvoie une seule feuille, de sorte que le rapport couvre une période plutôt qu'un document. Le mode Révision avec bbox vous permet de cliquer sur n'importe quelle cellule extraite et de voir la région de la page d'origine dont elle provient, ce qui vous permet de confirmer qu'un scan pâle indique bien 9,600 et non 9,000 avant que l'écart ne parvienne à un acheteur. L'annotation automatique peut être activée pour que chaque fichier traité arrive déjà marqué, et une vérification bbox à la demande coûte un crédit par fichier. La fusion multipage replie une facture ou un PO scanné sur deux pages en une seule ligne en suivant une colonne telle que le numéro de facture, de sorte qu'un saut de page ne devienne pas un second achat.
Les données de PO se cassent souvent une seconde fois au retour dans l'ERP. Les schémas d'erreur courants dans les données de bon de commande qui échouent à l'import ERP méritent d'être lus avant de concevoir l'ensemble de colonnes, car un champ qui s'importe mal se comparera aussi mal.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
La jointure entre les lignes de facture et les lignes de PO est la même étape, que vous la fassiez dans un tableur ou dans une routine de rapprochement intégrée. Si la comparaison doit s'exécuter chaque mois sans reconstruction, le pipeline décrit pour le rapprochement à trois voies dans Google Sheets montre comment les clés de jointure et les règles d'exception tiennent ensemble d'une période à l'autre.
L'écart appartient à une personne avant d'appartenir à une écriture comptable
Chaque segment de l'écart a un responsable, et ce responsable est déterminé par les deux documents dont provient le segment.
| Segment | Documents comparés | Responsable | La question à laquelle il répond |
|---|---|---|---|
| PPV à la réception | Prix du PO contre coût standard | Acheteur ou sourcing | Pourquoi avons-nous engagé ce prix ? |
| Écart de prix sur facture | Prix de la facture contre PO | Comptable AP | Cela a-t-il été facturé comme convenu, et payons-nous ou bloquons-nous ? |
| Écart de quantité | Quantité facturée contre réception | Réception | Avons-nous reçu ce pour quoi on nous demande de payer ? |
| Coût à l'arrivée | Fret et droits de douane contre l'hypothèse du standard | Logistique ou comptabilité analytique | Ce coût est-il dans la base de référence ou en dehors ? |
| Révision du standard | Ancien standard contre nouveau standard | Comptabilité analytique | L'estimation était-elle encore valable pour cette date de réception ? |
| Devise | Taux à la réception contre taux à la facture | Trésorerie | Le taux a-t-il bougé, indépendamment du prix ? |
Ce tableau est ce qui transforme une réunion sur les écarts en une réunion courte. Chaque ligne renvoie à quelqu'un qui peut répondre, et chaque réponse est une phrase sur un document plutôt qu'une théorie sur la performance des achats.
Le paramétrage des tolérances suit la même logique. Une tolérance doit être fixée en fonction de l'impact en dollars et du coût de l'investigation, et non héritée du pourcentage livré avec l'ERP. Un écart de $40 sur une commande de $60,000 est du bruit. Un dépassement de 0,4 % répété sur chaque facture d'un même fournisseur pendant six mois mérite une conversation contractuelle, et il ne franchira jamais un seuil en pourcentage fixé pour une autre catégorie de dépenses. Routez par montant en dollars pour l'escalade, par pourcentage pour l'investigation, et laissez les petites lignes propres être comptabilisées sans revue.
Ce qu'il advient du solde après qu'il a été expliqué est une décision distincte. Qu'un écart reste dans le coût des marchandises vendues ou soit immobilisé dans les stocks dépend du référentiel, de la méthode de calcul des coûts et du caractère significatif. Pour l'impôt fédéral sur le revenu des États-Unis, 26 CFR 1.471-11(d)(3) exige qu'un fabricant utilisant des coûts standard réaffecte une quote-part proportionnelle des écarts nets sur coûts directs de production et des écarts sur frais généraux au stock final, sauf si ces écarts ne sont pas significatifs par rapport au total des coûts indirects de production réels. Le rapport fournit le chiffre et la ligne. Le traitement est validé par le contrôleur de gestion, et dans une discussion entre comptables sur l'immobilisation des écarts de fabrication, le point est énoncé sans grande marge d'interprétation : « Le calcul des coûts standard est conforme aux GAAP ; mais se contenter de comptabiliser l'estimation au moment de la vente et le solde des stocks, et d'en rester là, n'est pas conforme aux GAAP. »
Ce que cette méthode ne peut pas décider
Le tableau prouve ce que disent les documents et ce que produit l'arithmétique. Il ne prouve pas ce que la comptabilité devrait être.
Le système ne va pas chercher dans votre ERP. Il n'y a aucune connexion à un référentiel de PO, aucune écriture automatique et aucune lecture du grand livre. Le résultat est un tableur que quelqu'un exporte et comptabilise, ce qui explique aussi pourquoi les douze colonnes importent : l'écriture de comptabilisation a besoin d'une référence à celles-ci.
La maintenance des coûts standard se situe également en dehors de l'outil. Aucun calcul de coûts, aucune réévaluation, aucun workflow d'approbation pour une révision. Les standards proviennent d'un document, d'un paramètre fixe ou de votre propre table, et le contrôle de version est ce que vous mettez dans la feuille.
Les lignes de facture et les lignes de PO arrivent dans un seul tableau propre, séparées par la colonne du type de document. La jointure sur le numéro de PO et le code article reste à votre charge ou à celle du tableur, tout comme le jugement sur les livraisons partielles et les articles de substitution.
Les conditions contractuelles sont en dehors du tableau. Qu'une augmentation de prix ait été autorisée se trouve dans le contrat, l'avenant ou un e-mail du service achats. Une facture qui facture le nouveau prix ne prouve pas que le nouveau prix a été convenu.
Le traitement comptable reste un jugement que le rapport ne peut pas porter. Le caractère significatif, l'immobilisation et la question de savoir si une révision est un changement d'estimation ou une correction d'erreur relèvent de votre référentiel et de l'avis de votre auditeur. Un outil qui en choisirait un pour vous ne ferait que deviner.
FAQ
Un écart sur prix d'achat positif est-il favorable ou défavorable ?
Selon la convention habituelle, prix réel moins prix standard, un nombre positif est défavorable car le compte d'écart est débité. Certains rapports inversent la soustraction pour qu'un résultat favorable s'affiche en positif. Vérifiez l'en-tête avant d'interpréter le signe, et qualifiez le montant de favorable ou défavorable en toutes lettres pour que le sens ne dépende pas de la convention retenue par l'auteur.
Quelle est la différence entre le PPV et l'écart de prix sur facture ?
Le PPV compare un prix au coût standard. L'écart de prix sur facture compare la facture au bon de commande. Sur un même achat, vous pouvez avoir les deux : le PO est arrivé au-dessus du standard à la réception, puis la facture est arrivée au-dessus du PO à la facturation. Les deux s'additionnent pour donner l'excédent total par rapport au standard, et ils relèvent de responsables différents.
Le PPV doit-il utiliser la quantité commandée, reçue ou facturée ?
Les trois fonctionnent si le choix est appliqué de façon cohérente et indiqué dans l'en-tête du rapport. La quantité reçue est la plus défendable pour le compte d'écart, car le stock a été valorisé sur ce qui est physiquement arrivé. La quantité facturée fait entrer des marchandises non livrées dans l'écart de prix. La quantité commandée est une mesure prévisionnelle et relève d'un rapport d'achat, pas d'un écart de fin de mois.
Le PPV inclut-il le fret ?
Uniquement si le standard inclut le fret. Si le standard est un prix fournisseur, le fret à l'arrivée relève d'une ligne de coût à l'arrivée et doit être exclu du prix réel utilisé dans le PPV. La règle est la cohérence : le même traitement des deux côtés de la soustraction, pour chaque article du rapport.
Faut-il une comptabilité au coût standard pour calculer le PPV ?
Non, mais le sens change. Sans comptabilité au coût standard, il n'y a ni compte d'écart ni stock valorisé au standard, la comparaison devient donc un rapport par rapport à un prix de PO, un prix contractuel ou un taux budgétaire. Cela reste utile pour la revue des achats. Simplement, cela ne se rattache pas à un solde du grand livre, donc l'étape de rapprochement ne s'applique pas.
Où l'écart sur prix d'achat apparaît-il dans le compte de résultat ?
L'écart qui n'est pas incorporé au stock finit normalement dans le coût des marchandises vendues, soit dans le coût des matières, soit sur une ligne distincte dans un pont de marge brute. La part incorporée dépend du référentiel et de la quantité de matières encore en stock à la date de clôture.
Un écart est une explication de la raison pour laquelle un chiffre a bougé. La formule prend une minute ; ce sont les colonnes qui rendent l'explication vérifiable. Une fois que chaque ligne porte une page, une base de quantité et une version de coût standard, la discussion de fin de mois ne porte plus sur l'exactitude du chiffre mais sur ce qu'il faut en faire.