Variación de precio de compra desde
líneas de factura y PO
La variación de precio de compra es fácil de calcular y difícil de defender. La fórmula es una sola línea: precio unitario real menos precio unitario estándar, multiplicado por la cantidad. El número que produce depende de qué cantidad multiplique, qué costos permita en el precio y contra qué versión del estándar compare. Cambie cualquiera de los tres y la misma factura produce una variación distinta, y todas son aritméticamente correctas.
Puntos clave
- Una línea de factura puede reportar honestamente $2,760 de variación de precio, y solo $1,728 de esa cifra correspondía a precio.
- El mismo pedido produce dos variaciones, $1,500 en la recepción y $300 en la factura, y cada una pertenece a un responsable distinto.
- Doce columnas más una conciliación permiten a un auditor recalcular una línea en una tarde en lugar de buscar documentos en tres sistemas.
La variación de precio de compra son tres datos de entrada, y el signo es solo una convención
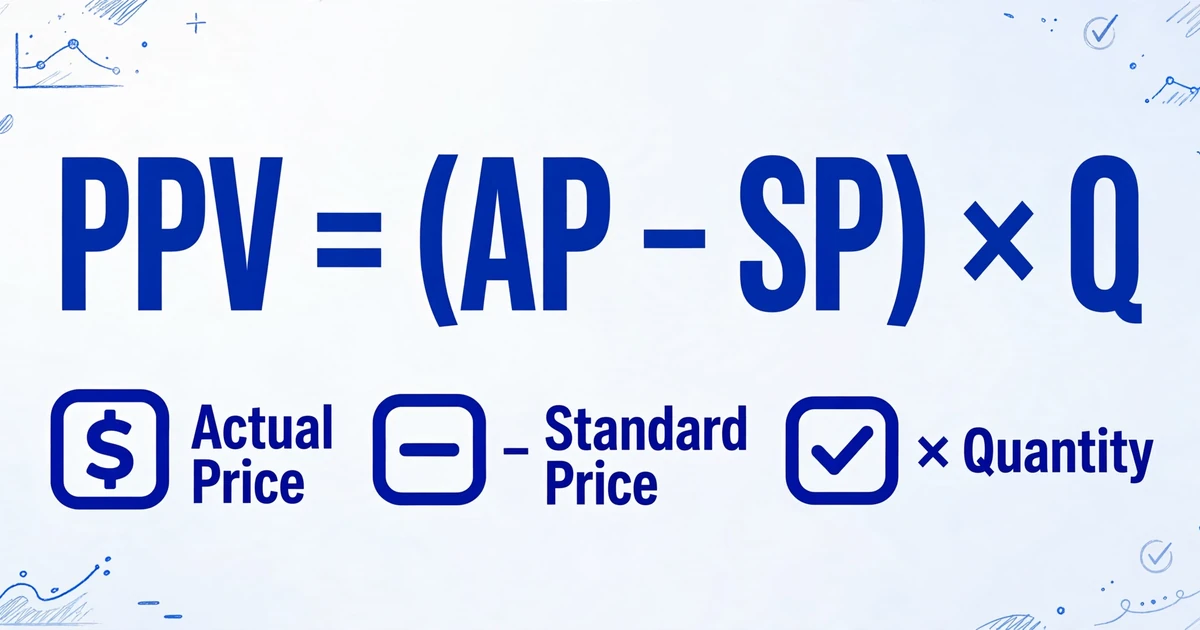
La fórmula de la variación de precio de compra es el precio unitario real menos el precio unitario estándar, multiplicado por la cantidad comprada. Expresada: PPV = (AP − SP) × Q. Cada dato de entrada conlleva una decisión que la fórmula no toma por usted.
El precio estándar es el costo unitario predeterminado de su proceso de costeo. No es el presupuesto, ni el último precio que pagó, ni el precio de lista del proveedor. Es una estimación que valora el inventario hasta que llega un costo real.
El precio real es lo que la factura cobró por unidad, neto de descuentos comerciales y sin impuesto sobre las ventas. El flete, los aranceles y la manipulación son una decisión aparte: o forman parte del estándar y del real, o se excluyen de ambos. Mezclar los dos tratamientos es la forma más común de fabricar una variación que ningún comprador causó.
La cantidad es la tercera decisión. La cantidad comprada, la cantidad recibida y la cantidad facturada son tres números distintos en la misma orden, y la variación cambia con cada uno. Un informe basado en la recepción usa lo que contó el muelle. Un informe elaborado a partir de la factura usa lo que facturó el proveedor. Elija uno, imprímalo en el encabezado y úselo todos los meses.
| Medida | Fórmula | Cifra calculada |
|---|---|---|
| Variación por unidad | AP − SP | $2.58 − $2.40 = $0.18 desfavorable |
| PPV total | (AP − SP) × Q | $0.18 × 10,000 lb = $1,800 desfavorable |
| Porcentaje de PPV | PPV ÷ (SP × Q) | $1,800 ÷ $24,000 = 7.5% sobre el estándar |
El signo funciona así por una razón contable. El inventario entra al estándar, al proveedor se le debe el real, y la diferencia tiene que registrarse en algún lugar. Cuando el real es mayor, se debita la cuenta de variación, así que el número es positivo y la etiqueta es desfavorable. Muchos informes de gestión invierten el signo para que un resultado favorable se imprima como número positivo. Ambas convenciones funcionan. Lo que no funciona es dejar que el lector infiera la dirección a partir de un signo, porque una variación desfavorable de $3,000 es +$3,000 en una convención y −$3,000 en la otra.
Imprima favorable o desfavorable con palabras junto a cada cifra, y escriba el orden de la resta en el encabezado del informe. La etiqueta sobrevive a un cambio de convención. El signo, no.
Una variación favorable también merece una segunda mirada antes de que alguien la llame ahorro. Un precio unitario más bajo puede venir de un pedido mayor que inmoviliza efectivo, de un grado sustituido o de un flete que pasó a una línea separada. La aritmética informa la dirección respecto al estándar, no si el trato fue bueno.
Un evento de precio produce dos variaciones, por lo que el informe debe nombrar su base de referencia
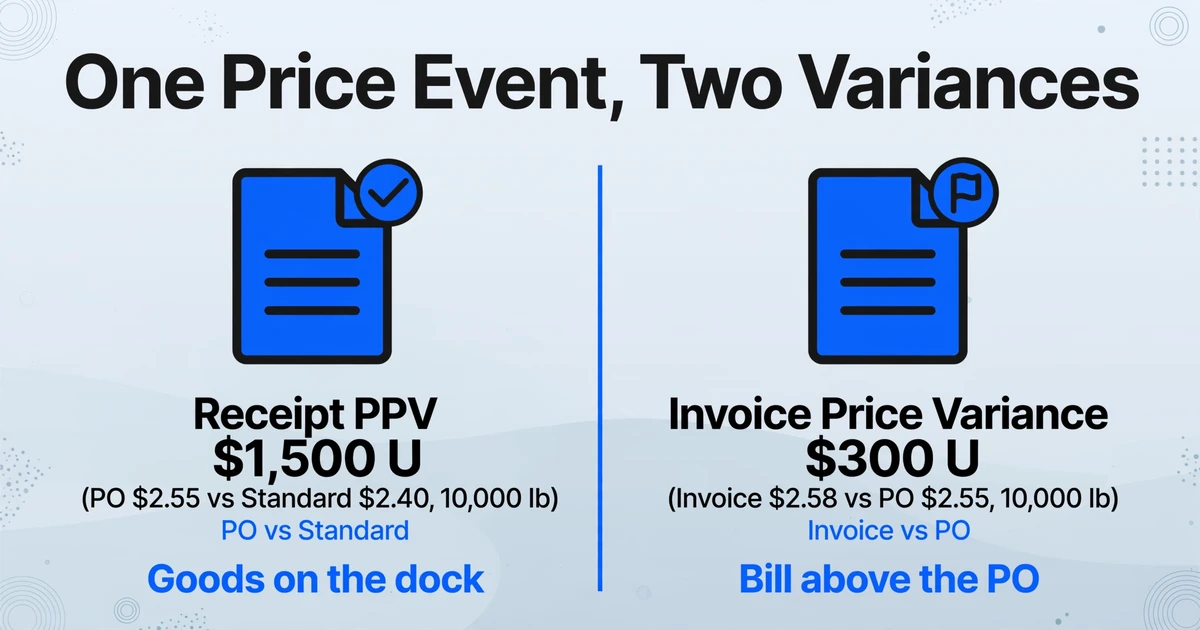
La variación registrada en la recepción de mercancías compara el precio de la PO con el estándar, mientras que la variación registrada en la factura compara el precio de la factura con el precio de la PO. Miden compromisos distintos y no se sustituyen entre sí.
Tomemos un moldeador de plásticos que maneja polipropileno con un estándar de $2.40 por libra. Compras emite una PO a $2.55. En la recepción, la diferencia de $0.15 entre la PO y el estándar es un PPV en la recepción de $1,500 sobre 10,000 libras. Cuando llega la factura a $2.58, los $0.03 adicionales entre la factura y la PO son una variación de precio en factura de $300. El exceso total sobre el estándar es de $1,800, y es la suma de ambos. Un cálculo completo de PPV nombra ambas partes.
Los sistemas dividen esto de forma diferente. Algunos registran ambas diferencias en la misma cuenta de PPV. Otros mantienen una variación en la recepción y una variación de precio en factura por separado, con cuentas distintas para precio y cantidad. Los movimientos de divisas suelen tener su propia cuenta, por lo que una fluctuación del tipo de cambio no debe incorporarse a la variación de precio del proveedor: la documentación de gestión de costos de Oracle PeopleSoft calcula la variación de precio de compra y la variación del tipo de cambio por separado en la misma recepción.
La división importa porque las dos variaciones pertenecen a conversaciones diferentes. AP puede retener una factura que se cobra por encima de la PO. Nadie puede retener una recepción que llegó por encima del estándar, porque la mercancía ya está en el muelle. Si su informe mensual suma ambas en una sola columna llamada variación de precio, se culpa al comprador por un precio de PO que negoció y el equipo de AP recibe el crédito por detectar un error de facturación que nunca llegó al estándar.
La documentación de conciliación de facturas de Microsoft hace operativa la distinción: la conciliación de precios compara el precio unitario neto de la factura con la PO, la conciliación de totales de precios compara el importe neto acumulado de la factura con la PO, y cada una tiene su propia tolerancia. Si se incumple la tolerancia, la factura se convierte en una discrepancia de conciliación en lugar de un pago. El control que configura en el ERP es un control de factura frente a PO. Su informe de PPV es un informe de precio frente a estándar. Responden a preguntas diferentes sobre el mismo pedido.
Coloque cuatro declaraciones al inicio de cada informe de variaciones: la base de referencia (estándar, PO o contrato), la base de cantidad (comprada, recibida, facturada), la base de precio (impuestos, flete y aranceles incluidos o excluidos) y la versión del estándar. Sin ellas, dos departamentos pueden producir dos totales correctos para una misma orden de compra y pasar una semana conciliando una definición.
La versión a nivel de documento de este trabajo es la propia conciliación de tres vías. Si todavía ensambla manualmente los datos de factura, PO y recepción antes de que comience cualquier comparación, el flujo de conciliación en conciliación de facturas de proveedores con PO en manufactura cubre el lado documental con más profundidad.
Una línea de factura puede reportar cuatro variaciones distintas
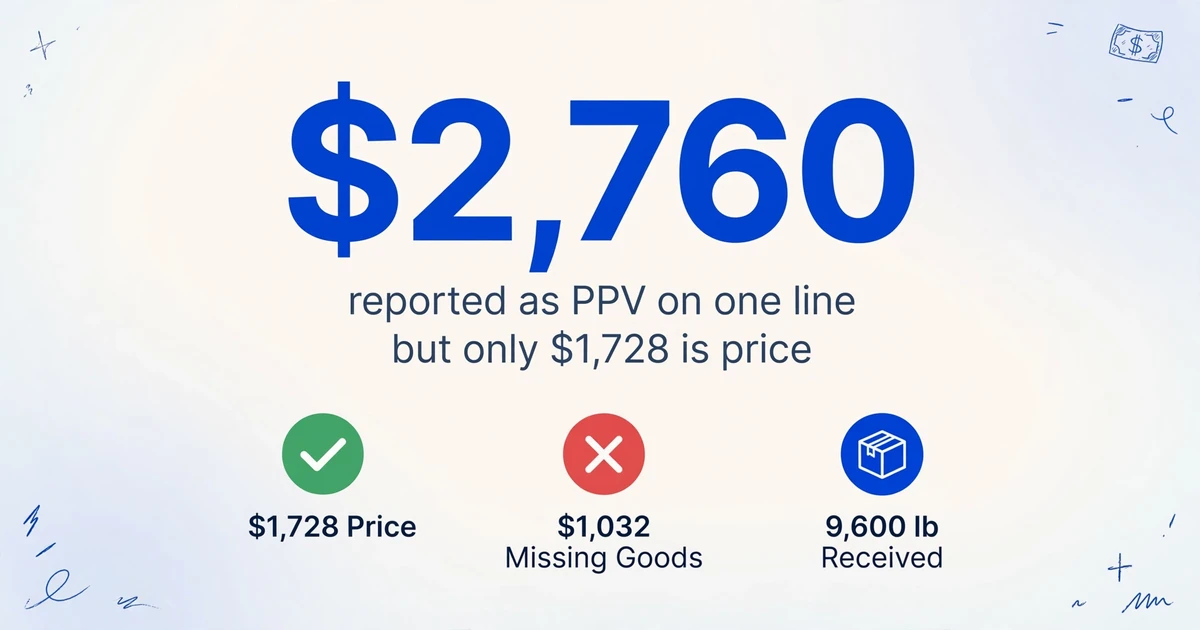
Una línea con un aumento de precio y un envío incompleto puede registrarse como $2,760 de variación de precio de compra cuando solo $1,728 corresponden al precio. Los otros $1,032 son el valor de mercancías que nunca llegaron.
Someta el mismo pedido de polipropileno a una recepción incompleta y a una revisión a mitad de mes. La PO cubre 10,000 libras a $2.55 frente a un costo estándar de $2.40. El muelle recibe 9,600 libras el día 12. La factura, registrada el día 24, factura 10,000 libras a $2.58 y añade una línea de flete de $480. El costo estándar se revisa a $2.46 con efecto el día 15. Cada cifra a continuación se calcula a partir de esos documentos.
Leída correctamente, la variación de precio es ($2.58 − $2.40) × 9,600 = $1,728 desfavorable. La diferencia de cantidad es (10,000 − 9,600) × $2.58 = $1,032, y $1,728 + $1,032 = $2,760, que es el total de la factura menos el valor estándar de lo recibido. La descomposición concilia al centavo. La aritmética es idéntica en cada fila a continuación. Lo que cambia es dónde se archiva cada dólar.
| Cómo se lee la línea | PPV que muestra el informe | Qué contiene realmente la cifra |
|---|---|---|
| Diferencia de precio sobre la cantidad recibida, costo estándar vigente en la recepción | $1,728 D | Solo movimiento de precio. La brecha de cantidad queda en su propia línea. |
| Total de la factura menos el valor estándar de las recepciones, una sola columna de variación | $2,760 D | $1,032 de mercancías que nunca se entregaron, etiquetados como precio. |
| Línea de flete dividida en el precio unitario | $2,188.80 D | $460.80 de flete de entrada que puede estar ya dentro del costo estándar. |
| Precio por caja registrado frente a un costo estándar por libra | $22,848 D | Un error de conversión de unidades, no un cambio de precio. |
| Comparación frente al costo estándar revisado el día 15 | $1,152 D | $576 de revisión del costo estándar presentados como desempeño de compras. |
La fila de la unidad de medida es la que termina las conversaciones más rápido. El proveedor factura 800 cajas de 12 libras a $30.96 por caja, lo que equivale a $2.58 por libra. Introduzca 30.96 como precio unitario frente a un costo estándar de $2.40 por libra y la línea reporta una variación de casi $23,000 en un pedido cuya variación de precio real es $1,728. Mantenga la unidad de medida impresa y la cantidad normalizada en columnas separadas, y el factor de conversión se vuelve visible en lugar de quedar enterrado en un precio unitario.
La fila del flete es una cuestión de alcance antes que de aritmética. Si el costo estándar es un costo en destino, el flete de entrada pertenece a ambos lados de la comparación. Si el costo estándar es un precio de proveedor, el flete pertenece a una línea de costo en destino y debe quedar fuera del PPV. La cifra de la tabla es lo que ocurre cuando ambos tratamientos se encuentran en una misma línea, y es la razón por la que un campo de base de precio merece su propia columna.
La fila de cantidad es la que produce el total engañoso. Una sola columna de variación no tiene dónde colocar un faltante de recepción, así que el faltante cae en el único grupo disponible. El comprador recibe entonces una lista de variaciones que incluye mercancías que el proveedor nunca envió, y la corrección no es una negociación, es una llamada al muelle.
Separe precio y cantidad antes de totalizar cualquier cosa. Ambas separaciones concilian con la misma factura, pero solo una le dice a quién llamar.
Un costo estándar es una estimación versionada, y la revisión recae en el PPV
Los costos estándar se permiten en la información financiera solo mientras aproximen el costo real, por lo que la fecha de la última revisión es parte de la variación y no una nota al pie de esta.
IAS 2.21 permite el método del costo estándar por conveniencia si los resultados aproximan el costo, y exige que los estándares se revisen y actualicen periódicamente a la luz de las condiciones actuales. ASC 330-10-30-12 establece la misma condición en términos de US GAAP: los estándares son aceptables cuando se ajustan a intervalos razonables para que, en la fecha del balance, aproximen razonablemente el costo calculado bajo una base reconocida como FIFO o costo promedio. Un estándar es una estimación controlada con una obligación de revisión asociada.
Esa obligación crea un problema de información que la fórmula no puede ver. Cambie el estándar el día 15 y la misma PO produce dos cifras de PPV: una calculada con el estándar vigente cuando llegaron las mercancías, otra con el estándar vigente cuando se registró la factura. En el ejemplo anterior, la diferencia de $576 entre $1,728 y $1,152 no es un resultado de compras. Es la revisión.
Los contadores de costos sienten esto en la resolución de problemas de cierre de mes. En un hilo de r/Accounting sobre dónde se ubica la variación de precio en el estado de resultados, un comentarista planteó el dilema con claridad: "You do NOT want to keep changing standard costs every month because standard costs that keep moving has no value. You need to make it comparable." El informe debe respetar eso. Compare con el estándar vigente en la fecha de recepción, imprima la versión y la fecha de vigencia, y mantenga la revisión en su propia columna para que el controller pueda separar un movimiento del mercado de un cambio en la estimación.
Un estándar obsoleto produce la distorsión opuesta. Una variación favorable consistente en toda una categoría, sin una iniciativa de abastecimiento detrás, suele significar que el estándar está por encima del mercado. Cada producto costeado con él muestra un margen que la empresa no tiene. El informe no puede corregir eso, pero puede señalar el patrón antes de que lo haga la corrida anual de costeo.
Un informe de variación de precio auditable tiene doce columnas y una conciliación
La auditabilidad es una propiedad de las columnas, no de los totales: cada cifra necesita un documento, una página, una base y una versión a su lado antes de que alguien pueda comprobarla.
Doce campos cubren la cadena desde una línea de factura impresa hasta una variación contabilizada. Los cuatro primeros hacen que una línea sea muestreable. Los seis siguientes la hacen recalculable a partir del documento. Los dos últimos la hacen enrutable y la vinculan al libro mayor.
| Columna | Qué demuestra | De dónde proviene |
|---|---|---|
| 1. Tipo de documento, archivo de origen y página | Si la línea es una factura o una PO, y dónde se puede encontrar de nuevo la cifra | Nombre del archivo, número de página y el encabezado del propio documento |
| 2. Número y línea de factura | De qué documento de facturación proviene el precio | Encabezado y línea de la factura |
| 3. Número y línea de PO | Contra qué compromiso se midió el precio | Encabezado y línea de la PO |
| 4. Código de artículo tal como se imprime | El artículo del proveedor y su artículo son lo mismo | Texto del documento, antes de cualquier mapeo |
| 5. Cantidad facturada | La cantidad que facturó el proveedor | Línea de la factura |
| 6. Unidad de medida tal como se imprime | Si el precio es por unidad, por libra o por caja | Línea de la factura |
| 7. Cantidad recibida | La cantidad sobre la que se mide la variación | Registro de recepción o albarán de entrega |
| 8. Precio unitario tal como se imprime | El precio real antes de cualquier normalización | Línea de la factura |
| 9. Base del precio | Si los impuestos, el flete y los aranceles están incluidos en el precio | Notas al pie de la factura, términos de la PO, política de costo estándar |
| 10. Costo estándar y versión | Contra qué estimación se comparó el precio | Ejecución de costeo, con fecha de vigencia |
| 11. Importe de PPV con etiqueta F o U | El resultado y su dirección, independientemente de la convención de signos | Calculado a partir de las columnas 5 a 10 |
| 12. Código de causa y responsable | Por qué se movió y quién puede responder por ello | Revisor, en el momento en que se aprueba la línea |
La conciliación es una única comparación: la suma de la columna 11 del periodo tiene que ser igual al movimiento de la cuenta de PPV en el libro mayor, ajustado por las mercancías recibidas no facturadas de apertura y cierre y por cualquier importe capitalizado en el inventario. Cuando las dos no coinciden, la diferencia es una de cuatro cosas: una recepción no contabilizada, un asiento manual, una línea calculada sobre una base de cantidad distinta, o una versión de estándar aplicada en un lado y no en el otro. Esas cuatro causas cubren casi todas las diferencias de conciliación que he visto, y cada una de ellas es visible en las doce columnas.
Así es también como un auditor muestrea la cuenta. Tome las diez líneas más grandes, solicite la página que respalda cada una, recalcule la aritmética a partir del precio impreso y la base de cantidad declarada, y verifique la versión del estándar contra el registro de costeo. Un informe de variación de precio que responde a esas tres preguntas por línea lleva una tarde. Un informe que solo muestra totales convierte esa misma muestra en una búsqueda de documentos en tres sistemas.
Construcción de la tabla a partir de los documentos
Las tres entradas suelen llegar como tres objetos distintos: un PDF del proveedor, una impresión o exportación del ERP de la PO, y una hoja de cálculo de costo estándar. La mayoría de las explicaciones del PPV comienzan después de que este problema ya se ha resuelto.
El lado de la factura y la PO es trabajo de extracción de documentos, y es la parte que ImageToTable.ai resuelve. Extracción de Columnas Personalizadas significa que usted escribe los nombres de columna que desea, y la IA localiza cada valor en cualquier parte de la página leyendo lo que significa el campo, en lugar de hacerlo por coincidencia de una posición fija o una plantilla por proveedor. Para este informe el conjunto de columnas es corto: Document Type, Invoice Number, Invoice Line, PO Number, PO Line, Item Code, Description, Quantity Invoiced, Unit of Measure, Unit Price, Line Total, Freight y Standard Cost donde el documento lo imprima. Escriba el mismo conjunto contra el lote de PO y ambos conjuntos de líneas quedan en una tabla con una sola fila de encabezado. La columna Document Type mantiene separables las filas de factura y las de PO cuando las divide para el join, que es lo que hace posible la comparación.
La aritmética puede ejecutarse durante la extracción. Una columna calculada es una columna cuyo nombre lleva el cálculo, de modo que el valor se produce a medida que se lee el documento en lugar de agregarse después. PPV ((Unit Price - Standard Cost) x Qty Received) le da la variación por línea. Cuando el estándar es constante para un lote, por ejemplo una sola resina a $2.40, la misma regla puede llevarlo como parámetro fijo: PPV ((Unit Price - 2.40) x Qty Received). La guía de columnas calculadas explica las dos formas de definir estas reglas, en el nombre de la columna o en un Formato de Regla JSON, y dónde está disponible cada una.
El costo estándar en sí llega a la tabla por una de tres rutas, y vale la pena ser explícito sobre en cuál está usted. Puede estar impreso en la PO o en la factura, en cuyo caso es solo otra columna extraída. Puede ser una constante para el lote, en cuyo caso pertenece a la regla como parámetro fijo. O puede residir en un informe de costo estándar que cubre cientos de artículos, en cuyo caso usted extrae ese informe como su propia tabla y busca el estándar por código de artículo en la hoja de cálculo. Ese último paso es un join que usted hace en la hoja. La herramienta no compara dos documentos campo por campo ni decide qué estándar corresponde a qué línea, y usted no querría que lo hiciera, porque el join es parte de la pista de auditoría.
Otras tres capacidades importan en esta etapa. El procesamiento por lotes hace pasar un mes de facturas de proveedor y sus PO por una sola ejecución y devuelve una sola hoja, de modo que el informe cubre un período en lugar de un documento. El Modo de revisión con bbox le permite hacer clic en cualquier celda extraída y ver la región de la página original de donde provino, que es como usted confirma que un escaneo tenue realmente dice 9,600 y no 9,000 antes de que la variación llegue a un comprador. La anotación automática puede activarse para que cada archivo procesado llegue ya marcado, y una verificación de bbox a demanda cuesta un crédito por archivo. La fusión de varias páginas pliega una factura o una PO que se escaneó en dos páginas en una sola fila mediante el seguimiento de una columna como el número de factura, de modo que un salto de página no se convierta en una segunda compra.
Los datos de PO a menudo se rompen una segunda vez en el camino de regreso al ERP. Vale la pena leer los patrones de error comunes en datos de orden de compra que fallan en la importación al ERP antes de diseñar el conjunto de columnas, porque un campo que se importa mal también se comparará mal.
Los archivos se procesan de forma segura y no se almacenan.
La unión entre las líneas de factura y las líneas de PO es el mismo paso, ya sea en una hoja de cálculo o dentro de una rutina de conciliación empaquetada. Si la comparación debe ejecutarse cada mes sin reconstruirse, el flujo descrito para la conciliación de tres vías en Google Sheets muestra cómo las claves de unión y las reglas de excepción se mantienen a lo largo de los períodos.
La variación pertenece a una persona antes que a un asiento contable
Cada segmento de la variación tiene un responsable, y el responsable se determina según los dos documentos de los que proviene el segmento.
| Segmento | Documentos comparados | Responsable | La pregunta que responde |
|---|---|---|---|
| PPV en la recepción | Precio de PO contra costo estándar | Comprador o abastecimiento | ¿Por qué nos comprometimos a este precio? |
| Variación de precio en factura | Precio de factura contra PO | Auxiliar de AP | ¿Se facturó según lo acordado y pagamos o retenemos? |
| Variación de cantidad | Cantidad facturada contra recepción | Recepción | ¿Recibimos aquello por lo que se nos pide pagar? |
| Costo en destino | Flete y aranceles contra el supuesto del costo estándar | Logística o contabilidad de costos | ¿Este costo está dentro de la base de referencia o fuera de ella? |
| Revisión del costo estándar | Costo estándar anterior contra costo estándar nuevo | Contabilidad de costos | ¿La estimación seguía siendo válida para esta fecha de recepción? |
| Moneda | Tipo de cambio en la recepción contra tipo de cambio en la factura | Tesorería | ¿Se movió el tipo de cambio, independientemente del precio? |
Esta tabla es lo que convierte una reunión sobre variaciones en una reunión breve. Cada fila se dirige a alguien que puede responder, y cada respuesta es una frase sobre un documento en lugar de una teoría sobre el desempeño de compras.
La configuración de tolerancias sigue la misma lógica. Una tolerancia debe fijarse por el impacto en dólares y por lo que cuesta investigarla, no heredarse del porcentaje con el que vino el ERP. Una variación de $40 en un pedido de $60,000 es ruido. Un exceso del 0.4% repetido en cada factura de un proveedor durante seis meses es una conversación contractual que vale la pena tener, y nunca superará un umbral porcentual fijado para otra categoría de gasto. Dirija por monto en dólares para la escalación, por porcentaje para la investigación, y deje que las líneas pequeñas y limpias se contabilicen sin revisión.
Lo que ocurre con el saldo después de explicarlo es una decisión aparte. Que una variación permanezca en el costo de los bienes vendidos o se capitalice en el inventario depende del marco normativo, el método de costeo y la materialidad. Para el impuesto federal sobre la renta de EE. UU., 26 CFR 1.471-11(d)(3) exige que un fabricante que utiliza costos estándar reasigne a la existencia final una porción prorrateada del costo directo neto de producción y de las variaciones de gastos generales, a menos que esas variaciones no sean significativas en relación con el total de los costos indirectos reales de producción. El informe proporciona el número y la línea. El tratamiento lo aprueba el contralor y, en un debate entre contadores sobre la capitalización de las variaciones de fabricación, el punto se expone sin mucho margen para la discusión: "El costeo estándar es GAAP; pero simplemente reconocer la estimación en el punto de venta y el saldo de inventario y dejarlo ahí no es GAAP."
Lo que este método no puede decidir
La tabla demuestra lo que dicen los documentos y lo que produce la aritmética. No demuestra cuál debería ser el tratamiento contable.
El sistema no accede a su ERP. No hay conexión con un maestro de PO, ni contabilización automática, ni lectura del libro mayor. El resultado es una hoja de cálculo que alguien exporta y contabiliza, y por eso también importan las doce columnas: el asiento contable necesita una referencia que remita a ellas.
El mantenimiento del costo estándar también queda fuera de la herramienta. Sin ejecución de costeo, sin revaluación, sin flujo de aprobación para una revisión. Los estándares provienen de un documento, de un parámetro fijo o de su propia tabla, y el control de versiones es lo que usted ponga en la hoja.
Las filas de factura y las filas de PO llegan en una sola tabla limpia, separadas por la columna de tipo de documento. La unión por número de PO y código de artículo queda en sus manos o en la hoja de cálculo, junto con el criterio sobre entregas parciales y artículos sustitutos.
Las condiciones contractuales quedan fuera de la tabla. Que un aumento de precio haya sido autorizado consta en el contrato, la orden de cambio o un correo de compras. Una factura que cobra el nuevo precio no es prueba de que el nuevo precio se haya acordado.
El tratamiento contable sigue siendo un juicio que el informe no puede emitir. La materialidad, la capitalización y si una revisión es un cambio de estimación o la corrección de un error corresponden a su marco normativo y a la opinión de su auditor. Una herramienta que eligiera uno por usted estaría adivinando.
Preguntas frecuentes
¿Una variación de precio de compra positiva es favorable o desfavorable?
Según la convención habitual, real menos estándar, un número positivo es desfavorable porque se debita la cuenta de variación. Algunos informes invierten la resta para que un resultado favorable se imprima como positivo. Revise el encabezado antes de leer el signo y etiquete la cifra como favorable o desfavorable con palabras, para que el significado no dependa de la convención que haya usado el autor.
¿Cuál es la diferencia entre PPV y la variación de precio en factura?
El PPV compara un precio con el costo estándar. La variación de precio en factura compara la factura con la orden de compra. En una misma compra puede tener ambas: la PO llegó por encima del estándar en la recepción y luego la factura llegó por encima de la PO en la facturación. Las dos suman el exceso total sobre el estándar y corresponden a responsables distintos.
¿El PPV debe usar la cantidad comprada, la recibida o la facturada?
Cualquiera de las tres funciona si se usa de forma consistente y se imprime en el encabezado del informe. La cantidad recibida es la más defendible para la cuenta de variación, porque el inventario se valoró sobre lo que llegó físicamente. La cantidad facturada incorpora mercancías no entregadas a la variación de precio. La cantidad comprada es una medida de pronóstico y corresponde a un informe de compras, no a una variación de cierre de mes.
¿El PPV incluye el flete?
Solo si el estándar incluye el flete. Si el estándar es un precio de proveedor, el flete de entrada corresponde a una línea de costo en destino y debe excluirse del precio real usado en el PPV. La regla es la consistencia: el mismo tratamiento en ambos lados de la resta, para cada artículo del informe.
¿Necesito costeo estándar para calcular el PPV?
No, pero el significado cambia. Sin costeo estándar no hay cuenta de variación ni inventario valorado al estándar, así que la comparación se convierte en un informe contra un precio de PO, un precio de contrato o una tasa presupuestada. Eso sigue siendo útil para la revisión de compras. Simplemente no se vincula con un saldo de contabilidad general, por lo que el paso de conciliación no aplica.
¿Dónde va la variación de precio de compra en el estado de resultados?
La variación que no se capitaliza en el inventario normalmente termina en el costo de los bienes vendidos, ya sea dentro del costo de materiales o en su propia línea en un puente de margen bruto. Cuánto se capitaliza depende del marco normativo y de cuánto del material permanece en existencias a la fecha de reporte.
Una variación es una afirmación sobre por qué se movió un número. La fórmula toma un minuto; las columnas son lo que hace verificable la afirmación. Una vez que cada línea lleva una página, una base de cantidad y una versión estándar, la conversación de cierre de mes deja de girar en torno a si el número es correcto y pasa a centrarse en qué hacer con él.