Variação de Preço de Compra a Partir de
Linhas de Fatura e PO
A variação de preço de compra é fácil de calcular e difícil de defender. A fórmula é uma linha: preço unitário real menos preço unitário padrão, multiplicado pela quantidade. O número que ela produz depende de qual quantidade você multiplica, quais custos você permite no preço e qual versão do padrão você usa como comparação. Mude qualquer um dos três e a mesma fatura produz uma variação diferente, todas aritmeticamente corretas.
Principais Conclusões
- Uma linha de fatura pode reportar honestamente $2.760 de variação de preço, e apenas $1.728 desse número era preço.
- O mesmo pedido produz duas variações, $1.500 no recebimento e $300 na fatura, e cada uma pertence a um responsável diferente.
- Doze colunas mais uma conciliação permitem que um auditor recalcule uma linha em uma tarde, em vez de caçar documentos em três sistemas.
A variação de preço de compra tem três entradas, e o sinal é apenas uma convenção
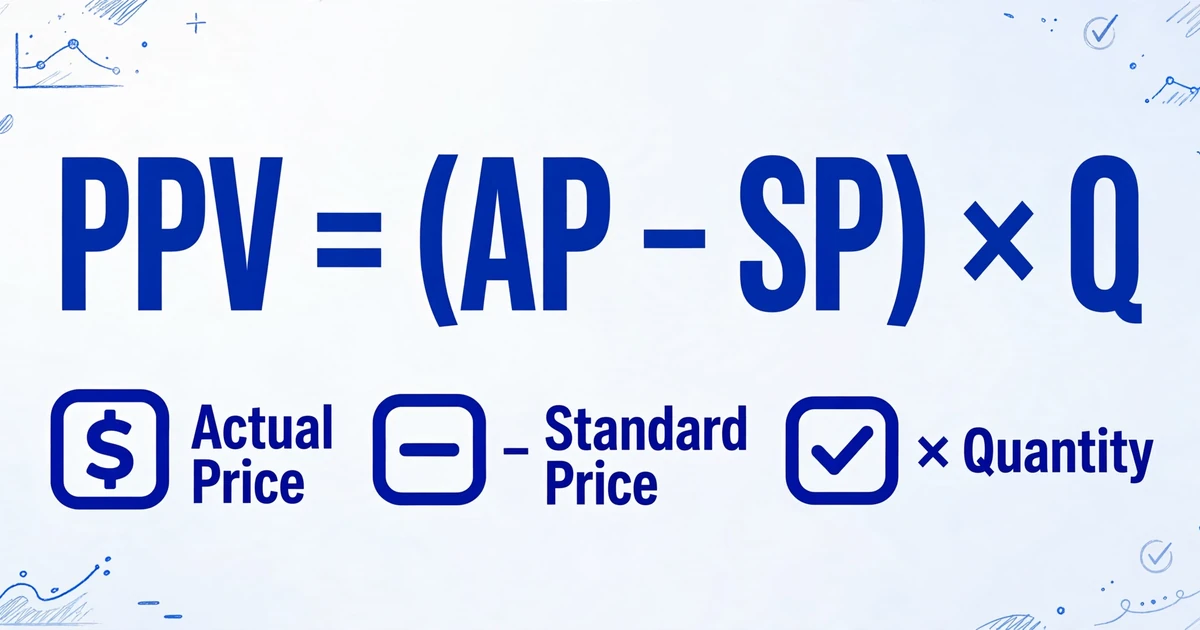
A fórmula da variação de preço de compra é o preço unitário real menos o preço unitário padrão, multiplicado pela quantidade comprada. Escrito: PPV = (AP − SP) × Q. Cada entrada carrega uma decisão que a fórmula não toma por você.
O preço padrão é o custo unitário predeterminado da sua rodada de custeio. Não é o orçamento, nem o último preço que você pagou, nem o preço de tabela do fornecedor. É uma estimativa que avalia o estoque até que um custo real chegue.
O preço real é o que a fatura cobrou por unidade, líquido de descontos comerciais e excluindo impostos sobre vendas. Frete, impostos de importação e manuseio são uma decisão separada: ou fazem parte do padrão e do real, ou são excluídos de ambos. Misturar os dois tratamentos é a forma mais comum de fabricar uma variação que nenhum comprador causou.
A quantidade é a terceira decisão. Quantidade comprada, quantidade recebida e quantidade faturada são três números diferentes no mesmo pedido, e a variação muda com cada um. Um relatório baseado no recebimento usa o que o dock contou. Um relatório construído a partir da fatura usa o que o fornecedor cobrou. Escolha um, imprima no cabeçalho e use todos os meses.
| Medida | Fórmula | Valor calculado |
|---|---|---|
| Variação por unidade | AP − SP | $2.58 − $2.40 = $0.18 desfavorável |
| PPV total | (AP − SP) × Q | $0.18 × 10,000 lb = $1,800 desfavorável |
| Percentual de PPV | PPV ÷ (SP × Q) | $1,800 ÷ $24,000 = 7,5% acima do padrão |
O sinal funciona assim por uma razão contábil. O estoque entra pelo padrão, o fornecedor tem a receber o real, e a diferença precisa cair em algum lugar. Quando o real é maior, a conta de variação é debitada, então o número é positivo e o rótulo é desfavorável. Muitos relatórios gerenciais invertem o sinal para que um resultado favorável apareça como número positivo. Ambas as convenções funcionam. O que não funciona é deixar o leitor inferir a direção a partir de um sinal, porque uma variação desfavorável de $3,000 é +$3,000 em uma convenção e −$3,000 na outra.
Imprima favorável ou desfavorável por extenso ao lado de cada valor, e escreva a ordem da subtração no cabeçalho do relatório. O rótulo sobrevive a uma mudança de convenção. O sinal, não.
Uma variação favorável também merece uma segunda olhada antes que alguém a chame de economia. Um preço unitário menor pode vir de um pedido maior que imobiliza caixa, de uma qualidade substituída, ou de frete que passou para uma linha separada. A aritmética informa a direção em relação ao padrão, não se o negócio foi bom.
Um Evento de Preço Gera Duas Variações, Então o Relatório Precisa Nomear Sua Base de Referência
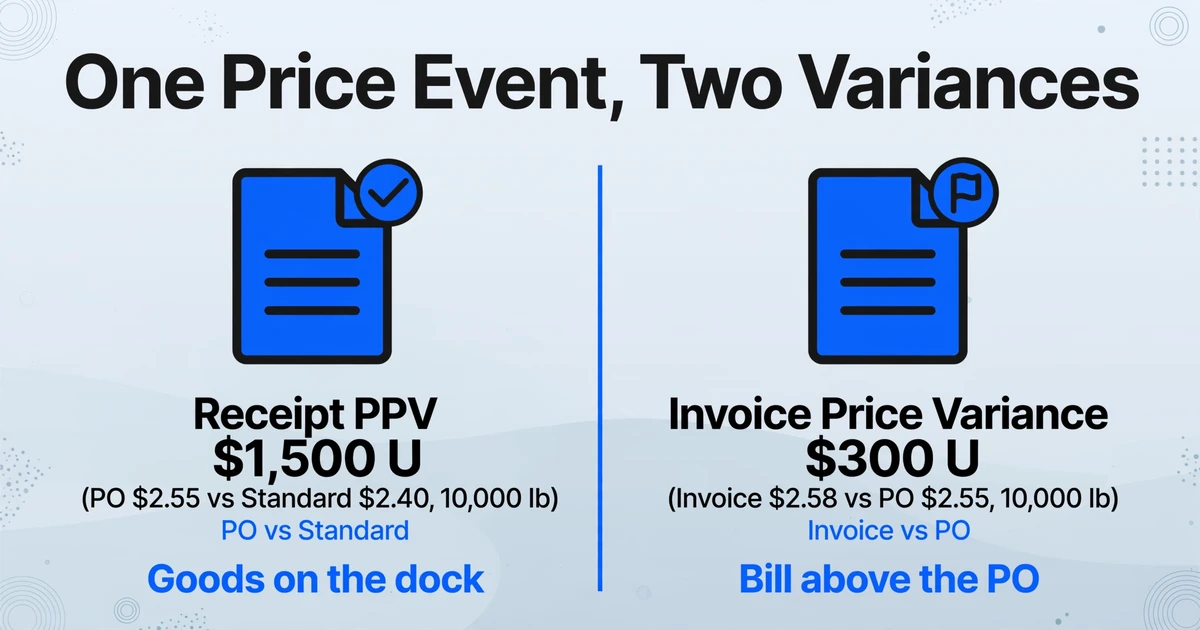
A variação lançada no recebimento de mercadorias compara o preço da PO com o custo padrão, enquanto a variação lançada na fatura compara o preço da fatura com o preço da PO. Elas medem compromissos diferentes e não se substituem.
Considere uma indústria de plásticos que mantém o polipropileno a um custo padrão de $2,40 por libra. Compras emite uma PO a $2,55. No recebimento, a diferença de $0,15 entre PO e padrão é um PPV no recebimento de $1.500 sobre 10.000 libras. Quando a fatura chega a $2,58, os $0,03 extras entre fatura e PO são uma variação de preço na fatura de $300. O excesso total sobre o padrão é de $1.800, e é a soma das duas. Um cálculo completo de PPV nomeia ambas as partes.
Os sistemas dividem isso de formas diferentes. Alguns lançam as duas diferenças na mesma conta de PPV. Outros mantêm uma variação de recebimento e uma variação de preço de fatura separada, com contas distintas para preço e quantidade. Movimentos cambiais geralmente têm sua própria conta, e é por isso que uma oscilação da taxa de câmbio não deve ser embutida na variação de preço do fornecedor: a documentação de gestão de custos do PeopleSoft da Oracle calcula a variação de preço de compra e a variação da taxa de câmbio separadamente no mesmo recebimento.
A divisão importa porque as duas variações pertencem a conversas diferentes. O AP pode contestar uma fatura cobrada acima da PO. Ninguém pode contestar um recebimento que chegou acima do padrão, porque a mercadoria já está no cais. Se o seu relatório mensal soma as duas em uma única coluna chamada variação de preço, o comprador é culpado por um preço de PO que ele negociou e a equipe de AP recebe crédito por detectar um erro de faturamento que nunca chegou ao padrão.
A documentação de conciliação de faturas da Microsoft torna a distinção operacional: a conciliação de preço compara o preço unitário líquido da fatura com a PO, a conciliação de totais de preço compara o valor líquido acumulado da fatura com a PO, e cada uma tem sua própria tolerância. Ultrapasse a tolerância e a fatura se torna uma divergência de conciliação em vez de um pagamento. O controle que você configura no ERP é um controle de fatura versus PO. Seu relatório de PPV é um relatório de preço versus padrão. Eles respondem a perguntas diferentes sobre o mesmo pedido.
Coloque quatro declarações no topo de todo relatório de variação: a base de referência (padrão, PO ou contrato), a base de quantidade (comprada, recebida, faturada), a base de preço (impostos, frete e impostos de importação incluídos ou não) e a versão do padrão. Sem elas, dois departamentos podem produzir dois totais corretos para uma única ordem de compra e passar uma semana conciliando uma definição.
A versão em nível de documento deste trabalho é a própria conciliação de três vias. Se você ainda está montando manualmente os dados de fatura, PO e recebimento antes de qualquer comparação começar, o fluxo de conciliação em conciliação de faturas de fornecedores com POs na indústria cobre o lado documental com mais profundidade.
Uma Linha de Fatura Pode Reportar Quatro Variações Diferentes
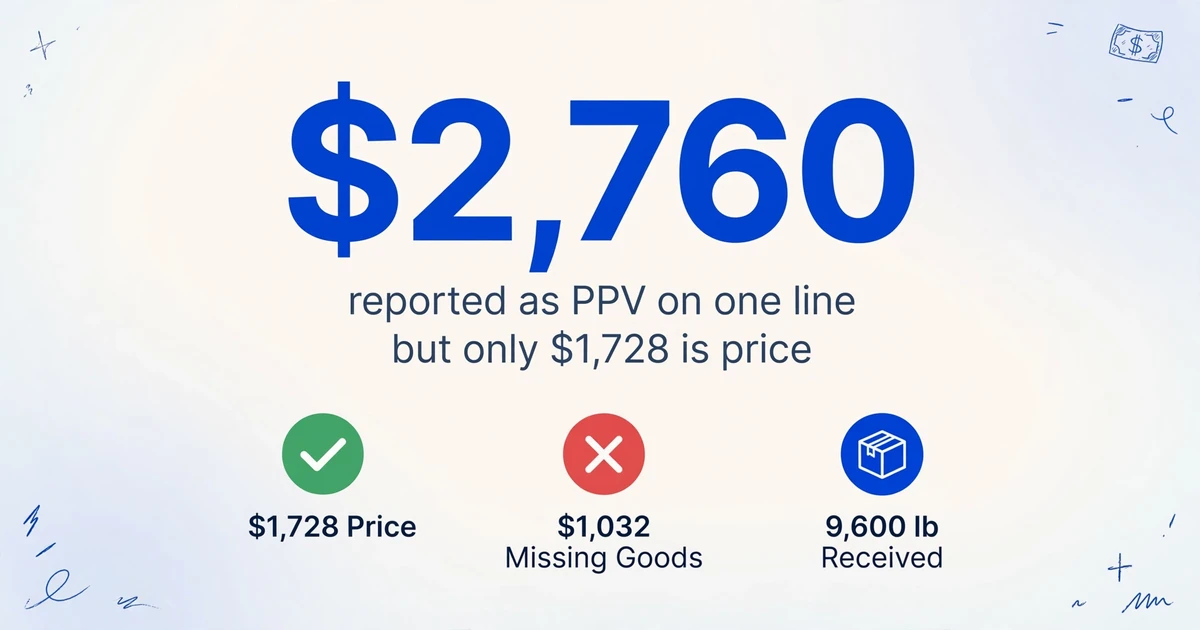
Uma linha com aumento de preço e entrega a menor pode ser lançada como $2,760 de variação de preço de compra quando apenas $1,728 disso é preço. Os outros $1,032 são o valor de mercadorias que nunca chegaram.
Coloque o mesmo pedido de polipropileno em um recebimento a menor e uma revisão no meio do mês. A PO cobre 10,000 libras a $2.55 contra um custo padrão de $2.40. O dock recebe 9,600 libras no dia 12. A fatura, lançada no dia 24, cobra 10,000 libras a $2.58 e adiciona uma linha de frete de $480. O custo padrão é revisado para $2.46 com efeito a partir do dia 15. Todos os números abaixo são calculados a partir desses documentos.
Lida corretamente, a variação de preço é ($2.58 − $2.40) × 9,600 = $1,728 desfavorável. A diferença de quantidade é (10,000 − 9,600) × $2.58 = $1,032, e $1,728 + $1,032 = $2,760, que é o total da fatura menos o valor padrão do que foi recebido. A decomposição concilia ao centavo. A aritmética é idêntica em todas as linhas abaixo. O que muda é onde cada dólar é registrado.
| Como a linha é lida | PPV que o relatório mostra | O que o número realmente contém |
|---|---|---|
| Diferença de preço sobre a quantidade recebida, custo padrão em vigor no recebimento | $1,728 D | Apenas movimentação de preço. A diferença de quantidade fica em sua própria linha. |
| Total da fatura menos o valor padrão dos recebimentos, uma coluna de variação | $2,760 D | $1,032 de mercadorias que nunca foram entregues, rotuladas como preço. |
| Linha de frete dividida no preço unitário | $2,188.80 D | $460.80 de frete de entrada que pode já estar dentro do custo padrão. |
| Preço por caixa registrado contra um custo padrão por libra | $22,848 D | Um erro de conversão de unidade, não uma mudança de preço. |
| Comparação contra o custo padrão revisado no dia 15 | $1,152 D | $576 de revisão de custo padrão apresentada como desempenho de compras. |
A linha de unidade de medida é a que encerra conversas mais rápido. O fornecedor cobra 800 caixas de 12 libras a $30.96 a caixa, o que dá $2.58 a libra. Insira 30.96 como preço unitário contra um custo padrão de $2.40 por libra e a linha reporta uma variação de quase $23,000 em um pedido cuja variação de preço real é $1,728. Mantenha a unidade de medida impressa e a quantidade normalizada em colunas separadas, e o fator de conversão fica visível em vez de enterrado em um preço unitário.
A linha de frete é uma questão de escopo antes de ser aritmética. Se o custo padrão é um custo entregue, o frete de entrada pertence aos dois lados da comparação. Se o custo padrão é um preço de fornecedor, o frete pertence a uma linha de custo desembarcado e deve ficar fora do PPV. O número na tabela é o que acontece quando os dois tratamentos se encontram em uma linha, e é a razão pela qual um campo de base de preço merece uma coluna própria.
A linha de quantidade é a que produz o total enganoso. Uma única coluna de variação não tem onde registrar uma falta no recebimento, então a falta cai no único grupo disponível. O comprador recebe então uma lista de variações que inclui mercadorias que o fornecedor nunca enviou, e a correção não é uma negociação, é um telefonema para o dock.
Separe preço e quantidade antes de totalizar qualquer coisa. As duas separações conciliam com a mesma fatura, mas só uma delas diz quem você deve chamar.
Um custo padrão é uma estimativa versionada, e a revisão entra no PPV
Os custos padrão são permitidos no relatório financeiro apenas enquanto se aproximam do custo real, então a data da última revisão faz parte da variação, e não uma nota de rodapé dela.
IAS 2.21 permite o método de custo padrão por conveniência se os resultados se aproximarem do custo, e exige que os padrões sejam revisados e atualizados regularmente à luz das condições atuais. ASC 330-10-30-12 estabelece a mesma condição em termos do US GAAP: os padrões são aceitáveis quando são ajustados em intervalos razoáveis, de modo que, na data do balanço, se aproximem razoavelmente do custo calculado sob uma base reconhecida, como FIFO ou custo médio. Um padrão é uma estimativa controlada com uma obrigação de revisão atrelada.
Essa obrigação cria um problema de relatório que a fórmula não enxerga. Mude o padrão no dia 15 e o mesmo PO produz dois valores de PPV: um calculado pelo padrão em vigor quando as mercadorias chegaram, outro pelo padrão em vigor quando a fatura foi lançada. No exemplo acima, a diferença de $576 entre $1.728 e $1.152 não é um resultado de compras. É a revisão.
Os contadores de custos sentem isso na solução de problemas de fechamento mensal. Em um tópico do r/Accounting sobre onde a variação de preço fica na demonstração de resultados, um comentarista resumiu o trade-off claramente: "Você NÃO quer ficar mudando os custos padrão todo mês, porque custos padrão que ficam mudando não têm valor. Você precisa torná-los comparáveis." O relatório precisa honrar isso. Compare pelo padrão em vigor na data do recebimento, imprima a versão e a data de vigência, e mantenha a revisão em sua própria coluna para que um controller possa separar um movimento de mercado de uma mudança na estimativa.
Um padrão desatualizado produz a distorção oposta. Variação favorável consistente em toda uma categoria, sem nenhuma iniciativa de sourcing por trás, geralmente significa que o padrão está acima do mercado. Todo produto custeado com ele mostra uma margem que a empresa não tem. O relatório não pode corrigir isso, mas pode sinalizar o padrão antes que a rodada anual de custeio o faça.
Um Relatório Auditável de Variação de Preço Tem Doze Colunas e Uma Conciliação
A auditabilidade é uma propriedade das colunas, não dos totais: cada valor precisa de um documento, uma página, uma base e uma versão ao lado antes que alguém possa testá-lo.
Doze campos cobrem a cadeia de uma linha de fatura impressa até uma variação lançada. Os quatro primeiros tornam uma linha amostrável. Os seis seguintes tornam-na recalculável a partir do documento. Os dois últimos tornam-na roteável e a vinculam ao razão.
| Coluna | O que ela prova | De onde vem |
|---|---|---|
| 1. Tipo de documento, arquivo de origem e página | Se a linha é uma fatura ou um PO, e onde o valor pode ser encontrado novamente | Nome do arquivo, número da página e o próprio cabeçalho do documento |
| 2. Número da fatura e linha | De qual documento de cobrança veio o preço | Cabeçalho e linha da fatura |
| 3. Número do PO e linha | Contra qual compromisso o preço foi medido | Cabeçalho e linha do PO |
| 4. Código do item conforme impresso | O item do fornecedor e o seu item são a mesma coisa | Texto do documento, antes de qualquer mapeamento |
| 5. Quantidade faturada | A quantidade que o fornecedor cobrou | Linha da fatura |
| 6. Unidade de medida conforme impressa | Se o preço é por unidade, por libra ou por caixa | Linha da fatura |
| 7. Quantidade recebida | A quantidade sobre a qual a variação é medida | Registro de recebimento ou romaneio |
| 8. Preço unitário conforme impresso | O preço real antes de qualquer normalização | Linha da fatura |
| 9. Base do preço | Se impostos, frete e impostos de importação estão dentro do preço | Notas de rodapé da fatura, termos do PO, política de custo padrão |
| 10. Custo padrão e versão | Contra qual estimativa o preço foi comparado | Execução de custeio, com data de vigência |
| 11. Valor do PPV com rótulo F ou U | O resultado e sua direção, independente da convenção de sinal | Calculado a partir das colunas 5 a 10 |
| 12. Código de causa e responsável | Por que variou e quem pode responder por isso | Revisor, no momento em que a linha é liberada |
A conciliação é uma única comparação: a soma da coluna 11 do período tem que ser igual à movimentação na conta de PPV no razão geral, ajustada pelas mercadorias recebidas não faturadas de abertura e fechamento e por qualquer valor capitalizado no estoque. Quando as duas não concordam, a diferença é uma de quatro coisas: um recebimento não lançado, um lançamento manual, uma linha calculada sobre uma base de quantidade diferente, ou uma versão padrão aplicada de um lado e não do outro. Essas quatro causas cobrem quase todas as divergências de conciliação que já vi, e cada uma delas é visível nas doze colunas.
É também assim que um auditor amostra a conta. Escolha as dez maiores linhas, peça a página por trás de cada uma, recalcule a aritmética a partir do preço impresso e da base de quantidade declarada, e confira a versão padrão contra o registro de custeio. Um relatório de variação de preço que responde a essas três perguntas por linha leva uma tarde. Um relatório que só mostra totais transforma a mesma amostra em uma caça a documentos em três sistemas.
Montando a Tabela a Partir dos Documentos
As três entradas geralmente chegam como três objetos diferentes: um PDF do fornecedor, uma impressão da PO ou exportação do ERP, e uma planilha de custo padrão. A maioria das explicações sobre PPV começa depois que esse problema já foi resolvido.
O lado da fatura e da PO é trabalho de extração de documentos, e é a parte que o ImageToTable.ai resolve. Extração de Colunas Personalizadas significa que você digita os nomes das colunas que deseja, e a IA localiza cada valor em qualquer lugar da página lendo o que o campo significa, em vez de corresponder a uma posição fixa ou a um modelo por fornecedor. Para este relatório, o conjunto de colunas é curto: Document Type, Invoice Number, Invoice Line, PO Number, PO Line, Item Code, Description, Quantity Invoiced, Unit of Measure, Unit Price, Line Total, Freight e Standard Cost onde o documento o imprime. Digite o mesmo conjunto no lote de POs e ambos os conjuntos de linhas caem em uma tabela com uma linha de cabeçalho. A coluna Document Type mantém as linhas de fatura e de PO separáveis quando você as divide para o join, o que é o que torna a comparação possível.
A aritmética pode rodar durante a extração. Uma coluna calculada é uma coluna cujo nome carrega o cálculo, então o valor é produzido conforme o documento é lido, em vez de ser adicionado depois. PPV ((Unit Price - Standard Cost) x Qty Received) fornece a variação por linha. Quando o padrão é constante para um lote, digamos uma resina de um grau a $2.40, a mesma regra pode carregá-lo como parâmetro fixo: PPV ((Unit Price - 2.40) x Qty Received). O guia de colunas calculadas explica as duas formas de definir essas regras, no nome da coluna ou em um Formato de Regra JSON, e onde cada uma está disponível.
O próprio custo padrão chega à tabela por uma de três rotas, e vale ser explícito sobre qual delas você está usando. Ele pode estar impresso na PO ou na fatura, caso em que é apenas mais uma coluna extraída. Pode ser uma constante para o lote, caso em que pertence à regra como parâmetro fixo. Ou pode estar em um relatório de custo padrão cobrindo centenas de itens, caso em que você extrai esse relatório como sua própria tabela e busca o padrão pelo código do item na planilha. Esse último passo é um join que você faz na planilha. A ferramenta não compara dois documentos campo por campo e decide qual padrão pertence a qual linha, e você não iria querer que fizesse, porque o join faz parte da trilha de auditoria.
Três outras capacidades importam nesta etapa. O processamento em lote coloca um mês de faturas de fornecedores e suas POs em uma única execução e retorna uma planilha, então o relatório cobre um período em vez de um documento. O Modo de Revisão com bbox permite clicar em qualquer célula extraída e ver a região na página original de onde ela veio, que é como você confirma que um scan fraco realmente diz 9,600 e não 9,000 antes que a variação vá para um comprador. A auto-anotação pode ser ativada para que todo arquivo processado chegue já marcado, e uma verificação de bbox sob demanda custa um crédito por arquivo. A mesclagem de várias páginas dobra uma fatura ou uma PO que foi escaneada em duas páginas em uma única linha rastreando uma coluna como o número da fatura, para que uma quebra de página não se torne uma segunda compra.
Os dados de PO muitas vezes quebram uma segunda vez no caminho de volta para o ERP. Os padrões de erro comuns em dados de ordem de compra que falham na importação para o ERP valem a leitura antes de você projetar o conjunto de colunas, porque um campo que importa mal também vai comparar mal.
Os arquivos são processados com segurança e não são armazenados.
A junção entre as linhas da fatura e as linhas da PO é a mesma etapa, seja feita em uma planilha ou dentro de uma rotina de conciliação empacotada. Se a comparação deve rodar todo mês sem reconstrução, o pipeline descrito para conciliação de três vias no Google Sheets mostra como as chaves de junção e as regras de exceção se mantêm ao longo dos períodos.
A Variação Pertence a uma Pessoa Antes de Pertencer a um Lançamento Contábil
Cada segmento da variação tem um responsável, e o responsável é definido por quais dois documentos originaram o segmento.
| Segmento | Documentos comparados | Responsável | A pergunta que respondem |
|---|---|---|---|
| PPV no recebimento | Preço da PO contra o custo padrão | Comprador ou suprimentos | Por que firmamos compromisso nesse preço? |
| Variação de preço na fatura | Preço da fatura contra a PO | Analista de AP | Foi faturado conforme acordado, e pagamos ou retemos? |
| Variação de quantidade | Quantidade faturada contra o recebimento | Recebimento | Recebemos aquilo pelo que estão nos cobrando? |
| Custo desembarcado | Frete e impostos de importação contra a premissa do custo padrão | Logística ou contabilidade de custos | Esse custo está dentro da base de referência ou fora dela? |
| Revisão do custo padrão | Custo padrão antigo contra o novo | Contabilidade de custos | A estimativa ainda era válida para esta data de recebimento? |
| Câmbio | Taxa no recebimento contra a taxa na fatura | Tesouraria | A taxa mudou, independentemente do preço? |
É esta tabela que transforma uma reunião de variação em uma reunião curta. Cada linha encaminha para alguém que pode responder, e cada resposta é uma frase sobre um documento, não uma teoria sobre o desempenho de compras.
A definição de tolerância segue a mesma lógica. Uma tolerância deve ser definida pelo impacto em dólares e pelo custo de investigar, não herdada da porcentagem que o ERP trouxe de fábrica. Uma variação de $40 em um pedido de $60.000 é ruído. Um excedente de 0,4% repetido em toda fatura de um fornecedor por seis meses é uma conversa de contrato que vale a pena ter, e nunca vai estourar um limite percentual definido para outra categoria de gasto. Encaminhe por valor em dólares para escalonamento, por porcentagem para investigação, e deixe as linhas pequenas e limpas serem lançadas sem revisão.
O que acontece com o saldo depois de explicado é uma decisão separada. Se uma variação permanece no custo dos produtos vendidos ou é capitalizada no estoque depende do framework, do método de custeio e da materialidade. Para o imposto de renda federal dos EUA, 26 CFR 1.471-11(d)(3) exige que um fabricante que usa custo padrão realoque uma parcela pro rata do custo líquido de produção direta e das variações de overhead ao estoque final, a menos que essas variações não sejam significativas em relação ao total dos custos indiretos de produção reais. O relatório fornece o número e a linha. O tratamento é aprovado pelo controller e, em uma discussão entre contadores sobre a capitalização de variações de fabricação, o ponto é colocado sem muita margem para argumentação: "Standard costing is GAAP; but simply recognizing the estimate at the point of sale and the inventory balance and leaving it at that is not GAAP."
O Que Este Método Não Pode Decidir
A tabela prova o que os documentos dizem e o que a aritmética produz. Não prova qual deveria ser a contabilização.
O sistema não acessa seu ERP. Não há conexão com um cadastro de PO, nenhum lançamento automático e nenhuma leitura do razão geral. A saída é uma planilha que alguém exporta e lança, e é também por isso que as doze colunas importam: o lançamento contábil precisa de uma referência de volta a elas.
A manutenção do custo padrão também fica fora da ferramenta. Nenhuma execução de custeio, nenhuma reavaliação, nenhum fluxo de aprovação para uma revisão. Os padrões vêm de um documento, de um parâmetro fixo ou da sua própria tabela, e o controle de versão é o que você colocar na planilha.
As linhas de fatura e as linhas de PO chegam em uma única tabela limpa, separadas pela coluna de tipo de documento. A junção por número de PO e código de item fica com você ou com a planilha, junto com o julgamento sobre entregas parciais e itens substitutos.
Os termos contratuais ficam fora da tabela. Se um aumento de preço foi autorizado está no contrato, na ordem de mudança ou em um e-mail do setor de compras. Uma fatura que cobra o novo preço não é evidência de que o novo preço foi acordado.
O tratamento contábil continua sendo um julgamento que o relatório não pode fazer. Materialidade, capitalização e se uma revisão é uma mudança de estimativa ou uma correção de erro pertencem ao seu framework e à visão do seu auditor. Uma ferramenta que escolhesse um por você estaria adivinhando.
Perguntas frequentes
Uma variação de preço de compra positiva é favorável ou desfavorável?
Pela convenção usual, real menos padrão, um número positivo é desfavorável porque a conta de variação é debitada. Alguns relatórios invertem a subtração para que um resultado favorável apareça como positivo. Verifique o cabeçalho antes de ler o sinal e rotule o valor como favorável ou desfavorável por extenso, para que o significado não dependa da convenção usada pelo autor.
Qual é a diferença entre PPV e variação de preço na fatura?
O PPV compara um preço com o custo padrão. A variação de preço na fatura compara a fatura com o pedido de compra. Em uma única compra você pode ter as duas: o PO chegou acima do padrão no recebimento, e depois a fatura chegou acima do PO no faturamento. As duas somam o excesso total sobre o padrão, e pertencem a responsáveis diferentes.
O PPV deve usar quantidade comprada, recebida ou faturada?
Qualquer uma das três funciona se for usada de forma consistente e impressa no cabeçalho do relatório. A quantidade recebida é a mais defensável para a conta de variação, porque o estoque foi avaliado pelo que chegou fisicamente. A quantidade faturada traz mercadorias não entregues para dentro da variação de preço. A quantidade comprada é uma medida de previsão e pertence a um relatório de compras, não a uma variação de fechamento mensal.
O PPV inclui frete?
Somente se o padrão incluir frete. Se o padrão for um preço de fornecedor, o frete de entrada pertence a uma linha de custo desembarcado e deve ser excluído do preço real usado no PPV. A regra é a consistência: o mesmo tratamento nos dois lados da subtração, para cada item do relatório.
Preciso de custeio padrão para calcular o PPV?
Não, mas o significado muda. Sem custeio padrão não há conta de variação nem estoque avaliado pelo padrão, então a comparação passa a ser um relatório contra um preço de PO, um preço de contrato ou uma taxa orçada. Isso ainda é útil para a revisão de compras. Só não se vincula a um saldo do razão geral, então a etapa de conciliação não se aplica.
Onde a variação de preço de compra entra na demonstração do resultado?
A variação que não é capitalizada no estoque normalmente acaba no custo dos produtos vendidos, seja dentro do custo de material ou em uma linha própria em uma ponte de margem bruta. Quanto é capitalizado depende do framework e de quanto do material permanece em estoque na data de reporte.
Uma variação é uma afirmação sobre por que um número mudou. A fórmula leva um minuto; as colunas são o que torna a afirmação verificável. Quando cada linha carrega uma página, uma base de quantidade e uma versão do custo padrão, a conversa de fechamento do mês deixa de ser sobre se o número está certo e passa a ser sobre o que fazer com ele.